Was ist HIP-4? „ Hyperliquid “ – Ergebnisorientierte Verträge erklärt
Was ist HIP-4? „ Hyperliquid “ – Ergebnisorientierte Verträge erklärt
Erfahren Sie, wie HIP-4 und Ergebnisverträge funktionieren, entdecken Sie die Kombinierbarkeit mit den übrigen Komponenten des „ Hyperliquid “-Stacks und erfahren Sie, wie Entwickler darauf aufbauen können.

13. März 2026 – 11 Minuten Lesezeit
Hyperliquid hat zwei Jahre lang daran gearbeitet, eine einzige These zu entwickeln:
Jeder Finanzmarkt – Kryptowährungen, Aktien, Rohstoffe, Ereignisse – sollte auf derselben Ausführungsplattform laufen, mit gemeinsamer Liquidität und modularer Margin.
Jeder Vorschlag und jede Maßnahme im Rahmen der HIPs (Hyperliquid Improvement Proposals) erweitert kontinuierlich das Spektrum der auf HyperCore handelbaren Güter.
Zunächst hat HIP-1 der Kette native Token zugewiesen.
Anschließend sorgte HIP-2 für eine erste Liquiditätszufuhr.
Im vergangenen Jahr (2025) hat HIP-3 die Bereitstellung von Perpetual-Futures ohne Zugangsbeschränkungen ermöglicht.
Vor wenigen Tagen ging HIP-4 unter Hyperliquid testnet online und erweitert Hyperliquid um einen neuen Gestaltungsraum und neue Marktmechanismen mit Ergebnisverträgen.
Was ist das? Handelt es sich einfach um „Prognosemärkte auf Hyperliquid“? Wie funktioniert das?
Beantworten wir jede Frage anhand einer detaillierten Darstellung der von HIP-4 eingeführten Grundelemente und ihrer Einbindung in die gesamte Infrastruktur des „ Hyperliquid “.
HIP-4 als Primitiv: Was sind Ergebnisverträge?
Ergebnisverträge sind binäre Finanzinstrumente, die Hyperliquid , die davon abhängen, ob ein bestimmtes Ereignis eintritt. Sie werden im Bereich zwischen 0 und 1 gehandelt, wobei der Preis die vom Markt implizierte Wahrscheinlichkeit des Eintretens dieses Ereignisses widerspiegelt.
Tritt das Ereignis ein, wird der Kontrakt mit 1 abgerechnet.
Ist dies nicht der Fall, wird der Wert auf 0 gesetzt.
Da die Abrechnungswerte feststehen, ist die Auszahlungsstruktur übersichtlich.
Ergebnisverträge für Laien leicht verständlich erklärt
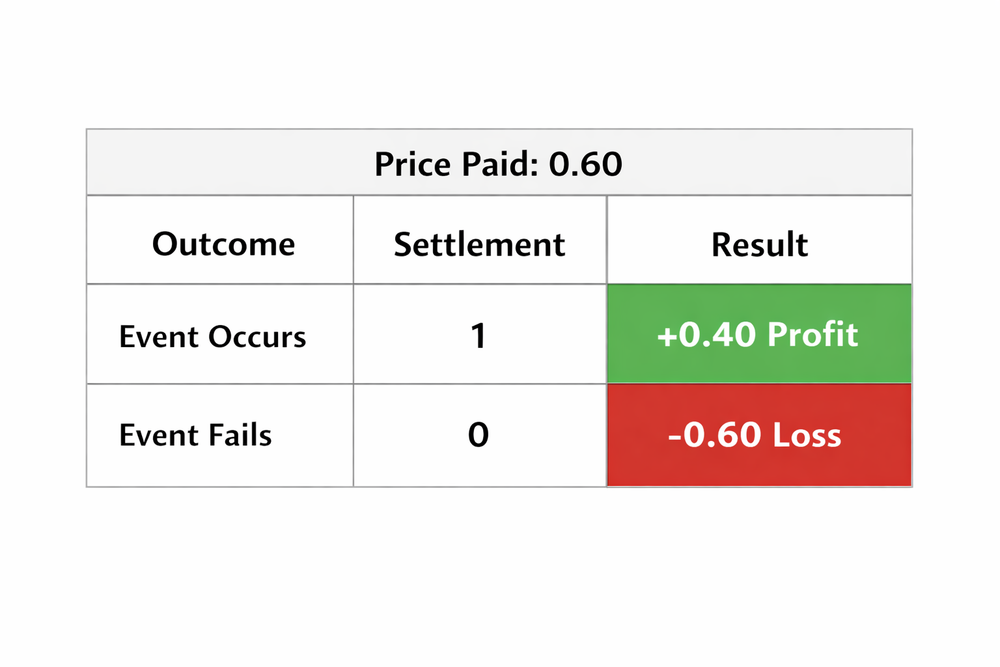
Angenommen, ein Händler kauft einen YES-Kontrakt zum Preis P, dann beträgt die Auszahlung bei Abrechnung:
Gewinn bei Eintreten des Ereignisses: 1−P
Verlust, falls das Ereignis nicht eintritt: P
Beispiel:
Wenn ein Kontrakt bei 0,60 gehandelt wird, impliziert der Markt eine Wahrscheinlichkeit von 60 %, dass das Ereignis eintritt. Und so sieht das Szenario aus, wenn ein Händler „YES“ bei 0,60 kauft:
Abgesehen von Mathematik, Geld und Auszahlungen erfordert es etwas mehr Tiefgang, um zu verstehen, wie Ergebnisverträge funktionieren und welche Möglichkeiten sich dadurch ergeben.
Ergebnisverträge in HyperCore
Ergebnisverträge werden direkt innerhalb von HyperCoreab, der zentralen Ausführungsschicht, die für die Spot- und Perpetual-Märkte auf Hyperliquid zuständig ist. Das bedeutet, dass sie dieselbe On-Chain-Orderbuch-Infrastruktur, dieselbe Matching-Engine und dieselbe Handelsumgebung nutzen wie die bestehenden Märkte.
Auftragsbuch: Jeder Outcome-Markt verfügt über ein eigenes zentrales Limit Auftragsbuch (CLOB), das genauso funktioniert wie die Spot- und Perp-Märkte auf HyperCore.
Kontosystem: Kontraktpositionen mit festem Ertrag werden auf demselben „ Hyperliquid “-Handelskonto geführt, das ein Trader für „ Hyperliquid “ DEX nutzt.
Ergebnis Verträge Da Verträge ein fester Bestandteil von HyperCore sind, erleichtert dies auch Entwicklern und Programmierern die Arbeit, die im „ Hyperliquid “-Ökosystem innovativ tätig sein möchten.
Da Ergebnisverträge hinsichtlich folgender Aspekte dieselbe Infrastruktur nutzen wie jeder andere HyperCore-Markt:
Transaktionsdurchsatz,
Latenz Latenzprofil,
Validator-Set Behandlung der Finalität und vieles mehr.
Auf diese Weise können Entwickler, die den aktuellen Marktstatus, die Tiefe des Orderbuchs oder Abwicklungsereignisse abfragen, dieselbe Infrastruktur nutzen, die sie auch für die DEX „ Hyperliquid “ verwenden würden.
Der nächste Schritt besteht darin, zu verstehen, wie diese Märkte nach ihrer Einführung tatsächlich funktionieren.
So funktionieren Outcome-Märkte auf Hyperliquid
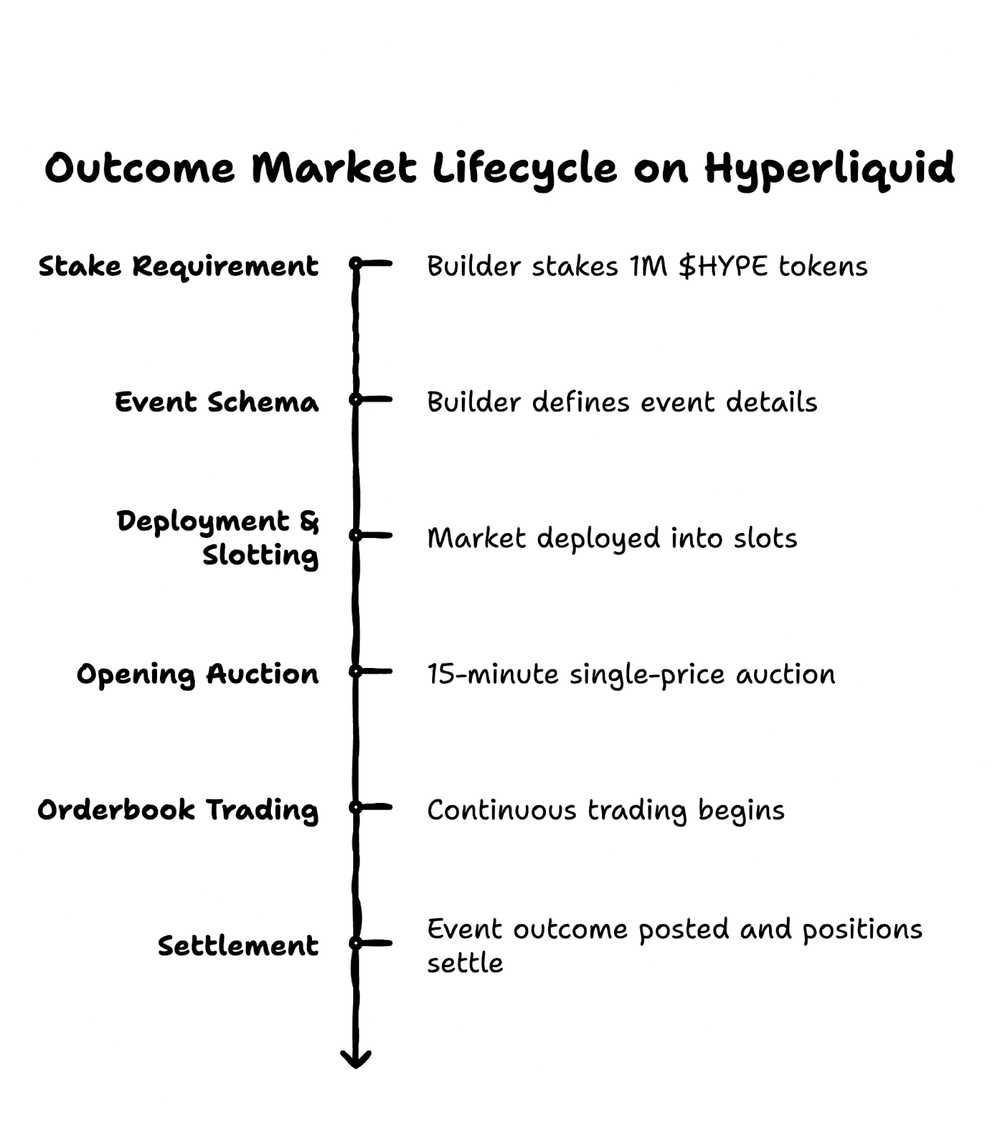
Nach ihrer Bereitstellung in HyperCore durchlaufen Ergebnisverträge einen einfachen Lebenszyklus: Erstellung > Auktion > fortlaufender Handel > Abwicklung.
Auch wenn der Vorgang selbsterklärend erscheint, gibt es bei jedem Schritt eine Feinheit, die dazu beiträgt, Hyperliquid dieses Marktangebot optimal zu nutzen:
Mindestbetrag
Der Entwickler (Deployer) muss 1 Mio. $HYPE-Token staken, um seinen Outcome-Markt bereitzustellen.
Der Einsatz kann gekürzt werden, wenn ein Builder versucht, das Orakel zu manipulieren oder ungültige Zustandsübergänge auszulösen. Jeder teilweise oder vollständig gekürzte $HYPE-Einsatz wird vernichtet.
Veranstaltungsschema
Während der Bereitstellung definiert der Builder das Ereignisschema:
Veranstaltungstitel
Auflösungszeit
Quelle der Entschließung
Autorisierter Oracle-Updater
Optionaler Zusatz: Einspruchsfenster für eine optimistische frühzeitige Klärung + Streitfälle
Zudem können die Anbieter zusätzlich zu den Grundgebühren von Hyperliquid einen weiteren Gebührenanteil von bis zu 50 % festlegen.
Bereitstellung und Zuordnung
Märkte werden in Slots innerhalb der Event-DEX eines Builders bereitgestellt.
Sobald der Slot vergeben ist, kann er für eine neue Veranstaltung wiederverwendet werden, was bedeutet, dass eine einzige 1M $HYPE-Zusage eine fortlaufende Reihe von Märkten unterstützen kann.
Eröffnungsauktion
Nach der Bereitstellung findet eine etwa 15-minütige Clearing-Auktion mit Einheitspreis statt, bei der die Nutzer Orders abgeben („Kauf YES bis zum Preis P“).
Denken Sie daran: In dieser Phase wird nichts ausgeführt.
Bei Handelsschluss ermittelt der Motor den Abrechnungspreis, der das abgeglichene Volumen maximiert, und alle abgeglichenen Orders werden zu diesem einheitlichen Preis ausgeführt.
Nicht ausgeführte Aufträge werden zu ihren ursprünglichen Limitpreisen in den fortlaufenden Handel übernommen.
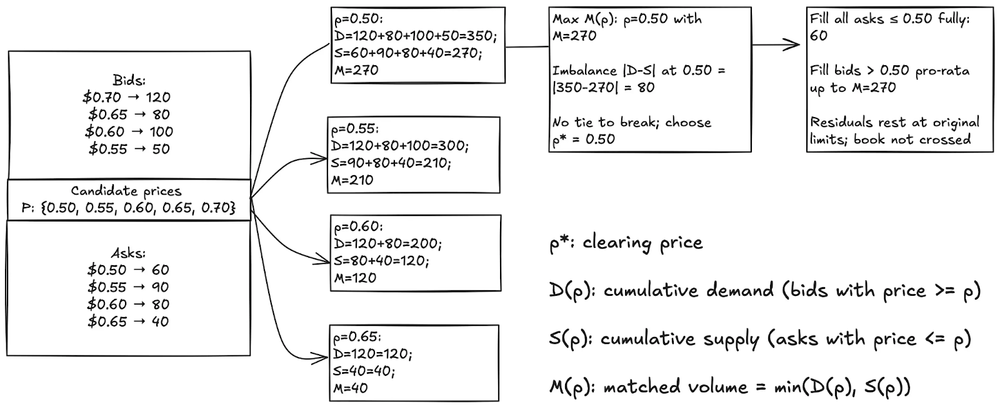
Die mathematischen Grundlagen zur Ermittlung des Eröffnungskurses. Quelle
Handel über das Orderbuch
Nach der Auktion geht der Markt in den fortlaufenden Orderbuchhandel über.
Aufträge werden nach dem Preis-Zeit-Prinzip abgewickelt. Händler können Limit- und Marktaufträge genau wie an anderen Hyperliquid -Märkten erteilen.
Der Kontraktpreis spiegelt die vom Markt implizierte Wahrscheinlichkeit des Eintretens des Ereignisses wider und bleibt bis zur Klärung des Ereignisses im Bereich zwischen 0,001 und 0,999.
Abrechnung
Sobald das Ereignis abgeschlossen ist, veröffentlicht das autorisierte Orakel das endgültige Ergebnis:
1, wenn das Ereignis eintritt
0, wenn dies nicht der Fall ist
Der Handel wird ausgesetzt, offene Orders werden storniert und alle Positionen werden automatisch mit ihrem endgültigen PnL in USDH abgerechnet.
Märkte können optional ein Einspruchsfenster vorsehen, in dem die Ergebnisse des Orakels angefochten werden können, bevor die Abrechnung endgültig wird.
Nun wissen wir, wie die Outcome-Märkte funktionieren, kennen die mathematischen Grundlagen und den Ablauf. Wenden wir uns nun der Frage zu, warum dies für „ Hyperliquid “ als Ökosystem und für alle daran beteiligten Akteure von Bedeutung ist.
Die „Composability“-These: „ Hyperliquid “ als globale Finanzausführungsschicht
HyperliquidDie Roadmap war von Anfang an einheitlich: die Handelsplattform innerhalb einer einzigen Ausführungs-Engine zu erweitern.
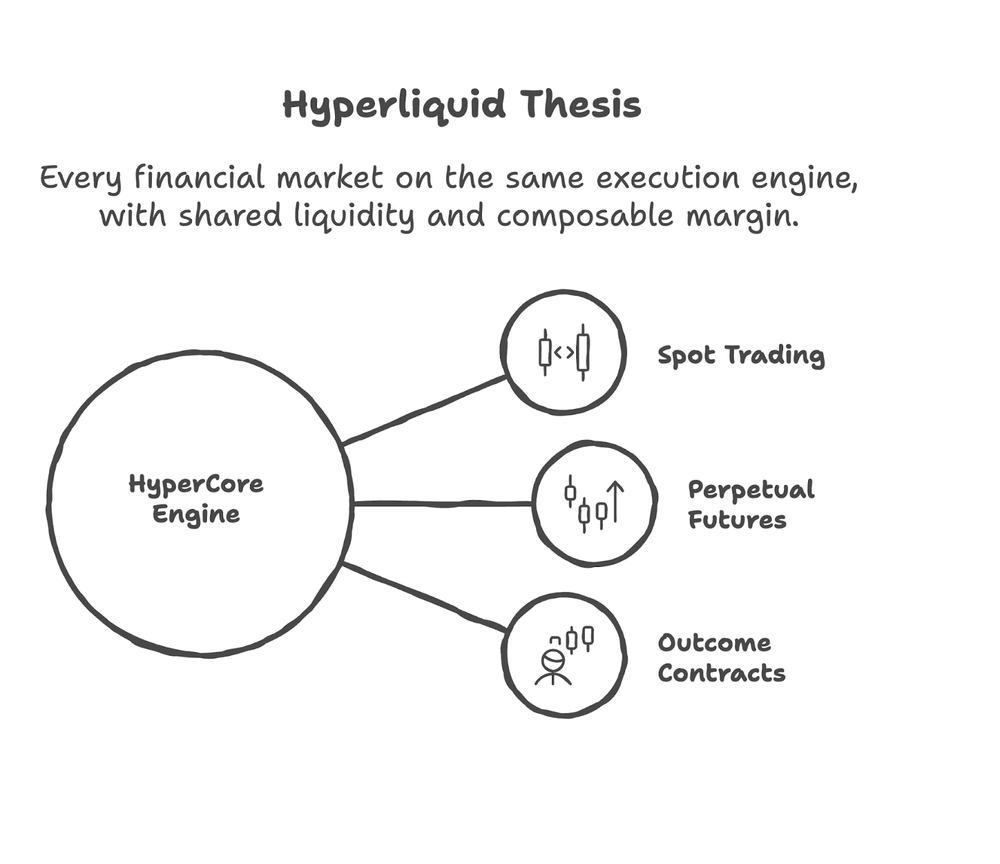
Die Idee ist einfach.
Es entsteht eine einheitliche Ausführungsschicht, in der alle Marktarten – Spot, Perpetuals und nun auch Outcome-Kontrakte – auf derselben Infrastruktur laufen, über dieselbe Engine abgerechnet werden und in demselben Handelskonto geführt werden. Noch wichtiger ist, dass jede neue Marktart denselben Liquiditätspool vertieft, anstatt ihn zu fragmentieren.
Genau das ist es, was „Kombinierbarkeit“ hier eigentlich bedeutet.
Betrachten wir ein konkretes Beispiel: Ein Trader hält eine Long-Position in einem ETH-Perpetual-Kontrakt. Er geht davon aus, dass der ETH-Kurs steigen wird, wenn die Fed die Zinsen senkt, möchte sich aber absichern, falls dies nicht geschieht.
An jeder anderen Stelle müsste der Händler zwei separate Positionen aufzwei verschiedenen Plattformen eingehen, wobei jede über einen eigenen Sicherheitenpool verfügt.
Bei „ Hyperliquid “ befinden sich der Basiswert und der Terminkontrakt auf demselben Konto.
Darüber hinaus bietet diese Kombinierbarkeit sowohl für Bauherren als auch für Entwickler Vorteile:
Ein im Kassamarkt tätiger Market Maker kann seine Infrastruktur ohne eine neue Integration auf Terminmärkte ausweiten.
Entwickler, die sich „ Hyperliquid “ ansehen, erhalten unbegrenzten Gestaltungsspielraum, für den früher mehrere Infrastrukturen auf institutionellem Niveau sowie ein hoher Koordinationsaufwand erforderlich waren, damit das Ganze funktionierte.
Nun, das ist kein neues Experiment von „ Hyperliquid “. Sie haben schon die ganze Zeit dasselbe Ziel verfolgt.
Hyperliquid hat sich hinsichtlich seiner langfristigen Vision sehr deutlich geäußert.
Die Blockchain als Dreh- und Angelpunkt aller Finanzgeschäfte: Eine einzige Blockchain, die in der Lage ist, alle Finanzmärkte auf einer einzigen Ausführungsschicht zu vereinen.
Nun ist die Kombinierbarkeit aber nur so nützlich wie die Entwickler, die daran innovativ arbeiten. Lassen Sie uns unter Hyperliquid etwas praktischer über Builder und Operatoren nachdenken.
Was sich durch HIP-4 für Entwickler, Liquiditätsanbieter und Market Maker ändert, am Hyperliquid
HIP-4 wirkt sich nicht auf alle Teilnehmer von „ Hyperliquid “ gleichermaßen aus. Betrachten wir das Ganze einmal aus einer größeren Perspektive und denken wir über die Auswirkungen auf die zwei bis drei wichtigsten Rollen in der Blockchain nach.
Bauunternehmer
Für Entwickler verwandelt HIP-4 Event-Märkte in einsetzbare Infrastruktur statt in eigenständige Anwendungen. Dies eröffnet Raum für neue Arten von Produkten:
Marktübergreifende Arbitrage-Bots
Schnittstellen für den Event-Handel
Mehrstufige strukturierte Produkte
Produkte für Marktanalysen und Wahrscheinlichkeitsdaten
Frontends für Prognosemärkte
Da die Infrastruktur speziell für diesen Zweck entwickelt wurde und zuverlässig ist, können Entwickler auf der Grundlage von Outcome-Kontrakten eine Vielzahl von Schnittstellen und Markt-Discovery-Ebenen aufbauen.
Liquiditätsanbieter
Für Liquiditätsanbieter und Market Maker bieten die Ergebnismärkte derzeit nur begrenzte Funktionen. Die begrenzte Rendite ist für jeden LP, der seine Gewinne maximieren möchte, ein Hindernis.
Zudem sind Outcome-Märkte als Wahrscheinlichkeitsinstrumente im Vergleich zu Perp-Märkten für LPs passiver, da das Engagement dort kontinuierlich ist und die Finanzierungssätze die Positionsentscheidungen bestimmen, was die Gewinnobergrenze erhöht.
Vielleicht könnte dies im Laufe der Zeit zu einer völlig neuen Liquiditätskategorie auf Hyperliquid führen: Market-Making für Ereigniswahrscheinlichkeiten.
LPs und Market Maker profitieren nicht direkt von HIP-4.
Marktgestalter
Die 1M $HYPE-Beteiligung stellt die Hürde dar. Bei den aktuellen Preisen ist das ein erheblicher Kapitalaufwand, doch durch die Wiederverwendung von Slots verändert sich die Wirtschaftlichkeit pro Einheit erheblich.
Ein einzelner Einsatz, der eine Abfolge von Märkten abdeckt, verteilt diese Kosten über einen längeren Zeitraum.
Dadurch können Betreiber fortlaufende Veranstaltungsmärkte rund um wiederkehrende Veranstaltungen betreiben, wie zum Beispiel:
Veröffentlichungen zu makroökonomischen Daten
Gewinnbekanntgaben
Wahlen oder Abstimmungen über Regierungsfragen
wichtige Produkteinführungen
Daher müssen Marktgestalter sich weitaus mehr Gedanken über die Auslastung der Slots, die Abfolge der Markteinführungen und den richtigen Zeitpunkt für die Markteinführung machen als darüber, ob sie eine Million $HYPE staken sollen.
Wie geht es weiter? Entwickler benötigen gute Werkzeuge und Datenzugriff, um den neuen Gestaltungsspielraum der Ergebnismärkte wirklich nutzen zu können.
Warum Infrastruktur für die Ergebnismärkte wichtig ist
Ergebnismärkte sind ereignisgesteuert.
Eine einfache Feststellung, doch diese architektonische Besonderheit hat direkte Auswirkungen, die in kontinuierlichen Märkten wie dem Spotmarkt oder bei Perpetuals nicht auftreten.
> In einem kontinuierlich gehandelten Markt bedeutet ein versäumtes Update einen leicht veralteten Kurs.
> In einem Outcome-Markt bedeutet ein nicht eingetretenes Ereignis eine fehlerhafte Schnittstelle, eine fehlgeschlagene Absicherung oder eine Position, die nicht korrekt abgewickelt wurde.
Die Kosten eines Infrastrukturausfalls sind asymmetrisch.
Für Entwickler und Händler, die auf diesen Märkten tätig sind, unterstreicht dieses Verhalten die Bedeutung einer zuverlässigen Infrastruktur. Anwendungen benötigen einen konsistenten Zugriff auf:
Echtzeit-Orderbuchdaten
Marktstatus und Metadaten zu Ereignissen
Kontostände und Positionsaktualisierungen
Übermittlung von Transaktionen für Bestellungen und Stornierungen
Da die Outcome-Märkte über das Orderbuch von HyperCore gehandelt werden, erfolgen diese Interaktionen über RPC-Endpunkte und APIs, die Marktdaten und Ausführungsschnittstellen bereitstellen.
In der Praxis benötigen Entwickler, die Schnittstellen für den Event-Handel, Analyse-Dashboards oder automatisierte Strategien entwickeln, eine Infrastruktur, die Aktivitätsspitzen zuverlässig bewältigen kann, wenn neue Informationen auf den Markt kommen.
Hier kommen Infrastrukturanbieter wie Quicknode ins Spiel.
Aufbauend auf „ Hyperliquid “ mit Quicknode
Durch die Bereitstellung von verwalteten RPC-Endpunkten für „ Hyperliquid “, Datenzugriff und Entwicklertools Quicknode können sich Teams ganz auf die Entwicklung von Produkten und Lösungen konzentrieren.
QuicknodeDie HyperCore-Integration, die sich derzeit in der öffentlichen Beta-Phase befindet, verspricht folgende „Superkräfte“ für die Infrastruktur:
Streams Unterstützung für Hypercore-Datensätze, die eine gefilterte, Push-basierte Bereitstellung von „ Hyperliquid “-Daten ermöglicht
gRPC APIs konzipiert für Datenpipelines mit hohem Datenaufkommen und geringer Latenz
JSON-RPC- und WebSocket-bezogene Methoden zur Gewährleistung der Kompatibilität mit bestehenden Arbeitsabläufen
💡Aktuelle Preise anzeigen: https://www.quicknode.com/api-credits/hyperliquid
Weitere Ressourcen von „ Quicknode “ für Entwickler von „ Hyperliquid “:
Entwickeln Sie einen „Whale Alert“-Bot für „ Hyperliquid “ in Echtzeit
Vergleich der sechs führenden RPC-Anbieter für HyperCore und HyperEVM auf Hyperliquid
SDKs und Tools
Hyperliquid Python- SDK – auch auf PyPI
Hyperliquid API-Beispiele – Beispiele zum Kopieren und Ausführen in Python, TypeScript, Rust und Go
Hyperliquid SDK Beispiele – fortgeschrittene Anwendungsmuster von „ SDK “
HyperCore CLI – HyperCore-Daten über das Terminal streamen und nachladen
hyperliquidapi.com – Zero-Custody- Hyperliquid -Handels-API
Bleiben Sie auf dem Laufenden – abonnieren Sie unseren Blog, um die neuesten Informationen zur Blockchain-Infrastruktur zu erhalten.
Für Teams, die auf HIP-4 aufbauen, entscheidet die Infrastrukturebene darüber, ob ein Produkt im entscheidenden Moment funktioniert oder nicht.
Wie geht es weiter mit „ Hyperliquid “?
Die Handelsplattform auf HyperCore wurde gerade erweitert: HIP-4 ist nun unter testnet verfügbar. Mit Ergebniskontrakten bietet Hyperliquid nun die Preisbildung für Ereignisse an.
Diese Entwicklung erweitert den Gestaltungsspielraum für Bauunternehmer und Marktteilnehmer.
Entwickler können Märkte für wiederkehrende Ereignisse einrichten, Liquiditätsanbieter können neben traditionellen Märkten auch Wahrscheinlichkeitsinstrumente notieren, und Händler können ihre Einschätzungen nicht nur zu Kursen, sondern auch zu Ergebnissen äußern.
Als Nächstes stehen die Einführung neuer Märkte, die Weiterentwicklung der Tools und Entwicklerressourcen sowie natürlich das ständige Bestreben von Hyperliquid im Vordergrund, das Spektrum der Märkte zu erweitern, die innerhalb derselben Handelsinfrastruktur betrieben werden können.
Häufig gestellte Fragen (FAQs)
Ist HIP-4 lediglich ein Prognosemarkt auf Hyperliquid?
Nicht ganz. Prognosemärkte sind eine Anwendungsform von Ergebnisverträgen.
Ergebniskontrakte sind die zugrunde liegenden Finanzprimitive, d. h. binäre Instrumente, deren Wert je nach Ausgang eines Ereignisses auf 0 oder 1 festgelegt wird. Prognosemärkte nutzen diese Primitive lediglich, um die Wahrscheinlichkeit zukünftiger Ereignisse zu bewerten.
Auf Hyperliquid können Ergebnisverträge über die traditionellen Anwendungsfälle von Prognosen hinaus viele Arten von ereignisbasierten Märkten unterstützen.
Ist HIP-4 bereits in Betrieb?
Seit März 2026 ist der HIP-4-Outcome-Handel auf Hyperliquid testnet live. Die Einführung von Mainnet erfolgt in zwei Phasen: zunächst kuratierte kanonische Märkte, anschließend die berechtigungsfreie Bereitstellung von Builder-Anwendungen. Ein Termin für mainnet wurde noch nicht bestätigt.
Welcher ist der beste RPC-Anbieter für „ Hyperliquid “ im Jahr 2026?
Quicknode bietet die umfassendste Lösung mit vollständiger HyperCore- und HyperEVM-Unterstützung, „ gRPC “-Streaming und der breitesten Protokollabdeckung. Welcher Anbieter am besten geeignet ist, hängt letztendlich von Ihren spezifischen Anforderungen ab – Hochfrequenzhandel, Kostenoptimierung oder Multi-Chain-Infrastruktur.
Kann ich problemlos zwischen den RPC-Anbietern „ Hyperliquid “ wechseln?
Ja, der Anbieterwechsel ist unkompliziert, da die meisten Anbieter Standard-JSON-RPC- und WebSocket-Schnittstellen verwenden. In der Regel müssen Sie lediglich die URL „ endpoint “ anpassen.
Wenn Sie jedoch Funktionen auf der Grundlage anbieterspezifischer Tools wie dem Analyse-Dashboard von Quicknode oder benutzerdefinierten APIs entwickelt haben, müssen Sie diese Integrationen möglicherweise anpassen. Die zentralen Blockchain-Interaktionen bleiben jedoch anbieterübergreifend kompatibel.
Über Quicknode
Quicknode wurde 2017 gegründet und stellt Entwicklern und Unternehmen eine Blockchain-Infrastruktur auf institutionellem Niveau zur Verfügung. Dank einer Verfügbarkeit von 99,99 % und der Unterstützung von mehr als 77 Blockchains können Teams On-Chain-Anwendungen ohne Kompromisse entwickeln und skalieren.
Bleiben Sie auf dem Laufenden
Die neuesten Erkenntnisse aus der Technik, Produkt-Updates und Neuigkeiten aus der Web3-Welt – direkt in Ihren Posteingang.