予測市場:Hyperliquid のアウトカム契約とPolymarketおよびKalshiの比較
予測市場:Hyperliquid のアウトカム契約とPolymarketおよびKalshiの比較
Hyperliquid はなぜ予測市場に参入したのでしょうか? 決済方法や組み合わせ可能性などの観点から、アウトカム契約、Polymarket、Kalshiを比較してみましょう。
2026年6月11日 — 読了時間9分
かつては、予測市場は簡単に分類できたものだ。
カルシは規制の対象となっていた一方、ポリマーケットはより暗号資産に特化した存在であり、その他の企業はすべて、その2社の陰で事業を展開していた。
両者には違いはあるものの、どちらも「将来の出来事の発生確率を取引する」という同じ考え方を基に市場を築き上げた。
この地図は2026年に変更されました。
2026年5月、Hyperliquid はHIP-4をリリースし、これによりHyperCore独自のアウトカム契約が追加されました。Kalshiの暗号資産部門責任者が共同執筆したこのプロトコルは、リリース初日に約600万ドルの決済を処理しました。
これには、数え切れないほどの疑問が湧いてきます:
> これらのアウトカム契約は、予測市場のクローンなのでしょうか?
> なぜ、パーペチュアルDEXのトップであるHyperliquid が、突然このような動きに出たのでしょうか?
> PolymarketとKalshiは、Hyperliquid と競合しているのでしょうか?
by 一つずつ答えていきましょう。
まず、予測市場がどのように機能するのか、各プラットフォームにはどのような違いがあるのか、そしてなぜその違いが重要なのかについて見ていきましょう。
予測市場とは何ですか?
予測市場 とは、将来の出来事や結果の発生確率に関する契約を人々が取引する市場のことです。
一般的な市場では、次のような二者択一の問いが投げかけられます。「連邦準備制度理事会(FRB)は9月に利下げを行うだろうか?」
あとは単純な価格形成のプロセスです。人々は、その出来事が終了し、市場が落ち着くまで、自身の予測に基づいて契約を売買します。
以下に簡単な概要を示します:
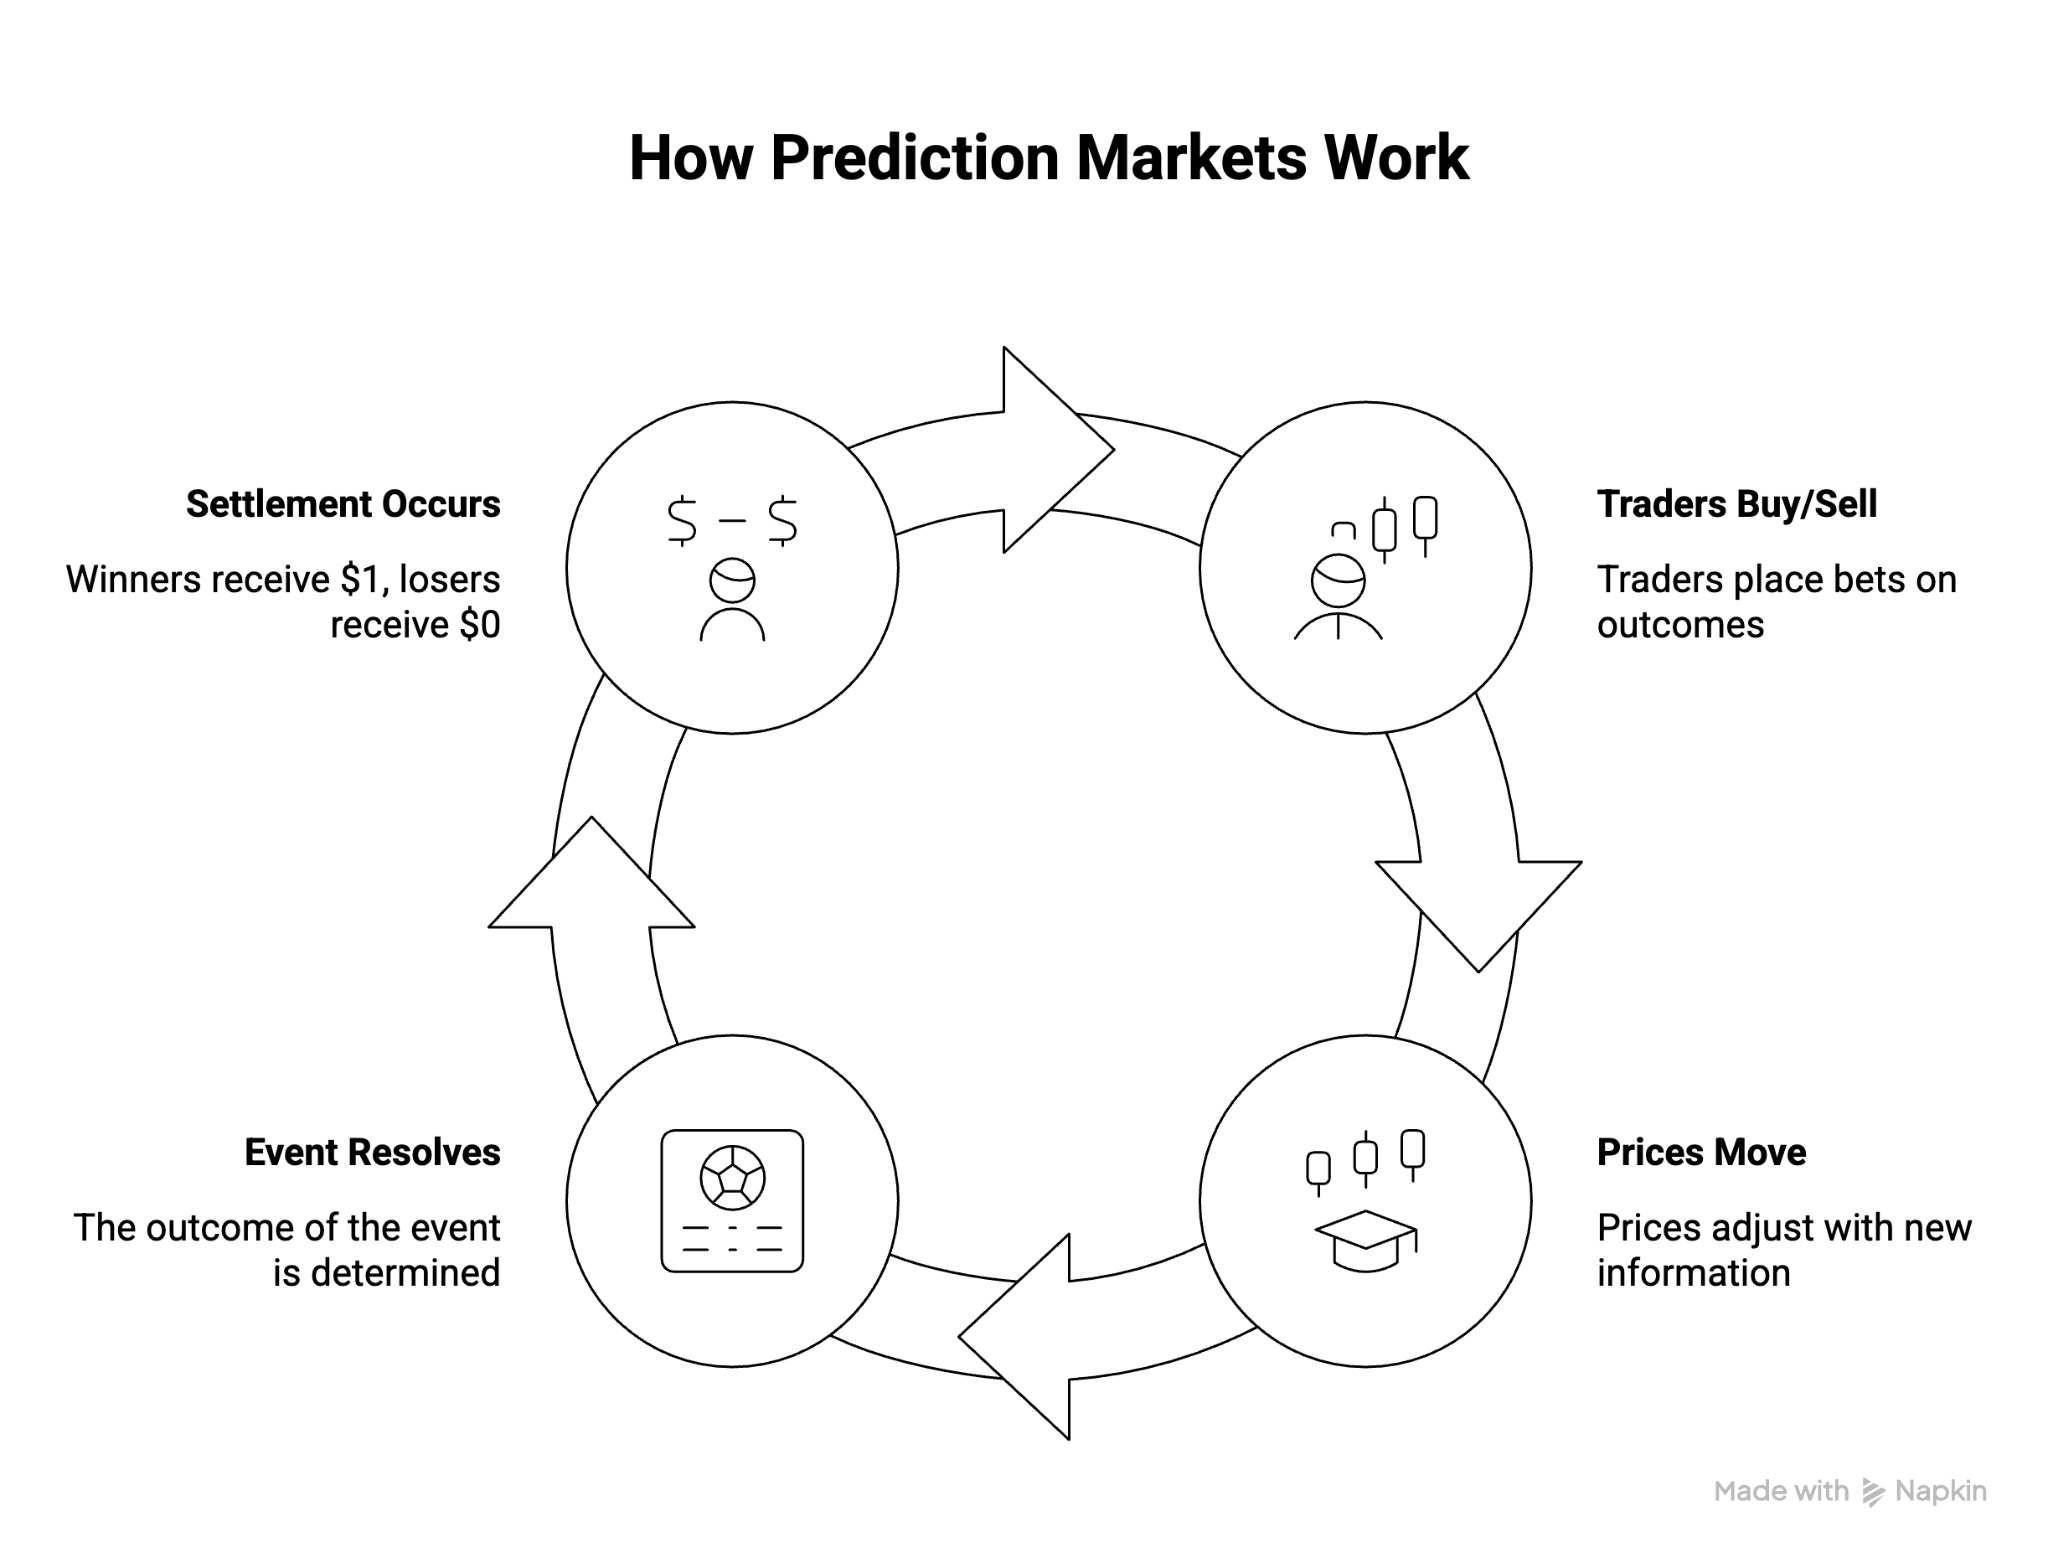
こうしたシンプルな予測および決済の仕組みこそが、2025年に予測市場の取引高を635億ドルにまで押し上げた基盤となった。
では、PolymarketやKalshiが市場をリードしている中で、最大の永久型DEXであるHyperliquid は、なぜ予測市場の構築に価値があると判断したのでしょうか?
さあ、学びましょう。
予測市場の構築に関する現在の取り組み
一見すると、すべての予測市場は同じように見えます。トレーダーは将来の結果に賭け、新しい情報が入るにつれて価格が変動し、最終的には契約が決済されます。
表面的には、そうですね。
しかし、その仕組みの内部を見ると、各プラットフォームはそれぞれ異なります。参加できるのは誰か、市場はどのように決済されるか、流動性はどこで形成されるか、そして開発者 がその上にどのようなものを構築できるか、といった点です。
Hyperliquid がHIP-4や成果連動型契約においてどのような取り組みを行っているかを理解するには、現在の業界をリードする企業であるPolymarketと Kalshiから検討を始めるのが良いでしょう。
Polymarketの仕組み
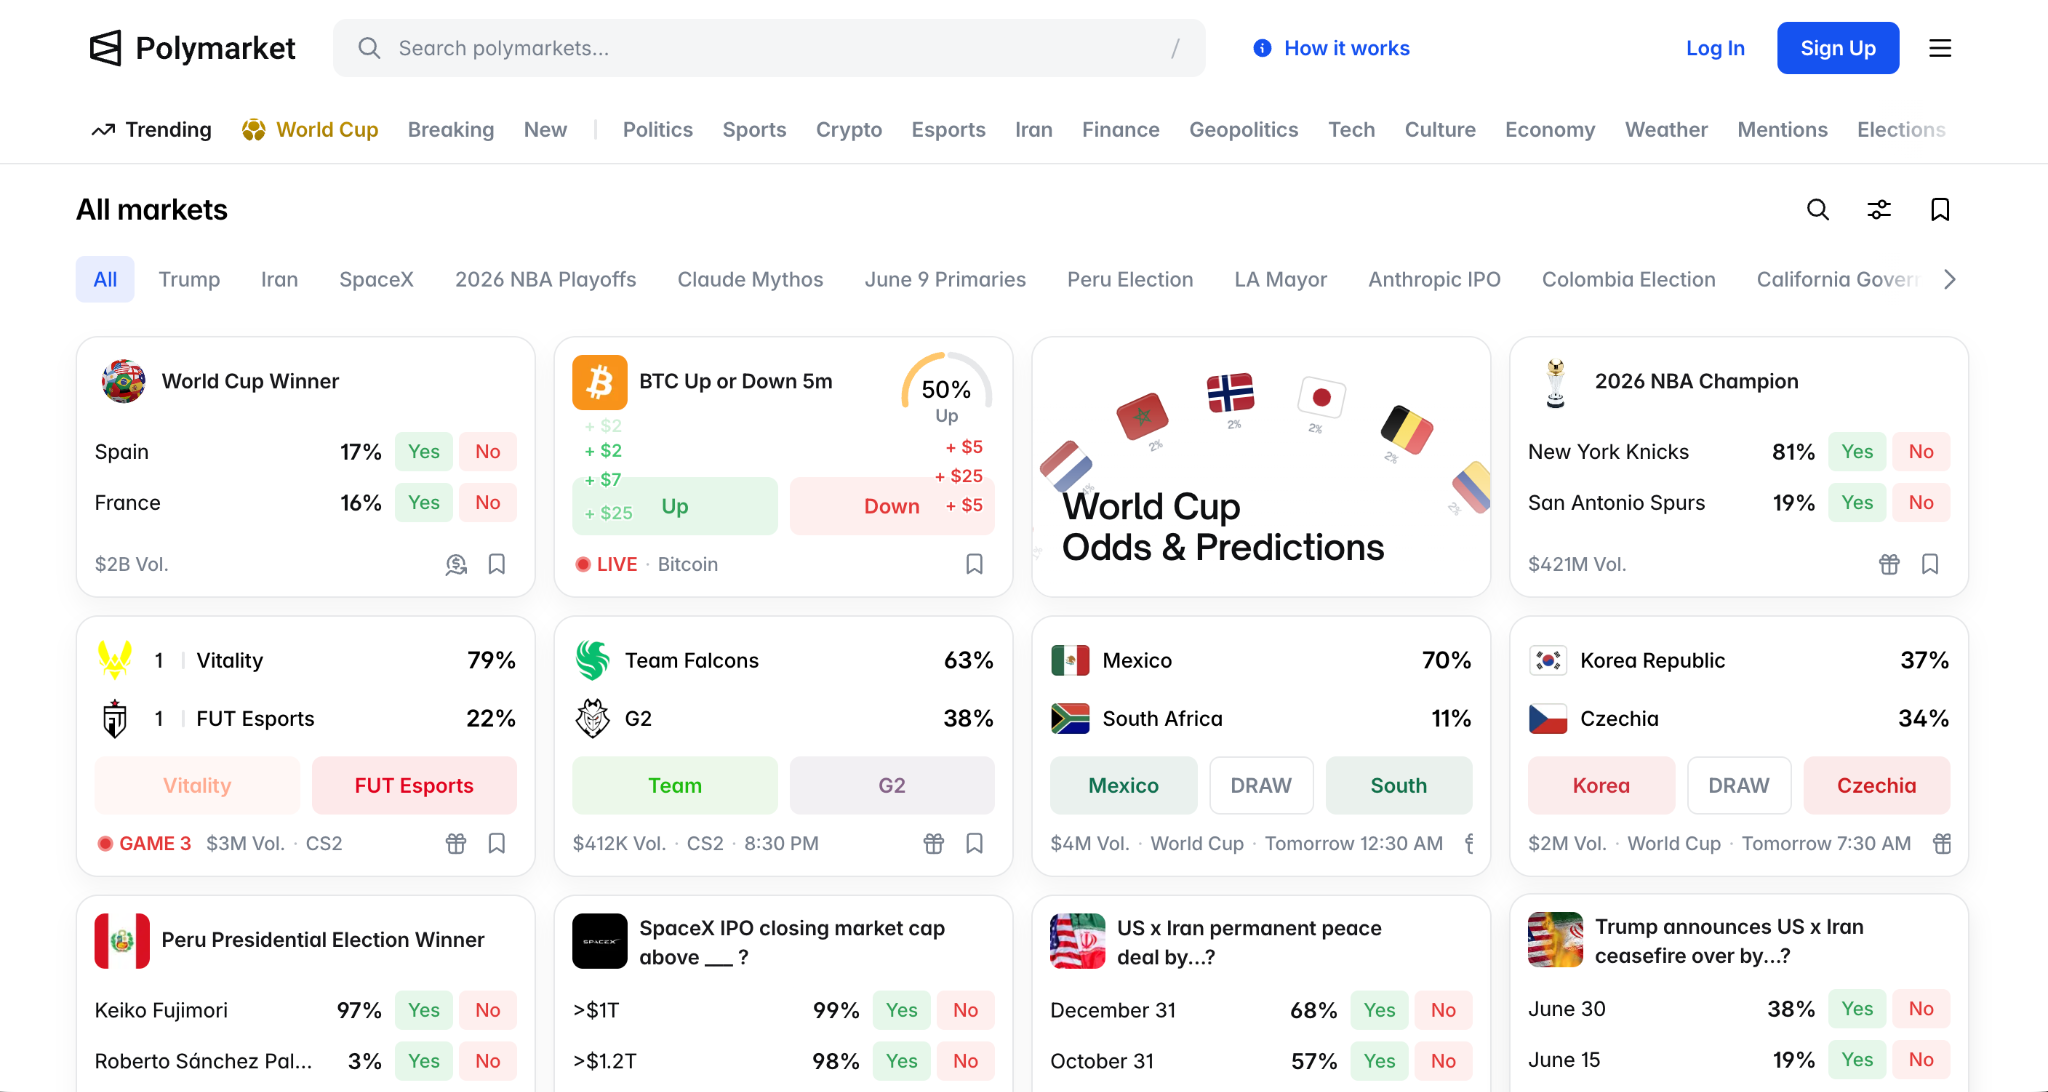
Polymarket 予測市場を情報市場として構築した。
PolymarketはPolygon 上で稼働しており、USDCを担保として使用し、オプティミスティック・オラクルであるUMAを通じて市場の決済を行っています。UMAを利用することで、結果が確定する前に異議を申し立てることが可能です。世界中のほとんどのユーザー は、KYCや証券口座なしで取引を行うことができます。これが、2026年4月に取引高が90億ドルに達した大きな理由です。
ポリマーケットの製品は、その多様な市場ラインナップそのものです。
政治がそのきっかけとなった分野でしたが、その後、世界的なスポーツ、地政学、経済上の節目、そしてマクロ的な出来事へと自然に広がっていきました。
その代償として、情報市場には何が真実かを判断する手段が必要となる。
Polymarketは、UMAの楽観的オラクルを通じて市場の決済を行っています。これにより、異議申し立て期間が設けられ、結果が不明確な場合には、時折論争が生じることがあります。
Kalshiの仕組み
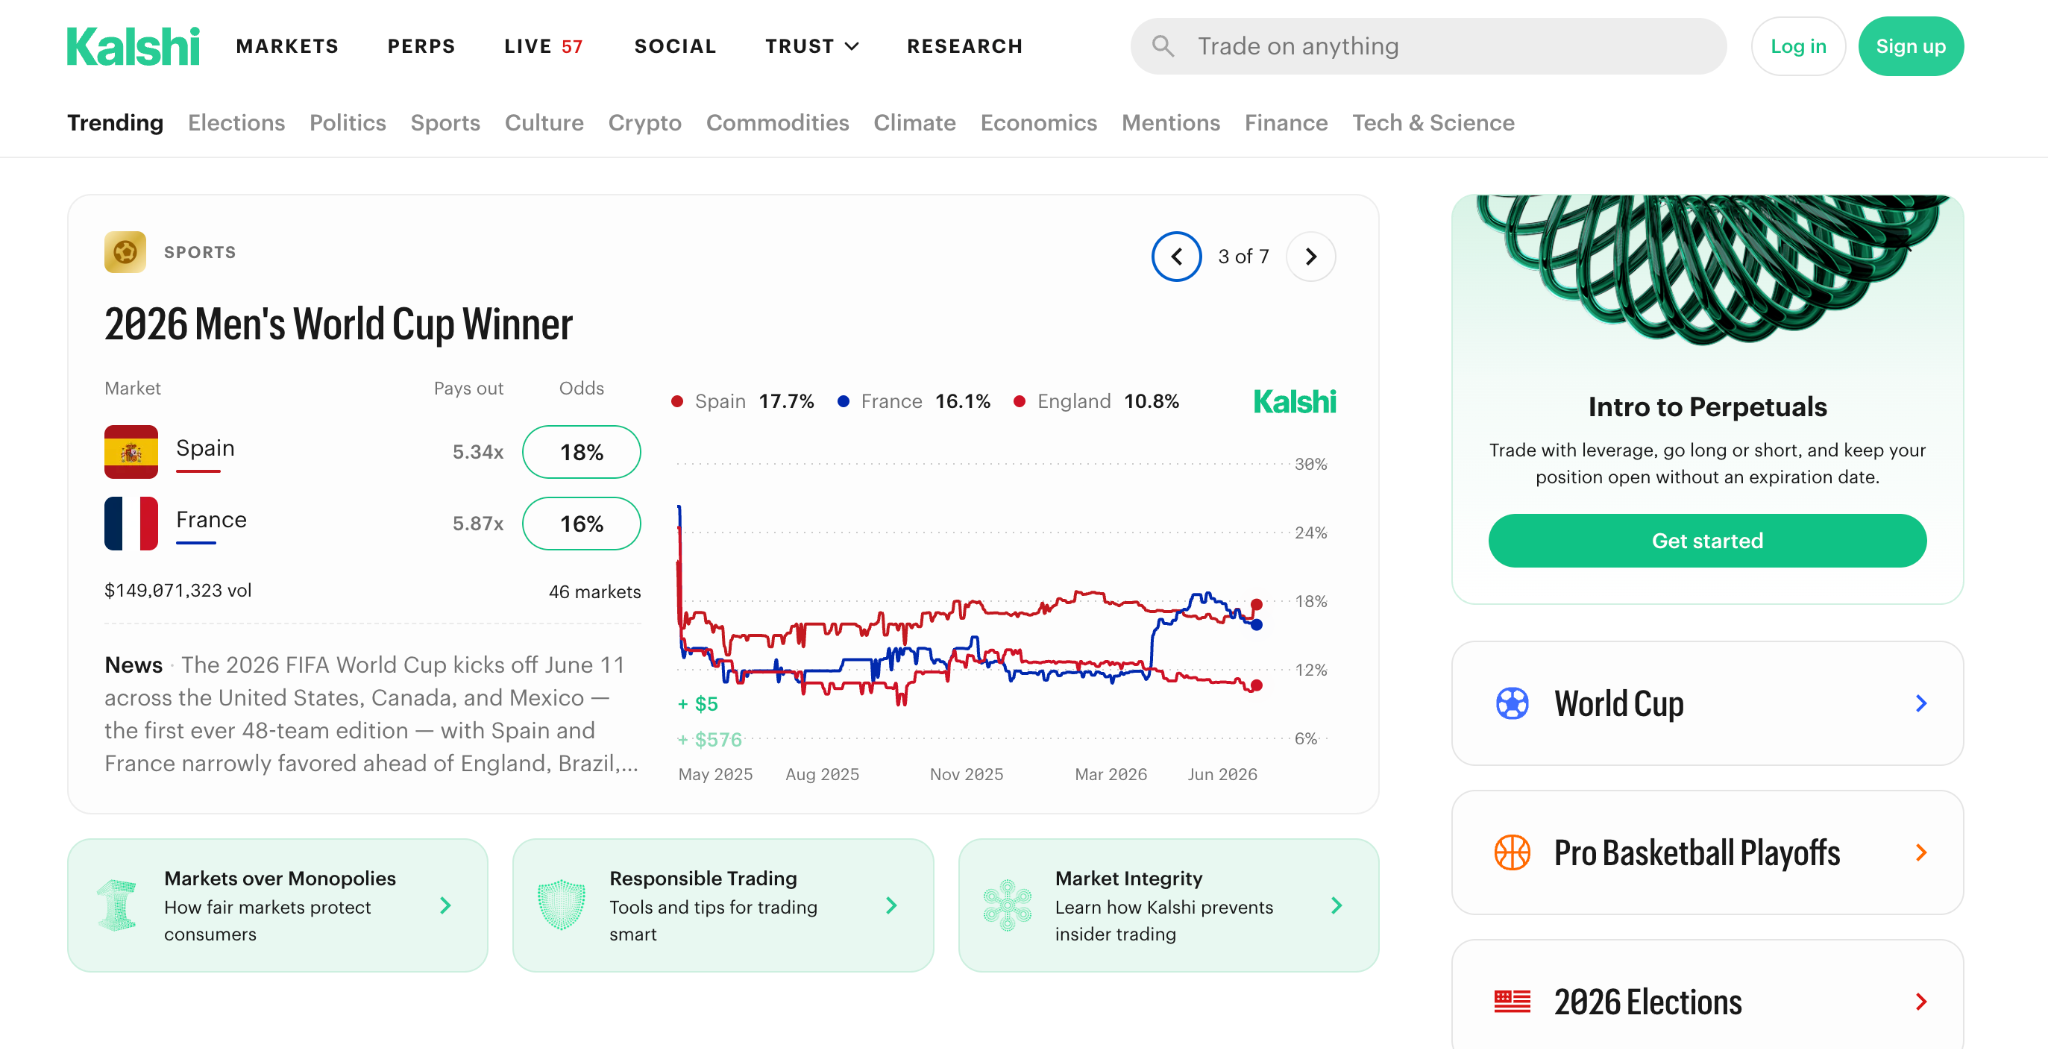
Kalshi は、米国の金融規制の枠組みの中で、規制されたイベント市場を構築した。
CFTCの規制を受ける取引所として、Kalshiは使い慣れたインターフェース、法定通貨での入金、そして伝統的な金融業界と同等のコンプライアンス基準を備えたイベント契約を提供していますアプリ 。
中央委員会がその市場を決定し、その情報はRobinhood を通じてユーザー に送信されます。
カルシは、アクセスしやすく、参加しやすいです。
ユーザー 参加するのに、ウォレットやステーブルコイン、あるいはオラクルに関する知識は必要ありません。このプラットフォームは、政治やマクロ経済の出来事から始まり、スポーツ分野へと拡大し、現在ではその収益の大部分を取引 が占めています。
カルシの限界は、規制に重点を置いている点に起因している。
新しい市場はどれも規制上の障壁を乗り越えなければならず、ユーザー は、組み合わせ可能なオンチェーン インフラストラクチャではなく、閉じたシステム内で取引を行っています。
また、市場の決済や紛争解決の方法を中央委員会が決定するため、透明性も低くなります。
大局的に見れば、ポリマーケットは、人々が情報に基づいて取引を行うことを証明した。カルシは、人々が規制された枠組みの中でそれを行うことを証明した。
Hyperliquid どちらの問題も解決する必要はなかった。すでにトレーダーや流動性があり、暗号資産業界でも有数の流動性を誇るデリバティブ取引市場の一つだったからだ。
では、Hyperliquid は成果契約の策定にどのように取り組んだのでしょうか?
Hyperliquid の成果連動型契約について
Hyperliquid 独立した予測市場を構築しなかった。
HIP-4は、HyperCore内にアウトカム契約をネイティブの金融商品として追加しました。これは、同社の永久先物市場を稼働させているのと同じエンジンです。
アウトカム契約は、ユーザー にとって、取引 の永久先物、担保管理、および方向性のあるポジションの取り方といった既存の手段に、さらに一つ加わったものとなった。
例えば、BTCをロングポジションで保有しているトレーダーは、同じ口座で同じ担保を使って、BTCの年末価格に賭けることもできます。
PolymarketとKalshiではこれができません。
それぞれが独立した取引の場となっています。予測市場のポジションは、トレーダーのポートフォリオの他の部分とは切り離されています。
それでは、それぞれの部分をより詳しく見ていきましょう。
「Hyperliquid 」の成果連動型契約とは何か、その仕組みはどのようなものか
成果連動型契約 は、特定の事象に連動するバイナリー商品である。
各契約は、記載された結果が発生するか否かによって、0 または 1 のいずれかで決着します。
ある契約で、「連邦準備制度理事会(FRB)は9月に政策金利を据え置くか?」と問われたとします。答えが「はい」の場合、「はい」を選択した側は1の支払いを受け、「いいえ」を選択した側は0で決済されます。
HIP-4では、YESとNOの注文帳が統合された単一の注文帳が使用されます。価格PでYESを購入することは、1-PでNOを売却することと同じであるため、両サイドは1つの流動性プールを共有します。
HIP-4および成果連動型契約について詳しくはこちら こちら
Hyperliquid がデリバティブモデルを選んだ理由
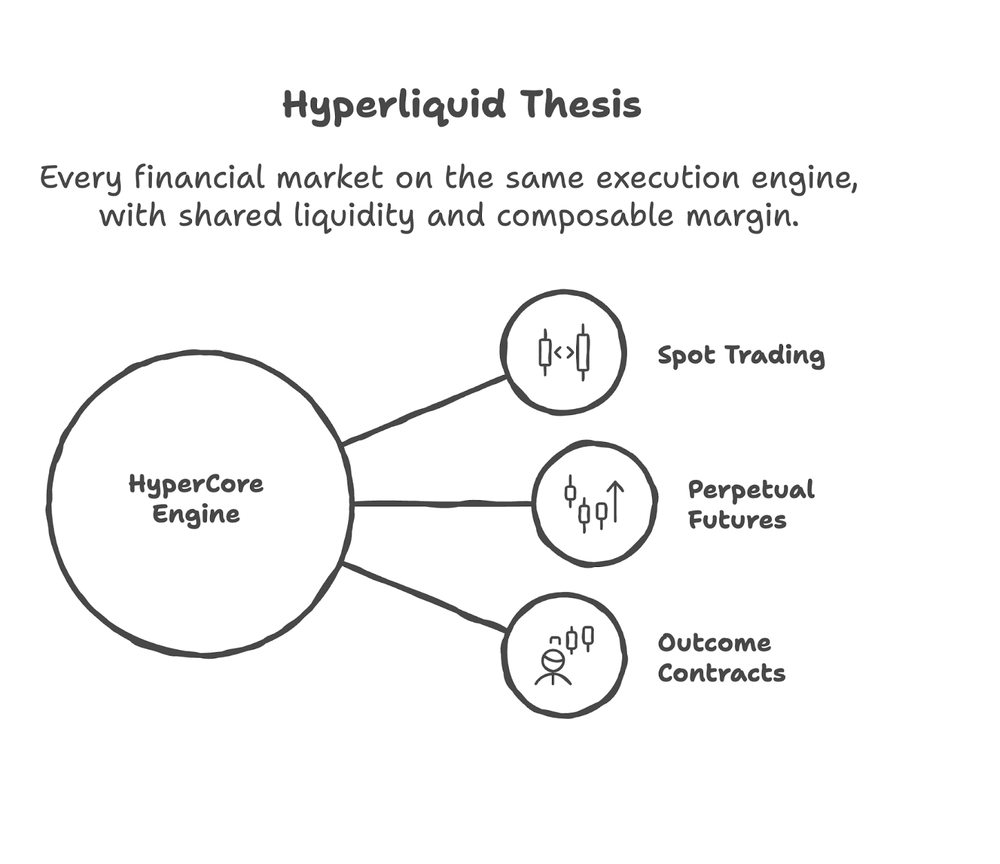
Hyperliquid すでに、トレーダーや流動性、そして1つの取引 エンジン上で数十億ドル規模の取引高を処理する取引所が揃っていた。
HyperCore内で成果連動型契約を構築したことで、ユーザー は、予測取引を行うために資産を移行したり、新しい口座を開設したり、新しいインターフェースを習得したりする必要がなくなりました。
パーペチュアル・ポジションの担保として用いられているものと同じ担保が、アウトカム・コントラクトの担保としても活用でき、また、同じマッチング・エンジンでそれらの価格算定を行うことも可能です。
開発者 がHIP-4を重視すべき理由
HIP-4と成果連動型契約により、Hyperliquid は予測市場という枠を超えています。
開発者 outcomeMeta を使って新しいアウトカムを確認したり、validatorL1Votes でバリデーターの投票状況を追跡したり、settledOutcome で決済の進捗を確認したりできます。
これにより、開発者 は、予測市場のポジションと永久先物エクスポージャーが証拠金を共有する商品、例えば取引 ボット、マクロ・ヘッジ、イベントドリブン戦略などを構築できるようになります。現在、こうした複合商品はHyperliquid でのみ利用可能です。
Hyperliquidの考えは、イベント契約は取引 のインフラストラクチャ内に組み込まれるべきだというものだ。HIP-4は、開発者 にそれを検証するための構成要素を提供する。
Hyperliquid の製品、アプローチ、そして可能性について解説したところで、次に、主要な2つのプラットフォームと比較してみましょう。
Hyperliquid 、Polymarket、Kalshiの主な違い
Hyperliquid、Polymarket、Kalshiはいずれも、ユーザー が将来の結果を取引できるようにしています。しかし、類似点はほぼそれだけです。
その根底では、信頼、決済、担保、アクセス、そして予測市場がどのようなものになるべきかについて、それぞれ異なる選択がなされている。
以下の表は、それらの違いをまとめたものです。
中核となるアイデンティティ | 取引 インフラ | 情報市場 | 規制対象のイベント取引所 |
ブロックチェーン |
もちろん、あらゆる面で優れているという単一のアプローチなど存在しない。
それぞれが、同じ問い――「予測市場は何を最適化すべきか」――に対して異なる答えを出している。
その答えが、このカテゴリーの今後の方向性を決定づけることになるでしょう。
では、予測市場は今後どのような展開を見せるのでしょうか?
予測市場の未来
予測市場は、情報インフラとして成熟しつつある。そして、唯一の勝者は現れないかもしれない。
特定のニッチな地政学的出来事について市場がどう見ているかを知りたい人は、Polymarketを利用し続けるのがよいかもしれません。規制の整った環境を必要とするトレーダーは、Kalshiを好むかもしれません。すでに取引所でリスク管理を行っているアクティブなトレーダーにとっては、Hyperliquid のアプローチの方がより自然だと感じるかもしれません。
より重要な点は、予測市場がもはや独自のカテゴリーにとどまらず、その枠を超えて拡大しつつあるということだ。
勝者となるのは、人々がすでに信頼し、利用しているシステムにこうした機能を組み込むプラットフォームだ。
FAQ:よくある質問
Hyperliquid の成果契約は、予測市場と言えるのでしょうか?
はい。アウトカム契約は将来の出来事に連動するバイナリー商品であり、規定された結果が発生したかどうかに基づいて決済が行われます。違いは、その提供方法にあります。Hyperliquid は、独立した予測プラットフォームではなく、既存のデリバティブ取引所にこの仕組みを組み込んでいます。
Hyperliquid の成果連動型契約は、Polymarketとどのように異なるのでしょうか?
Polymarketは、予測市場を情報市場として扱っています。Hyperliquid は、イベント契約を、永久先物に次ぐもう一つの取引 の金融商品として扱っています。
主な構造上の違いは以下の通りです:
構成可能性:HIP-4ではマージンの共有が可能ですが、Polymarketでは不可能です。
オーダーブックの設計:HIP-4は「YES」と「NO」を統合した単一のオーダーブックを採用しているのに対し、Polymarketはトークンごとに個別のオーダーブックを採用している。
解像度モデル。
Hyperliquid の成果連動型契約は、Kalshiとどのように異なるのでしょうか?
Kalshiは、CFTCの規制を受けるイベント取引所であり、法定通貨との連携機能と一般ユーザーへのアクセスを備えています。Hyperliquid は暗号資産ネイティブであり、コンポーザビリティと取引 の効率性を重視して構築されています。一方は規制上の確実性を最優先し、もう一方は資本効率と、より広範な取引 のワークフローとの適合性を最優先しています。
Hyperliquid はなぜHIP-4を打ち上げたのでしょうか?
HIP-4は、予測市場が独立したプラットフォームである必要はないというHyperliquid の見解を反映しています。イベント契約は、同じ取引 環境内で、現物取引やデリバティブ商品と並んで提供されることができます。
Hyperliquid の成果報酬型契約は、どのように決済されるのでしょうか?
マーケットは、指定された結果が発生したかどうかに応じて、0 または 1 で決済されます。決済ルールはマーケット作成時に設定され、Hyperliquid のバリデーターは、プロトコルのネイティブプロセスを通じて決済に参加します。
予測市場は合法なのでしょうか?
管轄区域やプラットフォームによって異なります。Kalshiは、米国においてCFTCの監督下で運営されています。PolymarketやHyperliquid のような暗号資産ネイティブのプラットフォームは、ユーザー が所在する地域によって異なる規制の対象となります。
どの予測市場プラットフォームが最も正確なのでしょうか?
入手可能なデータに基づき、カルシ。
2清25年のヴァンダービルト大学の調査によると、2024年の米国大統領選挙において、Kalshiの予測精度は78%であったのに対し、Polymarketは67%だった。この差は、Kalshiが採用している中央清算ボードとポジションサイズの上限により、大口トレーダーが価格を動かすことができる幅が制限されていることを反映している。
HIP-4は登場して間もないため、精度を比較できるデータがありません。
Hyperliquid を基に、以下の方法でQuicknode
QuicknodeHyperliquid のマネージドRPCエンドポイント、データアクセス、および開発者向けツールを提供しているため、チーム は自社製品の開発に専念できます。
Quicknode現在パブリックベータ版として提供されているHyperCoreの統合機能には、以下のものが含まれます:
Streamsサポート Hypercoreデータセット向けに、Hyperliquid データのフィルタリングおよびプッシュ型配信を可能にします
gRPC API 大容量かつ低遅延のデータパイプライン向けに設計されたAPI
既存のワークフローとの互換性を確保するための、JSON-RPC および WebSocket 関連のメソッド
現在の価格を確認する: https://www.quicknode.com/api-credits/hyperliquid
『Hyperliquid 』開発者のための、Quicknode に関するその他のリソース:
SDKおよびツール
Hyperliquid PythonSDK — こちらも参照 PyPIでも公開中
Hyperliquid API のサンプル — Python、TypeScript、Rust、Goでサンプルをクローンして実行
Hyperliquid SDK 例 —SDK の高度な活用例
HyperCore CLI — ターミナルからHyperCoreデータのストリーム送信およびバックフィル
hyperliquidapi.com — ゼロカストディ型Hyperliquid 取引 API
HIP-4を基盤とするチーム において、インフラストラクチャの有無こそが、重要な場面で機能する製品とそうでない製品との違いを決定づけるのです。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、75以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。