Alternative Stablecoins: Warum über USDC und USDT hinausdenken?
Alternative Stablecoins: Warum über USDC und USDT hinausdenken?
Entdecken Sie fünf Kategorien von Stablecoins jenseits von USDC und USDT. Erfahren Sie, warum es sie gibt, wie sie funktionieren und wann die Entwicklung eines Stablecoins sinnvoll ist.
1. Oktober 2026 – 12 Minuten Lesezeit
USDT und USDC machen im September 2026 etwa 85 % des 300-Milliarden-Dollar -Stablecoin -Marktes aus. Dennoch scheinen immer wieder neue Stablecoins – oder digitale Dollar – auf den Markt zu kommen.
PayPal vertreibt PYUSD. Ripple gibt RLUSD heraus. Ethena und Aave betreiben jeweils ihre eigenen.
Warum sollte man alternative Stablecoins schaffen, wenn USDT und USDC doch bereits funktionieren?
Denn heute geht die Rolle von Stablecoins über die bloße Aufrechterhaltung eines Wertes von 1 Dollar hinaus.
In diesem Beitrag wird untersucht, warum es alternative Stablecoins gibt, welchen Mehrwert sie bieten und ob es sich lohnt, einen solchen von Grund auf neu zu entwickeln, oder ob die Integration von USDC/USDT die richtige Entscheidung ist.
Wie USDT und USDC zu den Standard-Stablecoins wurden
USDT und USDC haben das Versprechen der Stablecoins eingelöst: 1 US-Dollar an Wert über Krypto- und DeFi-Märkte sowie Blockchains hinweg und zu und von traditionellen Märkten zu transferieren.
Sie haben sich so durchgesetzt wie Zahlungsnetzwerke: indem sie überall akzeptiert wurden, was einen Wachstums- und Kundenbindungs-Teufelskreis in Gang gesetzt hat.
Liquidität, Vertrieb und Netzwerkeffekte
USDT und USDC haben einen Vorsprung bei der Infrastruktur: Je mehr Orte sie abdecken, desto nützlicher und liquider werden sie.
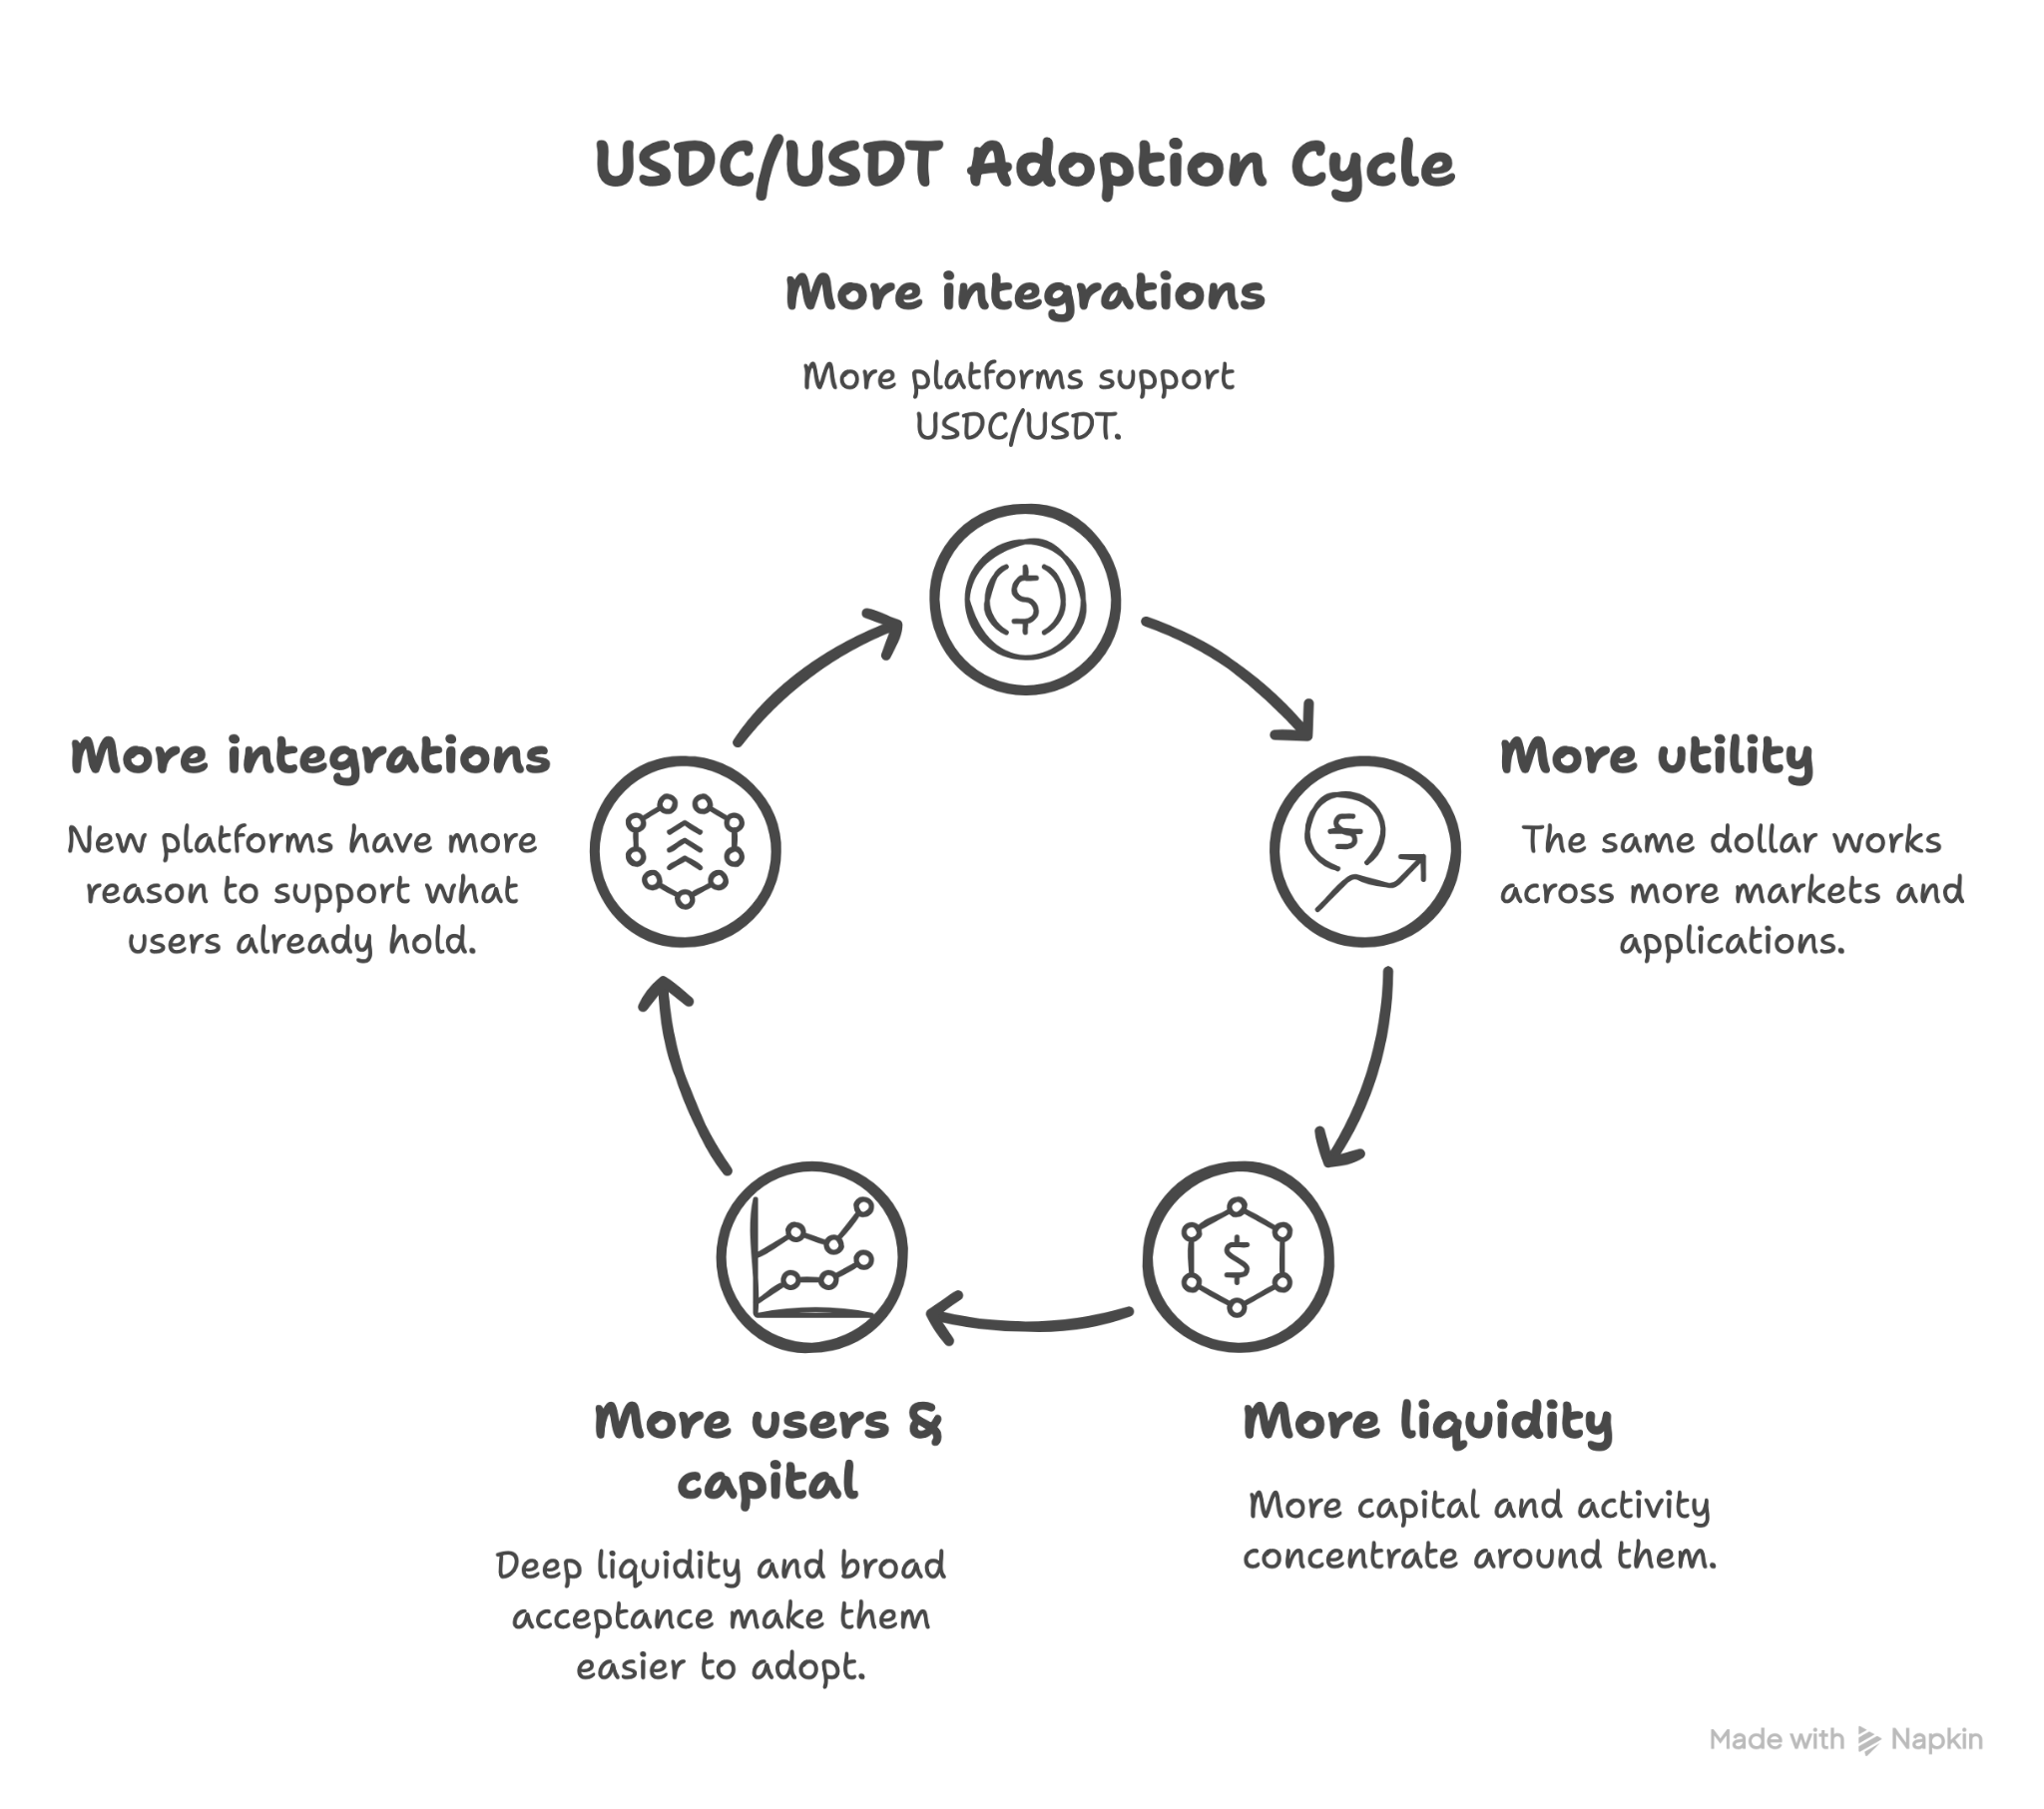
Für eine neue Stablecoin bedeutet der Einstieg in diesen Kreislauf, die Liquidität, die Integrationen und den Vertrieb, über die USDT und USDC bereits verfügen, selbst aufzubauen.
Empfohlene Lektüre: Ein detaillierter Einblick darin, wie sich der USDC zur nativen Währung des Internets entwickelt.
Abgesehen von all dieser mühsamen Vorarbeit – warum sollte jemand noch eine weitere Stablecoin entwickeln?
Wenn USDC und USDT bereits funktionieren, warum dann noch eine weitere Stablecoin schaffen?
Denn 1 Dollar ist nur ein Teil des Stablecoin-Mechanismus.
Stablecoins bestimmen außerdem:
Wer erhält die Erträge: Fließen die Reserve- oder Sicherheitenerträge an den Emittenten, den Inhaber oder das Protokoll?
Wer ist für die Verteilung zuständig: Wer kontrolliert den Zugriff auf die Wallets, Händler, Börsen und Nutzer?
Wer ist der Emittent: Welches Unternehmen, welche Bank oder welches Protokoll steht hinter dem Geld?
Was stellt es dar: Einen Dollar, einen Euro oder eine andere Währung?
Wodurch wird es gedeckt: Bargeld, Staatsanleihen, Krypto-Sicherheiten oder eine Handelsstrategie?
USDT und USDC sind die erste Wahl für einen breiten, universellen Einsatz.
Alternative Stablecoins optimieren eine oder mehrere dieser Parameter, um eine bestimmte Aufgabe zu erfüllen.
Wusstest du schon?
So wie alternative Stablecoins für bestimmte Aufgaben optimiert sind, gibt es auch Stablechains: speziell für Stablecoin-Zahlungen entwickelte Blockchains.
Fünf Gründe für die Entwicklung zweckgebundener alternativer Stablecoins
Alternative Art von Stablecoin | Frage, auf die sie eine Antwort gibt |
|---|---|
Ertrag bringend | Kann das Kapital von Stablecoins weiterhin Renditen erzielen? |
Zahlungen und Ausschüttung | Kann Geld Nutzer und Händler effektiver erreichen? |
Institutionelle Abwicklung | Können Stablecoins institutionelle, regulatorische und rechtliche Anforderungen erfüllen? |
Landeswährung oder Nicht-Dollar-Währung | Warum sollte On-Chain-Geld immer in Dollar lauten? |
DeFi-nativ | Können DeFi-Protokolle ihre eigene Geldschicht kontrollieren? |
Diese Kategorien können sich manchmal überschneiden, da ein Stablecoin für mehr als einen Zweck optimiert sein kann.
Dennoch ist es wichtig zu wissen, warum es die einzelnen Arten alternativer Stablecoins gibt.
Gehen wir nun die verschiedenen Kategorien von Stablecoins der Reihe nach durch.
Wusstest du schon?
Es gibt fünf Hauptarten von Stablecoins, die sich ausschließlich nach der Art und Weise unterscheiden, wie sie ihre Preisstabilität gewährleisten.
Renditebringende Stablecoins
Das Halten von USDT oder USDC bedeutet in der Regel, dass der Inhaber keine Erträge aus den zugrunde liegenden Vermögenswerten, wie beispielsweise Schatzwechseln, erhält.
Renditebringende Stablecoins verändern, wer diese Rendite erzielt.
Woher die Rendite kommt
Es gibt zwei gängige Methoden, mit denen Stablecoins Renditen erzielen:
Woher die Rendite stammt, sagt lediglich aus, welche Risiken mit dem Stablecoin verbunden sind. Es sagt jedoch nichts darüber aus, wer sie erhält.
Wer profitiert von den Erträgen der Stablecoins?
Die durch Stablecoins erzielten Erträge können sich in drei Richtungen entwickeln:
Emittent: Die Erträge aus der Reserve werden zu Einnahmen des Emittenten, wie dies auch bei USDC und USDT der Fall ist.
Holder: Der Wert des Tokens steigt oder wird neu kalibriert, wenn Erträge anfallen. USDY beispielsweise gewinnt gegenüber dem Dollar an Wert, da die zugrunde liegenden US-Staatsanleihen Zinsen einbringen.
Separater Rendite-Token: Der Stablecoin bleibt bei 1 US-Dollar, während ein separater Token oder ein separates Produkt die Rendite abbildet.
Sky und Ethena haben es so aufgeteilt.
Ist die Rendite nun ein ausreichender Grund, sich dafür zu entscheiden?
Wo sind renditeträchtige Stablecoins sinnvoll?
Renditebringende Stablecoins sind sinnvoll, wenn Kapital in der Blockchain über längere Zeit ungenutzt bleibt.
Betrachten wir drei Fragen:
Soll das Kapital eher liegen bleiben als fließen? Bei Staatsanleihen und Spareinlagen spielt die Rendite eine größere Rolle als bei privaten Geldbeuteln.
Lohnt sich die Rendite angesichts des zusätzlichen Risikos? Die Rendite von Staatsanleihen und die durch eine Anlagestrategie erzielte Rendite sind zwei völlig unterschiedliche Dinge.
Muss das Kapital liquide bleiben? Sperrfristen, Staking oder separate Rendite-Token können seine Eignung als Zahlungsmittel einschränken.
Für einen Zahlungsausgleich könnten USDC oder USDT geeignet sein. Für 10 Millionen Dollar, die sechs Monate lang in einer On-Chain-Kasse liegen, sind verzinsliche Stablecoins ein Glücksfall.
Sind Sie auf der Suche nach automatisierten Renditen mit Stablecoins?
Hier finden Sie einen Überblick über die besten USDC-Renditeplattformen im Jahr 2026.
Das wirft das gegenteilige Problem auf: Was ist, wenn es in erster Linie darum geht, Geld zu bewegen, anstatt damit Geld zu verdienen?
Zahlungen Stablecoins
Stablecoins für Zahlungen sind auf die Verbreitung optimiert. Im Kern sind alle Stablecoins gleich: eine Bindung an den Dollar, Fiat-Reserven und eine vom Emittenten verwaltete Rücknahme.
Der Vertrieb verändert alles: Das emittierende Unternehmen ist für die Kasse, die Geldbörsen, die Akzeptanz durch Händler, die Auszahlungen, die Karten und die Fiat-Zahlungswege verantwortlich.
PayPals PYUSD ist ein Beispiel dafür. Die Stablecoin lässt sich in PayPal und Venmo integrieren und versorgt so ein bestehendes Zahlungsnetzwerk mit einem eigenen digitalen Dollar.
Wenn der Vertrieb das Produkt ist
PayPal verfügte bereits über 400 Millionen Konten. Mit PYUSD erhielten diese Konten einen Dollar, der innerhalb von PayPal und Venmo verbleibt und aus den Erträgen der PayPal-Reserven finanziert wird.
Durch diese Eigentumsverhältnisse erhält der Emittent mehr Kontrolle über die Abwicklung, die Integrationen und die Reserveökonomie. Der bestehende Kundenstamm kann zudem einen Teil des „Cold-Start“-Problems lösen, mit dem neue Stablecoins konfrontiert sind.
Der Stablecoin wird zu einem Bestandteil eines umfassenderen Zahlungsprodukts. Aber warum selbst entwickeln, anstatt ihn zu integrieren?
Warum eine Stablecoin herausgeben, anstatt bestehende Lösungen zu integrieren?
Die Entscheidung hängt davon ab, ob der Besitz der Geldschicht genügend Wert schafft, um deren Aufrechterhaltung zu rechtfertigen.
USDC/USDT integrieren, wenn | Eine Stablecoin ausgeben, wenn |
|---|---|
Die vorhandene Liquidität ist am wichtigsten | Eine bestehende Verteilung kann für Umlauf sorgen |
Die wirtschaftlichen Aspekte von Stablecoins sind zweitrangig | Die Wirtschaftlichkeit von Reserven spielt bei großem Umfang eine Rolle |
Interoperabilität hat oberste Priorität | Kontrolle über Emissions- und Rückzahlungsangelegenheiten |
Die Stablecoin-Infrastruktur gehört nicht zum Kerngeschäft | Das Token stärkt das Zahlungsprodukt |
Eine Wallet würde niemals einen eigenen Dollar benötigen. Ein Zahlungsnetzwerk hingegen, das Millionen von Nutzern und Händlern über Fiat-Zahlungswege bedient, würde den Nutzen einer alternativen, stabilen Kryptowährung erkennen.
Der Vertrieb über den Einzelhandel funktioniert – aber lassen sich Stablecoins auch mit traditionellen Banken und Finanzinstituten kombinieren?
Institutionelle Stablecoins
Institutionelle Stablecoins versprechen, einen bestimmten Anwendungsfall zu lösen: Geld auf der Blockchain innerhalb regulierter Finanzsysteme nutzbar zu machen. Aber warum?
Warum Institutionen Stablecoins benötigen
Institutionen benötigen selten eine weitere Möglichkeit, 1 Dollar von A nach B zu überweisen.
Doch der derzeitige Weg dieses Geldes ist mit zahlreichen Hindernissen gepflastert: zahlreiche Beteiligte, von denen jeder seine eigenen Regeln hat, Zeitverzögerungen und Kosten.
Stablecoins reduzieren dies praktisch auf Atome, indem sie:
Rund um die Uhr Werte zwischen Börsen, Verwahrstellen und Gegenparteien transferieren, ohne auf Banköffnungszeiten warten zu müssen
Grenzüberschreitende Zahlungen ohne Umleitung über Korrespondenzbanken
Die Abwicklung erfolgt on-chain und programmierbar, sodass tokenisierte Vermögenswerte und Bargeld über denselben Kanal abgewickelt werden
Institutionen können On-Chain-Dollar jedoch nicht allein aufgrund ihrer Geschwindigkeit einführen. Was macht also eine Stablecoin geeignet?
Was Institutionen von Stablecoins erwarten
Institutionen benötigen Klarheit darüber, wer diesen Dollar ausgegeben hat, womit er gedeckt ist, wie er eingelöst werden kann und welche Regeln für ihn gelten. Doch was genau damit jeweils gemeint ist, ist nicht ganz eindeutig.
Anforderung | Fragen, auf die die Institutionen eine Antwort geben müssen |
|---|---|
Emittent | Welche juristische Person gibt den Token aus und ist zur Rücknahme verpflichtet? |
Reserven | Womit ist jeder Dollar gedeckt, und wo werden diese Vermögenswerte verwahrt? |
Erlösung | Können zugelassene Inhaber ihre Token zuverlässig im Verhältnis 1:1 gegen Fiat-Währung einlösen? |
Sorgerecht | Können bestehende institutionelle Verwahrstellen dies unterstützen? |
Einhaltung der Vorschriften | Welche KYC-, AML-, Sanktions- und Transaktionskontrollen gelten? |
Berichterstattung | Wie lassen sich Bestände und Umlauf unabhängig voneinander überprüfen? |
Nicht jeder Stablecoin beantwortet diese Fragen auf dieselbe Weise. Aus diesem Grund ist der Begriff „regulierter Stablecoin“ eine vage Kategorie.
Der RLUSD beantwortet diese Fragen auf der Emittenten-Seite:
Die Standard Custody & Trust Company, eine in New York eingetragene Tochtergesellschaft von Ripple, gibt den Token aus.
Das Unternehmen hält bei der BNY getrennte Bar- und Schatzanweisungsreserven.
Das Unternehmen veröffentlicht monatliche Bescheinigungen gemäß den Stablecoin-Vorschriften der NYDFS.
USDG beantwortet diese Fragen nach Netzwerk:
Paxos gibt es über Unternehmen aus, die über eine MAS- und MiCA-Lizenz verfügen.
Robinhood, Kraken, Mastercard und andere Partner des Global Dollar Network können ihn halten und verteilen, da die Einhaltung der Emissionsvorschriften bereits bei Paxos liegt.
Als Nächstes schauen wir uns den lokalen Markt an und prüfen, ob es dort eine Nachfrage nach Stablecoins gibt, die nicht auf den US-Dollar lauten.
Nicht-Dollar- und regionale Stablecoins
USDC und USDT lösen buchstäblich das Dollar-Problem. Das Euro- oder Yen-Problem lösen sie jedoch nicht.
Stellen Sie sich ein europäisches Unternehmen vor, das Einnahmen erzielt, Gehälter auszahlt und seine Berichterstattung in Euro abwickelt, das aber plötzlich USDC/USDT halten muss. Dadurch entsteht ein USD/EUR-Risiko in einem Unternehmen, das dieses bisher nie benötigt hat. Und jedes Mal, wenn das Unternehmen eine Zahlung in USDC abwickelt, entstehen an beiden Enden Wechselkursverluste.
Argumente für Stablecoins in lokaler Währung
Anwendungsfall | Warum eine lokale Stablecoin hilfreich ist |
|---|---|
Zahlungen | Abrechnung und Zahlung in der Währung, die die Kunden bereits verwenden |
Zahlungen & Lohnabrechnung | Geldtransaktionen erfolgen in der Währung, die bereits für Preise und Löhne verwendet wird. |
Unternehmensfinanzwesen | Die On-Chain-Bargeldbestände mit den Verbindlichkeiten in Einklang halten |
Grenzüberschreitender Handel | Währungen on-chain umtauschen, ohne den US-Dollar als Abrechnungswährung zu verwenden |
Lokale DeFi | Geld leihen, verleihen und handeln, ohne ein Dollar-Risiko einzugehen |
Warum gibt es denn keine „ ton “ von Stablecoins, die nicht an den US-Dollar gekoppelt sind?
Der aktuelle Stand bei Stablecoins, die nicht an den US-Dollar gekoppelt sind
Die Entscheidung hängt letztlich davon ab, ob Währungsanpassung oder Liquidität Vorrang hat – und bislang hat die Liquidität die Oberhand gewonnen. An den Dollar gekoppelte Stablecoins machen den überwiegenden Teil aller Stablecoins aus.
Selbst der Euro, die offensichtlichste Alternative, spielt nach wie vor nur eine untergeordnete Rolle.
Der regulierte Markt für Euro-Stablecoins belief sich im Jahr 2026 auf rund 674 Millionen US-Dollar, obwohl er im Vergleich zum Vorjahr um 128 % gewachsen war.
Es gibt zwar Pfund-, Yen- und Peso-Münzen (Tethers GBPt, JPYC, MXNt), jedoch in vernachlässigbaren Mengen.
Zum Vergleich: Allein der Marktwert von USDC übersteigt ~75 Milliarden US-Dollar. Angesichts dieser enormen USD-Liquidität setzen die meisten Unternehmen weiterhin auf Stablecoins in US-Dollar.
Lokale Währungen sind nur dann sinnvoll, wenn der Vorteil der Anpassung an die lokale Währung die Kosten für eine geringere Liquidität und Akzeptanz überwiegt.
Bislang ist das nicht der Fall.
Bonus: Erfahren Sie, wie sieben Länder Stablecoins in ihrem Alltag und in der Wirtschaft nutzen und einführen.
Wenden wir uns nun von Institutionen und Ländern ab und kehren wir zu den Ursprüngen der Stablecoins zurück: den Kryptowährungs- und DeFi-Märkten.
DeFi-native Stablecoins
Für ein DeFi-Protokoll ist die Integration von USDC einfacher als die Schaffung einer Stablecoin. Allerdings ist die Integration mit der Zahlung einer Gebühr an Circle oder Tether verbunden.
Das ist eine Gebühr auf jeden geliehenen Dollar und jeden Dollar, der Erträge abwirft. Und selbst dann besteht das Risiko, dass Circle oder Tether beschließen, die Gelder einzufrieren.
DeFi-eigene Stablecoins machen Schluss mit den „Mautgebühren“: Das Protokoll gibt sein eigenes Geld gegen eigene Sicherheiten aus und behält die damit erzielten Erträge.
Warum Protokolle die Geldschicht kontrollieren wollen
Mit einer nativen Stablecoin erhält das Protokoll die Kontrolle über:
Ausgabe: Wie viel Stablecoin kann geprägt werden und gegen welche Sicherheiten?
Monetäre Parameter: Kreditzinsen, Anreize und sonstige Stabilitätsmechanismen.
Wirtschaft: Das Protokoll erzielt Einnahmen aus der Ausgabe und Verwaltung seiner Stablecoin.
Risiko: Das Protokoll birgt zudem Risiken in Bezug auf die Kursbindung, die Sicherheiten und die Liquidation.
Mit dem GHO von Aave können Kreditnehmer GHO gegen an Aave gestellte Sicherheiten prägen. Die von ihnen gezahlten Zinsen fließen in das Aave-Ökosystem und nicht an Circle oder Tether.
Das ist jedoch nicht der einzige Ausweg.
Unterschiedliche Mechanismen von DeFi-eigenen Stablecoins
DeFi-native Stablecoins sind zwar alle dasselbe Produkt – nämlich ein auf 1 US-Dollar festgelegter Stablecoin –, doch die Protokolle treffen unterschiedliche Entscheidungen hinsichtlich der Sicherheiten, der Kursbindung und der wirtschaftlichen Rahmenbedingungen.
Protokoll | Stablecoin | Sicherheitenmodell | Stabilitätsmechanismus | Protokollökonomie |
|---|---|---|---|---|
Himmel | Kryptowährungen und reale Vermögenswerte | Besicherte Kreditaufnahme, Zinssätze und Instrumente zur Kursbindung | Zinserträge aus Krediten und Rücklagen | |
Aave | An Aave bereitgestellte Vermögenswerte | Kreditzinsen und protokollgesteuerte Anbindungsmechanismen | Interesse des Kreditnehmers | |
Kurve | Krypto-Sicherheiten | LLAMMA-Mechanismus zur sanften Liquidation | Kreditvergabe | |
Ethena | Krypto-Sicherheiten mit Derivate-Absicherungen | Delta-Hedging und Marktarbitrage | Staking, Finanzierung und Derivateökonomie |
Jedes Konzept verlagert das Risiko an eine andere Stelle.
Ein besicherter Stablecoin hängt vom Wert der Sicherheiten und von Zwangsverkäufen ab.
Ein synthetischer Dollar kann durch Absicherung das direkte Risiko aus Preisbewegungen der Sicherheiten verringern, führt jedoch zu Abhängigkeiten hinsichtlich der Finanzierungssätze, Wechselkurse und Gegenparteien.
Keine DeFi-native Architektur ist risikofrei. Die Kontrolle über die Geldschicht zu haben bedeutet, zu entscheiden, welche Risiken das Protokoll bereit ist, damit einzugehen.
Dieser Kompromiss zeigt sich in jeder Kategorie alternativer Stablecoins.
Welche Kompromisse gehen alternative Stablecoins ein?
Jede Entscheidung in den letzten fünf Abschnitten brachte etwas mit sich: Rendite, Ausschüttung, Compliance, Währungsanpassung oder Protokoll-Einnahmen. Nichts davon war umsonst.
Risiko und die Kosten der Spezialisierung
Kategorie | Was es bringt | Was es dafür opfert |
|---|---|---|
Ertrag bringend | Rendite auf ungenutztes Kapital | Liquidität, Liquiditätsgeschwindigkeit, Risiko in Bezug auf Finanzierungs- oder Zinsrisiken |
Zahlungen | Eigene Vertriebseinnahmen, Float-Einnahmen | Liquiditätstiefe, plattformübergreifende Akzeptanz |
Institutionell | Verständlichkeit der Vorschriften | Flexibilität, zugangsfreier Zugriff |
Nicht-Dollar-Währung | Währungsanpassung | Liquidität, Netzwerkeffekte, ungewisse Nachfrage |
DeFi-nativ | Protokoll-Einnahmen, keine Gebühr für den Emittenten | Peg-Risiko, Sicherheitenrisiko, Bootstrap-Liquidität |
Wie wir sehen können, sind die Kosten der Spezialisierung nicht einheitlich. Die Risiken variieren, doch eine Einschränkung betrifft fast jede alternative Stablecoin: die Liquidität.
Liquidität vs. Spezialisierung
Liquidität ist das Einzige, was jede alternative Stablecoin von Grund auf neu aufbauen muss. Hier ist ein Artikel von „ story “, der erklärt, warum das so ist.
Die „ Story “ von Hyperliquid's USDH
Hyperliquid Im September 2025 wurde USDH eingeführt, um die Rendite der Reserven auf der Blockchain zu halten, anstatt sie an Circle abfließen zu lassen. Dabei ist zu beachten, dass Hyperliquid die Blockchain ist, die allen Grund hatte , über eine eigene Geldschicht zu verfügen. Der native Dollar konnte sich nie durchsetzen: Bis Mitte 2026 belief sich der Bestand an USDH auf einige zehn Millionen Dollar, während USDC Milliarden betrug.
Das Protokoll hat daraufhin USDH auslaufen lassen und ist wieder zu USDC zurückgekehrt. Und das ist der Preis der Spezialisierung.
Ein renditeträchtiger Stablecoin, eine Zahlungspflege, ein DeFi-nativer Stablecoin: Jeder löst ein echtes Problem für einen echten Nutzer. Keiner von ihnen verfügt von vornherein über Liquidität.
Sie müssen es sich verdienen – Handel für Handel, Integration für Integration –, während USDC und USDT den Vorsprung, den sie sich vor Jahren erarbeitet haben, weiter ausbauen.
Damit bleibt noch eine letzte Frage offen: Wann ist die Einführung einer Stablecoin trotz dieses Nachteils sinnvoll?
Wann ist die Entwicklung einer alternativen Stablecoin sinnvoll?
Die Entwicklung einer alternativen Stablecoin ist nur dann sinnvoll, wenn der Besitz dieser Stablecoin ein Problem löst, das durch Integration nicht gelöst werden kann.
Ein einfacher Test:
Frage | Was muss zutreffen? |
|---|---|
Gibt es eine bestimmte Stelle? | Der Stablecoin löst mehr als nur die Überweisung von 1 Dollar |
Ist das bei USDC/USDT bereits möglich? | Durch die Integration bleibt eine wichtige Einschränkung ungelöst |
Gibt es bereits eine Nutzerbasis? | Nutzer oder Händler haben bereits vom ersten Tag an einen Grund, es einzuführen |
Besteht bereits ein regulatorisches Verhältnis? | Eine Satzung, eine Lizenz oder ein Treuhandverhältnis, das USDT/USDC nicht bereits bereitstellt |
Sind die wirtschaftlichen Aspekte von Bedeutung? | Das Rendite-, Emissions- oder Abwicklungsvolumen rechtfertigt die Infrastrukturkosten |
Kann die Liquiditätslücke ausgeglichen werden? | Das Protokoll kann in dünneren Märkten lange genug bestehen bleiben, um den Handel abzuschließen. |
Lohnt sich das neue Risiko? | Der Nutzen überwiegt das damit verbundene Wechselkurs-, regulatorische oder operative Risiko |
Nur wenn die Antworten überzeugend sind, sollte die Entwicklung einer zweckgebundenen alternativen Stablecoin in Angriff genommen werden. Andernfalls ist die Integration einfacher.
Aber wie gehen wir dabei vor?
Wie geht es weiter: Regulierungsmaßnahmen könnten die Kategorien von Stablecoins zunehmend prägen
Die Regulierung legt nach wie vor fest, welche Eigenschaften eine Stablecoin aufweisen darf. Vorschriften zu Reserven, Rendite, Rücknahme und zulässigen Emittenten dienen nicht nur der Sicherstellung der Einhaltung der Vorschriften.
Sie beeinflussen, welche Stablecoin-Architekturen überhaupt realisierbar sind.
Der im Jahr 2025 verabschiedete US-amerikanische GENIUS Act verbietet Emittenten von Zahlungs-Stablecoins, Zinsen direkt an die Inhaber auszuzahlen. Dies hat Auswirkungen darauf, wie Renditeprodukte rund um Zahlungs-Stablecoins strukturiert werden.
Europa zeigt dieselbe Dynamik aus einer anderen Richtung. Die MiCA-Vorschriften haben zur Entstehung von MiCA-konformen Euro-Stablecoins geführt, die stetig an Bedeutung gewinnen.
Es gibt also keine allgemeingültige Antwort darauf, welche Arten von Stablecoins sich durchsetzen werden. Ebenso wird es keine allgemeingültige Antwort auf die Frage geben, wo die Grenze zwischen der Integration bestehender Stablecoins und der Entwicklung alternativer Stablecoins liegt.
Über Quicknode
Quicknode wurde 2017 gegründet und stellt Entwicklern und Unternehmen eine Blockchain-Infrastruktur auf institutionellem Niveau zur Verfügung. Dank einer Verfügbarkeit von 99,99 % und der Unterstützung von mehr als 76 Blockchains können Teams On-Chain-Anwendungen ohne Kompromisse entwickeln und skalieren.
Bleiben Sie auf dem Laufenden
Die neuesten Erkenntnisse aus der Technik, Produkt-Updates und Neuigkeiten aus der Web3-Welt – direkt in Ihren Posteingang.