HyperliquidHIP-4 deja de requerir permisos: plantillas, aspectos económicos y riesgos
HyperliquidHIP-4 deja de requerir permisos: plantillas, aspectos económicos y riesgos
HIP-4 está pasando a un modelo de implementación sin permisos. Descubre qué cambia, qué sigue estando regulado, cómo se lanzan los mercados y dónde residen los riesgos.
18 de septiembre de 2026 — 12 minutos de lectura
El dinero cambia la forma en que la gente responde a una pregunta. Si preguntas quién ganará unas elecciones, todo el mundo se limita a adivinar. Si les pides que apuesten por ello, entonces se lo piensan de verdad.
Esa es la premisa en la que se basan los mercados de predicción: convertir las creencias en probabilidades negociables.
Polymarket y Kalshi se desarrollaron en torno a ello. Hyperliquid optó por un enfoque diferente con el trading de resultados a través de HIP-4, donde los mercados se cierran en 0 o 1.
Sin embargo, al principio se controlaba el acceso a la creación de mercados.
Recientemente, HIP-4 ha ido avanzando hacia una implementación sin permisos. Pero eso no significa que todo sea sin permisos.
Averigüemos qué es lo que realmente no requerirá permisos, qué seguirá estando controlado, cómo funcionan estos mercados y qué podría significar este cambio para Hyperliquid.
¿Qué es HIP-4?
HIP-4 es el estándar de Hyperliquid para los contratos de resultados. Se trata de contratos totalmente garantizados cuya liquidación oscila entre 0 y 1 en función de los resultados de los eventos.
Lanzados en mayo, estos contratos se ejecutan de forma nativa en HyperCore, el mismo libro de órdenes que gestiona los mercados de contratos perpetuos y al contado de Hyperliquid. Por lo tanto, comparten la liquidez, el margen, la casación de órdenes y la infraestructura necesarios con el resto de elementos de la cadena de bloques.
Desde su lanzamiento, la primitiva ha registrado un volumen acumulado de aproximadamente 283 millones de dólares, con cerca de 19 000 operadores únicos. Recientemente, también se ha producido un claro repunte: durante la primera semana de septiembre se registró un volumen de negociación de 16,2 millones de dólares y 351 000 operaciones.
Esas cifras reflejan la demanda de operaciones basadas en resultados. Sin embargo, dicen poco sobre el lado de la oferta: ¿quién se encarga de crear los mercados en los que se negocia?
Qué supone realmente el despliegue sin permisos para HIP-4
El HIP-4 sin permisos permite a los operadores externos poner en marcha mercados de resultados en Hyperliquid sin necesidad de que los validadores aprueben cada mercado por separado.
Sin embargo, los operadores aún no pueden crear cualquier mercado que deseen.
Cada mercado debe seguir una plantilla aprobada por el validador que establezca las directrices para una clase de contratos de resultados.
A continuación, los responsables de la implementación pueden crear mercados individuales dentro de esas reglas o plantillas.
Esto divide la creación del mercado en dos niveles:
Los validadores regulan la estructura del mercado mediante plantillas.
Los operadores crean mercados en su seno.
Analicemos qué supone esta división para el mercado global de HIP-4:
Antes de HIP-4 sin autorización | HIP-4 sin necesidad de permisos | |
|---|---|---|
¿Quién puede crear mercados? | Hyperliquid validadores | Proveedores de implementación externos |
¿Qué pueden crear? | Los validadores eligen mercados concretos | Los implementadores crean mercados a partir de plantillas aprobadas por los validadores |
Requisitos para la implementación | Privilegio de validador (inicialmente, 1 millón de HYPE en depósito) | 500 000 HYPE apostados durante al menos seis meses en mainnet (100 HYPE en testnet) |
Reparto de comisiones | Sin gestor de implementación de terceros | Los distribuidores pueden recibir hasta el 50 % de las comisiones por operaciones |
Función de validador | Selecciona y implanta cada mercado | Aprobar plantillas, votar sobre recortes y poner en marcha mercados canónicos poco comunes |
Por lo tanto, la implementación sin permisos no elimina a los validadores de HIP-4. ¿De qué se encargarán?
Qué es lo que realmente controlan los validadores en HIP-4 sin permisos
A los validadores se les está liberando de una de sus responsabilidades, a saber, la creación de mercados individuales, que pasa a recaer en los implementadores.
Sin embargo, hay tres funciones que los validadores aún deben ejecutar:
1. Aprobar plantillas
Los validadores votan sobre las plantillas que pueden utilizar los implementadores. Una plantilla aprobada define una estructura de mercado capaz de dar cabida a numerosos mercados individuales.
2. Hacer que los responsables del despliegue rindan cuentas
Cada desarrollador sin permiso apuesta 500 000 HYPE en mainnet. Los validadores pueden votar para reducir esa apuesta en caso de infracciones como la liquidación incorrecta de un mercado.
3. Poner en marcha mercados canónicos
Los validadores aún pueden crear mercados directamente. Hyperliquid Se reserva esta vía para resultados canónicos poco frecuentes que deberían existir independientemente de los implementadores externos.
A continuación, vamos a responder a la pregunta fundamental: ¿qué es exactamente una plantilla y cómo funciona?
Plantillas HIP-4: las normas que deben cumplir las implementaciones sin permiso
Las plantillas determinan el aspecto que pueden tener los mercados antes de que se implementen sin necesidad de autorización.
¿Qué son las plantillas HIP-4?
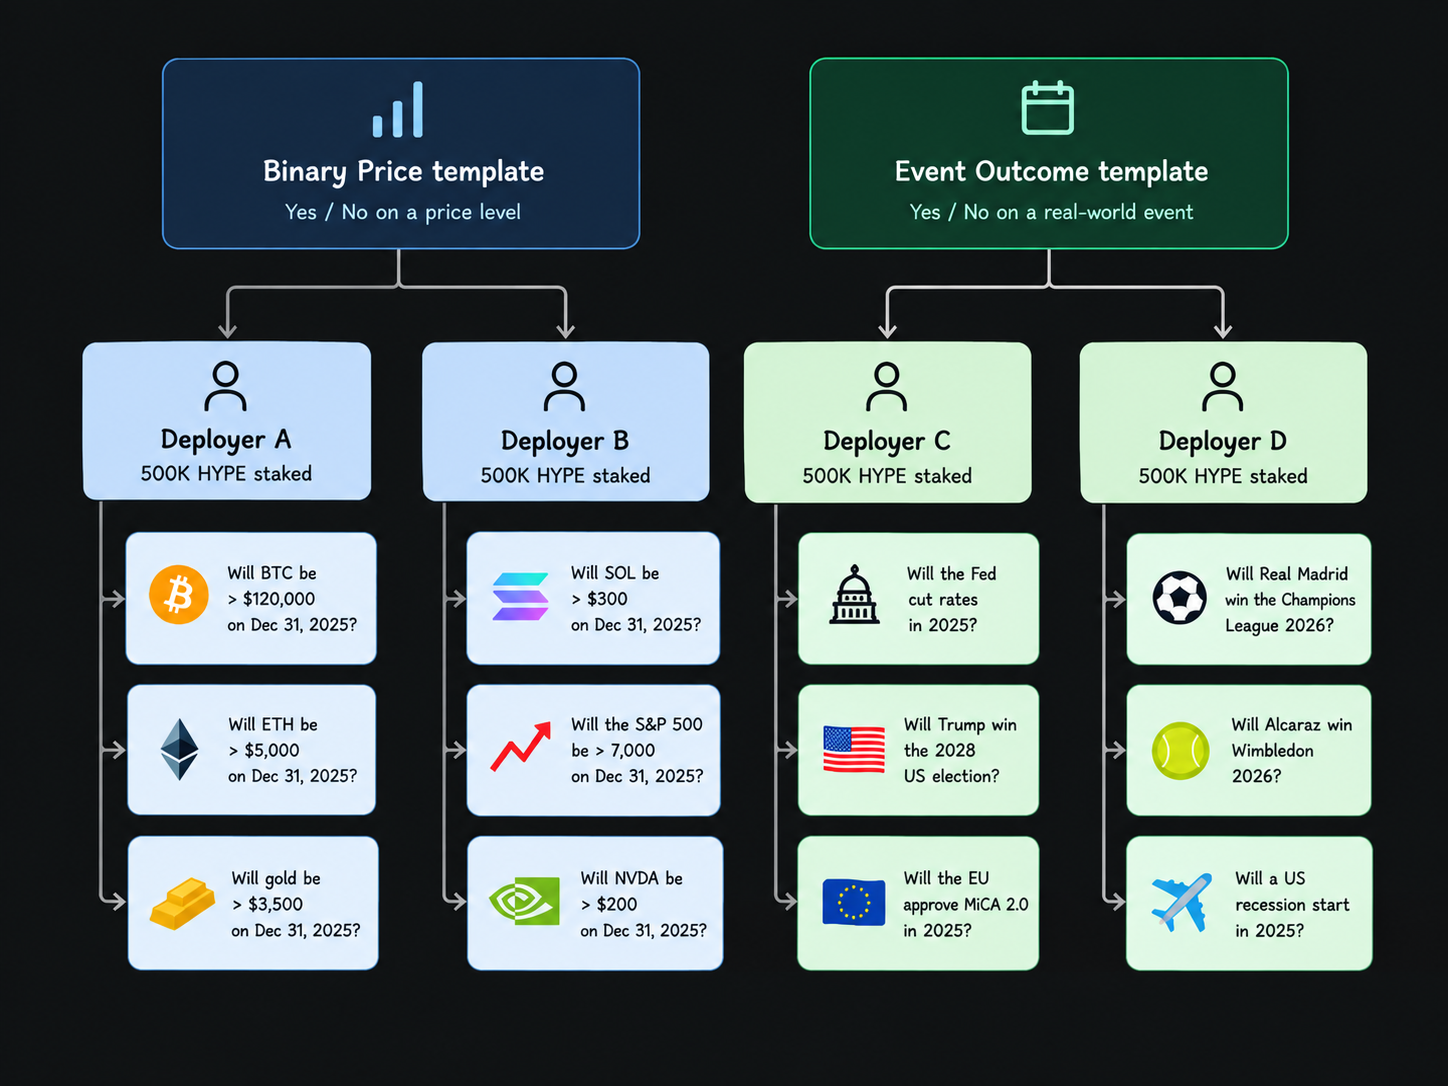
HIP-4 Las plantillas son especificaciones contractuales aprobadas por el validador para una clase de mercados de resultados.
Por ejemplo, una plantilla podría establecer cómo funciona y se resuelve un resultado binario.
De este modo, los administradores pueden utilizar esa estructura para diferentes preguntas sin necesidad de pedir a los validadores que aprueben cada pregunta por separado.
Esta separación es lo que hace que la implementación sin permisos sea escalable: basta con aprobar la estructura una sola vez para poder implementar a partir de ella numerosos mercados individuales.
¿Cómo funcionan las plantillas HIP-4?
El proceso consta de tres niveles:
1. Una plantilla define los límites
Especifica las normas que deben seguir los responsables de la implementación, incluida la estructura de resultados y los criterios de liquidación que admite dicha plantilla.
2. Los validadores aprueban la plantilla
Una nueva estructura de mercado no pasa a estar disponible sin autorización simplemente porque así lo desee quien la implemente. Los validadores deben aprobar primero la plantilla.
3. Los implementadores crean instancias de mercados individuales
Una vez aprobados, los responsables de la implementación que cumplan los requisitos podrán crear mercados que se ajusten a la plantilla sin necesidad de que otro validador vote cada vez que se realice una implementación.
Así pues, los posibles constructores del HIP-4 tienen dos opciones:
Se ajusta a una plantilla aprobada > implementar sin necesidad de permisos
Se necesita una nueva estructura de mercado > primero hay que aprobar la plantilla > poner en marcha el mercado, si se aprueba
Ahora bien, una vez definida la plantilla, el proceso de implantación de un mercado de resultados HIP-4 resulta bastante sencillo.
Cómo funciona realmente un mercado HIP-4 sin permisos
Los mercados HIP-4 sin autorización pasan por cinco etapas:
1. Elige una plantilla aprobada
El responsable de la implementación consulta el catálogo activo a través de outcomeTemplates y selecciona una plantilla que se adapte al mercado.
Si ninguna de ellas es compatible con la estructura prevista, primero deberá aprobarse una nueva plantilla por parte del validador.
2. Cumplir los requisitos del implementador y configurar los parámetros
En mainnet, los desarrolladores deben bloquear 500 000 HYPE durante al menos seis meses y activar el proceso mediante activateOutcomeDeployer. En testnet , el requisito es de 100 HYPE, por lo que se puede probar el proceso completo flow antes de comprometer capital de mainnet .
La participación garantiza todos los mercados en los que operan. A continuación, establecen los parámetros permitidos por la plantilla, como la pregunta, la fecha de liquidación y los criterios de resultado.
Forge es un ejemplo práctico de esto en testnet: elige un formato aprobado por los validadores, rellena la pregunta y firma con tu monedero para implementar el mercado.
3. Poner en marcha el mercado para la negociación
Una sola llamada crea el mercado:
registerStandaloneOutcomeFromTemplate para un único mercado de tipo «sí/no»
registerQuestionFromTemplate para una pregunta con varios resultados con nombre
Los mercados funcionan como activos nativos de HyperCore, utilizando la infraestructura de emparejamiento y negociación existente deHyperliquid.
Los proveedores pueden recibir hasta el 50 % de las comisiones de negociación generadas por sus mercados.
4. Resolver el resultado
La resolución sigue una de estas dos vías:
Los mercados con umbral de precio se liquidan en función de si el precio supera un umbral establecido. El precio de liquidación se interpola a partir de las actualizaciones del precio de referencia de HyperCore inmediatamente antes y después de la liquidación.
Los mercados basados en eventos se gestionan a través del oráculo autorizado por el implementador u otra fuente de resolución que determina el resultado y lo envía a la cadena de bloques.
Aquí es donde la redacción cobra importancia. Las definiciones ambiguas o una resolución incorrecta pueden poner en riesgo los intereses del responsable de la implementación.
5. Cerrar posiciones
Una vez resuelta, HyperCore fija el mercado en su valor definitivo.
Mercados independientes: un participante autorizado llama a la función ` settleOutcome`.
Preguntas con múltiples resultados: la función ` settleQuestion2 ` puede resolver los resultados restantes de forma conjunta.
Y, a partir de ahí, el motor de casación se encarga de todo. El mercado cierra y las garantías se distribuyen y liquidan de acuerdo con esas posiciones finales.
Una vez liquidada correctamente, el mercado ya no mantiene bloqueada la participación del inversor como posición pendiente.
Los validadores pueden votar a favor de reducir la participación si el responsable del despliegue realiza la liquidación contrariamente a los criterios de la plantilla o deja un mercado sin liquidar correctamente.
De este modo, los mercados de resultados de HIP-4 pueden crearse sin necesidad de autorización, sin por ello carecer de confianza en ninguna de las etapas de su ciclo de vida.
Dejando a un lado los mecanismos, ¿cómo funciona el mercado de resultados del HIP-4 desde el punto de vista económico?
HIP-4 Economía: ¿Quién tiene que ganar dinero para que exista un mercado?
Cada mercado HIP-4 necesita que tres partes tengan un motivo para participar: un operador que lo gestione, creadores de mercado que aporten liquidez y operadores que generen flow.
Participante | Capital / coste | Incentivo económico | ¿Qué hace que el modelo económico funcione? |
|---|---|---|---|
Implementador | 500 000 HYPE en participación (mainnet) + gastos de funcionamiento | Hasta un 50 % de las comisiones de negociación de los mercados en los que se opera | Un volumen agregado suficiente en todos los mercados para justificar el capital inmovilizado y las operaciones |
Creador de mercado | Garantía total (sin apalancamiento) + existencias + infraestructura | Diferencial, programas de incentivos financiados por los operadores (cuando existan), resultados de operaciones (P&L) | Un volumen suficiente y una gestión de la liquidez a doble cara ( flow ) para compensar el riesgo de inventario y de liquidación |
Operador | Garantía de negociación + comisiones + diferencial | Saca provecho de acertar o de ser más rápido que el mercado | Profundidad suficiente para entrar y salir sin perder ventaja frente a los costes de ejecución |
La situación económica genera una clara tensión.
1. Responsable de la implementación
La aportación de 500 000 HYPE corresponde a cada desarrollador, por lo que los operadores pueden repartir ese coste fijo entre varios mercados. Esto favorece a quienes pueden realizar lanzamientos de forma repetida y atraer volumen de operaciones.
2. Creadores de mercado
Los creadores de mercado se enfrentan a la situación contraria: cada nuevo mercado supone otro libro de órdenes que compite por un capital limitado. Un número excesivo de mercados con escasa liquidez puede fragmentar la liquidez y encarecer la negociación.
3. Operadores
Los operadores cierran el círculo. Su volumen genera comisiones y oportunidades de negociación; una mayor liquidez puede reducir los costes de ejecución y atraer más volumen.
Ahora bien, un mayor número de mercados sin permisos mejora la oferta de productos para el comercio.
Sin embargo, al fin y al cabo, ya sean mercados autorizados o no, es la liquidez la que determina cuáles resultan viables.
La liquidez es un problema del mercado. La implantación de HIP-4 es una solución de creación de mercado. ¿Conlleva algún riesgo que ni siquiera una liquidez profunda pueda resolver?
Análisis de los riesgos de la implantación del HIP-4
La implementación de HIP-4 es un espacio común para validadores, implementadores, fuentes de resolución, creadores de mercado y operadores. El riesgo y la responsabilidad se reparten entre todos ellos.
Riesgo | ¿Qué puede salir mal? | ¿Quién o qué realiza la comprobación? |
|---|---|---|
Riesgo de definición del mercado | La redacción da pie a múltiples interpretaciones del mismo suceso | Definir claramente la cuestión, los criterios, las fuentes y las condiciones de resolución en el momento de la puesta en marcha |
Riesgo de resolución | La fuente es errónea, no está disponible, es objeto de controversia o no permite responder con claridad a la pregunta sobre el mercado. | Reglas de resolución definidas en plantillas + responsabilidad del responsable de la implementación |
Riesgo de liquidez | Existe un mercado, pero carece de la profundidad necesaria para operar de forma eficiente | Creadores de mercado + operador flow; el protocolo no garantiza la liquidez |
Riesgo de fragmentación | Los mercados similares compiten por los mismos operadores y por el capital destinado a la creación de mercado | Distribución, calidad del mercado, reputación del emisor y concentración de la liquidez |
Riesgo del validador | Los validadores aprueban plantillas deficientes o toman decisiones polémicas sobre la reducción de recompensas | El consenso de los validadores y el modelo más amplio de gobernanza y seguridad de Hyperliquid |
En este caso, es importante distinguir entre los resultados basados en los precios y los basados en los acontecimientos.
Los mercados de precios pueden obtener los valores de liquidación a partir del historial de precios de referencia de HyperCore.
Sin embargo, los acontecimientos del mundo real introducen otra dependencia: algún mecanismo externo debe determinar lo que ha ocurrido. Por lo tanto , los mercados relacionados con elecciones, decisiones reguladoras, resultados deportivos y otros similares heredan la calidad de la formulación de la pregunta y de la fuente de resolución.
La implementación sin permisos elimina un cuello de botella en la cotización, pero no elimina el trabajo necesario para que un mercado sea fiable y permita la negociación.
Ahora bien, ¿cómo se comportan los mercados de resultados HIP-4 de Hyperliquid frente a Kalshi y Polymarket?
¿Convierte HIP-4 a Hyperliquid en una alternativa real a Polymarket y Kalshi?
Aunque las tres plataformas parecen ofrecer servicios similares, las razones para operar en cada una de ellas siguen siendo diferentes.
Factor decisivo | Polymarket | Kalshi | |
|---|---|---|---|
Creación de mercados | Sin necesidad de permiso dentro de las plantillas aprobadas por el validador | Mercados seleccionados por Polymarket | Contratos publicados por Kalshi |
Modelo de negociación | HyperCore CLOB | CLOB del mercado de predicciones | CLOB de una bolsa regulada |
Cobertura de mercado | En crecimiento; limitado por las plantillas aprobadas | Amplio catálogo de eventos y mercados | Amplio catálogo de eventos y mercados |
La liquidez hoy | Temprano y de forma intensiva | Liquidez consolidada en los mercados de predicción | Liquidez consolidada en los mercados de predicción |
Resolución | Enviado por el desarrollador, susceptible de ser revisado por el validador | Oráculo optimista de UMA, «bond-and-challenge» | Normas de las bolsas reguladas por la CFTC |
Proceso de resolución de litigios | Ninguna en la cadena. La reducción de recompensas es una consecuencia. | Abrir la ventana de impugnación antes de que adquiera carácter definitivo | Resolución reguladora |
Implementación sin necesidad de permisos | Sí, dentro de las plantillas aprobadas | No | No |
Borde estructural principal | Integración nativa con la plataforma de negociación de Hyperliquid | Distribución del mercado de predicciones y amplitud del mercado | Recinto para eventos y contratos regulado por la legislación estadounidense |
Hablemos de cifras para ver cuán grandes son las diferencias entre las plataformas.
En un mercado de la Fed de septiembre, los precios en Hyperliquid, Kalshi y Polymarket se situaban a aproximadamente un céntimo de distancia entre sí. Sin embargo, la diferencia radicaba en la profundidad del mercado: el Hyperliquid evento tenía un volumen de unos 600 000 dólares, mientras que el de sus competidores ya alcanzaba decenas de millones.
Esto hace que HIP-4 se enfrente ahora a un problema distinto al inicial.
La implementación sin permisos puede crear mercados. No puede garantizar que la liquidez los siga. ¿Y ahora qué?
El futuro del HIP-4 sin autorización
La implementación sin permisos modifica la restricción impuesta por HIP-4.
La primera fase demostró que los contratos de resultados pueden negociarse de forma nativa en HyperCore. La siguiente fase pondrá a prueba si los desarrolladores independientes pueden convertir esa primitiva en un ecosistema de mercado.
Eso hace que la presión se desplace a otra parte.
Las plantillas deben abarcar un número suficiente de estructuras de mercado.
Los inversores deben encontrar acciones con las que merezca la pena operar.
Los creadores de mercado necesitan un volumen suficiente para justificar la distribución del capital entre más libros de órdenes.
La resolución debe seguir siendo predecible a medida que los mercados pasan de centrarse en los precios de las criptomonedas a prestar atención a las elecciones, los acontecimientos macroeconómicos, los deportes y otros resultados del mundo real.
La señal más clara vendrá de los emisores habituales, que atraerán liquidez de forma recurrente en otros mercados sin depender de Hyperliquid para decidir qué valores se cotizan.
Primeros pasos para desarrollar en Hyperliquid con Quicknode
Quicknode Es compatible tanto con HyperCore como con HyperEVM a través de una plataforma de desarrollo unificada, lo que permite a los desarrolladores conectarse a Hyperliquid sin necesidad de gestionar su propia infraestructura. Para aplicaciones de trading, plataformas de análisis e inteligencia artificial Agentes, ofrece acceso listo para producción a través de un único endpoint.
Consulta las tarifas actuales: quicknode.com/api-credits/hyperliquid.
Más recursos de « Quicknode » para los creadores de « Hyperliquid »:
Hyperliquid Descripción general de la API, documentación de « Quicknode »
Hyperliquid Explicación de Sentry Peering: configuración, coste y opciones | Quicknode
Crea un bot de «Whale Alert» en tiempo real para Hyperliquid
Comparativa de los seis principales proveedores de RPC de Hyperliquid para HyperCore e HyperEVM
SDK y herramientas
Hyperliquid Python SDK (también en PyPI), Hyperliquid Ejemplos de API, Hyperliquid Ejemplos deSDK , HyperCore CLI e hyperliquidapi.com.
En conjunto, estos recursos ofrecen a los desarrolladores todo lo necesario, desde el acceso a RPC hasta la gestión de eventos en tiempo real y la lógica fuera de cadena, lo que convierte a Quicknode en la vía más rápida para lanzar aplicaciones, mercados y herramientas de análisis en Hyperliquid.
Preguntas frecuentes sobre la implementación sin permisos de HIP-4
1. ¿Pueden dos organizadores crear mercados para el mismo evento?
Sí. Varios operadores pueden utilizar plantillas aprobadas para crear mercados en torno al mismo evento, lo que podría dar lugar a una competencia por la liquidez y los operadores.
2. ¿Cómo obtienen ingresos los operadores de HIP-4?
Los operadores pueden recibir hasta el 50 % de las comisiones de negociación generadas por los mercados de resultados en los que operan.
3. ¿Comparten liquidez los mercados HIP-4 con los títulos perpetuos de « Hyperliquid »?
No. Utilizan la infraestructura de negociación de HyperCore, pero mantienen libros de órdenes independientes y necesitan su propia liquidez de mercado.
4. ¿Pueden los proveedores de infraestructuras desarrollar soluciones basadas en los mercados HIP-4 sin permisos?
Sí. HIP-4 ofrece primitivas de mercado y de implementación que pueden integrar las interfaces de usuario, los sistemas de negociación, los creadores de mercado y otras infraestructuras.
5. ¿Se indemniza a los operadores si una liquidación HIP-4 resulta errónea?
No. Una fianza de desplegador recortada se quema, no se redistribuye, por lo que los operadores afectados no recuperan sus pérdidas a través de ese mecanismo.
6. ¿Se puede operar con apalancamiento en los mercados de resultados de HIP-4?
No. Todas las posiciones están totalmente garantizadas en el momento de su apertura, sin apalancamiento ni riesgo de liquidación.
7. ¿Están « Hyperliquid » y, por extensión, «HIP-4» abiertos a los operadores con sede en EE. UU.?
N.º Hyperliquid sigue estando bloqueado geográficamente para los residentes en EE. UU., independientemente de lo «sin permisos» que llegue a ser el proceso de implementación.
Acerca de Quicknode
Fundada en 2017, Quicknode ofrece una infraestructura de blockchain de nivel institucional para desarrolladores y empresas. Con un tiempo de actividad del 99,99 % y compatibilidad con más de 76 cadenas, los equipos pueden crear y ampliar aplicaciones en cadena sin renunciar a nada.
Mantente al día
Las últimas novedades sobre ingeniería, actualizaciones de productos y noticias sobre la Web3, directamente en tu bandeja de entrada.