¿Qué es HIP-4? Explicación de los contratos de resultados de « Hyperliquid »
¿Qué es HIP-4? Explicación de los contratos de resultados de « Hyperliquid »
Descubre cómo funcionan HIP-4 y los contratos de resultados, explora la composibilidad con el resto de la plataforma « Hyperliquid » y cómo los desarrolladores pueden aprovecharla.

13 de marzo de 2026 — 11 minutos de lectura
Hyperliquid ha dedicado dos años a desarrollar una única tesis:
Todos los mercados financieros —criptomonedas, acciones, materias primas y eventos— deberían funcionar con el mismo motor de ejecución, con liquidez compartida y márgenes modulables.
Cada propuesta y cada acción en el marco de las HIP (Hyperliquid Improvement Proposals) amplía continuamente el abanico de lo que se puede negociar en HyperCore.
En primer lugar, HIP-1 proporcionó tokens nativos a la cadena.
A continuación, HIP-2 generó liquidez de forma autónoma.
El año pasado (2025), HIP-3 abrió los futuros perpetuos a la implementación sin permisos.
Hace apenas unos días, HIP-4 se puso en marcha en Hyperliquid testnet , y amplía Hyperliquid a un nuevo espacio de diseño y a nuevas dinámicas de mercado mediante contratos de resultados.
¿Qué es? ¿Se trata simplemente de «mercados de predicción en Hyperliquid»? ¿Cómo funciona?
Respondamos a cada pregunta con un desglose de los elementos básicos que introduce HIP-4 y cómo encajan en la infraestructura general de Hyperliquid .
HIP-4 como primitiva: ¿qué son los contratos de resultados?
Los contratos de resultados son instrumentos financieros binarios Hyperliquid que dependen de si se produce un evento específico. Se negocian entre 0 y 1, donde el precio representa la probabilidad implícita del mercado de que se produzca dicho evento.
Si se produce el evento, el contrato se liquida a 1.
Si no es así, se establece en 0.
Dado que los valores de liquidación son fijos, la estructura de pagos es sencilla.
La matemática sencilla de los contratos por resultados
Supongamos que un operador compra un contrato «YES» al precio P; el pago en el momento de la liquidación es:
Beneficio si se produce el evento: 1−P
Pérdida si el evento no se produce: P
Ejemplo:
Si un contrato cotiza a 0,60, el mercado está dando a entender que hay un 60 % de probabilidad de que se produzca el evento. Y este es el escenario si un operador compra «SÍ» a 0,60:
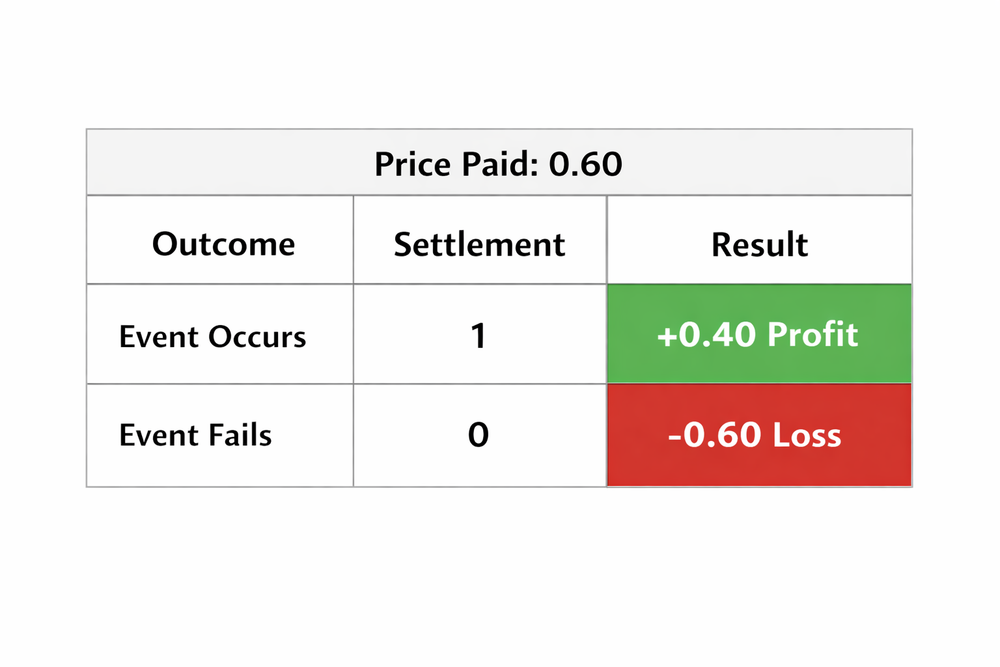
Dejando a un lado las matemáticas, el dinero y las recompensas, comprender cómo funcionan los contratos de resultados y qué posibilidades ofrecen requiere un análisis un poco más profundo.
Contratos de resultados en HyperCore
Los contratos de resultados se ejecutan directamente dentro de HyperCore, la capa de ejecución central responsable de los mercados al contado y perpetuos en Hyperliquid. Es decir, utilizan la misma infraestructura de libro de órdenes en cadena, el mismo motor de emparejamiento y el mismo entorno de negociación que los mercados existentes.
Libro de órdenes: cada mercado de resultados tiene su propio libro de órdenes de límite central (CLOB), (CLOB), que funciona igual que los mercados al contado y perpetuos en HyperCore.
Sistema de cuentas: Las posiciones de los contratos de resultados se gestionan en la misma cuenta de operaciones de Hyperliquid que el operador utiliza para Hyperliquid DEX.
Resultado Los contratos El hecho de que los contratos sean nativos de HyperCore también facilita las cosas a los creadores y desarrolladores que buscan innovar dentro del ecosistema Hyperliquid .
Dado que los contratos de resultados heredan la misma infraestructura que cualquier otro mercado de HyperCore en lo que respecta a:
rendimiento de las transacciones,
latencia perfil de latencia,
conjunto de validadores gestión de la finalidad, y mucho más.
De este modo, los desarrolladores que deseen consultar el estado del mercado de resultados, la profundidad del libro de órdenes o los eventos de liquidación pueden utilizar la misma infraestructura que emplearían para un DEX de tipo « Hyperliquid ».
El siguiente paso consiste en comprender cómo funcionan realmente estos mercados una vez que se han puesto en marcha.
Cómo funcionan los mercados de resultados en Hyperliquid
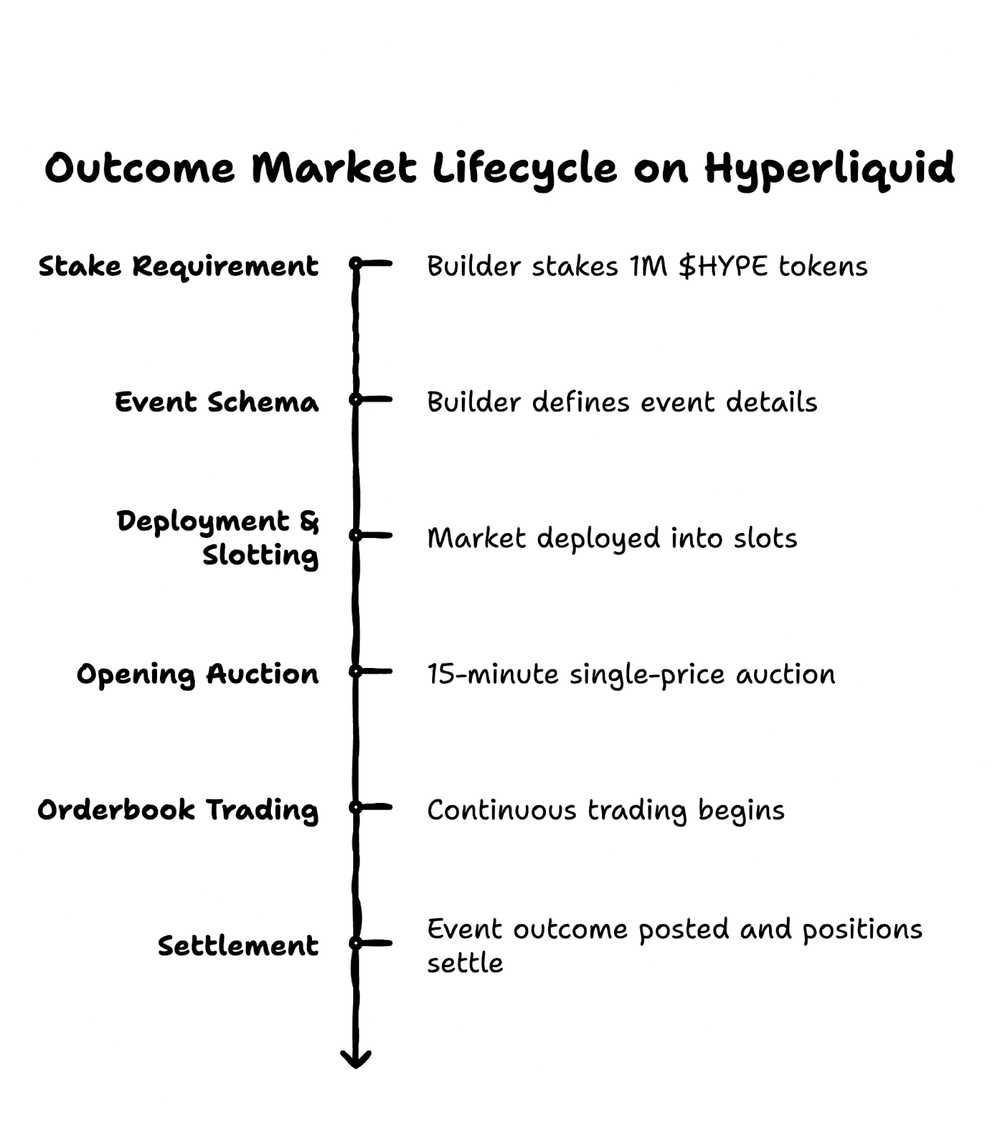
Una vez implementados en HyperCore, los contratos de resultados siguen un ciclo de vida sencillo: creación > subasta > negociación continua > liquidación.
Aunque el proceso parece bastante claro, cada paso tiene un matiz que ayuda a Hyperliquid sacar el máximo partido a esta oferta de mercado:
Requisitos de apuesta
El creador (implementador) debe apostar 1 millón de tokens $HYPE para implementar su mercado de resultados.
La participación podrá ser objeto de una penalización si un desarrollador intenta manipular el oráculo o provocar transiciones de estado no válidas. Cualquier $HYPE que sea objeto de una penalización, ya sea parcial o total, será quemado.
Esquema del evento
Durante la implementación, el generador define el esquema de eventos:
Título del evento
Tiempo de resolución
Fuente de la resolución
Actualizador autorizado de Oracle
Añadido opcional: Ventana de impugnación para una resolución temprana optimista + controversias
Además, los distribuidores pueden establecer una participación adicional en las comisiones de hasta el 50 % sobre las comisiones básicas de Hyperliquid.
Despliegue y asignación de espacios
Los mercados se implementan en ranuras dentro del DEX de eventos de un creador.
Una vez resuelta, la franja horaria puede reutilizarse para un nuevo evento, lo que significa que un único compromiso de 1 millón de $HYPE puede dar cabida a una serie continua de mercados.
Subasta inaugural
Tras la puesta en marcha, se lleva a cabo una subasta de liquidación de precio único de unos 15 minutos de duración, durante la cual los usuarios envían órdenes («comprar SÍ hasta el precio P»).
Recuerda que en esta fase no se ejecuta nada.
Al cierre, el motor selecciona el precio de liquidación que maximiza el volumen emparejado, y todas las órdenes emparejadas se ejecutan a ese precio único.
Las órdenes no ejecutadas pasan a la sesión de negociación continua con sus límites originales.
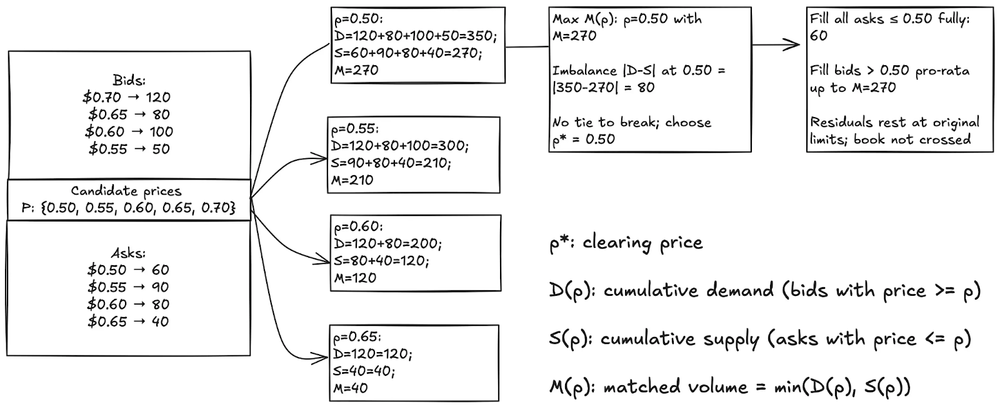
Los cálculos matemáticos que se utilizan para determinar el precio de apertura. Fuente
Operaciones en el libro de órdenes
Tras la subasta, el mercado pasa a un régimen de negociación continua mediante libro de órdenes.
Las órdenes se ejecutan según el principio de prioridad de precio y tiempo. Los operadores pueden enviar órdenes limitadas y a mercado, igual que en otros mercados de Hyperliquid .
El precio del contrato refleja la probabilidad implícita en el mercado de que se produzca el evento y se mantiene dentro de un intervalo comprendido entre 0,001 y 0,999 hasta que se resuelva el evento.
Acuerdo
Cuando finaliza el evento, el oráculo autorizado publica el resultado definitivo:
1 si se produce el evento
0 si no es así
Se suspende la negociación, se cancelan las órdenes pendientes y todas las posiciones se liquidan automáticamente con su PnL final en USDH.
Los mercados pueden incluir, de forma opcional, un plazo de impugnación, que permita cuestionar los resultados del oráculo antes de que la liquidación sea definitiva.
Ahora que ya sabemos cómo funcionan los mercados de resultados, las matemáticas y el proceso, pasemos a analizar por qué esto es importante para Hyperliquid como ecosistema y para todos los participantes que lo integran.
La tesis de la componibilidad: « Hyperliquid » como capa global de ejecución financiera
HyperliquidLa hoja de ruta ha sido coherente desde el principio: ampliar el ámbito de negociación dentro de un único motor de ejecución.
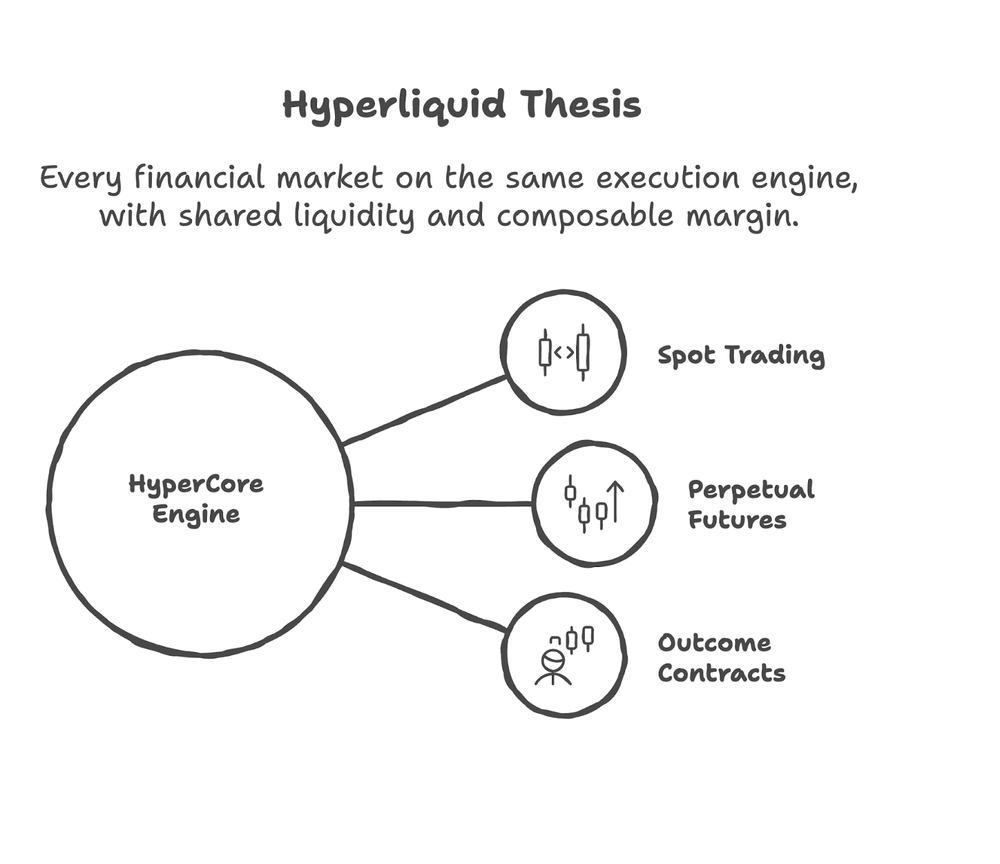
La idea es sencilla.
Se trata de crear una única capa de ejecución en la que todos los tipos de mercado —al contado, contratos perpetuos y, ahora, contratos de resultado— se ejecuten en la misma infraestructura, se liquiden a través del mismo motor y se integren en la misma cuenta de negociación. Y lo que es más importante, cada nuevo tipo de mercado amplía el mismo fondo común de liquidez, en lugar de fragmentarlo.
Esa última parte es lo que realmente significa «composibilidad» en este contexto.
Veamos un ejemplo concreto: un operador tiene una posición larga en un contrato perpetuo de ETH. Cree que el precio del ETH subirá si la Fed recorta los tipos de interés, pero quiere protegerse por si no lo hace.
En cualquier otro lugar, el operador tendría que abrir dos posiciones distintas endos plataformas diferentes, cada una con su propio fondo de garantía.
En Hyperliquid, el instrumento subyacente y el contrato de resultados se encuentran en la misma cuenta.
Por otra parte, esta capacidad de combinación ofrece ventajas tanto para los constructores como para los desarrolladores:
Un creador de mercado que opere en el mercado al contado puede ampliar su infraestructura a los mercados de resultados sin necesidad de una nueva integración.
Los desarrolladores que se decanten por Hyperliquid disponen de un espacio de diseño ilimitado, algo que antes requería contar con múltiples infraestructuras de nivel institucional y una gran coordinación entre ellas para que funcionara.
Bueno, este no es un experimento nuevo que haya llevado a cabo Hyperliquid . Siempre han perseguido el mismo objetivo.
Hyperliquid ha sido muy clara en cuanto a su visión a largo plazo.
La cadena de bloques que albergará todas las finanzas: una única cadena de bloques capaz de albergar todos los mercados financieros en una sola capa de ejecución.
Ahora bien, la composibilidad solo es tan útil como los desarrolladores que innovan en ella. Analicemos de forma más práctica los constructores y los operadores en Hyperliquid.
¿Qué cambios supone el HIP-4 para los desarrolladores, los proveedores de liquidez y los creadores de mercado en Hyperliquid
HIP-4 no afecta a todos los usuarios de Hyperliquid por igual. Ampliemos la perspectiva y analicemos las implicaciones para las dos o tres funciones principales de la cadena de bloques.
Constructores
Para los desarrolladores, HIP-4 convierte los mercados de eventos en infraestructura desplegable, en lugar de aplicaciones independientes. Esto abre la puerta a nuevos tipos de productos:
Bots de arbitraje entre mercados
Interfaces de negociación basada en eventos
Productos estructurados por capas
Productos de análisis de mercado y datos de probabilidad
Interfaces de los mercados de predicción
Dado que la infraestructura está diseñada específicamente para este fin y es fiable, los desarrolladores pueden crear una amplia variedad de interfaces y capas de descubrimiento de mercado basadas en los contratos de resultados.
Proveedores de liquidez
Para los proveedores de liquidez y los creadores de mercado, los mercados de resultados ofrecen actualmente funcionalidades limitadas. Una rentabilidad limitada supone un inconveniente para cualquier proveedor de liquidez que busque maximizar sus ganancias.
Además, los mercados de resultados, como instrumentos de probabilidad, son más pasivos en comparación con los mercados de bonos perpetuos para los LP, en los que la exposición es continua y las tasas de financiación determinan las decisiones sobre las posiciones, lo que aumenta el límite máximo de beneficios.
Quizá, con el tiempo, esto podría dar lugar a una categoría de liquidez totalmente nueva en Hyperliquid: la creación de mercado basada en la probabilidad de eventos.
Ni los socios comanditarios ni los creadores de mercado obtienen un beneficio mutuo directo del HIP-4.
Creadores de mercado
La apuesta de 1 millón de $HYPE es el obstáculo. A los precios actuales, supone un compromiso de capital considerable, pero el reciclaje de ranuras cambia significativamente la rentabilidad por unidad.
Una única inversión que respalda una serie de mercados en constante evolución amortiza ese coste a lo largo del tiempo.
Esto permite a los organizadores gestionar mercados de eventos continuos en torno a eventos recurrentes como:
datos macroeconómicos
comunicados de resultados
elecciones o votaciones sobre la gestión del gobierno
lanzamientos importantes de productos
Por lo tanto, los creadores de mercados tienen que pensar en la utilización de los espacios, la secuenciación de los lanzamientos de los mercados y el momento adecuado para su lanzamiento mucho más que en si deben apostar un millón de $HYPE.
¿Y ahora qué? Los constructores necesitan buenas herramientas y acceso a los datos para aprovechar de verdad las nuevas posibilidades de diseño que ofrecen los mercados de resultados.
Por qué la infraestructura es importante para los mercados de resultados
Los mercados de resultados se rigen por los acontecimientos.
Aunque se trate de una afirmación sencilla, esta particularidad arquitectónica tiene implicaciones directas que no se dan en mercados continuos, como los mercados al contado o los de contratos perpetuos.
> En un mercado en constante evolución, no estar al día con las actualizaciones supone que los precios estén ligeramente desactualizados.
> En un mercado de resultados, un evento no producido implica un fallo en la interfaz, una cobertura fallida o una posición que no se ha liquidado correctamente.
El coste de un fallo en las infraestructuras es asimétrico.
Para los desarrolladores y operadores que operan en estos mercados, ese comportamiento pone de relieve la importancia de contar con una infraestructura fiable. Las aplicaciones necesitan un acceso constante a:
datos del libro de órdenes en tiempo real
metadatos sobre el estado del mercado y los eventos
saldos de cuentas y actualizaciones de posiciones
Envío de transacciones para pedidos y cancelaciones
Dado que los mercados de resultados se negocian en el libro de órdenes de HyperCore, estas interacciones se producen a través de puntos finales RPC y API que proporcionan datos de mercado e interfaces de ejecución.
En la práctica, los desarrolladores que crean interfaces de negociación de eventos, paneles de análisis o estrategias automatizadas necesitan una infraestructura capaz de gestionar de forma fiable los picos de actividad que se producen cuando llega nueva información al mercado.
Aquí es donde los proveedores de infraestructura como Quicknode resultan útiles.
Partiendo de « Hyperliquid » con Quicknode
Al ofrecer puntos de conexión RPC gestionados de Hyperliquid , acceso a datos y herramientas para desarrolladores, Quicknode permite a los equipos centrarse exclusivamente en crear productos y soluciones.
QuicknodeLa integración de HyperCore, que actualmente se encuentra en fase beta pública, promete aportar superpoderes en materia de infraestructura, tales como:
Streams compatibilidad con los conjuntos de datos de Hypercore, lo que permite la entrega filtrada y basada en notificaciones de datos de Hyperliquid
gRPC API diseñadas para flujos de datos de gran volumen y baja latencia
Métodos relacionados con JSON-RPC y WebSocket para garantizar la compatibilidad con los flujos de trabajo existentes
💡Consulta las tarifas actuales: https://www.quicknode.com/api-credits/hyperliquid
Más recursos de « Quicknode » para los creadores de « Hyperliquid »:
Hyperliquid Descripción general de la API | Documentación de Quicknode
Crea un bot de «Whale Alert» en tiempo real para Hyperliquid
Comparativa de los seis principales proveedores de RPC de Hyperliquid para HyperCore e HyperEVM
SDK y herramientas
Hyperliquid Python SDK — también en PyPI
Hyperliquid Ejemplos de API: ejemplos que puedes copiar y ejecutar en Python, TypeScript, Rust y Go
Hyperliquid SDK Ejemplos: patrones de uso avanzados de « SDK »
HyperCore CLI: transmisión y repoblación de datos de HyperCore desde la terminal
hyperliquidapi.com — API de negociación de « Hyperliquid » sin custodia
No te pierdas más información: suscríbete a nuestro blog para estar al día de las últimas novedades sobre infraestructura blockchain.
Para los equipos que desarrollan sobre HIP-4, la capa de infraestructura marca la diferencia entre un producto que funciona cuando hace falta y uno que no.
¿Qué le depara el futuro a « Hyperliquid »?
La superficie de negociación en HyperCore acaba de ampliarse con la puesta en marcha de HIP-4 en testnet. Gracias a los contratos de resultados, Hyperliquid ya ofrece cotizaciones para distintos eventos.
Ese cambio amplía el margen de maniobra para los constructores y los agentes del mercado.
Los desarrolladores pueden implementar mercados de eventos recurrentes, los proveedores de liquidez pueden cotizar instrumentos de probabilidad junto con los mercados tradicionales, y los operadores pueden expresar sus opiniones no solo sobre los precios, sino también sobre los resultados.
Lo siguiente es la implantación de mercados, la madurez de las herramientas y los recursos para desarrolladores y, por supuesto, el constante empeño de Hyperliquid por ampliar la gama de mercados que pueden integrarse en la misma infraestructura de negociación.
Preguntas frecuentes (FAQ)
¿HIP-4 es simplemente un mercado de predicción en Hyperliquid?
No exactamente. Los mercados de predicción son una de las aplicaciones de los contratos de resultados.
Los contratos de resultado son el elemento financiero básico, es decir, instrumentos binarios cuyo valor final es 0 o 1 en función del resultado de un evento. Los mercados de predicción simplemente utilizan ese elemento básico para valorar la probabilidad de que se produzcan eventos futuros.
En Hyperliquid, los contratos de resultados pueden dar soporte a muchos tipos de mercados basados en eventos, más allá de los casos de uso tradicionales relacionados con las predicciones.
¿Está en funcionamiento el HIP-4?
Desde marzo de 2026, el mercado de resultados HIP-4 está operativo en Hyperliquid testnet . El lanzamiento de Mainnet se llevará a cabo en dos fases: primero, los mercados canónicos seleccionados; y, en segundo lugar, el despliegue de constructores sin permiso. Aún no se ha confirmado ninguna fecha para mainnet .
¿Cuál es el mejor proveedor de RPC de Hyperliquid para 2026?
Quicknode ofrece la solución más completa, con compatibilidad total con HyperCore e HyperEVM, transmisión de datos « gRPC » y la cobertura de protocolos más amplia. La elección del mejor proveedor depende, en última instancia, de tus necesidades específicas: negociación de alta frecuencia, optimización de costes o infraestructura multicadena.
¿Puedo cambiar fácilmente entre los proveedores de RPC de « Hyperliquid »?
Sí, cambiar de proveedor es muy sencillo, ya que la mayoría utiliza interfaces estándar JSON-RPC y WebSocket. Por lo general, solo tienes que actualizar la URL endpoint .
Sin embargo, si has desarrollado funcionalidades basadas en herramientas específicas de cada proveedor, como el panel de análisis de Quicknode o las API personalizadas, es posible que tengas que ajustar esas integraciones. Las interacciones básicas con la cadena de bloques siguen siendo compatibles entre todos los proveedores.
Acerca de Quicknode
Fundada en 2017, Quicknode ofrece una infraestructura de blockchain de nivel institucional para desarrolladores y empresas. Con un tiempo de actividad del 99,99 % y compatibilidad con más de 77 cadenas, los equipos pueden crear y ampliar aplicaciones en cadena sin renunciar a nada.
Mantente al día
Las últimas novedades sobre ingeniería, actualizaciones de productos y noticias sobre la Web3, directamente en tu bandeja de entrada.