Les stablecoins alternatifs : pourquoi aller au-delà de l'USDC et de l'USDT ?
Les stablecoins alternatifs : pourquoi aller au-delà de l'USDC et de l'USDT ?
Découvrez 5 catégories de stablecoins autres que l'USDC et l'USDT. Apprenez pourquoi elles existent, comment elles fonctionnent et dans quels cas il est judicieux de créer un stablecoin.
1er octobre 2026 — 12 min de lecture
En septembre 2026, l'USDT et l'USDC représentaient environ 85 % d'un marché des stablecoins évalué à 300 milliards de dollars. Pourtant, de nouveaux stablecoins, ou « dollars numériques », semblent continuer à voir le jour.
PayPal distribue le PYUSD. Ripple émet le RLUSD. Ethena et Aave gèrent chacun le leur.
Pourquoi créer d'autres stablecoins alors que l'USDT et l'USDC fonctionnent déjà ?
En effet, aujourd'hui, le rôle des stablecoins ne se limite plus à maintenir une valeur de 1 dollar.
Cet article examine les raisons d'être des stablecoins alternatifs, la valeur ajoutée qu'ils apportent, et se demande s'il vaut mieux en créer un à partir de zéro ou si l'intégration de l'USDC/USDT constitue le bon choix.
Comment l'USDT et l'USDC sont devenus les stablecoins de référence
L'USDT et l'USDC ont tenu la promesse des stablecoins : transférer 1 dollar de valeur entre les marchés des cryptomonnaies, de la DeFi et des blockchains, ainsi qu'entre ces derniers et les marchés traditionnels.
Ils ont réussi comme le font les réseaux de paiement : en étant acceptés partout, ce qui a créé un cercle vertueux de croissance et de fidélisation.
Liquidité, distribution et effets de réseau
L'USDT et l'USDC bénéficient d'une longueur d'avance en matière d'infrastructure : plus ils sont acceptés dans de nombreux endroits, plus ils gagnent en utilité et en liquidité.
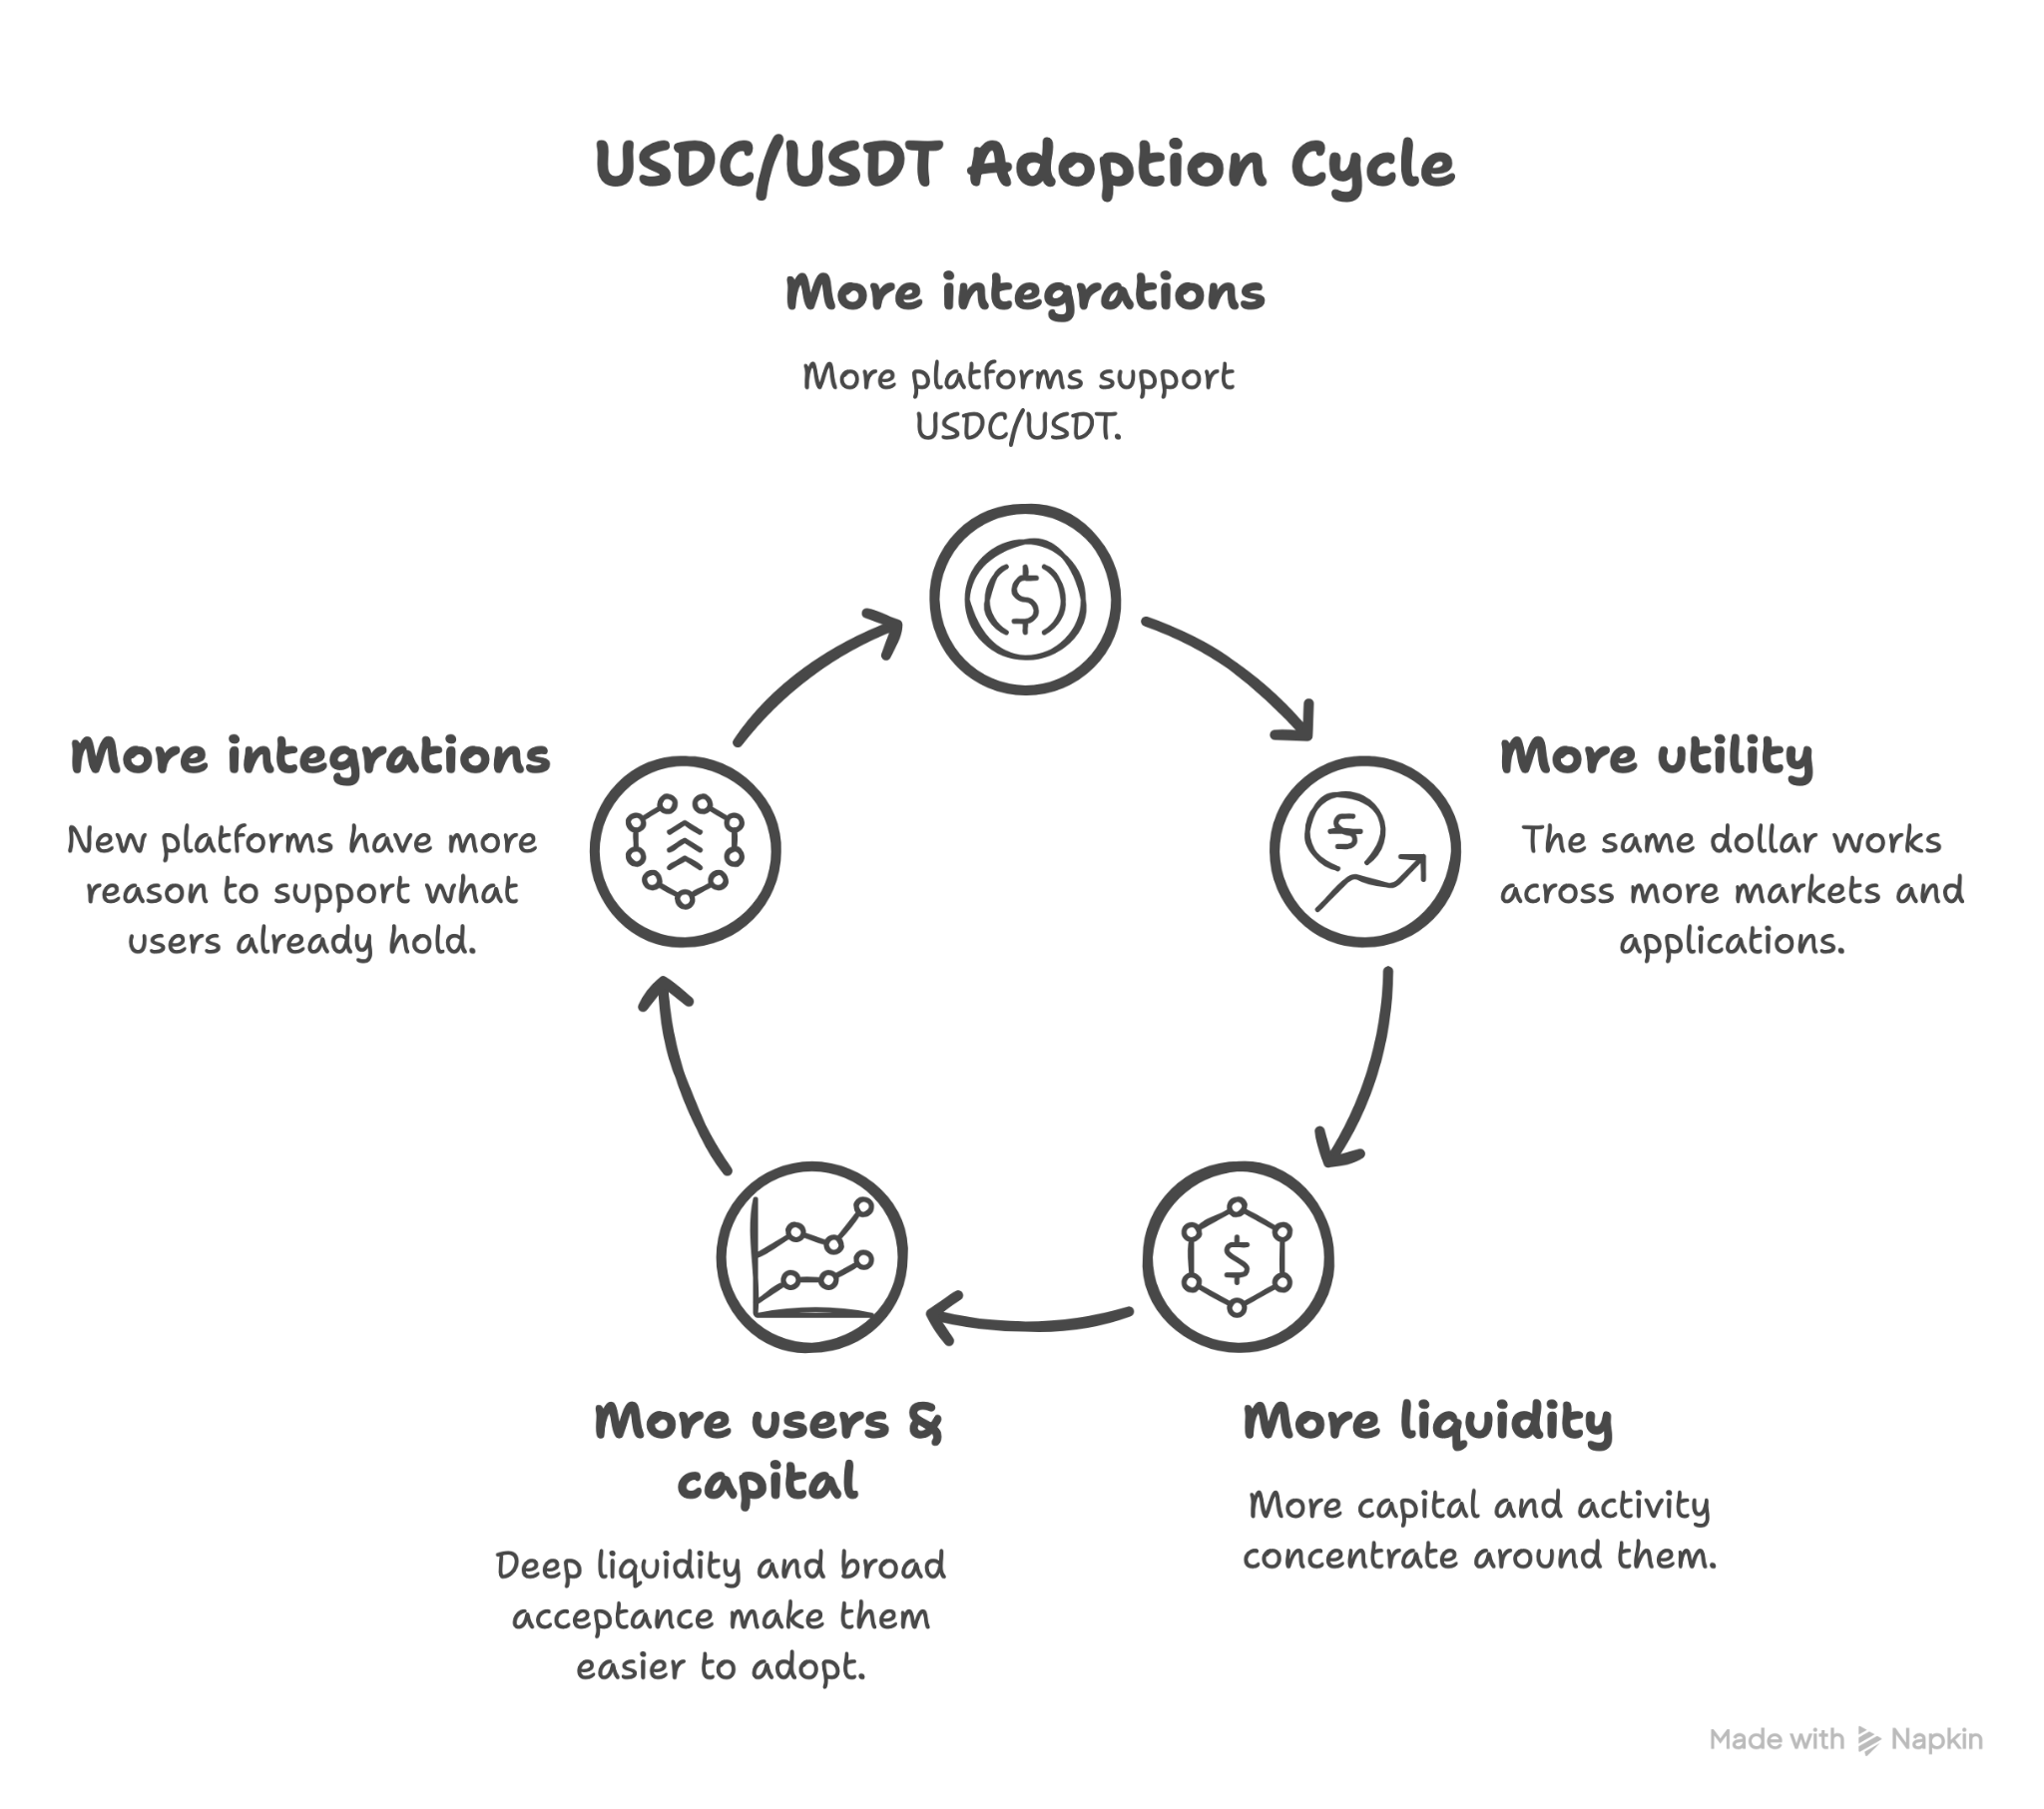
Pour un nouveau stablecoin, s'imposer dans ce cycle implique de tirer parti de la liquidité, des intégrations et du réseau de distribution dont disposent déjà l'USDT et l'USDC.
Lecture complémentaire : une analyse approfondie de la manière dont l'USDC est en train de devenir la monnaie native d'Internet.
Au-delà de tout ce travail de terrain, pourquoi quelqu'un voudrait-il créer un autre stablecoin ?
Si l'USDC et l'USDT fonctionnent déjà, pourquoi créer un autre stablecoin ?
Car 1 dollar ne représente qu'une partie du mécanisme des stablecoins.
Les stablecoins déterminent également :
Qui en tire profit : les revenus provenant des réserves ou des garanties reviennent-ils à l'émetteur, au détenteur ou au protocole ?
Qui assure la distribution : qui contrôle l'accès aux portefeuilles, aux commerçants, aux plateformes d'échange et aux utilisateurs ?
Qui est l'émetteur : quelle entreprise, quelle banque ou quel protocole se cache derrière cette monnaie ?
Que représente-t-il : un dollar, un euro ou une autre devise ?
Sur quoi repose-t-il : des liquidités, des bons du Trésor, des cryptomonnaies en garantie ou une stratégie de trading ?
L'USDT et l'USDC s'imposent comme des choix de prédilection pour une utilisation large et polyvalente.
Les stablecoins alternatifs optimisent un ou plusieurs de ces paramètres afin de remplir une fonction spécifique.
Le saviez-vous ?
Tout comme les stablecoins alternatifs sont optimisés pour des usages spécifiques, il existe également des « stablechains »: des blockchains spécialement conçues pour les paiements en stablecoins.
Cinq raisons de créer des stablecoins alternatifs adaptés à des usages spécifiques
Autre type de stablecoin | Question à laquelle elle répond |
|---|---|
Productif | Le capital des stablecoins peut-il continuer à générer des revenus ? |
Paiements et distribution | L'argent peut-il parvenir plus efficacement aux utilisateurs et aux commerçants ? |
Règlement institutionnel | Les stablecoins peuvent-ils répondre aux exigences institutionnelles, réglementaires et juridiques ? |
Devise locale ou autre que le dollar | Pourquoi l'argent sur la blockchain devrait-il toujours être libellé en dollars ? |
Natif de la DeFi | Les protocoles DeFi peuvent-ils contrôler leur propre couche monétaire ? |
Ces catégories peuvent parfois se recouper, car un stablecoin peut être optimisé pour remplir plusieurs fonctions.
Il est toutefois important de comprendre pourquoi chaque type de stablecoin alternatif existe.
Passons maintenant en revue, une par une, les différentes catégories de stablecoins alternatifs.
Le saviez-vous ?
On distingue cinq grands types de stablecoins, classés uniquement en fonction de la manière dont ils assurent la stabilité de leur cours.
Stablecoins générateurs de rendement
Le fait de détenir des USDT ou des USDC implique généralement que le détenteur ne perçoit pas le rendement généré par les actifs sous-jacents, tels que les bons du Trésor.
Les stablecoins générateurs de rendement modifient la répartition de ces rendements.
D'où provient le rendement ?
Il existe deux méthodes bien établies permettant aux stablecoins de générer du rendement :
L'origine du rendement vous indique uniquement les risques liés au stablecoin. Elle ne vous dit pas qui en bénéficie.
Qui perçoit le rendement des stablecoins ?
Le rendement généré par les stablecoins peut évoluer dans trois directions :
Émetteur : les revenus de la réserve deviennent des recettes pour l'émetteur, comme c'est le cas pour l'USDC et l'USDT.
Holder : Le token prend de la valeur ou subit un rebasage à mesure que le rendement s'accumule. L'USDY, par exemple, s'apprécie par rapport au dollar à mesure que les bons du Trésor qui le garantissent rapportent des intérêts.
Jeton de rendement distinct : le stablecoin reste à 1 dollar, tandis qu'un jeton ou un produit distinct permet de percevoir le rendement.
Sky et Ethena se sont réparti les tâches de cette manière.
Mais alors, le rendement est-il une raison suffisante pour y souscrire ?
Dans quels cas les stablecoins générateurs de rendement sont-ils pertinents ?
Les stablecoins générateurs de rendement sont pertinents lorsque les capitaux sur la chaîne restent inutilisés pendant de longues périodes.
Réfléchissons à trois questions :
Le capital est-il censé rester immobile plutôt que de circuler ? Le rendement revêt davantage d'importance pour les bons du Trésor et l'épargne que pour les portefeuilles individuels.
Le rendement justifie-t-il le risque supplémentaire ? Le rendement des bons du Trésor et celui généré par une stratégie d'investissement sont deux choses très différentes.
Le capital doit-il rester liquide ? Les périodes de blocage, le staking ou les jetons de rendement distincts peuvent réduire son utilité en tant que monnaie.
Pour équilibrer les flux de trésorerie, l'USDC ou l'USDT peuvent faire l'affaire. Pour 10 millions de dollars immobilisés dans une trésorerie sur la blockchain pendant 6 mois, les stablecoins rémunérateurs sont une véritable aubaine.
Vous recherchez un rendement automatisé sur des stablecoins ?
Voici un aperçu des meilleures plateformes de rendement USDC en 2026.
Cela soulève alors le problème inverse : que se passe-t-il si la priorité est de transférer de l'argent plutôt que d'en tirer un profit ?
Paiements – Stablecoins
Les stablecoins destinés aux paiements sont optimisés pour la distribution. Fondamentalement, tous les stablecoins fonctionnent de la même manière : un ancrage à 1 dollar, des réserves en monnaie fiduciaire et un rachat géré par l'émetteur.
La distribution change tout : la société émettrice contrôle le paiement, les portefeuilles, l'acceptation par les commerçants, les versements, les cartes et les canaux de paiement en monnaie fiduciaire.
Le PYUSD de PayPal illustre ce modèle. Ce stablecoin s'intègre à PayPal et à Venmo, dotant ainsi un réseau de paiement existant de son propre dollar numérique.
Quand la distribution est le produit
PayPal comptait déjà 400 millions de comptes. PYUSD a permis à ces comptes de disposer d'un dollar intégré à PayPal et Venmo, alimenté par le rendement des réserves détenues par PayPal.
Cette propriété confère à l'émetteur un meilleur contrôle sur le règlement, les intégrations et la gestion des réserves. La base de clients existante peut également contribuer à résoudre en partie le problème de « démarrage à froid » auquel sont confrontés les nouveaux stablecoins.
Le stablecoin devient l'un des éléments d'un produit de paiement plus large. Mais pourquoi le développer plutôt que de l'intégrer ?
Pourquoi émettre un stablecoin plutôt que d'intégrer des solutions existantes ?
Tout dépend en fin de compte de savoir si le fait de disposer de cette couche monétaire génère suffisamment de valeur pour justifier son maintien.
Intégrer l'USDC/USDT lorsque | Émettre un stablecoin lorsque |
|---|---|
C'est la liquidité existante qui prime | La distribution existante peut générer de la circulation |
Les aspects économiques des stablecoins sont secondaires | L'économie des réserves joue un rôle important à grande échelle |
L'interopérabilité est la priorité | Contrôle des questions relatives à l'émission et au rachat |
L'infrastructure des stablecoins n'est pas essentielle | Ce jeton renforce l'offre de services de paiement |
Un portefeuille n'aurait jamais besoin de son propre dollar. En revanche, un réseau de paiement desservant des millions d'utilisateurs et de commerçants via les systèmes monétaires fiduciaires trouverait un intérêt à disposer d'un stablecoin de paiement alternatif.
La distribution au détail fonctionne, mais les stablecoins peuvent-ils également fonctionner avec les banques et les institutions financières traditionnelles ?
Stablecoins institutionnels
Les stablecoins institutionnels promettent de répondre à un besoin spécifique : rendre l'argent sur la blockchain utilisable au sein des systèmes financiers réglementés. Mais pourquoi ?
Pourquoi les institutions ont besoin de stablecoins
Les institutions ont rarement besoin d'un autre moyen pour transférer 1 dollar d'un point A à un point B.
Mais le parcours actuel de cet argent est semé d'embûches : de multiples intervenants, chacun avec ses propres règles, des délais et des coûts.
Les stablecoins réduisent en effet cette valeur à des montants infimes en :
Transférer des fonds 24 heures sur 24, 7 jours sur 7 entre les bourses, les dépositaires et les contreparties, sans avoir à attendre les horaires d'ouverture des banques
Effectuer des virements transfrontaliers sans passer par des banques correspondantes
Règlement sur la chaîne et de manière programmable, afin que les actifs tokenisés et les liquidités soient compensés sur le même canal
Mais les institutions ne peuvent pas adopter les dollars « on-chain » uniquement pour des raisons de rapidité. Alors, quels sont les critères qui rendent un stablecoin éligible ?
Ce que les institutions attendent des stablecoins
Les institutions ont besoin de précisions sur l'émetteur de ce dollar, ce qui le garantit, comment il peut être racheté et quelles règles s'y appliquent. Mais la signification de chacun de ces éléments comporte des nuances.
Exigence | Questions auxquelles les institutions doivent répondre |
|---|---|
Émetteur | Quelle entité juridique émet le jeton et est tenue de le racheter ? |
Réserves | Qu'est-ce qui garantit chaque dollar, et où ces actifs sont-ils conservés ? |
Rédemption | Les détenteurs agréés peuvent-ils échanger leurs cryptomonnaies contre de la monnaie fiduciaire à un taux de 1 pour 1 en toute fiabilité ? |
Garde | Les dépositaires institutionnels existants sont-ils en mesure de prendre en charge cette solution ? |
Conformité | Quelles sont les règles en matière de KYC, de lutte contre le blanchiment d'argent, de sanctions et de contrôle des transactions qui s'appliquent ? |
Rapports | Comment peut-on vérifier de manière indépendante les réserves et la circulation ? |
Toutes les stablecoins n'apportent pas la même réponse à ces questions. C'est pourquoi la notion de « stablecoin réglementée » est une catégorie vague.
Le RLUSD répond à ces questions sur le site de l'émetteur :
C'est la société Standard Custody & Trust Company, une filiale de Ripple agréée à New York, qui émet ce token.
Elle détient des réserves de trésorerie et des réserves du Trésor distinctes auprès de BNY.
Elle publie des attestations mensuelles conformément à la réglementation du NYDFS relative aux stablecoins.
L'USDG y répond par réseau :
Paxos le émet par l'intermédiaire d'entités titulaires d'une licence MAS et MiCA.
Robinhood, Kraken, Mastercard et d'autres partenaires du Global Dollar Network peuvent le détenir et le distribuer, puisque la conformité en matière d'émission incombe déjà à Paxos.
Ensuite, nous allons nous intéresser au marché local pour voir s'il existe une demande pour des stablecoins qui ne sont pas libellés en dollars américains.
Stablecoins non libellés en dollars et régionaux
L'USDC et l'USDT résolvent le problème du dollar, au sens propre du terme. Ils ne résolvent pas celui de l'euro ni celui du yen.
Imaginons une entreprise européenne qui perçoit ses recettes, verse ses salaires et établit ses comptes en euros, et qui se retrouve soudainement dans l'obligation de détenir des USDC/USDT. Cela introduit une exposition USD/EUR dans une activité qui n'en avait jamais eu besoin. Et chaque fois que l'entreprise effectue un règlement en USDC, elle subit des frais de conversion de devises aux deux extrémités.
Arguments en faveur des stablecoins libellés en monnaie locale
Cas d'utilisation | Pourquoi un stablecoin local est utile |
|---|---|
Paiements | Déterminer le prix et effectuer le règlement dans la devise que les clients utilisent déjà |
Paiements et paie | Les transferts d'argent s'effectuent dans la devise déjà utilisée pour la fixation des prix et le paiement des salaires |
Trésorerie d'entreprise | Veiller à ce que les liquidités sur la chaîne correspondent aux passifs |
Commerce transfrontalier | Échanger des devises sur la blockchain sans faire du dollar américain (USD) l'actif de règlement |
DeFi locale | Emprunter, prêter et échanger sans augmenter votre exposition au dollar |
Alors pourquoi n'assiste-t-on pas à une « ton » des stablecoins autres que le dollar américain ?
La situation actuelle des stablecoins autres que le dollar américain
Le choix se résume à un compromis entre l'adéquation monétaire et la liquidité, et jusqu'à présent, c'est la liquidité qui l'a emporté. Les stablecoins indexés sur le dollar représentent la grande majorité des stablecoins.
Même l'euro, qui constitue pourtant l'alternative la plus évidente, reste marginal.
Le marché réglementé des stablecoins en euros s'élevait à environ 674 millions de dollars en 2026, malgré une croissance de 128 % par rapport à l'année précédente.
Il existe des pièces en livre sterling, en yen et en peso (GBPt, JPYC et MXNt de Tether), mais en quantités négligeables.
À titre de comparaison, l'USDC représente à lui seul environ 75 milliards de dollars. Compte tenu de cette importante liquidité en dollars américains, la plupart des entreprises continuent de privilégier les stablecoins libellés en dollars américains.
Les monnaies locales n'ont de sens que lorsque les avantages liés à l'alignement sur la monnaie locale l'emportent sur les inconvénients liés à une liquidité et à une acceptation moindres.
Pour l'instant, ce n'est pas le cas.
En bonus : découvrez comment sept pays utilisent et adoptent les stablecoins dans la vie quotidienne et dans le monde des affaires.
Passons maintenant des institutions et des pays aux origines mêmes des stablecoins : les marchés des cryptomonnaies et de la DeFi.
Stablecoins natifs de la DeFi
Pour un protocole DeFi, intégrer l'USDC est plus simple que de créer un stablecoin. Mais cette intégration implique de verser une commission à Circle ou à Tether.
Cela représente un coût pour chaque dollar emprunté et chaque dollar générant un rendement. Et même dans ce cas, il existe un risque que Circle ou Tether décide de geler les fonds.
Les stablecoins natifs de la DeFi suppriment les frais intermédiaires : le protocole émet sa propre monnaie en contrepartie de ses propres garanties et conserve les revenus générés par cette monnaie.
Pourquoi les protocoles veulent-ils contrôler la couche monétaire ?
Grâce à un stablecoin natif, le protocole prend le contrôle des éléments suivants :
Émission : quelle quantité de stablecoin peut être émise, et contre quelle garantie ?
Paramètres monétaires : taux d'emprunt, mesures incitatives et autres mécanismes de stabilité.
Économie : le protocole tire ses revenus de l'émission et de la gestion de son stablecoin.
Risque : Le protocole est également exposé aux risques liés à l'ancrage, aux garanties et à la liquidation.
Avec le GHO d'Aave, les emprunteurs émettent des GHO en contrepartie des garanties fournies à Aave. Les intérêts qu'ils versent sont reversés à l'écosystème Aave plutôt qu'à Circle ou Tether.
Cependant, ce n'est pas la seule solution.
Les différents mécanismes des stablecoins natifs de la DeFi
Les stablecoins natifs de la DeFi sont tous le même produit, à savoir un stablecoin libellé en 1 dollar, mais les protocoles font des choix différents en matière de garanties, de gestion de l'ancrage et de modèle économique.
Protocole | Stablecoin | Modèle de garantie | Mécanisme de stabilité | Économie des protocoles |
|---|---|---|---|---|
Ciel | Cryptomonnaies et actifs réels | Emprunts garantis, taux et outils d'ancrage | Revenus des emprunts et des réserves | |
Aave | Actifs fournis à Aave | Taux d'emprunt et mécanismes d'ancrage contrôlés par protocole | Intérêts de l'emprunteur | |
Courbe | Garantie en cryptomonnaies | Mécanisme de liquidation en douceur LLAMMA | Activité d'emprunt | |
Ethena | Garanties en cryptomonnaies associées à des opérations de couverture sur produits dérivés | Couverture delta et arbitrage de marché | Économie du staking, du financement et des produits dérivés |
Chaque conception transfère le risque ailleurs.
Une cryptomonnaie stable adossée à des actifs dépend de la valeur des garanties et des liquidations.
Un « dollar synthétique » permet de réduire l'exposition directe aux fluctuations des prix des garanties grâce à des opérations de couverture, mais introduit des dépendances vis-à-vis des taux de financement, des taux de change et des contreparties.
Aucune architecture native de la DeFi n'est exempte de risques. Détenir la couche monétaire revient à choisir les risques que le protocole est prêt à assumer en parallèle.
Ce même compromis se retrouve dans toutes les catégories de stablecoins alternatives.
Quels sont les compromis liés aux stablecoins alternatifs ?
Chaque choix opéré dans les cinq dernières sections avait un coût : rendement, distribution, conformité, adéquation monétaire ou revenus liés au protocole. Rien de tout cela n'était gratuit.
Le risque et le coût de la spécialisation
Catégorie | Ce que cela apporte | Ce qu'il perd |
|---|---|---|
Productif | Rendement du capital inutilisé | Liquidité, rapidité de rachat, exposition au risque de financement ou au risque de taux |
Paiements | Revenus issus de la distribution en propre, revenus liés au flottant | Profondeur de liquidité, acceptation multiplateforme |
Institutionnel | Clarté réglementaire | Flexibilité, accès sans autorisation préalable |
Autres devises que le dollar | Adéquation des devises | Liquidité, effets de réseau, demande non avérée |
Natif de la DeFi | Revenus liés au protocole, sans commission pour l'émetteur | Risque lié au taux de référence, risque lié aux garanties, liquidité obtenue par la méthode du « bootstrap » |
Comme on peut le constater, le coût de la spécialisation n'est pas uniforme. Les risques varient, mais une contrainte affecte la quasi-totalité des stablecoins existants : la liquidité.
Liquidité ou spécialisation ?
La liquidité est le seul élément que chaque stablecoin alternatif doit reconstruire à partir de zéro. Voici un article de story qui explique pourquoi.
L'« USDH » de Hyperliquid sur Story
Hyperliquid a lancé l'USDH en septembre 2025 afin de conserver le rendement des réserves sur la chaîne plutôt que de le laisser s'échapper vers Circle. Il convient de noter que Hyperliquid est la chaîne qui avait toutes les raisons de disposer de sa propre couche monétaire. Le dollar natif n'a jamais réussi à s'imposer : à la mi-2026, l'USDH ne représentait que quelques dizaines de millions de dollars, contre des milliards pour l'USDC.
Le protocole a ensuite abandonné l'USDH pour revenir à l'USDC. C'est là le prix à payer pour la spécialisation.
Une stablecoin génératrice de rendement, une cryptomonnaie destinée aux paiements, une stablecoin native de la DeFi : chacune apporte une solution à un problème concret pour un utilisateur réel. Aucune d’entre elles ne dispose de liquidités dès son lancement.
Ils doivent le mériter, transaction après transaction, intégration après intégration, tandis que l'USDC et l'USDT ne cessent de consolider l'avantage qu'ils se sont forgé il y a des années.
Il reste donc une dernière question : dans quelles circonstances la création d'un stablecoin peut-elle se justifier malgré cet inconvénient ?
Dans quels cas est-il judicieux de créer un stablecoin alternatif ?
La création d'un stablecoin alternatif n'a de sens que si le fait de détenir ce stablecoin permet de résoudre un problème que l'intégration ne peut pas résoudre.
Un test tout simple :
Question | Ce qui doit être vrai |
|---|---|
Y a-t-il un poste spécifique ? | Le stablecoin ne se contente pas de permettre le transfert de 1 dollar |
Est-ce que la paire USDC/USDT le permet déjà ? | L'intégration laisse une contrainte importante sans solution |
Existe-t-il déjà une base d'utilisateurs ? | Les utilisateurs ou les commerçants ont déjà une bonne raison de l'adopter dès le premier jour |
Existe-t-il déjà une relation réglementaire ? | Une charte, une licence ou une relation de dépositaire que l'USDT/USDC n'offre pas encore |
Ces données économiques sont-elles pertinentes ? | Le volume des rendements, des émissions ou des règlements justifie le coût de l'infrastructure |
Le déficit de liquidité peut-il être comblé ? | Le protocole peut résister à des marchés moins actifs suffisamment longtemps pour mener la transaction à bien. |
Ce nouveau risque en vaut-il la peine ? | Les avantages l'emportent sur les risques supplémentaires liés à l'ancrage, à la réglementation ou à l'exploitation. |
Si, et seulement si, les réponses sont convaincantes, envisagez de créer un stablecoin alternatif adapté à un usage spécifique. Dans le cas contraire, l'intégration est plus simple.
Mais comment s'y prendre pour construire ?
Prochaines étapes : la réglementation pourrait de plus en plus influencer la classification des stablecoins
La réglementation continue de définir ce que peut être chaque stablecoin. Les règles relatives aux réserves, au rendement, au rachat et aux émetteurs éligibles ne se limitent pas à déterminer la conformité.
Elles déterminent, dès le départ, quelles architectures de stablecoins sont viables.
La loi américaine GENIUS, promulguée en 2025, interdit aux émetteurs de stablecoins de paiement de verser directement des intérêts aux détenteurs. Cela a une incidence sur la manière dont les produits de rendement sont structurés autour des stablecoins de paiement.
L'Europe fait preuve de la même dynamique, mais dans une autre direction. Les règles du MiCA ont donné naissance à des stablecoins en euros conformes au MiCA, qui connaissent une croissance régulière.
Il n'y a donc pas de réponse unique à la question de savoir quels types de stablecoins survivront. De même, la question de savoir s'il vaut mieux intégrer les stablecoins existants ou en créer de nouveaux n'aura pas non plus de réponse unique.
À propos Quicknode
Fondée en 2017, Quicknode met à disposition une infrastructure blockchain de niveau institutionnel destinée aux développeurs et aux entreprises. Grâce à une disponibilité de 99,99 % et à la prise en charge de plus de 76 chaînes, les équipes peuvent développer et faire évoluer des applications sur la chaîne sans aucun compromis.
Restez informé
Les dernières actualités en matière d'ingénierie, les mises à jour sur les produits et les nouvelles du Web3, directement dans votre boîte mail.