ステーブルコインの種類について解説(2026年)
ステーブルコインの種類について解説(2026年)
ステーブルコインの種類、そのペッグ維持の仕組み、利回りの生み出し方、そして各デジタルドルに潜むリスクについて解説した実用ガイド。
2026年6月8日 — 読了時間11分
ステーブルコインはすべて、同じ結果を約束しています。 1トークンが1ドルの価値を持つこと。
興味深いのは、ステーブルコインがこの約束を果たしているという点だ。
一部のステーブルコインは、短期国債を保管している。
市場が予想に反して動いた際、オンチェーン の担保を清算する人はほとんどいない。
また、ドル建てリスクを管理するために、デリバティブのポジションをヘッジする企業もある。
特筆すべきことに、ごく一部はインセンティブのみに頼ってペッグ制を維持しようとしている。
ユーザー によると、これらはすべてドルのように見えるかもしれません。しかし、ステーブルコインは単一の製品カテゴリーではないため、それぞれが独自のものであり、挙動も異なります。
これらは、さまざまな設計上の選択の組み合わせです。ペグの裏付けとなるものは何か?新たな供給はどのように流通に入るのか?システム内で生み出された収益を誰が獲得するのか?by
このガイドでは、ステーブルコインをさまざまな種類に分類し、その仕組みについて解説するとともに、 その設計の背景にある その設計の背景にある目的について論じています。
ステーブルコインとは何ですか?
ステーブルコイン は、価格を安定させる(通常は1ドル)ように設計されたデジタル資産であり、by その価値は準備金、担保、またはその他の価格安定化手段によって裏付けられていますが メカニズムによって支えられています。
それらは、暗号資産の世界に安定した会計単位をもたらします。
2025年だけで、ステーブルコインを通じて 27兆ドル の送金取引高を処理し、取引 を通じて、オンチェーン 市場全体での決済、貯蓄、流動性を可能にしました。
しかし、ステーブルコインは単一の設計パターンというわけではありません。どちらも1ドルで取引されている2つのトークンであっても、その価格を維持するために全く異なる仕組みを採用している場合があります。
これらの違いを理解するには、次の3つの質問が重要になります:
ペッグを支えているのは何ですか?
新しいトークンはどのように生成されるのですか?
利回りはどこから生まれるのでしょうか?
このガイドでは、これらの観点に基づいてさまざまな種類のステーブルコインを分類しています。まず、最も基本的な観点である「ペッグの裏付けとなるもの」から始めます。
ステーブルコインの種類by 担保/ペッグメカニズム
ステーブルコイン ステーブルコインは、すべてが同じ方法で価格の安定性を確保しているわけではありません。ブロックチェーン の外部に保有される資産に依存するものもあれば、オンチェーン の担保に依存するものなど、その仕組みは様々です。ペッグの背後にあるメカニズムによって、価格に圧力がかかった際に何が価格を支え、状況が変化した際に何が最初に機能しなくなるかが決まります。
価格の安定性を維持する方法に基づいて、ステーブルコインの主な5つの種類を以下に示します:
種類 | ペグの維持方法 |
|---|---|
フィアットが支援する | 現金や短期国債などのオフチェーン準備金 |
暗号資産を担保とした | オンチェーン の過剰担保と清算 |
合成/デルタ・ニュートラル | ヘッジ目的のデリバティブ・ポジション |
商品担保型 | 現物商品備蓄 |
RWAが支援する |
それでは、これらの種類についてそれぞれ詳しく見ていきましょう。
フィアットが裏付けするステーブルコイン
フィアット通貨を裏付けとするステーブルコインは、by の規制対象機関が保管する現金、銀行預金、または短期国債を裏付けとして発行されます。
各トークンは、準備金1ドルに対する直接的な請求権を表しています。
法定通貨で裏付けされたステーブルコインの代表的な例としては、 USDT や USDCなどです。
では、法定通貨で裏付けされたステーブルコインは、どのように機能するのでしょうか?
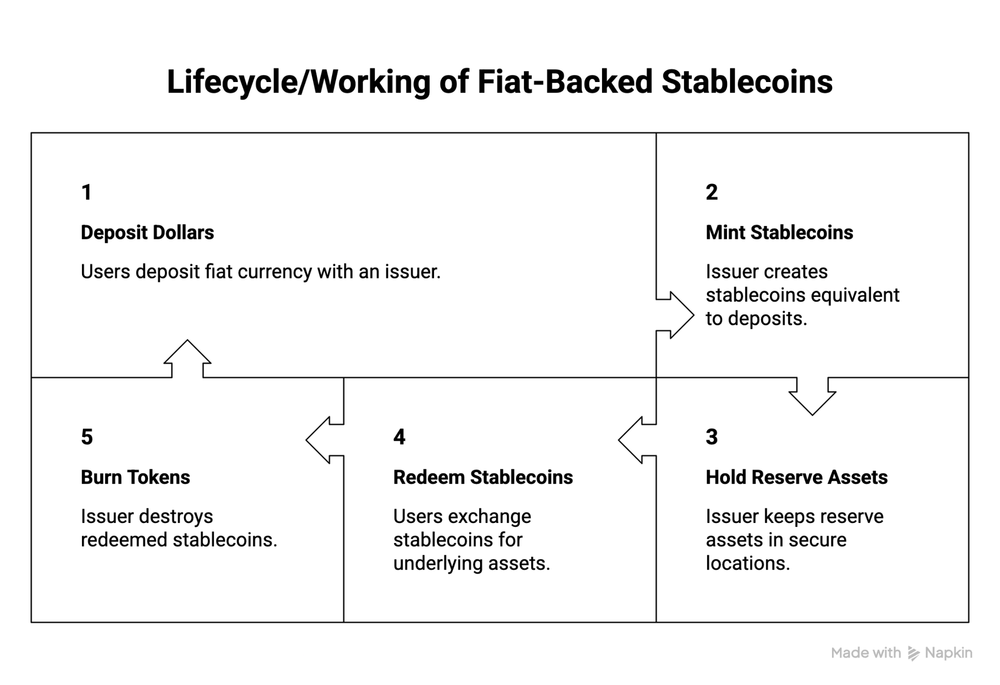
法定通貨で裏付けされたステーブルコインのメリットは以下の通りです:
最もシンプルな信託モデル:準備金は監査可能であり、償還プロセスは直接的である。
CEX、DEX、DeFiプロトコル全体で最も豊富な流動性を誇ります。
オラクルリスクがなく、清算の連鎖も発生せず、通常の状況下では予測可能な挙動を示す。
最も明確な規制の道筋: GENIUS法(米国) および MiCA(EU) は、いずれもこのモデルに基づいて策定されています。
その損失を誰が負担するのか?
準備金の不足、銀行業務の混乱、あるいは償還の逼迫は、通常、by の発行体によって吸収され、極端な場合には、額面価格で償還を受けられないトークン保有者がその影響を被ることになります。
暗号資産を担保とするステーブルコイン
暗号資産を担保としたステーブルコインは、by にて発行され、オンチェーン に、発行されたステーブルコインの額面を上回る価値を持つ暗号資産がロックされます。
暗号資産を担保とするステーブルコインの最も有名な例は DAIです。
こうした暗号資産を担保とするステーブルコインは、どのように機能するのでしょうか?
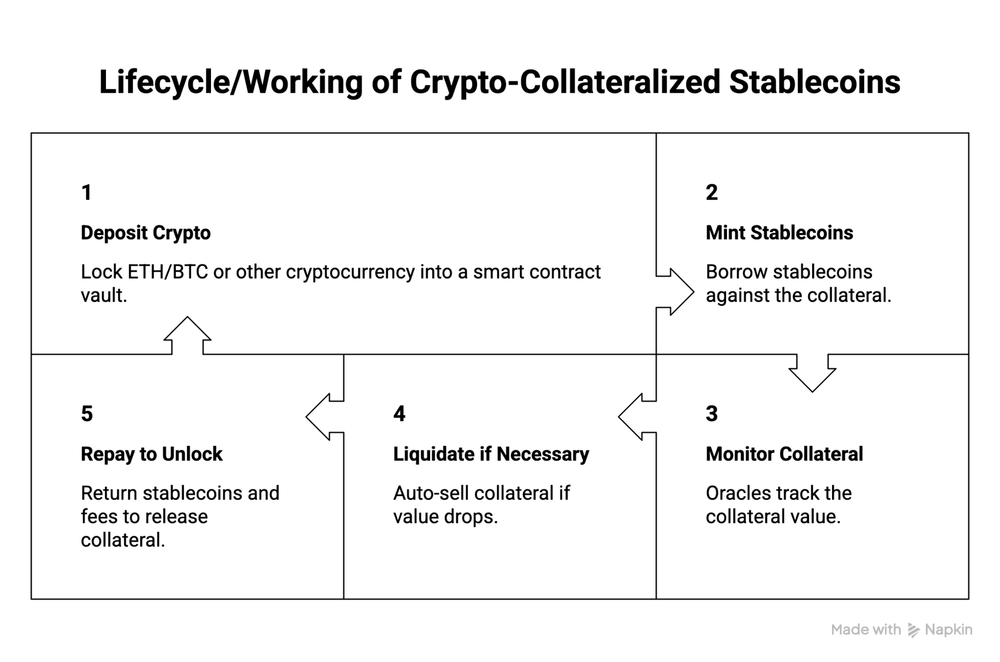
暗号資産を担保とするステーブルコインのメリットは以下の通りです:
発行は許可不要かつ透明性が高い。
残高は、オンチェーン でリアルタイムで確認できます。
銀行やカストディアンへの依存度の低減。
その損失を誰が負担するのか?
担保提供者は、清算を通じてファーストロス(最初の損失)を負担します。極端な市場状況下で清算システムが機能しなくなった場合、その損失はプロトコル全体およびそのユーザー に波及する可能性があります。
合成型/デルタ・ニュートラル型ステーブルコイン
合成ステーブルコインは、暗号資産を保有しつつ、永久先物市場で同額のショートポジションを取ることで価格リスクを相殺し、ドルへのエクスポージャーを維持しています(by )。スポット市場でのロングポジションと永久先物市場でのショートポジションを組み合わせることで、実際のドルを保有することなく、ドルに対して安定した価値を生み出しています。
合成ステーブルコインの代表的な例としては、USDe(Ethena)が挙げられます。
合成ステーブルコインはどのように機能するのでしょうか?
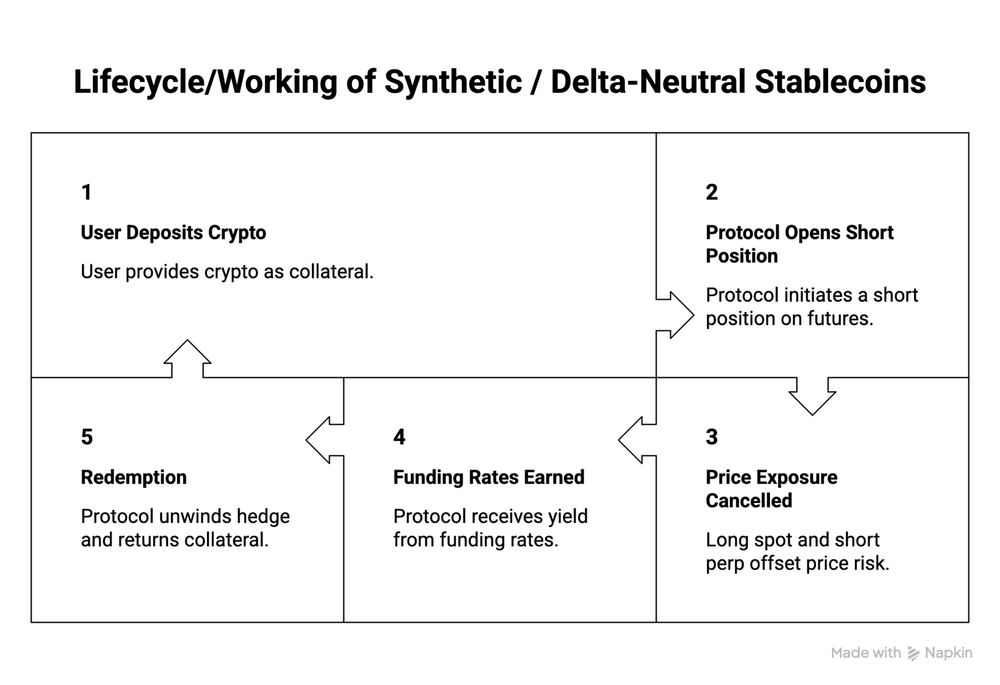
デルタ・ニュートラル型または合成型ステーブルコインのメリットは以下の通りです:
過剰担保型モデルよりも資本効率が高い。
永久資金調達レートから利回りを算出します。
担保およびポジションは、第三者による証明を通じて検証可能です。
その損失を誰が負担するのか?
ヘッジが失敗した場合、取引所が経営難に陥った場合、取引相手が債務不履行に陥った場合、あるいは資金調達環境が戦略の適応速度を上回るペースで悪化した場合、プロトコルの参加者全員が損失を被ることになります。
商品担保型ステーブルコイン
実物資産担保型ステーブルコインは、機関投資家による保管下にある実物資産を裏付けとして発行され、その最も一般的な裏付けは、監査済みの金庫に保管されている割り当て済み金です。
各トークンは、原資産となる商品の一定量の所有権を表しています。
商品に裏付けされたステーブルコインの代表的な例としては、PAX Gold(PAXG)やTether Gold(XAUT)が挙げられます。
さて、商品担保型ステーブルコインはどのように機能するのでしょうか?
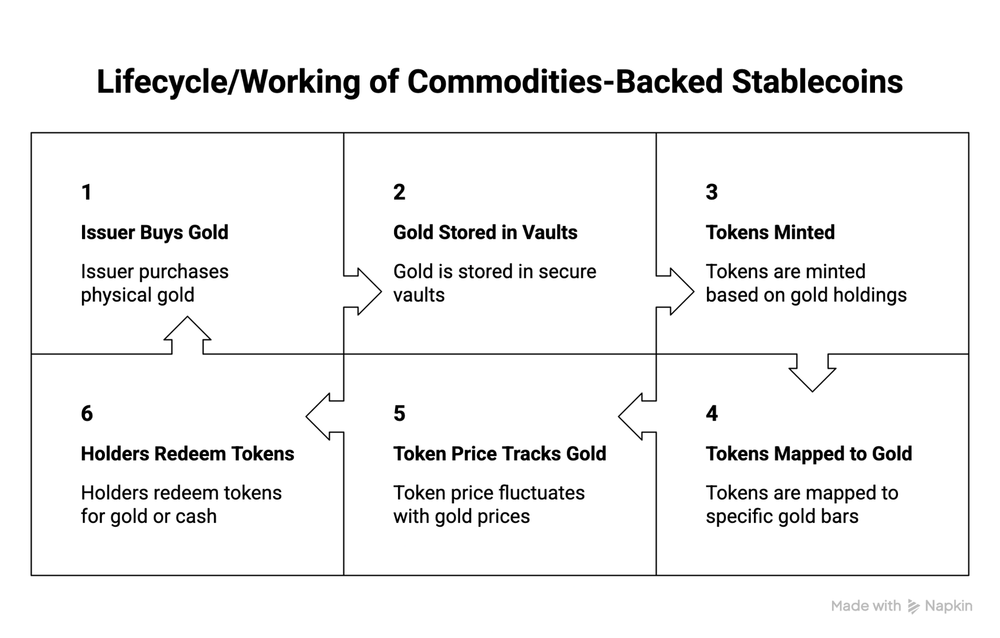
商品担保型ステーブルコインのメリットは以下の通りです:
実世界の有形資産に直接投資できる機会を提供しますオンチェーン 。
商品の保管や輸送に伴う物流上の負担を軽減します。
法定通貨の価値下落に対するヘッジ手段となり得る。
準備高は独立した第三者によって検証可能です。
その損失を誰が負担するのか?
トークン保有者は、カストディアンおよび発行体の支払能力リスクを直接負うことになる。償還最低額の設定により、少額の保有者は一次市場を通じて額面価格で売却することができず、二次市場の流動性に完全に依存することになる。
RWAに裏付けされたステーブルコイン
RWAを裏付けとするステーブルコインは、 トークン化された実物資産 (国庫短期証券やマネーマーケットファンドなど)を裏付けとして発行されます。従来の法定通貨裏付け型ステーブルコインとは異なり、by これらの資産から生じる収益の一部は、通常、トークン保有者に還元されます。
RWAを裏付けとするステーブルコインの代表的な例としては、BlackRock BUIDL、Ondo USDY、およびOndo OUSGが挙げられます。
RWAを裏付けとするステーブルコインはどのように機能するのでしょうか?
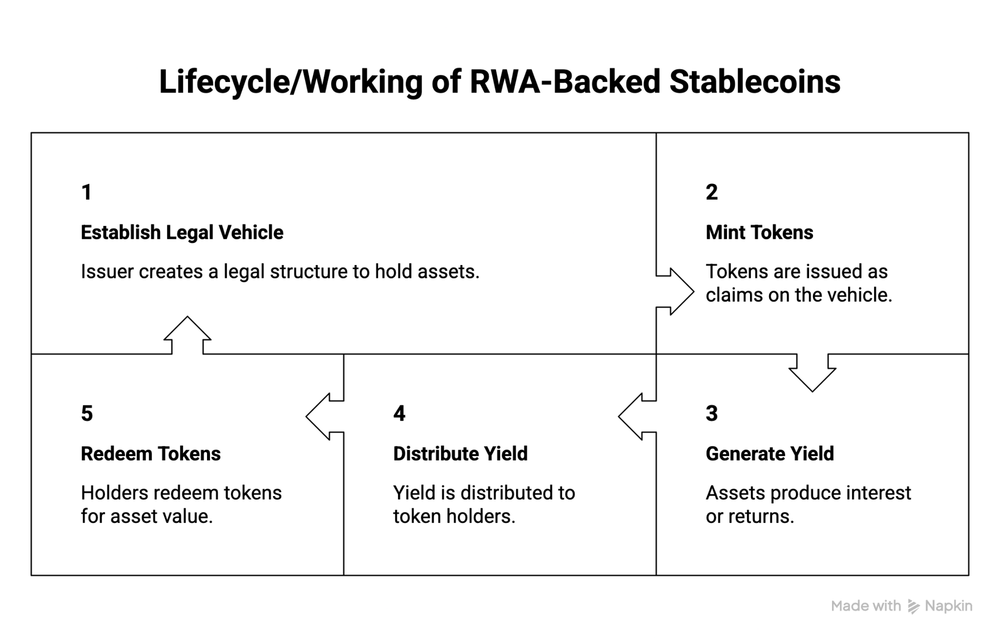
RWAを裏付けとするステーブルコインのメリットは以下の通りです:
保有者は、マネーマーケット商品など、従来は投資対象として利用できなかった資産から利回りを得ることができます。
ステーブルコインの流動性と、短期の固定利回り商品の収益特性を組み合わせる。
裏付け資産は、一般的にリスクが低く、流動性が高い。
規制対象のオンチェーン ドル建て商品を求める機関投資家にとって、ますます魅力的な存在となっている。
プロトコルがRWAトークンを担保として受け入れるようになるにつれ、DeFiのコンポーザビリティが高まっている。
その損失を誰が負担するのか?
トークン保有者は、発行者の破綻、償還制限、保管上の問題、または原資産ポートフォリオの価値下落に起因する損失を最終的に負担することになります。
上記の5つのタイプはすべて、ステーブルコインのペッグを支える基盤が異なります。次のセクションでは、新しいステーブルコインがどのように作成・発行されるのかについて解説します。
ステーブルコインの種類by 発行
ステーブルコインは、2つのモデルのいずれかを通じて流通します。1つは、中央集権型の発行者が準備金を裏付けとして発行するモデル、もう1つは、分散型プロトコル(ユーザー )が担保付き債務ポジションを裏付けとして発行するモデルです。この発行モデルによって、供給の創出を誰が管理し、誰が償還を受けられるかが決まります。
種類 | 新たな供給はどのように生まれるのか | 発行を管理しているのは誰か? |
|---|---|---|
発行者鋳造(APモデル) | 発行体は、準備金を原資として通貨を発行し、償還を行う | 集中型発行体および認定参加者 |
CDP発行 | ユーザー 担保付債務ポジションに対するミント | プロトコルのルール内でのパーミッションレスなユーザー |
以下のセクションでは、各発行モデルの仕組みと、それによって生じるトレードオフについて解説します。
発行者による鋳造型ステーブルコイン
発行体によるステーブルコインの発行および償還は、by 中央集権的な主体によって、準備資産を裏付けとして行われます。二次市場では誰でもこれらのステーブルコインを取得できますが、直接の発行および償還は通常、認定参加者(AP)に限定されています。
発行体によって発行されたステーブルコインの代表的な例としては、USDT、USDC、USDeなどが挙げられます。
では、発行者が発行するステーブルコインはどのように機能するのでしょうか?
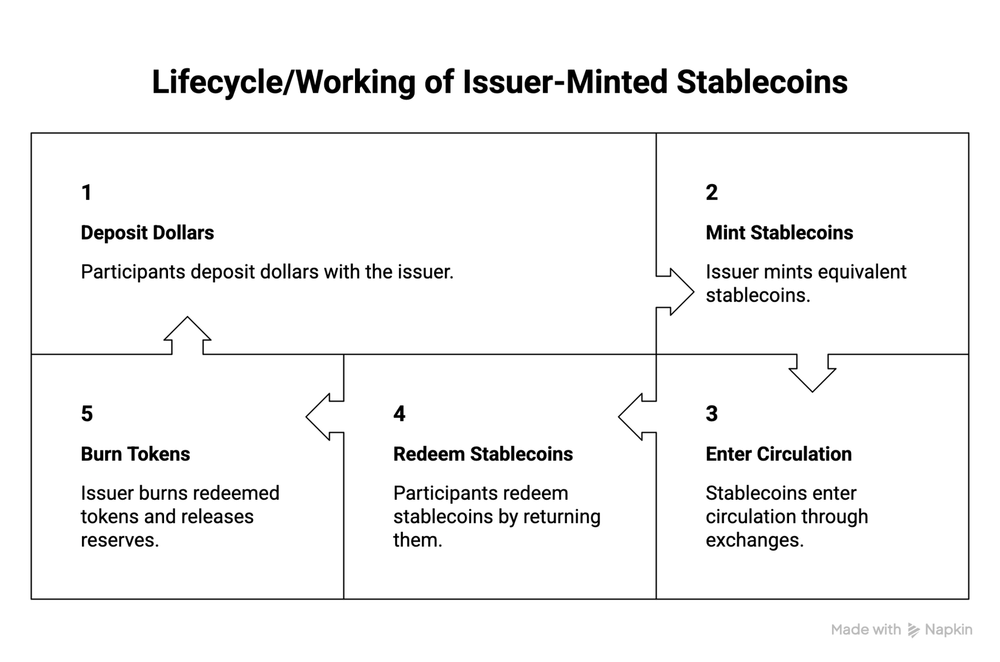
発行者が発行するステーブルコインのメリットは以下の通りです:
管理された供給管理。つまり、発行者はすべての発行および焼却の活動を完全に把握している。
APはマーケットメイキングの流動性を提供し、流通市場での価格を額面価格に近い水準に維持している。
少数の機関投資家との取引を通じて、数百万のユーザー に対応しています。
その損失を誰が負担するのか?
個人投資家に直接的な償還手段はありません。個人投資家は、流通市場での価格が額面価格を維持されるよう、完全にAPに依存しています。APがマーケットメイキングから撤退した場合、償還手段が回復するまで、個人投資家が価格の乖離を吸収することになります。
CDP発行のステーブルコイン
CDPで発行されるステーブルコインは、ユーザー が担保をスマートコントラクトにロックし、そのポジションを担保としてステーブルコインを借り入れることで生成されます。ステーブルコインの供給量は、中央集権的な発行体ではなく、ユーザー の活動を通じて拡大・縮小します。
DAIは、このモデルの最もよく知られた例です。
CDPで発行されたステーブルコインはどのように機能するのでしょうか?
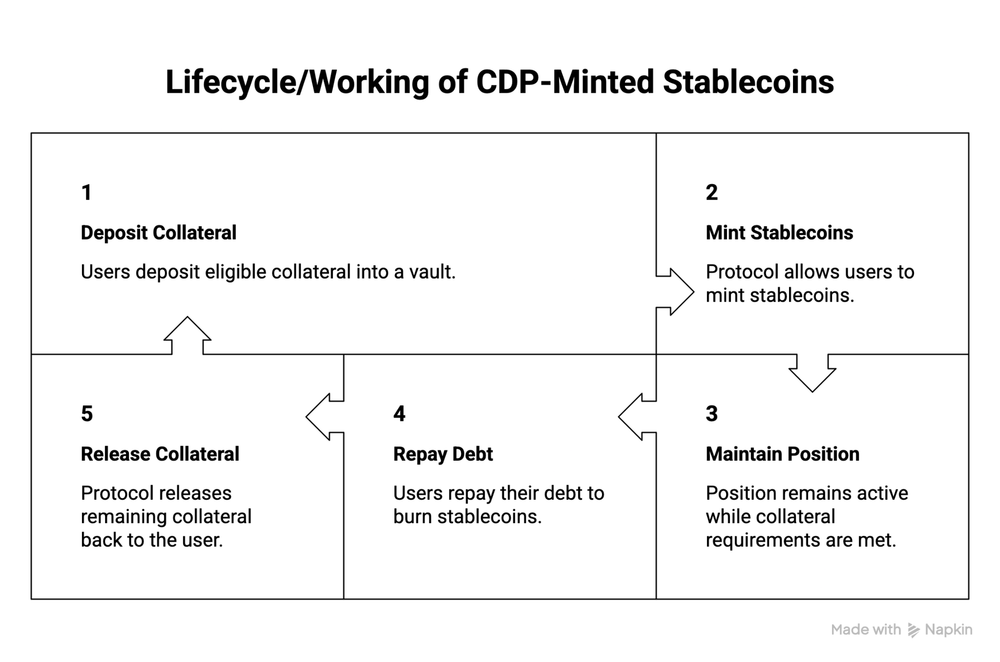
CDPで発行されたステーブルコインのメリットは以下の通りです:
パーミッションレス:担保を保有するユーザー であれば、承認やKYCなしにトークンを発行できます。
透明性が高く、監査可能な供給体制の構築。
供給は自己調整型であり、つまり、安定化手数料は発行を抑制するために上昇し、発行を促進するために低下します。
その損失を誰が負担するのか?
ヴォールトの所有者は、清算を通じて最初の損失を負担します。極端な市場状況下で清算が失敗した場合、その損失はプロトコル全体およびその参加者にも波及する可能性があります。
ここまで、ステーブルコインの設計における2つの主要な発行モデルについて学びました。次のセクションでは、ステーブルコインとその利回りメカニズムについて詳しく解説します。
ステーブルコインの種類by イールドモデル
ステーブルコインを支える資産や戦略がリターンを生み出します。リターンの分配方法に基づいて分類されるステーブルコインの種類について理解しましょう。
以下に概要を簡単にご紹介します:
種類 | 収益源 | 誰が受け取るのですか? |
|---|---|---|
非収益性 | 準備金 | 発行者またはプロトコル |
財務/RWA利付資産 | 短期国債およびマネーマーケット・ファンド | トークン保有者 |
資金調達金利・利付型 | デリバティブ取引の資金調達支払い |
以下のセクションでは、さまざまなステーブルコインの設計が、どのように利回りを生み出し、分配するのかについて説明します。
利子がつかないステーブルコイン
利回りのないステーブルコインは、1ドルの価値を固定していますが、保有者に利息や収益は分配されません。準備資産は継続的に収益を生み出しますが、その収益はすべて発行者に帰属します。
利子がつかないステーブルコインの代表的な例としては、USDTや USDCが挙げられます。
さて、利回りが期待できるステーブルコインに関しては、いくつかの選択肢があります。
RWA担保型ステーブルコイン
RWA(実物資産担保型)の利付ステーブルコインは、by 国庫短期証券やマネーマーケットファンドなどの原資産から生じる収益を分配します。発行体は、準備金を留保する代わりに、償還率の上昇またはトークン残高の増加を通じて、その収益の一部またはすべてをトークン保有者に還元します。
トレジャリー利付ステーブルコインの代表的な例としては、sUSDS、USDY、sFRAXなどが挙げられます。
RWAを裏付けとする利付ステーブルコインは、どのように機能するのでしょうか?
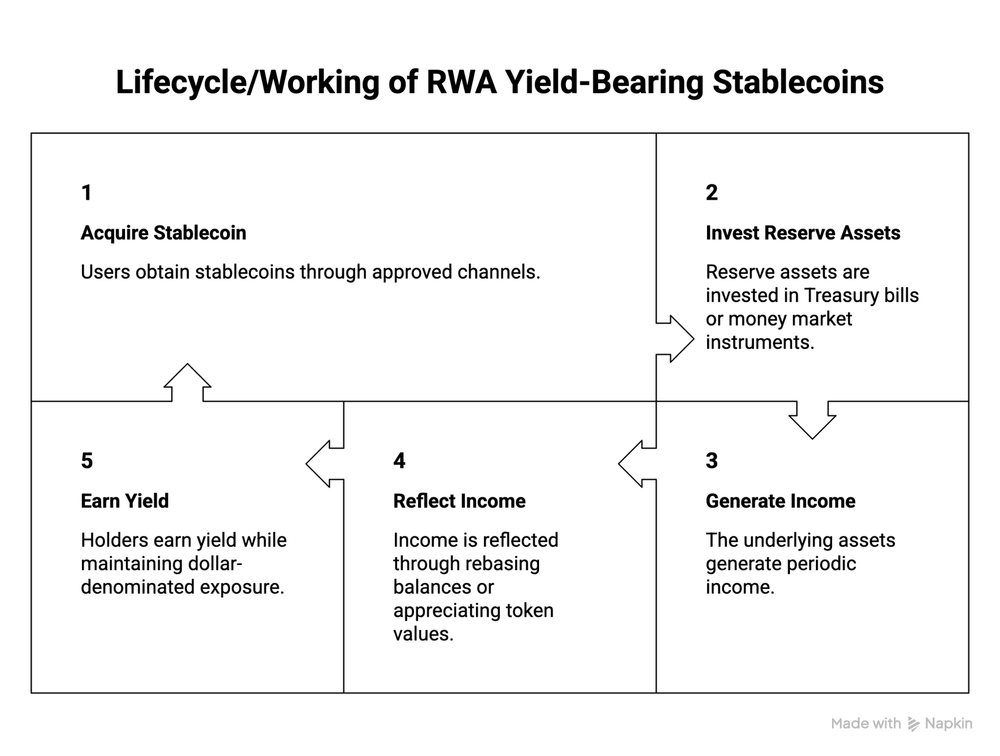
利付型ステーブルコインのメリットは以下の通りです:
遊休状態のステーブルコイン残高の資本効率を向上させます。
by を基盤としており、これは世界で最も深みがあり、流動性の高い債券市場です
DeFiのコンポーザビリティの拡大:Aave、Morpho、その他のプロトコルで担保として受け入れられている
機関投資家や財務省にとって、ますます魅力的な存在となっている。
資金調達金利型・利付ステーブルコイン
資金調達金利に基づく利付ステーブルコインは、デリバティブ市場からの決済を捉えることでリターンを生み出します。by
最も代表的な例は、EthenaのsUSDeであり、ここでは永久先物市場から得た資金が参加者に分配されます。
資金調達レートに基づく利付ステーブルコインは、どのように機能するのでしょうか?
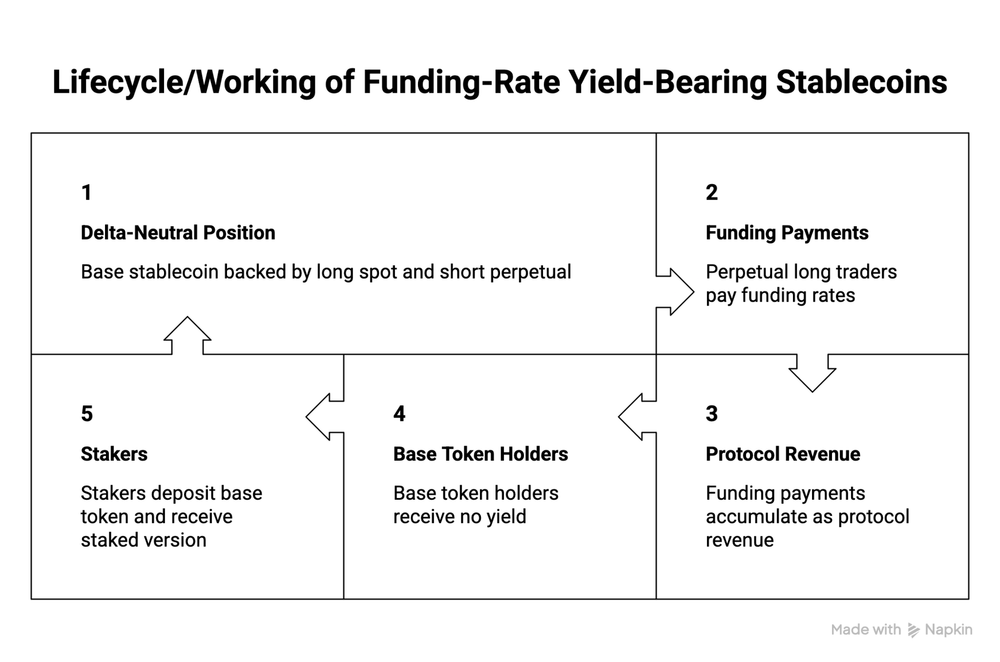
資金調達レートに基づく利付ステーブルコインのメリットは以下の通りです:
従来の金融に依存せず、24時間365日稼働する、暗号資産独自の利回りを生み出します。
すべての主要な永久債市場において、資金調達金利は一般に公開されています。
デリバティブ取引市場を通じて、高い拡張性を実現しています。
重要な注意点: 利回りを生むすべてのステーブルコインについて 、保有者はファンドレベル、カストディアン、およびその他のリスクを負います。一般の参加者が影響を受ける前に、下落リスクを吸収するためのプロトコルレベルのバッファーが設けられています。
これまでに考えられるあらゆる種類のステーブルコインについて見てきましたが、次は一体どうなるのでしょうか? 完璧なステーブルコインなんて存在するのでしょうか?
最終的な考察:完璧なステーブルコインは存在するのか?
完璧なステーブルコインなど存在しません。問題は、ある設計が別の設計よりも客観的に優れているかどうかではありません。重要なのは、そのステーブルコインが何を最適化しようとしているかということです。
ステーブルコインが取引 な金融商品から金融インフラへと進化するにつれ、市場が単一の勝者に収束する可能性は低い。
その代わりに、ユーザー 、管轄区域、およびユースケースごとに最適化された専門的な設計へと細分化されていくことになるでしょう。
規制は、ペイメント型ステーブルコイン(認可済み、利回りなし、法定通貨または実物資産(RWA)で裏付けられたもの)と、それ以外のすべてのステーブルコインとの間に明確な一線を引いています。GENIUSもMiCAも、前者のカテゴリーを認めています。一方、後者(シンセティック型、CDPで発行された、利回り付きのもの)は、いずれにせよ規制対象外の場において成長を続けています。
市場は、決済用の「従順な」ドルと、DeFi用の利回りを生み出すドルの、その両方を求めていると判断した。
ステーブルコインの未来は、単一の完璧なデジタルドルという形にはならない。
これはさまざまなトレードオフが絡み合うものであり、適切な設計は、その目的によって完全に左右されます。
FAQ:よくある質問
ステーブルコインはどのようにペッグを維持しているのでしょうか?
ステーブルコインは、準備金による償還、過剰担保化および清算、デリバティブによるヘッジ、商品準備金、あるいは収益を生み出す実物資産といった仕組みを通じて、ペッグを維持しています。
ステーブルコインの主な種類にはどのようなものがありますか?
ステーブルコインは、by 担保メカニズム、発行モデル、および利回りモデルに基づいて分類することができます。By 担保メカニズムの主な種類としては、法定通貨担保型、暗号資産担保型、合成型またはデルタニュートラル型、商品担保型、および実物資産(RWA)担保型のステーブルコインが挙げられます。
USDTとUSDCの違いは何ですか?
どちらも法定通貨で裏付けされていますが、透明性、規制への姿勢、準備金の構成において違いがあります。
USDCはby によって発行されており、Circle(NYSE上場)は、ブラックロックが運用するマネーマーケットファンドに準備金を保有し、デロイトによる監査証明を取得しています。
USDTはby によって発行されており、Tether(オフショア)は資産の約80%を米国短期国債で保有し、残りの大部分は金およびBitcoin で構成されており、BDOによる監査報告書を採用している。
ステーブルコインは規制の対象となっていますか?
ますます増えているが、その傾向にはばらつきがある。
「GENIUS法」(米国、2025年7月署名)およびMiCA(EU)は、いずれも法定通貨で裏付けされた決済用ステーブルコインに対するライセンス要件を定めている:
1対1の準備金率を義務付ける、
毎月の証明書、および
発行体が利回りを支払うことを禁止する。
オフショア発行体や分散型の利回り生成型設計は、こうした枠組みの外で主に運用されている
すべてのステーブルコインは、by の米ドルで裏付けされているのでしょうか?
いいえ。多くのステーブルコインは米ドルを基準としていますが、中にはby の暗号資産、金などの商品、あるいは実物資産のポートフォリオを裏付けとしているものもあります。裏付けの仕組みは、ステーブルコインの設計によって異なります。
最も安全なステーブルコインの種類は何ですか?
万人に最も安全なステーブルコインというものは存在しません。法定通貨を裏付けとするステーブルコインは、一般的に最も堅固なペッグ安定性と規制上の明確さを提供しますが、暗号資産独自の設計を採用したものは、透明性、分散化、あるいは資本効率を重視しています。どちらを選ぶべきかは、自分がどの程度のリスクを受け入れられるかによって異なります。
1つのステーブルコインが複数のカテゴリーに該当することはあるのでしょうか?
はい。ステーブルコインは、複数の観点から同時に分類することができます。
例えば、ステーブルコインには、法定通貨を裏付けとし、発行者が発行し、米国債の利回りを生み出すものがある。
なぜステーブルコインはペッグを失うのでしょうか?
ステーブルコインは通常、その価値を支える仕組みが機能しなくなった際に、ペッグを失います。これは、準備金の不足、清算の失敗、ヘッジ戦略の不備、償還の制約、あるいは市場の信頼喪失などが原因で発生する可能性があります。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、75以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。