Was sind Agentic-Wallets? Eine 5-minütige Erklärung
Was sind Agentic-Wallets? Eine 5-minütige Erklärung
Agentic-Wallets erklärt: Was sie sind, wie sie funktionieren, was bereits verfügbar ist und was noch nicht richtig funktioniert. Eine 5-minütige Einführung.
11. Mai 2026 – 7 Minuten Lesezeit
Agentic-Wallets sind plötzlich überall zu finden.
Coinbase hat „Agentic Wallets“ eingeführt, um jedem „ agent “ eine Wallet zur Verfügung zu stellen. In der vergangenen Woche haben Stripe und Binance ihre eigenen Versionen von Agentic Wallets auf den Markt gebracht.
Auf einer grundlegenderen Ebene versuchen Visa (Intelligent Commerce) und Mastercard (Agent Pay), Standards für die Abwicklung von Transaktionen im Bereich der KI- agents s festzulegen.
Das Argument ist immer dasselbe: Man soll KI- agents n kontrollierten und dennoch autonomen Zugang zu Geld gewähren.
Allerdings stimmen Produkte, Prototypen und Versprechen nicht überein. Der Begriff „Agentic Wallets“ wird derzeit von den verschiedenen Teams sehr unterschiedlich interpretiert.
Fangen wir also ganz von vorne an. Was eine agentische Wallet eigentlich ist, wie sie funktioniert, welche Anwendungsfälle es gibt, welche Vor- und Nachteile sie mit sich bringt und alles, was dazwischen liegt.
Was sind agentische Wallets?
Agentische Wallets sind programmierbare Wallets, die im Rahmen festgelegter Regeln im Namen eines Nutzers handeln können, ohne dass hierfür ständig eine menschliche Bestätigung erforderlich ist.
Drei konkrete Merkmale unterscheiden sie von einer normalen Brieftasche:
Prinzip: Bei einem agentischen Wallet wird davon ausgegangen, dass der Entscheidungsträger ein KI agent , die im Auftrag einer anderen Person handelt.
Richtlinie: Die Regeln sind Teil der Wallet. Ausgabenobergrenzen, Zulassungslisten, zeitliche Begrenzungen und Widerrufe sind fest programmiert und werden dauerhaft durchgesetzt.
Persistenz: Agensbasiert Wallets sind so konzipiert, dass sie ohne menschliche Überwachung funktionieren. Das bedeutet, dass man Transaktionen so programmieren kann, dass sie rund um die Uhr stattfinden.
Fakt: Bei der Authentifizierung geht es ironischerweise nicht mehr darum, mithilfe von CAPTCHA Bots zu identifizieren, die sich als Menschen ausgeben, sondern darum zu prüfen: „Ist agent berechtigt, dies gerade jetzt für diesen Menschen zu tun?“
Wenn wir nun einen Schritt zurücktreten und die Sache neu überdenken, ERC-4337 hat bei den „Smart Wallets“ etwas Ähnliches versprochen.
Was jede Smart Wallet bereits hat
Das, was gemeinhin als „agentes Wallet“ bezeichnet wird, basiert größtenteils auf einem bereits bestehenden System: einem programmierbaren (Smart) Wallet.
Jede Smart Wallet – ob agentisch oder nicht – verfügt über diese drei Komponenten: Wallet, Berechtigungen und Rails.
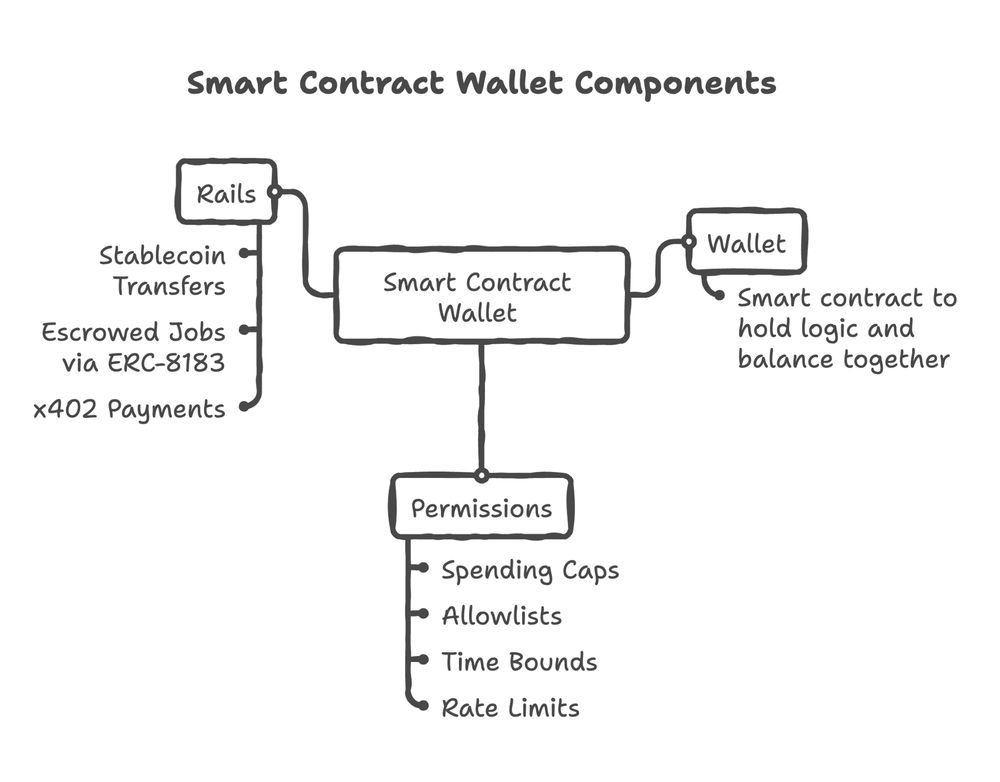
Smart Wallets verfügen bereits über diese drei Komponenten, sind aber noch nicht agentisch. Was verleiht diesen Wallets nun ihre agentischen Fähigkeiten?
Die Agentic-Ebene: Was macht eine Wallet zu einer „Agentic“-Wallet?
An dieser Stelle ändert sich der Grundgedanke. Die Geldbörse wird nicht „intelligent wird“, sondern stellt kontrollierte Ausführungsflächen bereit, die ein „ agent “ nutzen kann.
Am einfachsten lässt sich die Funktionsweise von agentischen Wallets wie folgt verstehen:
Entscheidung → Richtlinie → Umsetzung → Unterzeichnung → Kette
Agentische Wallets „denken“ nicht einfach nur nach und bewegen Geld.
Jede Transaktion muss die Prüfungen auf Gültigkeit, die Kompilierung, die Autorisierung und die endgültige Abrechnung durchlaufen.
Entscheidung: Was soll geschehen?
Agents Beobachtung der Eingaben: Nutzerabsicht, Guthaben, Marktdaten, API-Antworten, On-Chain-Status usw. Anschließend wird eine Absicht formuliert, beispielsweise:
Für diese API bezahlen > X gegen Y tauschen > diese Position neu ausgleichen
Zum jetzigen Zeitpunkt liegt noch keine Transaktion vor. Es handelt sich lediglich um einen vorgeschlagenen Vorgang.
Richtlinie: Sollte dies erlaubt sein?
In dieser Richtlinie vertraut die Wallet dem Modell standardmäßig nicht.
In die Wallets sind Off-Chain-Prüfungen integriert, wie zum Beispiel:
Ausgabenobergrenzen
Whitelists
Ratenbegrenzungen
zeitliche Grenzen
Händler- oder Vertragsbeschränkungen
Einige Richtlinien können später auch auf Kontoebene durchgesetzt werden, doch die erste Kontrollinstanz erfolgt in der Regel off-chain, da dies kostengünstiger, schneller und einfacher zu aktualisieren ist.
Ausführung: Wie wird aus einer Absicht eine Transaktion?
Durch die Ausführung wird die Absicht in etwas umgewandelt, das die Blockchain akzeptieren kann.
Dazu gehören:
Routenauswahl
Aufbau von „calldata“
Annahmen zur Zustandsentwicklung
Gasabschätzung
Testsimulation
Rückgängig-Erkennung
Hier kommt „Portfolio neu ausrichten“ zu einer konkreten Abfolge von Aufrufen wird.
Unterschrift: Wer genehmigt die Transaktion?
Das Signieren ist die Vollzugsbefugnis, die Nutzer agentischen Wallets übertragen, und unterscheidet diese von Smart Wallets.
Hier wird die bereichsbezogene Befugnis konkret umgesetzt durch:
Sitzungsschlüssel
MPC / Schwellenwertschlüssel
TEE-gestützte Schlüssel
Intelligente Kontenüberprüfung
Der entscheidende Punkt: Die „ agent “ sollte keine unbegrenzte Befugnis haben. Sie sollte nur eine eingeschränkte Unterzeichnungsbefugnis besitzen.
Blockchain: Endgültige Abrechnung
Transaktionen werden über Relayer oder Bundler übermittelt und on-chain ausgeführt. Hier gilt:
Statusänderungen abschließen
Kursbewegungen
Die Folgen werden unumkehrbar
Entwickler von agentenbasierten Wallets müssen in dieser Phase der Transaktion verschiedene Szenarien wie MEV, Latenz, fehlgeschlagene Ausführung usw. durchdenken und sicherstellen, dass die Wallets in der Lage sind, diese Situationen ohne menschliches Eingreifen zu bewältigen.
Zusammenfassend lässt sich sagen, dass die Behauptung, agentische Wallets würden Entscheidungen und Transaktionen automatisieren, nur eine Halbwahrheit ist.
Tatsächlich automatisieren agentische Wallets lediglich die Entscheidungsfindung und -umsetzung, , wenn Richtlinien, Signatur und Abwicklung den „ agent “ innerhalb festgelegter Grenzen halten.
Das Modell ist klar. Die Frage ist: Wo funktioniert das heute tatsächlich?
Was kann man heute eigentlich mit einer Agentic-Wallet machen?
Ehrlich gesagt, die meisten „agentenbasierte Wallets“ heute noch Zahlungsabwicklungen, bei denen der Mensch im Loop bleibt, wie beispielsweise „ ChatGPT Instant Checkout“, „Microsoft Copilot“ oder „Stripe Link“ mit einer Delegation über „ agent “.
Der „ agent “ gibt Empfehlungen ab, stellt den Warenkorb zusammen, erstellt den Zahlungsvorgang und benötigt einen Menschen, der auf „Bestätigen“.
Das wirklich autonome Ende des Spektrums ist zwar schmaler, aber durchaus real. Hier sind einige Anwendungsfälle, die bereits im Einsatz sind:
Pay-per-Call-APIs: Ein „ agent “ kann sich in einem einzigen HTTP-Roundtrip authentifizieren, bezahlen und Daten abrufen.
CoinGecko bietet x402-fähige Endpunkte für 0,01 USDC pro Anfrage an.Autonome DeFi: „ Agents “ können Märkte überwachen, Positionen neu ausrichten und innerhalb festgelegter Grenzen Handelsgeschäfte ausführen.
Supermission führt mehrstufige DeFi-Vorgänge über 10 KI agents auf vier Blockchains ohne API-Schlüssel aus.
Mamo leitet ein Volumen von ca. 58 Mio. $ über Moonwell und Morpho auf Base über benutzerspezifische Smart Accounts weiter.
Giza ARMA verwaltet ein verwaltetes Vermögen (AUM) von über ~40 Mio. $ und verteilt Stablecoins auf Aave, Morpho, Moonwell und Fluid.Prognosemarkt- agents: Agentic-Wallets scannen Märkte in Echtzeit, führen im Auftrag des Nutzers Handelsgeschäfte durch und nehmen rund um die Uhr an Prognosemärkten teil.
Olas Polystrat erzeugt über 8,2 Millionen On-Chain-Transaktionen und ist derzeit der autonomeste agent -Einsatz mit dem höchsten Volumen auf der Blockchain.
Abgesehen von diesen drei gibt es weitere bemerkenswerte Initiativen im Bereich des „agent “-zu-„agent “-Handels, wie beispielsweise Daydreams , das einen geschlossenen Kreislauf betreibt, in dem ein „ agent “ seine eigenen LLM-Inferenzdienste von einem anderen ihm bekannten „ agent “ erwirbt.
Das Muster ist konsistent: Autonomie funktioniert dort, wo die Regelkreise eng sind, die Kosten eines Fehlschlags begrenzt sind und die Umgebung programmierbar ist.
Aber sind agentische Wallets schon ausgereift und vollständig?
Vertrauen und Kompromisse: Warum sind agentische Wallets immer noch nicht ausgereift?
Agentische Wallets befinden sich als Infrastruktur noch in den Anfängen, entwickeln sich jedoch rasant weiter. Sie haben das Potenzial, eine Vielzahl von Anwendungsfällen für KI zu erschließen.
Allerdings noch nicht. Warum? Hier sind einige wichtige Gründe:
Das Problem der sofortigen Injektion ist noch nicht gelöst
Ein „ agent “, das Webseiten, E-Mails oder Produktbeschreibungen liest, kann durch alles beeinflusst werden, was in diesen Dokumenten verborgen ist.
Forscher von Google stellten einen Anstieg um 32 % bei bösartigen Befehlen festgestellt, die in HTML eingebettet waren. Dazu gehörten spezifische Zahlungs-Payloads, die auf agents mit Zahlungsbefugnis abzielten.
Die Politik ist noch immer primitiv
Die meisten Systeme stützen sich heute auf eine Kombination aus statischen Grenzwerten (Ausgabenobergrenzen, Zulassungslisten), Off-Chain-Prüfungen und einer Validierung nach bestem Bemühen.
Das funktioniert bei einfachen Abläufen. Sobald Entscheidungen ein gewisses Maß an Urteilsvermögen erfordern, versagt das System.
Allerdings gelten für Richtlinien oder Regeln, die:
ausreichend ausdrucksstark, um reale Kontexte zu bewältigen
streng genug, um Missbrauch zu verhindern
flexibel genug, um sich im Laufe der Zeit weiterzuentwickeln,
ist nach wie vor ein ungelöstes Problem.
Die Durchsetzung erfolgt zu spät
Entscheidungen werden außerhalb der Blockchain getroffen. Die Durchsetzung erfolgt bei der Unterzeichnung oder innerhalb der Blockchain.
Alles dazwischen – die Willensbildung, die Ausführungsplanung, die Simulation – ist eine weiche und anfällige Schicht.
Bis eine Transaktion die On-Chain-Validierung erreicht:
Die Entscheidung ist bereits gefallen.
Das System ist auf die Ausführung ausgerichtet.
On-Chain-Prüfungen können ungültige Transaktionen ablehnen, aber sie können nicht feststellen, ob die Entscheidung selbst richtig war.
Nichts davon ist ein Grund, mit dem Bauen aufzuhören. Es ist ein Grund, mit offenen Augen zu bauen.
Agentische Wallets sind keine Zauberei. Die schwierigen Probleme sind nach wie vor ungelöst.
Die meisten Kernkomponenten sind bereits vorhanden: programmierbare Konten, delegierte Signatur, Intent-Frameworks und sich entwickelnde Zahlungswege.
Was fehlt, ist Zuverlässigkeit.
> Die Vorgehensweise ist nach wie vor ad hoc und erfolgt außerhalb der Blockchain.
> Vertrauen beruht auf Simulation und Heuristiken.
> Entscheidungen sind nach wie vor uneingeschränkt und schwer zu überprüfen.
Die Lösung dieser Probleme ist eine Frage der Infrastruktur und der Verifizierung. Solange diese Probleme nicht behoben sind, wird die Autonomie begrenzt und eingeschränkt bleiben.
Über Quicknode
Quicknode wurde 2017 gegründet und stellt Entwicklern und Unternehmen eine Blockchain-Infrastruktur auf institutionellem Niveau zur Verfügung. Dank einer Verfügbarkeit von 99,99 % und der Unterstützung von mehr als 75 Blockchains können Teams On-Chain-Anwendungen ohne Kompromisse entwickeln und skalieren.
Bleiben Sie auf dem Laufenden
Die neuesten Erkenntnisse aus der Technik, Produkt-Updates und Neuigkeiten aus der Web3-Welt – direkt in Ihren Posteingang.