🤖 NOVEDAD: « Quicknode : Manual de cocina con IA» 10 recetas probadas para programar con IA Agentes.
Ver recetasCertificado SOC 2 Tipo II · ISO 27001
Explicación de los tipos de stablecoins (2026)
Una guía práctica sobre los tipos de stablecoins, cómo mantienen su paridad, cómo generan rentabilidad y los riesgos que entraña cada dólar digital.
8 de junio de 2026 — 11 minutos de lectura
Todas las monedas estables prometen el mismo resultado: un token que vale un dólar.
Lo interesante es que las stablecoins cumplen esta promesa.
Algunas stablecoins mantienen en custodia letras del Tesoro.
Son pocos los que liquidan las garantías en cadena cuando los mercados se vuelven en su contra.
Otros cubren sus posiciones en derivados para gestionar su exposición al dólar.
Curiosamente, son pocos los que intentan mantener el tipo de cambio fijo únicamente mediante incentivos.
Para un usuario final, puede que todas parezcan dólares. Sin embargo, cada una es única y se comporta de forma diferente, ya que las stablecoins no constituyen una única categoría de productos.
Se trata de combinaciones de decisiones de diseño: ¿qué respalda la moneda? ¿Cómo entra en circulación la nueva oferta? ¿Quién se queda con el rendimiento generado por el sistema?
Esta guía clasifica las stablecoins en diferentes tipos, explica los mecanismos que hay detrás y analiza el propósito que subyace a su diseño,
Las monedas estables son activos digitales diseñados para mantener un precio estable (normalmente 1 dólar) respaldando su valor con reservas, garantías u otros mecanismos de estabilización de preciosen .
Aportan una unidad de cuenta estable al mundo de las criptomonedas.
Solo en 2025, las monedas estables facilitaron más de 27 billones de dólares en volumen de transferencias, lo que permitió la realización de operaciones, pagos, ahorros y liquidez en los mercados en cadena.
Sin embargo, las stablecoins no constituyen un único modelo de diseño. Dos tokens que cotizan ambos a 1 dólar pueden basarse en mecanismos totalmente distintos para mantener ese valor.
Para comprender esas diferencias, hay tres cuestiones importantes:
¿En qué se basa el tipo de cambio fijo?
¿Cómo se crean los nuevos tokens?
¿De dónde procede el rendimiento?
Esta guía utiliza estos criterios para clasificar los diferentes tipos de stablecoins, empezando por el más fundamental: qué respalda la paridad.
Las monedas estables no logran todas la estabilidad de precios de la misma manera: algunas se basan en activos mantenidos fuera de la cadena de bloques, mientras que otras dependen de garantías dentro de la cadena, etc. El mecanismo que subyace a la paridad fija determina qué es lo que mantiene el precio bajo presión y qué es lo primero que falla cuando las condiciones cambian.
A continuación se presentan los cinco tipos principales de stablecoins según la forma en que mantienen la estabilidad de su precio:
Tipo | Cómo se mantiene el tipo de cambio fijo |
|---|---|
Con el respaldo de Fiat | Reservas fuera de cadena, como efectivo y letras del Tesoro |
Con cripto como garantía | Exceso de garantía en cadena y liquidaciones |
Sintético / delta-neutro | Posiciones en derivados de cobertura |
Respaldado por materias primas | Reservas físicas de materias primas |
Con el respaldo de la RWA | Activos del mundo real tokenizados |
Veamos ahora cada uno de estos tipos con más detalle.
Las stablecoins respaldadas por activos fijos se emiten con el respaldo de efectivo, depósitos bancarios o valores públicos a corto plazo custodiados por instituciones reguladas.
Cada token representa un derecho directo sobre un dólar de las reservas.
Ahora bien, ¿cómo funcionan las stablecoins respaldadas por moneda fiduciaria?
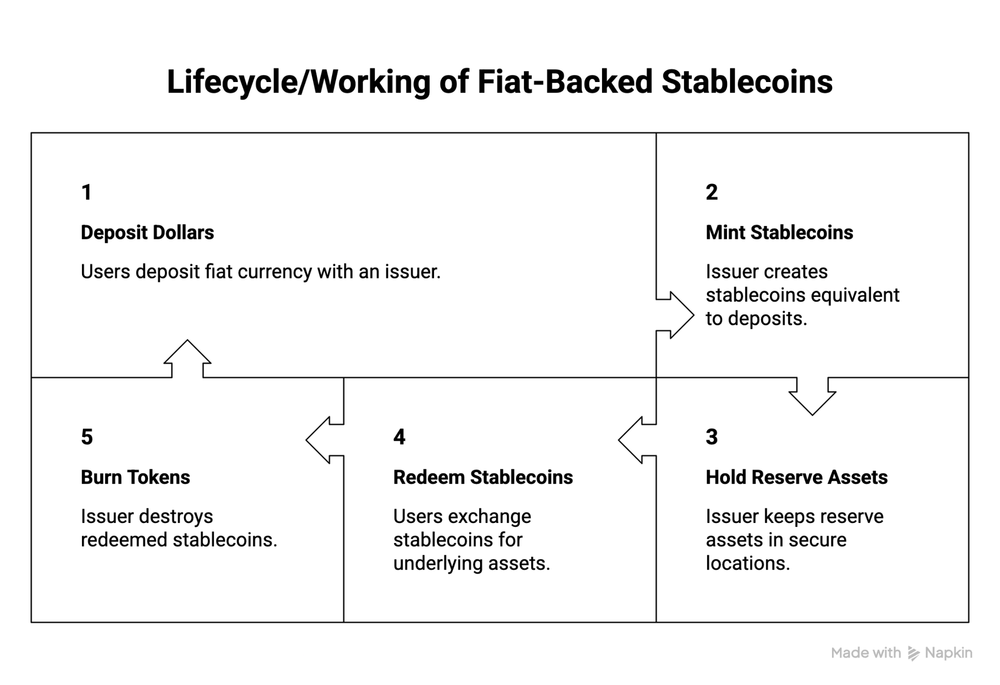
Las ventajas de las monedas estables respaldadas por moneda fiduciaria son:
Modelo de fideicomiso más sencillo: las reservas son auditables y la vía de reembolso es directa.
La mayor liquidez en las plataformas de intercambio centralizadas (CEX), las plataformas de intercambio descentralizadas (DEX) y los protocolos DeFi.
Sin riesgo de oráculo, sin cascadas de liquidación, comportamiento predecible en condiciones normales.
La vía normativa más clara: Ley GENIUS (EE. UU.) y MiCA (UE) están diseñadas en torno a este modelo.
¿Quién asume la pérdida?
Los déficits de reservas, las perturbaciones bancarias o las dificultades de reembolso suelen ser absorbidos por los emisores y, en casos extremos, por los titulares de tokens que no pueden canjearlos a su valor nominal.
Las monedas estables garantizadas con criptomonedas se emiten bloqueando en la cadena de bloques activos criptográficos cuyo valor supera el de las monedas estables emitidas.
El ejemplo más famoso de una moneda estable garantizada con criptomonedas es DAI.
¿Cómo funcionan estas monedas estables garantizadas con criptomonedas?
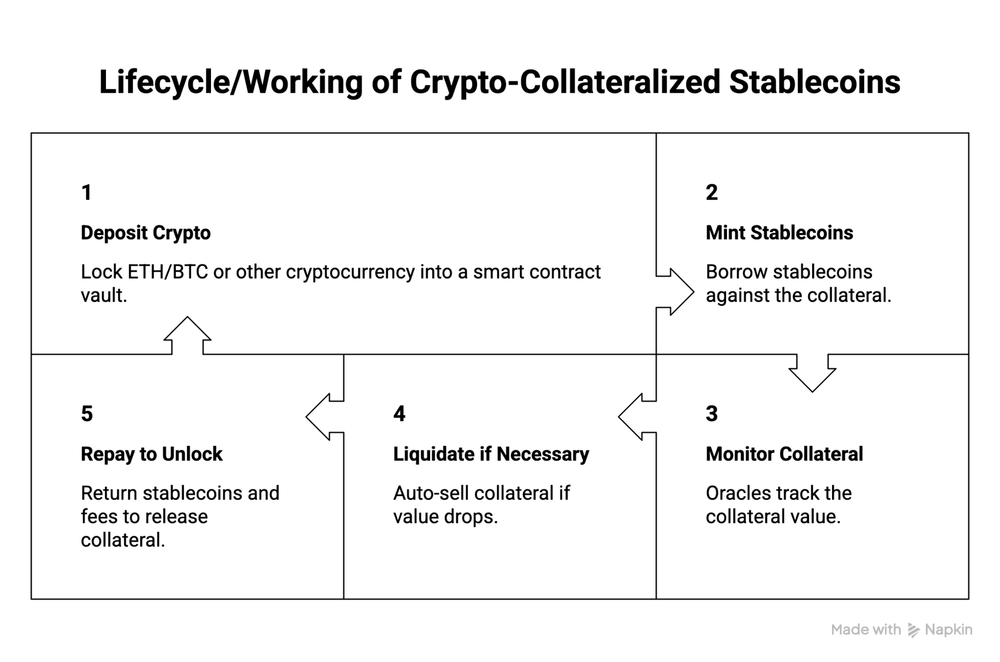
Las ventajas de las monedas estables garantizadas con criptomonedas son:
La emisión se realiza sin necesidad de autorización y es transparente.
Las reservas se pueden verificar en la cadena de bloques en tiempo real.
Menor dependencia de los bancos y los depositarios.
¿Quién asume la pérdida?
Los proveedores de garantías asumen la primera pérdida mediante las liquidaciones. Si los sistemas de liquidación fallan en condiciones de mercado extremas, las pérdidas pueden extenderse al protocolo en su conjunto y a sus usuarios.
Las stablecoins sintéticas mantienen la exposición al dólar mediante la tenencia de criptoactivos y la compensación del riesgo de precio con una posición corta equivalente en los mercados de futuros perpetuos. La posición larga al contado y la posición corta en futuros perpetuos se combinan para generar un valor estable en dólares sin necesidad de mantener dólares reales.
Algunos ejemplos populares de stablecoins sintéticas son el USDe (Ethena).
¿Cómo funcionan las stablecoins sintéticas?
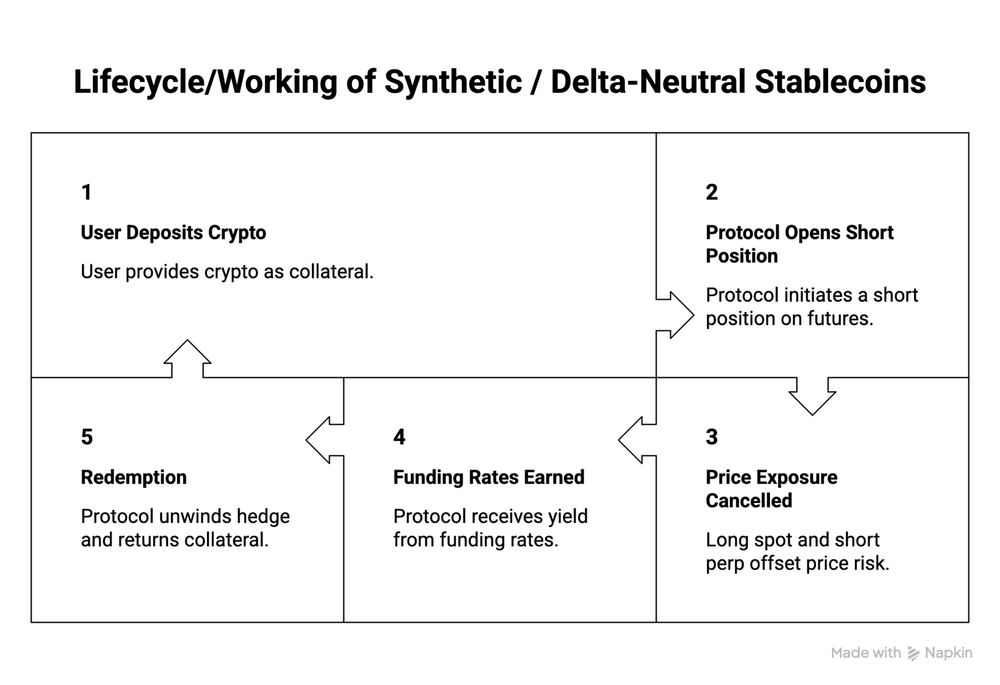
Las ventajas de las stablecoins delta-neutras o sintéticas son:
Más eficientes en términos de capital que los modelos con sobrecolateralización.
Genera rendimiento a partir de los tipos de financiación perpetua.
Las garantías y las posiciones pueden verificarse mediante certificados de terceros.
¿Quién asume la pérdida?
Todos los participantes en el protocolo se ven expuestos a pérdidas si fallan las coberturas, las bolsas se ven afectadas, las contrapartes incumplen sus obligaciones o las condiciones de financiación se deterioran más rápido de lo que la estrategia puede adaptarse.
Las monedas estables respaldadas por materias primas se emiten sobre la base de activos físicos que se encuentran bajo custodia institucional, normalmente oro asignado y almacenado en cámaras acorazadas auditadas.
Cada token representa la propiedad de una cantidad fija de la materia prima subyacente.
Algunos ejemplos populares de stablecoins respaldadas por materias primas son PAX Gold (PAXG) y Tether Gold (XAUT).
Ahora bien, ¿cómo funcionan las stablecoins respaldadas por materias primas?
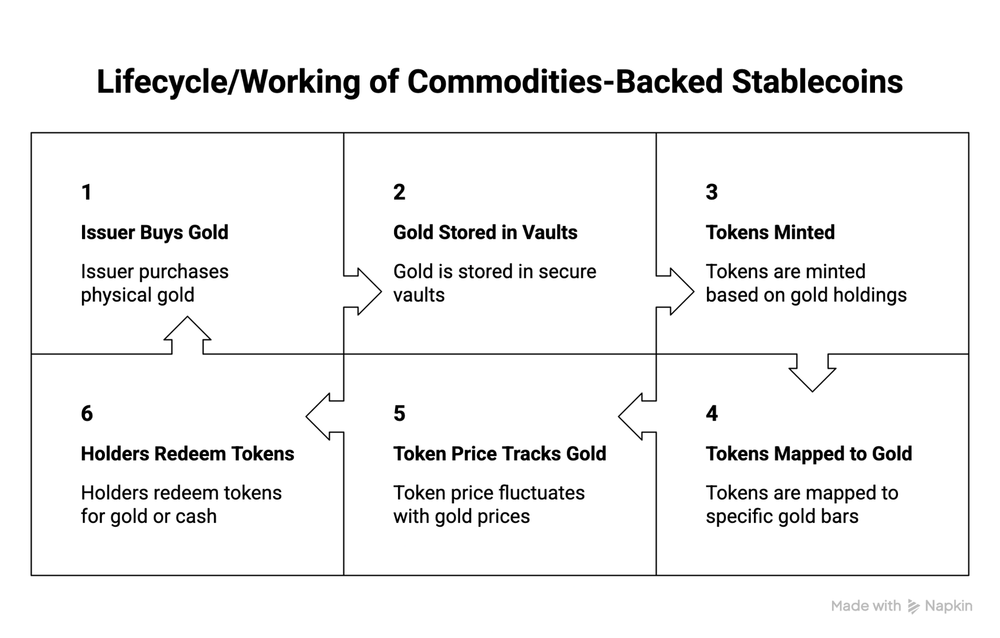
Las ventajas de las monedas estables respaldadas por materias primas son:
Ofrece exposición directa a activos tangibles del mundo real en la cadena de bloques.
Elimina la carga logística que supone el almacenamiento y el transporte de materias primas.
Puede servir como cobertura frente a la devaluación de la moneda fiduciaria.
Las reservas pueden verificarse de forma independiente.
¿Quién asume la pérdida?
Los titulares de tokens asumen directamente el riesgo de solvencia del custodio y del emisor. Los importes mínimos de reembolso implican que los pequeños titulares no pueden vender a su valor nominal en el mercado primario y dependen por completo de la liquidez del mercado secundario.
Las monedas estables respaldadas por activos del mundo real (RWA) se emiten a cambio de activos del mundo real tokenizados , como los bonos del Tesoro y los fondos del mercado monetario. A diferencia de las monedas estables tradicionales respaldadas por moneda fiduciaria, una parte del rendimiento generado por estos activos suele repercutirse en los titulares de los tokens.
Algunos ejemplos populares de stablecoins respaldadas por activos reales (RWA) son BlackRock BUIDL, Ondo USDY y Ondo OUSG.
¿Cómo funcionan las stablecoins respaldadas por activos reales (RWA)?
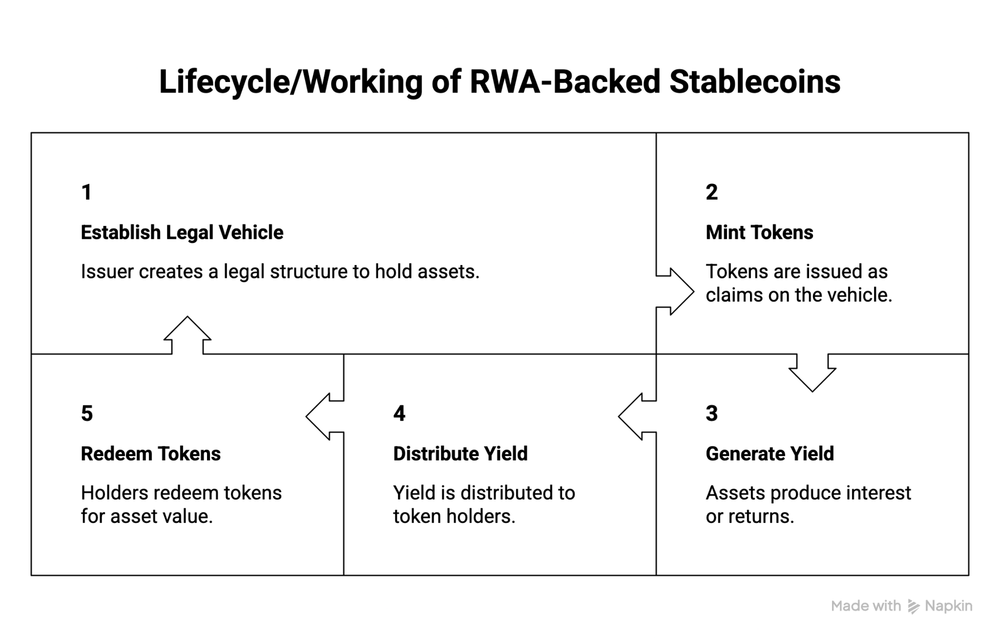
Las ventajas de las monedas estables respaldadas por activos reales (RWA) son:
Los titulares obtienen rentabilidad de activos tradicionalmente inaccesibles, como los instrumentos del mercado monetario.
Combinar la transferibilidad de las monedas estables con el perfil de rentabilidad de los productos de renta fija a corto plazo.
Los activos de garantía suelen ser de bajo riesgo y de gran liquidez.
Cada vez más atractivo para las instituciones que buscan productos en cadena regulados en dólares.
Aumenta la composibilidad de las DeFi a medida que los protocolos aceptan tokens de activos del mundo real (RWA) como garantía.
¿Quién asume la pérdida?
Los titulares de tokens asumen, en última instancia, las pérdidas derivadas de la quiebra del emisor, las restricciones de reembolso, los problemas de custodia o las pérdidas de valor en la cartera de activos subyacentes.
Los cinco tipos mencionados anteriormente se diferencian en cuanto a qué respalda la paridad de la moneda estable. En la siguiente sección se aborda cómo se crean o emiten las nuevas monedas estables.
Las stablecoins entran en circulación a través de uno de estos dos modelos: emisores centralizados que las emiten respaldadas por reservas, o usuarios que las emiten respaldadas por posiciones de deuda garantizadas. El modelo de emisión determina quién controla la creación de la oferta y quién tiene acceso al canje.
Tipo | Cómo se genera nueva oferta | ¿Quién controla la emisión? |
|---|---|---|
Acuñada por el emisor (modelo AP) | Los emisores emiten y amortizan con cargo a las reservas | Emisores centralizados y participantes autorizados |
Emitido por el CDP | Los usuarios emiten monedas a cambio de posiciones de deuda garantizadas | Usuarios sin permisos dentro de las normas del protocolo |
En los apartados siguientes se explica cómo funciona cada modelo de emisión y las ventajas e inconvenientes que conllevan.
Las stablecoins acuñadas por el emisor son creadas y canjeadas por entidades centralizadas a cambio de activos de reserva. Aunque cualquiera puede adquirir estas stablecoins en los mercados secundarios, la acuñación y el canje directos suelen estar restringidos a los participantes autorizados (AP).
Algunos ejemplos populares de stablecoins acuñadas por emisores son el USDT, el USDC y el USDe.
Ahora bien, ¿cómo funcionan las stablecoins acuñadas por el emisor?
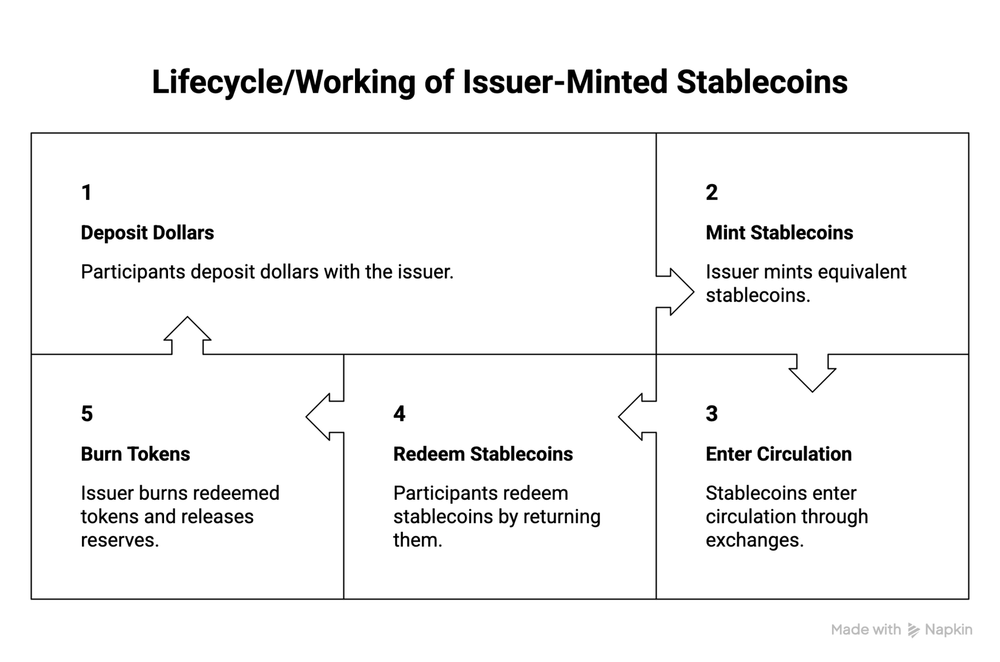
Las ventajas de las stablecoins acuñadas por el emisor son:
Gestión controlada del suministro, lo que significa que el emisor tiene una visibilidad total de todas las actividades de emisión y destrucción.
Los AP aportan profundidad al mercado, lo que mantiene los precios en el mercado secundario cercanos al valor nominal.
Alcanza a millones de usuarios a través de un reducido número de contrapartes institucionales.
¿Quién asume la pérdida?
Los titulares minoristas no disponen de una vía directa de reembolso. Dependen por completo de los AP para mantener los precios del mercado secundario a la par. Si los AP dejan de actuar como creadores de mercado, los titulares minoristas absorben la desvinculación hasta que se restablezca el acceso al reembolso.
Las stablecoins acuñadas mediante CDP se crean cuando los usuarios bloquean un colateral en contratos inteligentes y solicitan un préstamo de stablecoins a cambio de sus posiciones. La oferta de stablecoins se expande y se contrae en función de la actividad de los usuarios, y no a través de un emisor centralizado.
El DAI es el ejemplo más conocido de este modelo.
¿Cómo funcionan las stablecoins emitidas por CDP?
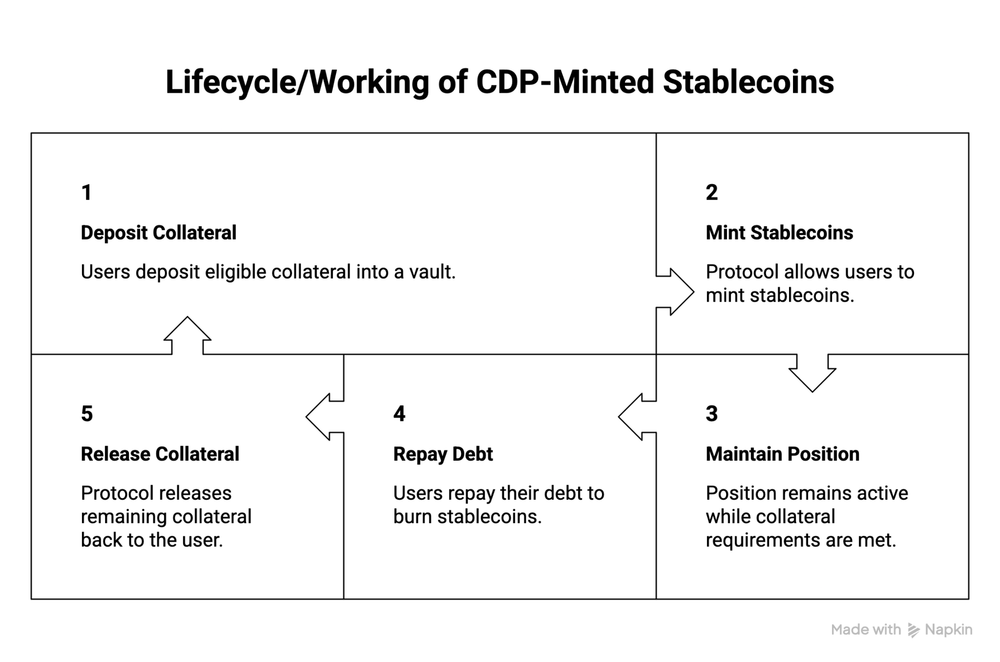
Las ventajas de las stablecoins emitidas por CDP son:
Sin necesidad de autorización: cualquier usuario que disponga de garantía puede acuñar sin necesidad de aprobación ni de identificación (KYC).
Creación de la oferta transparente y auditable.
La oferta se autorregula, lo que significa que las comisiones de estabilidad suben para desincentivar la emisión de monedas y bajan para fomentarla.
¿Quién asume la pérdida?
Los propietarios de las bóvedas asumen la primera pérdida mediante las liquidaciones. Si las liquidaciones fracasan en condiciones de mercado extremas, las pérdidas pueden extenderse al protocolo en su conjunto y a sus participantes.
Hasta ahora, hemos aprendido los dos modelos clave de emisión en el diseño de las monedas estables. En la siguiente sección se analizan en profundidad las monedas estables y sus mecanismos de rentabilidad.
Los activos o estrategias que respaldan la moneda estable generan rentabilidad. Veamos los tipos de monedas estables en función de cómo se distribuye la rentabilidad.
Aquí tienes un breve resumen:
Tipo | Fuente de rendimiento | ¿Quién lo recibe? |
|---|---|---|
Sin rendimiento | Ingresos de reserva | Emisor o protocolo |
Tesorería / Activos ponderados por riesgo (RWA) que generan rendimiento | Letras del Tesoro y fondos del mercado monetario | Titulares de tokens |
Con rendimiento basado en el tipo de financiación | Pagos de financiación de derivados | Titulares de tokens o participantes en el staking |
En los apartados siguientes se explica cómo los distintos modelos de monedas estables generan y distribuyen el rendimiento.
Las stablecoins sin rendimiento mantienen un valor fijo de 1 dólar, pero no reparten intereses ni ingresos a sus titulares. Los activos de reserva generan rendimientos de forma continua, pero dichos rendimientos revierten íntegramente en el emisor.
Algunos ejemplos populares de stablecoins que no generan rendimiento son el USDT y el USDC.
Por otra parte, en lo que respecta a las stablecoins que generan rendimiento, existen varias opciones diferentes.
Las stablecoins RWA (basadas en activos del mundo real y que generan rendimiento) distribuyen los ingresos generados por activos subyacentes, como las letras del Tesoro y los fondos del mercado monetario. En lugar de retener las ganancias en forma de reservas, los emisores transfieren parte o la totalidad de ese rendimiento a los titulares de los tokens, ya sea mediante un tipo de reembolso creciente o un saldo de tokens cada vez mayor.
Algunos ejemplos populares de stablecoins con rendimiento de tesorería son sUSDS, USDY y sFRAX.
¿Cómo funcionan las stablecoins con rendimiento basadas en RWA?
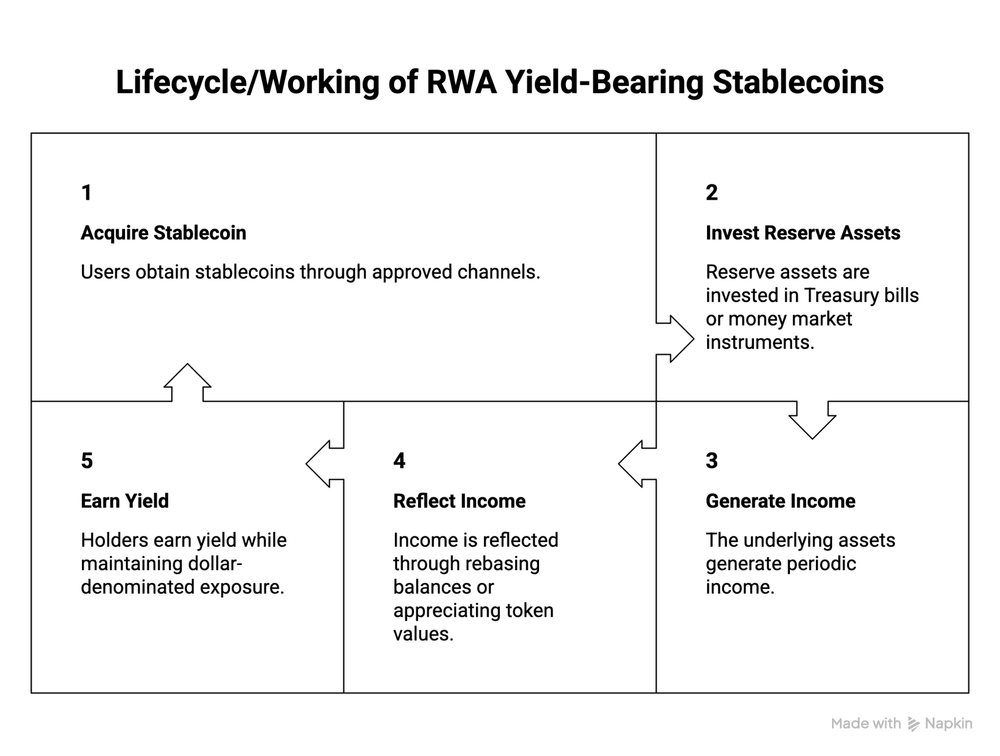
Las ventajas de las stablecoins de tesorería que generan rendimiento son:
Mejora la eficiencia del capital de los saldos inactivos de stablecoins.
Con el respaldo del mercado de renta fija más amplio y con mayor liquidez del mundo
Creciente interoperabilidad de DeFi: aceptada como garantía en Aave, Morpho y otros protocolos
Cada vez más atractivo para las instituciones y las tesorerías.
Las stablecoins que generan rendimiento a través de las tasas de financiación obtienen rentabilidad al captar los pagos procedentes de los mercados de derivados.
El ejemplo más destacado es el sUSDe de Ethena, en el que los fondos recibidos de los mercados de futuros perpetuos se distribuyen entre los participantes.
¿Cómo funcionan las stablecoins que generan rendimiento a través de la tasa de financiación?
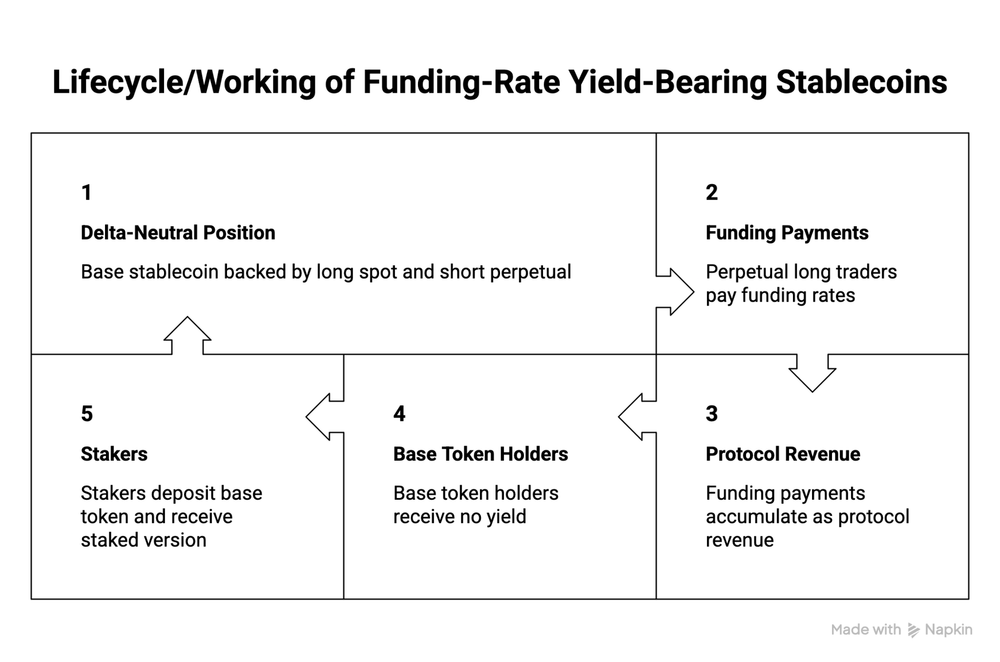
Las ventajas de las stablecoins que generan rendimiento a través de la tasa de financiación son:
Genera un rendimiento nativo de las criptomonedas, independiente de las finanzas tradicionales, y funciona las 24 horas del día, los 7 días de la semana.
Las tasas de financiación son de dominio público en todos los principales mercados de títulos perpetuos.
Altamente escalable a través de plataformas de derivados sobre activos líquidos.
Es importante tener en cuenta que, en el caso de todas las stablecoins que generan rendimiento, los titulares asumen riesgos a nivel del fondo, del custodio y de otro tipo. Existen reservas a nivel del protocolo para absorber las pérdidas antes de que los participantes minoristas se vean afectados.
Ahora que hemos repasado todos los tipos posibles de stablecoins, ¿qué viene después? ¿Existe una stablecoin perfecta?
No existe ninguna stablecoin perfecta. La cuestión no es si un diseño es objetivamente mejor que otro, sino qué es lo que cada stablecoin pretende optimizar.
A medida que las stablecoins pasan de ser instrumentos de negociación a convertirse en infraestructura financiera, es poco probable que el mercado se decante por un único ganador.
En cambio, se fragmentará en diseños especializados, concebidos para distintos usuarios, jurisdicciones y casos de uso.
La normativa establece una distinción clara entre las stablecoins de pago (con licencia, sin rendimiento, respaldadas por moneda fiduciaria o por activos reales) y el resto. Tanto GENIUS como MiCA dan luz verde a la primera categoría. La segunda —las sintéticas, emitidas por CDP y con rendimiento— sigue creciendo, de todos modos, al margen de los marcos regulados.
El mercado ha decidido que quiere ambas cosas: un dólar que cumpla con los requisitos para los pagos y un dólar que genere rentabilidad para las finanzas descentralizadas (DeFi).
El futuro de las monedas estables no pasa por un único dólar digital perfecto.
Se trata de un abanico de compensaciones, en el que el diseño adecuado depende totalmente de la finalidad a la que se destina.
Las stablecoins mantienen su paridad mediante mecanismos como el reembolso respaldado por reservas, el sobrecolateralización y las liquidaciones, la cobertura mediante derivados, las reservas de materias primas o los activos del mundo real que generan ingresos.
Las stablecoins pueden clasificarse según su mecanismo de garantía, su modelo de emisión y su modelo de rentabilidad. En cuanto al mecanismo de garantía, los principales tipos son las stablecoins respaldadas por moneda fiduciaria, las garantizadas con criptomonedas, las sintéticas o delta-neutras, las respaldadas por materias primas y las respaldadas por activos reales (RWA).
Ambas están respaldadas por moneda fiduciaria, pero difieren en cuanto a transparencia, enfoque regulatorio y composición de las reservas.
El USDC es emitido por Circle (que cotiza en la Bolsa de Nueva York), mantiene sus reservas en un fondo del mercado monetario gestionado por BlackRock y cuenta con certificados de auditoría de Deloitte.
El USDT es emitido por Tether (con sede en el extranjero), mantiene aproximadamente el 80 % de sus activos en letras del Tesoro, mientras que el oro y los bonos del Tesoro de EE. UU. ( Bitcoin ) constituyen la mayor parte del resto, y utiliza certificados de BDO.
Cada vez más, aunque de forma desigual.
Tanto la Ley GENIUS (EE. UU., firmada en julio de 2025) como la MiCA (UE) establecen requisitos de licencia para las stablecoins de pago respaldadas por moneda fiduciaria:
que exija unas reservas de 1:1,
declaraciones mensuales, y
que prohíbe a los emisores pagar rendimientos.
Los emisores extraterritoriales y los modelos descentralizados que generan rendimiento operan, en gran medida, al margen de estos marcos normativos
No. Aunque muchas stablecoins se fijan como referencia el dólar estadounidense, algunas están respaldadas por criptoactivos, materias primas como el oro o carteras de activos del mundo real. El mecanismo de respaldo depende del diseño de la stablecoin.
No existe una stablecoin que sea la más segura en términos generales. Las stablecoins respaldadas por moneda fiduciaria suelen ofrecer la mayor estabilidad en su paridad y la mayor claridad normativa, mientras que los diseños nativos de criptomonedas dan prioridad a la transparencia, la descentralización o la eficiencia del capital. La elección adecuada depende de los riesgos que estés dispuesto a asumir.
Sí. Una moneda estable puede clasificarse según varias dimensiones al mismo tiempo.
Por ejemplo, una moneda estable puede estar respaldada por moneda fiduciaria, ser emitida por un emisor y generar rendimiento del Tesoro.
Las monedas estables suelen perder su paridad cuando fallan los mecanismos que las respaldan. Esto puede deberse a déficits en las reservas, liquidaciones fallidas, estrategias de cobertura ineficaces, restricciones en los reembolsos o una pérdida de confianza del mercado.
Fundada en 2017, Quicknode ofrece una infraestructura de blockchain de nivel institucional para desarrolladores y empresas. Con un tiempo de actividad del 99,99 % y compatibilidad con más de 75 cadenas, los equipos pueden crear y ampliar aplicaciones en cadena sin renunciar a nada.
Las últimas novedades sobre ingeniería, actualizaciones de productos y noticias sobre la Web3, directamente en tu bandeja de entrada.