Stablecoins alternativas: ¿por qué ir más allá del USDC y el USDT?
Stablecoins alternativas: ¿por qué ir más allá del USDC y el USDT?
Descubre cinco categorías de monedas estables, además del USDC y el USDT. Descubre por qué existen, cómo funcionan y en qué casos tiene sentido crear una moneda estable.
1 de octubre de 2026 — 12 minutos de lectura
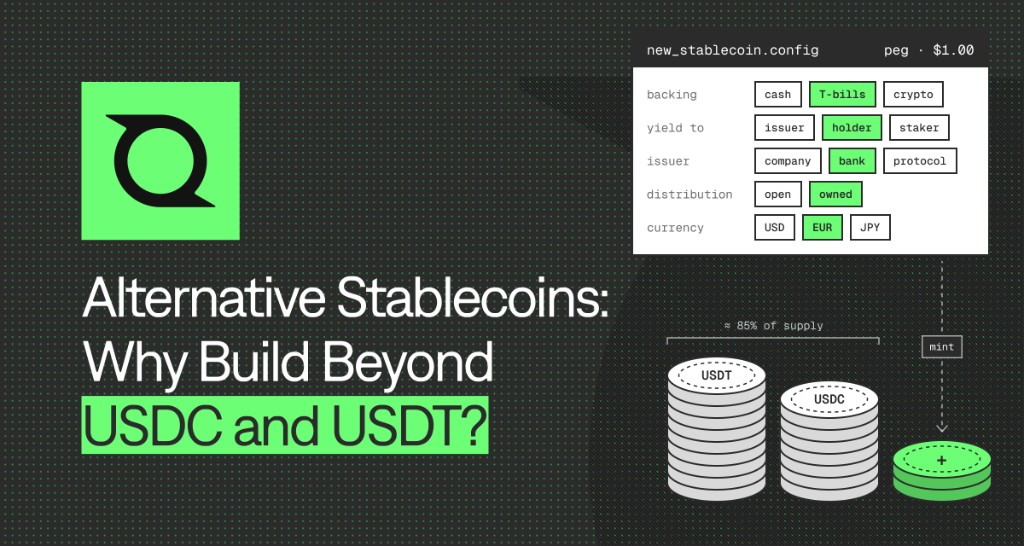
El USDT y el USDC representan alrededor del 85 % de un mercado de stablecoins de 300 000 millones de dólares a fecha de septiembre de 2026. Sin embargo, parece que siguen apareciendo nuevas stablecoins, o dólares digitales.
PayPal distribuye el PYUSD. Ripple emite el RLUSD. Ethena y Aave gestionan cada una el suyo propio.
¿Por qué, si el USDT y el USDC ya funcionan, crear stablecoins alternativas?
Porque, hoy en día, el papel de las stablecoins va más allá de limitarse a mantener un valor de 1 dólar.
En este artículo se analiza por qué existen las stablecoins alternativas, qué valor aportan y si merece la pena crear una desde cero o si la decisión más acertada es integrar el USDC o el USDT.
Cómo el USDT y el USDC se convirtieron en las stablecoins por defecto
El USDT y el USDC han cumplido la promesa de las stablecoins: transferir 1 dólar de valor a través de los mercados de criptomonedas y de las finanzas descentralizadas (DeFi), así como entre blockchains y hacia y desde los mercados tradicionales.
Han triunfado igual que las redes de pago: al ser aceptadas en todas partes, lo que ha generado un círculo virtuoso de crecimiento y fidelización.
Liquidez, distribución y efectos de red
El USDT y el USDC cuentan con una ventaja inicial en cuanto a infraestructura: cuantos más sitios acepten, más útiles y líquidos se vuelven.
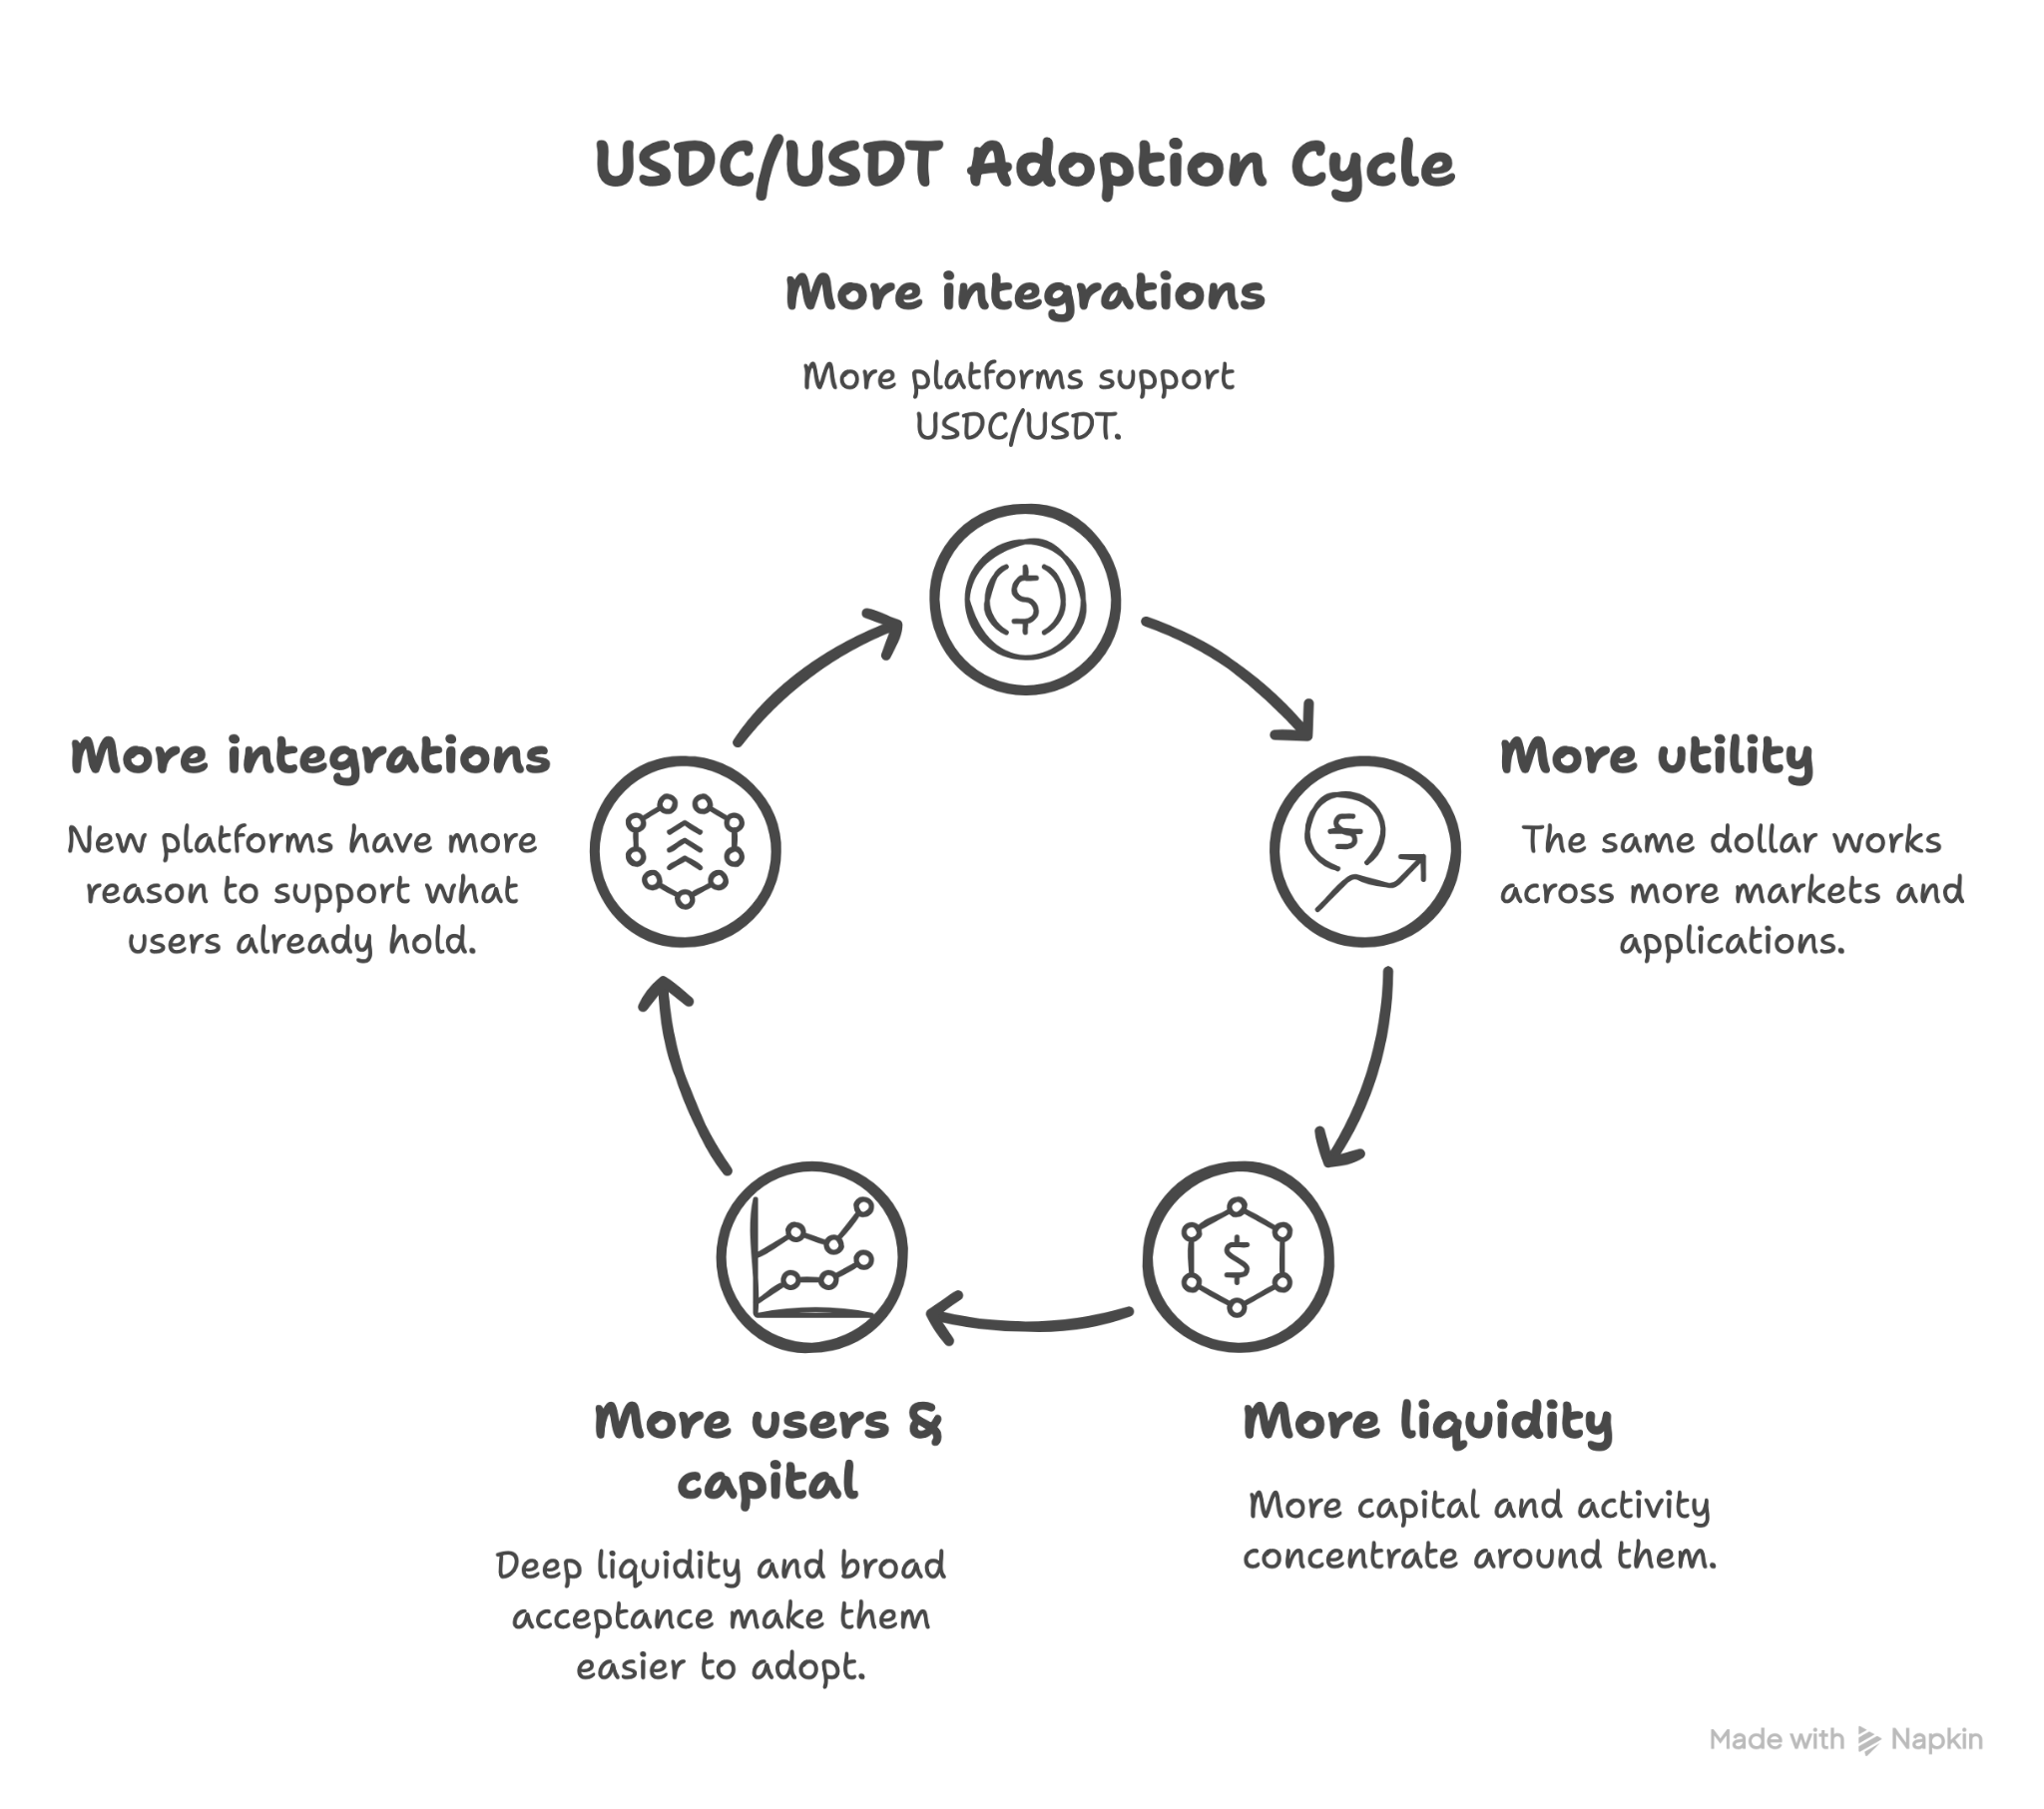
Para una nueva moneda estable, entrar en este ciclo implica generar de forma autónoma la liquidez, las integraciones y la distribución de las que ya disponen el USDT y el USDC.
Lectura recomendada: Un análisis en profundidad sobre cómo el USDC se está convirtiendo en la moneda nativa de Internet.
Más allá de todo este arduo trabajo, ¿por qué iba alguien a crear otra moneda estable?
Si el USDC y el USDT ya funcionan, ¿por qué crear otra moneda estable?
Porque 1 dólar es solo una parte del mecanismo de las monedas estables.
Las monedas estables también determinan:
¿Quién obtiene los ingresos?: ¿Los ingresos por reservas o garantías van a parar al emisor, al titular o al protocolo?
¿Quién se encarga de la distribución? ¿Quién controla el acceso a los monederos, los comercios, las plataformas de intercambio y los usuarios?
¿Quién lo emite?: ¿Qué empresa, banco o protocolo está detrás de ese dinero?
¿Qué representa: un dólar, un euro u otra moneda?
¿En qué se basa: efectivo, bonos del Tesoro, criptoactivos como garantía o una estrategia de negociación?
El USDT y el USDC son las opciones más adecuadas para un uso amplio y general.
Las stablecoins alternativas optimizan una o varias de estas opciones para cumplir una función concreta.
¿Sabías que...?
Del mismo modo que las stablecoins alternativas se optimizan para funciones específicas, también existen las «stablechains»: cadenas de bloques diseñadas específicamente para pagos con stablecoins.
Cinco razones para crear stablecoins alternativas con fines específicos
Tipo alternativo de moneda estable | Pregunta a la que responde |
|---|---|
Que produce rendimiento | ¿Podrá el capital de las stablecoins seguir generando beneficios? |
Pagos y distribución | ¿Puede el dinero llegar a los usuarios y a los comerciantes de forma más eficaz? |
Acuerdo institucional | ¿Pueden las monedas estables cumplir los requisitos institucionales, normativos y legales? |
Moneda local o distinta del dólar | ¿Por qué el dinero en la cadena de bloques tiene que ser siempre dólares? |
Nativo de DeFi | ¿Pueden los protocolos DeFi controlar su propia capa monetaria? |
Estas categorías pueden solaparse en ocasiones, ya que una moneda estable puede estar optimizada para más de una función.
Aun así, es importante saber por qué existe cada tipo de stablecoin alternativa.
Ahora, repasemos una por una las categorías de stablecoins alternativas.
¿Sabías que...?
Existen cinco tipos principales de monedas estables, clasificadas exclusivamente en función de la forma en que mantienen la estabilidad de su precio.
Stablecoins que generan rendimiento
Tener USDT o USDC suele significar que el titular no recibe el rendimiento generado por los activos de respaldo, como las letras del Tesoro.
Las stablecoins que generan rendimiento cambian quién se queda con esa rentabilidad.
De dónde proviene el rendimiento
Hay dos formas habituales en las que las stablecoins generan rentabilidad:
El origen del rendimiento solo te indica qué riesgos conlleva la stablecoin. No te dice quién lo recibe.
¿Quién se queda con el rendimiento de las stablecoins?
El rendimiento generado por las stablecoins puede evolucionar en tres direcciones:
Emisor: Los ingresos de la reserva pasan a ser ingresos del emisor, al igual que ocurre con el USDC y el USDT.
Titular: El token se revaloriza o se reajusta a medida que se acumula el rendimiento. El USDY, por ejemplo, se revaloriza frente al dólar a medida que los títulos del Tesoro con los que está respaldado generan intereses.
Token de rendimiento independiente: la moneda estable se mantiene en 1 dólar, mientras que un token o producto independiente se encarga de generar la rentabilidad.
Sky y Ethena lo repartieron así.
Ahora bien, ¿es el rendimiento una razón suficiente para apuntarse?
¿En qué casos tiene sentido utilizar stablecoins que generan rendimiento?
Las stablecoins que generan rendimiento tienen sentido cuando el capital en la cadena de bloques permanece inactivo durante largos periodos.
Reflexionemos sobre tres preguntas:
¿Se supone que el capital debe permanecer inmóvil en lugar de moverse? La rentabilidad es más importante para los bonos del Estado y los planes de ahorro que para las carteras particulares.
¿Merece la pena el riesgo adicional a cambio de la rentabilidad? La rentabilidad de los bonos del Tesoro y la rentabilidad generada por la estrategia son dos cosas muy diferentes.
¿Es necesario que el capital se mantenga líquido? Los períodos de bloqueo, el staking o los tokens de rendimiento independientes pueden reducir su utilidad como dinero.
Para mantener el saldo de los pagos, el USDC o el USDT pueden ser una buena opción. Para 10 millones de dólares que permanecen en una tesorería en cadena durante 6 meses, las stablecoins que generan rendimiento son una bendición.
¿Buscas rentabilidad automatizada con stablecoins?
A continuación te ofrecemos una visión general de las mejores plataformas de rendimiento de USDC en 2026.
Esto plantea el problema contrario: ¿y si la prioridad es mover el dinero en lugar de obtener beneficios con él?
Pagos y monedas estables
Las stablecoins de pagos están optimizadas para la distribución. En esencia, todas las stablecoins son iguales: una paridad fija de 1 dólar, reservas en moneda fiduciaria y un proceso de reembolso gestionado por el emisor.
La distribución lo cambia todo: la empresa emisora es la responsable de la caja, los monederos, la aceptación por parte de los comercios, los pagos, las tarjetas y los canales de pago en moneda fiduciaria.
La PYUSD de PayPal es un ejemplo de ello. Esta moneda estable se integra en PayPal y Venmo, lo que proporciona a una red de pagos ya existente su propio dólar digital.
Cuando la distribución es el producto
PayPal ya contaba con 400 millones de cuentas. PYUSD proporcionó a esas cuentas un dólar que circula dentro de PayPal y Venmo, financiado por el rendimiento de las reservas que mantiene PayPal.
Esta titularidad otorga al emisor un mayor control sobre la liquidación, las integraciones y la economía de las reservas. La distribución de clientes ya existente también puede resolver en parte el problema de «arranque en frío» al que se enfrentan las nuevas stablecoins.
La moneda estable se convierte en un componente más de un producto de pagos más amplio. Pero, ¿por qué desarrollarla en lugar de integrarla?
¿Por qué emitir una moneda estable en lugar de integrar soluciones ya existentes?
La decisión depende de si el hecho de poseer la capa monetaria genera suficiente valor como para justificar su mantenimiento.
Integra USDC/USDT cuando | Emitir una moneda estable cuando |
|---|---|
Lo más importante es la liquidez disponible | La distribución existente puede generar circulación |
La economía de las stablecoins es secundaria | La economía de las reservas es importante a gran escala |
La interoperabilidad es la prioridad | Control sobre las cuestiones relativas a la emisión y el reembolso |
La infraestructura de las stablecoins no es fundamental | El token refuerza el producto de pagos |
Una cartera digital nunca necesitaría su propio dólar. En cambio, una red de pagos que dé servicio a millones de usuarios y comerciantes a través de los sistemas de pago fiduciarios sí encontraría valor en una moneda estable alternativa para los pagos.
La distribución minorista funciona, pero ¿pueden las stablecoins funcionar también con los bancos y las entidades financieras tradicionales?
Stablecoins institucionales
Las stablecoins institucionales prometen resolver un caso de uso concreto: hacer que el dinero en cadena sea utilizable dentro de los sistemas financieros regulados. Pero, ¿por qué?
Por qué las instituciones necesitan monedas estables
Las instituciones rara vez necesitan otra forma de enviar 1 dólar del punto A al punto B.
Sin embargo, el proceso actual por el que circula este dinero está plagado de obstáculos: intervienen múltiples partes, cada una con sus propias normas, retrasos y costes.
Las monedas estables reducen esto, en la práctica, a átomos mediante:
Transferir fondos las 24 horas del día, los 7 días de la semana, entre bolsas, entidades de custodia y contrapartes sin tener que esperar al horario bancario
Realizar pagos transfronterizos sin pasar por bancos corresponsales
Liquidación en cadena y de forma programable, de modo que los activos tokenizados y el efectivo se liquiden por el mismo canal
Pero las instituciones no pueden adoptar los dólares en cadena basándose únicamente en la rapidez. Entonces, ¿qué hace que una moneda estable sea apta?
Lo que las instituciones necesitan de las stablecoins
Las instituciones necesitan tener claro quién ha emitido ese dólar, qué lo respalda, cómo se puede canjear y qué normas lo regulan. Pero hay matices en lo que significa cada uno de esos aspectos.
Requisito | Preguntas que las instituciones deben responder |
|---|---|
Emisor | ¿Qué entidad jurídica emite el token y está obligada a su reembolso? |
Reservas | ¿Qué respalda cada dólar y dónde se mantienen esos activos? |
Redención | ¿Pueden los titulares autorizados canjear de forma fiable en una proporción de 1:1 por moneda fiduciaria? |
Custodia | ¿Pueden los depositarios institucionales actuales dar soporte a esto? |
Cumplimiento normativo | ¿Qué normas de KYC, AML, sanciones y controles de transacciones se aplican? |
Informes | ¿Cómo se pueden verificar de forma independiente las reservas y la circulación? |
No todas las monedas estables responden a estas preguntas de la misma manera. Por eso, el término «moneda estable regulada» es una categoría imprecisa.
El RLUSD responde a esas preguntas en la sección «Emisor»:
Standard Custody & Trust Company, una filial de Ripple constituida en Nueva York, es la entidad emisora del token.
Mantiene reservas separadas en efectivo y títulos del Tesoro en BNY.
Publica certificaciones mensuales de conformidad con la normativa sobre stablecoins del NYDFS.
USDG responde a estas preguntas por red:
Paxos lo emite a través de entidades con licencia MAS y MiCA.
Robinhood, Kraken, Mastercard y otros socios de Global Dollar Network pueden mantenerlo y distribuirlo, ya que el cumplimiento normativo en materia de emisión ya recae en Paxos.
A continuación, nos centraremos en el mercado local para ver si existe demanda de stablecoins que no estén denominadas en dólares estadounidenses.
Stablecoins no vinculadas al dólar y regionales
El USDC y el USDT resuelven el problema del dólar, literalmente. No resuelven el problema del euro ni del yen.
Imagina que una empresa europea que recauda ingresos, paga salarios y presenta sus cuentas en euros se ve de repente obligada a mantener saldos en USDC/USDT. Esto introduce una exposición al tipo de cambio USD/EUR en un negocio que nunca la había necesitado. Y cada vez que la empresa realiza una liquidación en USDC, sufre una pérdida por conversión de divisas en ambos sentidos.
Argumentos a favor de las stablecoins denominadas en moneda local
Caso de uso | Por qué es útil una stablecoin local |
|---|---|
Pagos | Fijar el precio y realizar la liquidación en la moneda que ya utilizan los clientes |
Pagos y nóminas | El dinero se mueve en la moneda que ya se utiliza para fijar los precios y los salarios |
Tesorería empresarial | Mantener el efectivo en cadena alineado con los pasivos |
Comercio transfronterizo | Cambiar divisas en la cadena de bloques sin que el dólar estadounidense sea el activo de liquidación |
DeFi local | Pide prestado, presta e intercambia sin aumentar tu exposición al dólar |
Entonces, ¿por qué no vemos un « ton » de stablecoins que no sean en dólares estadounidenses?
La situación actual de las stablecoins que no están vinculadas al dólar estadounidense
La decisión se reduce a elegir entre la adecuación de la moneda y la liquidez, y, hasta ahora, ha prevalecido la liquidez. Las stablecoins vinculadas al dólar representan la inmensa mayoría de las stablecoins.
Incluso el euro, la alternativa más clara, sigue teniendo poca importancia.
El mercado regulado de las stablecoins en euros se situó en torno a los 674 millones de dólares en 2026, a pesar de haber crecido un 128 % con respecto al año anterior.
Existen monedas en libras, yenes y pesos (GBPt, JPYC y MXNt de Tether), pero en cantidades insignificantes.
A modo de comparación, solo el USDC supera los ~75 000 millones de dólares. Con una liquidez en dólares estadounidenses tan elevada, la mayoría de las empresas se decantan por las stablecoins en dólares estadounidenses.
Las monedas locales solo tienen sentido cuando las ventajas de adaptarse a la moneda local compensan con creces el coste que supone una menor liquidez y aceptación.
De momento, no es así.
Extra: Descubre cómo siete países están utilizando e incorporando las monedas estables en su vida cotidiana y en sus negocios.
A continuación, dejemos a un lado las instituciones y los países, y volvamos a los orígenes de las stablecoins: los mercados de criptomonedas y de DeFi.
Stablecoins nativas de DeFi
Para un protocolo DeFi, integrar el USDC es más fácil que crear una stablecoin. Pero la integración implica pagar una comisión a Circle o a Tether.
Eso supone un coste por cada dólar prestado y por cada dólar que genera rendimiento. E incluso así, existe el riesgo de que Circle o Tether decidan congelar los fondos.
Las monedas estables nativas de DeFi eliminan el peaje: el protocolo emite su propio dinero a cambio de sus propias garantías y se queda con los beneficios que genera ese dinero.
Por qué los protocolos quieren controlar la capa monetaria
Con una stablecoin nativa, el protocolo obtiene el control sobre:
Emisión: ¿Cuántas stablecoins se pueden acuñar y con qué garantía?
Parámetros monetarios: tipos de interés de los préstamos, incentivos y otros mecanismos de estabilidad.
Economía: El protocolo obtiene ingresos gracias a la emisión y el mantenimiento de su moneda estable.
Riesgo: El protocolo también asume los riesgos de paridad, de garantía y de liquidación.
Con el GHO de Aave, los prestatarios emiten GHO a cambio de las garantías aportadas a Aave. Los intereses que pagan se destinan al ecosistema de Aave, en lugar de a Circle o Tether.
Sin embargo, no es la única salida.
Diferentes mecanismos de las monedas estables nativas de DeFi
Las monedas estables nativas de DeFi son el mismo producto —una moneda estable con un valor nominal de 1 dólar—, pero los protocolos adoptan diferentes enfoques en cuanto a las garantías, la gestión de la paridad y los aspectos económicos.
Protocolo | Moneda estable | Modelo de garantías | Mecanismo de estabilidad | Economía de los protocolos |
|---|---|---|---|---|
Cielo | Criptomonedas y activos del mundo real | Préstamos garantizados, tipos de interés y herramientas de fijación de tipos | Ingresos por préstamos y reservas | |
Aave | Activos aportados a Aave | Tipos de interés de los préstamos y mecanismos de paridad controlados por protocolo | Interés del prestatario | |
Curva | Garantía en criptomonedas | Mecanismo de liquidación suave de LLAMMA | Actividad crediticia | |
Ethena | Garantías en criptomonedas con coberturas mediante derivados | Cobertura delta y arbitraje de mercado | Staking, financiación y economía de los derivados |
Cada diseño traslada el riesgo a otro lugar.
Una moneda estable garantizada depende del valor de las garantías y de las liquidaciones.
Un dólar sintético puede reducir la exposición directa a las fluctuaciones del precio de las garantías mediante la cobertura, pero introduce dependencias respecto al tipo de financiación, al tipo de cambio y a la contraparte.
Ninguna arquitectura nativa de DeFi está exenta de riesgos. Controlar la capa monetaria implica decidir qué riesgos está dispuesto a asumir el protocolo al hacerlo.
Esa misma disyuntiva se da en todas las categorías de stablecoins alternativas.
¿Qué ventajas y desventajas presentan las stablecoins alternativas?
Cada decisión tomada en las últimas cinco secciones conllevaba un coste: rendimiento, distribución, cumplimiento normativo, adecuación de la divisa o ingresos por protocolo. Nada de ello era gratis.
El riesgo y el coste de la especialización
Categoría | Qué se consigue | Lo que deja de ofrecer |
|---|---|---|
Que produce rendimiento | Rentabilidad del capital ocioso | Liquidez, rapidez de reembolso, exposición al riesgo de financiación o al riesgo de tipos de interés |
Pagos | Distribución propia, ingresos por flotación | Profundidad de liquidez, aceptación en todas las plataformas |
Institucional | Claridad normativa | Flexibilidad, acceso sin necesidad de autorización |
Diferentes al dólar | Adecuación de la divisa | Liquidez, efectos de red, demanda sin confirmar |
Nativo de DeFi | Ingresos del protocolo, sin comisión para el emisor | Riesgo de paridad, riesgo de garantía, liquidez generada mediante el método «bootstrap» |
Como podemos ver, el coste de la especialización no es uniforme. Los riesgos varían, pero hay una limitación que afecta a casi todas las stablecoins alternativas: la liquidez.
Liquidez frente a especialización
La liquidez es lo único que todas las stablecoins alternativas tienen que reconstruir desde cero. Aquí hay un artículo de story que explica por qué.
El « Story » del USDH de Hyperliquid
Hyperliquid Lanzó el USDH en septiembre de 2025 para mantener el rendimiento de las reservas en la cadena, en lugar de que se filtrara a Circle. Cabe destacar que Hyperliquid es la cadena que tenía todas las razones para ser dueña de su propia capa monetaria. El dólar nativo nunca llegó a imponerse: a mediados de 2026, el USDH contaba con unas pocas decenas de millones de dólares frente a los miles de millones del USDC.
A continuación, el protocolo dejó de utilizar el USDH y volvió al USDC. Y ese es el precio que hay que pagar por la especialización.
Una moneda estable que genera rendimiento, una moneda para pagos, una moneda estable nativa de DeFi: cada una de ellas resuelve un problema real para un usuario real. Ninguna de ellas cuenta con liquidez desde el principio.
Tienen que ganárselo, operación a operación, integración a integración, mientras que el USDC y el USDT siguen aumentando la ventaja que se forjaron hace años.
Esto nos deja con una última pregunta: ¿cuándo tiene sentido crear una moneda estable a pesar de esa desventaja?
¿Cuándo tiene sentido crear una stablecoin alternativa?
Crear una stablecoin alternativa solo tiene sentido cuando poseerla resuelve un problema que la integración no puede resolver.
Una prueba sencilla:
Pregunta | Lo que debe ser cierto |
|---|---|
¿Hay algún puesto de trabajo concreto? | La moneda estable resuelve mucho más que la transferencia de 1 dólar |
¿Ya se puede hacer con USDC/USDT? | La integración deja sin resolver una limitación importante |
¿Existe ya una base de usuarios? | Los usuarios o comerciantes ya tienen un motivo para adoptarlo desde el primer día |
¿Existe alguna relación normativa? | Una autorización, licencia o relación de custodia que USDT/USDC aún no ofrezca |
¿Son significativos los datos económicos? | El volumen de rendimiento, emisión o liquidación justifica el coste de la infraestructura |
¿Se puede absorber el déficit de liquidez? | El protocolo puede aguantar en mercados con menor volumen el tiempo suficiente para cerrar la operación. |
¿Merece la pena correr este nuevo riesgo? | La ventaja compensa el riesgo adicional de indexación, normativo u operativo. |
Si, y solo si, las respuestas son convincentes, hay que plantearse crear una stablecoin alternativa diseñada para un fin específico. De lo contrario, la integración resulta más sencilla.
Pero, ¿cómo lo construimos?
Próximos pasos: la normativa podría definir cada vez más las categorías de las stablecoins
La normativa sigue definiendo qué puede ser cada stablecoin. Las normas relativas a las reservas, la rentabilidad, el reembolso y los emisores autorizados van más allá de determinar el cumplimiento de la normativa.
Influyen en qué arquitecturas de monedas estables son viables en primer lugar.
La Ley GENIUS de EE. UU., promulgada en 2025, prohíbe a los emisores de stablecoins de pago pagar intereses directamente a los titulares. Esto influye en la forma en que se estructuran los productos de rendimiento basados en stablecoins de pago.
Europa muestra la misma fuerza desde otra perspectiva. La normativa de la MiCA ha dado lugar a las stablecoins en euros conformes con la MiCA, que están creciendo de forma constante.
Por lo tanto, no hay una respuesta única sobre qué tipos de monedas estables sobrevivirán. Del mismo modo, tampoco habrá una respuesta única en cuanto a la línea divisoria entre integrar las monedas estables existentes y crear monedas estables alternativas.
Acerca de Quicknode
Fundada en 2017, Quicknode ofrece una infraestructura de blockchain de nivel institucional para desarrolladores y empresas. Con un tiempo de actividad del 99,99 % y compatibilidad con más de 76 cadenas, los equipos pueden crear y ampliar aplicaciones en cadena sin renunciar a nada.
Mantente al día
Las últimas novedades sobre ingeniería, actualizaciones de productos y noticias sobre la Web3, directamente en tu bandeja de entrada.