Analyse approfondie des modèles économiques du Web3 : comment les Dapps génèrent plus de 10 milliards de dollars par an sur la blockchain
Analyse approfondie des modèles économiques du Web3 : comment les Dapps génèrent plus de 10 milliards de dollars par an sur la blockchain
Une analyse détaillée des revenus générés sur la blockchain en 2025. Cette étude approfondie passe en revue les modèles économiques, les dapps les plus rentables et les formules gagnantes du Web3.

7 juillet 2025 — 13 min de lecture
Les cryptomonnaies et, par extension, le Web3 sont en train de franchir un cap générationnel.
Un bond en avant qui marque une rupture avec les institutions traditionnelles, fondées sur des « gardiens », des intermédiaires et des systèmes fermés. Un bond en avant vers des réseaux ouverts, une monnaie programmable et des plateformes appartenant aux utilisateurs. Comme pour tout bond en avant de cette ampleur, certains sont voués à échouer et à faire un mauvais atterrissage.
Le secteur en prend conscience en temps réel.
Il y a à peine un ou deux ans, les discussions tournaient autour des tokens, des FDV (évaluations à dilution totale), des testnets et des airdrops. Cela a eu pour conséquence que les blockchains et les protocoles se sont transformés en villes fantômes dès la fin de l’airdrop, que les développeurs et les utilisateurs se sont rués vers la prochaine nouveauté à la mode, et que des réactions instinctives de ce genre se sont multipliées un peu partout.
Aujourd'hui, la situation s'est légèrement améliorée et des discussions à plus long terme sont en cours.
La nouvelle question qui préoccupe les fondateurs, les investisseurs et les utilisateurs n’est pas « quel est le cours du token ? », mais « comment votre dApp/protocole/blockchain/plateforme génère-t-elle des revenus ? ».
Ce rapport apporte la réponse à cette question fondamentale.
Nous analysons comment les principales dapps génèrent des revenus sur la blockchain, présentons les différents types de modèles économiques existants et nous nous penchons sur l'avenir des revenus sur la blockchain.
Comment fonctionnent les revenus « on-chain » : l'ABC
Lorsque Compound affiche 2,6 milliards de dollars de TVL mais ne génère qu'environ 45 millions de dollars de chiffre d'affaires annuel, qu'est-ce que cela signifie ?
Cette réponse en dit long sur le fonctionnement réel des modèles économiques du Web3.
Des indicateurs tels que la TVL (valeur totale verrouillée) et le cours des tokens ont longtemps retenu toute l'attention, mais aucun d'entre eux ne permet de savoir si un protocole génère réellement des bénéfices.
L'indicateur qui compte le plus, c'est le chiffre d'affaires.
Le chiffre d'affaires correspond en fait au montant que la dApp conserve après avoir réglé toutes ses dépenses et distribué les récompenses aux déposants, aux participants au staking ou aux fournisseurs de liquidité (LP), etc.
Les frais perçus correspondent à ce que les utilisateurs paient pour utiliser le protocole. Pensez par exemple aux frais de transaction sur Uniswap ou aux frais de stockage sur Filecoin.
Le cours d'un token reflète le sentiment du marché et la spéculation. Le plus souvent, il n'a aucun rapport avec les performances réelles du protocole.
La TVL indique le capital immobilisé dans un protocole. Elle reflète la confiance et l'adoption, mais pas nécessairement la viabilité commerciale, car les TVL peuvent disparaître instantanément en cas de tensions sur les marchés.
Fondamentalement, les revenus « on-chain » correspondent à la valeur générée par un protocole, une dApp ou une plateforme en échange de la fourniture d'un service ou d'une infrastructure.
Cette valeur est généralement collectée sous la forme suivante :
Frais (transactions, frappe, ponts, staking, etc.)
Écarts (prêts, rendement des stablecoins, capture de MEV)
Abonnements ou utilisation payante (infrastructure, stockage, API)
Dans la section suivante, nous allons maintenant approfondir chacun de ces moteurs de chiffre d'affaires, découvrir des exemples de projets et analyser ce qui fonctionne réellement aujourd'hui dans le Web3.
Les trois principaux modèles économiques des Dapps
Toute entreprise fonctionnant sur la blockchain, qu'il s'agisse d'un protocole DeFi, d'une plateforme NFT, d'une solution de couche 2 ou d'une application sociale, génère en fin de compte des revenus de l'une des trois manières suivantes :
Chiffre d'affaires lié au volume (issu des flux financiers)
Chiffre d'affaires lié à l'utilisation (généré par les actions individuelles des utilisateurs)
Monétisation des infrastructures (grâce aux développeurs et aux applications qui s'appuient sur celles-ci)
Protocoles basés sur le volume
Les protocoles basés sur le volume prélèvent une commission sur chaque transaction transitant par leur système. Le calcul est simple : plus l'activité est importante, plus les revenus sont élevés.
Protocole | Moteur de chiffre d'affaires | Mécanique | Honoraires annuels perçus (en millions de dollars) | Chiffre d'affaires annuel (en millions de dollars) |
|---|---|---|---|---|
Frais de transaction | Frais de 0,3 % sur chaque swap, répartis entre les LP et la trésorerie du protocole | 947.7 | Zéro* | |
Écarts de taux d'intérêt | Fait payer des intérêts aux emprunteurs. Met en évidence la différence entre les taux d'emprunt et les taux de prêt | 597.4 | 101.9 | |
Frais de staking + récompenses | Prélevé 10 % des récompenses de staking | 846.7 | 84.7 |
*Bien qu'il génère le plus de frais, Uniswap n'a pas activé son système de répartition des frais ; par conséquent, l'intégralité des recettes revient actuellement aux fournisseurs de liquidité (LP).
Source : Token Terminal
Les modèles basés sur le volume génèrent de puissants effets de réseau. Une liquidité accrue attire davantage de traders, ce qui génère davantage de commissions, ce qui attire à son tour davantage de fournisseurs de liquidité.
Le volant d'inertie s'accélère, mais cela signifie aussi que ces protocoles dépendent entièrement de l'activité du marché.
Dapps basées sur l'utilisation
Les protocoles basés sur l'utilisation facturent certaines actions ou fonctionnalités premium. Contrairement aux modèles basés sur le volume, les revenus proviennent de l'engagement des utilisateurs plutôt que des mouvements d'actifs : la création d'un NFT, la publication d'un message, le déblocage d'une fonctionnalité ou l'achat d'une mise à niveau.
Protocole | Moteur de chiffre d'affaires | Mécanique | Honoraires annuels perçus (en millions de dollars) | Chiffre d'affaires annuel (en millions de dollars) |
|---|---|---|---|---|
Frais de création de jetons | Prélever une commission de 2,5 % sur chaque émission. | 107.8 | 62 | |
Commission sur les opérations de négoce principales | Chaque transaction importante donne lieu à des frais de 10 %, répartis entre le protocole et le créateur. | 190.9 | 16.4 | |
Monétisation au niveau du développeur ou de l'application | Charge liée aux interactions à l'intérieur des cadres | - | - |
Source : Token Terminal
Les modèles basés sur l'utilisation exigent un engagement plus fort de la part des utilisateurs, mais offrent des revenus plus prévisibles streams. Ils sont couronnés de succès lorsque la plateforme devient indispensable aux processus de travail des utilisateurs ou à leur génération de revenus.
Services d'infrastructure
Les protocoles d'infrastructure génèrent des revenus en fournissant des services backend essentiels, souvent sous forme de frais de gaz, d'API, de puissance de calcul, de stockage ou de sécurité, que les développeurs et les utilisateurs ne peuvent pas facilement mettre en place eux-mêmes.
Protocole | Moteur de chiffre d'affaires | Mécanique | Honoraires annuels perçus (en millions de dollars) | Chiffre d'affaires annuel (en millions de dollars) |
|---|---|---|---|---|
Frais de gaz L2 + MEV | Les utilisateurs paient des frais de gaz pour utiliser des applications sur la blockchain ; une partie de ces frais est conservée par Arbitrum | 19.5 | 19.5 | |
Paiements liés au stockage | Les utilisateurs paient en jetons FIL pour stocker des fichiers auprès des mineurs | 3.9 | 3.1 |
Source : Token Terminal
Ces services constituent la colonne vertébrale du Web3. Lorsque les développeurs s'appuient sur eux, les revenus deviennent récurrents et pérennes.
Facteurs de chiffre d'affaires uniques
Au-delà de ces modèles principaux, plusieurs mécanismes spécifiques génèrent des revenus importants :
Les récompenses de staking créent de la valeur pour les validateurs et les délégataires tout en assurant la sécurité des réseaux. À lui seul, le staking de l'Ethereum génère plus de 2 milliards de dollars par an.
Les commissions de gestion provenant de stablecoins générateurs de rendement, tels qu’Ethena et Pendle, constituent une source de revenus régulière streams.
La capture de MEV grâce à la construction de blocs et à l'ordonnancement des transactions constitue une source de revenus majeure pour certains validateurs.
Les frais de séquenceur L2 constituent une toute nouvelle catégorie, dans laquelle les « rollups » génèrent des revenus en traitant les transactions de manière plus efficace que l’ mainnet Ethereum .
Redevances + taux de prélèvement au niveau du protocole pour les projets du secteur de l'économie des créateurs, permettant à la plateforme et aux utilisateurs de percevoir une part des revenus.
Comme d'habitude, les protocoles les plus performants combinent souvent plusieurs sources de revenus streams.
Uniswap génère des frais de transaction et des revenus liés à la gouvernance.
Aave perçoit des marges sur les prêts et facture des frais de liquidation.
Cette diversification est source de stabilité et offre de multiples voies de croissance. Voyons maintenant quelques chiffres supplémentaires pour mieux cerner les dapps, leurs revenus et le marché dans son ensemble.
La carte des revenus des Dapps en 2025
Au cours de l'année écoulée, le Web3 a généré des milliards de revenus sur la blockchain. Examinons tout d'abord la répartition des revenus de l'ensemble du secteur avant d'approfondir l'analyse par secteur.
Chiffre d'affaires Web3 : 365 derniers jours
(en juillet 2025)
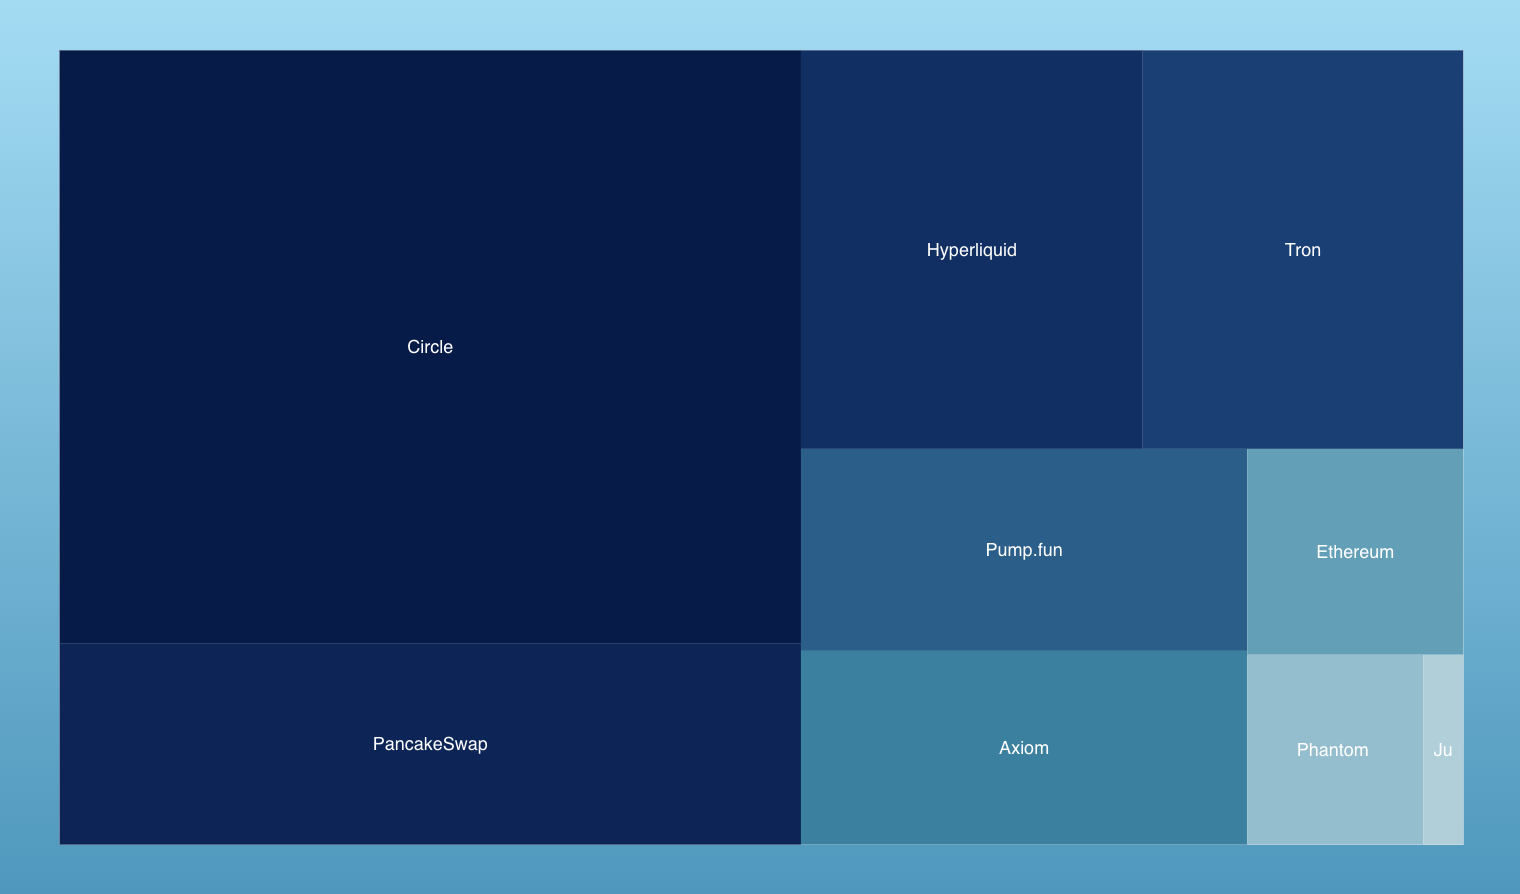
Source : DeFi Llama (Toutes les estimations de revenus sont annualisées à compter de juillet 2025.)
En examinant ce graphique en arbre représentant le chiffre d'affaires des 30 derniers jours, on constate que, rien qu'au cours de cette période, le Web3 a généré plus d'un milliard de dollars de chiffre d'affaires.
Voici les points essentiels à retenir :
Les émetteurs de stablecoins restent les entreprises les plus rentables du secteur des cryptomonnaies, le rendement sur les réserves éclipsant largement tous les autres modèles de revenus.
Les DEX perpétuels, tels que Hyperliquid, et les DEX ludiques, comme pump.fun, connaissent un essor fulgurant, ce qui témoigne de la demande des utilisateurs pour des produits financiers à haut risque et à haut rendement.
Les protocoles d'infrastructure gagnent du terrain et devraient dominer le prochain cycle de monétisation du B2D.
Ethereum Tron, toutes deux, démontrent que les couches de base peuvent générer des revenus au niveau du protocole, même face à la croissance des couches L2 et des couches L1 alternatives.
Quelle surprise : la concentration du chiffre d'affaires est extrême, mais différente de ce à quoi on s'attendait.
Au lieu d'une poignée de protocoles DeFi dominants, ce sont les infrastructures fondamentales, telles que les stablecoins et les blockchains, qui captent la majeure partie de la valeur.
Voyons maintenant de plus près les différents secteurs du Web3 et qui sont ceux qui génèrent le plus de chiffre d'affaires.
Commençons par voir quelles sont les dapps les plus rentables du Web3. Cela signifie que nous n'inclurons ni les blockchains, ni les émetteurs de stablecoins, ni les infrastructures associées, ni les acteurs non liés aux dapps.
Les 5 meilleures Dapps en termes de chiffre d'affaires
Les Dapps sont les interfaces que les utilisateurs utilisent réellement et, pour nous, elles reflètent la réalité concrète de l'activité économique sur la blockchain.
Classement | Protocole | Catégorie | Chiffre d'affaires sur 30 jours | Mécanisme principal de génération de recettes |
|---|---|---|---|---|
1 | DEX | $65.17M | Frais de transaction (environ 0,25 % par swap) | |
2 | Perpetuals DEX | $59.41M | Écarts de taux de financement + frais de transaction | |
3 | Launchpad | $39.31M | Frais de création + frais de swap sur les jetons « meme » | |
4 | Application de trading | $37.71M | Frais liés à la monétisation d’ flow s ou frais liés aux transactions | |
5 | Portefeuille | $14.58M | Revenus issus du routage des échanges, du trading intégré à l'application et du staking |
Source : DeFi Llama
Point clé : le trading domine les revenus des dapps.
Quatre des cinq dapps générant le plus de revenus sont liées au trading. Le paiement de frais liés à la liquidité et aux infrastructures de trading constitue le principal mécanisme de création de valeur dans le Web3.
Les 5 principales DEX en termes de chiffre d'affaires
Les bourses décentralisées restent un pilier du moteur économique du Web3, générant des milliards en volume d'échanges entre différentes chaînes. Au cours des 30 derniers jours, ces cinq protocoles se sont distingués en termes de revenus générés par les activités de trading, les mécanismes d'émission ou les commissions des agrégateurs.
Classement | Protocole | Chiffre d'affaires sur 30 jours | Mécanisme principal de génération de recettes |
|---|---|---|---|
1 | $65.17M | Frais de transaction (environ 0,25 % par swap) | |
2 | $59.41M | Écarts de taux de financement + frais de transaction | |
3 | $13.06M | Enchères par lots + frais de protection contre le MEV | |
4 | $10.84M | Frais de négociation + émissions alignées sur les incitations | |
5 | $5.08M | Frais d'émission des jetons + frais de transaction sur le marché secondaire |
Source : DeFi Llama
Points clés à retenir :
Les DEX « Perp » ont le vent en poupe : Hyperliquid génère plus de revenus que la plupart des DEX traditionnels fonctionnant sur une seule chaîne.
La protection contre le MEV proposée par CoWSwap et les frais de lancement de tokens de PumpSwap constituent des moyens totalement inédits pour les DEX de générer des revenus au-delà des simples frais de transaction.
La stratégie de PancakeSwap, qui consiste à se déployer sur 9 chaînes, génère le chiffre d'affaires absolu le plus élevé, ce qui prouve qu'il est important d'être présent partout où les utilisateurs effectuent des transactions.
Les 5 principaux protocoles de prêt en termes de chiffre d'affaires
Le crédit reste l’une des fonctions les plus anciennes et les plus essentielles de la DeFi : il offre une utilisation efficace du capital, un effet de levier et un rendement passif. Bien que l’engouement pour les nouveaux tokens et les nouveaux récits ait tendance à le reléguer au second plan, les protocoles de crédit génèrent discrètement des revenus réguliers en tirant profit des écarts de taux d’intérêt et des frais de prêt.
Voici les meilleurs résultats en termes de chiffre d'affaires maximal réalisé au cours des dernières 24 heures.
Classement | Protocole | Catégorie | Chaînes | Chiffre d'affaires quotidien maximal | Mécanisme principal de génération de recettes |
|---|---|---|---|---|---|
1 | Marché du crédit | Multichain | $228,900 | Écart de taux d'intérêt + coefficient de réserve | |
2 | Marché du crédit | Solana | $53,677 | Positions dynamiques sur les taux d'intérêt et les marges | |
3 | Crédit privé | Ethereum | $26,400 | Frais de montage et de gestion liés aux prêts sous-garantis | |
4 | Marché du crédit | Sui | $22,160 | Frais de prêt/emprunt sur les nouveaux L1 | |
5 | Marché du crédit | Solana | $19,900 | Paires de prêts isolées avec tarification dynamique |
Points clés à retenir :
Aave domine largement le marché du crédit — il reste le marché monétaire de référence pour de nombreux utilisateurs institutionnels et natifs de la DeFi.
Kamino, Suilend et Fluid incarnent la croissance et l'adoption des infrastructures de prêt sur des chaînes alternatives telles que Solana et Sui.
Maple se distingue par son approche ciblée, qui consiste à intégrer sur la blockchain le crédit privé, les prêts institutionnels et les emprunteurs hors chaîne.
Les stablecoins les plus rentables en termes de chiffre d'affaires
Les stablecoins générateurs de rendement sont en passe de devenir l'instrument financier le plus prisé du Web3. Ces protocoles émettent ou permettent l'émission de stablecoins qui génèrent du rendement grâce à des stratégies telles que la couverture par des actifs du monde réel, les positions delta-neutres ou l'intégration du staking liquide.
Voici le classement des entreprises les plus performantes en fonction de leur chiffre d'affaires lié aux protocoles.
Classement | Protocole | Type de stablecoin | Chiffre d'affaires sur 30 jours | Mécanisme principal de génération de recettes |
|---|---|---|---|---|
1 | Stablecoin adossé à des actifs réels (RWA) | $29.41M | Rendement provenant des actifs réels donnés en garantie + frais d'émission | |
2 | Plateforme de tokenisation de rendement | $1.89M | Rendement futur tokenisé (YTs/PTs) et frais de protocole | |
3 | Stablecoin synthétique (USDe) | $1.43M | Rendement de base des contrats perpétuels sur ETH à delta neutre | |
4 | Stablecoin générateur de rendement | $777K | Frais de protocole liés aux prêts adossés à des actifs et à la création de jetons |
Sources : DeFi Llama et TokenTerminal
Point à retenir :
La tokenisation des rendements proposée par Pendle, les stratégies « delta-neutres » d'Ethena et l'accent mis par Usual sur les actifs réels (RWA) montrent que les nouveaux acteurs peuvent conquérir des parts de marché en proposant des mécanismes uniques de génération de rendements.
Les meilleurs bots de trading sur Telegram classés par chiffre d'affaires
Les bots Telegram sont rapidement et de manière surprenante devenus de véritables sources de revenus.
Ils constituent l’une des couches de monétisation qui connaissent la croissance la plus rapide du Web3 : ils transforment en substance des interfaces de chat en terminaux de trading à part entière. Ces bots simplifient les échanges, les « snipes » et les actions sur la chaîne au sein de Telegram, et ils perçoivent des commissions substantielles auprès d’utilisateurs particuliers très actifs.
Voici les entreprises qui se distinguent en termes de chiffre d'affaires :
Classement | Protocole du bot | Chiffre d'affaires sur 30 jours | Mécanisme principal de génération de recettes |
|---|---|---|---|
1 | $4.32M | Frais de transaction prélevés sur les échanges effectués via l'application | |
2 | $4.28M | Frais de swap + outils de sniping | |
3 | $3.29M | Interface de trading basée sur l'IA + frais | |
4 | $2.31M | Frais de routage des transactions et d'utilisation des bots | |
5 | $1.62M | Frais liés au « sniping » et à l'exécution des ordres à cours limité |
Point clé : l'innovation en matière d'interface utilisateur et d'expérience utilisateur favorise l'adoption
Ces bots parviennent à surmonter les difficultés liées aux interfaces traditionnelles des DEX, démontrant ainsi qu’une meilleure expérience utilisateur dans le Web3 peut justifier des frais plus élevés lorsqu’elle améliore réellement le processus de trading pour les utilisateurs.
Principaux « Risk Curators » par chiffre d'affaires
Les « risk curators » se situent à la croisée de l'allocation de capitaux et de la conception stratégique. Ces protocoles créent, gèrent et optimisent des « vaults » générateurs de rendement, souvent grâce à des stratégies sophistiquées telles que les boucles de prêt, les opérations sur écart de taux ou l'arbitrage de stablecoins.
Les utilisateurs ou les investisseurs (LP) apportent des capitaux ; le gestionnaire de risques les investit, et les revenus proviennent des commissions de performance, des frais de gestion ou des spreads intégrés.
Classement | Protocole | Chiffre d'affaires (30 jours) |
|---|---|---|
1 | Re7 Labs | $188,144 |
2 | MEV Capital | $133,697 |
3 | Gauntlet | $105,756 |
4 | Euler DAO | $52,647 |
5 | Steakhouse Financial | $37,556 |
Source : DeFi Llama
Point clé : la gestion professionnelle de la DeFi est en plein essor.
Ces protocoles marquent l'institutionnalisation de la DeFi, dans le cadre de laquelle des entreprises spécialisées génèrent des revenus importants en proposant des services de gestion d'investissements.
Tous les chiffres ci-dessus mettent l’accent sur le chiffre d’affaires et la rentabilité. Malheureusement, ceux-ci ne se reflètent pas dans le cours actuel du token. Tout en gardant espoir en un avenir meilleur, examinons ces données dans une perspective plus large et essayons d’identifier les caractéristiques communes aux dapps générant un chiffre d’affaires élevé.
Modèles utilisés par les Dapps les plus rentables en 2025
Après avoir analysé les chiffres d'affaires, nous constatons que certaines tendances commencent à se dessiner.
En prenant un peu de recul, voici 5 tendances que l'on peut observer :
Une expérience utilisateur simple, gage de succès
Exemples : Bots Telegram (BONKbot, Trojan), Phantom Wallet
Une expérience utilisateur fluide et intuitive est un véritable levier de croissance. Les bots qui s'intègrent directement aux applications de messagerie et aux portefeuilles, et qui simplifient les échanges ou le staking, créent de la valeur en se plaçant là où l'utilisateur se trouve déjà, avec une courbe d'apprentissage minimale.
Leçon à retenir : les utilisateurs ne veulent pas « apprendre la DeFi ». Ils veulent obtenir des résultats en un seul clic. Identifiez les principaux points de friction dans les flux de travail existants, puis élaborez des solutions pour lesquelles les utilisateurs seront prêts à payer afin d'éviter ces frictions.
La simplicité l'emporte sur la gratuité lorsque l'écart en matière d'expérience utilisateur est suffisamment important.
Les travaux d'ingénierie financière
Exemples : Hyperliquid, Ethena, Pendle
Ces dapps ne réinventent pas la roue : elles appliquent de vieilles stratégies financières (arbitrage sur le taux de financement, opérations de basis, tokenisation des rendements futurs) dans un cadre crypto- natif. Il s'agit avant tout de risques structurés offrant un fort potentiel de rendement.
Leçon : Les meilleurs revenus proviennent de stratégies reproductibles qui évoluent en fonction du volume et de la confiance.
Spécialisation Commandes Valeur
Exemples : Maple (crédit privé), Kamino (prêts « Solana » concentrés), CoWSwap (protection MEV)
Plutôt que d'essayer de répondre à tous les besoins de tout le monde, les dapps les plus performantes choisissent un secteur d'activité et s'y consacrent pleinement. Cela leur permet d'affiner l'adéquation entre leur produit et le marché, d'instaurer la confiance et de bénéficier d'une monétisation haut de gamme.
Leçon : un champ d'action ciblé = une valeur évidente = des revenus durables.
Choisissez un segment d'utilisateurs ou un cas d'utilisation spécifique et devenez la solution de référence pour ce créneau.
Veuillez noter que ces formules ne s'excluent pas mutuellement. La plupart des protocoles efficaces combinent souvent plusieurs approches.
Mais chacune d'entre elles constitue une voie éprouvée vers des revenus durables que les constructeurs peuvent adapter à leur propre contexte et à leurs propres marchés.
Que réserve l'avenir des revenus « on-chain » ?
Le Web3 a enfin atteint sa maturité.
Les conversations ne tournent plus autour de « Wen Moon ? », mais plutôt autour de « Comment gagne-t-on de l'argent ? », et ce changement reflète une évolution plus large qui touche l'ensemble du secteur.
Les données le montrent clairement. Les protocoles générant de véritables revenus, comme PancakeSwap (65 millions de dollars par mois) ou Hyperliquid(59 millions de dollars), ne reposent pas sur la spéculation.
Ces entreprises reposent sur des utilisateurs qui considèrent que leurs services ont suffisamment de valeur pour qu'ils soient prêts à payer régulièrement.
Lorsque les utilisateurs choisissent de payer pour des services de trading décentralisés, d'optimisation du rendement ou d'infrastructure inter-chaînes, ils montrent par leurs choix financiers que ces solutions fonctionnent effectivement mieux que les alternatives traditionnelles.
Quelques points à retenir qui méritent d'être rappelés :
La concentration des revenus évolue : elle ne se limite plus aux seules valeurs sûres de la DeFi, mais s'étend désormais aux infrastructures, aux bots et aux applications axées sur l'expérience utilisateur.
Le volume et la vitesse restent des facteurs déterminants : les dapps axées sur le trading dominent le classement, mais l'ingénierie financière et la distribution jouent un rôle tout aussi crucial.
La différenciation, ça paie : les dapps les plus performantes excellent dans un domaine précis et s'appuient sur cet atout pour se démarquer.
À mesure que nous avançons, n’oublions pas que le saut générationnel promis par le Web3 se déroule sous nos yeux.
Cela ne se fait tout simplement pas par le biais des cours des jetons ou des campagnes de marketing viral.
Cela passe par un travail fastidieux mais indispensable : créer des entreprises rentables qui apportent des solutions à de vrais problèmes.
Foire aux questions (FAQ)
Pourquoi les dapps générant un chiffre d'affaires élevé n'ont-elles pas toujours des prix de jetons élevés ?
La valeur d'un token reflète souvent le sentiment du marché ou la spéculation, et non l'flow financière sous-jacente du protocole ni l'utilité de son produit.
Quel pourcentage des protocoles Web3 génère réellement des revenus significatifs ?
Bien que ce rapport se concentre sur les protocoles Web3 générateurs de revenus qui ont fait leurs preuves, la réalité est que moins de 5 % d’entre eux génèrent des revenus durables supérieurs à 100 000 dollars par an. La plupart peinent à passer de la spéculation sur les tokens à de véritables modèles économiques.
Les protocoles Web3 peuvent-ils devenir rentables (cash-flow ) sans financement par capital-risque ?
Oui — certains robots de trading, portefeuilles et services d'infrastructure tenant compte du MEV sont déjà rentables grâce à des frais liés à l'utilisation ou au volume.
Quel rôle jouent les incitations sous forme de jetons dans ces modèles de revenus ?
Les mesures incitatives peuvent attirer des utilisateurs, mais les revenus à long terme dépendent de l'utilité réelle du produit. Les subventions faussent l'adéquation réelle entre le produit et le marché.
Existe-t-il des modèles économiques Web3 performants en dehors de la DeFi et du trading ?
À l'heure actuelle, les applications Web3 non liées à la DeFi peinent à générer des revenus.
Les plateformes de jeux, les réseaux sociaux et les plateformes dédiées aux créateurs sont prometteuses, mais n’ont pas encore atteint l’ streams e de revenus constante observée dans le secteur de la DeFi.
À propos Quicknode
Fondée en 2017, Quicknode met à disposition une infrastructure blockchain de niveau institutionnel destinée aux développeurs et aux entreprises. Grâce à une disponibilité de 99,99 % et à la prise en charge de plus de 77 chaînes, les équipes peuvent développer et faire évoluer des applications sur la chaîne sans aucun compromis.
Restez informé
Les dernières actualités en matière d'ingénierie, les mises à jour sur les produits et les nouvelles du Web3, directement dans votre boîte mail.