Hyperliquid 資金調達レート:算定式、手数料、および取引 の戦略
Hyperliquid 資金調達レート:算定式、手数料、および取引 の戦略
Hyperliquid の資金調達レートがどのように機能するか、支払額がどのように算出されるか、そしてそれが取引 のコスト、レバレッジ、戦略にどのような影響を与えるかについて学びましょう。
2026年11月2日 — 読了時間8分
緑か赤か。Hyperliquid の永久先物市場では、ほとんどのトレーダーがこのようにパフォーマンスを追跡しています。ファンディングにより、3つ目の(ほとんど目に見えない)ラインが加わります。
資金状況によって、トレーダーがポジションを保有する際に資金を支払うことになるか、受け取るようになるかが決まります。
取引が順調に進んでいるように見えても、ファンディングが静かに利益を蝕んでいくことがあります。あるいは、市場がほとんど動かない一方で、ファンディングの支払いがどんどん積み上がっていくこともあります。
ポジションがオープンな状態が続くほど、それらの支払いの重要性は高まります。
このガイドでは、Hyperliquid が資金調達レートをどのように算出するか、その決定要因、およびトレーダーがポジション管理を行う際にこれらをどのように考慮すべきかについて解説します。
Hyperliquid の資金調達レートとは何ですか?
Hyperliquid ファンディングレートは、永久先物契約の価格を原資産の基準価格に近づけておくためのインセンティブである。
この仕組みは、永久先物のロングポジションとショートポジションを保有するトレーダー間の定期的な決済を通じて機能する。
なぜ永久先物には資金調達が必要なのか
従来の先物契約には満期日があります。満期が近づくにつれて、その価格は原資産の価格に収束していきます。
永久先物には満期日がないため、その価格を現物価格に戻すような要因は何もありません。その収束には、別の要因が必要となります。
資金調達がそのインセンティブ、すなわち両価格を一致させ続ける経済的圧力となります。永久先物契約が基準価格に対してプレミアムまたはディスカウントで取引される場合、市場の一方のポジションを保有するコストが高くなります。
そのプレッシャーは、どちらの方向にも働く可能性がある。
プラス・マイナス資金調達:誰が誰に支払うのか?
資金の流れの方向は、金利が正か負かによって決まります:
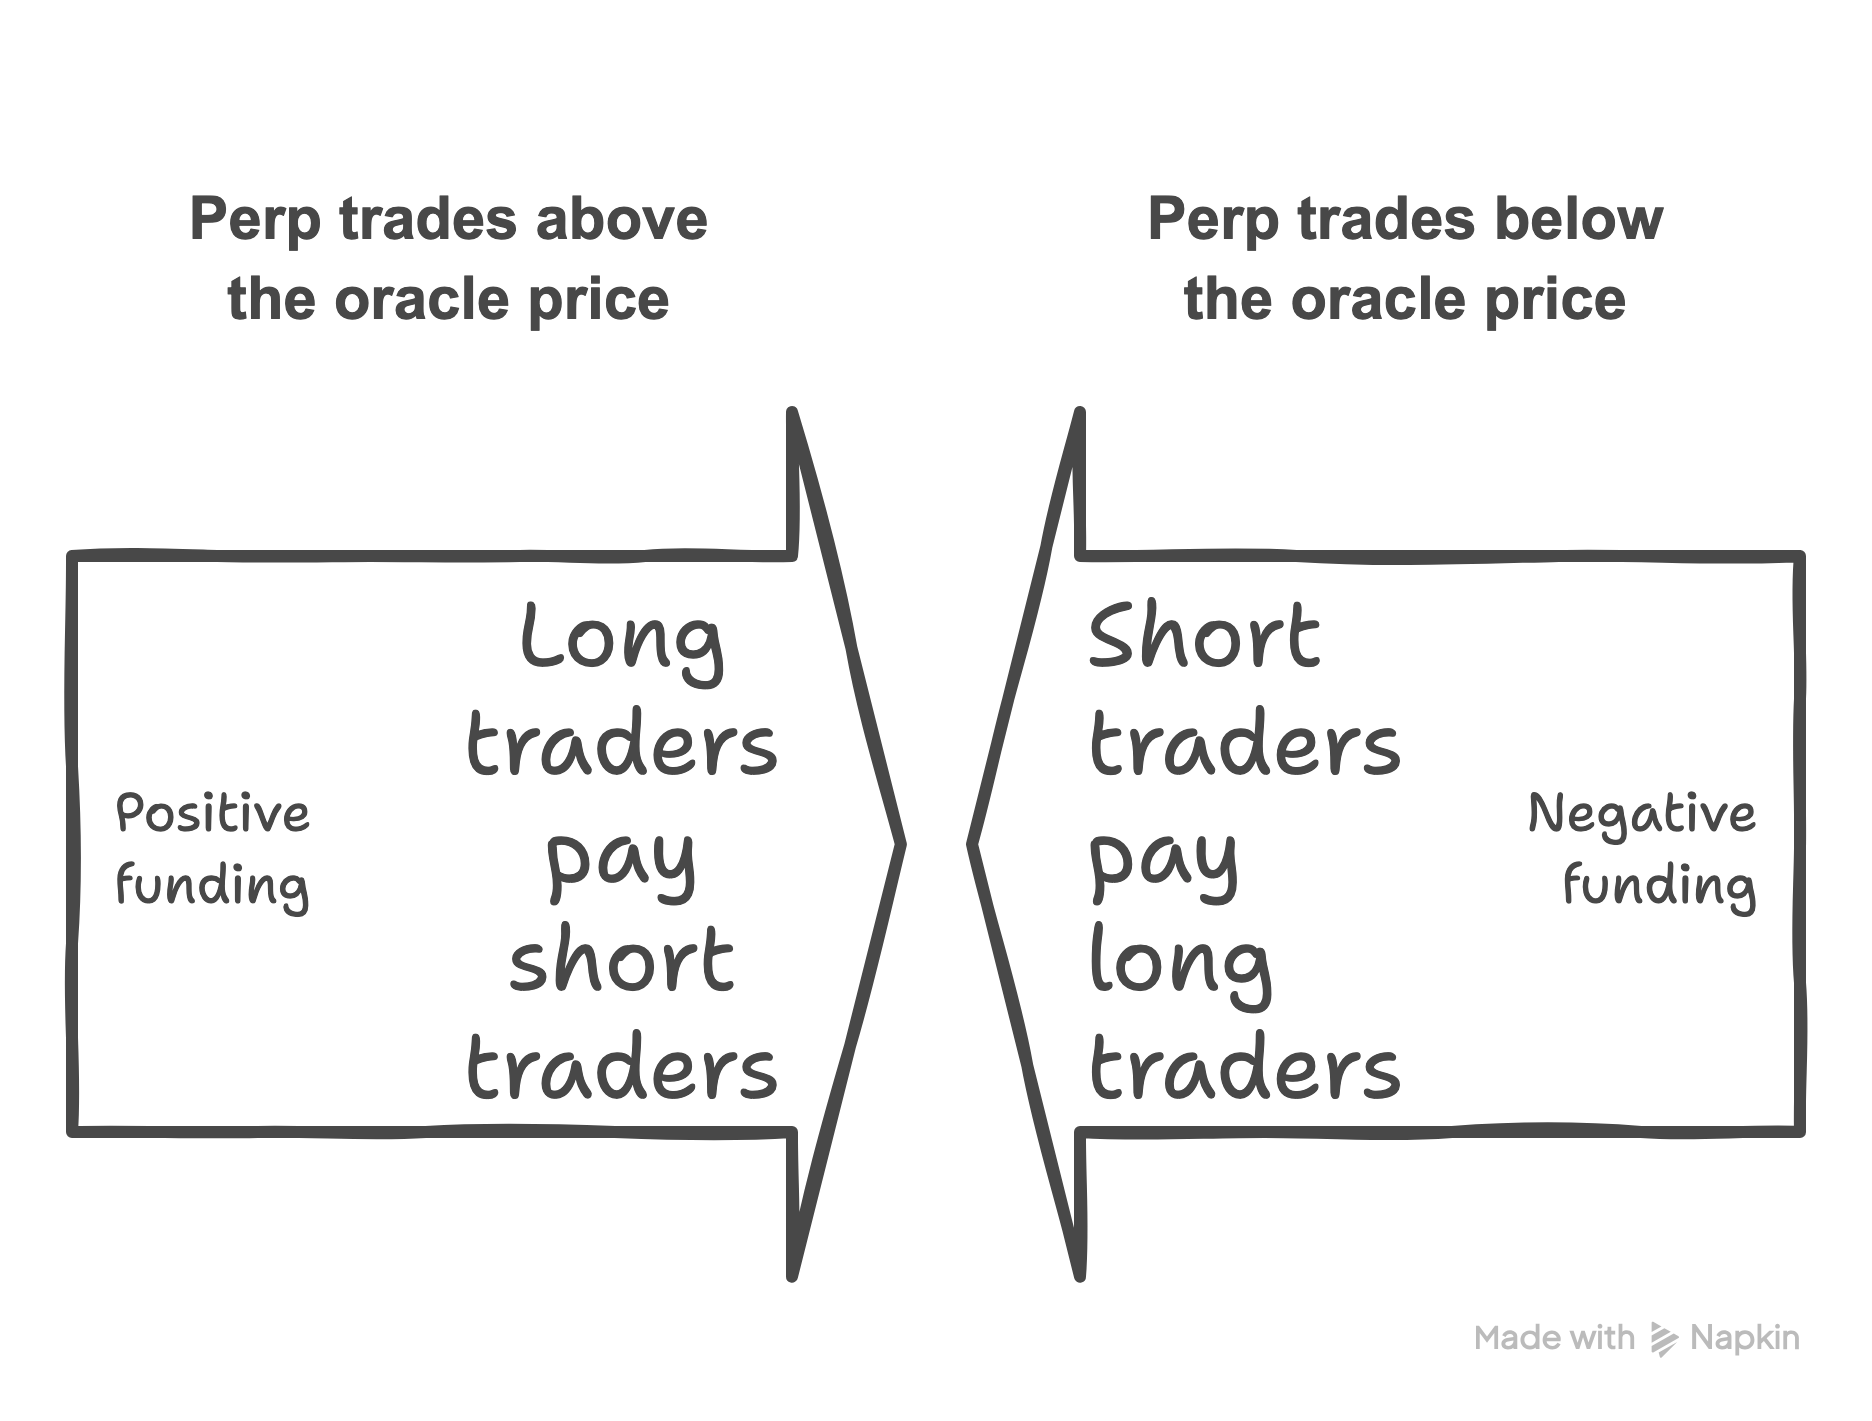
トレーダー間で直接行われる資金の送金flow 。これらはHyperliquid の収益源ではなく、当サイトはこれらに対して手数料を徴収しません。
資金調達利率の上昇や下落の要因は何でしょうか?
資金調達レートは、永久先物価格と基準価格との差に応じて変動します。
ロングポジションへの強い需要は、パーペチュアル価格を押し上げ、正のファンディングを拡大させる可能性があります。ショートポジションへの強い需要は、価格を押し下げ、ファンディングを縮小させたり、マイナスに転じさせたりする可能性があります。
注文帳の流動性も重要です。注文帳の流動性が低いと、価格差が拡大し、ファンディングレートの急激な変動を引き起こす可能性があります。
これらの変動は、永久先物市場の状況を表しているものです。これらは、今後の価格動向を予測するものではありません。
これで、資金調達の背景やその原動力が何であるかについては説明がつきました。次は、Hyperliquid がこうした市場状況をどのように金利に反映させているかについてです。
Hyperliquid は資金調達率をどのように算出しているのでしょうか?
Hyperliquid 資金調達額を、以下の2つの要素を用いて算出します:
プレミアム指数(P): インパクトの買い気配価格および売り気配価格を用いて測定された、パーペチュアル市場の価格とオラクル価格との間のパーセンテージ差。
金利(I): 標準的な永久市場の場合、8時間ごとに0.01%の固定金利が適用されます 。
インパクトのビッド価格およびアスク価格は、オーダーブックの各サイドにおける固定サイズの注文の平均約定価格です。BTCおよびETHの場合は20,000 USDC、その他の標準市場の場合は6,000 USDCとなります。オラクル価格は、主要取引所のスポット価格に基づいて算出されます。
Hyperliquid 5秒ごとに保険料のデータをサンプリングし、1時間分の測定値の平均を算出します。
また、この計算式ではクランプ関数が使用されており、金利とプレミアム指数の差を−0.05%から+0.05%の範囲内に制限しています。
Hyperliquid 資金調達レートの算出式
この式は、これらの要素を統合したものです:
資金調達レート = P + clamp(I − P, −0.05%, +0.05%)
ここで、P は保険料指数、I は 0.01% の固定金利である。
この計算式で算出されるのは8時間あたりのレートです。Hyperliquid の結果をby で8で割ることで、1時間あたりの資金調達レートが得られます。レートが正の値の場合、ロングポジション保有者がショートポジション保有者に支払いをします。
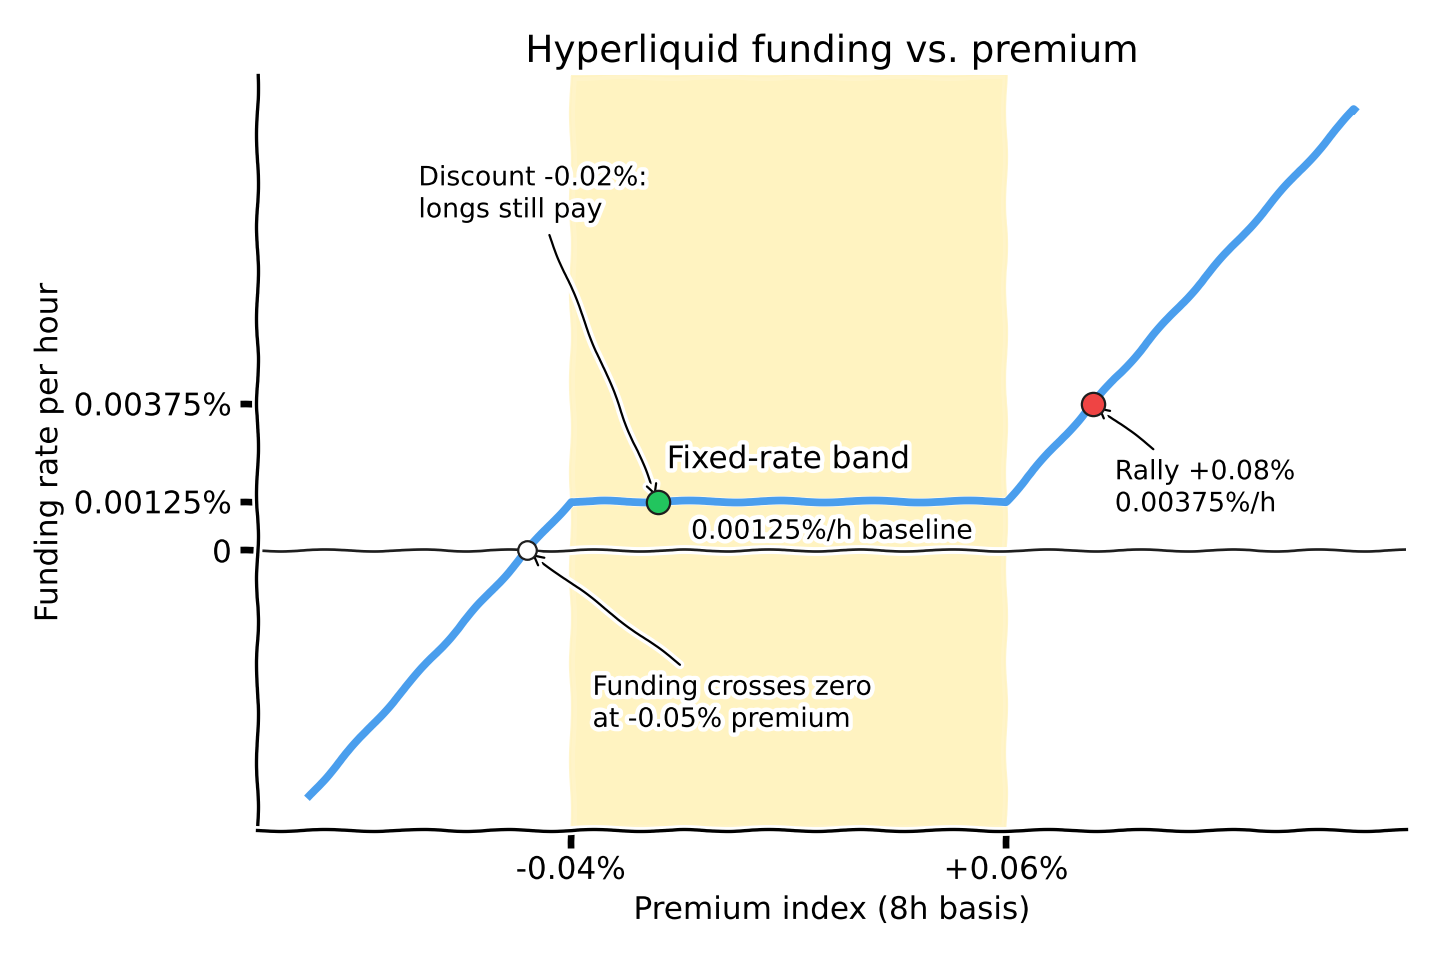
プレミアムが−0.04%から+0.06%の範囲である固定レート帯内では、資金調達コストは1時間あたり0.00125%のままとなります。
バンド外では、8時間あたりの料金は次の2つのルールに従います:
+0.06%以上:資金調達 =P − 0.05%
−0.04%未満の場合:資金調達額 =P+0.05%
Hyperliquid いずれの結果も、by を1時間ごとの決済で8で割ります。プレミアムが−0.05%を下回った場合にのみ、資金調達はマイナスになります。
例:BTC永久先物の資金率の計算
Bitcoin が上昇し、買い圧力によってBTCの永久先物がオラクル価格を上回ったと仮定する。1時間あたりの平均プレミアム指数は+0.08%に達した。
資金調達利率:
= 0.08% + clamp(0.01% − 0.08%, −0.05%, +0.05%)
= 0.08% − 0.05%
= 8時間あたり0.03%、あるいは1時間あたり0.00375%
つまり、オラクル価格での10万ドル相当のBTCロングポジションは、決済時に3.75ドルを支払い、ショートサイドがその支払いを受け取ることになります。
もし次の1時間で平均プレミアムが+0.03%まで低下した場合、資金調達率は1時間あたり0.00125%に戻り、次回の支払額は1.25ドルに減少します。
数学的な説明は以上です。次は、資金管理がトレーダーの日常においてどのような意味を持つかについてです。
資金調達レートはトレーダーのポジションにどのような影響を与えるのか?
資金調達は、ポジションを保有する際の経済的条件を変えます。その影響は、どちら側が費用を負担するか、ポジションがどのくらいの期間オープンになるか、そしてそのポジションを裏付ける証拠金の額によって異なります。
資金運用は取引の収益性を左右する
プラスのファンディングが発生するロングポジションでは、その支払いや取引 の手数料を賄うのに十分な価格上昇が必要です。
同じ資金調達を受けたショートポジションの場合、支払いは損失を相殺したり、利益をさらに増やしたりすることがあります。
しかし、有利なレバレッジ率であっても、原資産の急激な値動きに対する保護効果はほとんどない。
資金調達コストも時間の経過とともに変化します。資金調達コストが安い時期に開設したポジションも、プレミアムが上昇すれば、そのポジションを維持するのにコストがかかるようになる可能性があります。
レバレッジにより、資金調達の重要性がさらに高まる
Hyperliquid レバレッジの有無にかかわらず、オラクル価格に基づいてポジションの全想定元本に対する資金調達額を算出します。
10万ドルのロングポジションを、時給0.005%で保有するとします。これにより、1時間あたり5ドル、1日あたり120ドルの収益が得られます。
1倍の場合、1日120ドルは、そのポジションの担保となっている10万ドルの0.12%に相当します。
レバレッジ10倍の場合、証拠金は10,000ドルとなり、その1.2%が120ドルとなります。
ファンディングの支払いは口座の純資産を減らし、レバレッジをかけたポジションを清算に近づける可能性があります。ファンディングの受取りは純資産を増やします。
では、トレーダーはファンディングレートをどのように活用すればよいのでしょうか?
Hyperliquid の資金調達レートを活用する方法取引
よく耳にする指摘が2つあります:
資金流入率が高いことは、過熱した取引の兆候となり得る
マイナス金利は、その反対側を魅力的に見せる可能性がある
どちらも妥当な考え方ですが、価格の動きや建玉残高、過去のファンディングレートを確認せずにどちらか一方に基づいて行動すると、大きな損失を招く恐れがあります。
現在の資金調達レートは高いのか、それとも低いのか?
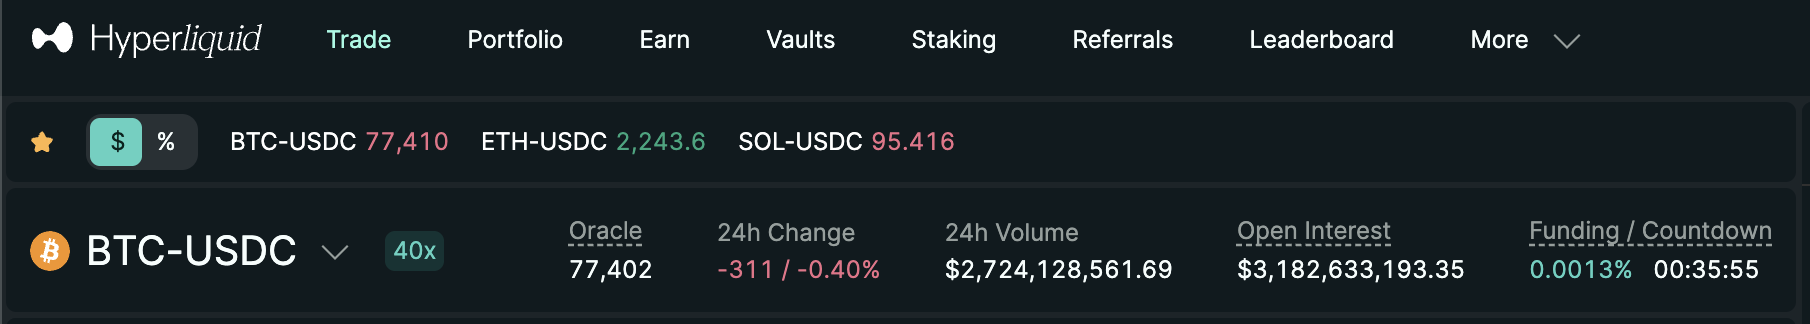
Hyperliquid 取引 のインターフェースには現在のファンディングレートが表示され、過去のレートはファンディング履歴データから確認できます。
また、トレーダーはHyperliquid の「ファンディング比較」ページで、主要取引所間のファンディングレートを比較することもできます。
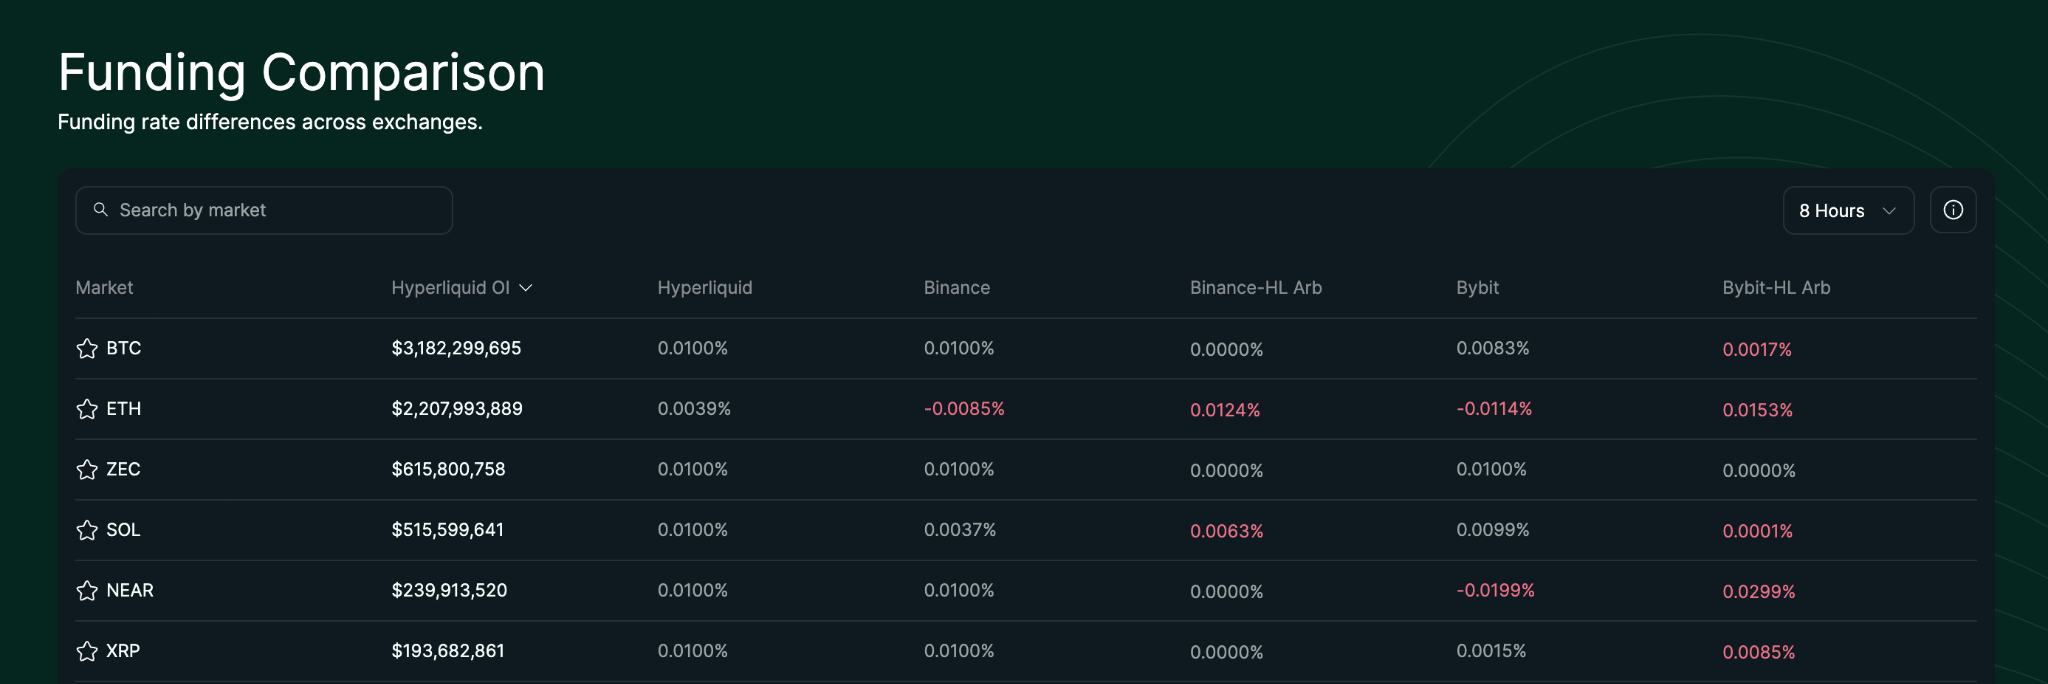
同じ資産について、時間経過に伴うレートを、一貫して1時間単位で比較してください。1時間あたりの0.01%というレートは小さく見えますが、これが持続すれば、年率換算で87.6%になります。
資金調達は市場での位置づけについて何を物語っているのか?
資金調達金利が大幅にプラスになることは、ロングポジションへの強い需要を示唆することが多い。資金調達金利が大幅にマイナスになる場合は、ショートポジションが集中していることを示している可能性がある。
価格や建玉高と併せて見ると、資金動向はより有益な情報源となります:
価格の上昇、未決済建玉の増加、そしてプラス資金調達:新たな ロングポジションが積み上がっている可能性がある
価格の下落、未決済建玉の増加、そしてネガティブ・ファンディング:新たな ショートポジションが積み上がっている可能性がある
どちらの展開も反転を保証するものではありません。ポジションが集中している状況は、価格がトレンドを続ける限り、そのまま続く可能性があります。
資金調達アービトラージはリスクに見合う価値があるのか?
トレーダーは、永久先物の買いポジションを保有しつつ、他の場所で価格リスクをヘッジすることで、by を通じて資金調達を試みることができます。
例えば、正のファンディングを受け取るショート・パーペチュアル・ポジションは、同額のスポットポジションと組み合わせることができます。このヘッジにより、方向性リスクが軽減されると同時に、ファンディングから潜在的な収益が得られます:
資金フローがプラスの場合、ショートポジション保有者はロングポジション保有者から支払いを受け取ります。
このスポット・ホールドは、ショートポジションが価格変動にさらされるリスクを相殺するため、ファンディングがリターンの潜在的な源泉となります。
表示されているファンディングレートは、実現リターンではありません。取引 の手数料、スポット・パーペチュアル・ベーシスの変動、ファンディングの逆転、スリッページ、および清算リスクのすべてが、結果に影響を与えます。
Hyperliquid の資金調達率に関するよくある質問
Hyperliquid は、取引が損失を出している場合でも資金を請求しますか?
はい。ファンディングは、未実現損益の有無にかかわらず、ポジションの規模と適用されるファンディングレートに基づいて決定されます。損失が出ているポジションであっても、ファンディングが発生する可能性があります。
BTCが上昇している最中に、資金調達がマイナスに転じることはあるのでしょうか?
はい。ファンディングは、BTCの価格動向ではなく、パーペチュアルの市場価格とオラクル価格との間のプレミアムを反映しています。BTCが上昇している間でも、パーペチュアルがオラクル価格に対して十分なディスカウント(プレミアムが−0.05%未満)で取引されている場合、マイナスのファンディングが発生する可能性があります。
その職位では、1日あたりどのくらいの報酬が支払われますか?
ポジションサイズ × オラクル価格 × 時間当たりのレート × 24 を掛け合わせます(レートが横ばいで推移すると仮定)。0.00125% の基準レートで 100,000 ドルのポジションを保有した場合、1 日の収益は 30 ドルとなります。
過去の助成率はどこで確認できますか?
Hyperliquidの公開Info APIがそれらを返します: 資金調達履歴 市場として、そして ユーザー資金 財布での支払いのために。
利率は小数で返されるため、0.0000125 は 0.00125% を意味します。
Hyperliquid において、資金の支払いによって清算が引き起こされることはありますか?
はい。資金の入金は口座の純資産を減らし、レバレッジをかけたポジションを維持証拠金要件を下回る水準に押し下げる可能性があります。価格が大幅に不利な方向に動かない場合でも、清算リスクが高まる可能性があります。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、76以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。