「トークン化された株式 2026:世界株式市場の未来を紐解く」
「トークン化された株式 2026:世界株式市場の未来を紐解く」
トークン化された株式とは、ブロックチェーン で発行される株式やETFのことです。ここでは、それらが何であるか、どのように機能するか、そしてまだ解決されていない課題について解説します。

2026年4月27日 — 読了時間13分
トークン化された株式は、すでに取引 で取引・決済が行われ、担保としても利用されていますオンチェーン 。しかし、実際に取引されているものが常に同じとは限りません。
法定持分からファンドの受益権、保管請求権、さらにはデリバティブに至るまで、あらゆるものが「トークン化された株式」という枠にまとめられており、これは非常に誤解を招くような印象を与えている。
そこで、私たちはすべてを細かく分析し、重要な点をすべて網羅することにしました。
本記事では、トークン化された株式、そのさまざまなアーキテクチャ、実際に創出される価値、リスク、および市場の主要プレイヤーについて解説します。
トークン化された株式とは何か
トークン化された トークン化された株式とは、上場株式やETFをデジタル形式で表現したものであり、ブロックチェーン(ブロックチェーン )上で発行・譲渡されるものです。
これらは原資産の価格に連動しており、投資家は株式エクスポージャーの売買、保有、譲渡を行うことができます。オンチェーン 24時間365日の決済と規制 コンプライアンス。
簡単そうに聞こえますよね?それでは、これらすべてが実際にどのように機能するのかを見ていきましょう。
トークン化された株式の仕組み
トークン化された株式は、資産が生まれる従来の資本市場と、資産が移動・決済されるブロックチェーン という、まったく異なる2つのシステムをつなぐ役割を果たしています。
以下の「flow 」は、株式が発行から保管へと移り、オンチェーン で電子化され、最終的に取引・決済されるまでの流れを示しています。
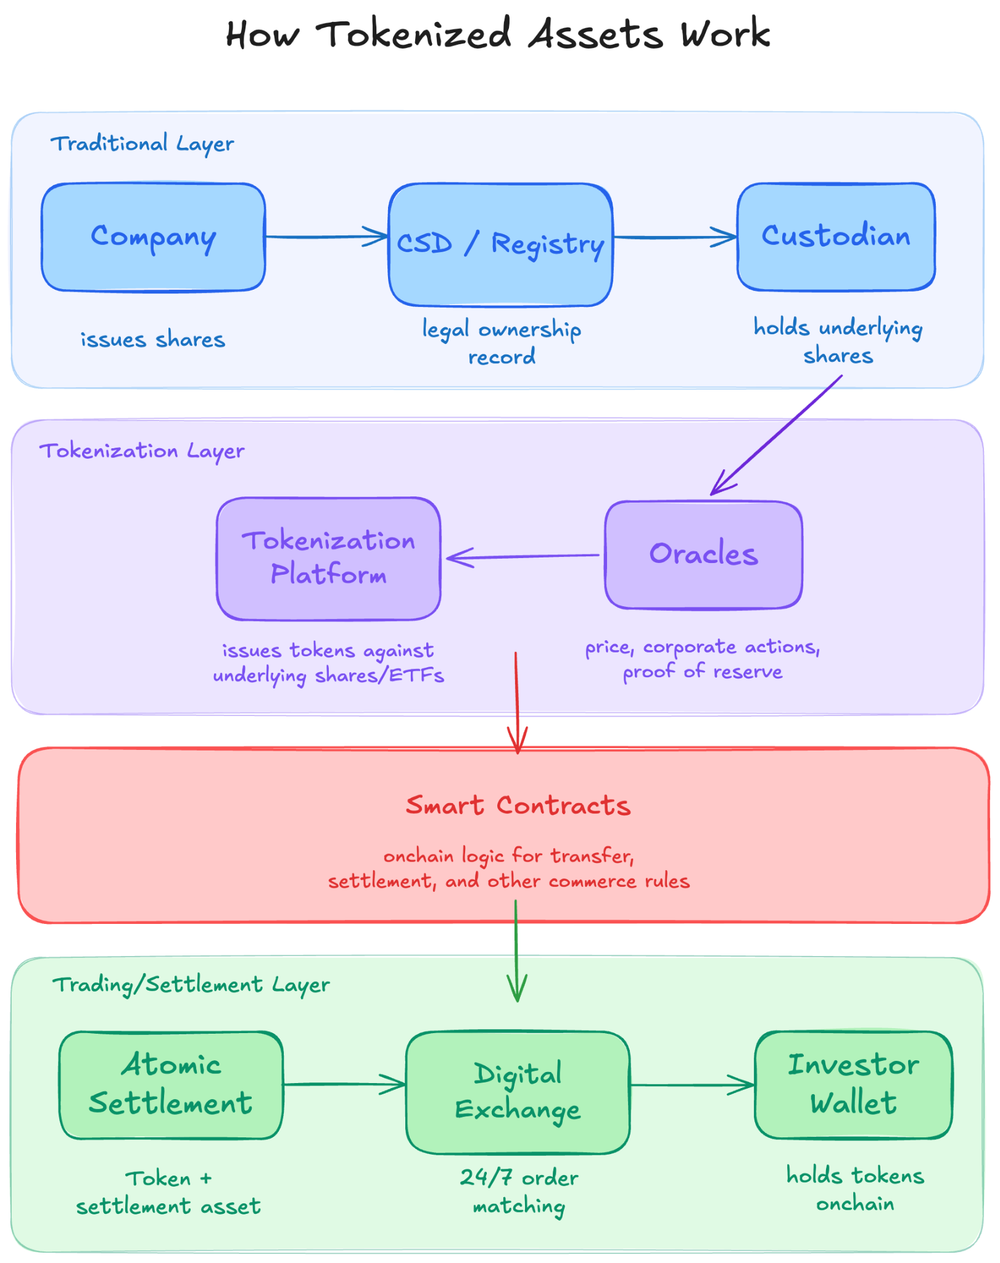
本質的に、株式のトークン化とは、従来の市場インフラの3つの層を再構築することを意味します — 発行、コンプライアンス、決済 —ブロックチェーン 上で再構築することである。
インフラとプロセスはこれで明確になりました。しかし、トークン化された株式は標準化されていないため、現在運用されているものにはいくつかの種類があります。
トークン化された株式の4つのアーキテクチャ
トークン化された株式のすべてが、同じものを表しているわけでも、同じ法的効力を持つわけでもありません。
一見すると同じように見えるかもしれませんがオンチェーン 、実際には、ユーザーが実際に何を所有しているか、それがどのように適用されるか、そしてリスクがどこにあるかを定義する構造が異なります。
ここでは、 トークン化された株式の4つの一般的なアーキテクチャを比較した簡単な表です:
建築 | 概要 | 所有しているもの | プレイヤーの例 |
|---|---|---|---|
カストディ/発行体ラッパー | by が保管機関または発行体として保有する実際の株式を裏付けとして発行されたトークン。 | 債権者の請求。直接的な株式保有はない。 | |
ファンド/投資商品用ラッパー | トークンは、株式を保有するプール型ファンドまたは投資スキームにおける持分を表します。 | ファンドの持分(NAVベースのエクスポージャー)。 | |
合成露出 | トークンは、デリバティブやオラクルフィードを通じて価格を追跡します。 | デリバティブ構造を通じた価格リスクへのエクスポージャー | - |
ネイティブオンチェーン の株式 | 直接発行された株式オンチェーン 。 | 当該株式の直接保有。 |
これらはすべて「トークン化された株式」という同じ資産分類の下で運用されているものの、投資家が経済的エクスポージャーを負う仕組みについては、それぞれが独自の特徴を持っています。
これは、その後のすべての流れを決定づけるため、重要なことです:
規制上の取り扱い、
企業行動(議決権行使、配当など)に伴う影響、
保険金請求時の優先順位、および
DeFiエコシステムにおけるコンポーザビリティ。
トークン化された株式とは何か、その仕組み、そして投資家が実際に何を所有しているのかを理解したところで、市場と主要なプレイヤーについて詳しく見ていきましょう。
トークン化株式市場:主要企業の概要
トークン化された株式市場には、数社ながら有力なプレイヤーが存在する。
各トークンは、上場株式やETFに連動しており、保有者は株式へのエクスポージャーを得ることができますオンチェーン 。
両者の違いは、法的構造、規制上の位置づけ、地理的な対象範囲、そしてDeFiのコンポーザビリティをどの程度深く追求しているかという点にあります。
証券化
Securitize「Tokenize the World」というキャッチフレーズを掲げるSecuritizeは、この分野においておそらく最も機関投資家との連携が深い企業であり、現在40億ドル以上のトークン化資産を運用している。
同社の主力製品は トークン化されたファンド持分 (例:BlackRock BUIDL、Apollo ACRED、VanEck VBILLなど)です。
Securitizeの仕組み
Securitizeは、規制対象の譲渡 エージェント およびブローカー・ディーラーとして事業を展開し、同社の DS* Protocol v4を通じてトークン化された証券を発行しています。
実物資産はBNYメロンなどのカストディアンによってオフチェーンで保管されており、セキュリタイズはSECに登録された譲渡 エージェント by,
株式を表すブロックチェーン トークンの発行・焼却、
ウォレットレベルでコンプライアンスを徹底し、さらに
決済と支払いの自動化。
Securitizeの投資家は、主にトークン化されたファンドの持分を受け取り、直接的な株式は受け取りません。
ご存知でしたか?
2026年3月、 NYSEはSecuritizeを を、同社が今後展開する「デジタルxml-ph-0000@deepl.internalプラットフォーム」向けの エージェント 取引 として指定しました。
Securitizeへのアクセスは 、厳格な許可制となっています 。ほとんどのオファリングは、レギュレーションDやレギュレーションSなどの適用除外規定に基づいて構成されており、これは以下のことを意味します:
投資家は、認定投資家または適格投資家である必要があります(例:BUIDLなどの商品の場合、500万ドル以上の投資可能資産を有すること)。
参加資格は、by の管轄区域によって制限されます(例:米国と米国以外の投資家では異なる規則が適用されます)。
KYC認証済みで、かつ事前にホワイトリストに登録されたウォレットを保有する投資家のみが、トークンの購入、保有、または送金を行うことができます。
Securitizeは、市場で最も充実した規制対応体制を備えている点で際立っています:
SECに登録された譲渡 エージェント
ブローカー・ディーラーおよびATSの機能
ファンド管理およびEUの投資会社免許
しかし、上記の許可制の要素がすべて相まって、Securitizeは、直接的な株式発行を行わない、高度に集中化された非小売向けプロトコルとなっている。
オンド・ファイナンス(グローバル・マーケッツ)
Ondo GMは、米国以外の投資家がAAPLやTSLAを含む200銘柄以上のトークン化された米国株やETFに直接アクセスできるトークン化プラットフォームです。
「オンチェーン の株価、ウォール街の流動性」 これこそが、Ondoの活動内容を象徴し、その役割を適切に果たしている。
Ondoの仕組み
Ondoは、テスラ(TSLA)株と1対1で連動するトークン化株式(TSLAon)を発行しています。
原資産となる株式は、米国で登録された証券会社兼カストディアンであるby Alpaca Securitiesを通じて購入・保有されます。
これらの保有資産を担保としてトークンが発行され、SPVに対する担保付の契約上の債権を表す。
価格および企業データは、オンチェーン を通じて Chainlink DataStreamsを通じてxml-ph-0000@deepl.internalに送信されます。
トークンは、Ethereum 、Solana 、BNB Chainに展開されており、LayerZeroを通じてクロスチェーン転送が可能となっています。
なお、以下の点にご注意ください。Ondo Global Marketsは24時間営業ですが、営業日は日曜日午後8時(米国東部時間)から金曜日午後7時(米国東部時間)までの5日間のみとなります。
オンドが投資家に提供するメリット
ユーザー Ondoでトークン化された株式を購入すると、技術的にはSPVに対する担保付の契約上の債権に加え、トータルリターンに対する経済的エクスポージャーも取得することになります。
これらの株式から得られる配当金は、約30%の米国源泉徴収税が差し引かれた上で、自動的に再投資されます。
レギュレーションSに基づき、オンドへの投資は 米国以外の投資家に限定されています 。具体的には、
ユーザー 米国、英国、カナダ、およびその他いくつかの地域ではアクセスが制限されています
登録時にはKYC(本人確認)が必要です
トークンは発行されると、 オンチェーン で自己管理のもとで保有・譲渡することができます。
オンド社はまた、 リヒテンシュタイン金融市場庁(FMA)の承認も得ており、これにより、プロフェッショナル投資家向けに約30カ国のEEA加盟国でのパスポート制度が認められた。
Ondoは、その規模とオンチェーン との統合という点で際立っています:
トークン化された株式のTVLが約6億ドル以上
取引 の累計取引高は、サービス開始(2025年9月)以来、90億ドルを超えています。
Morpho、Euler、1inchの各プラットフォームで担保として受け入れられています
オンド・グローバル・リスティングは、2026年2月に開始され、IPOの当日中のトークン化を可能にします。
Ondoは、現在、トークン化された株式において最もスムーズなユーザー 体験の一つを提供していますが、単一カストディや配当の遅れといったトレードオフについては考慮する必要があります。
スーパーステート
Superstate は、規制対象のオンチェーン 資産運用会社であり、トークン化された米国債ファンド「USTB」で最もよく知られています。
しかし、トークン化された株式に関しては、同社が新たに立ち上げた、ネイティブ株式発行プラットフォームである「Opening Bell」の方がより関連性が高い。
「オープニング・ベル」の仕組み
オープニング・ベル この市場において、トークンが実際にSECに登録された株式そのものである唯一のプラットフォームです。オンチェーン
このトークンは法定株式に相当します。これらは、Solana では SPL として、Ethereum では ERC-20 として発行されています。
キャップテーブルの更新は、登録済み譲渡を通じてオンチェーン に記録されます エージェント。
発行、譲渡、および所有権の更新は、規制対象事業体に紐付けられたオンチェーン 取引を通じて行われます。
何 オープニング・ベル 投資家が取得するのは、 SEC(米国証券取引委員会)に正式に登録された普通株式の 直接 持分 であり 、これには議決権、配当受領権、および法的権利が含まれます。
さらに重要なのは、原資産を保有するSPVが存在せず、トークンと株式の間に仲介者が一切存在しないという点です。
おまけ:ご存知でしたか?
2026年4月、米国の上場企業であり、 GLXYトークン の発行体であるGalaxy Digitalは、初のオンチェーン 委任投票を実施すると発表しました。
同社のトークン化された株主は全員、自身のウォレットから直接投票を行うことができます。
Superstateへのアクセスは許可制であり、ホワイトリストに基づいています:
投資家は、KYC/AMLの登録手続きを完了する必要があります
ウォレットは、株式を保有または譲渡できるようになる前に、ホワイトリストに登録される必要があります。
移籍は承認された参加者に限定されます
Superstateが際立っている点は、実稼働中のシステムにおいて唯一のネイティブ発行モデルであるという点です。
彼らの 「ダイレクト・イシュー・プログラム」 により、上場企業はトークン化された新株を直接発行することが可能になりますオンチェーン for ステーブルコイン に対応し、キャップテーブルをリアルタイムで更新します。
現時点では、Superstateは最も完成度が高く、法的に正当性のあるトークン化株式の設計となっています。今後、ユーザー 、発行体、流動性、ユースケースがさらに増えるにつれて、より実態に即した全体像が明らかになるでしょう。
xStocks
xStocks (Backedの製品)は、市場で最も広く流通しているトークン化株式商品です。
2025年6月のサービス開始以来、xStocksは 累積取引高で25Bドル の累積取引高を突破しました。
xStocksの仕組み
xStocks は、リヒテンシュタイン金融市場庁(FMA)が承認した目論見書に基づき、ジャージーに拠点を置く特別目的会社(SPV)であるby Backed Assets (JE) Limitedによって発行されています。
各xStockは、Solana 上のSPLトークン、あるいはEthereum 上の類似の形式をとるトラッカー証書(債務証券)を表しています。
原資産となる株式は、by のAlpaca Securitiesを通じて1対1の比率で購入・保有され、これに対してxStocksが発行されます。
Chainlink Proof of Reserveは、by による四半期ごとのISAE 3000保証監査に裏付けられた、週次検証結果を公表しています。
xStocksは、Solana 、Ethereum 、およびその他のブロックチェーン において、週5日24時間体制で運営されています。
xStocksの投資家が得られるのは、原資産となる株式やETFの価格変動に対する経済的なエクスポージャーです。
オンドの場合と同様に、配当金は30%の源泉徴収税を差し引いた上で再投資されます。
xStocksへのアクセスは、リヒテンシュタインの規制枠組みに基づき、米国を除く全世界で利用可能です。
KYCは、Kraken、Bybit、Gate.io、KuCoinといったプラットフォームといった、販売業者レベルで実施されています。
xStocksが際立っている点は、その規模と流通状況です。すでに100種類以上のxStocksが流通しており、保有者は10万人以上にのぼります。
こうしたトレードオフはすべて、その金融商品そのものの性質に由来するものです。クレジット商品として、カストディアン(アルパカ)や発行体の構造に依存する側面があります。
xStocksは、現在の市場において最も利用しやすく、流動性の高いソリューションです。
ディナリ
Dinari は、米国発のトークン化株式への取り組みの中で最も代表的なものです。証券のトークン化が承認された、SECに登録された初の証券会社です。
ディナリの仕組み
ディナリは、SECに登録された証券会社および振替機関エージェント として運営されており、実際の株式を1対1で裏付けとしたトークン化された株式(「dShares」)を発行しています。by
KYC認証済みのユーザー では、USDC、USDT、またはUSD+の入金が可能です。
ディナリは注文をアルパカに転送し、アルパカは米国の証券取引所で原資産となる株式を購入・保管する。
Dinariは、ユーザー のウォレット(オンチェーン )に、同等のdShareを鋳造します。
LayerZero OFTは、4つのブロックチェーン を横断するクロスチェーン送金を可能にしており、Solana への展開も間もなく開始される予定です。
他のトークン化モデルとDinariとの根本的な違いは、Dinariでは発行と保管が米国の規制枠組みの中で行われている点にある。
ディナリが投資家に提供するのは、原資産に対する1対1の経済的エクスポージャーです。
ここで dShares を慎重に分析する必要がある点です:
dSharesは、トークン化された、全額資金が確保された店頭(OTC)デリバティブです。
これらは、原資産となる株式・ETFのパフォーマンスに1対1で連動する、全額資金が確保され、レバレッジのかかっていない契約です。
つまり、投資家は株式を所有しているわけではなく、OTCデリバティブに関してディナリ社に対する債権のみを有しているのです。
配当は、by の米国債を1:1で裏付けとした、ディナリ独自の利付ステーブルコイン「USD+」で支払われます。
Dinariへのアクセスは世界中で利用可能ですが、KYC(本人確認)による制限が設けられています。欧州での提供は、Gemini EUプラットフォームを通じて行われています。ただし、現時点では米国における個人投資家向けのアクセスは提供されていません。
ディナリが際立っている点は、米国初のポジションを打ち出していることです。
既存の証券法に準拠するために必要なすべての国内承認を取得しており、これは他のどのプラットフォームにもない大きな強みとなっています。
ディナリは、米国市場内で運用可能なトークン化株式の実現に向けて取り組んでいるが、現時点では、そのエコシステムはまだ初期段階にあり、規模も小さい。
それでは、話を進めましょう。さて、質問は簡単です:
実装ごとに異なるトレードオフが生じるのであれば、トークン化によって、従来の株式では実現できないどのような可能性が実際に開かれるのでしょうか?
トークン化株式の意義:いわゆる「アンロック」とは一体何なのか?
トークン化された株式のメリットは、多くの場合、24時間365日利用可能な取引 と、世界中からアクセスできるという点に集約されます。
これら以外にも、一見すると目立たないものの、重要な4つのアンロック機能について詳しく見ていきましょう:
アトミック決済により、カウンターパーティ・リスクが排除される
従来の市場では、取引の執行から決済までの期間は信用リスクが生じる期間となります。T+1とは、取引の確定前に取引相手が債務不履行に陥る可能性があることを意味します。
Atomic DvPでは、そのウィンドウがゼロに短縮されます。トークンと支払資産は、1つのトランザクション内で交換されるか、あるいはどちらも交換されないかのいずれかとなります。
コンポーザビリティは大きな鍵となる
ウォレットに保管されているトークン化された株式は、何の役にも立っていません。
カミーノやモルフォで担保として差し入れた同じ株式は、担保として差し入れていない場合とは異なり、融資に対して利回りを生み出します。
引渡し、
再担保の複雑さ、あるいは
いかなる仲介業者も。
この資本効率性に関する示唆:リターンを生み出しつつ、借入の担保となる自己資本には というものは、従来の市場には類例がない。
ご存知でしたか?
Forwardのトークン化されたFWDI株式 を保有する方は、Kamino上でその持分を担保として差し入れることで、オンチェーン の流動性を利用できるようになりました。
プログラム可能なコンプライアンス
伝統的な市場においては、 コンプライアンス は、ブローカー、カストディアン、清算機関といった仲介業者レベルで実施される。
トークン化された株式は、コンプライアンス規則をスマートコントラクトに組み込んでいます。
譲渡制限、認定確認、管轄区域によるブロック、および投資家制限は、すべての取引においてトークンレベルで自動的に実行することができます。
コーポレート・アクションがプログラム可能なフローとなる
上記と同様に、配当、株式分割、新株引受権発行などの企業行動についても、証券会社、カストディアン、登録機関間で手動による調整を行う必要はありません。
これらは、オンチェーン のステート遷移として生成、検証、実行できるため、照合リスクと遅延を低減できます。
トークン化された株式は、株式資本の保有、移動、および運用方法を変えつつあります。そのメリットは明らかです。
しかし、こうした機能の追加のたびに、新たな依存関係や新たなリスクが生じることになります。
トークン化された株式における重大な課題
トークン化された株式の持つ可能性は確かに存在します。しかし、その可能性を現実のものとするには、まず3つの構造的な課題に対処する必要があります。
最初の大きな要因は、すべて流動性に関連しています。
流動性リスク
トークン化された株式は、しばしば単一の市場として論じられます。しかし、実際にはそうではありません。
同じ原資産――例えば、トークン化されたアップル株――が、複数のチェーン、複数の発行体、そして複数のプラットフォームに同時に存在することが可能です。
そして、それぞれに独自の流動性プールと独自の価格があり、それらを結びつける保証された裁定取引の仕組みは存在しません。
これらはすべて流動性の断片化のさまざまな形態であり、その現れ方は多岐にわたります:
注文帳の断片化:流動性が各取引場所(CEX、オンチェーン 、AMM、RFQシステム)に分散しているため、スリッページが増加し、価格発見機能が弱まっている。
裁定取引への依存:価格の整合性は、裁定取引を行う者が取引所間および原資産市場間の価格差を埋めることに依存している。
資金やアクセスに制約がある場合(管轄上の制限、営業時間外など)、こうしたつながりは弱まってしまう。
日中の流動性のギャップ:流動性は連続的なものではない。
たとえ取引 が「常時稼働」していても、ピーク時間外には流動性が失われることがあり、その結果、比較的少額の取引でも価格に大きな影響が生じる可能性があります。
ストレス下における出口リスク:市場が不安定な状況下では、償還、スプレッド、流動性が同時に崩れる可能性がある。
流動性に関するより根本的な問題は構造的なものです。新しいチェーンが展開されるたびに、孤立したプールが追加されるだけで、他のプールの流動性が自動的に深まることはありません。
クロスプラットフォームの流動性が――技術的、法的、運用上のあらゆる面で――統合されるまでは、市場は流動性の深い単一の市場というよりは、流動性の薄い取引所の寄せ集めにとどまる。
流動性以外にも、トークン化プラットフォームが対処すべき課題がいくつかあります。
カストディアンと仲介業者のパラドックス
トークン化の利点は、業務上の摩擦を引き起こす仲介者や、リスクやコストを増大させる保管の連鎖を必要とせずに、直接所有権を得られる点にあります。
しかし、これまで取り上げてきたトークン化された株式モデルはすべて、カストディアン(SPVやファンド、清算ブローカー、オラクル運営者、管理鍵の保有者など)に依存しています。
こうした新しい仲介業者は、従来の仲介業者に比べて規制が緩く、資本力も乏しく、実戦経験も少ないため、投資家にとってはリスクが高くなります。
応力の伝播
これらのシステムは階層構造(カストディアン > 発行者 > トークン > DeFi)となっているため、障害が連鎖的に発生する。
保管上の問題、オラクルの遅延、あるいは償還の一時停止は、瞬く間に価格の歪み、自動 強制清算、あるいはプロトコル全体にわたる担保の逼迫へと急速に波及する可能性があります。
これらのワークフローは自動化が進んでおり、人的介入が少ないため、 リスクや救済措置に関連する多くの特殊なケースが、今回初めて検証されることになります。
では、トークン化された株式の将来はどうなるのでしょうか?
トークン化された株式の未来
トークン化された株式は、技術的には機能する。
株式の決済はアトミックに行われます。配当金はウォレットに ステーブルコインでウォレットに振り込まれます。プライムブローカーを介さずに、株式を担保として担保ポジションを開設できます。
これらはすべて、現在生産中です。
取り上げたすべての分野――アーキテクチャ、市場参加者、流動性、カストディ、執行――において、同じパターンが見られます:
オンチェーン システムは高速で、プログラム可能であり、組み合わせが可能です。
オフチェーンシステムは合法であり、執行力があり、権威あるものです。
現在、トークン化された株式は、この2つの間にある。
市場に必要なのは、単なる規制の明確化だけではありません。オンチェーン やトークン化された金融商品について、法的所有権、譲渡の仕組み、コーポレート・アクションに関する義務、および投資家保護が具体的に定義された規制の枠組みなのです。
それまでは、トークン化された株式は、ハイブリッドなシステムとして存在し続けるだろう。そのシステムは強力ではあるが、限界もある。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、77以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。