USDCイールドプラットフォームにおけるAPYの算出方法――5つのプラットフォームを例に解説
USDCイールドプラットフォームにおけるAPYの算出方法――5つのプラットフォームを例に解説
USDCの利回りはなぜ変動するのでしょうか?主要なDeFiプラットフォームがAPYをどのように算出しているか、また預け入れ者が実際に得られる収益を左右する要因について解説します。
2026年11月12日 — 読了時間10分
USDCには固有の利回りはありません。ドルやユーロにも同様です。
しかし、いつの間にか、お金から利息や収益を得ることが、当たり前のこととして期待されるようになった。
銀行、政府、そしてステーブルコインのおかげで、こうしたリターンは身近な存在となりました。しかし、そのリターン――利回りと呼ぶにせよ利息と呼ぶにせよ――は、どこからか生じなければならないのです。
USDCは、資金が運用されることで利回りを生み出します。借り手は利息を支払い、貸付市場は手数料を徴収し、プロトコルは預金者にリターンを分配します。
これが、USDCの利回りを得る上で目に見える部分です。より重要なのは、その利回りという数値の背後にある計算です。
第1部では、USDCがどこで利回りを生み出すかについて解説しました。第2部では、金利そのものに焦点を当て、金利を決定する仕組みから、預金者が実際に得られる利回りまでを解説します。
主要なUSDC利回りプラットフォームにおけるAPYの算出方法
USDCの利回りは、収益源、すなわち借り手が資金調達に支払うコストから始まります。その後、プロトコルは独自の計算式とロジックを適用し、その収益を預金者へのリターンに変換します。
USDCの利回りトップクラスのプラットフォームを並べて、それぞれがどのように利回りを算出しているか見てみましょう。
会場 | 料金設定の仕組み | その利回りの資金源はどこにあるのか? | 何がリターンを変えるのでしょうか? | 利回りが預金者に還元される仕組み |
|---|---|---|---|---|
Aave V3 | 2傾斜利用曲線 | USDCの利息を支払う担保付き借り手 | 借入需要、預金、引出し、および準備率 | aUSDCの残高が増加 |
コンパウンドV3 | 独立した供給曲線と需要曲線 | USDCの利息を支払う担保付き借り手 | 利用状況およびガバナンスに基づいて設定された曲線パラメータ | サプライヤー残高は、供給指数を通じて累積する |
Morpho | 適応型金利曲線と金庫配分 | 孤立した融資市場における借り手 | 利用状況、目標から外れていた時間、およびボールトの割り当て | Vaultの株価が上昇 |
スパーク | ガバナンスで設定された貯蓄率 | 貸付および投資戦略による収益 | ガバナンス上の決定、資金提供条件、および戦略リターン | 貯蓄トークンまたはボールトの持分価値が上昇 |
メープル | 交渉による機関向け貸出金利 | ローンの利息を支払っている機関投資家 | 融資条件、投下資本、手数料、および与信実績 | syrupUSDCのシェア価値が上昇 |
それでは、それぞれの仕組みを詳しく見ていき、計算の仕組みを一から理解していきましょう。
話を進める前に、APRとAPYという2つの重要な違いを理解しておくと役立ちます。
APRとは、複利計算を行う前の年率換算金利のことです。
APYは1年間にわたる複利計算に基づくため、利息の計算が1回以上行われる場合、通常はより高くなります。
注:特に断りがない限り、このセクションに記載されている金利はAPRであり、APYではありません。
利用率曲線:Aave V3 と Compound V3
Aave V3とCompound V3は、利用率(預け入れられたUSDCのうち、現在借り入れられている割合)に基づいてUSDCの貸出金利を算出します。
利用率が80%の場合、1億ドルの資金プールのうち8,000万ドルが貸し出され、2,000万ドルが引き出しや新規融資に利用可能な状態となります。
利用率が高まると、借入コストは上昇し、預金者は概してより高い金利を得ることになります。
Aave V3 が USDC の利回り(APY)をどのように算出するか
Aaveは、預金者への金利を借り手が支払う利息に基づいて決定しています。この計算には3つの要素があります:
供給APR = 借入APR × 利用率 × (1 − 予備率)
利用率は、プールから供給されたUSDCのうち、どれだけが借り入れられたかを示す指標です。
リザーブ係数とは、Aaveがプロトコル準備金として確保する借入利息の割合のことです。
借入年率(APR)が4.50%、利用率が94%、準備率(リザーブファクター)が10%のプールについて考えてみましょう:
4.50% × 94% × 90% = 3.81%
預金者には3.81%の供給APRが適用されます。しかし、4.50%の借入APRは固定されていません。これはプールの利用状況に応じて変動します。
Aaveでは、借入金利の算定に2スロープ金利モデルを採用しています。
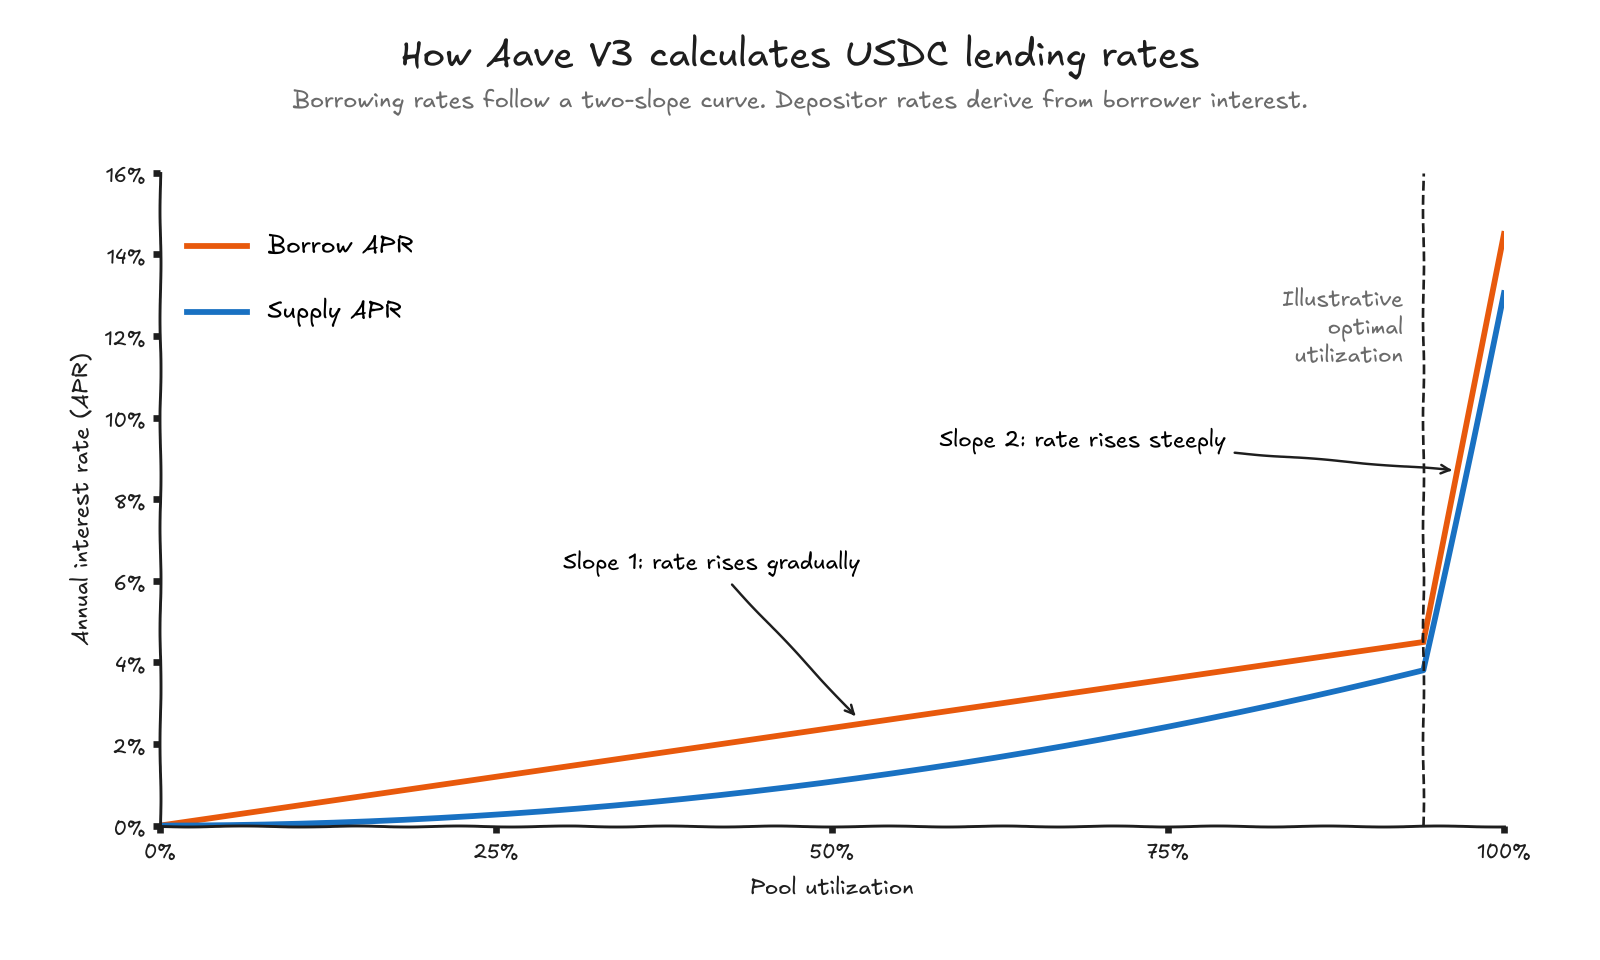
最適利用閾値を下回ると、金利は徐々に上昇する。この閾値(キンクと呼ばれる)に達すると、曲線は急勾配となり、借入コストが高くなる。
金利の上昇により、USDCの預入の魅力が高まり、利用可能な流動性の回復にも寄与します。
供給金利は、間接的に同じ曲線を描く。借入金利が上昇すると、預金者が受け取れる利息が増える。
Aaveは、流動性指数を通じて発生した利息を追跡し、利息が積み上がるにつれてaUSDCの残高を増やしていきます。
それでは、Compound V3について見ていきましょう。
Compound V3 が USDC の利回り(APY)をどのように算出するか
Compound V3も利用曲線を用いてAPYを算出しますが、Aaveとは1点異なる点があります。それは、Compoundでは供給レートと借入レートを個別に算出していることです。
各曲線には、by のガバナンスに基づき、それぞれ固有のベースレート、利用閾値(キンク)、および傾きが設定されています。
預金者にとっては、その計算は単純なルールに基づいています:
供給APR=Base 供給レート+by の利用率に基づいて算出された利息
基本供給レートは出発点となります。USDCの借入量が増えるにつれて、設定された曲線に沿って供給APRが上昇します。
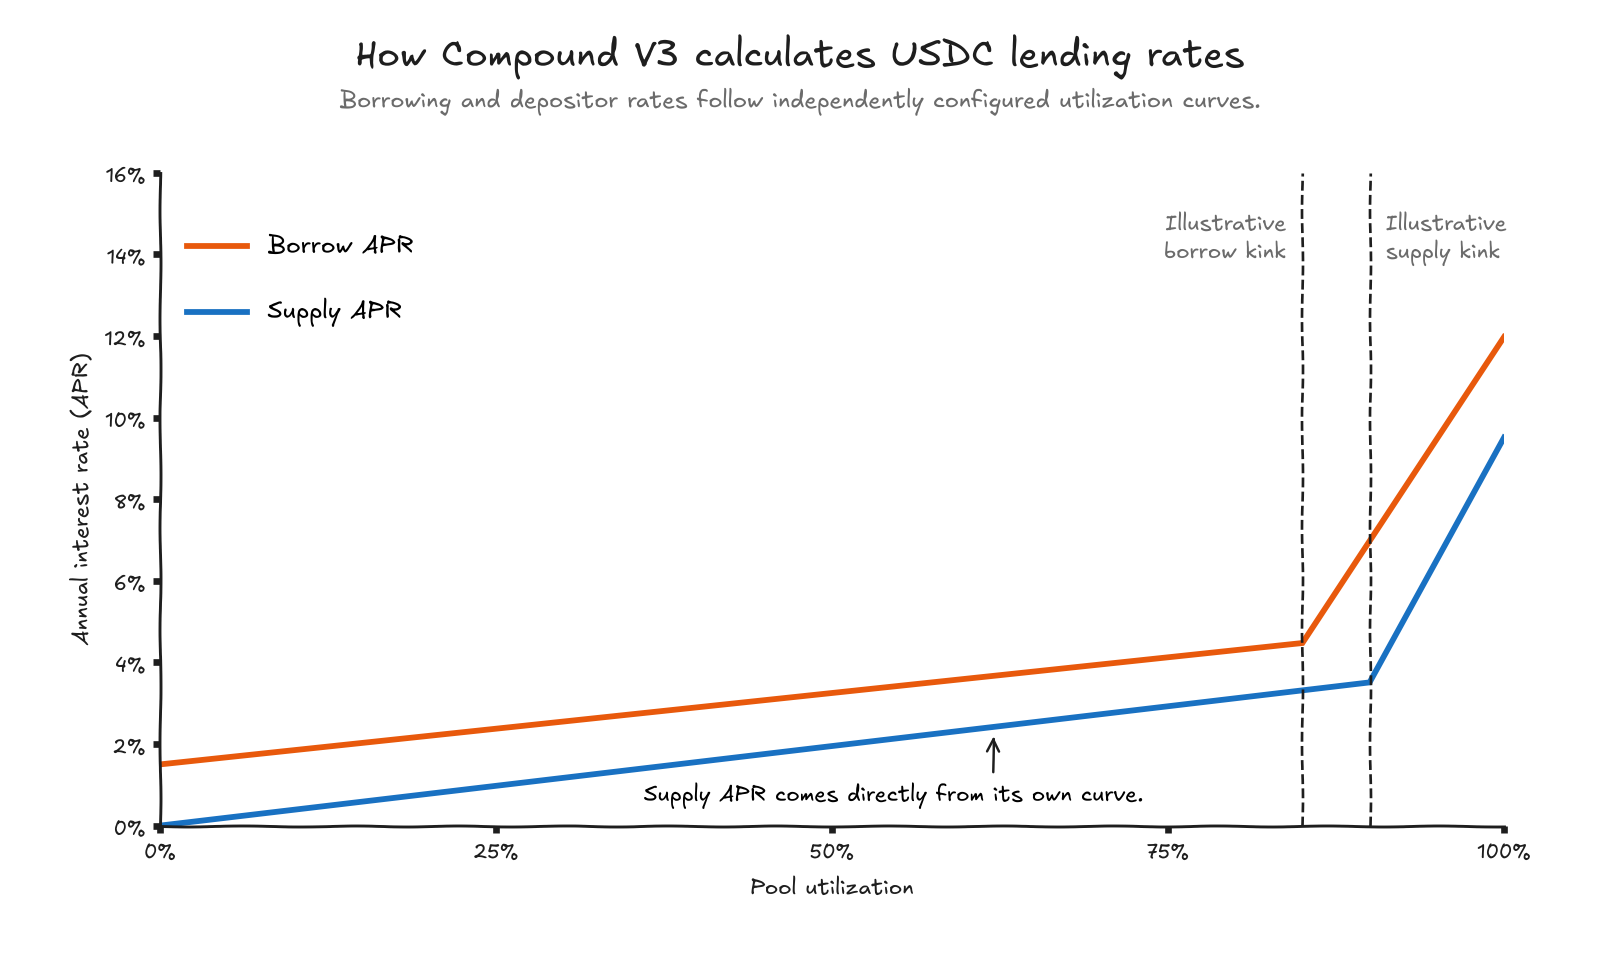
各曲線は、それぞれのキink点を過ぎると傾きが急になります。パラメータが異なるため、借入金利と供給金利は異なる速度で上昇する可能性があります。
当複合体は、そのを通じて預金者に利息を付与しています。 baseSupplyIndex、USDCの残高が徐々に増加している。
適応型曲線:MorphoによるUSDCの利回りの算出方法
MorphoのAdaptiveCurveIRMは、ガバナンスによる介入なしに、借入金利を自動的に調整します。この仕組みは、以下の2つのメカニズムを通じて、90%の利用率を目標としています:
即時:利用状況の変化に伴い、金利は既存のイールドカーブに沿って変動する。
時間の経過とともに:稼働率が90%を上回るか下回るかが持続すると、曲線全体が上方または下方へシフトする。
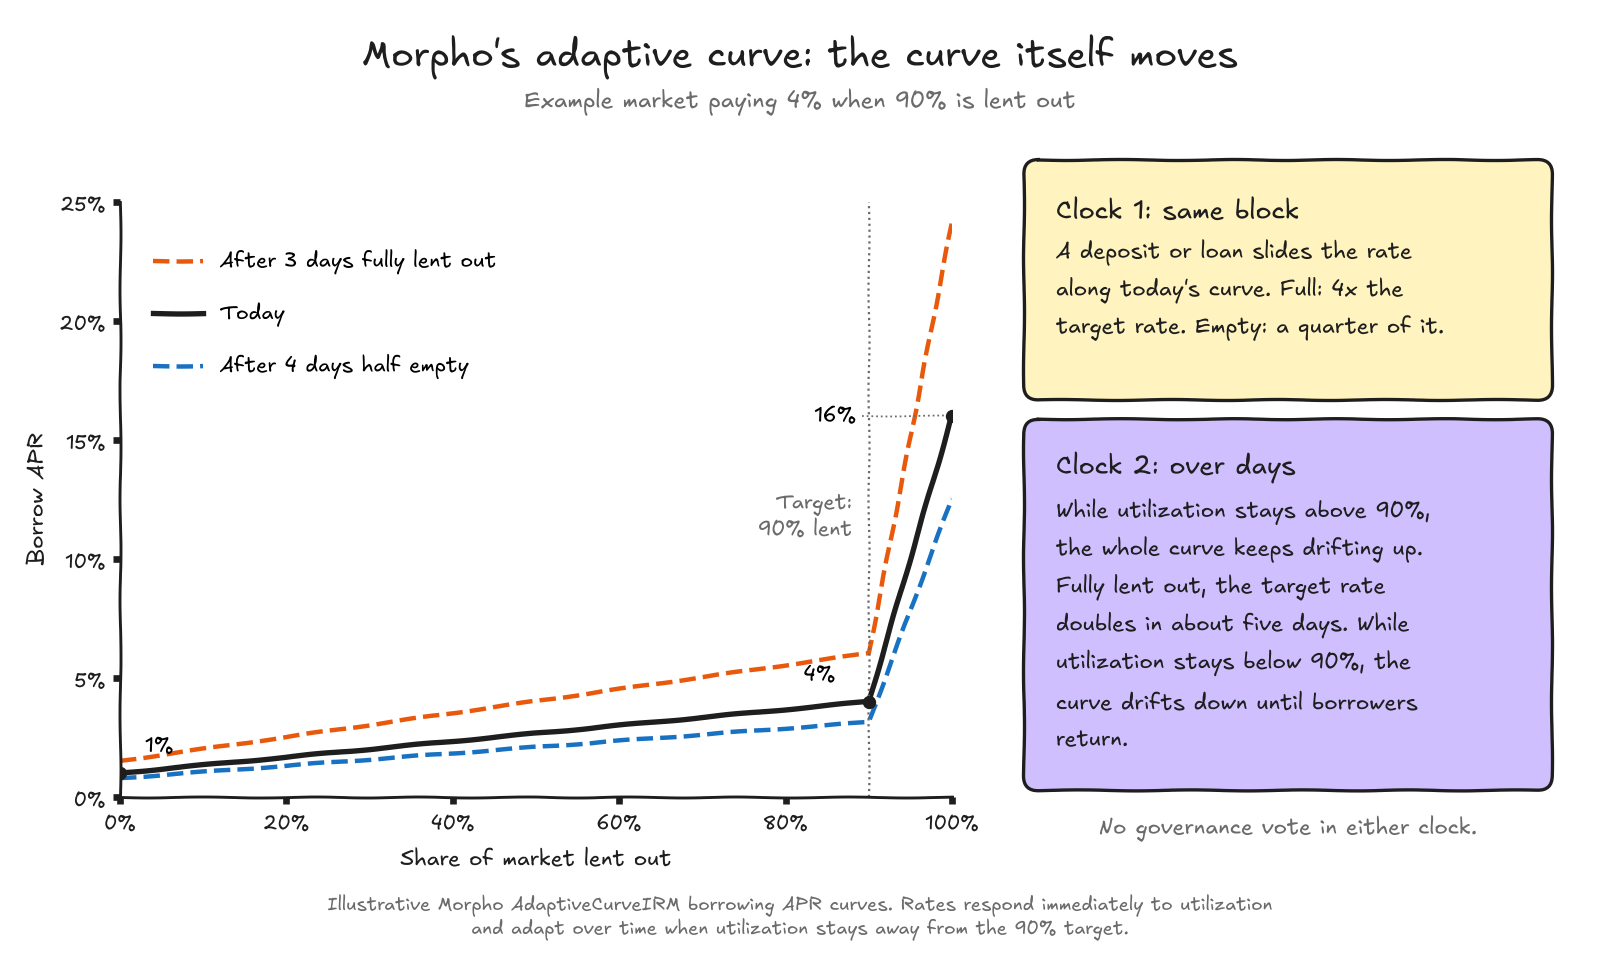
この表では、利用率が90%の場合、借入年率(APR)は4%から始まります。利用率が100%になると、金利は16%に跳ね上がります。
市場で資金調達が飽和状態が続けば、イールドカーブは上昇し続け、借入コストは次第に高くなっていく。
利用率が90%を下回っている場合は、逆の現象が起こります。借り入れを促進するため、金利は徐々に低下します。
Morphoは、以下の方法を用いて、借り手の利息を預金者の利回りに換算します:
供給APR = 借入APR × 利用率 × (1 − 市場手数料)
Vaultsはさらに別の層を追加します。Vaultsは複数の市場にUSDCを配分することができるため、最終的な利回りは各市場の金利や配分、遊休資金、およびVaultsの手数料によって決まります。
預金者への利息は、金庫の持分価値の上昇を通じて生じます。
ガバナンスによる金利設定:Spark Savings が USDC の利回りを算出する方法
Sparkは、Spark Liquidity Layer(SLL)のby を活用した貯蓄用ヴォールト「spUSDC」を通じて、USDCの利回りを提供しています。SLLは、DeFi貸出市場やその他の利回り創出戦略に資金を配分しています。
Spark Governanceは、原資産のリターンや市場の状況に基づいて、Vault Savings Rate(VSR)を設定します。
さらに重要なのは、利用状況が変化しても、Sparkは預金者向け金利を自動的に再計算しないという点です。
預金者は、USDCを預け入れるとspUSDCのシェアを受け取ります。利回りが積み上がるにつれて、各シェアはより多くのUSDCと交換可能になります。
免責事項:実際の収益は、預入期間を通じて適用される預金金利によって異なります。
ネゴシエート・クレジット:MapleによるUSDCの利回りの算出方法
Mapleは、機関向けローンの利息支払額からUSDCの利回りを算出します。貸出金利は、by の利用曲線やガバナンスで設定された貯蓄率に基づいて決定されるのではなく、借り手との交渉によって決定されます。
しかし、借り手が支払う金利が、必ずしも預金者の得られる利回りとは限りません。最終的な収益は、投入された資本の額、受け取った利息、および適用される手数料によって決まります。
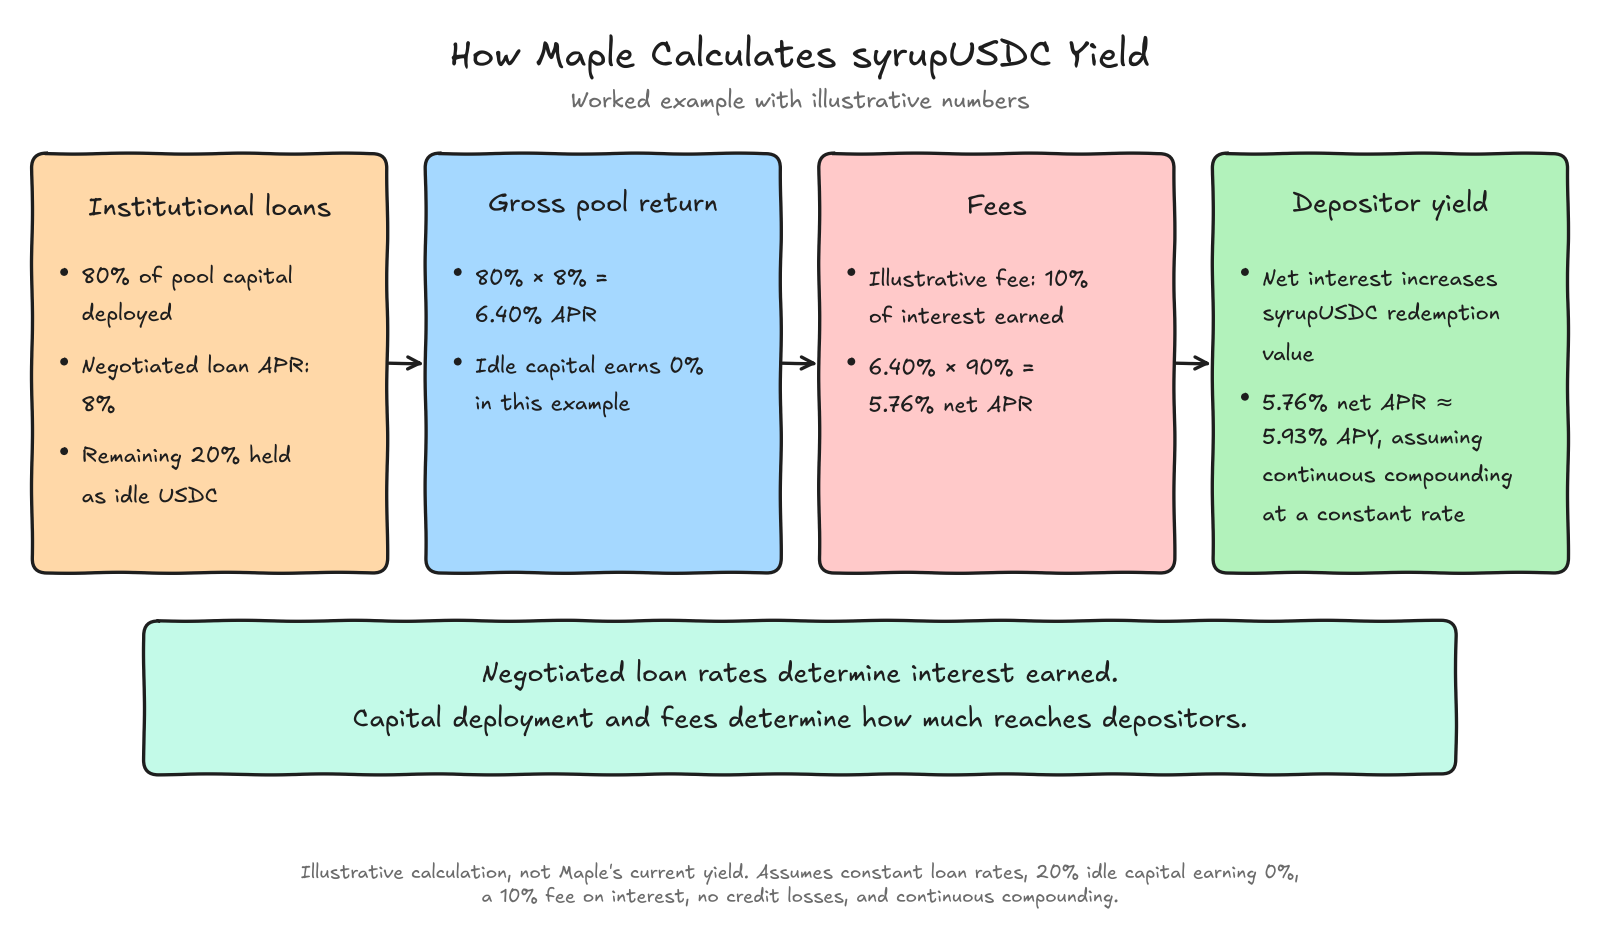
この例では、プールの80%が年率8%の利回りを生み出す一方、残りの20%は遊休状態となっています。これにより、プールの総利回りは年率6.40%となります。利息に対して10%の手数料が差し引かれた後、預金者は実質年率5.76%の利回りを得ることになり、これは連続複利計算では年率約5.93%に相当します。
Mapleは、syropUSDCを通じて累積リターンを分配しており、syropUSDCの償還価値は純利息が積み上がるにつれて上昇します。
免責事項:実際の利回りは、融資条件、資金の運用状況、手数料、および与信実績によって変動します。
計算式は各金利の設定方法を説明していますが、現実には、預金者が実際に得られる利回りは他の要因によって決まります。
現実の世界では、実際に何がUSDCの利回りを左右するのでしょうか?
プラットフォームに表示されるUSDCのAPYは、常にその時点の市場状況の「スナップショット」です。借り手が融資を受けたり、預金者が資金を移動させたりするにつれて、その数値は変化します。
金利が低下したり、流動性が逼迫したり、あるいは公表されている利回りの一部が一時的な優遇措置によるものである可能性があります。
入出金がAPYに与える影響
供給額が1億ドル、借入額が8,000万ドルのUSDC貸出プールを考えてみましょう。
イベント | 利用状況 | 供給APRに及ぼすと思われる影響 |
|---|---|---|
開始位置 | 80% | 現在のレート |
新規預金2,000万ドル | 66.7% | 減少する |
開始時点から1,000万ドルが引き出された | 88.9% | 増加 |
当初の資金枠から1,000万ドルの追加借入 | 90% | 増加 |
各シナリオは、当初の1億ドルの資金プールから始まります。
同じ借入需要であっても、利用可能なUSDCの量によって、預金者のリターンは異なる結果となる可能性があります。その影響は、by プラットフォームによっても異なります:
プラットフォーム | 預金が増えるとどうなるのでしょうか? |
|---|---|
Aave V3 | 利用率が低下し、その結果、供給APRが全体的に低下する |
コンパウンドV3 | 利用率が低下すると、供給率は供給曲線上で下方に移動する |
Morpho | 金庫への配分により、平均利回りが変動する可能性があります |
スパーク | 預金があっても、ガバナンスによって管理される貯蓄率は自動的に変化することはありません |
メープル | 運用されていない資本は、ファンドのリターンを希薄化させる可能性がある |
だからこそ、市場の状況は、最終的に預金者の手元に入る利回りにこれほど大きな影響を与えるのです。
次に重要な要素は、流動性の厚さです。
なぜ高いAPYと低い流動性が同時に生じ得るのか
USDCの貸出APYの上昇は、借入需要の高まりを示唆している可能性があります。また、引き出しに利用できるUSDCの残高が減少していることを示唆している可能性もあります。
1億ドルの資金が供給されている貸付プールを考えてみましょう:
プールの利用状況 | USDCの借入 | USDCが利用可能です | 引き出し時の流動性 |
|---|---|---|---|
50% | $50M | $50M | 高 |
80% | $80M | $20M | 低い |
95% | $95M | $5M | 数量限定 |
99% | $99M | $1M | ごく限られている |
準備金やその他の流動性調整を反映していない、例示用のプール。
したがって、APYが高いほど、資金の引き出しに時間がかかる場合や、引き出しのタイミングが予測しにくくなる場合があります。利用可能な流動性によって、資本をどれだけ迅速に引き出せるかが決まります。
次に、広告に記載されているAPYと、預金者が実際に受け取るAPYを比較してみましょう。
報酬、寄付、ポイントが「見出しAPY」を水増しする仕組み
一部のプラットフォームでは、USDCの預入によって生じる利息に加え、報酬やインセンティブを含んだ利回りを宣伝しています。by
プラットフォームは、複数の収益源を組み合わせることができます:
利回り構成要素 | 仕組み | 注目ポイント |
|---|---|---|
Base 貸出利回り | by の借り手への利息支払い | 利用状況や貸出金利の変化 |
トークン報酬 | 預金者への追加トークンの配布 | トークンの価格と発行スケジュール |
寄付または報奨金 | 金庫の収益率を高める一時的な拠出金 | 再発しない可能性がある |
ポイント | 将来のキャンペーンや分配に関連する報酬 | 金銭的価値は保証されません |
例えば、貸付で5%、トークンインセンティブでさらに3%の収益を得ているヴォールトは、これらを合わせて年率8%と宣伝する場合があります。
インセンティブプログラムが終了すれば、その3%の追加分はなくなります。そのため、一時的なインセンティブやポイント、その他の報酬については、常に個別に評価すべきです。
金利の算出方法、変動要因、そして「表面年利(APY)」が誤解を招く可能性がある理由については、すでに説明しました。では次に、具体的にどのような対策を講じればよいのでしょうか?
より高いAPYは、実際にいつ追いかける価値があるのでしょうか?
APYが高いからといって、それだけで検討する価値があるのは、その追加リターンが、それに伴うリスク、コスト、および制約を相殺できる場合に限られます。
いくつかの基本的な質問に率直に答えることで、この決断を下す助けになります:
利回りはどこから生まれるのでしょうか?
そのレートはどの程度安定していますか?
実際にはいくら稼げるのでしょうか?
USDCはどのくらいで引き出せますか?
どのような資本がリスクにさらされているのか?
その決定は、資金が預け入れられたままになる期間にも左右されます。
わずかなAPYの優位性も、取引コストを差し引くと消えてしまうことがあります。特に、プロトコル間で資金が頻繁に移動する場合はなおさらです。
難しいのは、こうした変動するレートを常に把握し、いつ金庫を切り替えるのが実際に有益なのかを見極めることです。その判断を自動化することで、絶え間ない監視や手動によるリバランスを行う必要性を減らすことができます。
Quicknode の収益化機能によるMorpho Vaultの利回りの最適化方法
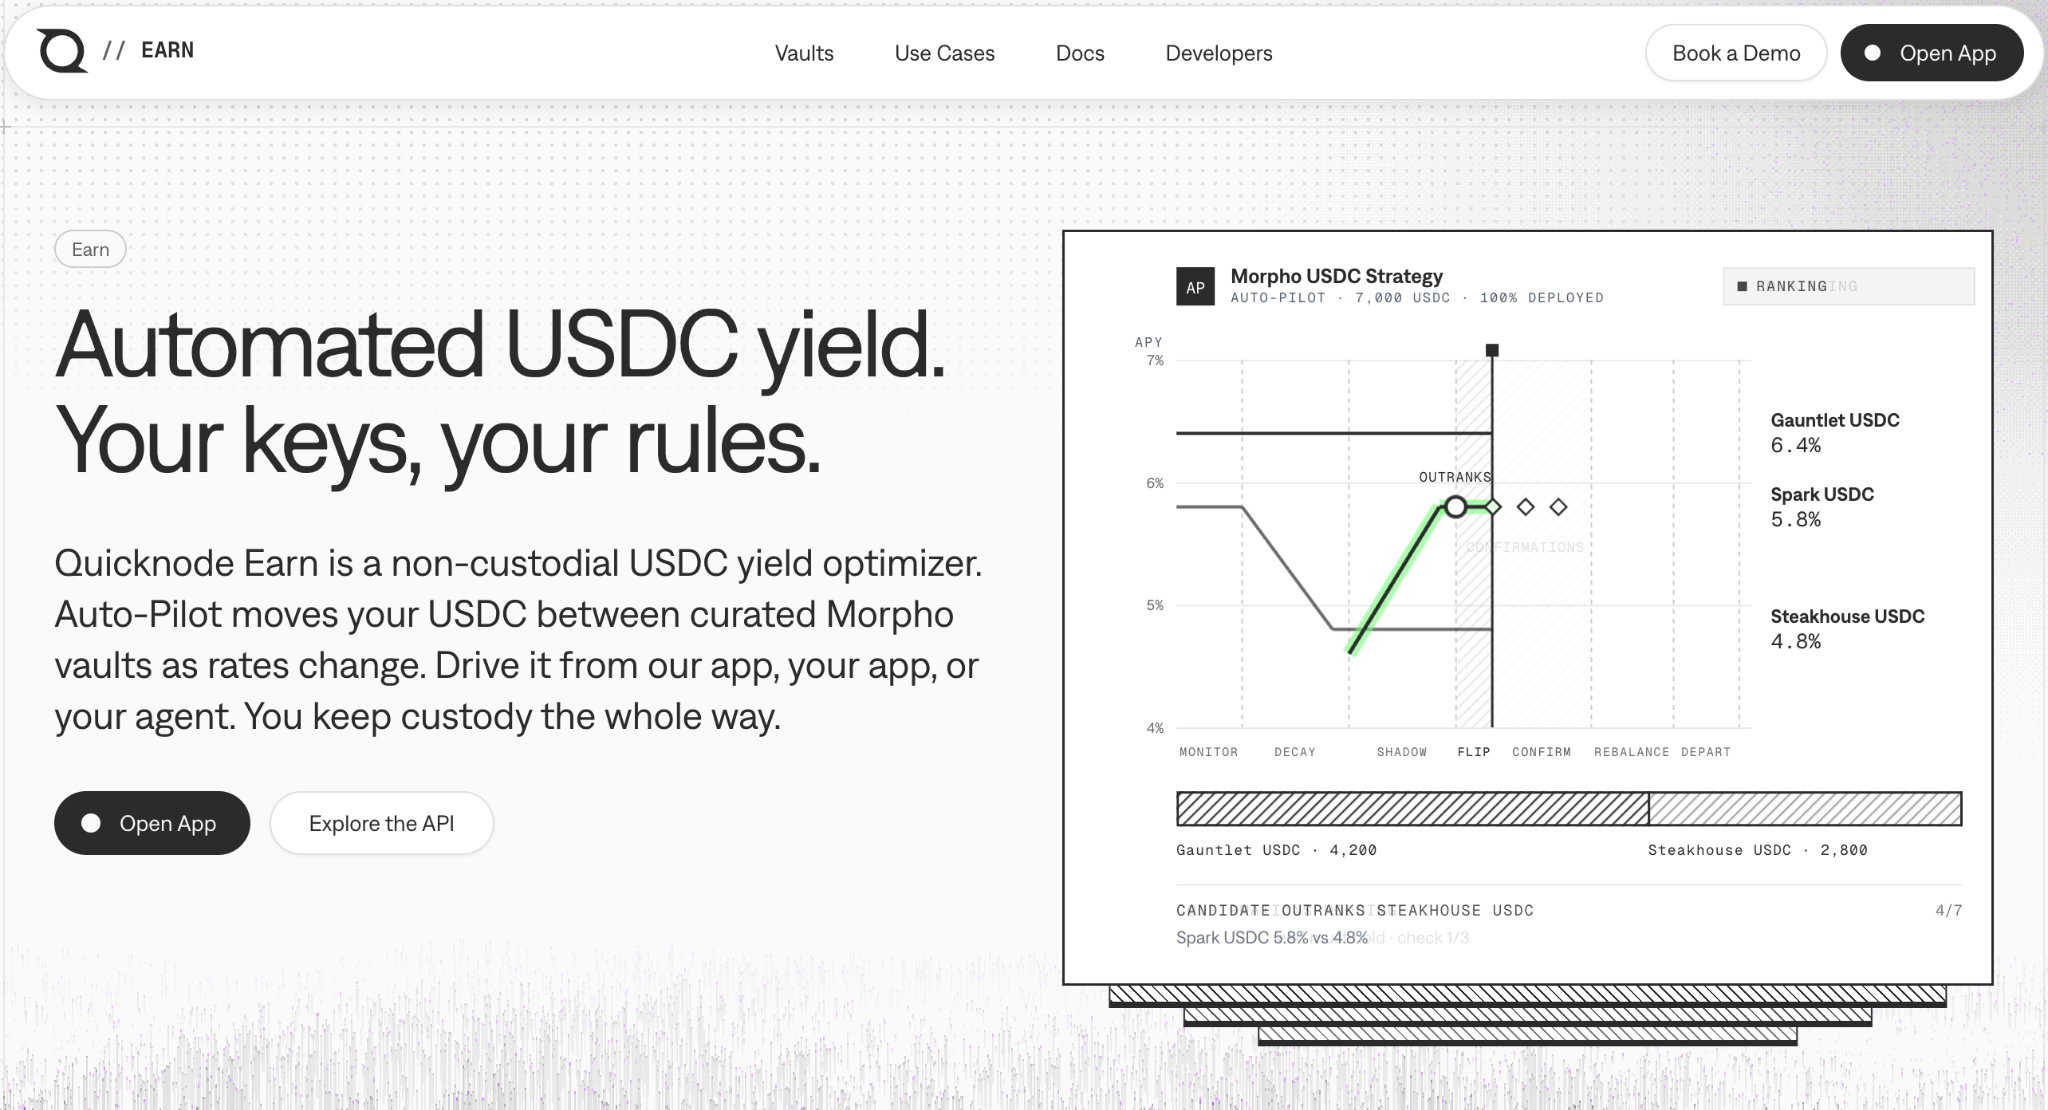
Quicknode Earnは、対象となるMorphoのヴォールト間でUSDCの配分を自動化します。Earnは、変動する利回りを監視し、投資機会を比較し、市場でEarnのあらかじめ定義された条件を満たす、より有利な利回りの機会が提供された際に、資本のリバランスを行います。
このプロセスは、以下の4つのステップで構成されています:
ステップ | 仕組み |
|---|---|
ルールを設定する | 対象となるネットワーク、最低保管容量、流動性要件、およびリバランス閾値を選択してください。 |
収量を監視する | 一時的な急騰の影響を軽減するため、5分ごとのスナップショットと平滑化された金利を用いて、バウルトのAPYを追跡します。 |
機会を評価する | 対象となる金庫を比較し、切り替えを行うだけの価値があるほど、高い利回りが十分に長く続くかどうかを確認してください。 |
資本の再配分 | 利回りメリットが設定された閾値および流動性要件を満たした時点で、USDCを移動します。 |
重要な点は、APYが高くなったからといって、自動的にリバランスが行われるわけではないということです。リバランスを行うには、取引コストや一時的な金利変動のリスクを考慮した上で、その措置を正当化できるほど十分な改善が見られなければなりません。
注: Quicknode の「Earn」機能自体は収益を生み出しません。収益はMorphoの基盤となる貸付市場によって生み出され、「Earn」は対象となる金庫間の資産配分を管理する役割を担っています。
Quicknode には、運用手数料やパフォーマンス報酬はかかりません。リバランスを行う際にはガス代が発生する場合があり、実現リターンは引き続き、Vaultのパフォーマンス、市場の流動性、および資金移動のタイミングによって左右されます。
今後の展望:USDCの利回りをどう活用するか
USDCの利回りは、資本が収益を生み出すことから始まります。金利は変動し、資本は移動します。
今日9%の利回りを提供する債券は、今後6か月間で7%の利回りを提供する債券よりも収益が少なくなる可能性がある。
利回り優位性の「期間」は、その「規模」と同じくらい重要です。
USDCを移動する前に、追加の利回りがどこから生じるのか、コストを差し引いた後にいくら残るのか、そして必要な時に資金を引き出せるかどうかを確認してください。
そのメリットが一時的なものだったり、by のインセンティブによるものであったり、あるいは乗り換えコストを賄うには小さすぎる場合は、現状を維持すべきです。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、76以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。