Web3の収益モデルを徹底解説:Dappsが年間100億ドル以上のオンチェーン を生み出す仕組み
Web3の収益モデルを徹底解説:Dappsが年間100億ドル以上のオンチェーン を生み出す仕組み
2025年のオンチェーン の収益内訳。本レポートでは、収益モデル、収益上位のdapp、そしてWeb3における成功の秘訣について詳細に分析しています。

2025年7月7日 — 読了時間13分
仮想通貨や「by 」拡張機能、そしてWeb3は、世代を超えた飛躍を遂げつつある。
ゲートキーパーや仲介者、閉鎖的なシステムを軸に構築された従来の制度からの飛躍。オープンなネットワーク、プログラム可能な通貨、そしてユーザー が所有するプラットフォームへの飛躍。これほど大規模な飛躍には、必ずと言っていいほど、転んでひどい目に遭う者も出てくるものだ。
業界はこの教訓をリアルタイムで学んでいる。
ほんの1、2年前までは、トークンやFDV(完全希薄化後評価額)、テストネット、エアドロップなどが話題の中心でした。その結果、ブロックチェーン のようにエアドロップ直後にプロトコルがゴーストタウンと化したり、開発者 やユーザー のように次なる目新しいものへと飛びついたりするなど、至る所で同様の反射的な反応が見られました。
今日では、状況は少し改善しており、より長期的な話し合いが進められている。
創業者や投資家、そしてユーザー を突き動かしている新たな問いは、「トークンの価格はいくらか?」ではなく、「あなたのdapp/プロトコル/ブロックチェーン /プラットフォームは、どのように収益を上げるのか?」というものです。
このレポートこそが、その根本的な疑問に対する答えです。
本記事では、トップクラスのDappがどのように収益を上げているか(オンチェーン )、さまざまな収益モデルの種類について解説し、オンチェーン の収益の将来像を予測します。
オンチェーン の収益仕組み:基本のき
Compoundが示すところによると TVLで$26億 のTVLを示しているものの、実際の年間収益は約4,500万ドルにとどまっている場合、これは何を意味するのでしょうか?
その答えは、Web3のビジネスモデルが実際にどのように機能しているかについて、すべてを明らかにしています。
TVL(総ロック済み価値)やトークン価格といった指標は、かねてより注目を集めてきましたが、いずれもそのプロトコルが実際に収益を上げているかどうかを示すものではありません。
最も重要な指標は売上高です。
収益とは、実質的に、すべての経費を支払い、預金者、ステーキング参加者、またはLPなどへのインセンティブを分配した後に、dappが残す金額のことです。
獲得した手数料とは、 ユーザー がプロトコルを利用する際支払うものです 。Uniswapの取引 手数料や、Filecoinのストレージ手数料のようなものと考えてください。
トークンの価格は、市場のセンチメントや投機的な動きを反映しています。多くの場合、これはプロトコルの実際のパフォーマンスとは無関係です。
TVLは、プロトコルに預けられている資本額を示しています。これは信頼度や普及度を反映していますが、市場が混乱した際にはTVLが瞬時に流出する可能性があるため、必ずしも事業の持続可能性を示すものではありません。
本質的に、オンチェーン の収益とは、サービスやインフラの提供の見返りとして、by プロトコル、dapp、またはプラットフォームから得られる価値のことです。
その値は通常、次のような形式で収集されます:
手数料(取引 、ミント、ブリッジ、ステーキングなど)
スプレッド(貸付、ステーブルコインの利回り、MEVの獲得)
サブスクリプションまたは有料利用(インフラ、ストレージ、API)
それでは、次のセクションでは、これらの収益源についてさらに詳しく掘り下げ、プロジェクトの事例を見ていき、現在のWeb3において実際に何が機能しているのかを解き明かしていきましょう。
Dappsの3つの主要な収益モデル
オンチェーン のあらゆるビジネス――DeFiプロトコル、NFTプラットフォーム、L2、ソーシャルアプリなど――は、最終的には次の3つの方法のいずれかで収益を上げています:
取引高に基づく収益(資金フローによる)
利用量に応じた収益(ユーザー の個々のアクションによるもの)
インフラの収益化(開発者 およびアプリ を基に)
ボリュームベースのプロトコル
取引量ベースのプロトコルは、自社のシステムを通過するすべての取引から手数料を徴収します。計算は単純です: 取引量が増えれば、収益も増える。
*手数料収入が最も多いにもかかわらず、Uniswapは手数料スイッチを有効化していないため、現在のところ収益のすべてがLPに還元されています。
出典: Token Terminal
ボリュームベースのモデルは、強力なネットワーク効果を生み出します。流動性が高まれば、より多くのトレーダーが参入し、それにより手数料収入が増加し、さらに多くの流動性供給者が集まるという好循環が生まれます。
フライホイールは加速しますが、それは同時に、これらのプロトコルがby の市場動向に左右されることを意味します。
利用量ベースのDapps
利用量ベースのプロトコルでは、特定のアクションやプレミアム機能に対して課金が行われます。取引量ベースのモデルとは異なり、収益は資産の移動ではなく、ユーザー でのユーザーエンゲージメント(NFTの鋳造、メッセージの投稿、機能のアンロック、アップグレードの購入など)から得られます。
プロトコル | 収益源 | 力学 | 年間手数料収入(単位:百万ドル) | 年間売上高(単位:百万ドル) |
|---|---|---|---|---|
鋳造手数料 | 発行されるコインごとに2.5%の手数料を徴収する。 | 107.8 | 62 | |
キーからの手数料取引 | 主要な取引には毎回10%の手数料が発生し、その手数料はプロトコルと作成者の間で分配されます。 | 190.9 | 16.4 | |
開発者またはアプリレベルでの収益化 | フレーム内の相互作用に対する電荷 | - | - |
出典: Token Terminal
利用量ベースのモデルは、ユーザー とのより深い関与が必要ですが、より予測可能な収益をもたらしますstreams 。このモデルが成功するのは、プラットフォームがユーザー のワークフローや収益創出に不可欠になった場合です。
インフラサービス
インフラストラクチャ・プロトコルは、by を通じて収益を得ています。これらは、開発者 やユーザー が独自に構築することが容易ではない、ガス料金、API、コンピューティング、ストレージ、セキュリティといった形で提供される不可欠なバックエンドサービスを提供しています。
出典: Token Terminal
これらのサービスはWeb3の基盤となっています。開発者がこれらを活用してサービスを構築すれば、収益は継続的かつ堅固なものとなります。
独自の収益源
これらの主要モデルに加え、いくつかの独自の仕組みが大きな収益を生み出しています:
ステーキング報酬は、ネットワークのセキュリティを確保しつつ、バリデーターやデリゲーターに価値をもたらします。Ethereum のステーキングだけで、年間20億ドル以上の収益が生み出されています。
EthenaやPendleのような利回り付きステーブルコインからの運用手数料は、安定した収益源となっていますstreams 。
ブロックの構築やトランザクションの順序付けによるMEVの獲得は、一部のバリデーターにとって主要な収益源となっている。
L2シーケンサー手数料はまったく新しいカテゴリーであり、ロールアップはby 、従来の方法よりも効率的に取引を処理することで収益を得ています メインネット Ethereum。
クリエイターエコノミー分野のプロジェクトに対するロイヤリティおよびプロトコルレベルの取り分により、プラットフォームとユーザー に収益の一部が還元される。
いつものことながら、最も成功しているプロトコルは、多くの場合、複数の収益源を組み合わせていますstreams 。
Uniswapは、取引 の手数料およびガバナンス収益を生み出しています。
Aaveは貸付スプレッドを獲得し、清算手数料を徴収しています。
こうした多角化は、安定性をもたらし、成長への複数の道筋を開きます。それでは、dappsやその収益、そして市場全体を客観的に把握するために、さらにいくつかの数値を分析してみましょう。
2025年のDapp収益マップ
この1年間で、Web3はオンチェーン で数十億の収益を生み出しました。各セクターについて詳しく見ていく前に、まずはこの分野全体の収益の内訳を確認してみましょう。
Web3の収益:過去365日間
(2025年7月現在)
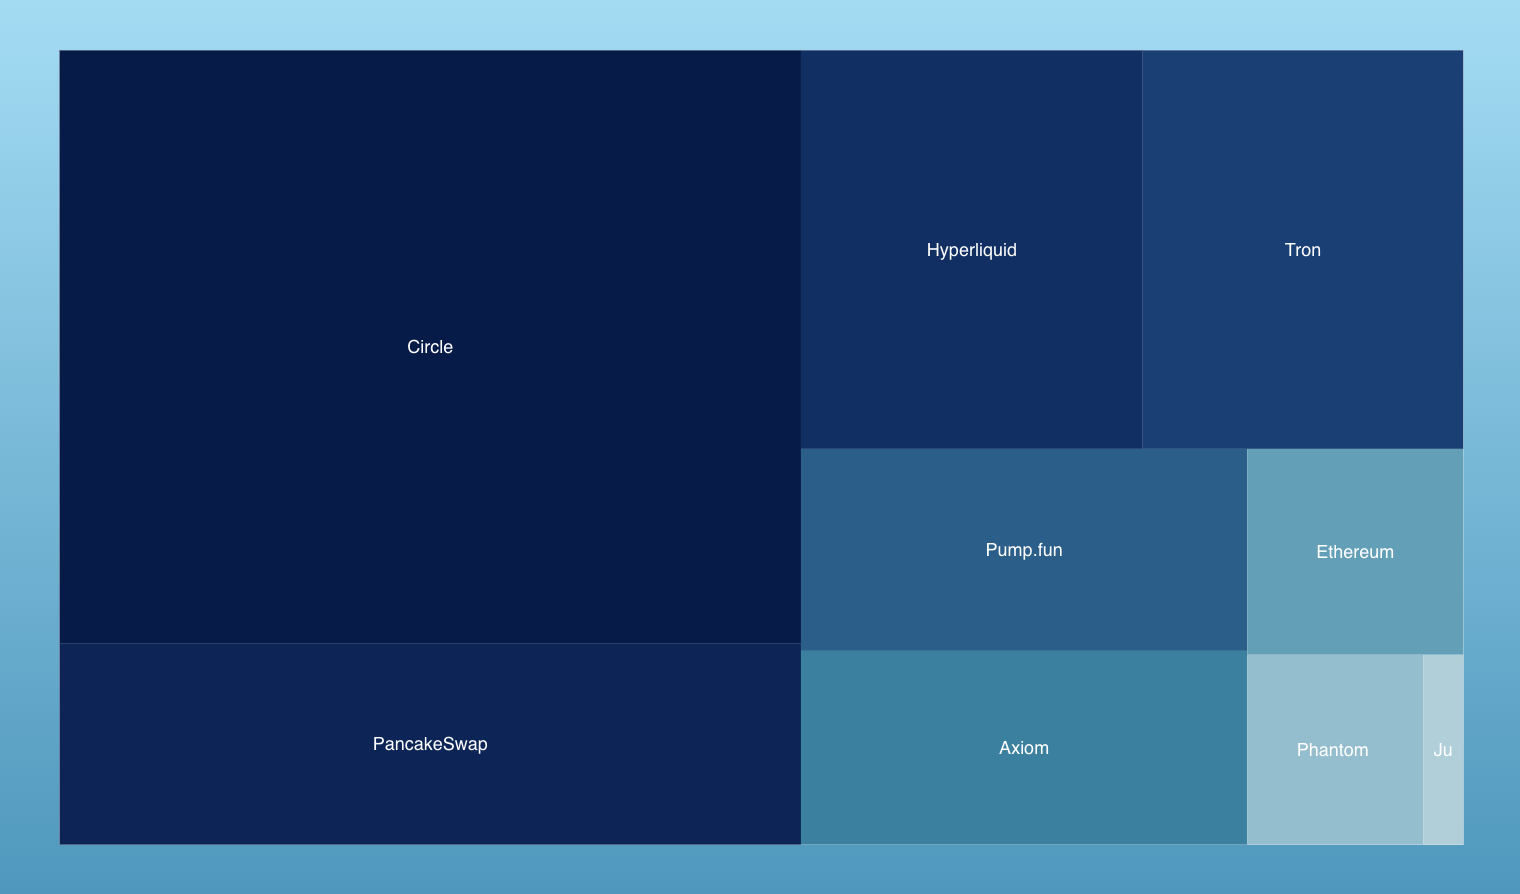
出典: DeFi Llama (収益の推定値はすべて、2025年7月時点の年換算値です。)
過去30日間のこの収益ツリーマップを見ると、この30日間だけで、Web3が10億ドル以上の収益を生み出していることがわかります。
主なポイントは以下の通りです:
ステーブルコインの発行事業者は、依然として暗号資産業界で最も収益性の高いビジネスであり、準備金に対する利回りは他のあらゆる収益モデルを遥かに上回っている。
Hyperliquid のようなパーペチュアルDEX や、 pump. funのようなゲーミフィケーション型DEXが 活況を呈しており、これは高リスク・高速な金融商品に対するユーザー な需要があることを示唆している。
インフラプロトコルは存在感を高めており、B2Dの収益化における次のサイクルを牽引する可能性が高い。
Ethereum また、Tronのいずれも、L2や代替L1が成長している状況下でも、ベースレイヤーがプロトコルレベルの収益を維持できることを証明しています。
なんと、なんと:収益の集中度は極めて高いが、予想とは異なる。
少数のDeFiプロトコルが市場を独占しているのではなく、ステーブルコインやブロックチェーン といった基盤となるインフラが、価値の大部分を占めている。
次に、Web3のさまざまな分野について、そしてどの分野が最も収益を上げているのかについて、さらに詳しく見ていきましょう。
まず、Web3においてどのDappが最も収益を上げているのかを見てみましょう。つまり、ブロックチェーン やステーブルコイン発行者、あるいは同様のインフラやDapp以外の参加者は対象外とします。
by の収益トップ5 Dapps
Dappsは人々が実際に利用するインターフェースであり、私たちにとって、それは経済活動の現場の実態を体現しているものですオンチェーン 。
ランク | プロトコル | カテゴリ | 30日間の売上高 | 主な収益源 |
|---|---|---|---|---|
1 | DEX | $65.17M | 取引 手数料(スワップ1回あたり約0.25%) | |
2 | Perpetuals DEX | $59.41M | 資金調達金利スプレッド+取引 の手数料 | |
3 | ローンチパッド | $39.31M | ミームトークンの鋳造手数料+スワップ手数料 | |
4 | 取引 アプリ | $37.71M | flow の収益化または取引ベースの手数料を注文する | |
5 | ウォレット | $14.58M | スワップのルーティング、アプリ内取引 、およびステーキング収益 |
出典: DeFi Llama
主なポイント: 取引 がdappの収益を独占している。
収益上位5つのdappのうち4つは、取引 に関連するものです。流動性に対する手数料の支払いと、取引 インフラへの支払いが、Web3における主要な価値獲得の仕組みとなっています。
by の収益ランキング上位5つのDEX
分散型取引所は、Web3の経済エンジンの基盤であり続け、チェーンをまたぐ数十億規模のスワップ取引高を支えています。過去30日間において、取引 の取引、ミント機能、あるいはアグリゲーター手数料から生み出された収益の面で、以下の5つのプロトコルがトップを走りました。
ランク | プロトコル | 30日間の売上高 | 主な収益源 |
|---|---|---|---|
1 | $65.17M | 取引 手数料(スワップ1回あたり約0.25%) | |
2 | $59.41M | 資金調達金利スプレッド+取引 の手数料 | |
3 | $13.06M | 一括オークション + MEV保護手数料 | |
4 | $10.84M | 取引 手数料+インセンティブ連動型排出量 | |
5 | $5.08M | トークンの発行手数料 + 二次市場における取引 の手数料 |
出典: DeFi Llama
主なポイント:
Perp DEXが勢いを増している: Hyperliquid は、単一チェーンで展開するほとんどの従来のDEXを上回る収益を上げている。
CoWSwapのMEV対策やPumpSwapのトークン発行手数料は、DEXが単なる取引 手数料以外の新たな収益化手段として活用できる、まったく新しいアプローチです。
PancakeSwapが9つのチェーンにまたがって展開するという戦略は、絶対的な収益において最高額を生み出しており、取引が行われるあらゆる場所(ユーザー )に存在することが重要であることを証明している。
by の収益トップ5のレンディングプロトコル
貸付は、DeFiにおいて最も古く、かつ最も重要な機能の一つであり続けています。資本効率、レバレッジ、そして受動的な利回りを提供しています。新しいトークンやストーリーをめぐる話題に埋もれがちですが、貸付プロトコルは、金利スプレッドや貸付手数料を収益源として、着実に収益を生み出しています。by
ここが、過去24時間の最大収益でトップの銘柄です。by
ランク | プロトコル | カテゴリ | チェーン | 1日あたりの最大収益 | 主な収益源 |
|---|---|---|---|---|---|
1 | 融資市場 | マルチチェーン | $228,900 | 金利スプレッド+準備率 | |
2 | 融資市場 | Solana | $53,677 | 動的な金利・証拠金ポジション | |
3 | プライベート・クレジット | Ethereum | $26,400 | 担保不足の融資にかかるオリジネーション手数料および管理手数料 | |
4 | 融資市場 | Sui | $22,160 | 新しいL1における貸出・借入手数料 | |
5 | 融資市場 | Solana | $19,900 | 動的価格設定を備えた独立した貸出ペア |
主なポイント:
Aaveは貸付市場を圧倒的な差でリードしているby — 依然として、多くの機関投資家やDeFiネイティブのユーザーにとってデフォルトのマネーマーケットとなっているユーザー 。
Kamino、SuiLand、Fluidは、 Solana やSui といった代替チェーンにおけるレンディングインフラの成長と普及を象徴しています。
Mapleは、プライベート・クレジット、機関向け融資、およびオフチェーンの借り手への提供に特化している点で際立っていますオンチェーン 。
高利回りのステーブルコイン by の収益
利回りを生み出すステーブルコインは、Web3において最も注目を集める金融商品として急速に台頭しています。これらのプロトコルは、実物資産による裏付け、デルタニュートラルなポジション、流動性ステーキングの統合といった戦略を通じて利回りを生み出すステーブルコインを発行、あるいはその利用を可能にしています。
以下は、by プロトコルの収益において、トップクラスのパフォーマンスを誇る企業を比較したものです。
出典: DeFi Llama および TokenTerminal
主なポイント:
Pendleの利回りトークン化、Ethenaのデルタ・ニュートラル戦略、そしてUsualの実物資産(RWA)への注力は、新規参入企業が独自の利回り創出メカニズムを提供することで市場シェアを獲得できることを示しているby
Telegramの取引 向け人気ボットby 収益
Telegramのボットは、驚くほど短期間で、重要な収益源へと急成長しました。
これらは、Web3において最も急成長している収益化レイヤーの一つであり、基本的にチャットベースのインターフェースを本格的な取引 端末へと変えるものです。これらのボットは、Telegram内でのスワップ、スナイプ、オンチェーン といった操作を簡素化しており、非常に活発な個人投資家ユーザー から多額の手数料を徴収しています。
売上高でトップを走っているのは以下の企業です:
重要なポイント:UI/UXの革新が普及を促進する
これらのボットは、従来のDEXインターフェースが抱える課題をうまく解決しており、Web3におけるユーザー の体験が向上すれば、ユーザー の取引 ワークフローが真に改善されることで、プレミアム手数料を課すことができることを示しています。
トップリスクキュレーター「by 」の収益
リスク・キュレーターは、資本配分と戦略設計の接点に位置しています。これらのプロトコルは、レンディング・ループ、ベーシス・トレード、ステーブルコインのアービトラージといった洗練された戦略を通じて、収益を生み出す「ヴォールト」を構築、管理、最適化します。
ユーザー あるいは、LPが資本を拠出し、リスク・キュレーターがそれを運用し、パフォーマンス・フィー、運用報酬、あるいは組み込まれたスプレッドを通じて収益が得られる。
ランク | プロトコル | 売上高(過去30日間) |
|---|---|---|
1 | Re7 Labs | $188,144 |
2 | MEVキャピタル | $133,697 |
3 | Gauntlet Network | $105,756 |
4 | Euler DAO | $52,647 |
5 | ステーキハウス・ファイナンシャル | $37,556 |
出典: DeFi Llama
重要なポイント:プロによるDeFi運用が台頭しつつある。
これらのプロトコルは、DeFiの制度化を象徴するものであり、専門企業が投資運用サービスを提供することで、by 相当な収益を上げています。
上記の数値はすべて、収益性と収益性を最優先にしたものです。残念ながら、これらは現在のトークン価格には反映されていません。将来への期待を抱きつつも、より広い視点からデータを見て、高収益を生み出すdAppに見られる成功パターンを特定してみましょう。
採用された仕組み:by 年における高収益Dapps
売上高の数字を分析した結果、いくつかの傾向が浮かび上がり始めています。
視野を広げてみると、次のような5つのパターンが見て取れます:
シンプルなUXが勝つ
例: Telegramボット(BONKbot、Trojan)、Phantom Wallet
摩擦のない直感的なUXは、収益拡大の鍵となります。チャットに直接統合されるボットアプリ や、スワップやステーキングを簡素化するウォレットby は、ユーザー がすでに存在する場所において、学習のハードルを最小限に抑えながら価値を生み出しています。
教訓: ユーザー は「DeFiを学ぶ」こと自体を求めているわけではありません。彼らが求めているのは、ワンタップで結果を得ることです。既存のワークフローにおける最大の摩擦点を特定し、その摩擦を回避するためにユーザー が喜んでお金を払うようなソリューションを構築しましょう。
ユーザー の体験の差が十分に大きい場合、シンプルさが無料に勝る。
ファイナンシャル・エンジニアリングの実践
例: Hyperliquid、エテナ、ペンドル
これらのDappは、一から新しい仕組みを作り出しているわけではなく、従来の金融戦略(ファンディングレートのアービトラージ、ベーシス・トレード、将来利回りのトークン化)を、暗号資産ネイティブな形で適用しているに過ぎません。その核心は、高い利回りが見込める構造化されたリスクにあります。
教訓:最高の収益は、取引量と信頼の拡大に合わせてスケールする、再現性のある戦略から生まれる。
専門分野 コマンド 値
例: Maple(プライベート・クレジット)、Kamino(Solana への集中型融資)、CoWSwap(MEV対策)
すべての人にとって万能な存在になろうとするのではなく、高いパフォーマンスを発揮するDappは特定の分野を選び、そこに深く特化しています。これにより、プロダクト・マーケット・フィットが向上し、信頼が築かれ、高品質な収益化が可能になります。
教訓:焦点を絞る=明確な価値=持続可能な収益。
ユーザー の特定のセグメントやユースケースを選び、そのニッチ市場における決定的なソリューションとなることを目指しましょう。
これらの手法は互いに排他的ではないことをご理解ください。成功しているプロトコルの多くは、複数のアプローチを組み合わせています。
しかし、いずれも建設業者がそれぞれの状況や市場に合わせて応用できる、持続可能な収益への実証済みの道筋を示しています。
オンチェーン の収益の将来はどうなるのか
Web3はついに成熟した。
会話の内容は「ウェン・ムーン?」から「どうやってお金を稼いでいるの?」へと変化しており、その変化は業界全体で起きているより大きな動きを反映している。
このデータがそれを如実に示している。PancakeSwapの月間6,500万ドルやHyperliquid の5,900万ドルといった、実際の収益を生み出しているプロトコルは、投機に基づいて構築されたものではない。
これらは、ユーザー を基盤としており、同サイトは自社のサービスを十分に価値あるものと見なし、継続的に利用料を支払っています。
ユーザー が、分散型取引 、イールド最適化、あるいはクロスチェーンインフラへの支払いを選択するとき、彼らは「これらのソリューションが従来の代替手段よりも実際に優れている」という意思を、ウォレットを通じて表明しているのです。
改めて強調しておきたいポイントは以下の通りです:
収益の集中傾向に変化が見られる:単なるDeFiの優良銘柄から、インフラ、ボット、UXネイティブへとシフトしている アプリ 。
取引量と取引速度は依然として重要だ: 取引 を基盤とするdappsがランキングを席巻しているが、金融工学と流通も同様に重要である。
差別化が成功の鍵:最も優れたDappは、特定の分野を極めて高いレベルで実現し、それを基盤として競争優位性を築き上げている。
今後、Web3が約束した世代を超えた飛躍が、まさに私たちの目の前で起こっていることを忘れないでください。
それは、トークンの価格やバイラルマーケティングキャンペーンだけでは実現しないのです。
それは、現実の問題を解決し、利益を生み出すビジネスを築き上げるという、退屈ではあるが不可欠な取り組みを通じて実現されているのです。
よくある質問(FAQ)
収益性の高いDappのトークン価格は、なぜ常に高いとは限らないのでしょうか?
トークンの価値は、多くの場合、市場のセンチメントや投機を反映しており、プロトコルの基盤となる現金flow や製品の実用性を反映しているわけではありません。
Web3プロトコルのうち、実際に有意義な収益を上げているものは何パーセントあるのでしょうか?
本レポートでは、収益創出に成功したプロトコルに焦点を当てているが、実際には、年間10万ドル以上の持続可能な収益を上げているWeb3プロトコルは5%未満に過ぎない。大半のプロトコルは、トークンの投機から脱却し、真のビジネスモデルへと発展させることに苦戦している。
Web3プロトコルは、ベンチャーキャピタルからの資金調達なしに、キャッシュフローflow をプラスにすることができるだろうか?
はい――一部の取引 のボット、ウォレット、およびMEV対応のインフラサービスは、利用料や取引量に応じた手数料を通じて、すでに収益を上げています。
こうした収益モデルにおいて、トークンによるインセンティブはどのような役割を果たしているのでしょうか?
インセンティブはユーザー を引き付けることはできるが、長期的な収益は真の有用性に左右される。補助金制度は、製品と市場の適合性を歪めてしまう。
DeFiや取引 以外で、成功しているWeb3の収益モデルは存在するのでしょうか?
現在、DeFi以外のWeb3 DAppは、収益化に苦戦している。
ゲーム、ソーシャル、クリエイター向けプラットフォームは将来性を秘めているものの、streams が指摘するように、DeFiで見られるような安定した収益にはまだ至っていない。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、77以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。