代替ステーブルコイン:なぜUSDCやUSDT以外のものを開発するのか?
代替ステーブルコイン:なぜUSDCやUSDT以外のものを開発するのか?
USDCやUSDT以外の5つのステーブルコインのカテゴリーを探ってみましょう。それらがなぜ存在するのか、どのように機能するのか、そしてどのような場合にステーブルコインの開発が理にかなっているのかを学びましょう。
2026年10月1日 — 読了時間12分
2026年9月時点で、3,000億ドル規模のステーブルコイン市場のうち、USDTとUSDCが約85%を占めている。しかし、新たなステーブルコイン、すなわちデジタルドルは、次々と登場し続けているようだ。
PayPalはPYUSDを発行しています。RippleはRLUSDを発行しています。EthenaとAaveはそれぞれ独自のものを取り扱っています。
USDTやUSDCがすでに機能しているのに、なぜ別のステーブルコインを作る必要があるのでしょうか?
というのも、今日、ステーブルコインの役割は、単に1ドルの価値を維持することにとどまらず、さらに広がりを見せているからです。
本稿では、代替ステーブルコインが存在する理由、それらがもたらす価値、そして一から開発する価値があるのか、それともUSDCやUSDTを組み込むのが正しい判断なのかについて考察する。
USDTとUSDCがどのようにしてデフォルトのステーブルコインとなったのか
USDTとUSDCは、ステーブルコインが掲げる「1ドルの価値を、暗号資産市場、DeFi市場、ブロックチェーン 、そして従来の市場との間で自由に行き来させる」という約束を果たしました。
彼らは決済ネットワークと同じ手法で成功を収めました。つまり、「by 」があらゆる場所で利用可能になったことで、成長と顧客維持の好循環が生まれたのです。
流動性、流通、およびネットワーク効果
USDTとUSDCはインフラ面で先行している。利用可能な場所が増えれば増えるほど、その有用性と流動性は高まる。
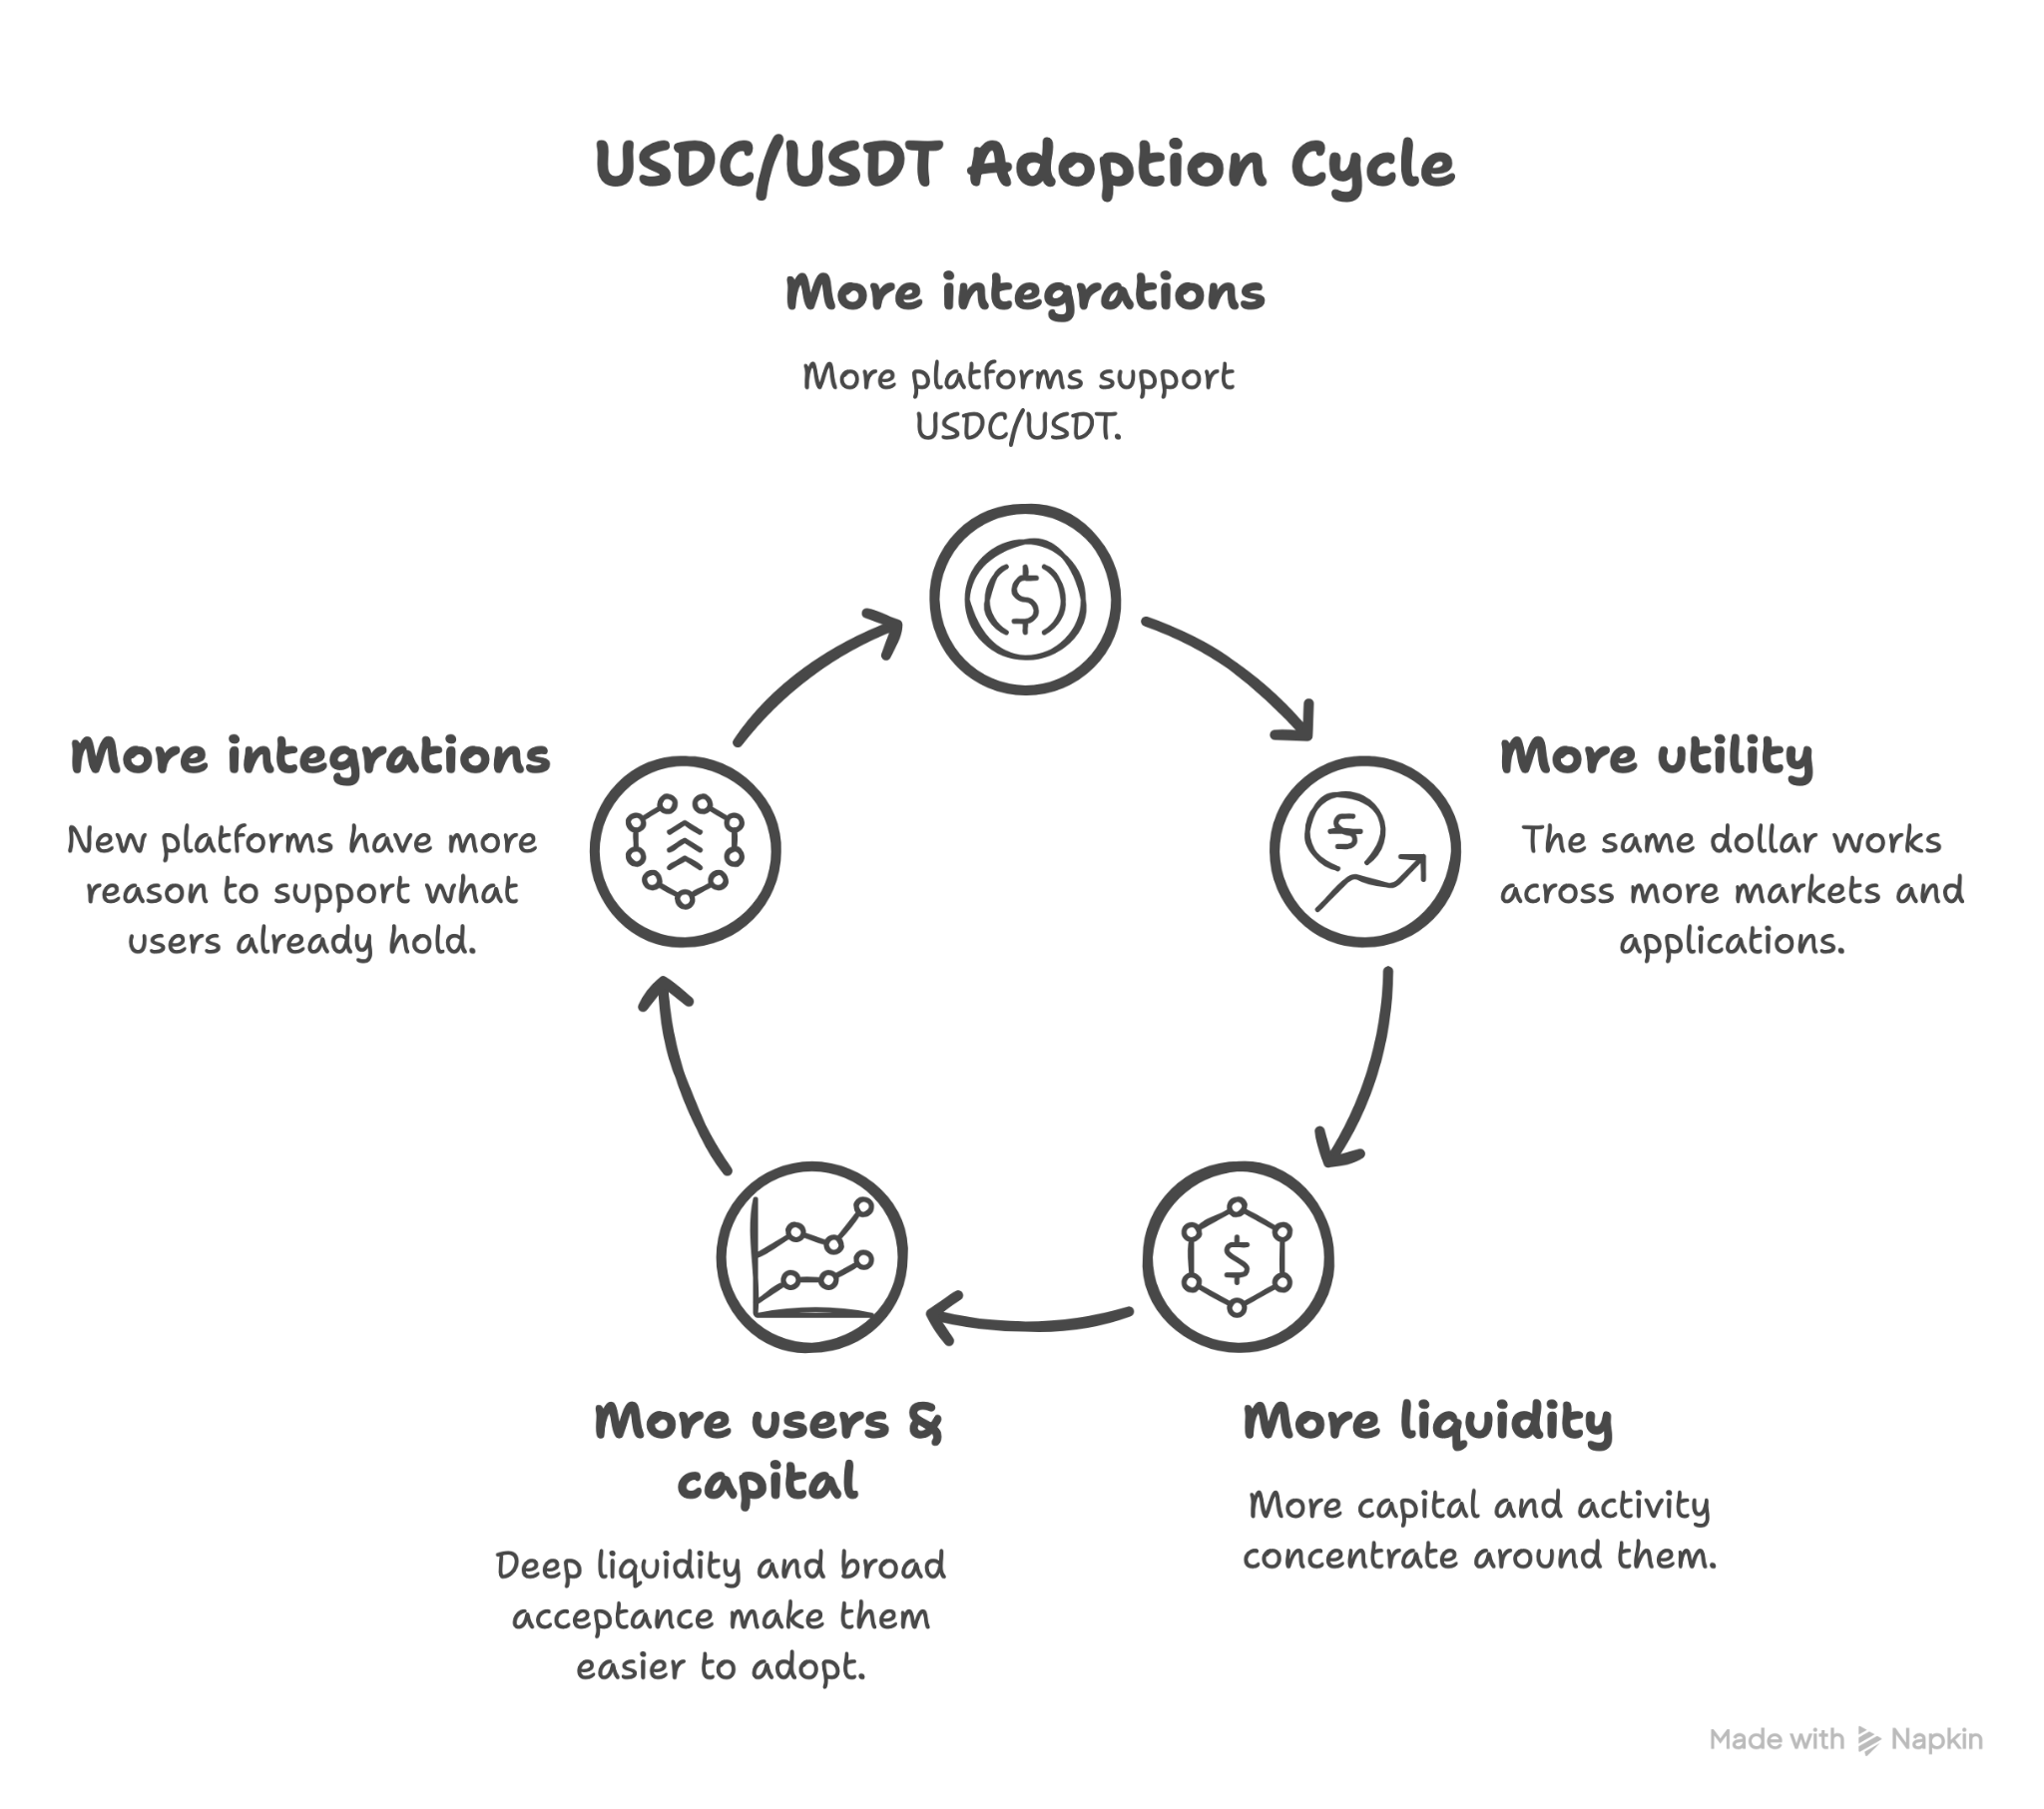
新しいステーブルコインにとって、このサイクルに参入するということは、USDTやUSDCがすでに確立している流動性、連携、流通をゼロから構築することを意味します。
おまけの記事: USDCがいかにして インターネットのネイティブ通貨になりつつあるのか、その詳細を掘り下げて解説します。
こうした大変な地道な作業をすべて踏まえた上で、なぜわざわざ新たなステーブルコインを発行しようとするのでしょうか?
USDCやUSDTがすでに機能しているのなら、なぜ新たなステーブルコインを作る必要があるのでしょうか?
というのも、1ドルはステーブルコインの仕組みの一部に過ぎないからです。
ステーブルコインは、以下の点も決定づけます:
収益の帰属先:リザーブや担保からの収益は、発行者、保有者、それともプロトコルのいずれに帰属するのか?
誰が配布しているのか:ウォレット、加盟店、取引所、およびユーザー へのアクセスを誰が管理しているのか?
発行主体:その通貨の背後には、どの企業、銀行、あるいはプロトコルが存在するのか?
これは何を表しているのでしょうか?ドル、ユーロ、それとも他の通貨でしょうか?
その裏付けとなるものは何か:現金、米国債、暗号資産の担保、それとも取引 戦略か?
USDTとUSDCは、幅広い汎用的な用途向けにこれらの選択肢を提供しています。
代替ステーブルコインは、特定の目的を達成するために、これらの選択肢のうち1つ以上を最適化しています。
ご存知でしたか?
特定の用途に合わせて最適化された代替ステーブルコインがあるのと同様に、「ステーブルチェーン」というものも存在します。これは、ステーブルコインによる決済を目的として特別に設計されたブロックチェーン のことです。
特定の目的に特化した代替ステーブルコインを構築すべき5つの理由
別の種類のステーブルコイン | この質問が扱う内容 |
|---|---|
利子付き | ステーブルコインの資金は今後も収益を上げ続けられるのか? |
支払いと分配 | 資金は、ユーザー や加盟店により効果的に届くようになるのでしょうか? |
機関投資家による決済 | ステーブルコインは、機関投資家、規制当局、および法的な要件を満たすことができるのか? |
現地通貨またはドル以外の通貨 | オンチェーン の資金は、なぜ常にドルでなければならないのでしょうか? |
DeFiネイティブ | DeFiプロトコルは、独自のマネーレイヤーを管理できるのでしょうか? |
ステーブルコインは複数の用途に最適化できるため、これらのカテゴリーが重複する場合もあります。
とはいえ、それぞれの種類の代替ステーブルコインがなぜ存在するのかを理解しておくことは重要です。
それでは、by で、代替ステーブルコインのカテゴリーを一つずつ見ていきましょう。
ご存知でしたか?
価格の安定性を維持する方法のみに基づいて分類すると、ステーブルコインには主に5つの種類があります。
利回り付きステーブルコイン
USDTや USDCを保有している場合、一般的に、保有者はT-billsなどの裏付け資産から生じる利回りを受け取ることができません。by
利回りのあるステーブルコインは、そのリターンを誰が獲得するかを変える。
利回りの源泉
ステーブルコインが利回りを生み出すには、主に2つの確立された方法があります:
利回りの源泉がどこにあるかは、そのステーブルコインがどのようなリスクを抱えているかを示すに過ぎません。誰がその利回りを受け取るのかまでは示していません。
ステーブルコインの利回りを獲得するのは誰か?
ステーブルコインから生じる利回りは、以下の3つの方向に動く可能性があります:
発行体:USDCやUSDTと同様に、準備金からの収益は発行体の収益となります。
ホルダー:利回りが発生するにつれて、トークンの価値が上昇するか、リベースが行われます。例えば、USDYは、その裏付けとなっている米国債から利息が得られるにつれて、米ドルに対して価値が上昇します。
収益トークンの分離:ステーブルコインは1ドルの価値を維持し、別のトークンや商品が収益を獲得する仕組みです。
スカイとエテナはこうやって分け合った。
さて、利回りは参加を決めるのに十分な理由となるでしょうか?
利回りのあるステーブルコインは、どのような場面で有用なのか?
オンチェーン の資金が長期間遊休状態にある場合、利回りのあるステーブルコインは理にかなっている。
次の3つの質問について考えてみましょう:
資本は動くのではなく、固定されるべきものなのでしょうか?利回りは、個人の財布よりも国債や貯蓄においてより重要になります。
その利回りは、追加のリスクに見合うものだろうか?国債利回りと戦略によって生み出される利回りは、まったく異なるものだ。
資本は流動性を維持する必要があるのでしょうか?ロックアップ、ステーキング、あるいは独立したイールドトークンの存在は、通貨としての有用性を低下させる可能性があります。
決済の残高としては、USDCや USDTが適しているでしょう。オンチェーン の資金プールに6か月間預けられる1,000万ドルについては、利回りのあるステーブルコインはまさに天の恵みです。
自動化されたステーブルコインの利回りを探していますか?
2026年のUSDC向け最高利回りプラットフォームの概要をご紹介します。
そこで、逆の問題が浮上します。もし、お金を稼ぐことよりも、お金を動かすことを優先する場合、どうなるのでしょうか?
決済・ステーブルコイン
決済用ステーブルコインは、流通の最適化を目的としています。ステーブルコインの本質はすべて同じであり、1ドルへのペッグ、法定通貨による準備金、発行者による償還管理という特徴を備えています。
流通がすべてを変える:発行会社は、決済処理、ウォレット、加盟店への導入、出金、カード、および法定通貨の決済経路をすべて掌握している。
PayPalの「PYUSD」がそのモデルを示しています。このステーブルコインはPayPalやVenmoと連携し、既存の決済ネットワークに独自のデジタルドルをもたらします。
「流通そのものが商品であるとき」
PayPalにはすでに4億のアカウントがありました。PYUSDは、これらのアカウントに、PayPalやVenmo内で利用可能な1ドルを提供し、by (PayPalが保有する準備金利回り)への資金供給を行いました。
この所有権により、発行体は決済、システム連携、および準備金の経済性について、より強固な管理権限を得ることができます。また、既存の顧客基盤を活用することで、新規のステーブルコインが直面する「コールドスタート」の問題の一部を解決することも可能です。
ステーブルコインは、より大規模な決済サービスの一要素となります。しかし、なぜ統合するのではなく、独自に構築するのでしょうか?
既存のソリューションを統合するのではなく、なぜステーブルコインを発行するのか?
この決定は、マネーレイヤーを保有することが、その維持を正当化するだけの十分な価値を生み出すかどうかにかかっている。
USDC/USDTを統合するタイミングは | 以下の場合にステーブルコインを発行する |
|---|---|
既存の流動性が最も重要である | 既存の流通網が流通を生み出すことができる |
ステーブルコインの経済性は二次的なものである | 大規模な状況では、リザーブ経済学が重要となる |
相互運用性を最優先とする | 発行および償還に関する事項の管理 |
ステーブルコインのインフラは中核ではない | このトークンは、決済サービスを強化する |
ウォレットに独自の通貨など必要ない。一方で、法定通貨の決済インフラを通じて数百万のユーザー や加盟店にサービスを提供する決済ネットワークにとっては、代替決済手段としてのステーブルコインに価値があるだろう。
小売流通は機能していますが、ステーブルコインは従来の銀行や金融機関とも連携できるのでしょうか?
機関向けステーブルコイン
機関向けステーブルコインは、特定のユースケース、すなわちオンチェーン の資金を規制対象の金融システム内で利用可能にするという課題を解決すると約束しています。しかし、なぜでしょうか?
金融機関がステーブルコインを必要とする理由
金融機関が、A地点からB地点へ1ドルを送金するための別の手段を必要とすることはめったにありません。
しかし、現在この資金が移動する過程には、多くの摩擦が伴っています。複数の当事者が関与し、それぞれ独自のルールがあり、時間的な遅れやコストが発生しているのです。
ステーブルコインは、これを事実上「原子」レベルまで縮小させるby:
銀行の営業時間にとらわれることなく、取引所、カストディアン、取引相手先間で24時間365日、資産を移動させる
コルレス銀行を経由せずに国境を越えた送金を行うこと
オンチェーン をプログラムに基づいて決済することで、トークン化された資産と現金を同一の決済経路で清算できるようにする
しかし、金融機関はスピードだけでオンチェーン のドルを採用することはできない。では、どのような条件を満たせばステーブルコインとして適格となるのだろうか?
金融機関がステーブルコインに求めるもの
金融機関にとっては、そのドルを誰が発行したのか、何によって裏付けられているのか、どのように換金できるのか、そしてどのような規則が適用されるのかについて、明確な理解が必要です。しかし、これらの各項目が意味するところには微妙な違いがあります。
要件 | 機関が回答を必要としている質問 |
|---|---|
発行者 | どの法人がトークンを発行し、償還義務を負うのでしょうか? |
準備金 | 1ドルごとにどのような資産が裏付けとなっているのか、またそれらの資産はどこに保管されているのか? |
贖い | 承認済みの保有者は、法定通貨と確実に1対1で交換できるのでしょうか? |
親権 | 既存の機関系カストディアンは、サポート に対応できるだろうか? |
コンプライアンス | どのようなKYC、AML、制裁措置、および取引管理が適用されますか? |
報告 | 準備金と流通高は、どのようにして独立して検証できるのでしょうか? |
すべてのステーブルコインが、これらの質問に対して同じ答えを出すわけではありません。だからこそ、「規制対象のステーブルコイン」というのは曖昧な分類なのです。
RLUSDは、発行元においてこれらの質問に回答しています:
ニューヨーク州で設立されたリップルの子会社であるスタンダード・カストディ・アンド・トラスト・カンパニーが、このトークンを発行しています。
同社は、BNYに現金および米国債による準備金を分別管理して保有している。
同社は、NYDFSのステーブルコイン規制に基づき、毎月認証報告書を公表している。
USDGが by ネットワークの質問に回答しています:
Paxosは、MASおよびMiCAのライセンスを取得した事業体を通じてこれを発行しています。
Robinhood, クラーケン、マスターカード、およびその他のグローバル・ドル・ネットワークのパートナー各社は、発行に関するコンプライアンス対応がすでにパクソスに委ねられているため、これを保有・流通させることができます。
次に、現地に目を向け、米ドル建てではないステーブルコインに市場があるかどうかを確認します。
ドル以外のステーブルコインおよび地域限定のステーブルコイン
USDCと USDTは、文字通り「ドル問題」を解決します。しかし、ユーロや円の問題は解決しません。
収益の回収、給与の支払い、決算報告をすべてユーロで行っている欧州企業が、突然USDCやUSDTを保有する必要に迫られたと想像してみてください。これにより、これまでそのような必要が全くなかった事業に、米ドル/ユーロの為替リスクが生じることになります。そして、その企業がUSDCで決済を行うたびに、両端で為替換算による損失を被ることになります。
地域通貨建てステーブルコインの必要性を主張する
ユースケース | なぜ地域密着型のステーブルコインが役立つのか |
|---|---|
お支払い | 顧客がすでに利用している通貨で決済を行う |
支払・給与計算 | 資金は、価格設定や賃金にすでに使用されている通貨で移動する |
企業財務 | オンチェーン の現金残高を負債と整合させる |
国境を越えた貿易 | 米ドルを決済資産とせずに通貨を交換するオンチェーン |
ローカルDeFi | ドル建てのエクスポージャーを増やすことなく、借り入れ、貸し出し、取引を行う |
では、なぜ米ドル以外のステーブルコインの「ton 」のような現象が見られないのでしょうか?
米ドル以外のステーブルコインの現状
この決定は、通貨としての適合性と流動性のどちらを重視するかという点に帰着するが、これまでのところ、流動性が優先されてきた。ドルにペッグされたステーブルコインが、ステーブルコイン全体の圧倒的多数を占めている。
最も有力な代替手段であるユーロでさえ、その規模は依然として小さい。
規制対象のユーロ建てステーブルコイン市場は、前年比128%増となったにもかかわらず、2026年には約6億7400万ドルにとどまった。
ポンド、円、ペソのコインは存在しますが(テザーのGBPt、JPYC、MXNt)、その量はごくわずかです。
比較のために言えば、USDCだけでも約750億ドルを超えています。これほど豊富な米ドルの流動性があるため、ほとんどの企業は米ドル建てのステーブルコインを使い続けています。
地域通貨が意味を持つのは、現地通貨と連動することによるメリットが、流動性や受容性の低さによるコストを上回る場合に限られる。
今のところ、そうではない。
次に、機関や国々から目を離し、ステーブルコインの起源である仮想通貨やDeFi市場に話を戻しましょう。
DeFiネイティブのステーブルコイン
DeFiプロトコルにとって、USDCを統合する方が、ステーブルコインを新たに作成するよりも簡単です。しかし、統合にはCircleやTetherへの手数料の支払いが必要となります。
これは、借り入れた1ドルごと、そして利回りを生み出す1ドルごとに課される負担です。しかも、CircleやTetherが資金を凍結するというリスクさえあります。
DeFi独自のステーブルコインは「料金所」を排除します。つまり、プロトコルは自身の担保を裏付けとして独自の通貨を発行し、その通貨が生み出す収益をすべて手元に残すのです。
プロトコルがマネーレイヤーの支配権を握ろうとする理由
ネイティブのステーブルコインを導入することで、プロトコルは以下の事項を管理できるようになります:
発行:どの程度の量のステーブルコインを発行できるか、またどのような担保を裏付けとするか。
金融パラメータ:借入金利、インセンティブ、およびその他の安定化メカニズム。
経済:このプロトコルは、ステーブルコインの発行および運用を通じて収益を得ています。
リスク:このプロトコルには、ペグリスク、担保リスク、清算リスクも存在します。
AaveのGHOでは、借り手はAaveに提供した担保を担保としてGHOを発行します。借り手が支払う利息は、CircleやTetherではなく、Aaveのエコシステムに還元されます。
とはいえ、それが唯一の解決策というわけではない。
DeFiネイティブ・ステーブルコインのさまざまな仕組み
DeFiネイティブのステーブルコインは、いずれも1ドルを基準とするステーブルコインという同じ商品ですが、プロトコルごとに担保、ペッグ管理、経済モデルについて異なる選択がなされています。
どの設計も、リスクを別の場所に移している。
担保付きステーブルコインは、担保の価値と清算に左右されます。
合成ドルは、ヘッジを通じて担保価格の変動に対する直接的なエクスポージャーを軽減できる一方で、ファンディングレート、為替レート、および取引相手への依存度を高めることになる。
DeFi固有のアーキテクチャにリスクのないものなどありません。マネーレイヤーを管理するということは、プロトコルがそれに伴いどのようなリスクを引き受けるかを選択することを意味します。
このトレードオフは、あらゆる種類の代替ステーブルコインに見られる。
取引 の代替ステーブルコインにはどのようなものがありますか?
過去5つのセクションにおけるあらゆる選択には、利回り、分配、コンプライアンス、通貨の適合性、あるいはプロトコル収益といった何らかの代償が伴いました。そのどれもが、ただで手に入るものではありませんでした。
リスクと専門化のコスト
カテゴリ | 得られるもの | その代償 |
|---|---|---|
利子付き | 遊休資本の収益率 | 流動性、償還スピード、資金調達リスクまたは金利リスクへのエクスポージャー |
お支払い | 自社流通、フロート収益 | 流動性の厚さ、クロスプラットフォームでの対応 |
機関向け | 規制の可読性 | 柔軟性、許可不要なアクセス |
非ドル建て | 通貨の適合性 | 流動性、ネットワーク効果、実証されていない需要 |
DeFiネイティブ | プロトコル収益、発行者への手数料なし | ペグ・リスク、担保リスク、ブートストラップ型流動性 |
見てわかるように、専門化にかかるコストは一律ではありません。リスクはさまざまですが、ほぼすべての代替ステーブルコインに共通して影響を及ぼす制約が1つあります。それは「流動性」です。
流動性対専門性
流動性は、あらゆる代替ステーブルコインがゼロから再構築しなければならない唯一の要素です。その理由を解説したstory はこちらです。
Hyperliquid のUSDHにおけるStory
Hyperliquid 2025年9月、Circleへの流出を防ぐため、準備金の利回りを維持する目的でUSDHを立ち上げました(オンチェーン )。なお、Hyperliquid は、独自のマネーレイヤーを保有するにふさわしいあらゆる理由を備えたチェーンでした。ネイティブドルは決して主流にはなりませんでした(by )。2026年半ば、USDCが数十億ドル規模であるのに対し、USDHの保有額は数千万ドルにとどまっていました。
その後、このプロトコルはUSDHの運用を終了し、USDCに戻りました。これこそが、特化に伴う代償なのです。
利回りのあるステーブルコイン、決済用コイン、DeFiネイティブのステーブルコイン――これらはそれぞれ、実際のユーザー が抱える現実の問題を解決するものです。しかし、いずれも当初から流動性を備えているわけではありません。
彼らはそれに見合う成果を上げ、by での取引や、by での統合を通じて成果を積み重ねていかなければならない一方で、USDCやUSDTは、何年も前に築いた優位性をさらに拡大し続けている。
そこで、最後に一つ疑問が残ります。そのデメリットがあるにもかかわらず、いつステーブルコインの発行が理にかなっているのでしょうか?
どのような場合に、代替ステーブルコインの発行が理にかなっているのか?
代替となるステーブルコインを構築することに意味があるのは、そのステーブルコインを保有することで、統合では解決できない問題が解決される場合に限られる。
簡単なテスト:
質問 | どのような条件が満たされる必要があるか |
|---|---|
明確な仕事はあるのでしょうか? | このステーブルコインは、1ドルの移動以上の問題を解決する |
USDC/USDTではすでにそれが可能なのでしょうか? | 統合によって、重要な制約が未解決のまま残されている |
ユーザー のベースとなるものはすでに存在しますか? | ユーザー あるいは、事業者にとっては、導入初日からこれを取り入れる理由がすでに存在している |
既存の規制上の関係は存在しますか? | USDT/USDCが現在提供していないチャーター、ライセンス、またはカストディアン関係 |
その経済的意義はあるのでしょうか? | 利回り、発行額、あるいは決済高は、インフラコストを正当化する |
流動性のギャップは吸収できるのでしょうか? | このプロトコルは、流動性の低い市場でも、取引を成立させるのに十分な期間、持ちこたえることができる |
この新たなリスクを冒す価値はあるのでしょうか? | そのメリットは、追加されるペグリスク、規制リスク、あるいは運用リスクを上回る |
回答が説得力のあるものである場合、かつその場合に限り、特定の目的に特化した代替ステーブルコインの構築を進めるべきである。そうでない場合は、統合の方がより簡単である。
しかし、どうやって構築すればよいのでしょうか?
今後の展望:規制がステーブルコインの分類をますます左右する可能性がある
各ステーブルコインがどのようなものであるべきかについては、依然として規制によって定義されつつある。準備金、利回り、償還、および発行適格者に関する規則は、単にコンプライアンスの要件を定めるだけにとどまらない。
それらは、そもそもどのステーブルコインのアーキテクチャが実現可能かという点に影響を及ぼす。
2025年に制定された米国の「GENIUS法」は、ペイメント・ステーブルコインの発行者が保有者に直接利息を支払うことを禁止している。これは、ペイメント・ステーブルコインを基盤とした利回り商品の設計方法に影響を与える。
欧州もまた、別の方向から同様の勢いを見せている。MiCAの規制を契機として、MiCAに準拠したユーロ建てステーブルコインが登場し、着実に成長を続けている。
したがって、どの種類のステーブルコインが生き残るかについて、唯一の答えは存在しません。同様に、既存のステーブルコインを統合するか、あるいは代替となるステーブルコインを構築するかという選択についても、唯一の答えは存在しないでしょう。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、76以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。