Web3 營收模式深度解析:Dapps 如何每年創造超過 100 億美元的鏈上收入
Web3 營收模式深度解析:Dapps 如何每年創造超過 100 億美元的鏈上收入
2025 年鏈上收入的詳細分析。這份深度解析將剖析 Web3 領域的收入模式、收入最高的去中心化應用程式(dApp),以及成功的制勝方程式。
加密貨幣,以及由此延伸而來的 Web3,正迎來一場世代性的飛躍。
這是一場脫離以守門人、中介機構和封閉系統為核心的傳統機構的飛躍。這是一場邁向開放網路、可程式化貨幣及用戶自有平台的飛躍。如同任何此等規模的飛躍,難免會有少數人墜落,且墜得慘重。
該產業正在即時汲取這項教訓。
就在一兩年前,大家談論的話題還圍繞著代幣、FDV(完全稀釋估值)、測試網和空投。其結果便是:空投結束後,區塊鏈和協議立刻變成「鬼城」;開發者和使用者紛紛跳槽到下一個「新寵」;類似的衝動反應也隨處可見。
如今,情況已稍有好轉,且正在進行更多長遠的對話。
當前驅動創辦人、投資者及使用者思考的新問題,已不再是「代幣價格是多少?」,而是「你的去中心化應用程式/協議/區塊鏈/平台如何獲利?」。
本報告正是對這個根本問題的解答。
我們將深入剖析頂尖去中心化應用程式(dapps)如何在鏈上獲利、現有的各種營收模式,並預測鏈上營收的未來發展。
鏈上收入的運作原理:基礎知識
當 Compound 顯示 $26億 的 TVL,但每年實際營收僅約 $4,500 萬,這代表什麼意思?
這個答案徹底揭示了 Web3 商業模式實際運作的全部內幕。
像 TVL(總鎖定價值)和代幣價格這類指標,長期以來一直備受關注,但這兩者都無法告訴你該協議是否真的有所收益。
最重要的指標是營收。
收入實質上是指去中心化應用程式(dapp)在支付所有開支,並向存款人、質押者或流動性提供者(LP)等分配獎勵後所剩的金額。
所賺取的手續費,即 使用者為使用該協議所支付的費用。例如 Uniswap 上的交易手續費,或是 Filecoin 上的儲存費。
代幣價格反映市場情緒與投機行為。多數情況下,這與實際的協議表現並無關聯。
TVL顯示了停留在某個協議中的資金總額。這反映了市場的信任與採用程度,但未必代表業務的可行性,因為在市場面臨壓力時,TVL 中的資金可能瞬間流出。
從本質上來說,鏈上收入是指協議、去中心化應用程式(dapp)或平台透過提供服務或基礎設施所獲得的價值。
該數值通常以以下形式收集:
手續費(交易、鑄幣、跨鏈轉移、質押等)
利差(借貸、穩定幣收益、市場效應價值(MEV)獲取)
訂閱或付費使用(基礎架構、儲存空間、API)
接下來,在下一節中,讓我們更深入地探討這些營收驅動因素,參考實際專案案例,並解析當今 Web3 領域中真正行之有效的方法。
Dapps 的 3 種核心營收模式
每項鏈上業務,無論是 DeFi 協議、NFT 平台、L2 還是社交應用程式,最終都是透過以下三種方式之一來獲取收益:
基於交易量的收入(來自資金流動)
基於使用情況的收入(來自個別使用者的行為)
基礎設施變現(來自開發者以及基於該基礎設施建構的應用程式)
基於容量的協定
基於交易量的協議會從每筆流經其系統的交易中抽取一定比例的手續費。計算方式很簡單: 交易量越大,收入就越多。
*儘管 Uniswap 產生的手續費最多,但它尚未啟用手續費切換機制,因此目前所有收入均歸流動性提供者所有。
來源: Token Terminal
基於交易量的模式能產生強大的網路效應。流動性越高,便能吸引更多交易者,進而產生更多手續費,這又會吸引更多流動性提供者。
飛輪效應雖能推動加速,但也意味著這些協議的成敗完全取決於市場活動。
基於使用量的去中心化應用程式 (Dapps)
基於使用量的協議會針對特定操作或高級功能收取費用。與基於交易量的模式不同,其營收來源在於用戶參與度,而非資產流動——例如鑄造 NFT、發佈訊息、解鎖功能或購買升級服務。
議程 | 營收驅動因素 | 力學 | 年度收益(單位:百萬美元) | 年度營收(單位:百萬美元) |
|---|---|---|---|---|
鑄造手續費 | 每枚新鑄幣收取 2.5% 的手續費。 | 107.8 | 62 | |
主要交易手續費 | 每筆關鍵交易都會產生 10% 的手續費,由協議與創建者分攤 | 190.9 | 16.4 | |
開發者或應用程式層級的變現 | 框架內交互作用的電荷 | - | - |
來源: Token Terminal
基於使用量的商業模式雖需更深度的用戶參與,但能帶來更可預測的營收streams 。當平台成為用戶工作流程或收入來源中不可或缺的一部分時,此類模式便能取得成功。
基礎設施服務
基礎設施協議透過提供開發者和使用者難以自行建置的關鍵後端服務(通常以 gas 費、API、運算、儲存或安全服務的形式呈現),從earn 中獲利。
來源: Token Terminal
這些服務是 Web3 的支柱。當開發者以此為基礎進行開發時,營收便能轉為持續性且具備競爭優勢。
獨特的營收驅動因素
除了這些核心模式之外,還有幾種獨特的機制正帶來可觀的營收:
質押獎勵在保障網路安全之餘,同時為驗證者與委託者創造價值。光是Ethereum 的質押,每年便能產生超過20億美元的收益。
來自 Ethena 和 Pendle 等可產生收益的穩定幣的管理費,能提供穩定的收入來源streams 。
透過區塊建構與交易排序來獲取 MEV,是部分驗證者的一項主要收入來源。
L2 序列器手續費屬於一個全新的類別,在此類別中,Rollupearn 透過比mainnet Ethereum 更高效地處理交易來賺取收益。
創作者經濟領域的專案所產生的版稅及協議層級抽成,讓平台與使用者都能分得一部分收益。
一如往常,最成功的協議往往會結合多種營收模式streams 。
Uniswap 會產生交易手續費及治理收入。
Aave 透過放貸利差獲利,並收取清算手續費。
這種多元化發展不僅帶來穩定性,也開闢了多條成長途徑。現在,讓我們進一步分析一些數據,以更全面地了解去中心化應用程式(dapps)、其營收以及整體市場狀況。
2025 年 Dapp 營收地圖
過去一年來,Web3 已創造出數十億的鏈上營收。在深入探討各個領域之前,讓我們先來看看整個領域的營收細項。
Web3 營收:過去 365 天
(截至 2025 年 7 月)
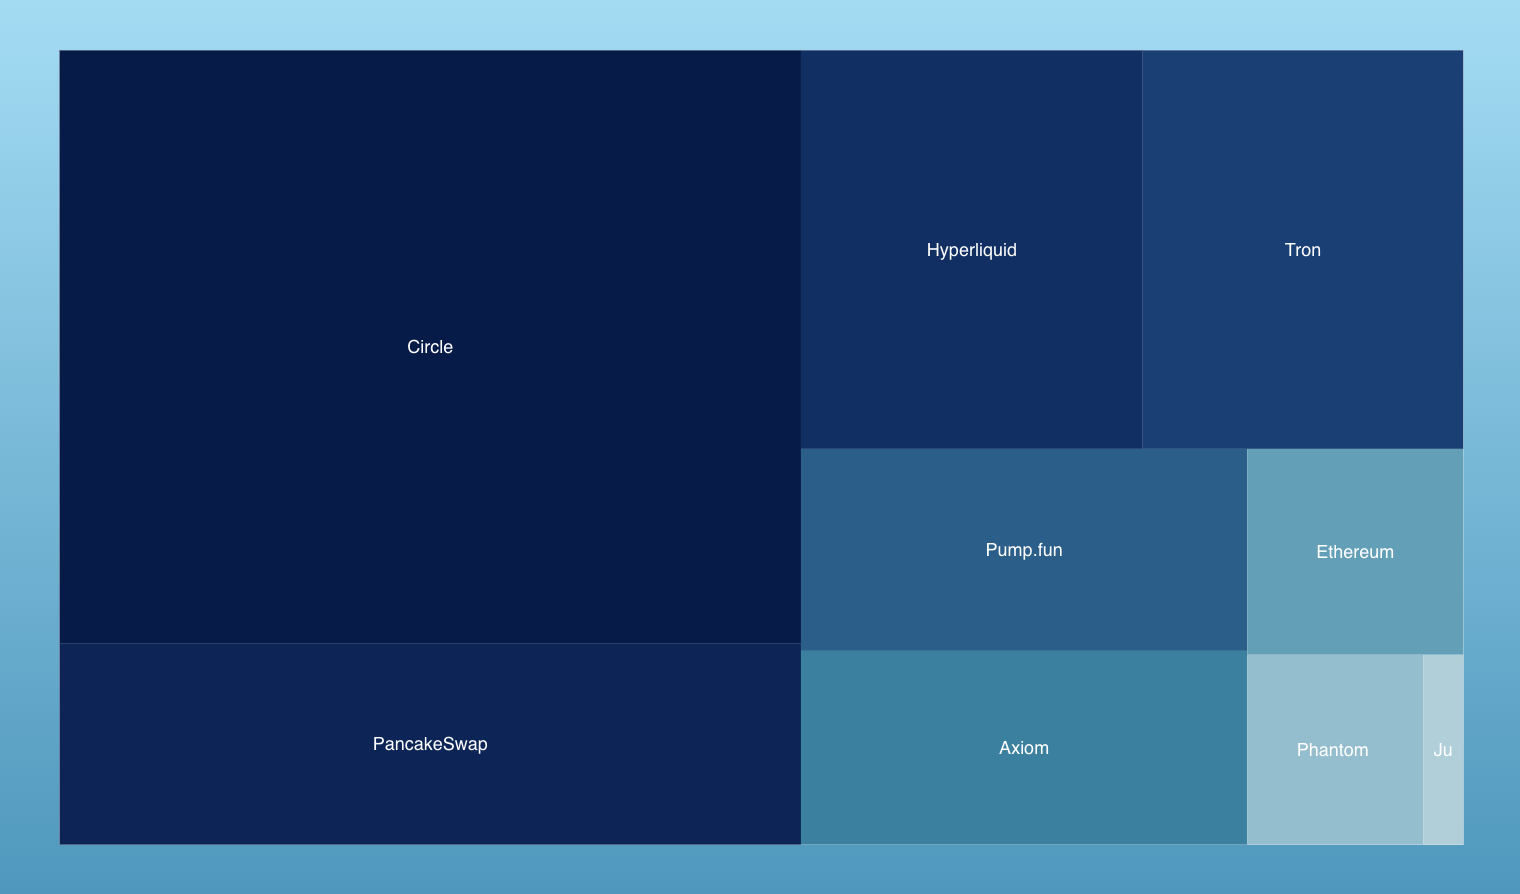
來源: DeFi Llama (所有營收預估均以 2025 年 7 月為基準,並換算為年化值。)
觀察這張過去 30 天的營收樹狀圖,我們可以看出,僅在過去 30 天內,Web3 就創造了超過 10 億美元的營收。
以下是重點摘要:
穩定幣發行商仍是加密貨幣領域中獲利能力最強的企業,其「準備金收益率」遠遠超過其他所有營收模式。
像 Hyperliquid 這樣的永續去中心化交易所(DEX) ,以及像 pump.fun 這樣的遊戲化去中心化交易所(DEX) ,目前正蓬勃發展,這顯示出使用者對高風險、高回報金融產品的需求。
基礎設施協議正逐步嶄露頭角,並有望在下一輪 B2D 變現週期中佔據主導地位。
Ethereum 而且,Tron都證明了,即使 L2 和替代性 L1 持續成長,底層網路仍能維持協議層級的營收。
真令人意外:營收集中度極高,但與預期不同。
與其說是由少數幾個 DeFi 協議主導市場,不如說像穩定幣和區塊鏈這類基礎設施才真正掌握了大部分價值。
接下來,讓我們更深入地探討 Web3 的各個領域,以及哪些領域的營收最高。
首先,讓我們來看看哪些去中心化應用程式(dapps)在 Web3 中賺得最多。這意味著,不包括區塊鏈、穩定幣發行方,或其他類似的基礎設施或非 dapp 參與者。
營收前五名的去中心化應用程式(Dapps)
去中心化應用程式(Dapps)是人們實際使用的介面,對我們而言,它們代表了鏈上經濟活動的實際狀況。
排名 | 議程 | 類別 | 30 天營收 | 主要收入機制 |
|---|---|---|---|---|
1 | DEX | $65.17M | 交易手續費(每次掉期約 0.25%) | |
2 | Perpetuals 去中心化交易所 (DEX) | $59.41M | 融資利率利差 + 交易手續費 | |
3 | Launchpad | $39.31M | 迷因代幣的鑄造手續費 + 兌換手續費 | |
4 | 交易應用程式 | $37.71M | 訂購flow 的收益分享或按交易計費方案 | |
5 | 錢包 | $14.58M | 去中心化交易所路由、應用程式內交易及質押收益 |
來源: DeFi Llama
重點摘要: 交易佔據了去中心化應用程式(dapp)營收的主導地位。
營收排名前五的去中心化應用程式(dApp)中,有 4 個與交易相關。支付流動性及交易基礎設施的費用,是 Web3 中主要的價值獲取機制。
按營收排名的五大去中心化交易所(DEX)
去中心化交易所持續作為 Web3 經濟引擎的基石,推動跨鏈交易量達數十億之巨。在過去 30 天內,這五個協議無論是來自交易活動、鑄造機制或聚合器手續費的收入,均位居前列。
排名 | 議程 | 30 天營收 | 主要收入機制 |
|---|---|---|---|
1 | $65.17M | 交易手續費(每次掉期約 0.25%) | |
2 | $59.41M | 融資利率利差 + 交易手續費 | |
3 | $13.06M | 批次拍賣 + MEV 保護費 | |
4 | $10.84M | 交易費用 + 與激勵機制相符的排放量 | |
5 | $5.08M | 代幣鑄造手續費 + 次級市場交易手續費 |
來源: DeFi Llama
重點摘要:
Perp DEX 正嶄露頭角: Hyperliquid 的收益已超越多數僅在單一鏈上運作的傳統 DEX。
CoWSwap 的 MEV 防護機制與PumpSwap 的代幣發行手續費,代表了去中心化交易所(DEX)在單純交易手續費之外,可透過全新方式獲利的途徑。
PancakeSwap跨 9 條鏈部署的策略創造了最高的絕對收益,這證明了「遍佈用戶進行交易的所有地方」確實至關重要。
按營收排名的五大借貸協議
借貸仍是去中心化金融(DeFi)中最古老且最重要的功能之一——它能提供資本效率、槓桿效應及被動收益。儘管新代幣與新敘事所引發的熱潮常使其黯然失色,但借貸協議仍透過獲取利差與貸款手續費,默默地創造穩定的收益。
以下是根據過去 24 小時最高營收排名的表現最佳者。
排名 | 議程 | 類別 | 區塊鏈 | 每日最高營收 | 主要收入機制 |
|---|---|---|---|---|---|
1 | 借貸市場 | 多鏈 | $228,900 | 利率差 + 儲備係數 | |
2 | 借貸市場 | Solana | $53,677 | 動態利息與保證金頭寸 | |
3 | 私人信貸 | Ethereum | $26,400 | 抵押品不足貸款的發放費及管理費 | |
4 | 借貸市場 | Sui | $22,160 | 新版 L1 上的借貸手續費 | |
5 | 借貸市場 | Solana | $19,900 | 具動態定價功能的隔離借貸對 |
重點摘要:
Aave以壓倒性優勢主導借貸市場——至今仍是許多機構用戶及原生 DeFi 用戶的首選貨幣市場。
Kamino、SuiLand 和 Fluid代表著借貸基礎設施在Solana 和Sui 等替代區塊鏈上的成長與普及。
Maple憑藉其獨特定位脫穎而出,專注於將私人信貸、機構貸款以及鏈下借款人引入鏈上。
按營收排序的收益最高穩定幣
能產生收益的穩定幣正迅速成為 Web3 最受追捧的金融工具。這些協議會發行或支援透過實物資產擔保、Delta 中性頭寸或流動性質押整合等策略來累積收益的穩定幣。
以下是各協議按營收排名的頂尖表現者。
來源: DeFi Llama 以及 TokenTerminal
重點摘要:
Pendle 的收益代幣化、Ethena 的 delta 中性策略,以及 Usual 對實物資產(RWA)的關注,都顯示新進業者能透過提供獨特的收益產生機制來搶佔市場份額
按營收排名的頂尖 Telegram 交易機器人
Telegram 機器人已迅速且出人意料地成為重要的營收來源。
它們是 Web3 中成長最迅速的變現層之一:基本上是將聊天式介面轉變為功能完備的交易終端。這些機器人簡化了在 Telegram 內的代幣兌換、低價搶購及鏈上操作,並從活躍度極高的散戶使用者身上收取可觀的手續費。
以下是營收排名領先的企業:
重點摘要:UI/UX 創新推動採用率
這些機器人成功解決了傳統去中心化交易所(DEX)介面所面臨的摩擦問題,顯示出當 Web3 的使用者體驗能真正改善用戶的交易流程時,便能收取較高的手續費。
按營收排名的頂尖風險策展人
風險策展人處於資本配置與策略設計的交匯點。這些協議負責建立、管理及優化能產生收益的資金庫——通常是透過借貸迴路、基差交易或穩定幣套利等複雜策略來實現。
使用者或有限合夥人(LP)投入資本;風險策展人負責配置這些資金,並透過績效費、管理費或內嵌點差獲取收益。
排名 | 議程 | 營收(30天) |
|---|---|---|
1 | Re7 Labs | $188,144 |
2 | MEV Capital | $133,697 |
3 | 《Gauntlet》 | $105,756 |
4 | 歐拉 DAO | $52,647 |
5 | Steakhouse Financial | $37,556 |
來源: DeFi Llama
重點摘要:專業的 DeFi 管理服務正逐漸興起。
這些協議代表了去中心化金融(DeFi)的制度化,在此框架下,專業公司透過提供投資管理服務,earn 可觀的收益。
上述所有數據均以營收與獲利能力為首要考量。遺憾的是,這些因素目前並未反映在代幣價格上。儘管對未來抱持樂觀期待,讓我們從更廣闊的視角審視這些數據,並試著找出高營收去中心化應用(dapps)中的成功模式。
2025 年高收益 DApp 所採用的模式
在深入分析營收數據後,我們發現一些趨勢開始浮現。
從宏觀角度來看,我們可以發現以下 5 種模式:
簡約的用戶體驗最成功
範例: Telegram 機器人(BONKbot、Trojan)、Phantom 錢包
無摩擦且直覺的使用者體驗(UX)是開拓營收的關鍵。直接整合至聊天應用程式中的聊天機器人,以及能簡化代幣兌換或質押流程的錢包,透過直接在用戶現有的使用場景中提供服務——且學習門檻極低——從而創造價值。
教訓:使用者不想「學習 DeFi」,他們想要的是輕點一下就能獲得成果。找出現有工作流程中最大的摩擦點,然後打造使用者願意付費以避免這些摩擦的解決方案。
當使用者體驗的差距足夠大時,簡單往往勝過免費。
《金融工程實務》
範例: Hyperliquid, Ethena, Pendle
這些去中心化應用程式(dapps)並非在「重新發明輪子」,而是將傳統的金融策略(融資率套利、基差交易、未來收益代幣化)套用在加密原生框架之中。其核心在於結構化風險與高潛在收益。
要點:最理想的營收來源,是那些能隨著業務規模擴大與信任度提升而持續擴展的可重複策略。
專項命令 值
範例: Maple(私募信貸)、Kamino(Solana 集中式借貸)、CoWSwap(MEV防護)
表現優異的去中心化應用程式(dapps)並不會試圖滿足所有人的所有需求,而是選擇一個垂直領域並深入鑽研。此舉不僅能提升產品與市場的契合度、建立信任,更能實現高價值的變現模式。
教訓:聚焦狹窄 = 價值明確 = 可持續的營收。
選擇特定的用戶群體或應用場景,並成為該利基市場的權威解決方案。
請務必理解,這些方法並非互不相容。大多數成功的治療方案通常會結合多種方法。
但每種模式都代表著一條經實證可行的永續營收途徑,建商可根據自身情況和市場進行調整。
鏈上收入的未來將有何發展?
Web3 終於成熟了。
對話的焦點已從「文月?」轉變為「你怎麼賺錢?」,而這種轉變反映出整個產業正發生更重大的變化。
數據清楚地顯示了這一點。像 PancakeSwap 每月 6,500 萬美元或Hyperliquid 每月 5,900 萬美元這類能創造實際營收的協議,並非建立在投機基礎上。
這些服務的基礎在於,使用者認為其服務足夠有價值,願意持續付費。
當使用者選擇為去中心化交易、收益優化或跨鏈基礎設施付費時,他們正透過自己的錢包投票,表明這些解決方案的實際表現確實優於傳統的替代方案。
值得重申的幾點重點:
營收集中度正在轉移:從單純的 DeFi 藍籌股,轉向基礎設施、自動交易機器人以及原生使用者體驗應用程式。
交易量與交易速度依然至關重要:以交易為基礎的去中心化應用程式(dapps)在排行榜上佔據主導地位,但金融工程與分發同樣至關重要。
差異化帶來回報:表現最佳的去中心化應用程式(dapps)總是在某個特定領域做得非常出色,並以此建立競爭壁壘。
隨著我們不斷前進,請記住,Web3 所承諾的世代飛躍,正發生在我們眼前。
這絕非僅靠代幣價格或病毒式行銷活動就能實現的。
這一切正是透過建立能解決實際問題且獲利可觀的企業——這項雖顯枯燥卻不可或缺的工作——而實現的。
常見問題 (FAQ)
為什麼營收高的去中心化應用程式(dapps)的代幣價格不總是很高呢?
代幣價值往往反映市場情緒或投機行為,而非該協議的底層現金flow 或產品實用性。
究竟有多少百分比的 Web3 協議能實際產生可觀的營收?
雖然本報告著重探討成功的營收生成協議,但現實情況是,能產生每年超過 10 萬美元可持續營收的 Web3 協議,不到 5%。大多數協議都難以擺脫代幣投機的階段,轉向真正的商業模式。
Web3 協議在沒有風險投資資金的情況下,能否實現正現金流(flow )?
是的——部分交易機器人、錢包以及具備 MEV 意識的基礎設施服務,已透過使用費或交易量基礎的費用實現獲利。
在這些營收模式中,代幣激勵機制扮演什麼角色?
獎勵措施雖能吸引用戶,但長期的營收仍取決於產品的實際效用。補貼會扭曲產品與市場的實際契合度。
除了 DeFi 和交易之外,Web3 還有其他成功的營收模式嗎?
目前,非 DeFi 類型的 Web3 去中心化應用程式(dapps)在營收方面面臨困境。
遊戲、社交及創作者平台雖前景可期,但尚未能像streams 所見那樣,在去中心化金融(DeFi)領域中實現穩定的營收。
關於Quicknode
Quicknode 成立於 2017 年,為開發者與企業提供機構級的區塊鏈基礎設施。憑藉 99.99% 的正常運行時間以及對 75 條以上區塊鏈的支持,各團隊得以在無須妥協的情況下,開發並擴展鏈上應用程式。
隨時掌握最新資訊
將最新的工程見解、產品更新及 Web3 新聞直接送至您的收件匣。