什麼是代理式錢包?5 分鐘速成指南
什麼是代理式錢包?5 分鐘速成指南
關於「代理式錢包」的解說:它們是什麼、如何運作、哪些功能已實際上線,以及哪些問題尚未解決。一篇 5 分鐘的入門指南。
代理式錢包 突然間隨處可見。
Coinbase 推出了「代理式錢包(Agentic Wallets)」,讓任何「代理者(agent )」都能擁有自己的錢包。在過去一週內,Stripe 和 Binance 也相繼推出了各自的代理式錢包。
從更基礎的層面來看,Visa(Intelligent Commerce)和 Mastercard(Agent Pay)正試圖為人工智慧agents 的交易方式制定標準。
提案內容始終如一: 賦予人工智慧agents 受控但仍具自主性的資金使用權限。
然而,產品、原型和承諾之間並不一致。「代理式錢包」目前在各團隊中的定義差異極大。
那麼,讓我們從頭開始。究竟什麼是「代理式錢包」?它是如何運作的?有哪些應用場景?有哪些取捨?以及所有相關的細節。
什麼是代理型錢包?
代理式錢包是一種可程式化的錢包,能在預先定義的規則範圍內代表使用者採取行動,無需持續的人為批准。
有 3 個具體特點讓它們與普通錢包有所不同:
原則: 具有能動性的錢包假設決策者是 AIagent ,並代表某人採取行動。
政策:這些 規則是錢包的一部分。支出上限、白名單、時間限制及撤銷權限等,皆已編碼並會持續執行。
持久性:主體導向 錢包 的設計宗旨在於無需人工監控即可運作。這意味著,使用者可以設定交易全天候不間斷地進行。
事實:諷刺的是,身份驗證的機制已從使用 CAPTCHA 來識別偽裝成人類的機器人,轉變為評估「agent 是否被允許在當下為這位使用者執行此操作?」
現在,如果我們拉遠視野並重新思考, ERC-4337 在「智慧錢包」方面曾承諾過類似的功能。
每個智慧錢包都已具備的功能
人們所稱的「代理式錢包」,其大部分都是建構在現有系統之上:即可程式化(智慧型)錢包。
每款智慧錢包,無論是否具備代理功能,都包含這三個要素:錢包、權限和框架。
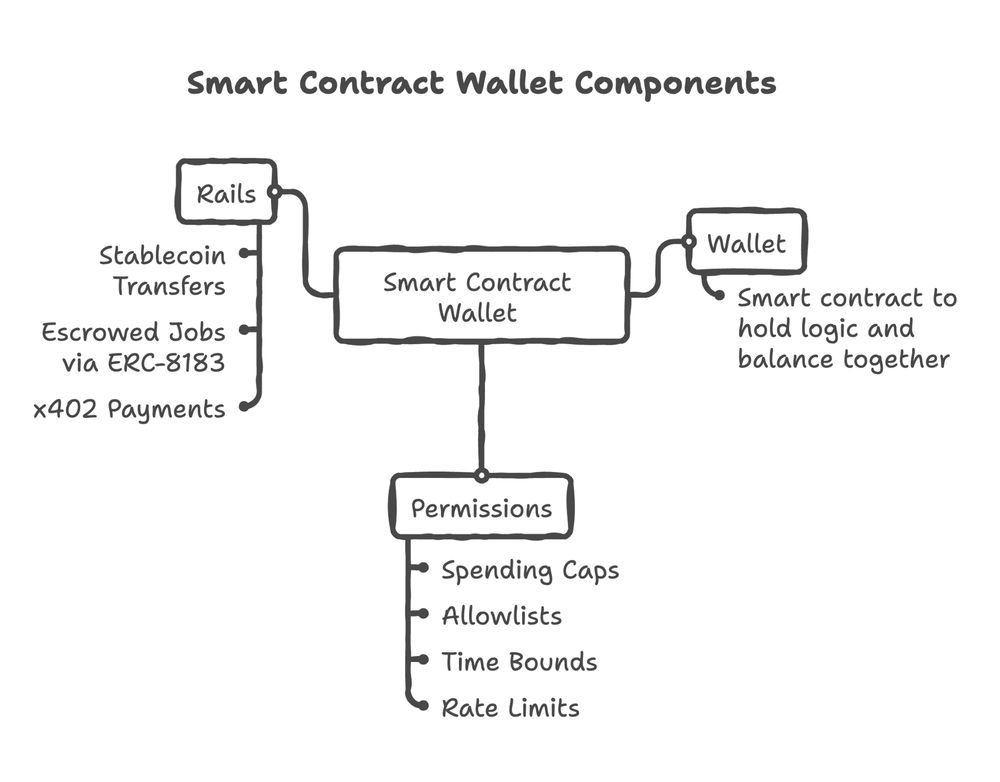
智慧錢包已經具備這三個部分,但目前還不具備代理能力。那麼,究竟是什麼讓這些錢包具備了代理能力呢?
「代理層」:什麼讓錢包具備代理特性?
這正是關鍵所在。錢包並不會 「變得智能」,而是提供可受控的執行介面,供agent 使用。
要理解代理型錢包的運作原理,最簡潔的方式是:
決策 → 政策 → 執行 → 簽署 → 鏈
具有自主性的錢包並非只是單純地「思考」並轉移資金。
每一筆交易都必須經過限制、彙總、授權及最終結算的流程。
決策:接下來該怎麼做?
Agents 觀察輸入資料:使用者意圖、餘額、市場資料、API 回應、鏈上狀態等。接著,它會表達一個意圖,例如:
支付此 API 的費用 > 將 X 換成 Y > 重新平衡此倉位
現階段尚未有任何交易,僅為一項擬議行動。
政策:這應該被允許嗎?
政策是指系統預設情況下,錢包拒絕信任該模型。
錢包內建了諸如以下這類鏈下驗證機制:
支出上限
白名單
速率限制
時間限制
商家或合約限制
某些政策日後也可在帳戶層級實施,但第一道關卡通常設在鏈下,因為這樣成本更低、速度更快,且更新起來也更方便。
執行:意圖如何轉化為交易?
執行將意圖轉化為區塊鏈所能接受的形式。
這包括:
路線選擇
calldata 的建構
狀態假設
天然氣估算
模擬演練
還原偵測
這就是 「重新平衡投資組合」 便轉化為一連串具體的呼叫序列。
簽署:誰授權進行這筆交易?
簽署是使用者賦予代理型錢包的執行權力,也是其與智慧錢包的區別所在。
正是在這裡,範圍限定的權限透過以下方式得以落實:
會話金鑰
MPC / 閾值金鑰
TEE 背後的金鑰
智慧型帳戶驗證
重點在於: agent 不應擁有無限權限,而應僅持有受限的簽署權限。
區塊鏈:最終結算
交易是透過中繼節點或捆綁器提交,並在鏈上執行。這正是:
狀態變更已確認
價值變動
結果變得不可逆轉
在交易的此階段,代理式錢包開發者需要周全考量多種情境,例如 MEV、延遲、執行失敗等,並確保錢包具備無需人工介入即可自主處理的能力。
總而言之,說「代理型錢包能自動化決策與交易」只是一種半真半假的說法。
事實上,代理型錢包僅能自動化決策與執行 ,前提是策略、簽署與結算機制能將agent 限制在特定範圍內。
這個模式很明確。問題是:如今這在哪些地方實際上行得通呢?
如今,我們實際上能用「代理式錢包」做些什麼呢?
老實說,大多數 「代理式錢包」 至今仍屬於「人機協作」結帳模式,例如ChatGPT 的「Instant Checkout」、Microsoft Copilot,以及具備agent 授權功能的 Stripe Link。
agent 會提出建議、組建購物車、草擬交易內容,並需要使用者點擊 「確認」。
真正具備自主性的範疇雖然較窄,但確實存在。以下是幾個已實際運用的案例:
按通話計費 API: agent 可在 單次 HTTP 往返中完成驗證、付款及服務使用。
CoinGecko 提供 x402支援的端點 ,每筆請求收費 0.01 USDC。自主式 DeFi: Agents 能在預設限制內監控市場、重新平衡持倉並執行交易。
Supermission 可在 10 個 AIagents ,無需 API 金鑰。
Mamo 透過Base 上的Moonwell和Morpho,利用每用戶專屬的智慧帳戶,處理約5,800萬美元的交易量。
Giza ARMA 管理約 4,000 萬美元以上的資產(AUM),並將穩定幣分配至 Aave、Morpho、Moonwell 及 Fluid 等平台。預測市場agents :Agentic 錢包會即時掃描市場、代表使用者進行交易,並全天候參與預測市場。
Olas Polystrat 已產生超過 820 萬筆鏈上交易,是當今鏈上交易量最高的自主agent 部署。
除了這三者之外,還有一些值得注意的從agent 轉向agent 的商業嘗試,例如 Daydreams ,該平台運作於一個封閉迴路中,其中某個agent 會向其熟識的另一家agent 購買專屬的LLM推論服務。
這種模式一貫如此: 當迴圈緊密、失敗代價可控,且環境可程式化時,自主運作便能順利進行。
但是,代理型錢包是否已經準備就緒且功能完備了呢?
信任與權衡:為何代理式錢包至今仍不完善?
作為基礎設施的「代理式錢包」雖尚處萌芽階段,但發展迅速。它有能力為人工智慧開啟眾多應用場景。
不過,目前還沒有。為什麼呢?以下是幾個關鍵原因:
提示注入問題尚未解決
一個能讀取網頁、電子郵件或產品說明的agent ,可能會受到這些文件中隱藏的任何內容所影響。
Google 研究人員指出, 嵌入 HTML 中的惡意指令 。其中包含針對擁有付款權限的agents 所設計的特定付款有效載荷。
政策仍處於初級階段
當今大多數系統都仰賴靜態限制(支出上限、白名單)、鏈外檢查以及盡力而為的驗證這三者的結合。
這在簡單的流程中可行。但一旦決策需要判斷,就會失效。
但是,凡是符合以下條件的政策或規則:
表達力足夠強,足以應對現實世界的語境
嚴格到足以防止濫用
具有足夠的彈性,能夠隨著時間演進,
這仍然是一個未解的問題。
執法為時已晚
決策是在鏈外做出的。執行則在簽署時或鏈上進行。
其間的一切——意圖形成、執行規劃、模擬——都構成了一層脆弱且易受攻擊的環節。
當一筆交易進入鏈上驗證階段時:
決定已經做出了
該系統傾向於執行
鏈上檢查可以拒絕無效的交易,但無法判斷該決定本身是否正確。
這些都不是停止建設的理由。這正是我們要睜大眼睛去建設的理由。
代理式錢包並非魔法。其中的難題至今仍未解決
大多數核心元件已經存在:可程式化帳戶、授權簽署、意圖框架,以及新興的支付通道。
缺少的就是可靠性。
> 相關政策目前仍屬臨時性且在鏈外執行。
> 信任仰賴模擬與啟發式方法。
> 決策仍缺乏限制,且難以進行審計。
解決這些問題屬於基礎設施與驗證方面的課題。除非這些問題得到解決,否則自動駕駛將仍僅限於狹窄且受限的範圍。
關於Quicknode
Quicknode 成立於 2017 年,為開發者與企業提供機構級的區塊鏈基礎設施。憑藉 99.99% 的正常運行時間以及對 75 條以上區塊鏈的支持,各團隊得以在無須妥協的情況下,開發並擴展鏈上應用程式。
隨時掌握最新資訊
將最新的工程見解、產品更新及 Web3 新聞直接送至您的收件匣。