🤖 最新推出:《Quicknode 人工智慧實戰指南》 10 個經過實測的 AI 程式設計食譜agents 。
查看食譜替代性穩定幣:為何要超越 USDC 和 USDT 進行開發?
探索 USDC 和 USDT 之外的 5 大類穩定幣。了解它們存在的理由、運作方式,以及在何種情況下開發穩定幣是合理的。
已通過 SOC 2 Type II 認證 · ISO 27001
2026年10月1日 — 閱讀時間 12 分鐘
截至 2026 年 9 月,USDT 和 USDC 佔據了 3,000 億美元穩定幣市場的約 85%。然而,新的穩定幣(或稱數位美元)似乎仍在不斷推出。
PayPal 發行 PYUSD。Ripple 發行 RLUSD。Ethena 和 Aave 則各自營運自己的代幣。
既然 USDT 和 USDC 已經運作良好,為何還要創建其他穩定幣呢?
因為如今,穩定幣的角色已不再僅限於維持 1 美元的價值。
本文探討替代性穩定幣存在的理由、其能帶來什麼價值,以及從頭打造一種穩定幣是否值得,抑或整合 USDC/USDT 才是正確的選擇。
他們憑藉支付網路的成功之道脫穎而出:即獲得廣泛接受,這也由此形成了一種促進成長與用戶留存的良性循環。
USDT 和 USDC 在基礎設施方面佔有先機:它們能運作的場所越多,就越實用且流動性越高。
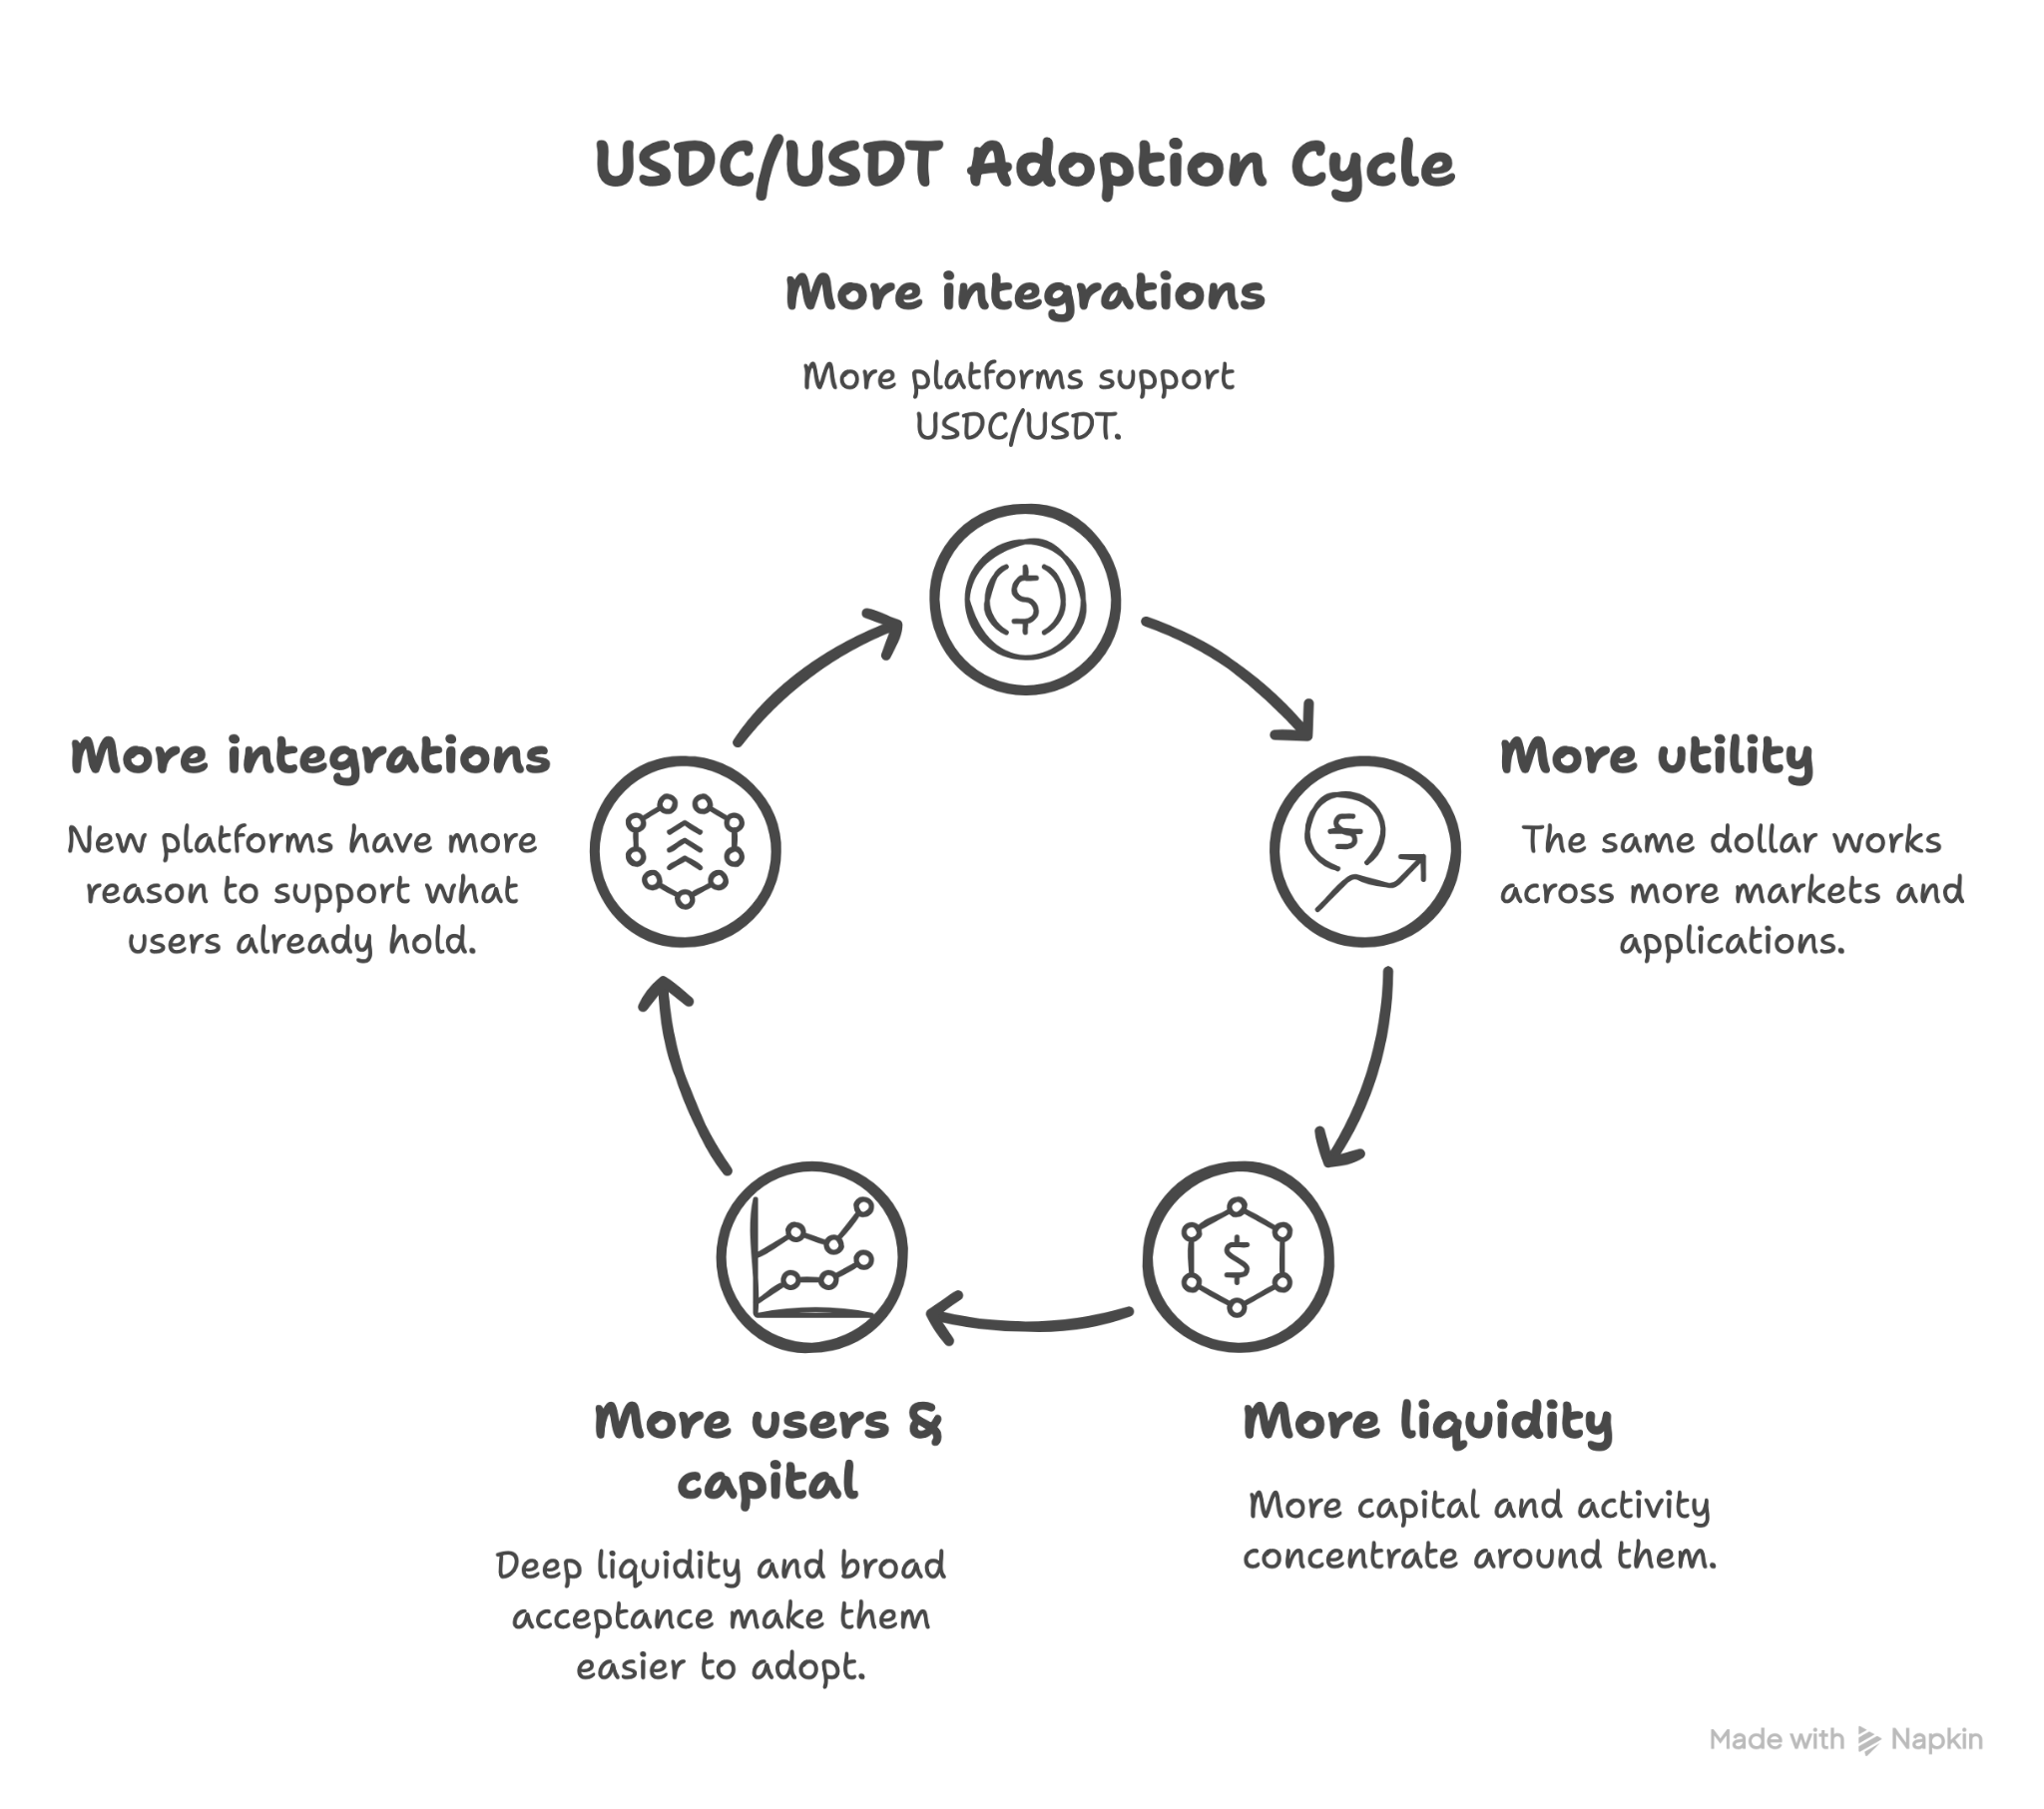
對於一款新的穩定幣而言,要打入這個循環,就必須借鑒 USDT 和 USDC 現有的流動性、整合方案及分發管道來建立基礎。
撇開所有這些艱辛的實地工作不談,為什麼還有人要開發另一種穩定幣呢?
因為 1 美元僅是穩定幣機制的一部分。
穩定幣還決定了:
收益歸誰所有:準備金或抵押品產生的收益是歸發行方、持有者,還是協議所有?
由誰負責分發:誰掌控對錢包、商家、交易所及使用者的存取權限?
發行方:這筆資金背後是由哪家公司、銀行或協議所發行?
它代表什麼:美元、歐元,還是其他貨幣?
其背書來源為何:現金、美國國債、加密貨幣抵押品,還是某種交易策略?
USDT 和 USDC 正是為了廣泛且通用的用途而設計的。
替代性穩定幣會針對其中一項或多項選擇進行優化,以達成特定目標。
另一種穩定幣類型 | 該問題所解答的內容 |
|---|---|
可收穫果實的 | 穩定幣的資金還能持續獲利嗎? |
付款與分配 | 資金能否更有效地流向用戶和商家? |
機構結算 | 穩定幣能否符合機構、監管及法律方面的要求? |
當地貨幣或非美元貨幣 | 為什麼鏈上貨幣一定要是美元呢? |
原生於 DeFi | DeFi 協議能否掌控自己的資金層? |
這些類別有時會有所重疊,因為一種穩定幣可以同時針對多項功能進行優化。
儘管如此,了解每種替代型穩定幣存在的理由仍至關重要。
現在,讓我們逐一檢視這些替代性穩定幣的類別。
你知道嗎?
純粹從維持價格穩定的方式來看,穩定幣主要可分為五種類型。
能產生收益的穩定幣改變了收益歸屬的對象。
穩定幣產生收益有兩種公認的方式:
收益的來源僅能告訴你穩定幣承擔了哪些風險,卻無法告訴你收益由誰獲得。
穩定幣產生的收益可能朝三個方向發展:
發行方:儲備收益將轉為發行方的收入,如同 USDC 和 USDT 一樣。
霍爾德:隨著收益的累積,該代幣會升值或進行重置。以USDY 為例,由於其背後的美國國債產生利息,因此該代幣相對於美元會升值。
獨立收益代幣:穩定幣的價格維持在 1 美元,而另一種獨立的代幣或產品則負責獲取收益。
斯凱和艾西娜是這樣分攤的。
那麼,收益是否足以成為選擇加入的理由呢?
當鏈上資金長期閒置時,具收益性的穩定幣便具有其合理性。
請思考以下三個問題:
資本是應該靜置還是流動?相較於個人錢包,收益對國債和儲蓄而言更為重要。
這份收益是否值得承擔額外的風險?國債殖利率與策略產生的收益是截然不同的概念。
資本是否需要保持流動性?鎖定、質押或獨立的收益代幣都可能降低其作為貨幣的實用性。
正在尋找自動化穩定幣收益嗎?
以下是2026 年最佳 USDC 收益平台的概覽。
這便引出了相反的問題:倘若重點在於資金流動,而非透過資金獲利,該怎麼辦?
支付型穩定幣的設計重點在於分發。從本質上來說,穩定幣的運作原理都是一樣的:與美元1:1掛鉤、持有法幣儲備,以及由發行方管理贖回機制。
分銷模式改變了一切:發行公司掌控著結帳流程、數位錢包、商家收單、款項撥付、卡片以及法幣支付通道。
PayPal 的 PYUSD便是此模式的典範。這種穩定幣整合至 PayPal 和 Venmo 平台,為現有的支付網路提供了專屬的數位美元。
PayPal 已有 4 億個帳戶。PYUSD為這些帳戶提供了一種存在於 PayPal 和 Venmo 內的美元,其資金來源是 PayPal 持有的儲備收益。
這種所有權使發行方能對結算、系統整合及儲備經濟學擁有更大的掌控權。現有的客戶分佈也能部分解決新穩定幣所面臨的「冷啟動」問題。
穩定幣成為了一項更廣泛支付產品的一部分。但為何要自行開發,而不是直接整合呢?
這項決定的關鍵在於,擁有「貨幣層」是否能創造足夠的價值,以證明維持該層的必要性。
何時應整合 USDC/USDT | 在以下情況下發行穩定幣: |
|---|---|
現有的流動性至關重要 | 現有的分銷體系可以促進流通 |
穩定幣的經濟學僅是次要因素 | 在規模效應下,儲備經濟學至關重要 |
互通性是首要考量 | 對發行及贖回事宜的控制權 |
穩定幣基礎設施並非核心 | 該代幣強化了支付產品的功能 |
一個錢包永遠不需要專屬的美元。另一方面,一個透過法幣支付渠道為數百萬用戶和商家提供服務的支付網路,則會看到替代性支付穩定幣的價值。
零售分銷模式行得通,但穩定幣能否與傳統銀行及金融機構協作?
機構型穩定幣承諾能解決一個特定的應用場景:讓鏈上資金能在受監管的金融體系內流通使用。但為什麼呢?
金融機構通常不需要另一種方式來將 1 美元從 A 點轉帳到 B 點。
但這筆資金目前流動的過程充滿了阻礙:涉及多個參與方,各司其有自己的規則、時間延遲及成本。
穩定幣透過以下方式,將此規模有效縮小至原子級別:
全天候 24/7在交易所、託管機構及交易對手之間轉移資金,無需受限於銀行營業時間
無需透過代理銀行進行跨境匯款
透過鏈上且可程式化的方式進行結算,使代幣化資產與現金能在同一通道上完成清算
但機構不能僅憑速度就採用鏈上美元。那麼,什麼樣的穩定幣才符合資格呢?
各機構需要釐清:這張美元是由誰發行的、有何擔保、如何兌現,以及受哪些規則規範。但這些概念各自的具體含義其實頗為微妙。
要求 | 亟待解答的機構相關問題 |
|---|---|
發行人 | 是由哪個法律實體發行該代幣,並負有贖回義務? |
儲備金 | 每 1 美元背後由什麼資產支撐,這些資產又存放於何處? |
救贖 | 經核准的持有者能否以 1:1 的比例可靠地兌換成法幣? |
監護權 | 現有的機構託管商能否提供相關支援? |
合規 | 適用哪些「認識客戶」(KYC)、反洗錢(AML)、制裁及交易控制措施? |
報導 | 如何獨立驗證儲備金與流通量? |
並非每種穩定幣對這些問題的解答都相同。正因如此,「受監管的穩定幣」才是一個含糊的類別。
RLUSD在發行方處回答了這些問題:
該代幣由 Standard Custody & Trust Company 發行,這是一家根據紐約州法律註冊成立的 Ripple 子公司。
該公司於紐約銀行(BNY)持有獨立分帳的現金及美國國債儲備。
該公司依據紐約州金融服務局(NYDFS)的穩定幣規定,每月發布核證報告。
USDG依網路類別分別回答如下:
Paxos 透過持有 MAS 及 MiCA 牌照的實體發行該產品。
Robinhood, Kraken、Mastercard 及其他「全球美元網路」(Global Dollar Network)合作夥伴均可持有並分發該貨幣,因為發行合規事宜已由 Paxos 負責。
接下來,我們將聚焦本地市場,探討非美元計價的穩定幣是否存在市場需求。
試想一家以歐元收取收入、支付薪資並提交財務報表的歐洲公司,突然需要持有 USDC/USDT。這會讓原本根本不需要承擔美元/歐元匯率風險的企業,面臨這類風險。而且每當該企業以 USDC 進行結算時,兩端都會產生匯率轉換成本。
用例 | 為什麼本地穩定幣有所幫助 |
|---|---|
付款 | 以客戶現已使用的貨幣進行定價和結算 |
付款與薪資 | 資金是以已用於定價和支付工資的貨幣形式流動的 |
企業財務 | 確保鏈上現金與負債保持一致 |
跨境貿易 | 在鏈上進行貨幣兌換,同時不將美元作為結算資產 |
本地 DeFi | 借、貸及交易,無需增加美元風險敞口 |
那麼,為什麼我們還看不到像「ton 」那樣以非美元計價的穩定幣呢?
這項決策的關鍵在於「貨幣適配性」與「流動性」之間的權衡,而迄今為止,流動性已佔上風。與美元掛鉤的穩定幣佔了穩定幣市場的絕大多數。
就連歐元——這個最顯而易見的替代方案——其規模依然有限。
儘管受監管的歐元穩定幣市場較前一年增長了 128%,但 2026 年的市場規模仍僅約 6.74 億美元。
雖然有英鎊、日圓和披索的硬幣(Tether 的 GBPt、JPYC、MXNt),但其數量微乎其微。
相較之下,單是 USDC 的市值就超過約 750 億美元。由於美元的流動性如此充沛,大多數企業仍傾向使用美元穩定幣。
只有當與當地貨幣掛鉤所帶來的效益,大於流動性較差及接受度較低所造成的成本時,地方貨幣才有存在的意義。
到目前為止,情況並非如此。
額外內容:了解七個國家如何在日常生活與商業活動中使用及採用穩定幣。
接下來,讓我們暫時撇開機構與國家不談,回到穩定幣的起源:加密貨幣與去中心化金融(DeFi)市場。
對一個 DeFi 協議而言,整合USDC比創建一種穩定幣來得容易。但整合意味著必須向 Circle 或 Tether 支付手續費。
這意味著每借出一美元、每賺取一美元收益,都得支付這筆費用。即便如此,仍存在 Circle 或 Tether 選擇凍結資金的風險。
DeFi 原生穩定幣消除了「收費站」:該協議以自身的抵押品為基礎鑄造自己的貨幣,並保留該貨幣所產生的收益。
透過原生穩定幣,該協議得以掌控:
發行:可以鑄造多少穩定幣,以及以何種抵押品作為擔保。
貨幣參數:借貸利率、激勵措施及其他穩定機制。
經濟學:該協議透過發行及維護其穩定幣來獲取收益。
風險:該協議亦面臨價格錨定、抵押品及清算等風險。
透過Aave 的 GHO,借款人可將提供給 Aave 的抵押品作為擔保來鑄造 GHO。他們支付的利息將流入 Aave 生態系統,而非流向 Circle 或 Tether。
然而,這並非唯一的出路。
DeFi原生穩定幣雖是同類產品——即面值為 1 美元的穩定幣——但各協議在抵押品、掛鉤機制管理及經濟模型方面卻有不同的選擇。
每種設計都會將風險轉移到其他地方。
有擔保的穩定幣取決於擔保品的價值和清算機制。
合成美元雖能透過對沖降低對抵押品價格波動的直接曝險,但會增加對資金利率、匯率及交易對手的依賴性。
沒有任何一種去中心化金融(DeFi)原生架構是毫無風險的。掌控資金層,就意味著必須決定該協議願意承擔哪些風險。
這種權衡關係在每類替代性穩定幣中都可見一斑。
在過去五個章節中,每項選擇都帶來了某種代價:收益、分發、合規性、貨幣適配性,或是協議收益。這些都沒有是免費的。
類別 | 其帶來的好處 | 它因此犧牲了什麼 |
|---|---|---|
可收穫果實的 | 閒置資本報酬率 | 流動性、贖回速度、面臨的融資風險或利率風險 |
付款 | 自有分銷、流通收益 | 流動性深度、跨平台接受度 |
機構 | 監管透明度 | 靈活性、無需許可的存取 |
非美元 | 貨幣適配性 | 流動性、網路效應、尚未得到證實的需求 |
原生於 DeFi | 協議收入,發行方無需支付手續費 | 掛鉤風險、擔保品風險、自舉流動性 |
如我們所見,專業化的成本並非一成不變。風險雖會有所變化,但有一項限制因素幾乎影響著每種替代性穩定幣:流動性。
流動性是每種替代性穩定幣都必須從零開始重建的關鍵要素。這篇story 文章闡述了箇中原因。
Hyperliquid 於 2025 年 9 月推出 USDH,旨在將儲備收益保留在鏈上,而非讓其流向 Circle。需注意的是,Hyperliquid 正是那條擁有充分理由擁有自身貨幣層的區塊鏈。原生美元從未佔據上風:到了 2026 年中,USDH 的持倉僅有數千萬美元,而 USDC 則高達數十億美元。
該協議隨後停用 USDH,並重新改用 USDC。這就是專精所必須付出的代價。
一種能產生收益的穩定幣、一種支付幣、一種原生於 DeFi 的穩定幣:每種都為真實用戶解決了實際問題。但它們在推出時均未具備流動性。
他們必須一步一腳印地爭取,一筆交易接一筆交易,一次整合接一次整合;與此同時,USDC 和 USDT 卻持續讓多年前建立的優勢不斷累積。
這就留下了一個最終問題:儘管存在這個缺點,在什麼情況下發行穩定幣才是合理的?
只有當持有某種替代性穩定幣能解決整合所無法解決的問題時,開發這種穩定幣才有意義。
一個簡單的測試:
問題 | 必須成立的條件 |
|---|---|
這是一份獨立的工作嗎? | 這種穩定幣解決的問題,遠不止於轉移 1 美元 |
USDC/USDT 目前已經可以做到這一點了嗎? | 整合未能解決一項重要的限制條件 |
目前是否有現有的用戶群體? | 使用者或商家從第一天起就已經有理由採用它了 |
目前是否存在監管關係? | USDT/USDC 目前尚未提供的特許經營、許可證或託管關係 |
這些經濟數據有意義嗎? | 收益、發行量或結算量足以證明基礎設施成本的合理性 |
流動性缺口能否被吸收? | 該協議能夠在流動性較低的市场中維持運作,直到交易完成為止 |
這項新風險值得冒嗎? | 其帶來的好處遠大於因此增加的定價、監管或營運風險 |
唯有當這些答案確實充分時,才應著手開發一款專為特定用途設計的替代性穩定幣。否則,進行整合會更為簡便。
但是,我們該如何建構呢?
監管機構仍在界定每種穩定幣應具備的特質。關於儲備金、收益率、贖回以及合格發行人的相關規定,其作用不僅僅是確保合規。
這些因素首先就影響了哪些穩定幣架構具有可行性。
2025 年頒布的美國《GENIUS 法案》禁止支付型穩定幣發行機構直接向持有者支付利息。這對以支付型穩定幣為基礎的收益產品結構設計具有重要影響。
歐洲則從另一個方向展現出同樣的實力。MiCA 的規定催生了符合 MiCA 規範的歐元穩定幣,其規模正穩步增長。
因此,關於哪些類型的穩定幣能夠存活下來,並沒有唯一的答案。同樣地,在整合現有穩定幣與開發替代性穩定幣之間,這條界線也不會只有一個答案。
Quicknode 成立於 2017 年,致力於為開發者與企業部署機構級的區塊鏈基礎設施。憑藉 99.99% 的正常運行時間以及對 75 條以上區塊鏈的支持,各團隊得以在無須妥協的情況下,開發並擴展鏈上應用程式。
將最新的工程見解、產品更新及 Web3 新聞直接送至您的收件匣。