Hyperliquid Finanzierungssätze: Berechnungsformel, Gebühren und Handelsstrategien
Hyperliquid Finanzierungssätze: Berechnungsformel, Gebühren und Handelsstrategien
Erfahren Sie, wie die Finanzierungssätze bei „ Hyperliquid “ funktionieren, wie die Zahlungen berechnet werden und welche Auswirkungen sie auf Handelskosten, Hebelwirkung und Strategien haben.
2. November 2026 – 8 Minuten Lesezeit
Grün oder rot. So verfolgen die meisten Trader die Wertentwicklung auf den unbefristeten Märkten v Hyperliquid . Die Finanzierung fügt eine dritte (meist unsichtbare) Zeile hinzu.
Die Finanzierung entscheidet darüber, ob Händler für das Halten einer Position Geld zahlen oder erhalten.
Ein Trade kann sich in die richtige Richtung entwickeln, während die Finanzierungsgebühren die Gewinne still und leise aufzehren. Oder der Markt bewegt sich kaum, während sich die Finanzierungszahlungen immer weiter summieren.
Je länger eine Position offen bleibt, desto wichtiger werden diese Zahlungen.
In diesem Leitfaden wird erläutert, wie Hyperliquid die Finanzierungssätze berechnet, welche Faktoren diese beeinflussen und wie Trader sie bei der Verwaltung ihrer Positionen berücksichtigen können.
Was sind die Finanzierungssätze von „ Hyperliquid “?
Hyperliquid Die Finanzierungssätze sind ein Anreiz, der dafür sorgt, dass die Preise von unbefristeten Kontrakten nahe am Referenzpreis des Basiswerts bleiben.
Der Mechanismus funktioniert durch regelmäßige Zahlungen zwischen Händlern, die Long- und Short-Positionen in unbefristeten Futures halten.
Warum Perpetual-Futures eine Finanzierung benötigen
Herkömmliche Terminkontrakte haben ein Ablaufdatum. Je näher das Ablaufdatum rückt, desto mehr nähern sich ihre Kurse dem Kurs des Basiswerts an.
Perpetual-Futures haben kein Ablaufdatum, daher gibt es keinen Zwang, ihren Kurs wieder auf den Kassakurs anzupassen. Für diese Konvergenz ist ein weiterer Anreiz erforderlich.
Die Finanzierung ist dieser Anreiz: ein wirtschaftlicher Druck, der dafür sorgt, dass die beiden Preise im Gleichgewicht bleiben. Sie verteuert das Halten einer Marktposition, wenn unbefristete Kontrakte mit einem Aufschlag oder Abschlag gegenüber ihrem Referenzpreis gehandelt werden.
Dieser Druck kann in beide Richtungen wirken.
Positive und negative Finanzierung: Wer bezahlt wen?
Die Richtung der Finanzierung hängt davon ab, ob der Zinssatz positiv oder negativ ist:
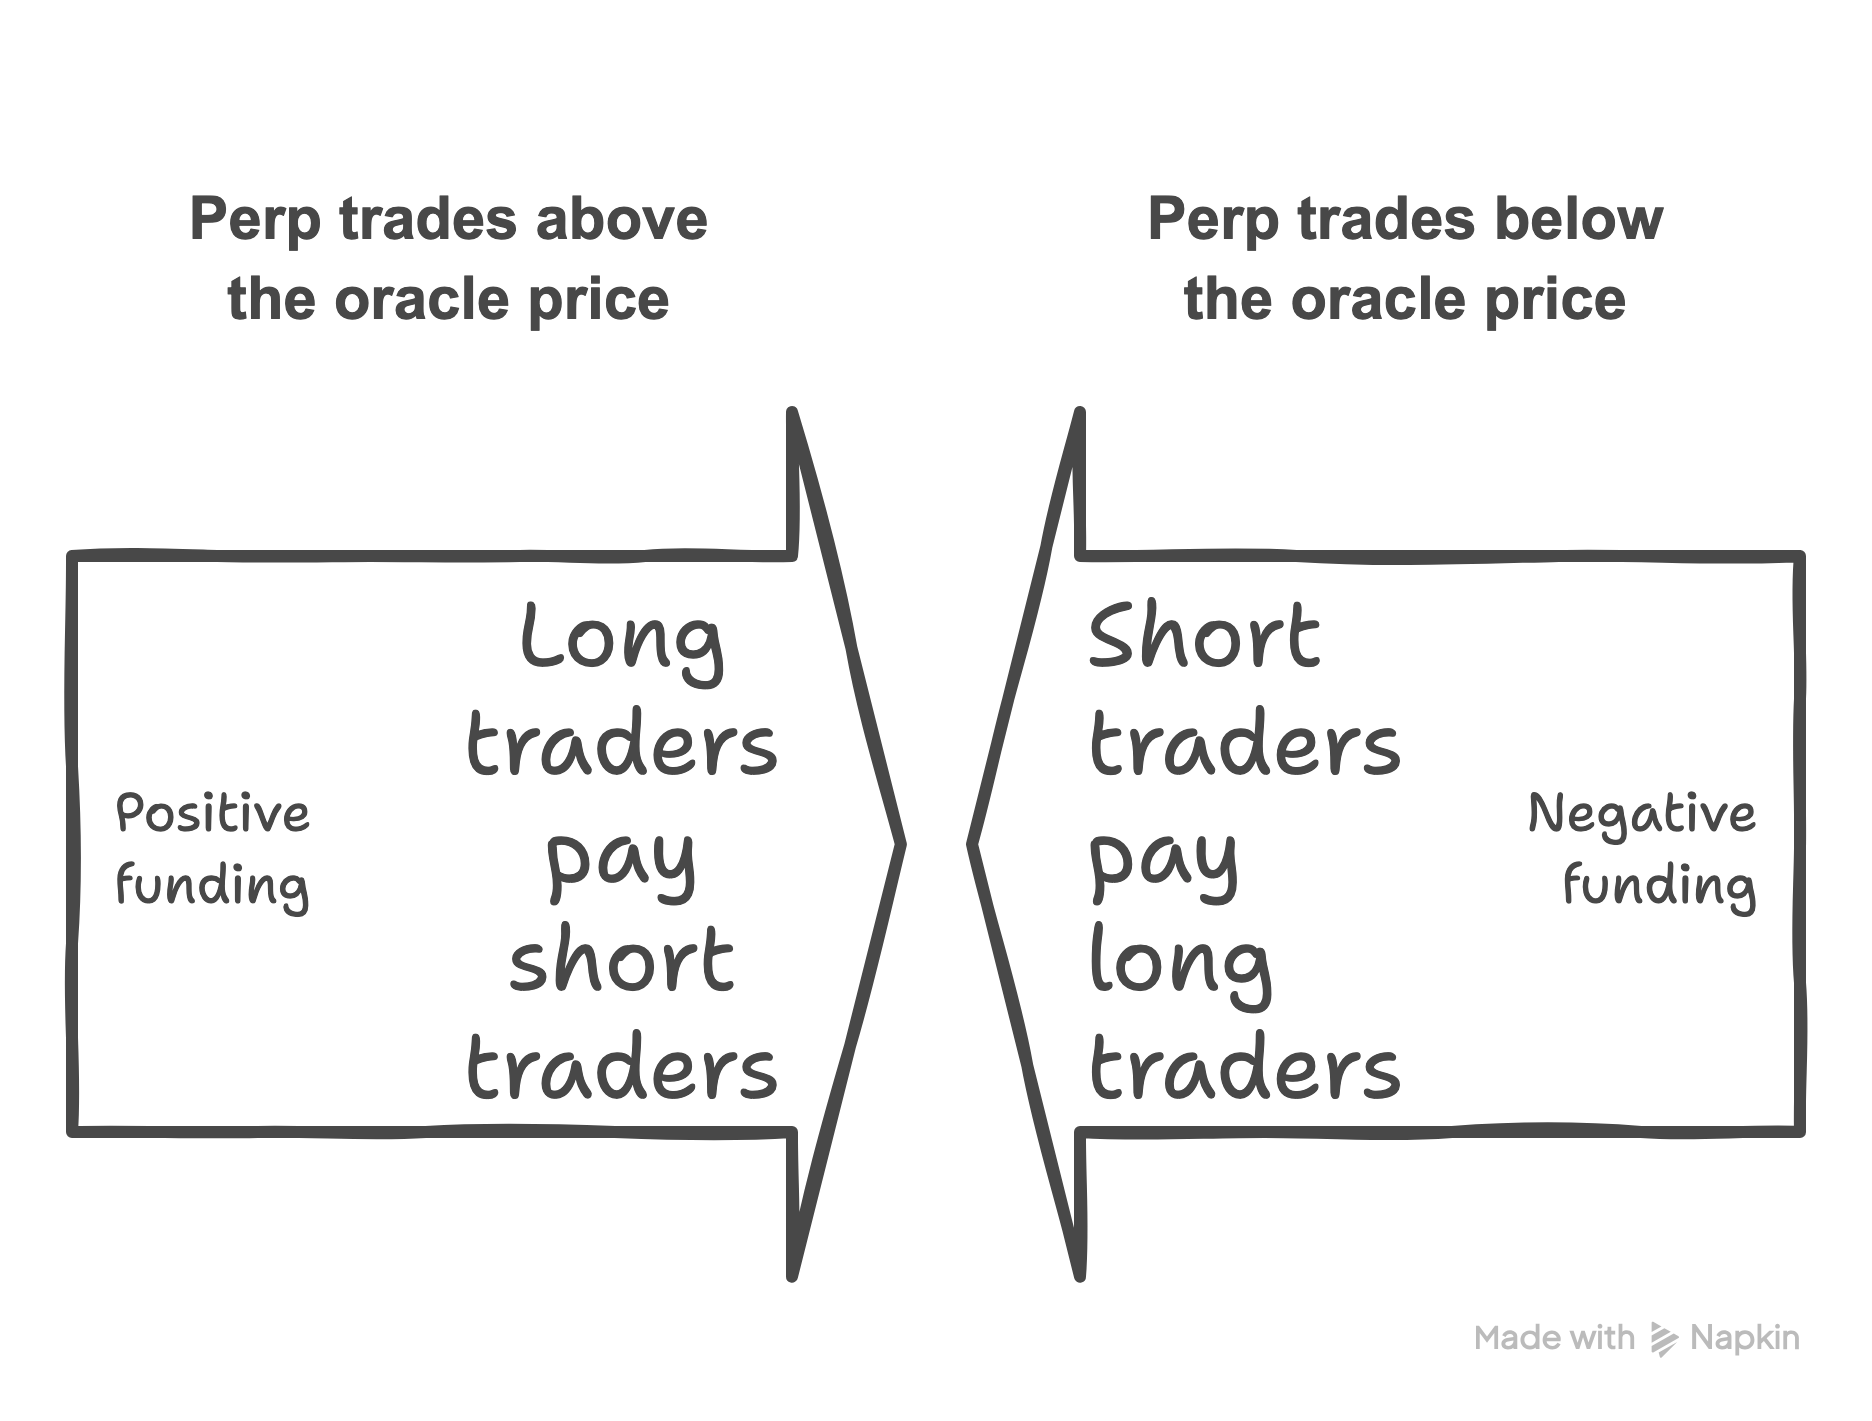
Die Zahlungen flow erfolgen direkt zwischen den Händlern. Sie stellen keine Einnahmequelle für Hyperliquid dar, da hierfür keine Gebühren erhoben werden.
Was führt zu höheren oder niedrigeren Finanzierungsquoten?
Die Finanzierungssätze richten sich nach der Differenz zwischen den Kursen der Perpetual-Futures und ihren Referenzkursen.
Eine starke Nachfrage nach Long-Positionen kann die Preise für Perpetuals nach oben treiben und so die positive Finanzierung erhöhen. Eine starke Nachfrage nach Short-Positionen kann die Preise nach unten drücken, wodurch die Finanzierung sinkt oder ins Negative kippt.
Auch die Liquidität des Orderbuchs spielt eine Rolle. Dünne Orderbücher können Kursunterschiede verstärken und zu starken Schwankungen der Funding-Sätze führen.
Diese Veränderungen spiegeln die Bedingungen auf dem Perpetual-Markt wider. Sie sagen nicht voraus, wie sich die Kurse als Nächstes entwickeln werden.
Damit wäre geklärt, warum es Finanzmittel gibt und welche Faktoren sie beeinflussen. Als Nächstes geht es darum, wie „ Hyperliquid “ diese Marktbedingungen in einen Zinssatz umsetzt.
Wie berechnet „ Hyperliquid “ die Finanzierungssätze?
Hyperliquid berechnet die Finanzierung anhand von zwei Komponenten:
Premium-Index (P): Die prozentuale Differenz zwischen dem Perpetual-Marktpreis und dem Oracle-Preis, gemessen anhand der Impact-Geld- und Briefkurse.
Zinssatz (I): Ein fester Zinssatz von 0,01 % pro acht Stunden für Standard-Perpetual-Märkte.
Die Impact-Geld- und Briefkurse entsprechen den durchschnittlichen Ausführungskursen eines Auftrags mit festem Volumen auf jeder Seite des Orderbuchs: 20.000 USDC für BTC und ETH sowie 6.000 USDC für andere Standardmärkte. Der Oracle-Kurs wird aus den Kassakursen der wichtigsten Börsen abgeleitet.
Hyperliquid misst den Premium-Wert alle fünf Sekunden und ermittelt den Durchschnittswert der Messwerte über die Stunde.
Die Formel nutzt zudem eine Begrenzungsfunktion, die die Differenz zwischen dem Zinssatz und dem Prämienindex auf einen Bereich von −0,05 % bis +0,05 % begrenzt.
Hyperliquid Formel für den Finanzierungssatz
Die Formel fasst diese Komponenten zusammen:
Finanzierungssatz = P + clamp(I − P, −0,05 %, +0,05 %)
Dabei ist P der Prämienindex und I der feste Zinssatz von 0,01 %.
Die Formel ergibt einen Acht-Stunden-Satz. Hyperliquid dividiert das Ergebnis durch acht, um den stündlichen Finanzierungssatz zu erhalten. Ein positiver Satz bedeutet, dass Long-Positionen die Short-Positionen bezahlen.
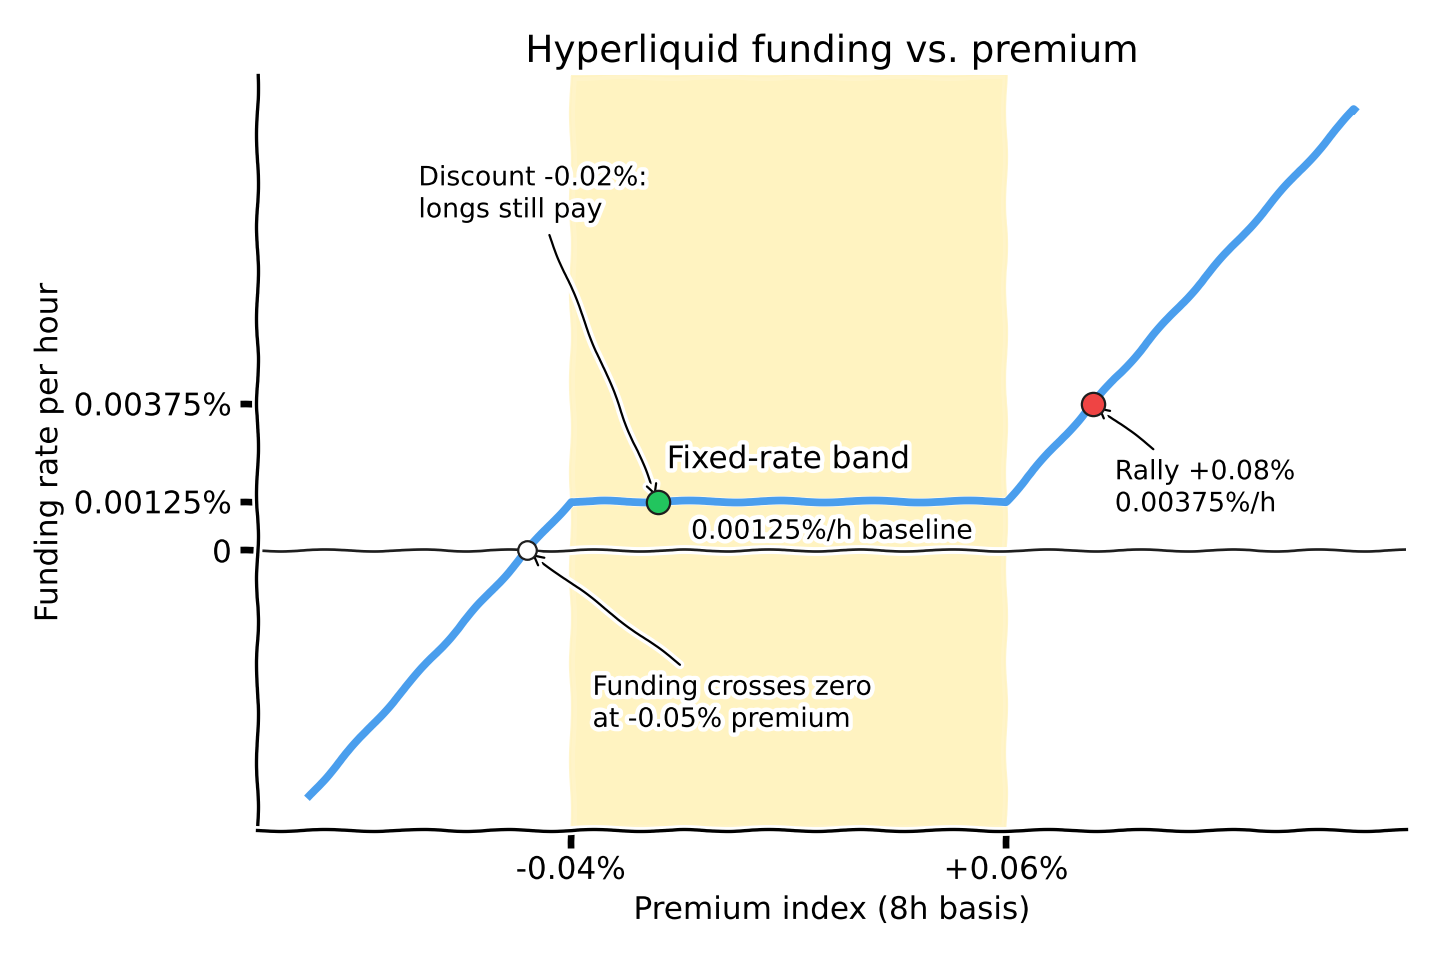
Innerhalb der Festzinsbandbreite, in der die Prämie zwischen −0,04 % und +0,06 % liegt, bleibt die Finanzierung bei 0,00125 % pro Stunde.
Außerhalb des Bandes gelten für den Acht-Stunden-Satz zwei Regeln:
Über +0,06 %: Finanzierung = P − 0,05 %
Unter −0,04 %: Finanzierung = P + 0,05 %
Hyperliquid Teilt das jeweilige Ergebnis durch acht, um den Stundenwert zu ermitteln. Die Finanzierung wird erst dann negativ, wenn die Prämie unter −0,05 % fällt.
Beispiel: Berechnung der Finanzierungsrate für BTC-Perpetuals
Angenommen, Bitcoin erholt sich und der Kaufdruck treibt die BTC-Perpetuals über den Orakelpreis. Der durchschnittliche Prämienindex erreicht im Stundenverlauf +0,08 %.
Finanzierungssatz:
= 0,08 % + clamp(0,01 % − 0,08 %, −0,05 %, +0,05 %)
= 0,08 % − 0,05 %
= 0,03 % pro acht Stunden oder 0,00375 % pro Stunde
Eine BTC-Long-Position im Wert von 100.000 US-Dollar zum Orakelpreis zahlt also bei der Abrechnung 3,75 US-Dollar, und die Short-Seite erhält die Zahlung.
Fällt die durchschnittliche Prämie in der nächsten Stunde auf +0,03 %, kehrt die Verzinsung auf 0,00125 % pro Stunde zurück und die nächste Auszahlung sinkt auf 1,25 $.
Damit wäre der mathematische Teil abgedeckt. Als Nächstes geht es darum, was die Finanzierung für Händler im Alltag bedeutet.
Wie wirken sich die Finanzierungssätze auf die Positionen der Trader aus?
Die Finanzierung verändert die wirtschaftlichen Rahmenbedingungen einer offenen Position. Die Auswirkungen hängen davon ab, welche Seite die Kosten trägt, wie lange die Position offen bleibt und in welcher Höhe sie durch Margin abgesichert ist.
Die Finanzierung kann die Rentabilität eines Handelsgeschäfts beeinflussen
Eine Long-Position, für die positive Funding-Zahlungen anfallen, benötigt einen ausreichenden Kursanstieg, um diese Zahlungen und die Handelsgebühren zu decken.
Bei einer Short-Position, für die die gleiche Finanzierung gewährt wird, können Zahlungen Verluste ausgleichen oder Gewinne erhöhen.
Eine günstige Finanzierungsrate bietet jedoch kaum Schutz vor starken Kursschwankungen des Basiswerts.
Auch die Finanzierungskosten ändern sich im Laufe der Zeit. Eine Position, die zu einem Zeitpunkt eröffnet wurde, an dem die Finanzierung günstig war, kann teuer in der Haltung werden, wenn die Prämie steigt.
Durch Hebelwirkung gewinnt die Finanzierung an Bedeutung
Hyperliquid berechnet die Finanzierung auf Basis des vollen Nominalwerts der Position zum Orakelkurs, unabhängig vom Hebel.
Nehmen wir eine Long-Position von 100.000 Dollar bei 0,005 % pro Stunde. Das bringt 5 Dollar pro Stunde oder 120 Dollar pro Tag ein.
Bei einem Hebel von 1:1 entsprechen diese 120 Dollar pro Tag 0,12 % der 100.000 Dollar, die als Sicherheit für die Position dienen.
Bei einem 10-fachen Hebel beträgt die Margin 10.000 Dollar, und dieselben 120 Dollar entsprechen 1,2 % davon.
Finanzierungszahlungen verringern das Kontoguthaben und können dazu führen, dass eine gehebelte Position näher an die Liquidation rückt. Der Erhalt von Finanzmitteln erhöht das Kontoguthaben.
Wie kann ein Trader die Funding-Sätze also nutzen?
So nutzen Sie die Finanzierungssätze von „ Hyperliquid “ beim Trading
Zwei Beobachtungen tauchen häufig auf:
Hohe Finanzierungssätze können auf einen überkauften Markt hindeuten
Ein negativer Zinssatz kann die Gegenseite attraktiv erscheinen lassen
Beides ist durchaus sinnvoll, doch wenn man eine dieser Strategien umsetzt, ohne zuvor die Kursentwicklung, die offenen Positionen und die historischen Funding-Sätze zu prüfen, kann dies ein kostspieliger Fehler sein.
Ist die aktuelle Finanzierungsquote hoch oder niedrig?
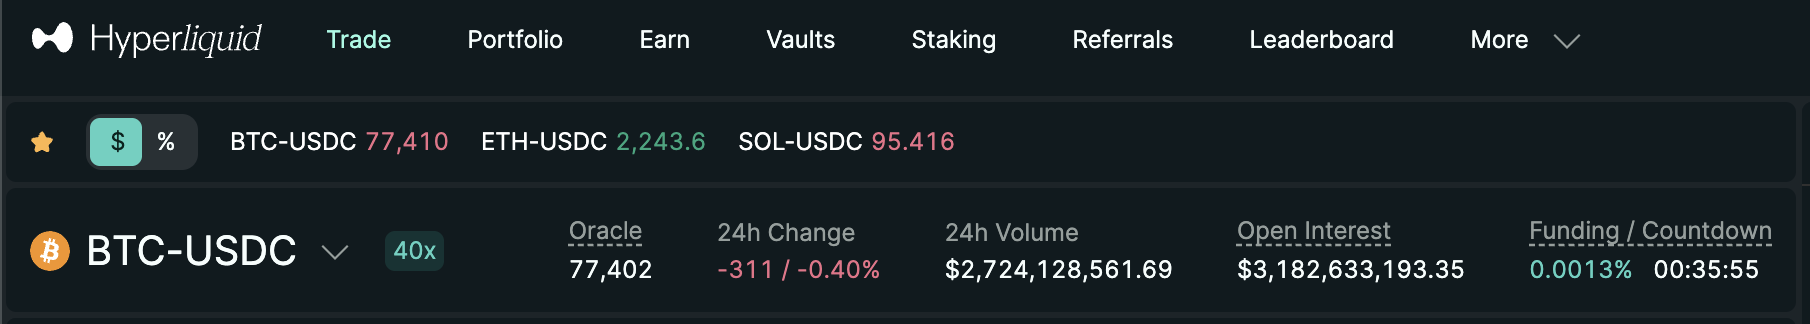
Hyperliquid zeigt den aktuellen Funding-Satz auf seiner Handelsoberfläche an, und historische Sätze sind über die Daten zur Funding-Historie abrufbar.
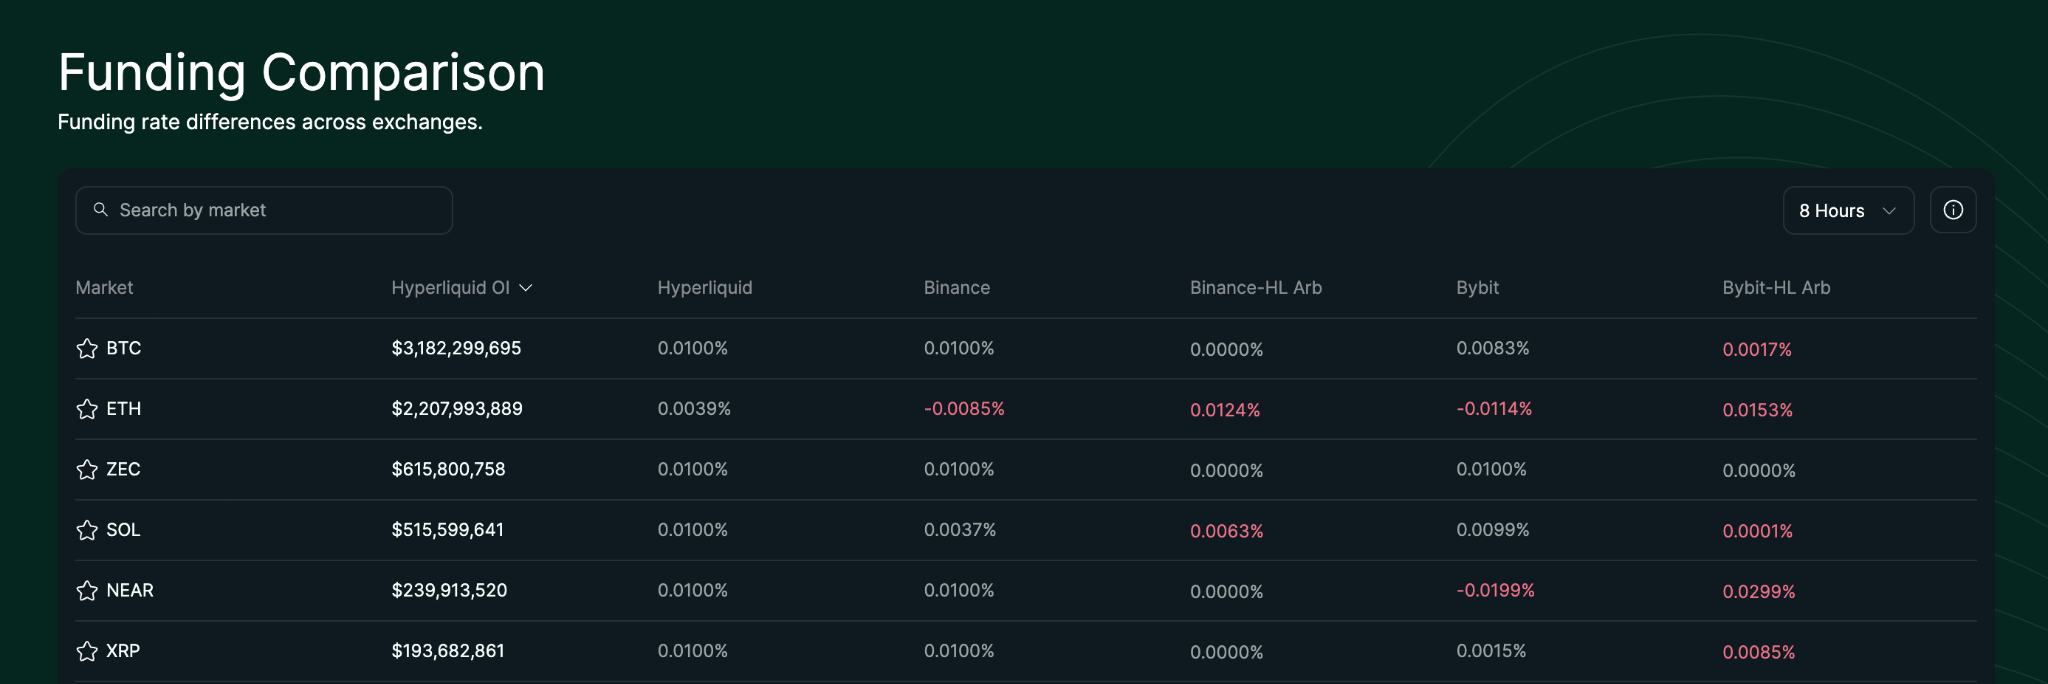
Händler können die Funding-Sätze der wichtigsten Börsen außerdem auf der Seite „Funding-Vergleich“ vonHyperliquid vergleichen.
Vergleichen Sie die Renditen desselben Vermögenswerts im Zeitverlauf auf einer einheitlichen stündlichen Basis. Eine stündliche Rendite von 0,01 % erscheint gering, beläuft sich jedoch auf annualisierter Basis auf 87,6 %, wenn sie anhält.
Was sagt die Finanzierung über die Marktpositionierung aus?
Ein stark positiver Finanzierungssaldo deutet häufig auf eine hohe Nachfrage nach Long-Positionen hin. Ein stark negativer Finanzierungssaldo kann auf eine hohe Konzentration von Short-Positionen hindeuten.
Die Finanzierungsdaten liefern neben dem Kurs und den offenen Positionen zusätzliche Informationen:
Steigende Preise, steigende offene Positionen und positive Finanzierung: Möglicherweise bauen sich neue Long-Positionen auf
Sinkende Kurse, steigende offene Positionen und negative Finanzierungskosten: Möglicherweise baut sich ein neues Short-Engagement auf
Keine der beiden Konstellationen garantiert eine Trendwende. Überfüllte Positionen können weiterhin überfüllt bleiben, während sich die Kurse weiter in Richtung des Trends bewegen.
Lohnt sich das Risiko der Finanzierungsarbitrage?
Händler können versuchen, Kapital zu beschaffen, indem sie die empfangende Seite eines unbefristeten Kontrakts halten und gleichzeitig das Kursrisiko anderweitig absichern.
Beispielsweise kann eine kurze Perpetual-Position, für die eine positive Finanzierung gezahlt wird, mit einer gleichwertigen Spot-Position gepaart werden. Die Absicherung reduziert das Richtungsrisiko, während die Finanzierung potenzielle Erträge bietet:
Ist die Finanzierung positiv, erhält der Short-Händler Zahlungen von den Long-Händlern.
Die Spot-Position gleicht das Risiko des Short-Positionshalters gegenüber Kursschwankungen aus, sodass die Finanzierung als potenzielle Renditequelle verbleibt.
Der angezeigte Funding-Satz entspricht nicht der realisierten Rendite. Handelsgebühren, Veränderungen der Spot-Perp-Basis, Funding-Umkehrungen, Slippage und das Liquidationsrisiko wirken sich alle auf das Ergebnis aus.
Häufig gestellte Fragen zu den Förderquoten von „ Hyperliquid “
Berechnet „ Hyperliquid “ Gebühren auch dann, wenn ein Trade Verluste verursacht?
Ja. Die Finanzierung hängt von der Größe der Position und dem geltenden Finanzierungssatz ab, unabhängig von nicht realisierten Gewinnen oder Verlusten. Auch bei einer Verlustposition kann eine Finanzierung anfallen.
Kann die Finanzierung negativ werden, während der BTC-Kurs steigt?
Ja. Die Finanzierung spiegelt die Differenz zwischen dem Marktpreis des Perpetual-Kontrakts und dem Orakelpreis wider, nicht die Richtung der BTC-Kursentwicklung. Der BTC-Kurs kann steigen, während der Perpetual-Kontrakt mit einem ausreichend hohen Abschlag gegenüber dem Orakelpreis gehandelt wird (eine Prämie unter −0,05 %), um eine negative Finanzierung zu erzeugen.
Wie hoch ist die tägliche Vergütung für eine Stelle?
Multiplizieren Sie die Positionsgröße mit dem Oracle-Kurs, dem Stundensatz und 24, vorausgesetzt, der Kurs bleibt stabil. Eine Position von 100.000 $ bei einem Basissatz von 0,00125 % bringt 30 $ pro Tag ein.
Wo sind die historischen Förderquoten zu finden?
HyperliquidDie öffentliche Info-API gibt sie zurück: Finanzierungsgeschichte für einen Markt und Benutzerfinanzierung für die Zahlungen einer Wallet.
Die Zinssätze werden als Dezimalzahlen zurückgegeben, daher bedeutet 0,0000125 0,00125 %.
Können Einzahlungen auf Hyperliquid eine Liquidation auslösen?
Ja. Einzahlungen verringern das Kontoguthaben und können dazu führen, dass eine gehebelte Position unter die erforderliche Margin-Sicherungsmarge fällt. Das Liquidationsrisiko kann auch ohne eine erhebliche negative Kursbewegung steigen.
Über Quicknode
Quicknode wurde 2017 gegründet und stellt Entwicklern und Unternehmen eine Blockchain-Infrastruktur auf institutionellem Niveau zur Verfügung. Dank einer Verfügbarkeit von 99,99 % und der Unterstützung von mehr als 76 Blockchains können Teams On-Chain-Anwendungen ohne Kompromisse entwickeln und skalieren.
Bleiben Sie auf dem Laufenden
Die neuesten Erkenntnisse aus der Technik, Produkt-Updates und Neuigkeiten aus der Web3-Welt – direkt in Ihren Posteingang.