Tokenisierte Einlagen vs. Stablecoins: Unterschiede, wirtschaftliche Aspekte, Anwendungsfälle
Tokenisierte Einlagen vs. Stablecoins: Unterschiede, wirtschaftliche Aspekte, Anwendungsfälle
Tokenisierte Einlagen vs. Stablecoins – eine Erklärung: Wie sie funktionieren, wer sie emittiert, die wichtigsten Risiken, wirtschaftliche Aspekte und Anwendungsbeispiele aus der Praxis.
23. Oktober 2026 – 10 Minuten Lesezeit
Im Jahr 2009 erschien im ersten Beitrag von „ Bitcoin “ eine Schlagzeile über eine Bankenrettung. Darin wurde eine Frage zu Geld und Vertrauen aufgeworfen: Was wäre, wenn für den Werttransfer keine Bank als Vermittler erforderlich wäre?
BitcoinDie Kursschwankungen erschwerten jedoch den täglichen Zahlungsverkehr. Stablecoins schlossen diese Lücke und ermöglichten die Nutzung digitaler Dollar oder Euro ohne die üblichen Bankzahlungswege.
Heute drängen auch Banken in denselben Markt. Durch tokenisierte Einlagen wird bestehendes Bankgeld in digitale Hauptbücher übertragen, wobei die Bank weiterhin Schuldner der Einlage bleibt.
Sind sie also dasselbe? Genau das wird in diesem Artikel beleuchtet, wobei ihre Funktionsweise, ihre wirtschaftlichen Aspekte, Anwendungsfälle und vieles mehr miteinander verglichen werden.
Was sind tokenisierte Einlagen und Stablecoins?
Tokenisierte Einlagen sind Einlagen bei Geschäftsbanken, die als digitale Token dargestellt und in einer Blockchain oder einem gemeinsamen Hauptbuch erfasst werden.
Die ausstellende Bank schuldet dem Kunden denselben Geldbetrag wie zuvor. Durch die Tokenisierung ändert sich jedoch die Art und Weise, wie die Einlage verbucht und übertragen wird.
Stablecoins sind digitale Vermögenswerte, die darauf ausgelegt sind, einen stabilen Kurs (in der Regel 1 US-Dollar oder 1 Euro) aufrechtzuerhalten. Die Emittenten sichern diesen Wert durch Reserven, Sicherheiten oder andere Mechanismen zur Kursstabilisierung ab.
Lassen Sie uns die Grundlagen beider Geldformen verstehen:
Tokenisierte Einlage | Stablecoin | |
|---|---|---|
Emittent | Eine zugelassene Bank | Ein zugelassener Emittent, der keine Bank ist, oder eine Banktochtergesellschaft |
Rechtsanspruch | Eine Einlage: Die Bank ist dem Inhaber gegenüber verpflichtet | Ein Rückzahlungsanspruch gegenüber dem Emittenten |
Rückseite | Die Bilanz der Bank | Reservevermögen: häufig Bargeld und kurzfristige Staatspapiere |
Erlösung | Von der Bank, zum Nennwert, gemäß den Kontobedingungen | Direkt für institutionelle Kunden Die meisten Privatanleger verkaufen stattdessen an einer Börse |
Übertragbarkeit | Zwischen zugelassenen Kunden | Über alle unterstützten Wallets und Blockchains hinweg |
Hauptrisiko | Bankenstürme, Betriebsstörungen und ähnliche Risiken, die über die Versicherungsgrenze hinausgehen | Reserveliquidität und Abkopplungen Keine Einlagensicherung |
Beide Instrumente dienen dem Transfer von Geld und Werten mithilfe digitaler Hauptbücher, aber:
Durch tokenisierte Einlagen bleibt die Einlagenbeziehung innerhalb des Bankensystems erhalten.
Stablecoins ermöglichen den Wertumlauf in der Blockchain, während ihre Ausgabe sowie die Ein- und Auszahlungsmöglichkeiten nach wie vor von Banken abhängen.
Die Unterschiede werden deutlicher, sobald Geld fließt. Schauen wir uns als Nächstes den Ablauf und den Arbeitsprozess an.
Warum tokenisierte Einlagen?
Banken wickeln bereits Billionen elektronisch ab – warum also Einlagen tokenisieren?
Die Schwierigkeiten liegen in der Art und Weise, wie Banken ihre Buchführung betreiben und Abrechnungen vornehmen. Tokenisierte Einlagen zielen darauf ab, drei Lücken zu schließen:
Zersplitterte Datensätze: Ein gemeinsames Hauptbuch bietet den Institutionen einen synchronisierten Datensatz, wodurch der Abstimmungsaufwand reduziert wird.
Verzögerte Abwicklung: Überweisungen innerhalb derselben Bank werden im Hauptbuch abgewickelt, während bankübergreifende Überweisungen durch interoperable Netzwerke und Vermögenswerte beschleunigt werden.
Entkoppelte Transaktionen: Programmierbare Zahlungen können an die Lieferung von Vermögenswerten geknüpft werden, sodass entweder beide Seiten die Transaktion abschließen oder keine der beiden Seiten dies tut.
Für Unternehmen liegt der Vorteil in einem schnelleren Geldtransfer, weniger manuellen Abläufen und der Möglichkeit, komplexe Transaktionen zu automatisieren.
Doch die Tokenisierung allein kann diese Vorteile nicht gewährleisten. Für den Interbank-Zahlungsverkehr sind nach wie vor Zentralbankgeld oder eine gleichwertige Regelung erforderlich.
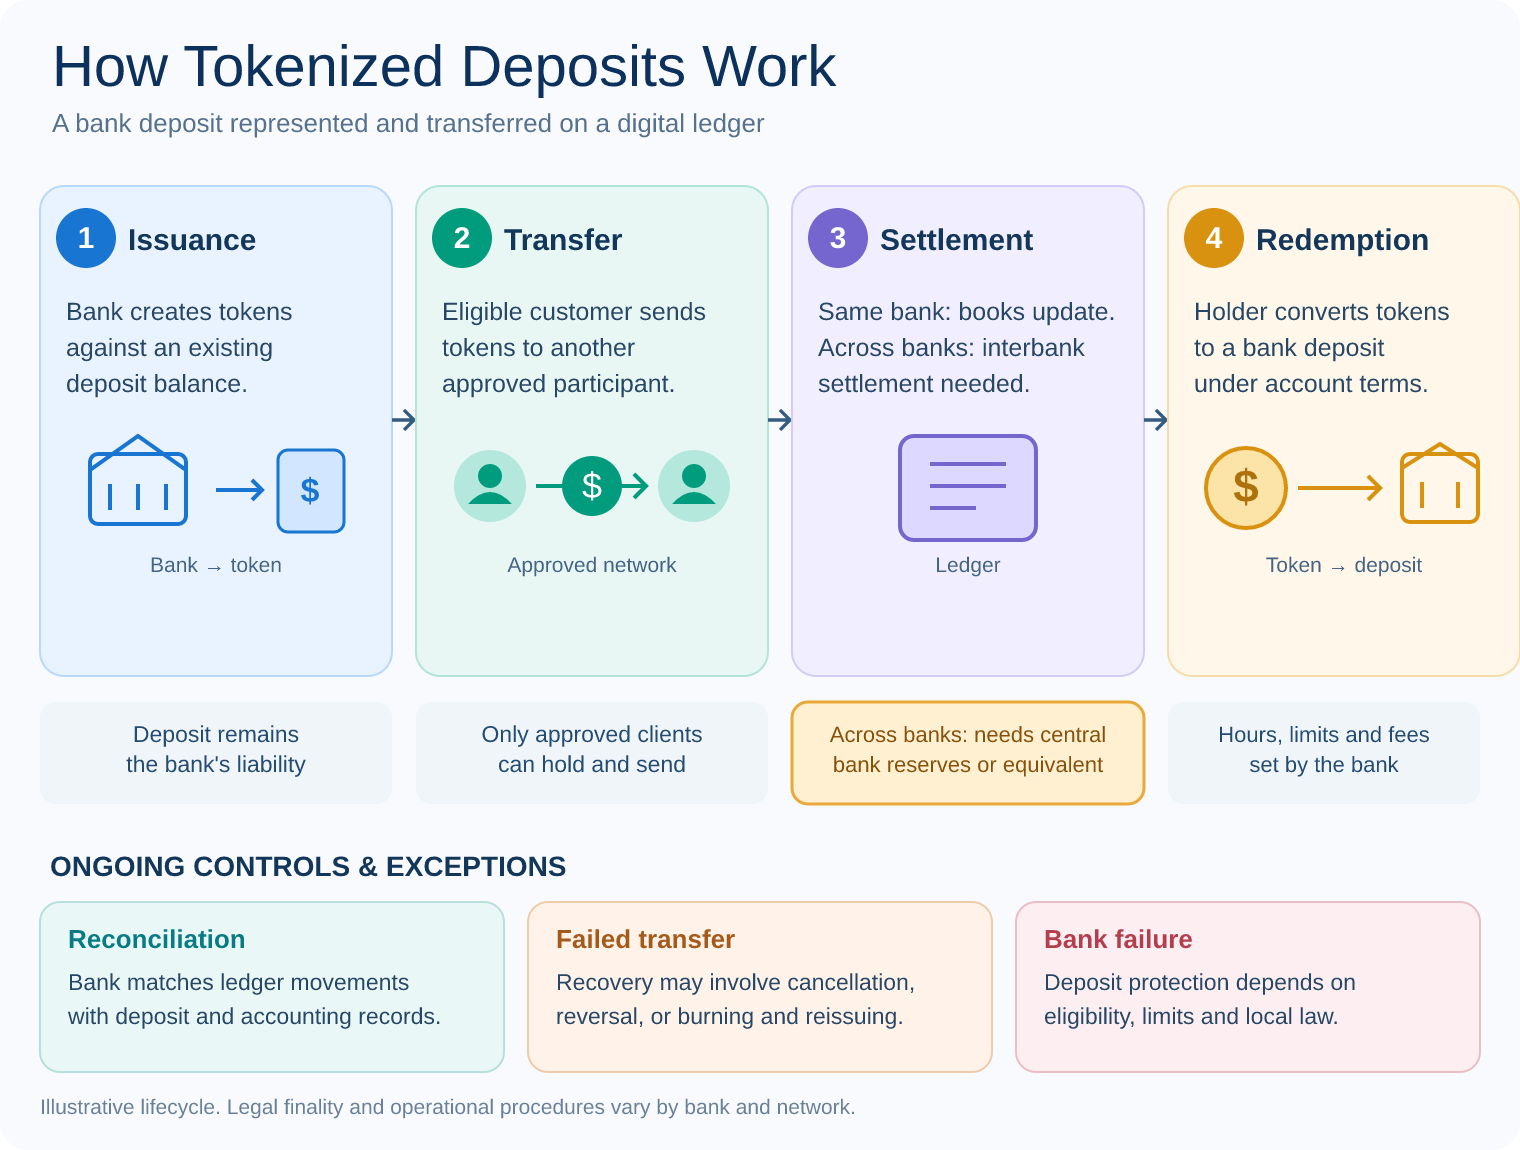
So funktionieren tokenisierte Einlagen
Die folgende Infografik veranschaulicht den Lebenszyklus:
Kommen wir nun zu den Stablecoins und ihrer Funktionsweise.
Warum Stablecoins?
Banken wickeln Geldtransaktionen bereits digital ab – warum haben sich Stablecoins dann so stark durchgesetzt?
Die Schwierigkeiten liegen im Zugang und im Zeitplan. Für eine Banküberweisung ist auf beiden Seiten ein Konto erforderlich, und sie erfolgt nach dem Zeitplan der Banken.
Stablecoins zielen auf drei Lücken ab:
Geschlossener Zugang: Jeder, der über eine Wallet verfügt, kann sie halten und versenden, ohne dass ein Bankkonto erforderlich ist.
Außerhalb der Öffnungszeiten: Überweisungen werden auf der Blockchain innerhalb von Sekunden bis Minuten abgewickelt – an jedem Tag der Woche.
Fragmentiertes Netzwerk: Der Token befindet sich im selben Ledger wie Börsen, Kreditprotokolle und tokenisierte Vermögenswerte.
Diese Einschätzung erklärt das Ausmaß: Im Oktober 2026 sind Stablecoins im Wert von rund 302 Milliarden Dollar im Umlauf.
Wusstest du schon?
Neben USDT und USDC gibt es mehr als 10 Arten von Stablecoins, von denen jede einen ganz eigenen Zweck erfüllt.
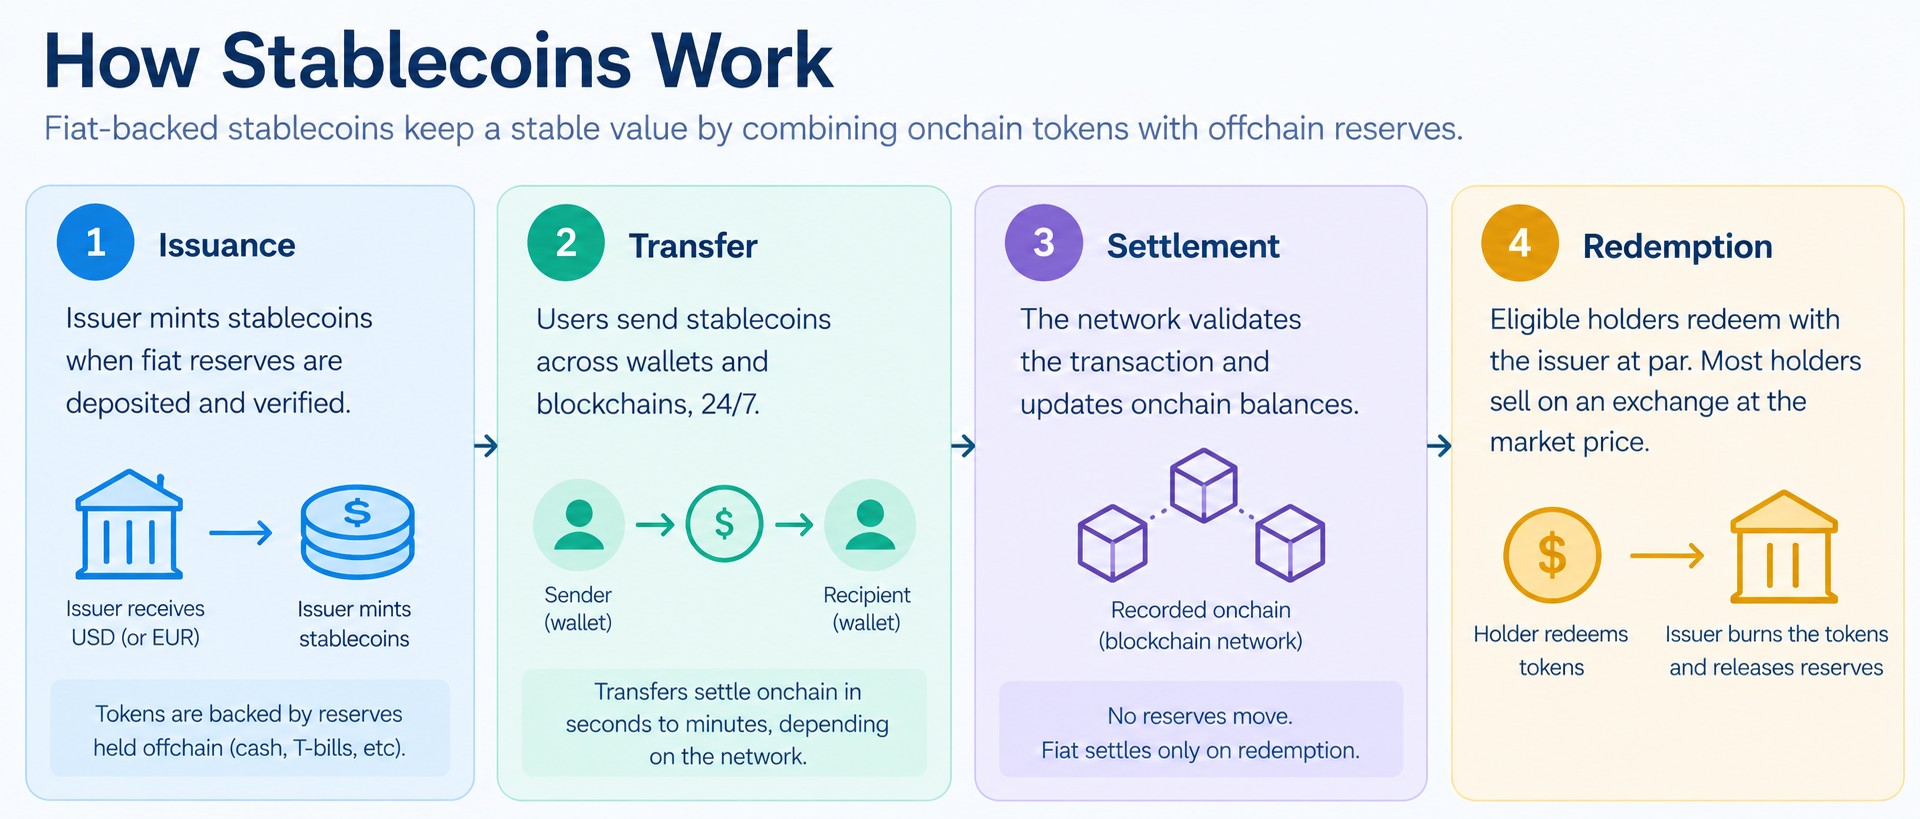
So funktionieren Stablecoins
Die Infografik veranschaulicht den vierstufigen Lebenszyklus:
Abgesehen von tokenisierten Einlagen und Stablecoins entstehen nach und nach einige weitere Formen digitalen Geldes.
Tokenisierte Einlagen, Stablecoins, CBDCs und andere digitale Zahlungsmittel
Tokenisierte Einlagen und Stablecoins gehören zu einer größeren Kategorie des digitalen Geldes. Die wesentlichen Unterschiede bestehen darin, wer sie ausgibt, welchen Rechtsanspruch sie verbriefen und welche Schutzmaßnahmen für sie gelten.
Instrument | Was es darstellt | Emittent | Schutz | Wesentlicher Unterschied |
|---|---|---|---|---|
Herkömmliche Bankeinlage | Ein Anspruch gegen eine Geschäftsbank | Geschäftsbank | Anspruchsberechtigte Einlagen sind bis zur Höhe der nationalen Obergrenzen versichert | Im bestehenden Hauptbuch der Bank erfasst |
Tokenisierte Einlage | Eine Bankeinlage, die durch einen digitalen Token repräsentiert wird | Geschäftsbank | Je nach Rechtsform und Rechtsordnung kann eine Einlagensicherung gelten. | Wahrt den Anspruch auf die Einlage und ermöglicht gleichzeitig tokenbasierte Übertragungen |
Von Fiat-Währung gedeckte Stablecoin | Ein durch Reserven gedeckter digitaler Token, dessen Rückkaufrechte gesetzlich und durch die Bedingungen des Emittenten festgelegt sind | Bank oder Nichtbank-Emittent | In der Regel gibt es keine Einlagensicherung. Die Mindestreserveanforderungen und der Anlegerschutz variieren. | Zirkuliert auf der Blockchain. Die direkte Einlösung kann auf berechtigte Inhaber beschränkt sein. |
E-Geld | Elektronisch gespeicherter Geldwert und ein Anspruch gegenüber dessen Emittent | Zugelassenes E-Geld-Institut oder Bank | Kundengelder unterliegen den Schutzvorschriften. Im Allgemeinen gibt es keine Einlagensicherung für E-Geld von Nichtbanken. | In der Regel zum Nennwert einlösbar. Kann auch tokenisiert werden. |
Tokenisierter Geldmarktfonds | Eigentums- oder wirtschaftliche Beteiligung an einem Fonds, der kurzfristige Vermögenswerte hält | Investmentfonds, der von einem Vermögensverwalter verwaltet wird | Keine Einlagensicherung. Der Fondswert kann fallen. | Anlageengagement. Wert und Rücknahme hängen vom Fondsvermögen und den Bedingungen ab |
CBDC | Ein digitaler Anspruch gegenüber einer Zentralbank | Zentralbank | Kein Kreditrisiko bei Geschäftsbanken. Operative und sonstige Risiken bestehen weiterhin. | Zentralbankgeld für den Einzel- oder Großhandel, je nach Ausgestaltung |
Drei Unterscheidungen sind von Bedeutung:
Geld der Geschäftsbanken vs. Geld der Zentralbank: Bankeinlagen sind mit dem Kreditrisiko der Geschäftsbanken verbunden. CBDCs sind direkte Verbindlichkeiten der Zentralbank.
Geld vs. Anlage: Tokenisierte Geldmarktfonds stellen Anlagebestände dar. Ihr Wert kann schwanken, im Gegensatz zu Einlagen, die zum Nennwert rückzahlbar sind.
Digital vs. tokenisiert: Bankeinlagen und E-Geld sind bereits digital. Die Tokenisierung verändert die Art und Weise, wie Forderungen dargestellt, übertragen und programmiert werden.
Diese Kategorien können sich überschneiden. Nach dem MiCA-Rahmenwerk der EU gelten fiat-gedeckte Stablecoins, die an eine einzige offizielle Währung gekoppelt sind, als E-Geld-Token.
Nachdem wir das nun geklärt haben, kommen wir zurück zu den Stablecoins und den tokenisierten Einlagen.
Die wirtschaftlichen und betriebswirtschaftlichen Gründe für Stablecoins und tokenisierte Einlagen
Beide Instrumente versprechen schnellere Zahlungen, weniger Zwischenstellen und programmierbare Transaktionen. Die wirtschaftlichen Rahmenbedingungen unterscheiden sich jedoch, da Banken ihr Geld mit Einlagen verdienen, während Stablecoin-Emittenten in der Regel Einnahmen aus den Vermögenswerten erzielen, die ihre Token absichern.
Wie Stablecoin-Emittenten Geld verdienen
Von Fiat-Geld gestützte Stablecoin-Emittenten erhalten Dollar, wenn berechtigte Kunden Token prägen, und investieren diese Reserven anschließend in Vermögenswerte wie kurzfristige Staatspapiere oder Schatzwechsel.
Nehmen wir an, es befinden sich Stablecoins im Wert von 1 Milliarde im Umlauf, die durch Reserven gedeckt sind, die jährlich 4 % Rendite abwerfen:
Reserveeinnahmen: 40 Millionen Dollar pro Jahr vor Abzug der Ausgaben.
Kosten: Verwahrung, Compliance, Vertrieb, Betrieb und Vereinbarungen zur Umsatzbeteiligung.
Nettogewinn: Der nach Abzug dieser Kosten verbleibende Gewinn.
Die meisten Stablecoins zahlen ihren Inhabern keine Zinsen. Dadurch können die Emittenten einen Großteil der Erträge aus ihren Reserven einbehalten.
Einführung von Stablecoins
Metrisch | Abbildung | Was uns das sagt |
|---|---|---|
Umlaufende Menge | ~300 Milliarden Dollar (Oktober 2026) | Stablecoins haben einen bedeutenden Markt für digitale Dollar geschaffen |
Bereinigtes jährliches Transfervolumen | Waren, Dienstleistungen, Lohnabrechnung und Überweisungen | |
Aktive Wallets | 316 Millionen im Jahr 2025 | Umfangreiche Wallet-Aktivitäten, obwohl Wallets nicht mit einzelnen Personen gleichzusetzen sind |
Zahlungen zwischen Unternehmen | ~226 Milliarden Dollar pro Jahr | Der größte Anteil der tatsächlichen Zahlungen |
Bonus: Warum genau nutzen Menschen Stablecoins? Erfahren Sie mehr über die Verbreitung von Stablecoins in den wichtigsten Volkswirtschaften – untermauert durch Beispiele aus der Praxis und regulatorische Rahmenbedingungen.
Wie tokenisierte Einlagen den Banken Geld einbringen
Banken erzielen bereits Erträge aus Einlagen, indem sie die Mittel verleihen oder anlegen und den Einlegern dabei einen niedrigeren Zinssatz zahlen.
Durch die Tokenisierung entsteht weder ein neuer Geldpool noch werden automatisch zusätzliche Erträge generiert. Der wirtschaftliche Nutzen liegt darin, Einlagen zu binden und deren Fließverhalten zu verbessern.
Drei Vorteile sind entscheidend:
Einlagenverbleib: Banken können programmierbare Zahlungsfunktionen rund um die Uhr anbieten, ohne Kunden dazu zu drängen, auf Stablecoins von Nichtbanken auszuweichen.
Geringere Betriebskosten: Gemeinsame Datensätze und automatisierte Abrechnung können den Aufwand für den Abgleich, die Zahlungsabwicklung und manuelle Eingriffe reduzieren.
Neue Dienstleistungen: Banken können bedingte Zahlungen, die Abwicklung tokenisierter Vermögenswerte und automatisierte Treasury-Abläufe unterstützen.
Der Nachteil sind die Infrastrukturkosten. Banken müssen Token-Netzwerke aufbauen oder integrieren, Compliance-Kontrollen aufrechterhalten und Token-Bewegungen mit ihren bestehenden Buchhaltungssystemen verknüpfen.
Tokenisierte Einlagen: Banken und Initiativen im Jahr 2026
Bank / Initiative | Status | Grundierung |
|---|---|---|
JPMorgan: JPM Coin (JPMD) | Live | USD-Einlagentoken für institutionelle Kunden. Im November 2025 auf Base eingeführt und am 19. Oktober 2026 auf Ethereum ausgeweitet. |
Citi: Token-Dienste | Live | Institutionelle Zahlungen und Liquiditätsmanagement rund um die Uhr – bereits in sieben Märkten verfügbar. Japan und die Vereinigten Arabischen Emirate sind die jüngsten Neuzugänge. |
HSBC: Dienst für tokenisierte Einlagen | Live | Unternehmensfinanzwesen und Liquiditätstransfers rund um die Uhr für berechtigte institutionelle Kunden in Hongkong, Singapur, Luxemburg, Großbritannien, den USA und den Vereinigten Arabischen Emiraten. |
Swift + teilnehmende Banken | Frühe Live-Pilotphase | In Swifts Hauptbuch werden bankübergreifende Verbindlichkeiten abgeglichen und saldiert, während jede Bank die Einlagen in ihrem eigenen System erfasst. |
Stablecoins haben weltweite Verbreitung gefunden, während tokenisierte Einlagen bei Banken und institutionellen Kunden zunehmend an Beliebtheit gewinnen. Dennoch hat keines von beiden die herkömmliche Zahlungsinfrastruktur abgelöst. Warum?
Was bremst die Einführung im Jahr 2026?
Das Verschieben von Token ist relativ einfach. Es ist jedoch schwieriger, dafür zu sorgen, dass sie bank-, blockchain-, währungs- und rechtssystemübergreifend funktionieren. Es bleiben fünf Herausforderungen:
1. Interoperabilität
Die Liquidität von Stablecoins verteilt sich auf verschiedene Blockchains. Tokenisierte Einlagen werden größtenteils innerhalb einzelner Bankennetzwerke verwaltet.
Für den Werttransfer zwischen diesen Systemen sind nach wie vor Brücken, Vermittler oder Abrechnungsvereinbarungen erforderlich.
2. Regulatorische Fragmentierung
Die Vorschriften für die Ausgabe, die Reserven, die Rücknahme und die Abwicklung unterscheiden sich je nach Rechtsraum. Ein Token, das auf einem Markt akzeptiert wird, kann auf einem anderen Markt Einschränkungen unterliegen.
3. Liquidität und Rücknahme
On-Chain-Überweisungen können innerhalb von Sekunden abgewickelt werden, doch die Umwandlung von Token in Bankgeld hängt von der verfügbaren Liquidität, den Bedingungen des Emittenten und den Öffnungszeiten der Banken ab.
4. Sicherheits- und Betriebsrisiken
Sicherheitslücken in Smart Contracts, kompromittierte Wallets, Integrationsfehler und Netzwerkausfälle können Überweisungen unterbrechen oder zu Verlusten führen.
Die Tokenisierung bringt neben den bestehenden finanziellen Risiken auch neue operative Risiken mit sich.
5. Netzwerkeffekte und Kosten
Eine schnellere Abwicklung bietet nur begrenzten Nutzen, wenn die Gegenparteien den Token nicht erhalten können.
Banken und Unternehmen müssen zudem die Kosten für Integration, Compliance, Verwahrung und Konvertierung rechtfertigen.
Die zentrale Herausforderung besteht darin, tokenbasiertes Geld mit den Finanzsystemen zu verknüpfen, die Unternehmen bereits nutzen.
Können diese Lösungen also bereits heute eingesetzt werden?
Wie man sich zwischen tokenisierten Einlagen und Stablecoins entscheidet: Ein Einstieg
Einfach ausgedrückt: Stablecoins eignen sich für offene Transaktionen von Wallet zu Wallet, während tokenisierte Einlagen für regulierte Transaktionen von Bank zu Bank geeignet sind, hinter denen eine Forderung der Bank steht.
Die Entscheidung hängt von drei Fragen ab: Wer soll das Geld erhalten? Wohin soll es fließen? Welche rechtlichen Schutzmaßnahmen sind wichtig?
Situation | Beginnen Sie mit | Warum |
|---|---|---|
Zahlung an die Wallet einer Gegenpartei auf einer unterstützten Blockchain | Stablecoins | Jede Wallet in der Blockchain kann die Zahlung zu jeder Zeit empfangen. |
Zahlende Kunden von Banken desselben Netzwerks | Tokenisierte Einlagen | Behält den Anspruch auf die Bankeinlage einschließlich der Versicherung bis zur Höchstgrenze bei |
Zugang zu DeFi- und On-Chain-Anwendungen | Stablecoins | Börsen, Kreditprotokolle und Wallets haben sie bereits integriert |
Das Corporate Treasury agiert innerhalb des Netzwerks einer Bank | Tokenisierte Einlagen | Automatisiert Liquiditätstransfers zu jeder Uhrzeit im Rahmen von Bankvereinbarungen |
Grenzüberschreitende Zahlungen an Lieferanten | Stablecoins, sofern der Anbieter diese bereits hält; andernfalls bestehende Zahlungswege oder ein Bankennetzwerk | Durch die Umrechnung an beiden Enden können die Einsparungen zunichte gemacht werden |
Keine der beiden Optionen ist automatisch die günstigere oder sicherere.
Zahlungen mit Stablecoins bergen Risiken in Bezug auf den Emittenten, die Liquidität und die Rücknahme.
Bei tokenisierten Einlagen bleibt das Risiko der Geschäftsbanken bestehen, und sie sind von den beteiligten Instituten abhängig.
Für viele Unternehmen werden herkömmliche Banküberweisungen weiterhin ausreichen. Die Tokenisierung erweist sich dann als nützlich, wenn bestehende Zahlungswege bestimmte Anforderungen hinsichtlich Zugang, Verfügbarkeit oder Automatisierung nicht erfüllen können.
Und wie geht es nun weiter?
Stablecoins vs. tokenisierte Einlagen: Das Fazit
Stablecoins und tokenisierte Einlagen erfüllen unterschiedliche Anforderungen im Bereich des digitalen Geldverkehrs.
Stablecoins legen den Schwerpunkt auf Reichweite: Sie ermöglichen den Wertumlauf zwischen unterstützten Wallets, Blockchains und Apps, ohne dass eine Bank jede Überweisung abwickeln muss.
Bei tokenisierten Einlagen steht die Integration in das Bankwesen im Vordergrund: Sie ermöglichen programmierbare Überweisungen bei bestehenden Bankeinlagen und bewahren gleichzeitig die Beziehung zwischen Banken und Einlegern.
Weder das eine noch das andere macht Finanzintermediäre, Kreditrisiken oder die Notwendigkeit von Regulierung überflüssig. Beide sind auf eine zuverlässige Abwicklung, Liquidität und rechtliche Absicherung angewiesen.
Das wahrscheinlichste Ergebnis ist eine Koexistenz. Stablecoins können offene On-Chain-Märkte und grenzüberschreitende Zahlungen bedienen, während tokenisierte Einlagen institutionelle Zahlungen und bankbasierte Treasury-Geschäfte unterstützen.
Die Frage ist weniger, welches Zahlungsmittel das andere ersetzt, sondern vielmehr, welche Form von Geld für eine bestimmte Transaktion geeignet ist.
Über Quicknode
Quicknode wurde 2017 gegründet und stellt Entwicklern und Unternehmen eine Blockchain-Infrastruktur auf institutionellem Niveau zur Verfügung. Dank einer Verfügbarkeit von 99,99 % und der Unterstützung von mehr als 76 Blockchains können Teams On-Chain-Anwendungen ohne Kompromisse entwickeln und skalieren.
Bleiben Sie auf dem Laufenden
Die neuesten Erkenntnisse aus der Technik, Produkt-Updates und Neuigkeiten aus der Web3-Welt – direkt in Ihren Posteingang.