So berechnen USDC-Renditeplattformen den APY – eine Erklärung anhand von 5 Plattformen
So berechnen USDC-Renditeplattformen den APY – eine Erklärung anhand von 5 Plattformen
Warum ändern sich die USDC-Renditen? Erfahren Sie, wie große DeFi-Plattformen den APY berechnen und wovon die Rendite abhängt, die Einleger tatsächlich erzielen.
12. November 2026 – 10 Minuten Lesezeit
USDC hat keine eigene Rendite. Das gilt auch für den Dollar und den Euro.
Doch irgendwann wurde es zur Selbstverständlichkeit, Zinsen oder Erträge auf Geld zu erzielen.
Banken, Regierungen und Stablecoins haben diese Rendite zu einem vertrauten Begriff gemacht. Aber diese Rendite – ob man sie nun Ertrag oder Zinsen nennt – muss irgendwoher kommen.
USDC erzielt Rendite, wenn das Kapital eingesetzt wird. Kreditnehmer zahlen Zinsen, Kreditmärkte erheben Gebühren und Protokolle schütten die Erträge an die Einleger aus.
Das ist der sichtbare Teil der USDC-Rendite. Der wirklich entscheidende Teil ist die Mathematik hinter der Renditezahl.
In Teil 1 ging es darum, wo USDC Rendite erzielt. Teil 2 befasst sich mit dem Zinssatz selbst – vom Mechanismus seiner Festlegung bis hin zur Rendite, die Einleger tatsächlich erzielen.
Wie die größten USDC-Renditeplattformen den APY berechnen
Die Rendite des USDC basiert auf einer Einnahmequelle: dem Betrag, den ein Kreditnehmer für Kapital zahlt. Die Protokolle wenden dann ihre eigenen Berechnungen und Logik an, um diese Einnahmen in Renditen für die Einleger umzuwandeln.
Schauen wir uns einmal die besten USDC-Renditeplattformen an und sehen wir uns an, wie die jeweilige Plattform die Rendite berechnet.
Veranstaltungsort | Mechanismus zur Festlegung der Zinssätze | Wer finanziert die Rendite? | Was beeinflusst die Rendite? | Wie die Rendite zu den Einlegern gelangt |
|---|---|---|---|---|
Aave V3 | Nutzungskurve mit zwei Steigungen | Kreditnehmer mit Sicherheiten, die Zinsen in USDC zahlen | Kreditnachfrage, Einlagen, Abhebungen und Reservefaktor | Der aUSDC-Kontostand steigt |
Verbindung V3 | Unabhängige Angebots- und Nachfragekurven | Kreditnehmer mit Sicherheiten, die Zinsen in USDC zahlen | Auslastung und durch die Governance festgelegte Kurvenparameter | Die Lieferantenbilanz ergibt sich aus dem Lieferindex |
Morpho | Adaptive Zinskurve plus Tresorzuordnung | Kreditnehmer in isolierten Kreditmärkten | Auslastung, Zeitabweichung vom Sollwert und Zuweisungen an Tresore | Der Wert der Vault-Anteile steigt |
Funke | Von der Regierung festgelegte Sparquote | Erträge aus Kreditgeschäften und Anlagestrategien | Entscheidungen zur Unternehmensführung, Finanzierungsbedingungen und strategische Renditen | Der Wert des Spar-Tokens oder des Tresoranteils steigt |
Ahorn | Ausgehandelte Zinssätze für institutionelle Kredite | Institutionelle Kreditnehmer, die Kreditzinsen zahlen | Kreditbedingungen, eingesetztes Kapital, Gebühren und Kreditentwicklung | Der Kurs der syrupUSDC-Aktie steigt |
Schauen wir uns nun die einzelnen Mechanismen genauer an und versuchen wir, die Berechnung von Grund auf zu verstehen.
Bevor wir fortfahren, ist es hilfreich, einen wichtigen Unterschied zu verstehen: den Unterschied zwischen APR und APY.
Der effektive Jahreszins ist der annualisierte Zinssatz vor Zinseszinsberechnung.
Der APY berücksichtigt die Zinseszinsberechnung über ein Jahr hinweg, daher ist er in der Regel höher, wenn Zinsen mehr als einmal anfallen.
Hinweis: Sofern nicht anders angegeben, handelt es sich bei den Zinssätzen in diesem Abschnitt um den effektiven Jahreszins (APR) und nicht um den jährlichen Ertrag (APY).
Auslastungskurven: Aave V3 und Compound V3
Aave V3 und Compound V3 berechnen die USDC-Kreditzinsen auf Basis der Auslastung: dem Prozentsatz der eingezahlten USDC, der derzeit als Kredit vergeben ist.
Bei einer Auslastung von 80 % sind 80 Millionen Dollar eines 100-Millionen-Dollar-Pools vergeben, und 20 Millionen Dollar stehen weiterhin für Abhebungen und neue Kredite zur Verfügung.
Mit steigender Auslastung verteuert sich die Kreditaufnahme, und Einleger erhalten in der Regel höhere Zinsen.
Wie Aave V3 die USDC-Rendite (APY) berechnet
Aave legt den Einlegerzinssatz auf der Grundlage der von den Kreditnehmern gezahlten Zinsen fest. Die Berechnung basiert auf drei Faktoren:
Versorgungs-APR = Kredit-APR × Auslastung × (1 − Reservefaktor)
Die Auslastung gibt an, wie viel von den im Pool bereitgestellten USDC ausgeliehen wurde.
Der Reservefaktor ist der Anteil der Kreditzinsen, den Aave für die Protokollreserven zurückstellt.
Nehmen wir einen Kreditpool mit einem Kreditzins von 4,50 %, einer Auslastung von 94 % und einem Reservefaktor von 10 %:
4,50 % × 94 % × 90 % = 3,81 %
Einleger erhalten einen Jahreszins von 3,81 %. Der Jahreszins für Kredite in Höhe von 4,50 % ist jedoch nicht festgeschrieben. Er ändert sich je nach Auslastung des Pools.
Aave verwendet ein Zinsmodell mit zwei Kurven für die Berechnung der Kreditkosten.
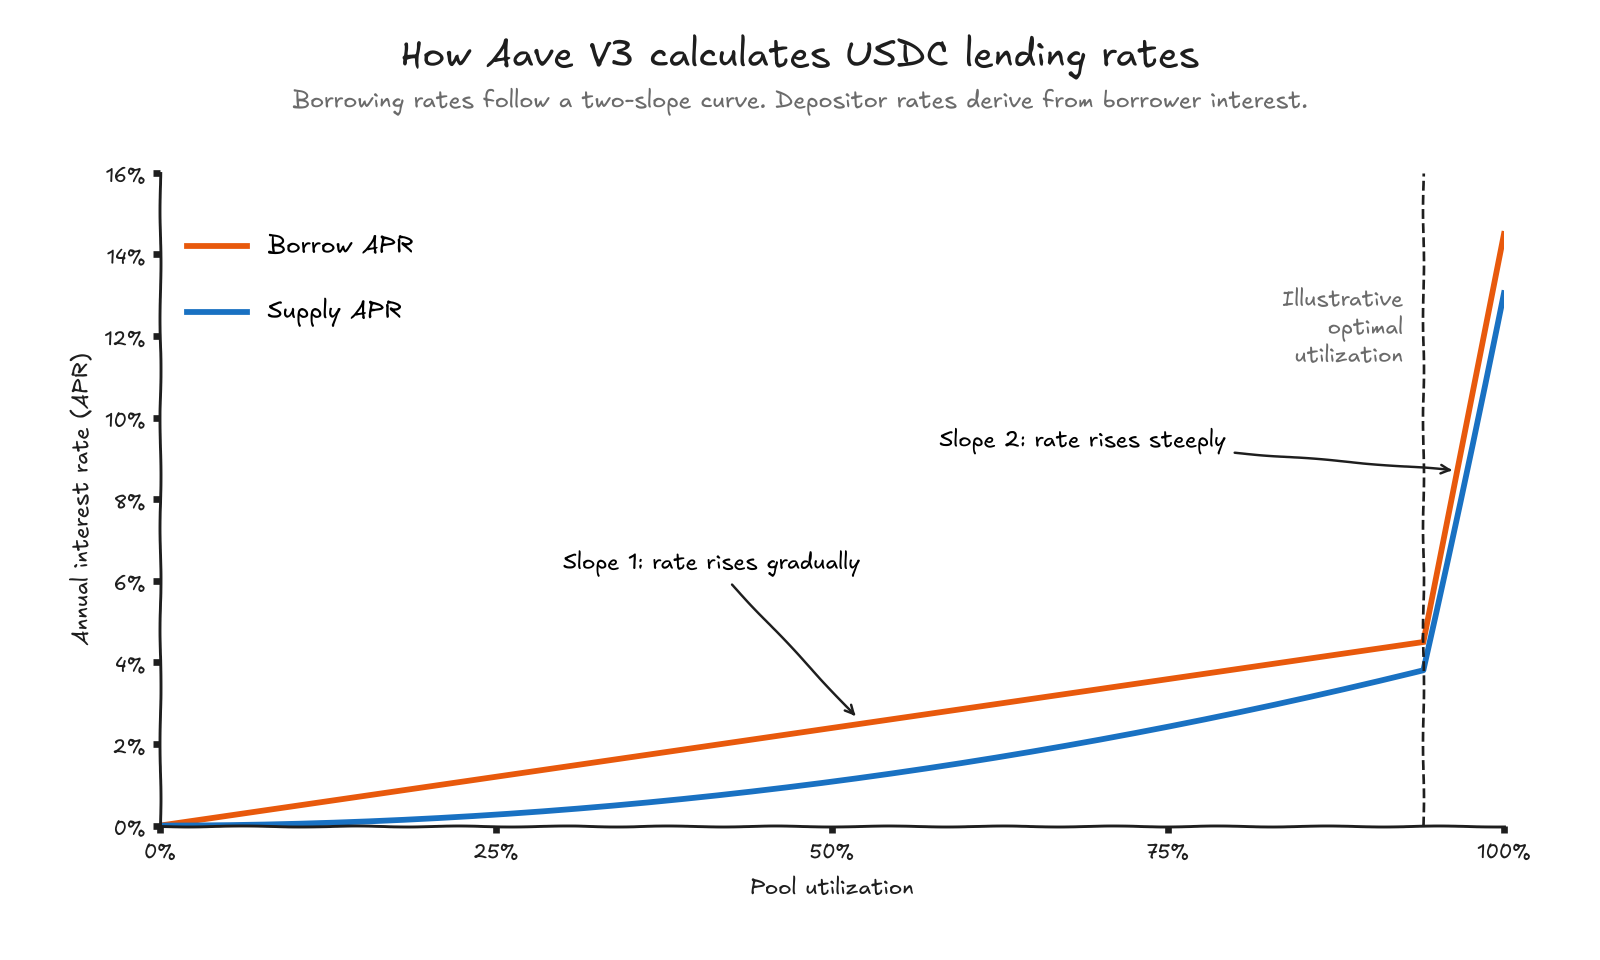
Unterhalb der Schwelle für die optimale Auslastung steigen die Zinssätze allmählich an. An dieser Schwelle, die als „Knick“ bezeichnet wird, wird die Kurve deutlich steiler, wodurch die Kreditaufnahme teurer wird.
Der höhere Zinssatz macht USDC-Einlagen zudem attraktiver und trägt dazu bei, die verfügbare Liquidität wiederherzustellen.
Die Angebotsrate folgt indirekt derselben Kurve. Wenn die Kreditzinsen steigen, stehen den Einlegern höhere Zinsen zur Verfügung.
Aave erfasst die aufgelaufenen Zinsen über seinen Liquiditätsindex und erhöht die aUSDC-Guthaben entsprechend den anfallenden Zinsen.
Kommen wir nun zu Compound V3.
Wie Compound V3 die USDC-Rendite (APY) berechnet
Auch Compound V3 nutzt Auslastungskurven zur Berechnung des APY, allerdings mit einem Unterschied zu Aave: Compound berechnet die Angebots- und Kreditzinsen unabhängig voneinander.
Jede Kurve verfügt über einen eigenen Basiszinssatz, einen Auslastungsschwellenwert (Knickpunkt) und Steigungen, die von der Governance festgelegt werden.
Für Einleger gilt bei der Berechnung eine einfache Regel:
Angebots-APR = Base Angebotszinssatz + je nach Inanspruchnahme festgelegter Zinssatz
Der Basis-Angebotssatz bildet den Ausgangspunkt. Je mehr USDC aufgenommen werden, desto stärker steigt der Angebots-APR entlang der festgelegten Kurve.
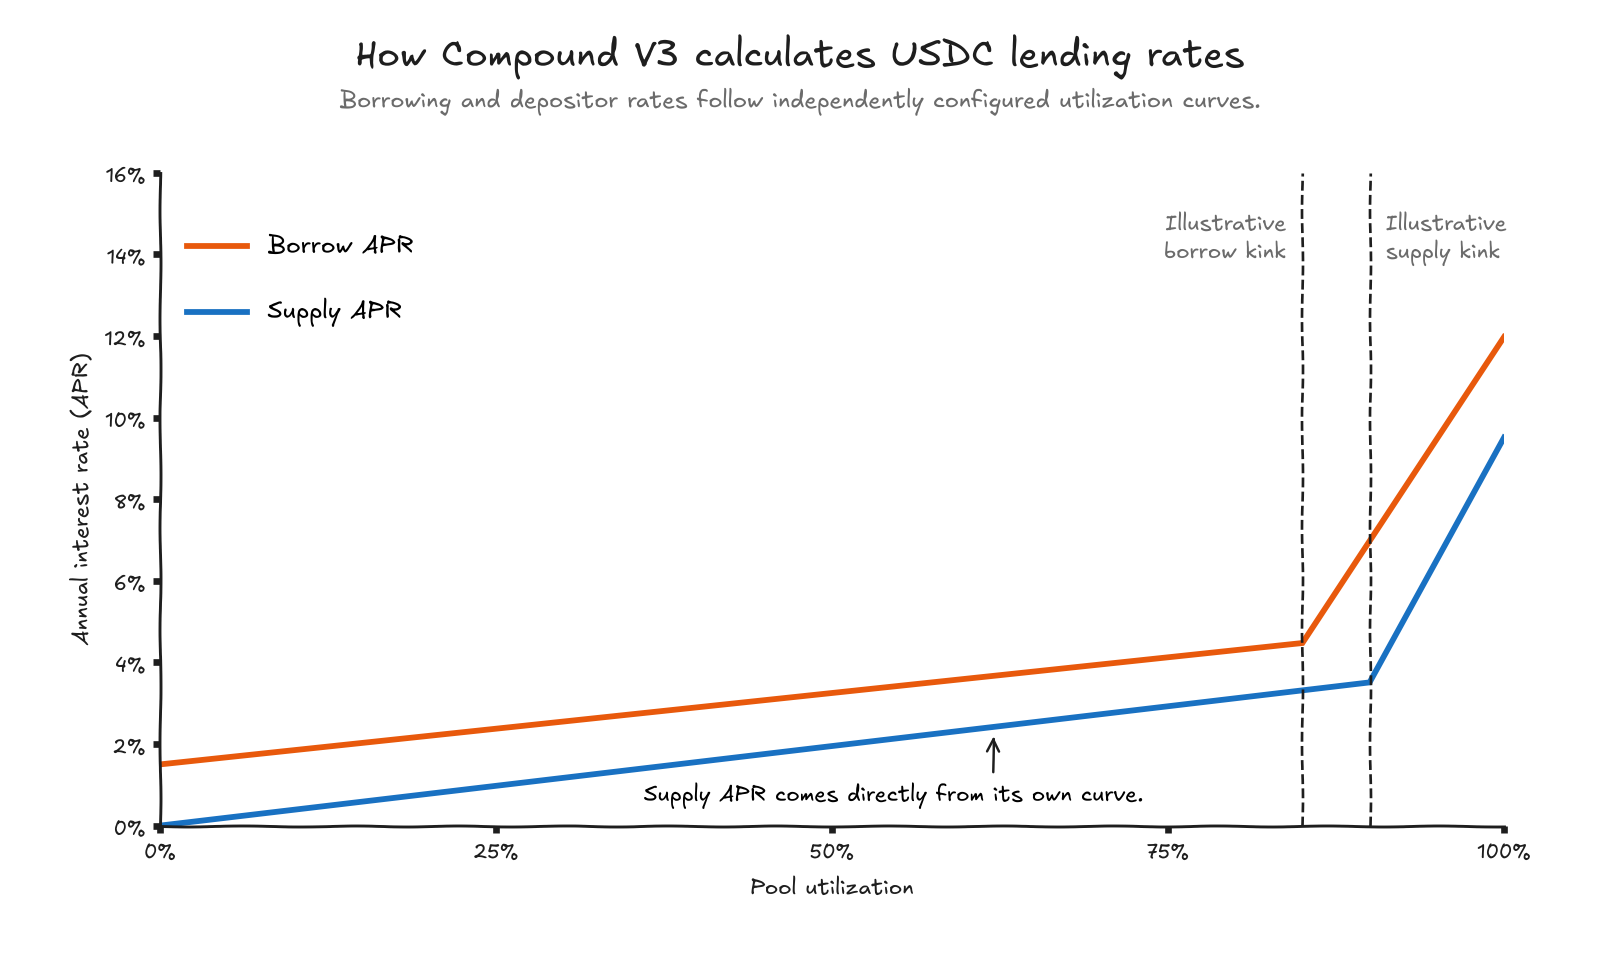
Jede Kurve wird jenseits ihres jeweiligen Knickpunkts steiler. Da sich die Parameter unterscheiden, können die Kreditaufnahme- und Angebotszinsen unterschiedlich schnell steigen.
Das Unternehmen erwirtschaftet Zinsen für die Einleger durch seine Basisversorgungsindex, wodurch sich die USDC-Guthaben im Laufe der Zeit erhöhen.
Adaptive Kurven: Wie Morpho die USDC-Rendite berechnet
Das AdaptiveCurveIRM von Morpho passt die Kreditzinsen automatisch an, ohne dass ein Eingreifen der Governance erforderlich ist. Es strebt eine Auslastung von 90 % an, und zwar mithilfe zweier Mechanismen:
Sofort: Die Zinssätze bewegen sich entlang der bestehenden Kurve, wenn sich die Auslastung ändert.
Im Zeitverlauf: Eine anhaltende Auslastung über oder unter 90 % verschiebt die gesamte Kurve nach oben oder unten.
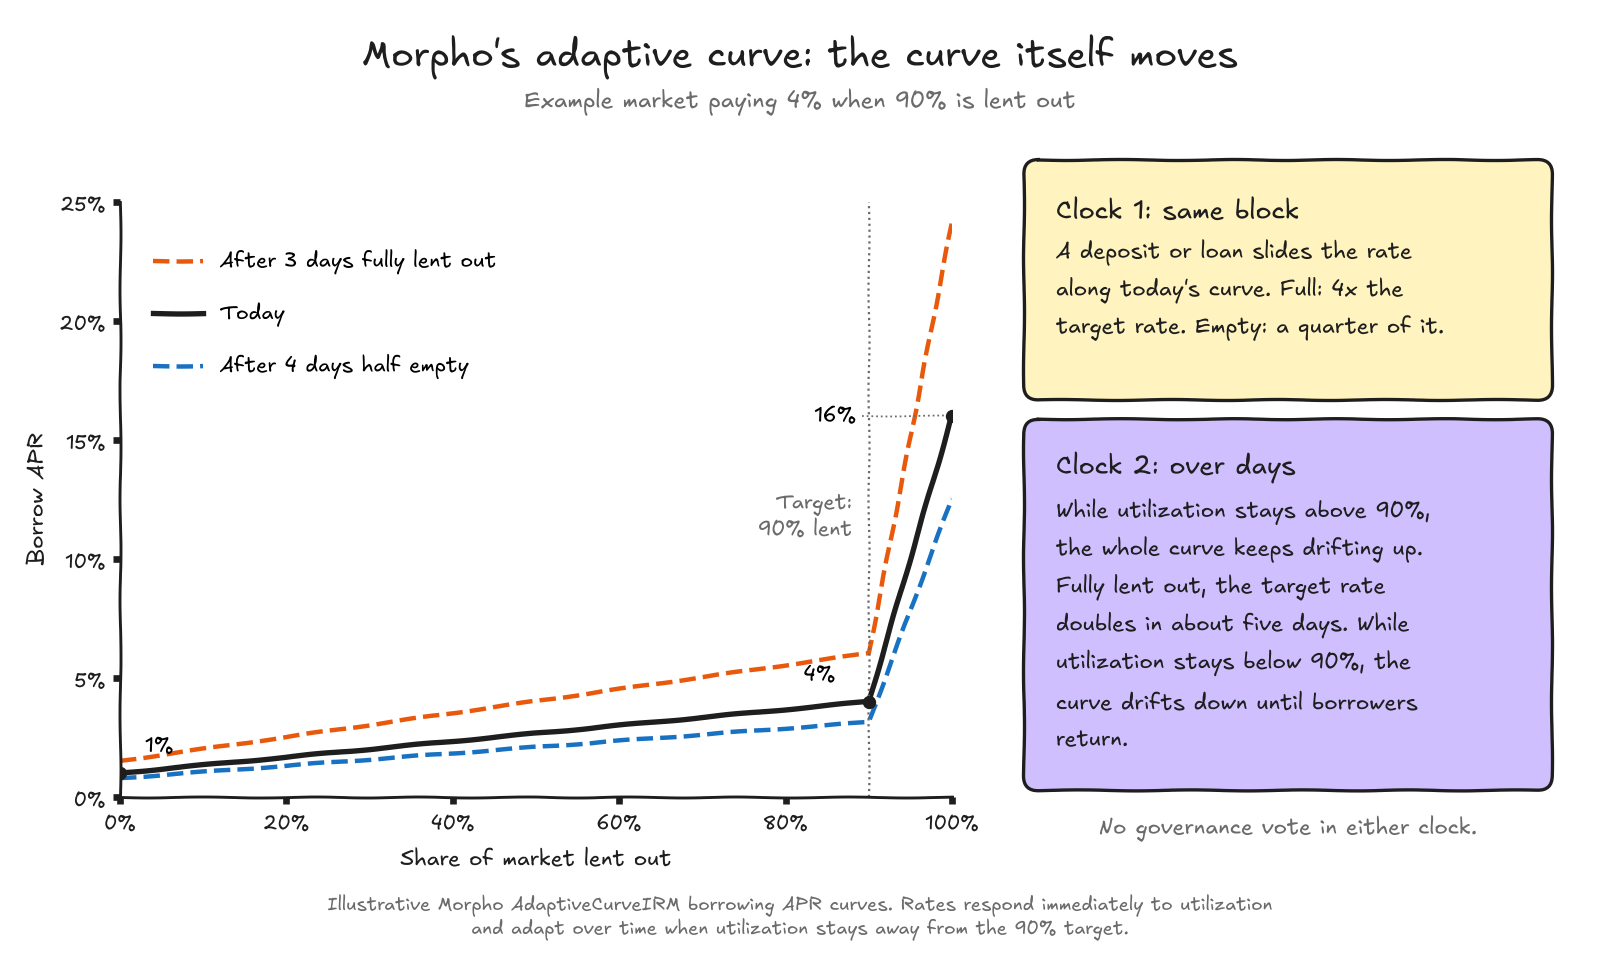
Die Tabelle beginnt mit einem Jahreszins von 4 % bei einer Auslastung von 90 %. Bei 100 % steigt der Zinssatz auf 16 %.
Bleibt der Markt vollständig mit Krediten ausgelastet, verschiebt sich die Kurve weiter nach oben, wodurch die Kreditaufnahme zunehmend teurer wird.
Das Gegenteil ist der Fall, wenn die Auslastung unter 90 % bleibt. Die Zinssätze sinken dann schrittweise, um die Kreditaufnahme anzukurbeln.
Morpho rechnet die Zinsen der Kreditnehmer in Renditen für die Einleger um, und zwar mithilfe von:
Angebots-APR = Kredit-APR × Inanspruchnahme × (1 − Marktgebühr)
Vaults sorgen für eine weitere Ebene. Sie können USDC auf mehrere Märkte verteilen, sodass die endgültige Rendite von den Zinssätzen und der Allokation der einzelnen Märkte, dem ungenutzten Kapital sowie den Vault-Gebühren abhängt.
Die Zinsen fließen den Einlegern in Form einer Wertsteigerung ihrer Anteile am Tresorbestand zu.
Von der Governance festgelegte Zinssätze: Wie Spark Savings die USDC-Rendite berechnet
Spark bietet USDC-Renditen über spUSDC an, einen Spar-Tresor, der auf der Spark Liquidity Layer (SLL) basiert. Die SLL setzt Kapital in DeFi-Kreditmärkten und anderen renditestarken Strategien ein.
Spark Governance legt die Vault-Sparquote (VSR) auf der Grundlage der zugrunde liegenden Renditen und der Marktbedingungen fest.
Noch wichtiger ist, dass Spark die Zinssätze für Einleger nicht automatisch neu berechnet, wenn sich die Auslastung ändert.
Einleger erhalten spUSDC-Anteile, wenn sie USDC einzahlen. Mit dem Anfallen von Erträgen kann jeder Anteil gegen mehr USDC eingelöst werden.
Haftungsausschluss: Die tatsächlichen Erträge hängen von den während der gesamten Einzahlungsdauer geltenden Zinssätzen ab.
Verhandelte Gutschrift: Wie Maple die USDC-Rendite berechnet
Maple berechnet die USDC-Rendite anhand der auf institutionelle Kredite gezahlten Zinsen. Die Kreditzinsen werden mit den Kreditnehmern ausgehandelt und nicht anhand von Auslastungskurven oder von der Unternehmensführung festgelegten Sparquoten bestimmt.
Der Zinssatz, den Kreditnehmer zahlen, entspricht jedoch nicht unbedingt dem Ertrag, den Einleger erzielen. Die endgültige Rendite hängt davon ab, wie viel Kapital eingesetzt wird, welche Zinsen anfallen und welche Gebühren zu entrichten sind.
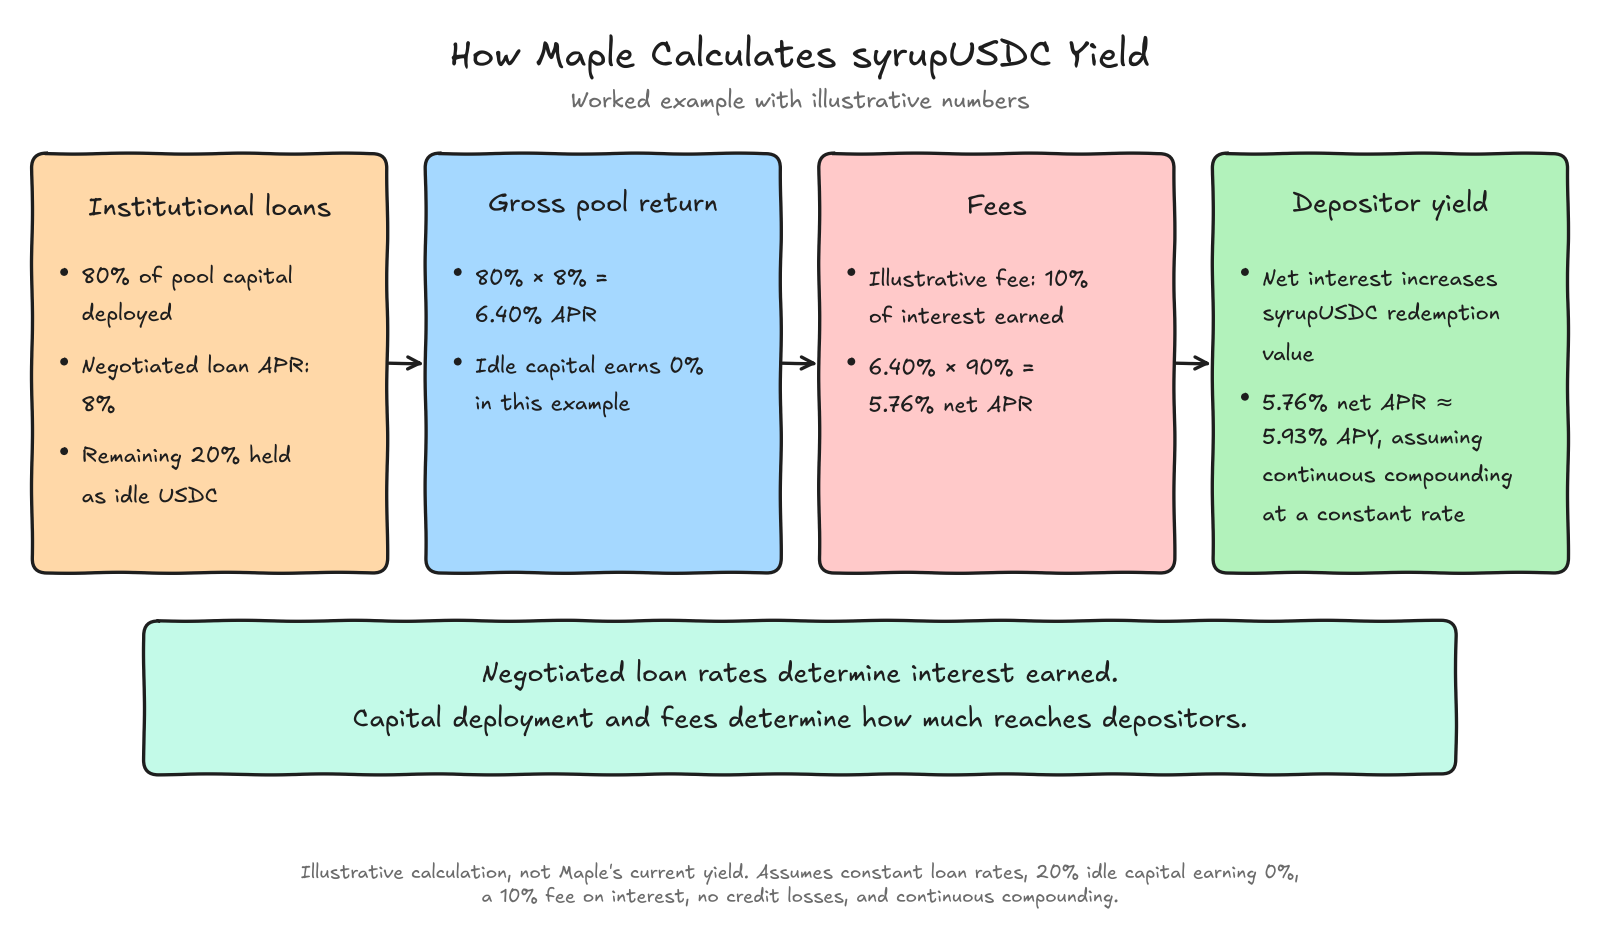
In diesem Beispiel werden 80 % des Pools mit 8 % APR verzinst, während die restlichen 20 % ungenutzt bleiben. Daraus ergibt sich ein Brutto-APR des Pools von 6,40 %. Nach Abzug einer hypothetischen Zinsgebühr von 10 % erhalten die Einleger einen Netto-APR von 5,76 %, was bei kontinuierlicher Verzinsung etwa 5,93 % APY entspricht.
Maple schüttet die aufgelaufenen Erträge über syrupUSDC aus, dessen Rücknahmewert mit der Ansammlung von Nettozinsen steigt.
Haftungsausschluss: Die tatsächliche Rendite hängt von den Kreditbedingungen, dem Kapitaleinsatz, den Gebühren und der Kreditperformance ab.
Die Berechnung verdeutlicht, wie die einzelnen Zinssätze festgelegt werden, doch in der Praxis bestimmen andere Faktoren die Rendite, die Einleger tatsächlich erzielen.
Was beeinflusst in der Praxis tatsächlich die USDC-Rendite?
Der auf einer Plattform angezeigte USDC-APY ist stets eine Momentaufnahme der aktuellen Marktbedingungen. Er ändert sich, wenn Kreditnehmer Kredite aufnehmen und Einleger Kapital umschichten.
Der Zinssatz könnte sinken, die Liquidität könnte sich verknappen, oder ein Teil der angegebenen Rendite könnte auf vorübergehende Anreize zurückzuführen sein.
Wie sich Ein- und Auszahlungen auf den APY auswirken
Betrachten wir einen USDC-Kreditpool mit einem Einlagenvolumen von 100 Millionen US-Dollar und einem Kreditvolumen von 80 Millionen US-Dollar.
Veranstaltung | Auslastung | Voraussichtliche Auswirkungen auf den APR |
|---|---|---|
Ausgangsposition | 80% | Aktueller Kurs |
20 Millionen Dollar an neuen Einlagen | 66.7% | Sinkt |
10 Millionen Dollar wurden von der Startposition abgehoben | 88.9% | Anstiege |
zusätzliche Kreditaufnahme in Höhe von 10 Mio. $ gegenüber der Ausgangsposition | 90% | Anstiege |
Jedes Szenario geht von einem ursprünglichen Pool von 100 Millionen Dollar aus.
Bei gleicher Kreditnachfrage können sich je nach Verfügbarkeit von USDC unterschiedliche Renditen für die Einleger ergeben. Die Auswirkungen variieren zudem je nach Plattform:
Plattform | Was passiert, wenn die Einlagen steigen? |
|---|---|
Aave V3 | Die Auslastung sinkt, was generell zu einem Rückgang des APR führt |
Verbindung V3 | Eine geringere Auslastung verschiebt die Angebotsrate auf ihrer Kurve nach unten |
Morpho | Die Aufteilung der Anlageklasse „Vault“ kann die gewichtete Rendite beeinflussen |
Funke | Einzahlungen führen nicht automatisch zu einer Änderung der von der Governance verwalteten Sparquote |
Ahorn | Nicht investiertes Kapital kann die Rendite des Fonds verwässern |
Aus diesem Grund haben die Marktbedingungen einen so großen Einfluss auf die Rendite, die letztendlich bei den Sparern ankommt.
Der nächste wichtige Faktor ist die Liquiditätstiefe.
Warum hohe APY mit geringer Liquidität einhergehen können
Ein steigender APY bei USDC-Krediten kann auf eine stärkere Kreditnachfrage hindeuten. Er kann auch darauf hindeuten, dass weniger USDC für Auszahlungen zur Verfügung steht.
Betrachten wir einen Kreditpool mit einem Kapitalvolumen von 100 Millionen Dollar:
Poolauslastung | Aufgenommene USDC | USDC verfügbar | Auszahlungsliquidität |
|---|---|---|---|
50% | $50M | $50M | Hoch |
80% | $80M | $20M | Nach unten |
95% | $95M | $5M | Begrenzt |
99% | $99M | $1M | Sehr begrenzt |
Beispielpool ohne Rücklagen oder sonstige Liquiditätsanpassungen.
Höhere APYs können daher mit einer längeren oder weniger vorhersehbaren Ausstiegsphase einhergehen. Die verfügbare Liquidität bestimmt, wie schnell Kapital abgezogen werden kann.
Als Nächstes wollen wir den beworbenen APY mit dem APY vergleichen, den Einleger tatsächlich erhalten.
Wie Prämien, Spenden und Punkte den in der Überschrift angegebenen APY in die Höhe treiben
Einige Plattformen werben mit Renditen, die neben den Zinsen aus den eingezahlten USDC auch Prämien oder Anreize beinhalten.
Plattformen können mehrere Renditequellen kombinieren:
Renditekomponente | So funktioniert es | Was man sich ansehen sollte |
|---|---|---|
Base Kreditverzinsung | Von den Kreditnehmern gezahlte Zinsen | Veränderungen bei der Auslastung und den Kreditzinsen |
Token-Belohnungen | Zusätzliche Token, die an Einleger verteilt wurden | Token-Preise und Emissionszeitpläne |
Spenden oder Anreize | Einmalige Einzahlungen, die die Rendite des Tresors steigern | Darf nicht wiederkehren |
Punkte | Prämien im Zusammenhang mit künftigen Kampagnen oder Ausschüttungen | Kein garantierter Geldwert |
Beispielsweise könnte ein Vault, der 5 % aus Kreditvergabe und weitere 3 % aus Token-Anreizen erzielt, mit einer kombinierten annualisierten Rendite von 8 % werben.
Wenn das Bonusprogramm ausläuft, entfallen die zusätzlichen 3 %. Aus diesem Grund sollten befristete Boni, Punkte und andere Prämien stets separat bewertet werden.
Wir haben erläutert, wie die Zinssätze berechnet werden, wodurch sie sich ändern und warum der angegebene APY irreführend sein kann. Welche praktischen Schritte können Sie nun unternehmen?
Wann lohnt es sich eigentlich, einem höheren APY hinterherzujagen?
Ein höherer APY ist nur dann eine Überlegung wert, wenn die zusätzliche Rendite die damit verbundenen Risiken, Kosten und Einschränkungen ausgleicht.
Ein paar grundlegende Fragen, die ehrlich beantwortet werden, können bei dieser Entscheidung helfen:
Woher stammt die Rendite?
Wie stabil ist der Kurs?
Wie viel wird tatsächlich verdient?
Wie schnell kann USDC abgehoben werden?
Welches Kapital ist gefährdet?
Die Entscheidung hängt auch davon ab, wie lange das Kapital angelegt bleibt.
Ein geringer APY-Vorteil kann sich nach Abzug der Transaktionskosten auflösen, insbesondere wenn Gelder häufig zwischen Protokollen hin- und herfließen.
Die Schwierigkeit besteht darin, den Überblick über diese sich ändernden Zinssätze zu behalten und zu wissen, wann sich ein Wechsel des Anlagekontos tatsächlich lohnt. Durch die Automatisierung dieser Entscheidung lässt sich der Aufwand für eine ständige Überwachung und manuelle Neugewichtung reduzieren.
Wie „ Quicknode “ die Rendite von Morpho Vault optimiert
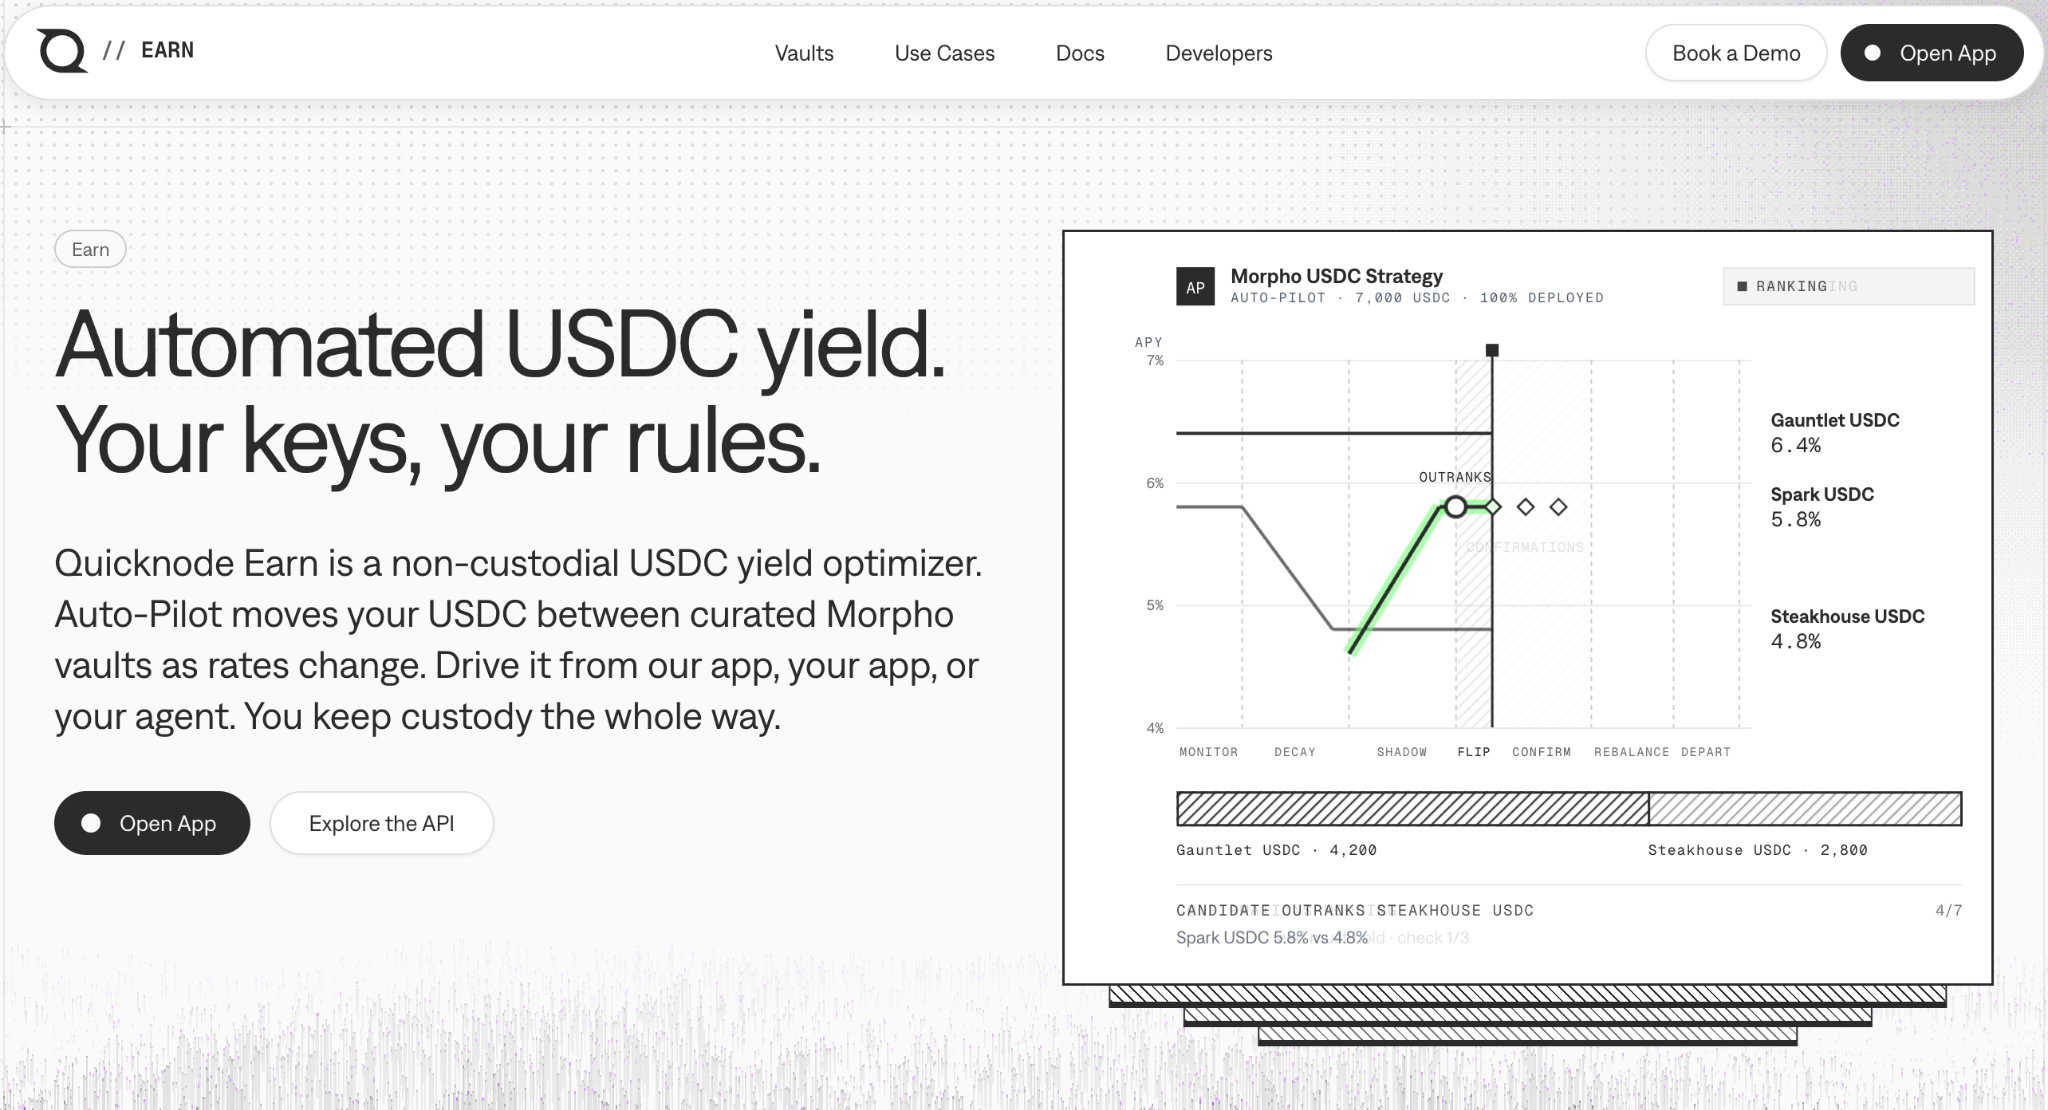
Quicknode Earn automatisiert die USDC-Zuweisung auf die in Frage kommenden Morpho-Tresore. Das System überwacht sich ändernde Renditen, vergleicht Anlagemöglichkeiten und passt die Kapitalverteilung an, sobald der Markt eine bessere Renditechance bietet, die zudem die von Earn vordefinierten Bedingungen erfüllt.
Der Prozess umfasst vier Schritte:
Schritt | So funktioniert es |
|---|---|
Lege die Regeln fest | Wählen Sie die zulässigen Netzwerke, die Mindestgröße des Tresors, die Liquiditätsanforderungen und die Schwellenwerte für die Neugewichtung aus. |
Erträge überwachen | Verfolgen Sie die APYs für Vaults anhand von 5-Minuten-Momentaufnahmen und geglätteten Zinssätzen, um die Auswirkungen vorübergehender Spitzenwerte zu verringern. |
Chancen bewerten | Vergleichen Sie die in Frage kommenden Anlageklassen und prüfen Sie, ob eine höhere Rendite lange genug anhält, um einen Wechsel zu rechtfertigen. |
Kapital neu ausrichten | USDC umschichten, sobald der Renditevorteil die festgelegten Schwellenwerte und Liquiditätsanforderungen erfüllt. |
Der wichtige Unterschied besteht darin, dass ein höherer APY nicht automatisch eine Neugewichtung auslöst. Die Verbesserung muss groß genug sein, um die Maßnahme zu rechtfertigen, wobei Transaktionskosten und das Risiko kurzfristiger Zinsänderungen zu berücksichtigen sind.
Hinweis: Quicknode Earn erwirtschaftet selbst keine Rendite. Die Renditen werden durch die zugrunde liegenden Kreditmärkte von Morpho erzielt, während Earn die Aufteilung auf die in Frage kommenden Tresore verwaltet.
Es fallen keine Verwaltungs- oder Performancegebühren für „ Quicknode “ an. Bei der Neugewichtung können Gas-Kosten anfallen, und die erzielten Renditen hängen weiterhin von der Wertentwicklung des Vaults, der Marktliquidität und dem Zeitpunkt der Kapitalbewegungen ab.
Der Weg nach vorn: Wie man auf die USDC-Rendite reagiert
Die Rendite des USDC beginnt damit, dass das Kapital Erträge abwirft. Die Zinssätze ändern sich. Das Kapital fließt.
Ein Wertpapier, das heute 9 % bietet, könnte in den nächsten sechs Monaten weniger einbringen als eines, das 7 % bietet.
Die Dauer eines Renditevorteils ist ebenso wichtig wie dessen Höhe.
Bevor Sie USDC transferieren, sollten Sie klären, woher die zusätzliche Rendite stammt, wie viel nach Abzug der Kosten übrig bleibt und ob das Kapital bei Bedarf abgehoben werden kann.
Wenn der Vorteil nur vorübergehend ist, durch Anreize bedingt ist oder zu gering ist, um die Wechselkosten zu decken, sollten Sie bei Ihrem derzeitigen Anbieter bleiben.
Über Quicknode
Quicknode wurde 2017 gegründet und stellt Entwicklern und Unternehmen eine Blockchain-Infrastruktur auf institutionellem Niveau zur Verfügung. Dank einer Verfügbarkeit von 99,99 % und der Unterstützung von mehr als 76 Blockchains können Teams On-Chain-Anwendungen ohne Kompromisse entwickeln und skalieren.
Bleiben Sie auf dem Laufenden
Die neuesten Erkenntnisse aus der Technik, Produkt-Updates und Neuigkeiten aus der Web3-Welt – direkt in Ihren Posteingang.