Hyperliquid Tipos de financiación: fórmula, comisiones y estrategias de negociación
Hyperliquid Tipos de financiación: fórmula, comisiones y estrategias de negociación
Descubre cómo funcionan las tasas de financiación de « Hyperliquid », cómo se calculan los pagos y qué implicaciones tienen para los costes de negociación, el apalancamiento y las estrategias.
2 de noviembre de 2026 — 8 minutos de lectura
Verde o rojo. Así es como la mayoría de los operadores hacen un seguimiento del rendimiento en los mercados perpetuos de Hyperliquid . La financiación añade una tercera línea (casi invisible).
El margen determina si los operadores pagan o reciben dinero por mantener una posición.
Una operación puede evolucionar en la dirección correcta mientras que los costes de financiación van mermando silenciosamente las ganancias. O bien, el mercado puede apenas moverse mientras los pagos por financiación siguen acumulándose.
Cuanto más tiempo permanezca abierta una posición, más importancia tienen esos pagos.
En esta guía se explica cómo calcula Hyperliquid las tasas de financiación, qué factores las determinan y cómo pueden tenerlas en cuenta los operadores a la hora de gestionar sus posiciones.
¿En qué consisten las tasas de financiación de « Hyperliquid »?
Hyperliquid Las tasas de financiación son un incentivo que mantiene los precios de los contratos perpetuos próximos al precio de referencia del activo subyacente.
El mecanismo funciona mediante pagos periódicos entre los operadores que mantienen posiciones largas y cortas en futuros perpetuos.
Por qué los futuros perpetuos necesitan financiación
Los contratos de futuros tradicionales tienen una fecha de vencimiento. A medida que se acerca el vencimiento, sus precios convergen con el precio del activo subyacente.
Los futuros perpetuos no tienen fecha de vencimiento, por lo que nada obliga a que su precio vuelva al precio al contado. Esa convergencia requiere otro incentivo.
La financiación es ese incentivo: una presión económica que mantiene alineados ambos precios. Hace que mantener una posición en el mercado resulte más caro cuando los contratos perpetuos se negocian con prima o descuento respecto a su precio de referencia.
Esa presión puede actuar en cualquier sentido.
Financiación positiva y negativa: ¿quién paga a quién?
La dirección de la financiación depende de si el tipo es positivo o negativo:
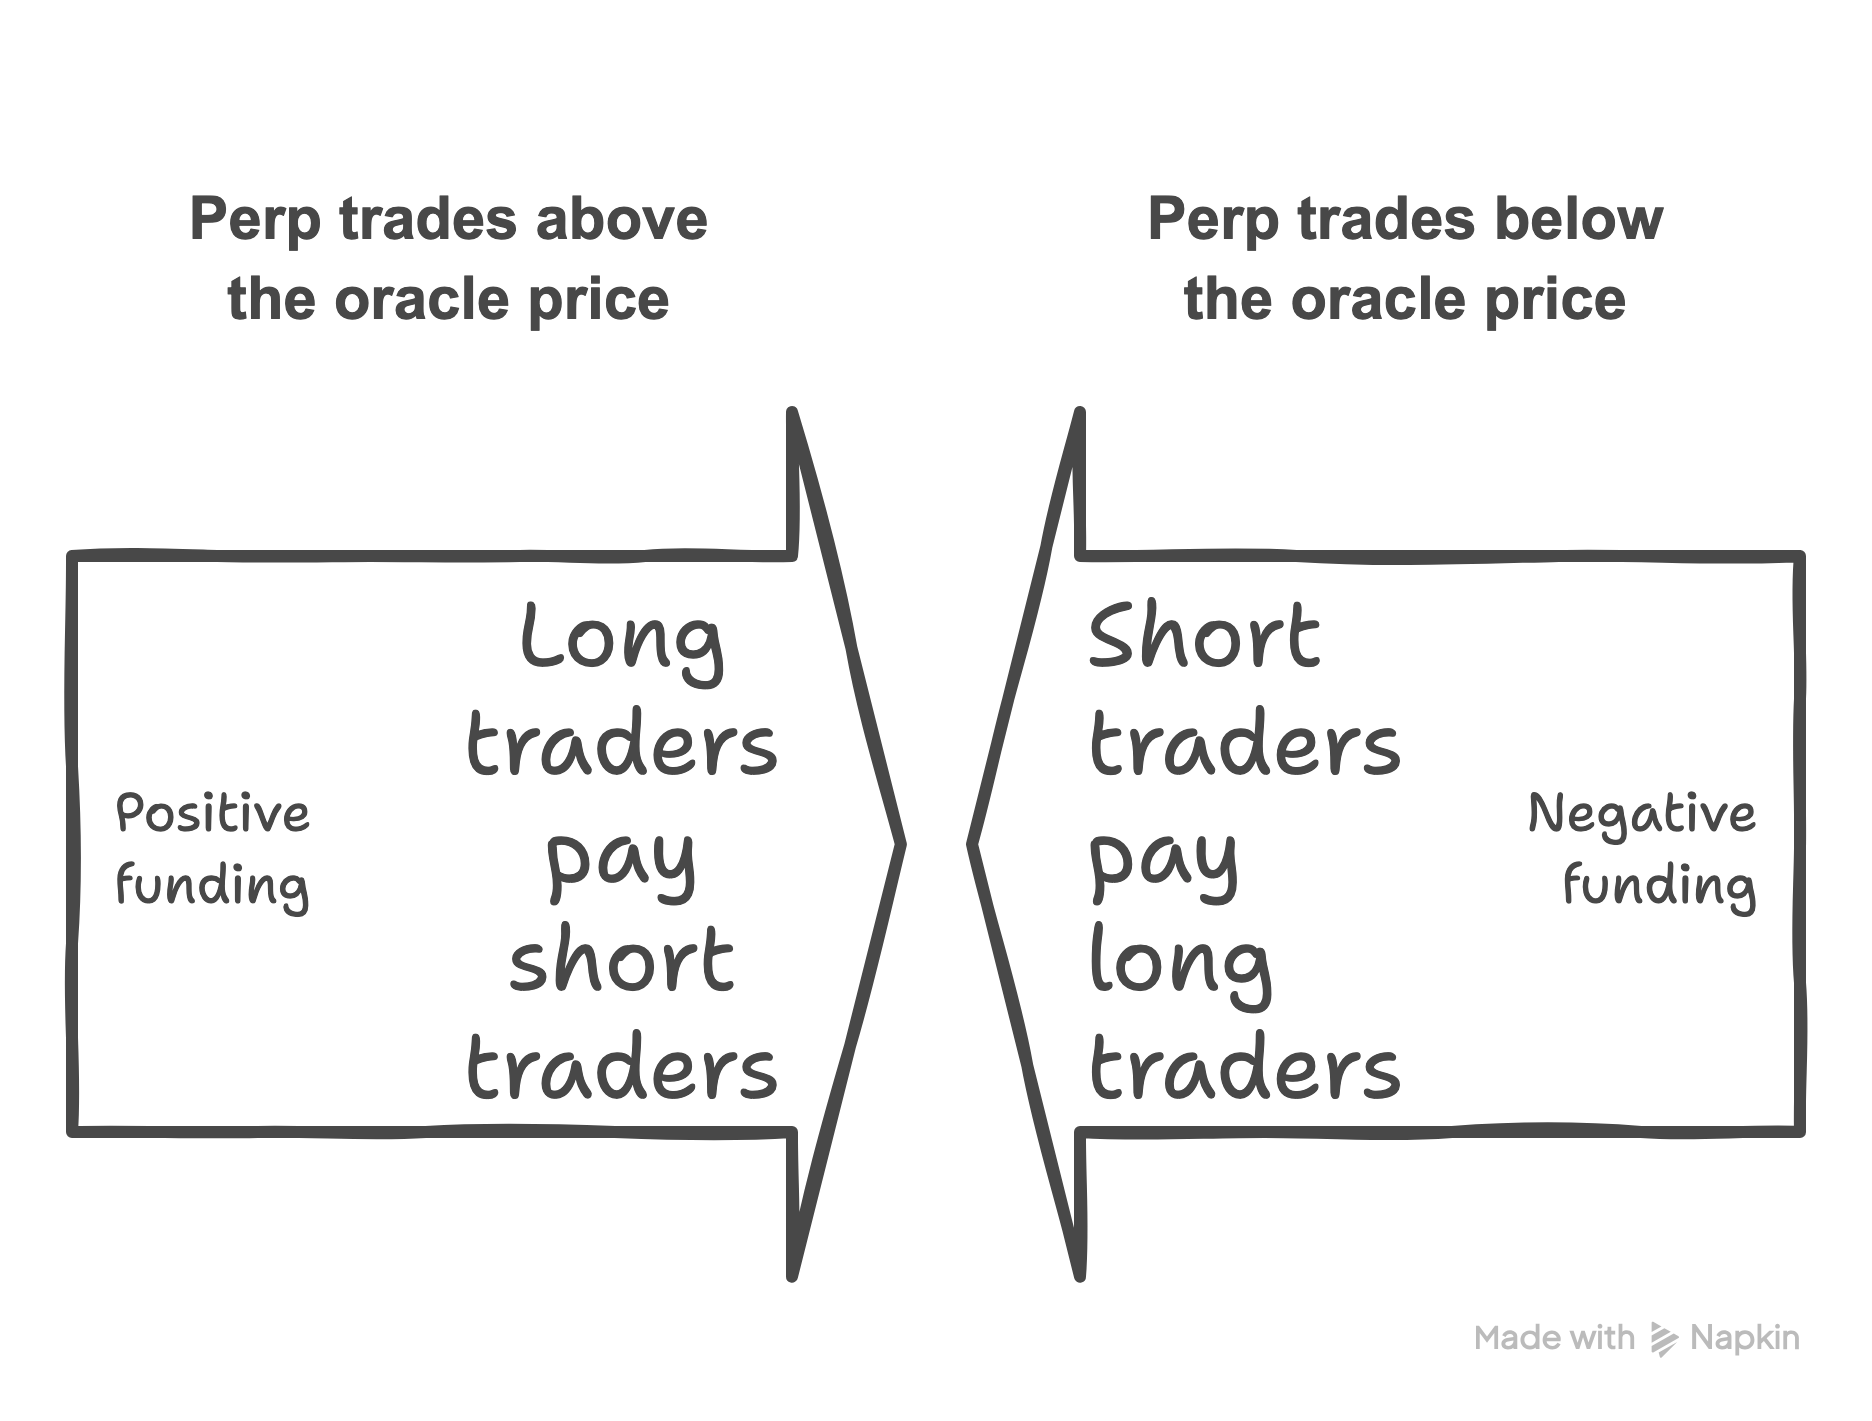
Los pagos de financiación flow se realizan directamente entre los operadores. No constituyen una fuente de ingresos para Hyperliquid, que no cobra comisiones por ellos.
¿Qué factores hacen que los tipos de financiación suban o bajen?
Los tipos de financiación responden a la diferencia entre los precios de los futuros perpetuos y sus precios de referencia.
Una fuerte demanda de posiciones largas puede hacer que los precios de los títulos perpetuos suban, lo que aumenta la financiación positiva. Una fuerte demanda de posiciones cortas puede hacer que los precios bajen, lo que reduce la financiación o la convierte en negativa.
La liquidez del libro de órdenes también es importante. Un libro de órdenes con poca liquidez puede amplificar las diferencias de precio y provocar cambios bruscos en las tasas de financiación.
Estos cambios reflejan la situación del mercado perpetuo. No predicen cuál será la evolución futura de los precios.
Con esto queda aclarado por qué existe la financiación y qué factores la determinan. A continuación, veremos cómo Hyperliquid transforma esas condiciones de mercado en un tipo de interés.
¿Cómo calcula « Hyperliquid » las tasas de financiación?
Hyperliquid calcula la financiación a partir de dos componentes:
Índice de prima (P): la diferencia porcentual entre el precio de mercado perpetuo y el precio del oráculo, calculada a partir de los precios de compra y venta de impacto.
Tipo de interés (I): un tipo fijo del 0,01 % por cada ocho horas para los mercados perpetuos estándar.
Los precios de compra y venta de Impact son los precios medios de ejecución de una orden de tamaño fijo en cada lado del libro de órdenes: 20 000 USDC para BTC y ETH, y 6 000 USDC para otros mercados estándar. El precio del oráculo se calcula a partir de los precios al contado de las principales bolsas.
Hyperliquid mide la prima cada cinco segundos y calcula la media de las lecturas a lo largo de la hora.
La fórmula también utiliza una función de limitación, que restringe la diferencia entre el tipo de interés y el índice de prima a un rango comprendido entre el −0,05 % y el +0,05 %.
Hyperliquid Fórmula del tipo de financiación
La fórmula combina estos componentes:
Tasa de financiación = P + clamp(I − P, −0,05 %, +0,05 %)
En este caso, P es el índice de prima e I es el tipo de interés fijo del 0,01 %.
La fórmula da como resultado una tasa de ocho horas. Hyperliquid divide el resultado entre ocho para obtener la tasa de financiación por hora. Una tasa positiva significa que las posiciones largas pagan a las cortas.
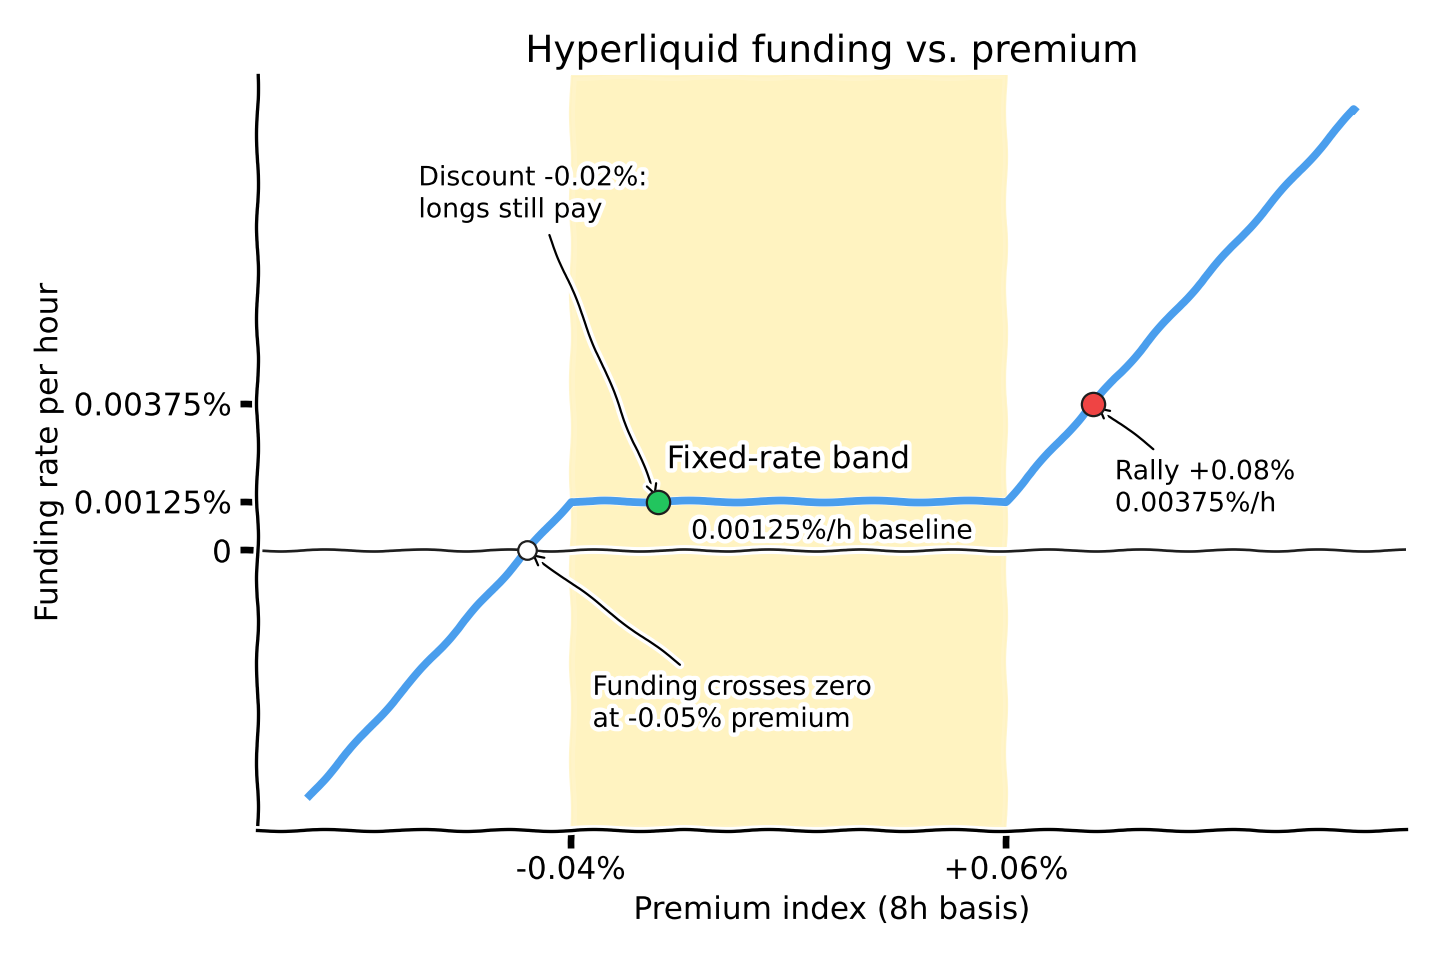
Dentro de la banda de tipo fijo, donde el recargo oscila entre el −0,04 % y el +0,06 %, la financiación se mantiene en el 0,00125 % por hora.
Fuera de la franja horaria, la tarifa por ocho horas se rige por dos normas:
Por encima del +0,06 %: Financiación = P − 0,05 %
Por debajo del −0,04 %: Financiación = P + 0,05 %
Hyperliquid divide cualquiera de los dos resultados entre ocho para la liquidación por hora. La financiación solo pasa a ser negativa cuando la prima cae por debajo del −0,05 %.
Ejemplo: Cálculo de la tasa de financiación para los contratos perpetuos de BTC
Supongamos que Bitcoin repunta y que la presión compradora empuja los contratos perpetuos de BTC por encima del precio del oráculo. El índice de prima media alcanza el +0,08 % en el transcurso de una hora.
Tasa de financiación:
= 0,08 % + clamp(0,01 % − 0,08 %, −0,05 %, +0,05 %)
= 0,08 % − 0,05 %
= 0,03 % por cada ocho horas, o 0,00375 % por hora
Así pues, una posición larga en BTC por valor de 100 000 dólares al precio del oráculo genera un pago de 3,75 dólares en el momento de la liquidación, y la parte corta recibe dicho pago.
Si la prima media desciende hasta el +0,03 % en la próxima hora, la rentabilidad de la financiación vuelve a situarse en el 0,00125 % por hora y el siguiente pago se reduce a 1,25 dólares.
Con esto queda aclarado el aspecto matemático. A continuación, veremos qué supone la financiación para los operadores en su día a día.
¿Cómo afectan las tasas de financiación a las posiciones de los operadores?
La financiación modifica los aspectos económicos de mantener una operación abierta. El impacto depende de qué parte paga, cuánto tiempo permanece abierta la posición y de cuánto margen la respalda.
La financiación puede influir en la rentabilidad de una operación
Una posición larga que genere un pago de financiación positivo necesita una subida del precio suficiente para cubrir dichos pagos y las comisiones de negociación.
En el caso de una posición corta que reciba la misma financiación, los pagos pueden compensar las pérdidas o aumentar los beneficios.
Sin embargo, un tipo de financiación favorable ofrece poca protección frente a una fluctuación brusca del activo subyacente.
La financiación también varía con el tiempo. Una posición abierta cuando la financiación es barata puede resultar cara de mantener si la prima aumenta.
El apalancamiento hace que la financiación sea más significativa
Hyperliquid calcula la financiación sobre el valor nocional total de la posición al precio del oráculo, independientemente del apalancamiento.
Abre una posición larga de 100 000 dólares al 0,005 % por hora. Genera 5 dólares por hora, es decir, 120 dólares al día.
A 1x, esos 120 dólares al día representan el 0,12 % de los 100.000 dólares que respaldan la posición.
Con un apalancamiento de 10x, el margen es de 10.000 dólares, y esos mismos 120 dólares representan el 1,2 % de dicho margen.
Los pagos de financiación reducen el saldo de la cuenta y pueden hacer que una posición apalancada se acerque más a la liquidación. Recibir financiación aumenta el saldo de la cuenta.
Entonces, ¿cómo puede un operador sacar partido de los tipos de financiación?
Cómo utilizar los tipos de financiación de « Hyperliquid » en el trading
Hay dos observaciones que se repiten a menudo:
Unas tasas de financiación elevadas pueden indicar una operación con gran volumen de participantes
Un tipo de interés negativo puede hacer que la alternativa resulte atractiva
Ambas opciones son razonables, pero actuar basándose en cualquiera de ellas sin comprobar la evolución del precio, el interés abierto y los datos históricos de financiación puede suponer un error muy costoso.
¿Es alta o baja la tasa de financiación actual?
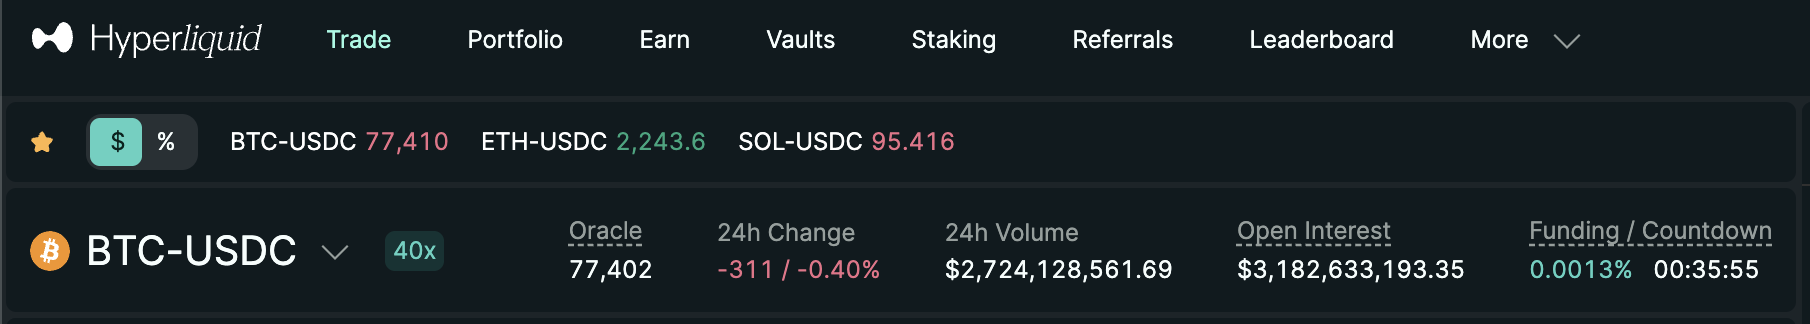
Hyperliquid muestra la tasa de financiación actual en su interfaz de negociación, y las tasas históricas están disponibles a través de sus datos del historial de financiación.
Los operadores también pueden comparar las tasas de financiación de las principales plataformas de intercambio en la página de comparación de financiación deHyperliquid.
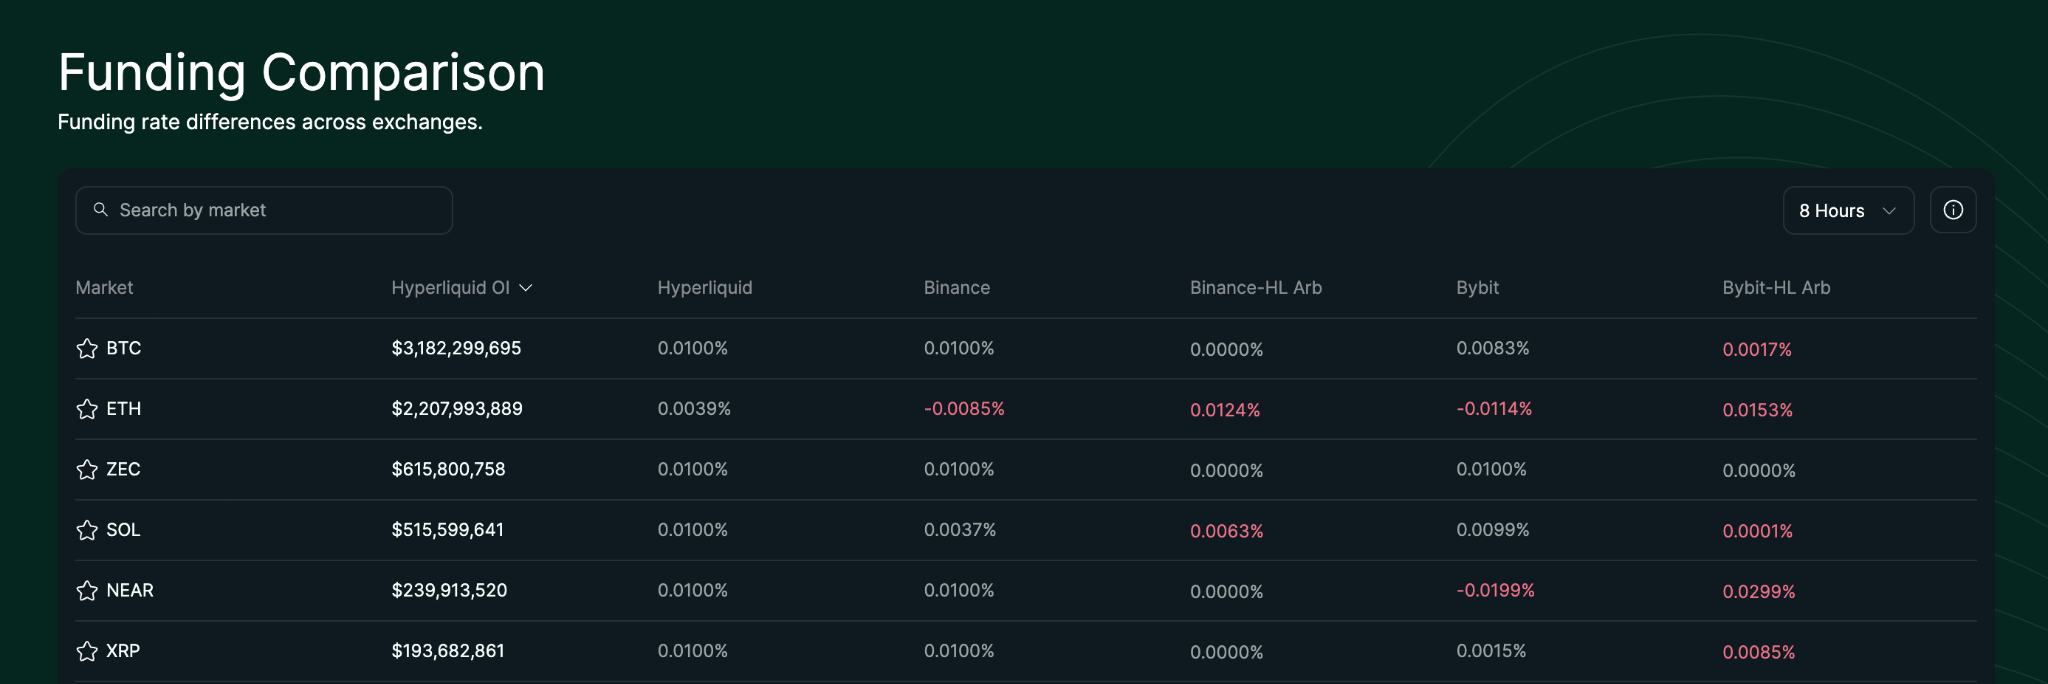
Compara las tasas de un mismo activo a lo largo del tiempo, calculadas de forma constante cada hora. Una tasa por hora del 0,01 % puede parecer pequeña, pero, si se mantiene, equivale a una tasa anualizada del 87,6 %.
¿Qué nos indica la financiación sobre el posicionamiento en el mercado?
Un nivel elevado de financiación positiva suele indicar una fuerte demanda de posiciones largas. Un nivel muy negativo de financiación puede indicar que hay muchas posiciones cortas.
Los datos sobre la financiación aportan más información cuando se analizan junto con el precio y el interés abierto:
Subida de los precios, aumento del interés abierto y financiación positiva: podría estar generándose una nueva exposición larga
Caída de los precios, aumento del interés abierto y financiación negativa: podría estar generándose una nueva exposición en corto
Ninguna de estas situaciones garantiza un cambio de tendencia. Las posiciones con gran volumen de participantes pueden seguir así mientras los precios continúen con su tendencia.
¿Merece la pena correr el riesgo del arbitraje de financiación?
Los operadores pueden intentar obtener financiación manteniendo la posición receptora de un contrato perpetuo, al tiempo que cubren la exposición al precio en otro lugar.
Por ejemplo, una posición perpetua corta que reciba financiación positiva puede combinarse con una posición al contado equivalente. La cobertura reduce la exposición direccional, mientras que la financiación proporciona ingresos potenciales:
Cuando el «funding» es positivo, los que tienen posiciones cortas reciben pagos de los que tienen posiciones largas.
La posición al contado compensa la exposición del vendedor en corto a las fluctuaciones de precios, lo que convierte a la financiación en una posible fuente de rentabilidad.
La tasa de financiación que se muestra no es la rentabilidad real. Las comisiones de negociación, las variaciones en el diferencial entre el mercado al contado y los contratos perpetuos, las reversiones de la financiación, el deslizamiento y el riesgo de liquidación influyen en el resultado.
Preguntas frecuentes sobre las tasas de financiación de « Hyperliquid »
¿ Hyperliquid cobra comisiones incluso si una operación está generando pérdidas?
Sí. La financiación depende del tamaño de la posición y del tipo de financiación aplicable, independientemente de las ganancias o pérdidas no realizadas. Una posición con pérdidas puede seguir generando financiación.
¿Puede el «funding» volverse negativo mientras el BTC sube?
Sí. La financiación refleja la prima entre el precio de mercado del contrato perpetuo y el precio del oráculo, no la dirección del precio del BTC. El BTC puede subir mientras su contrato perpetuo se negocie con un descuento lo suficientemente grande respecto al precio del oráculo (una prima inferior al −0,05 %) como para generar una financiación negativa.
¿Cuánto se paga al día por un puesto?
Multiplica el tamaño de la posición × el precio de Oracle × la tasa por hora × 24, suponiendo que la tasa se mantenga estable. Una posición de 100 000 dólares con una tasa de referencia del 0,00125 % genera 30 dólares al día.
¿Dónde se pueden consultar las tasas de financiación históricas?
HyperliquidLa API de información pública de... los devuelve: Historial de financiación para un mercado, y financiación de los usuarios para los pagos de una cartera.
Las tasas se expresan en forma decimal, por lo que 0,0000125 equivale al 0,00125 %.
¿Pueden los pagos de financiación provocar la liquidación en Hyperliquid?
Sí. Los pagos de financiación reducen el saldo de la cuenta y pueden hacer que una posición apalancada caiga por debajo del requisito de margen de mantenimiento. El riesgo de liquidación puede aumentar incluso sin que se produzca una variación significativa y desfavorable del precio.
Acerca de Quicknode
Fundada en 2017, Quicknode ofrece una infraestructura de blockchain de nivel institucional para desarrolladores y empresas. Con un tiempo de actividad del 99,99 % y compatibilidad con más de 76 cadenas, los equipos pueden crear y ampliar aplicaciones en cadena sin renunciar a nada.
Mantente al día
Las últimas novedades sobre ingeniería, actualizaciones de productos y noticias sobre la Web3, directamente en tu bandeja de entrada.