Acciones tokenizadas en 2026: una mirada al futuro de los mercados bursátiles mundiales
Acciones tokenizadas en 2026: una mirada al futuro de los mercados bursátiles mundiales
Los valores tokenizados son acciones y ETF emitidos en cadenas de bloques. A continuación te explicamos qué son, cómo funcionan y qué problemas siguen existiendo.

27 de abril de 2026 — 13 minutos de lectura
Las acciones tokenizadas ya se negocian, se liquidan y se utilizan como garantía en la cadena de bloques. Pero lo que se negocia no siempre es lo mismo.
Todo, desde una acción legal hasta una participación en un fondo, un derecho de custodia o incluso un derivado, se está agrupando bajo el término «valores tokenizados», lo que da una imagen muy engañosa.
Así que hemos decidido desglosarlo todo y tratar todos los aspectos importantes.
En este artículo se explican las acciones tokenizadas, las diferentes arquitecturas, cómo se libera realmente el valor, los riesgos y los principales actores del mercado.
¿Qué son los valores tokenizados?
Los valores tokenizados Son representaciones digitales de acciones y ETF que cotizan en bolsa, emitidas y transferidas en una cadena de bloques.
Siguen la evolución del precio del activo subyacente y permiten a los inversores negociar, mantener y transferir exposición a acciones en la cadena de bloques, con liquidación 24 horas al día, 7 días a la semana, y cumplimiento normativo.
Parece sencillo, ¿verdad? Veamos ahora cómo funcionan realmente todos estos elementos.
Cómo funcionan las acciones tokenizadas
Las acciones tokenizadas conectan dos sistemas muy diferentes: los mercados de capitales tradicionales, donde se originan los activos, y las cadenas de bloques, donde se transfieren y se liquidan.
El « flow » que se muestra a continuación ilustra cómo una acción pasa desde su emisión hasta su custodia, se representa en la cadena de bloques y, finalmente, se negocia y se liquida.
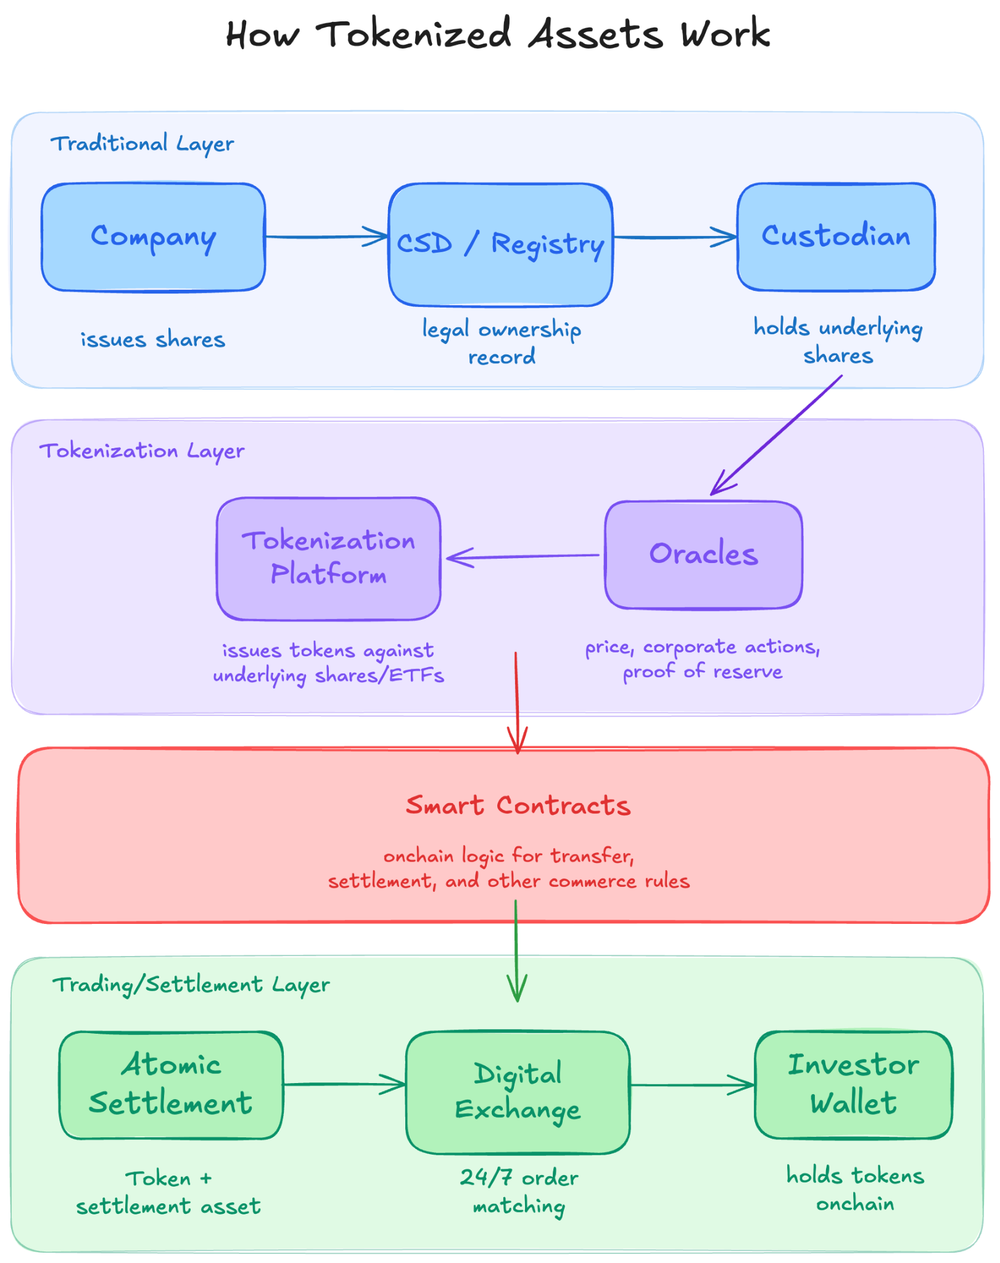
En esencia, la tokenización de un título de capital implica la reconstrucción de tres niveles de la infraestructura tradicional del mercado —emisión, cumplimiento normativo y liquidación— en una cadena de bloques.
La infraestructura y el proceso ya están claros. Sin embargo, dado que las acciones tokenizadas no están estandarizadas, existen varios tipos diferentes que ya están en funcionamiento.
Las cuatro arquitecturas de los valores tokenizados
No todas las acciones tokenizadas representan lo mismo ni tienen el mismo valor jurídico.
Aunque puedan parecer idénticos en la cadena de bloques, se basan en estructuras diferentes que definen qué es lo que realmente posees, cómo se garantiza y dónde residen los riesgos.
A continuación se muestra una tabla resumida en la que se comparan cuatro arquitecturas habituales de valores tokenizados:
Arquitectura | Qué es | Lo que tienes | Ejemplos de jugadores |
|---|---|---|---|
Envoltorios de custodia / emisor | Tokens emitidos en contraprestación de acciones reales en poder de un depositario o del emisor. | Reclamación de un acreedor. No existe participación accionarial directa. | |
Envoltorios para fondos y vehículos de inversión | Un token representa una participación en un fondo común o en un vehículo de inversión que invierte en acciones. | Participación en un fondo (exposición basada en el valor liquidativo). | |
Exposición sintética | El token realiza un seguimiento del precio a través de derivados o fuentes de datos de oráculo. | Exposición al precio a través de una estructura de derivados | - |
Capital propio nativo en cadena | Acciones emitidas directamente en la cadena de bloques. | Titularidad directa de la acción. |
A pesar de que todos ellos operan bajo la misma denominación de «acciones tokenizadas», cada uno de los mencionados anteriormente es único en cuanto a la forma en que el inversor asume el riesgo económico.
Esto es importante, ya que determina todo lo que viene a continuación:
tratamiento normativo,
consecuencias durante las operaciones societarias (votaciones, dividendos, etc.),
prioridad en caso de siniestro, y
la capacidad de integración dentro del ecosistema DeFi.
Ahora que ya sabemos qué son las acciones tokenizadas, cómo funcionan y qué es lo que realmente poseen los inversores, vamos a profundizar en el mercado y en sus principales actores.
Mercado de acciones tokenizadas: panorama general de los principales actores
El mercado de acciones tokenizadas cuenta con un puñado de actores importantes.
Cada emisión emite tokens vinculados a acciones que cotizan en bolsa o a ETF, y permite a los titulares obtener exposición a la renta variable en la cadena de bloques.
Las diferencias radican en su estructura jurídica, su marco normativo, su alcance geográfico y el grado de integración que alcanzan en la composibilidad de las finanzas descentralizadas (DeFi).
Titulizar
Securitize , con su eslogan «Tokenize the World», es posiblemente el actor más alineado con el sector institucional en este ámbito y, en la actualidad, gestiona más de 4.000 millones de dólares en activos tokenizados.
Sus productos principales son participaciones en fondos tokenizadas como BlackRock BUIDL, Apollo ACRED y VanEck VBILL.
Cómo funciona Securitize
Securitize opera como una entidad regulada de transferencia Agente y como agente de valores, emitiendo valores tokenizados a través de su Protocolo DS* v4.
Los activos reales se encuentran fuera de la cadena de bloques, en manos de custodios como BNY Mellon, y Securitize actúa como agente de transferencia registrado en la SEC Agente por,
La emisión o la destrucción de tokens de cadena de bloques que representan acciones,
Garantiza el cumplimiento a nivel de monedero, y
Automatización de liquidaciones y pagos.
Los inversores de Securitize reciben, principalmente, participaciones en fondos tokenizados y no acciones directas.
¿Sabías que...?
En marzo de 2026, la NYSE designó a Securitize como su primer proveedor de transferencias digitales Agente para su futura plataforma de negociación digital.
El acceso a Securitize está estrictamente restringido. La mayoría de las ofertas se estructuran al amparo de exenciones como la Regulación D y la Regulación S, lo que significa que:
Los inversores deben ser compradores acreditados o cualificados (por ejemplo: activos invertibles de más de 5 millones de dólares para productos como BUIDL).
La participación está sujeta a restricciones según la jurisdicción (por ejemplo: normas distintas para los inversores estadounidenses y los no estadounidenses).
Solo los inversores verificados mediante KYC y con carteras incluidas previamente en la lista blanca pueden comprar, mantener o transferir tokens.
Securitize destaca por contar con la estructura normativa más completa del mercado:
Transferencia registrada en la SEC Agente
Capacidades como agente de valores y como sistema alternativo de negociación (ATS)
Administración de fondos y licencias de empresas de inversión de la UE
Sin embargo, todas las ramificaciones autorizadas mencionadas anteriormente convierten a Securitize en un protocolo altamente concentrado y no minorista, sin ofertas directas de acciones.
Ondo Finance (Mercados Globales)
Ondo GM es una plataforma de tokenización que permite a los inversores no estadounidenses acceder directamente a más de 200 acciones y ETF estadounidenses tokenizados, entre los que se incluyen AAPL y TSLA.
«Acciones en cadena, liquidez de Wall Street» representa lo que hace Ondo y lo que permite, como corresponde.
Cómo funciona Ondo
Ondo emite acciones tokenizadas (TSLAon) como réplica 1:1 de las acciones de Tesla (TSLA).
Las acciones subyacentes son adquiridas y mantenidas por Alpaca Securities, una sociedad de valores y depositaria registrada en Estados Unidos.
Se emiten tokens respaldados por estos activos, que representan un derecho contractual garantizado sobre la entidad con fines específicos (SPV).
Los datos sobre precios y empresas se introducen en la cadena de bloques a través de Chainlink Data Streams.
Los tokens se han implementado en Ethereum, Solana y BNB Chain, y las transferencias entre cadenas están habilitadas a través de LayerZero.
Además, ten en cuenta que Ondo Global Markets opera las 24 horas, pero solo durante 5 días a la semana, desde las 20:00 h (hora del Este) del domingo hasta las 19:00 h (hora del Este) del viernes.
Lo que Ondo ofrece a los inversores
Técnicamente, cuando los usuarios compran una acción tokenizada en Ondo, reciben un derecho contractual garantizado frente a la entidad con fines específicos (SPV), además de una exposición económica a la rentabilidad total.
Los dividendos obtenidos de estas acciones se reinvierten automáticamente, una vez deducido un impuesto de retención estadounidense de aproximadamente el 30 %.
El acceso a Ondo está restringido a los inversores no estadounidenses en virtud de la Regulación S. En concreto,
Se ha bloqueado el acceso a los usuarios de EE. UU., el Reino Unido, Canadá y otras jurisdicciones
Es obligatorio realizar el proceso de KYC durante el registro
Una vez emitidos, los tokens pueden conservarse y transferirse en la cadena de bloques bajo custodia propia.
Ondo también recibió la autorización de la Autoridad de Mercados Financieros de Liechtenstein (FMA), lo que permite el acceso a unos 30 países del EEE para los inversores profesionales.
Ondo destaca por su escala y su integración en la cadena de bloques:
Más de ~600 millones de dólares en TVL de acciones tokenizadas
Más de 9.000 millones de dólares en volumen de negociación acumulado desde su lanzamiento (septiembre de 2025)
Aceptado como garantía en Morpho, Euler y 1inch
Cotización global de Ondo, lanzada en febrero de 2026, permite la tokenización de las OPI en el mismo día.
Ondo ofrece actualmente una de las experiencias de usuario más fluidas en el ámbito de los valores tokenizados, pero hay que tener en cuenta las desventajas que conllevan la custodia única y la pérdida de dividendos.
Superestado
Superstate es una gestora de activos en cadena regulada, conocida sobre todo por su fondo del Tesoro tokenizado, el USTB.
Sin embargo, en el caso de las acciones tokenizadas, su nueva iniciativa, «Opening Bell» —una plataforma nativa de emisión de acciones—, resulta más relevante.
Cómo funciona Opening Bell
Opening Bell es la única plataforma de este mercado en la que el token es la acción real registrada ante la SEC y oficialmente registrada en la cadena de bloques.
El token es la participación legal. Se emiten como SPL en Solana o como ERC-20 en Ethereum.
Las actualizaciones de la tabla de capitalización se registran en la cadena de bloques mediante una transferencia registrada Agente.
La emisión, las transferencias y las actualizaciones de titularidad se realizan mediante transacciones en cadena vinculadas a entidades reguladas.
¿Qué? Opening Bell lo que obtienen los inversores es una participación directa en acciones ordinarias registradas en la SEC con derecho a voto, derecho a dividendos y derechos legales.
Y lo que es más importante, no existe ninguna entidad con fines especiales (SPV) que posea el activo subyacente ni ningún intermediario entre el token y la acción.
Extra: ¿Sabías que...?
En abril de 2026, Galaxy Digital, una empresa cotizada en EE. UU. y emisora activa de tokens GLXY en Superstate, anunció la primera votación por poder en cadena.
Todos sus accionistas tokenizados pueden votar directamente desde sus carteras.
El acceso a Superstate está restringido y se basa en una lista de usuarios autorizados:
Los inversores deben completar el proceso de alta KYC/AML
Las carteras deben estar incluidas en la lista blanca antes de poder almacenar o transferir acciones.
Las transferencias están limitadas a los participantes autorizados
Superstate destaca por ser el único modelo de emisión nativa que se encuentra en producción activa.
Su Programa de Emisión Directa permite además a las empresas que cotizan en bolsa emitir nuevas acciones tokenizadas directamente en la cadena de bloques para monedas estables con actualización en tiempo real de la tabla de capitalización.
Por ahora, Superstate es el diseño de acciones tokenizadas más completo y legalmente defendible. Probablemente se obtendrá una visión más realista a medida que se sumen más usuarios, emisores, liquidez y casos de uso.
xStocks
xStocks (un producto respaldado) es el producto de acciones tokenizadas más extendido del mercado.
Desde su lanzamiento en junio de 2025, xStocks ha superado 25 000 millones de dólares en volumen de transacciones acumulado.
Cómo funciona xStocks
xStocks son emitidas por Backed Assets (JE) Limited, una sociedad con fines específicos con sede en Jersey, al amparo de un folleto aprobado por la Autoridad de Mercados Financieros de Liechtenstein (FMA).
Cada xStock representa un certificado de índice (un instrumento de deuda) en forma de token SPL en Solana o similar en Ethereum.
Alpaca Securities adquiere y mantiene las acciones subyacentes en una proporción de 1:1, a partir de las cuales se emiten xStocks.
Chainlink Proof of Reserve publica una verificación semanal, respaldada por auditorías de garantía trimestrales conforme a la norma ISAE 3000.
xStocks opera las 24 horas del día, 5 días a la semana, en Solana, Ethereum y otras cadenas de bloques.
Lo que obtienen los inversores de xStocks es una exposición económica a las fluctuaciones de precio de la acción o el ETF subyacente.
Los dividendos, como en el caso de Ondo, se reinvierten tras deducir un 30 % en concepto de retención a cuenta.
El acceso a xStocks está disponible en todo el mundo, excepto en EE. UU., conforme al marco normativo de Liechtenstein.
El proceso de KYC se aplica a nivel de los distribuidores, es decir, en plataformas como Kraken, Bybit, Gate.io y KuCoin.
Donde destaca xStocks es en su escala y distribución: ya hay más de 100 xStocks en funcionamiento, con más de 100 000 titulares.
Todas las compensaciones se derivan del propio tipo de instrumento. Al tratarse de un instrumento de crédito, existe una dependencia de los depositarios (Alpaca) y de la estructura del emisor.
xStocks es la solución más accesible y con mayor liquidez del mercado actual.
Dinari
Dinari es la iniciativa más propia de EE. UU. en el ámbito de los valores tokenizados. Se trata de la primera sociedad de valores registrada en la SEC autorizada para tokenizar valores.
Cómo funciona Dinari
Dinari opera como sociedad de valores y agente de transferencias registrado en la SEC Agente, y emite acciones tokenizadas («dShares») respaldadas en una proporción de 1:1 por acciones reales.
Un usuario con verificación KYC realiza un ingreso de USDC, USDT o USD+.
Dinari remite la orden a Alpaca, que compra y custodia la acción subyacente en una bolsa estadounidense.
Dinari emite el dShare equivalente en la cadena de bloques directamente en el monedero del usuario.
LayerZero OFT permite realizar transferencias entre cadenas en cuatro blockchains, y próximamente se lanzará una versión compatible con Solana .
La diferencia fundamental entre otros modelos tokenizados y Dinari es que, en el caso de Dinari, la emisión y la custodia se rigen por la normativa estadounidense.
Lo que Dinari ofrece a los inversores es una exposición económica de 1:1 al valor subyacente.
Aquí es donde dShares debe analizarse con detenimiento:
Los dShares son un derivado extrabursátil tokenizado y totalmente financiado.
Se trata de un contrato totalmente financiado y sin apalancamiento, vinculado en una proporción de 1:1 al rendimiento de la acción o el ETF subyacente.
Por lo tanto, los inversores no son propietarios del capital social, sino que únicamente tienen un derecho de crédito frente a Dinari por su derivado extrabursátil.
Los dividendos se pagan en USD+, la moneda estable con rendimiento propia de Dinari, respaldada en una proporción de 1:1 por bonos del Tesoro de EE. UU.
El acceso a Dinari es global y está sujeto a los requisitos de KYC. La distribución en Europa se realiza a través de la plataforma Gemini EU. Sin embargo, todavía no hay acceso activo para los particulares de EE. UU.
Dinari destaca por su posicionamiento como pionera en Estados Unidos.
Cuenta con todas las autorizaciones nacionales necesarias para cumplir con la legislación vigente en materia de valores, lo que supone una ventaja clave que ninguna otra plataforma tiene.
Dinari está trabajando en el desarrollo de una versión de acciones tokenizadas que pueda operar en los mercados estadounidenses, pero, a día de hoy, el ecosistema que la rodea se encuentra aún en una fase inicial y es escaso.
Bueno, sigamos adelante. La pregunta es sencilla:
Si cada implementación implica diferentes compensaciones, ¿qué es lo que realmente ofrece la tokenización que no puedan ofrecer las acciones tradicionales?
Argumentos a favor de las acciones tokenizadas: ¿en qué consiste realmente el «unlock»?
Las acciones tokenizadas suelen resumirse en dos ventajas: negociación las 24 horas del día, los 7 días de la semana, y acceso global.
Aparte de estos, veamos con más detalle cuatro desbloqueos que, aunque no son evidentes, tienen importantes consecuencias:
La liquidación atómica elimina el riesgo de contraparte
En los mercados tradicionales, el periodo comprendido entre la ejecución de la operación y su liquidación constituye una ventana de riesgo de crédito. T+1 significa que una contraparte puede incurrir en incumplimiento antes de que la operación adquiera carácter definitivo.
El DvP atómico reduce ese margen a cero. El token y el activo de pago cambian de manos en una única transacción, o ninguno de los dos lo hace.
La composibilidad es un factor clave
Una acción tokenizada que se encuentra en un monedero no sirve para nada.
La misma acción aportada como garantía en Kamino o Morpho genera un rendimiento frente a un préstamo sin,
transferencia de custodia,
la complejidad de la rehipotecación, o
cualquier intermediario.
Esto tiene implicaciones en cuanto a la eficiencia del capital:un capital propio que, al mismo tiempo, genera rentabilidad y respalda el endeudamiento no tiene equivalente en el mercado tradicional.
¿Sabías que...?
Los titulares de acciones FWDI tokenizadas de Forward de Forward en Superstate ya pueden aportar su participación como garantía en Kamino y acceder a liquidez en cadena.
Cumplimiento programable
En los mercados tradicionales, el cumplimiento se hace cumplir a nivel de los intermediarios, como los corredores, los depositarios o las cámaras de compensación.
Las acciones tokenizadas incorporan las normas de cumplimiento en contratos inteligentes.
Las restricciones de transferencia, las comprobaciones de acreditación, los bloqueos por jurisdicción y los límites de los inversores pueden aplicarse automáticamente a nivel de token en cada transacción.
Las operaciones corporativas se convierten en flujos programables
Al igual que en el caso anterior, las operaciones societarias, como los dividendos, las divisiones de acciones y las emisiones con derechos de suscripción, no requieren una coordinación manual entre corredores, depositarios y registros.
Pueden generarse, validarse y ejecutarse como transiciones de estado en la cadena, lo que reduce el riesgo de conciliación y la latencia.
Las acciones tokenizadas están cambiando la forma en que se mantiene, se transfiere y se invierte el capital social. Las ventajas son evidentes.
Pero cada uno de estos avances introduce nuevas dependencias y nuevos riesgos.
Lagunas importantes en los valores tokenizados
Las posibilidades que ofrecen los valores tokenizados son reales. Sin embargo, hay tres deficiencias estructurales que deben subsanarse antes de que cualquiera de estas posibilidades pueda hacerse realidad.
El primer aspecto importante tiene que ver, en su totalidad, con la liquidez.
Riesgos de liquidez
A menudo se habla de las acciones tokenizadas como si se tratara de un único mercado. Pero no lo son.
Un mismo activo subyacente —por ejemplo, una acción de Apple tokenizada— puede existir simultáneamente en varias cadenas, a través de varios emisores y en varias plataformas.
Y cada una cuenta con su propio fondo de liquidez, su propio precio y carece de un mecanismo de arbitraje garantizado que las conecte entre sí.
Todas ellas son formas distintas de fragmentación de la liquidez y pueden manifestarse de múltiples maneras:
Libros de órdenes fragmentados: la liquidez se distribuye entre distintos mercados (bolsas centrales, AMM en cadena, sistemas de solicitud de cotización), lo que aumenta el deslizamiento y debilita la determinación de precios.
Dependencia del arbitraje: La alineación de precios depende de que los arbitrajistas eliminen las diferencias entre las plataformas de negociación y el mercado subyacente.
Cuando el capital o el acceso se ven limitados (restricciones jurisdiccionales, fuera del horario laboral), estos vínculos se debilitan.
Déficits de liquidez intradía: la liquidez no es continua.
Aunque la negociación esté «siempre activa», la profundidad del mercado puede desaparecer fuera de las horas punta, lo que provoca un fuerte impacto en los precios de las operaciones relativamente pequeñas.
Riesgo de salida en situaciones de tensión: en condiciones de volatilidad, los reembolsos, los diferenciales y la liquidez pueden verse afectados simultáneamente.
El problema más profundo de la liquidez es de carácter estructural: cada nueva implementación de una cadena añade un fondo común aislado sin que ello suponga automáticamente una mayor profundidad en ninguno de los demás.
Hasta que se unifique la liquidez multiplataforma —desde el punto de vista técnico, jurídico y operativo—, el mercado seguirá siendo un conjunto de mercados con escasa liquidez, en lugar de un único mercado con gran liquidez.
Aparte de la liquidez, hay algunos otros contratiempos que las plataformas de tokenización deben resolver.
La paradoja del depositario y los intermediarios
La promesa de la tokenización es la propiedad directa, sin necesidad de intermediarios que provoquen fricciones operativas ni de una cadena de custodia que aumente el riesgo y los costes.
Sin embargo, todos los modelos de acciones tokenizadas que hemos analizado dependen de entidades custodias: entidades con fines específicos (SPV) o fondos, corredores de compensación, operadores de oráculos y titulares de claves de administración.
Estos nuevos intermediarios están menos regulados, cuentan con menos capital y tienen menos experiencia que aquellos a los que sustituyen, lo que supone un mayor riesgo para el inversor.
Propagación de tensiones
Dado que estos sistemas están estructurados en capas (custodio > emisor > token > DeFi), los fallos se propagan en cadena.
Un problema de custodia, un retraso en Oracle o una pausa en los reembolsos pueden derivar rápidamente en distorsiones en los precios y en liquidaciones automáticaso tensiones en las garantías en todos los protocolos.
Dado que estos flujos de trabajo están más automatizados y requieren menos intervención humana, hay muchos casos extremos relacionados con los riesgos y los recursos que se pondrán a prueba por primera vez.
Entonces, ¿cómo se perfila el futuro de las acciones tokenizadas?
El futuro de las acciones tokenizadas
Las acciones tokenizadas funcionan desde el punto de vista técnico.
Las acciones se liquidan de forma atómica. Los dividendos llegan a las carteras en monedas estables. Las posiciones de garantía se abren frente a acciones sin necesidad de un bróker principal.
Todos ellos se encuentran actualmente en fase de producción.
En todos los aspectos tratados —arquitecturas, participantes, liquidez, custodia y ejecución— se observa el mismo patrón:
Los sistemas «on-chain» son rápidos, programables y combinables.
Los sistemas fuera de cadena son legales, se hacen cumplir y tienen carácter vinculante.
Hoy en día, las acciones tokenizadas se sitúan a medio camino entre ambas.
Lo que necesita el mercado no es solo claridad normativa, sino una arquitectura regulatoria en la que se definan específicamente, para los instrumentos en cadena y tokenizados, la titularidad jurídica, los mecanismos de transferencia, las obligaciones en materia de operaciones societarias y las protecciones para los inversores.
Hasta entonces, las acciones tokenizadas seguirán existiendo como sistemas híbridos: potentes, pero con limitaciones.
Acerca de Quicknode
Fundada en 2017, Quicknode ofrece una infraestructura de blockchain de nivel institucional para desarrolladores y empresas. Con un tiempo de actividad del 99,99 % y compatibilidad con más de 77 cadenas, los equipos pueden crear y ampliar aplicaciones en cadena sin renunciar a nada.
Mantente al día
Las últimas novedades sobre ingeniería, actualizaciones de productos y noticias sobre la Web3, directamente en tu bandeja de entrada.