Cómo calculan el APY las plataformas de rendimiento de USDC: una explicación basada en cinco plataformas
Cómo calculan el APY las plataformas de rendimiento de USDC: una explicación basada en cinco plataformas
¿Por qué varían los tipos de rendimiento del USDC? Descubre cómo calculan el APY las principales plataformas de DeFi y qué factores determinan la rentabilidad que obtienen realmente los depositantes.
12 de noviembre de 2026 — 10 minutos de lectura
El USDC no genera rendimiento por sí mismo. Tampoco lo hacen el dólar ni el euro.
Sin embargo, en algún momento, obtener intereses o rentabilidad del dinero se convirtió en algo que se da por sentado en el día a día.
Los bancos, los gobiernos y las stablecoins han hecho que esta rentabilidad nos resulte familiar. Pero esa rentabilidad, ya se le llame rendimiento o interés, tiene que proceder de algún sitio.
El USDC genera rendimiento cuando el capital se pone a trabajar. Los prestatarios pagan intereses, los mercados crediticios cobran comisiones y los protocolos distribuyen los rendimientos entre los depositantes.
Esa es la parte visible de obtener rentabilidad en USDC. Lo más relevante es el cálculo matemático que hay detrás de esa cifra de rentabilidad.
En la primera parte se ha explicado de dónde obtiene el rendimiento el USDC. En la segunda parte se analiza el propio tipo de interés, desde el mecanismo que lo fija hasta la rentabilidad que obtienen realmente los depositantes.
Cómo calculan el APY las principales plataformas de rendimiento de USDC
La rentabilidad del USDC parte de una fuente de ingresos: lo que paga un prestatario por el capital. A continuación, los protocolos aplican sus propios cálculos y su propia lógica para convertir esos ingresos en rentabilidad para los depositantes.
Hagamos una lista de las principales plataformas de rendimiento de USDC y veamos cómo calcula cada una de ellas el rendimiento.
Lugar de celebración | Mecanismo de fijación de tarifas | ¿Quién financia el rendimiento? | ¿Qué factores influyen en la rentabilidad? | Cómo llega el rendimiento a los depositantes |
|---|---|---|---|---|
Aave V3 | Curva de utilización de dos pendientes | Prestatarios con garantía que pagan intereses en USDC | Demanda de crédito, depósitos, retiradas y coeficiente de reservas | Aumenta el saldo de aUSDC |
Compuesto V3 | Curvas de oferta y de demanda independientes | Prestatarios con garantía que pagan intereses en USDC | Parámetros de la curva configurados según la utilización y la gobernanza | El saldo de proveedores se acumula a través del índice de suministro |
Morpho | Curva de tipos de interés adaptativa más asignación de fondos | Prestatarios en mercados crediticios aislados | Utilización, tiempo fuera del objetivo y asignaciones de caja fuerte | Aumenta el valor de las acciones de Vault |
Chispa | Tasa de ahorro establecida por las autoridades | Ingresos procedentes de estrategias de crédito e inversión | Decisiones de gobernanza, condiciones de financiación y rentabilidad de la estrategia | Aumenta el valor de los tokens de ahorro o de las participaciones en la caja fuerte |
Arce | Tipos de interés negociados para préstamos institucionales | Prestatarios institucionales que pagan intereses por préstamos | Condiciones de los préstamos, capital invertido, comisiones y evolución crediticia | Aumenta el valor de las acciones de syrupUSDC |
Ahora, analicemos cada mecanismo y comprendamos el cálculo desde cero.
Antes de continuar, conviene entender una distinción clave: la TAE frente a la TAE anual.
La TAE es el tipo de interés anualizado antes de la capitalización.
La tasa APY tiene en cuenta la capitalización de intereses a lo largo de un año, por lo que suele ser más alta cuando los intereses se devengan más de una vez.
Nota: Salvo que se indique lo contrario, los tipos de interés que figuran en esta sección son TAE, no TAE anual.
Curvas de utilización: Aave V3 y Compound V3
Aave V3 y Compound V3 calculan los tipos de interés de los préstamos en USDC en función de la utilización: el porcentaje de USDC depositados que se ha tomado prestado en ese momento.
Con un nivel de utilización del 80 %, se han concedido préstamos por valor de 80 millones de dólares de un fondo total de 100 millones, y quedan 20 millones disponibles para retiradas y nuevos préstamos.
A medida que aumenta la utilización, el crédito se encarece y los depositantes suelen obtener tipos de interés más altos.
Cómo calcula Aave V3 el rendimiento anual (APY) del USDC
Aave calcula el tipo de interés para los depositantes en función de los intereses que pagan los prestatarios. El cálculo se basa en tres factores:
TAE de suministro = TAE del préstamo × Utilización × (1 − Factor de reserva)
La tasa de utilización mide qué porcentaje del USDC suministrado por el fondo común se ha tomado en préstamo.
El factor de reserva es la parte de los intereses de los préstamos que Aave destina a las reservas del protocolo.
Tomemos como ejemplo un fondo común con un tipo de interés anual (APR) del 4,50 %, un índice de utilización del 94 % y un factor de reserva del 10 %:
4,50 % × 94 % × 90 % = 3,81 %
Los depositantes disfrutan de una TAE de depósito del 3,81 %. Sin embargo, la TAE de préstamo del 4,50 % no es fija, sino que varía en función de la utilización del fondo común.
Aave utiliza un modelo de tipos de interés de dos tramos para fijar el precio de los préstamos.
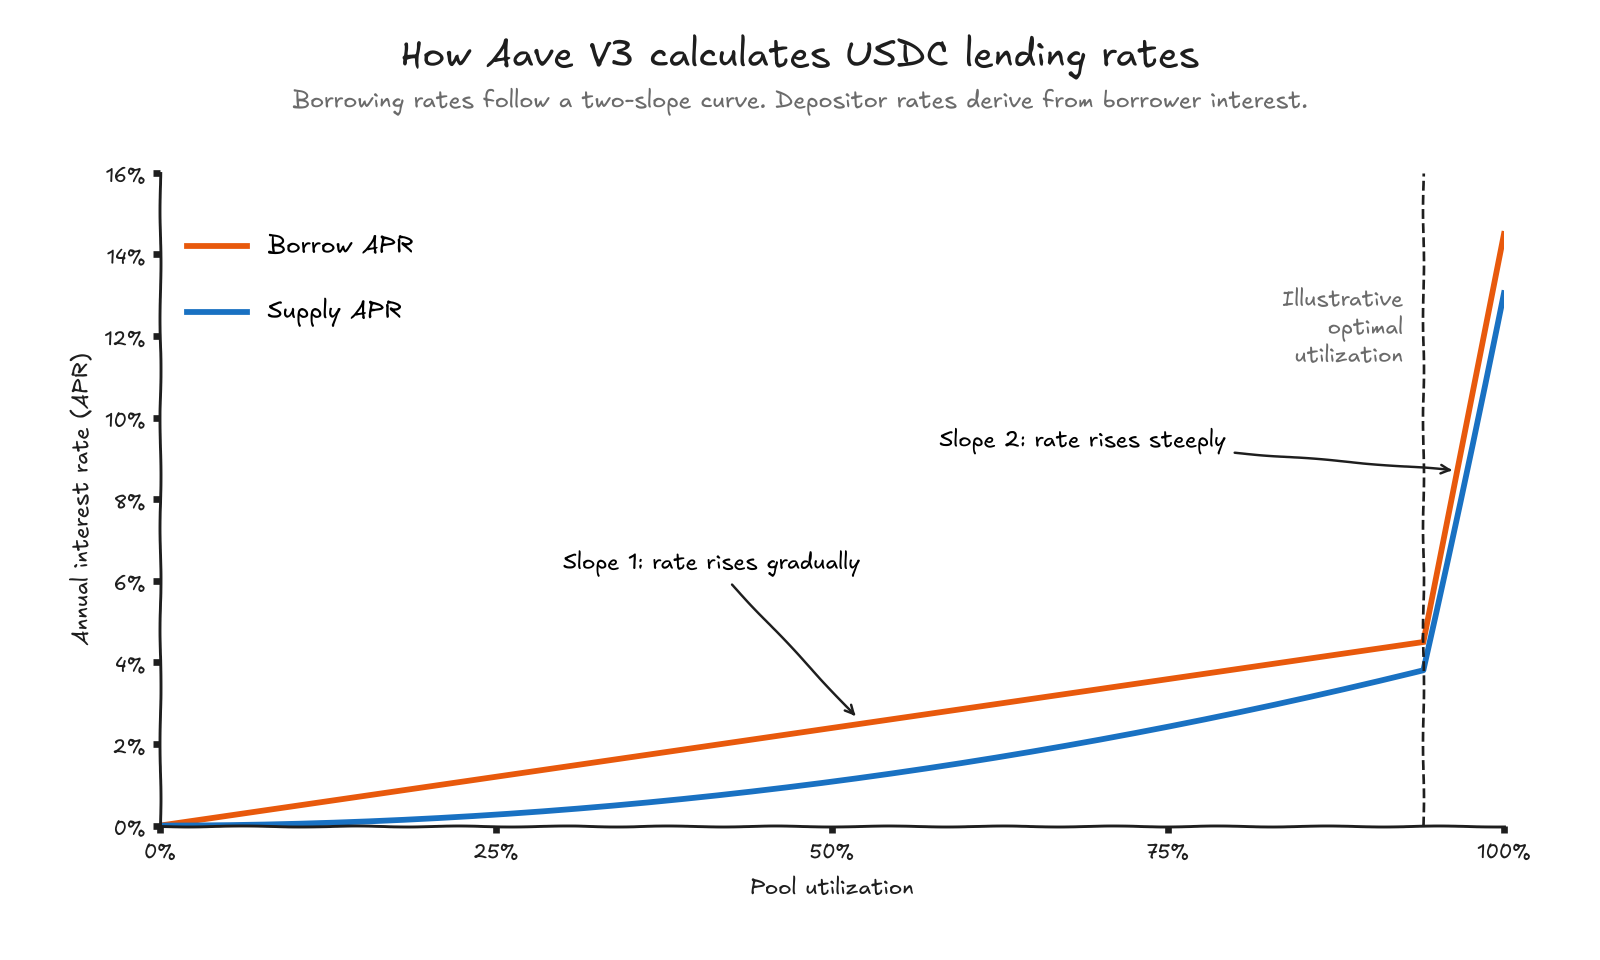
Por debajo del umbral de utilización óptima, los tipos de interés aumentan gradualmente. En el umbral, conocido como «kink», la curva se empina bruscamente y encarece el crédito.
Además, este tipo de interés más alto hace que los depósitos en USDC resulten más atractivos y contribuye a restablecer la liquidez disponible.
La tasa de oferta sigue indirectamente la misma curva. A medida que suben los tipos de interés de los préstamos, los depositantes obtienen más intereses.
Aave realiza un seguimiento de los intereses devengados a través de su índice de liquidez, lo que hace que los saldos de aUSDC aumenten a medida que se acumulan los intereses.
Ahora, pasemos a Compound V3.
Cómo calcula Compound V3 el rendimiento anual (APY) del USDC
Compound V3 también utiliza curvas de utilización para calcular la APY, pero con una diferencia respecto a Aave: Compound calcula las tasas de oferta y de préstamo de forma independiente.
Cada curva tiene su propio tipo de interés de referencia, umbral de utilización (punto de inflexión) y pendientes, establecidos por los órganos de gobierno.
Para los depositantes, el cálculo se rige por una regla sencilla:
TAE de crédito = Base Tipo de interés del crédito + Interés determinado por el grado de utilización
La tasa de oferta base es el punto de partida. A medida que se piden prestados más USDC, la TAE de la oferta aumenta siguiendo la curva configurada.
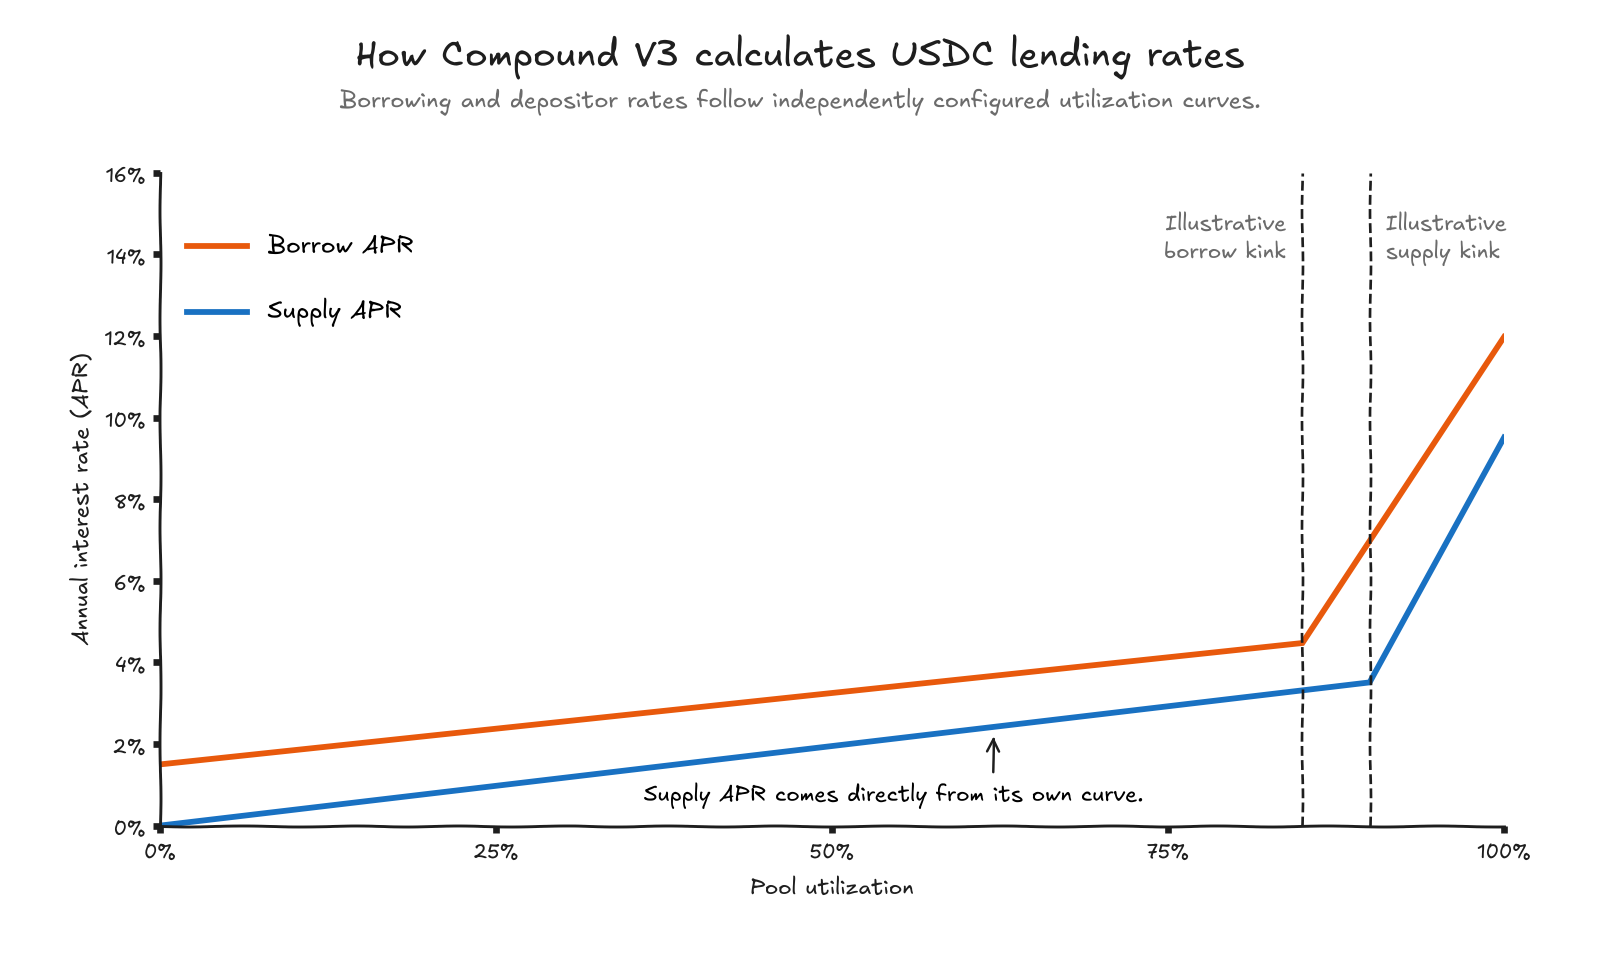
Cada curva se vuelve más pronunciada más allá de su propio punto de inflexión. Dado que los parámetros difieren, los tipos de interés de los préstamos y de la oferta pueden aumentar a ritmos distintos.
El interés de los depositantes se acumula de forma compuesta a través de su índice de oferta base, lo que hace que los saldos de USDC aumenten con el tiempo.
Curvas adaptativas: cómo calcula Morpho el rendimiento del USDC
AdaptiveCurveIRM, de Morpho, ajusta automáticamente los tipos de interés de los préstamos, sin intervención de los órganos de gobierno. Su objetivo es alcanzar una tasa de utilización del 90 % mediante dos mecanismos:
Inmediato: Los tipos se desplazan a lo largo de la curva existente a medida que varía la utilización.
A lo largo del tiempo: una utilización sostenida por encima o por debajo del 90 % desplaza toda la curva hacia arriba o hacia abajo.
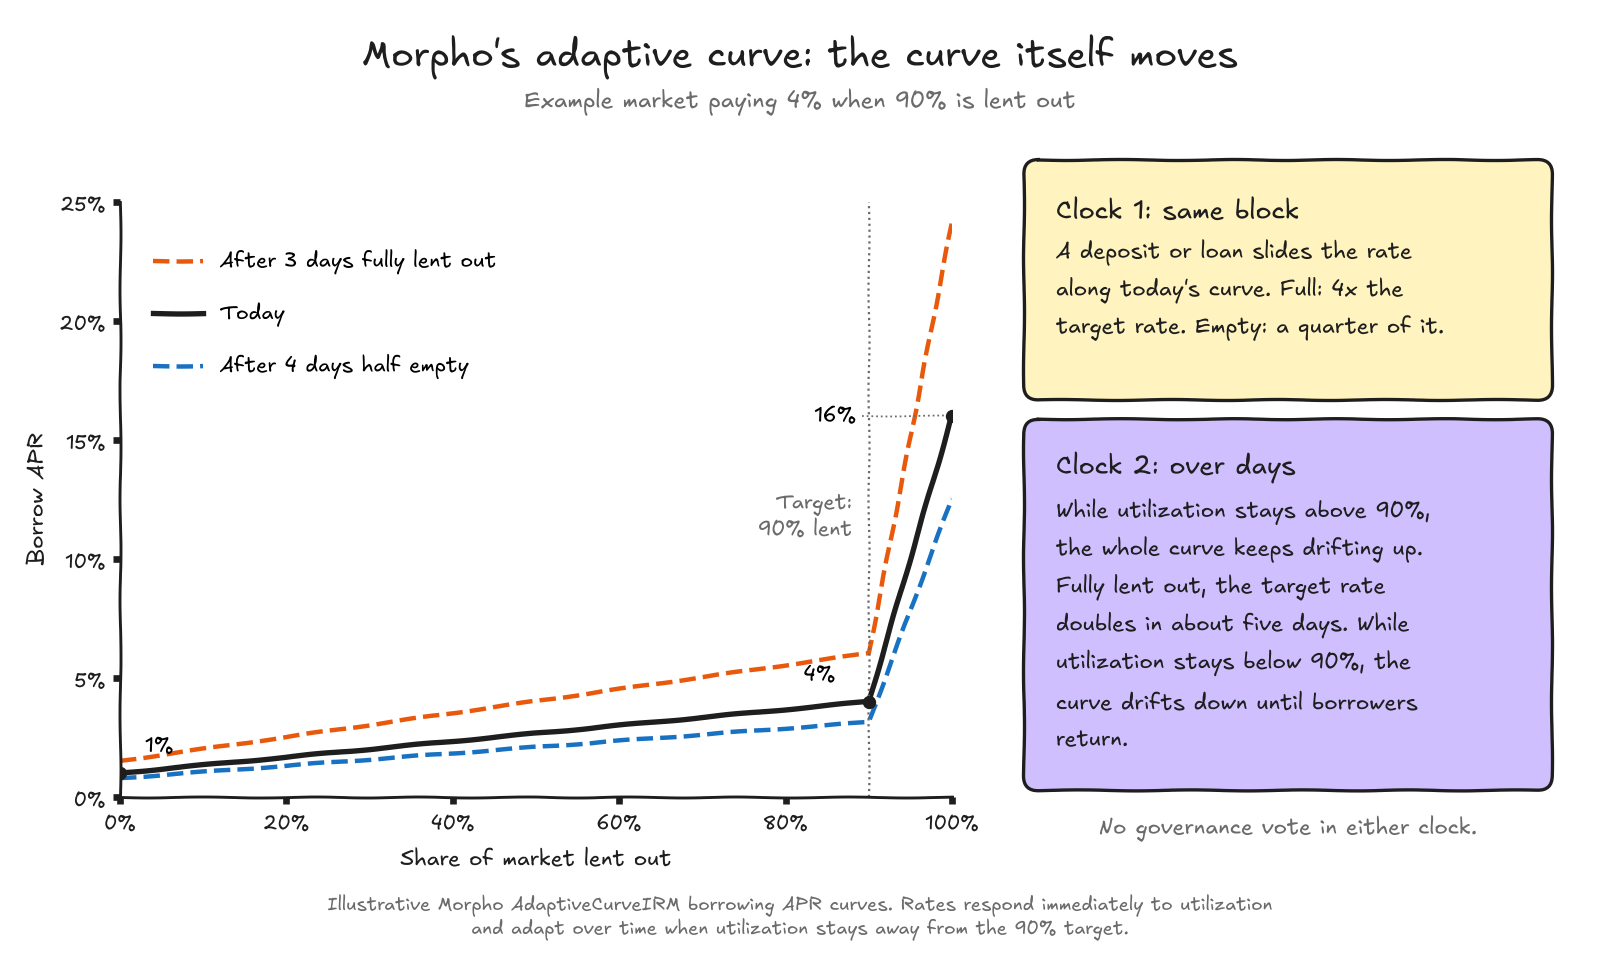
La tabla comienza con una TAE del 4 % para el crédito, con un nivel de utilización del 90 %. Al alcanzar el 100 %, el tipo de interés se dispara hasta el 16 %.
Si el mercado sigue estando totalmente financiado, la curva sigue desplazándose al alza, lo que encarece progresivamente el coste de la financiación.
Ocurre lo contrario cuando la tasa de utilización se mantiene por debajo del 90 %. Los tipos de interés bajan gradualmente para fomentar el crédito.
Morpho convierte los intereses de los prestatarios en rentabilidad para los depositantes mediante:
TAE de suministro = TAE del préstamo × Utilización × (1 − Comisión de mercado)
Las «vaults» añaden otra capa. Pueden distribuir el USDC entre varios mercados, por lo que el rendimiento final depende del tipo de interés y la distribución de cada mercado, del capital inactivo y de las comisiones de las «vaults».
Los intereses se acumulan a favor de los depositantes mediante un aumento del valor de las participaciones en la caja fuerte.
Tarifas establecidas por la gobernanza: cómo calcula Spark Savings el rendimiento del USDC
Spark ofrece rentabilidad en USDC a través de spUSDC, una cuenta de ahorro que funciona gracias a la Spark Liquidity Layer (SLL). La SLL invierte capital en los mercados de préstamos DeFi y en otras estrategias generadoras de rentabilidad.
Spark Governance establece la tasa de ahorro de Vault (VSR) en función de la rentabilidad subyacente y las condiciones del mercado.
Y lo que es más importante, Spark no recalcula automáticamente los tipos de interés de los depositantes cada vez que cambia el nivel de utilización.
Los depositantes reciben acciones de spUSDC cuando depositan USDC. A medida que se acumula el rendimiento, cada acción se puede canjear por más USDC.
Aviso legal: Los rendimientos reales dependen de los tipos de interés de ahorro vigentes durante todo el periodo de depósito.
Crédito negociado: cómo calcula Maple el rendimiento del USDC
Maple calcula el rendimiento del USDC a partir de los intereses pagados por los préstamos institucionales. Los tipos de interés de los préstamos se negocian con los prestatarios, en lugar de determinarse mediante curvas de utilización o tipos de ahorro fijados por el órgano de gobierno.
Sin embargo, el tipo de interés que pagan los prestatarios no es necesariamente el mismo que el que perciben los depositantes. La rentabilidad final depende de la cantidad de capital invertido, de los intereses percibidos y de las comisiones aplicables.
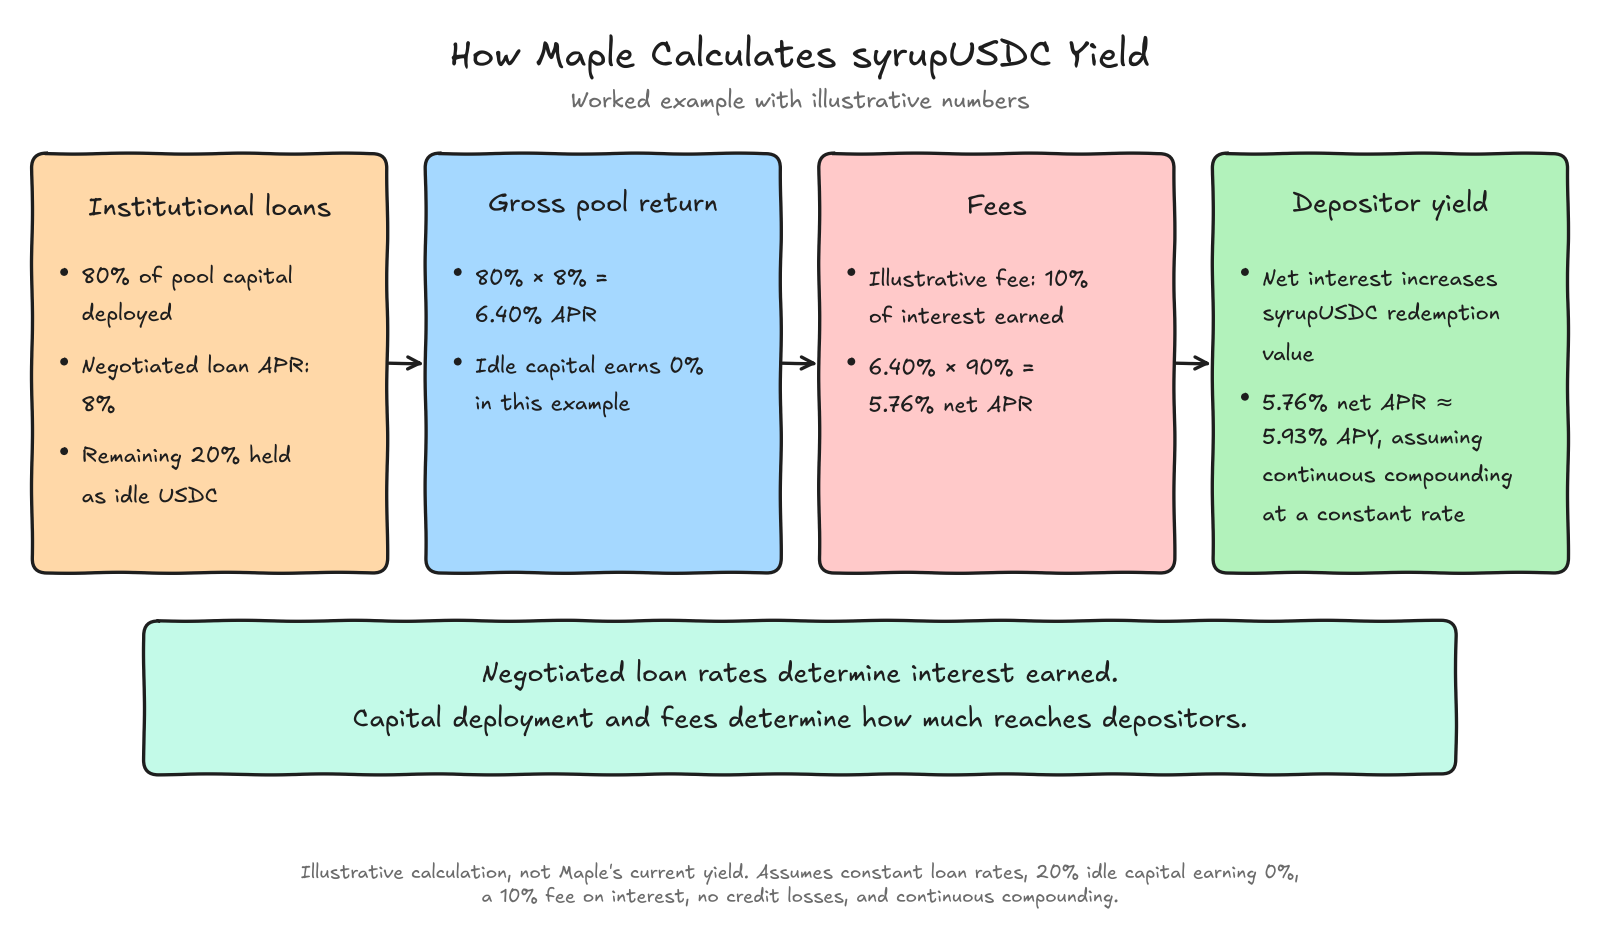
En el ejemplo, el 80 % del fondo genera un 8 % de TAE, mientras que el 20 % restante permanece inactivo. Esto da lugar a una TAE bruta del fondo del 6,40 %. Tras aplicar una comisión ilustrativa del 10 % sobre los intereses, los depositantes obtienen una TAE neta del 5,76 %, equivalente a aproximadamente un 5,93 % de rendimiento anual (APY) con capitalización continua.
Maple distribuye los rendimientos devengados a través de syrupUSDC, cuyo valor de reembolso aumenta a medida que se acumulan los intereses netos.
Aviso legal: La rentabilidad real varía en función de las condiciones del préstamo, la inversión de capital, las comisiones y el historial crediticio.
Las fórmulas matemáticas explican cómo se fija cada tipo de interés, pero hay otros factores que determinan la rentabilidad que obtienen realmente los depositantes en la práctica.
¿Qué es lo que realmente influye en la rentabilidad del USDC en la vida real?
La tasa de rendimiento anual (APY) del USDC que se muestra en una plataforma es siempre un instantánea de las condiciones actuales del mercado. Esta varía a medida que los prestatarios solicitan préstamos y los depositantes mueven su capital.
El tipo de interés podría bajar, la liquidez podría reducirse o parte del rendimiento anunciado podría deberse a incentivos temporales.
Cómo influyen los ingresos y las retiradas en la tasa de rendimiento anual (APY)
Imaginemos un fondo común de préstamos en USDC con 100 millones de dólares aportados y 80 millones de dólares prestados.
Evento | Utilización | Efecto probable sobre la TAE de la oferta |
|---|---|---|
Posición inicial | 80% | Tasa actual |
20 millones de dólares en nuevos depósitos | 66.7% | Disminuciones |
Se han retirado 10 millones de dólares de la posición inicial | 88.9% | Aumentos |
10 millones de dólares en financiación adicional respecto a la posición inicial | 90% | Aumentos |
Cada escenario parte de un fondo inicial de 100 millones de dólares.
Una misma demanda de crédito puede generar diferentes rendimientos para los depositantes en función de la cantidad de USDC disponible. El impacto también varía según la plataforma:
Plataforma | ¿Qué ocurre cuando aumentan los depósitos? |
|---|---|
Aave V3 | La utilización disminuye, lo que, en general, reduce la tasa de crecimiento anual (APR) de la oferta |
Compuesto V3 | Una menor utilización hace que la tasa de oferta se desplace hacia abajo en su curva |
Morpho | Las asignaciones de la cartera pueden modificar la rentabilidad media ponderada |
Chispa | Los depósitos no modifican automáticamente la tasa de ahorro gestionada por el sistema de gobernanza. |
Arce | El capital no invertido puede reducir la rentabilidad del fondo |
Por eso las condiciones del mercado tienen un impacto tan grande en la rentabilidad que finalmente perciben los depositantes.
El siguiente factor importante es la profundidad de la liquidez.
Por qué una tasa de rendimiento anual (APY) elevada puede ir acompañada de una baja liquidez
Un aumento de la rentabilidad anual (APY) de los préstamos en USDC puede indicar una mayor demanda de crédito. También puede indicar que hay menos USDC disponible para retiradas.
Imaginemos un fondo de préstamos con 100 millones de dólares disponibles:
Uso de la piscina | USDC prestado | USDC disponible | Liquidez para retiradas |
|---|---|---|---|
50% | $50M | $50M | Alto |
80% | $80M | $20M | Inferior |
95% | $95M | $5M | Limitado |
99% | $99M | $1M | Muy limitada |
Pool ilustrativo sin reservas ni otros ajustes de liquidez.
Por lo tanto, unas tasas de rendimiento anual (APY) más altas pueden ir acompañadas de un plazo de salida más largo o menos predecible. La liquidez disponible determina la rapidez con la que se puede retirar el capital.
A continuación, comparemos la tasa de rendimiento anual (APY) anunciada con la que realmente obtienen los depositantes.
Cómo las recompensas, las donaciones y los puntos inflan la tasa de rendimiento anual (APY) que aparece en los titulares
Algunas plataformas anuncian rendimientos que incluyen recompensas o incentivos, además de los intereses generados por el USDC depositado.
Las plataformas pueden combinar varias fuentes de rentabilidad:
Componente del rendimiento | Cómo funciona | Qué ver |
|---|---|---|
Base rendimiento de los préstamos | Intereses pagados por los prestatarios | Cambios en los índices de utilización y de préstamos |
Recompensas en tokens | Fichas adicionales distribuidas a los depositantes | Precios de los tokens y calendarios de emisión |
Donaciones o incentivos | Aportaciones puntuales que aumentan la rentabilidad de la cuenta de ahorro | Puede que no vuelva a ocurrir |
Puntos | Recompensas vinculadas a futuras campañas o distribuciones | Sin valor monetario garantizado |
Por ejemplo, una caja fuerte que obtenga un 5 % por los préstamos y otro 3 % por incentivos en forma de tokens podría anunciar una tasa anualizada combinada del 8 %.
Si el programa de incentivos finaliza, ese 3 % adicional desaparece. Por eso, los incentivos temporales, los puntos y otras recompensas siempre deben evaluarse por separado.
Ya hemos explicado cómo se calculan los tipos de interés, qué factores influyen en su variación y por qué la tasa de rendimiento anual (APY) anunciada puede resultar engañosa. A continuación, ¿qué medidas prácticas puedes tomar?
¿Cuándo merece realmente la pena buscar una tasa de rendimiento anual (APY) más alta?
Solo merece la pena plantearse una tasa de rendimiento anual (APY) más alta cuando la rentabilidad adicional compensa los riesgos, los costes y las restricciones que conlleva.
Unas cuantas preguntas fundamentales, respondidas con sinceridad, pueden ayudar a tomar esta decisión:
¿De dónde procede el rendimiento?
¿Hasta qué punto es estable el tipo de interés?
¿Cuánto se gana realmente?
¿En cuánto tiempo se puede retirar el USDC?
¿Qué capital está en riesgo?
La decisión también depende del tiempo que el capital vaya a permanecer depositado.
Una pequeña ventaja en la tasa de rendimiento anual (APY) puede desaparecer tras deducir los costes de transacción, sobre todo cuando los fondos se transfieren con frecuencia entre protocolos.
La dificultad radica en estar al tanto de la evolución de estos tipos de interés y saber cuándo merece realmente la pena cambiar de cartera. Automatizar esa decisión puede reducir la necesidad de un seguimiento constante y de un reequilibrio manual.
Cómo « Quicknode » optimiza la rentabilidad de Morpho Vault
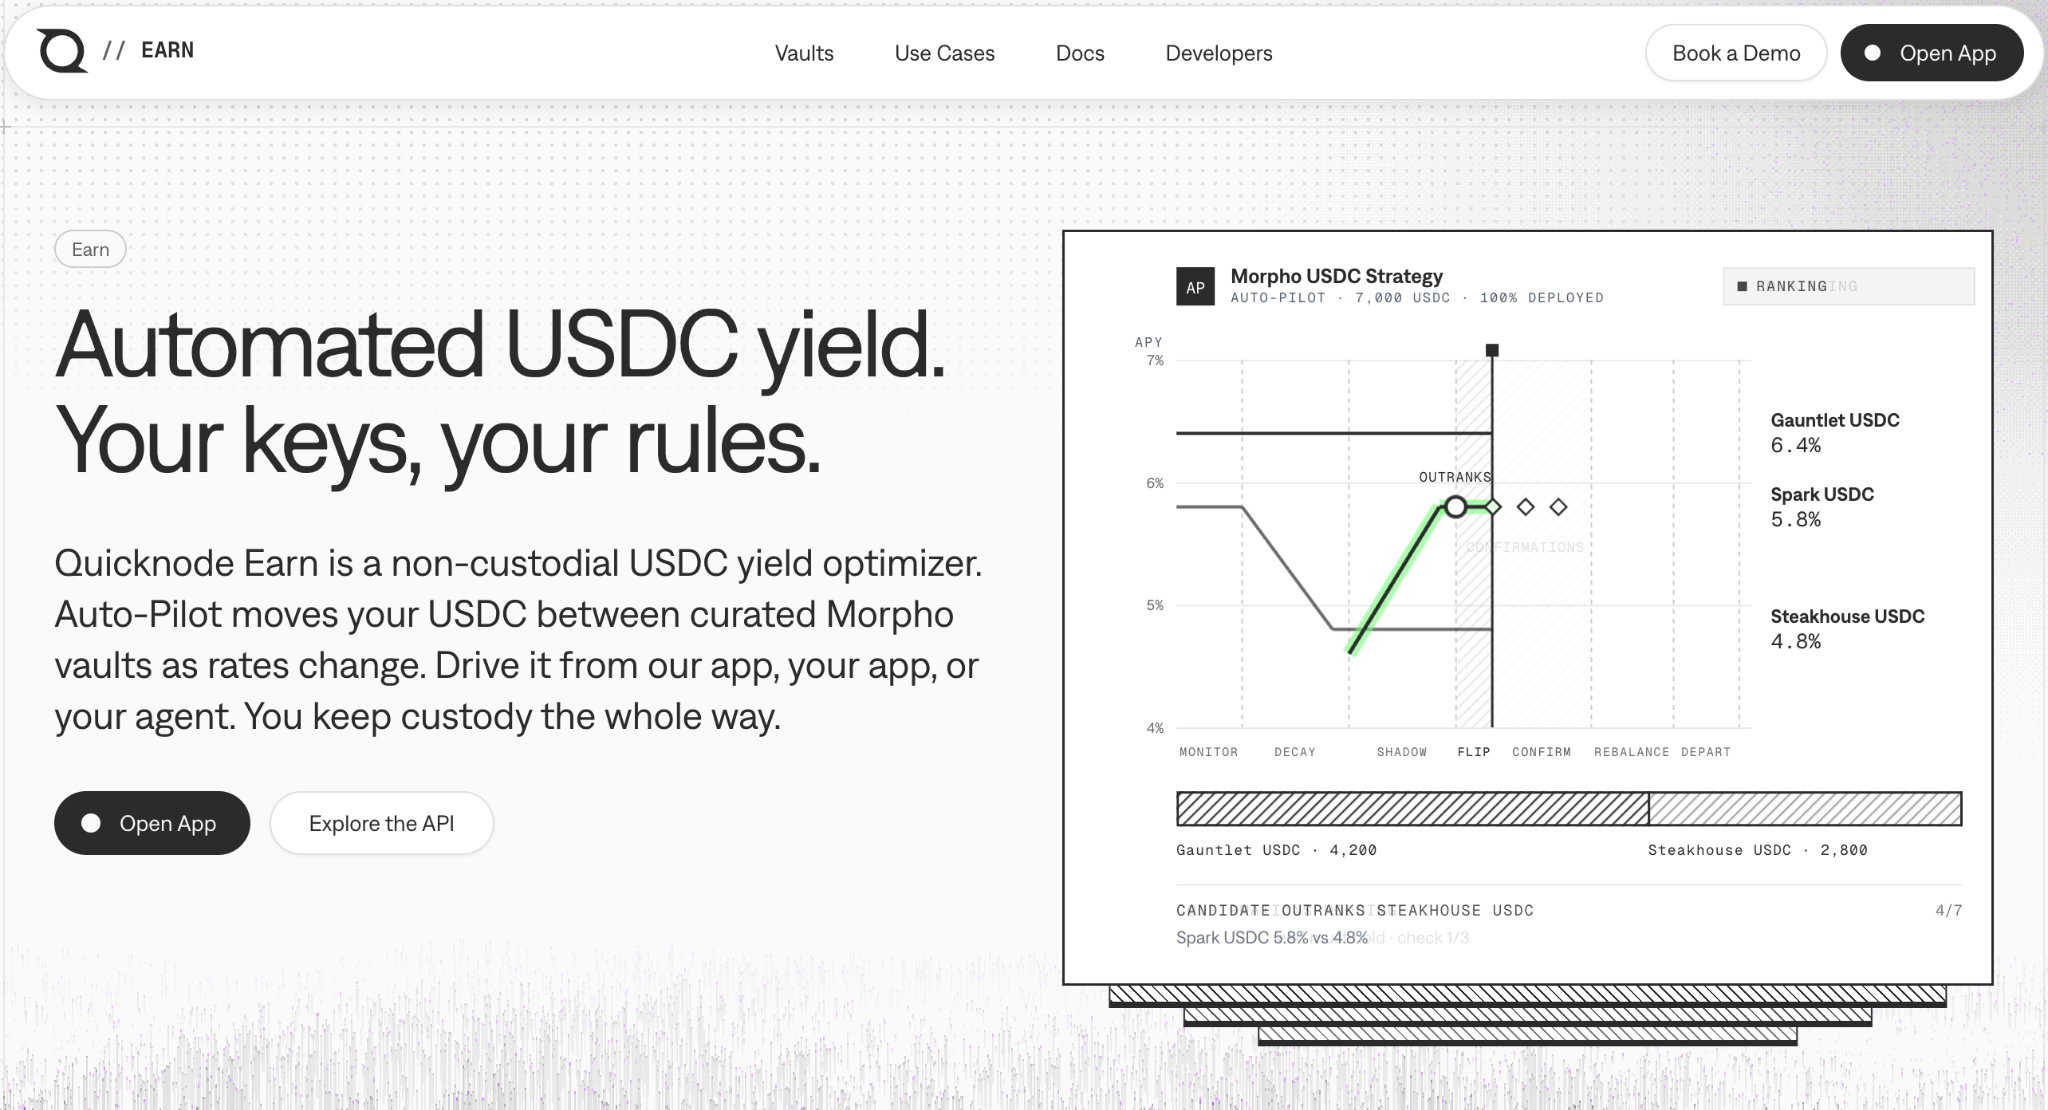
Quicknode Earn automatiza la asignación de USDC entre las carteras de Morpho que cumplen los requisitos. Supervisa la evolución de los rendimientos, compara oportunidades y reequilibra el capital cuando el mercado ofrece una oportunidad de mayor rendimiento que, además, cumple las condiciones predefinidas por Earn.
El proceso consta de cuatro pasos:
Paso | Cómo funciona |
|---|---|
Establece las normas | Selecciona las redes admisibles, el tamaño mínimo de la caja fuerte, los requisitos de liquidez y los umbrales de reequilibrio. |
Supervisar los rendimientos | Realiza un seguimiento de las tasas de rendimiento anual (APY) de Vault utilizando instantáneas de cinco minutos y tasas suavizadas para reducir el impacto de los picos temporales. |
Evaluar oportunidades | Compara las cuentas de ahorro que cumplan los requisitos y comprueba si el rendimiento más alto se mantiene durante el tiempo suficiente como para que merezca la pena cambiar de cuenta. |
Reequilibrar el capital | Transfiere USDC cuando la ventaja de rendimiento cumpla los umbrales configurados y los requisitos de liquidez. |
La distinción importante es que una tasa de rendimiento anual (APY) más alta no implica automáticamente un reequilibrio. La mejora debe ser lo suficientemente grande como para justificar la operación, teniendo en cuenta los costes de transacción y el riesgo de que se produzcan cambios de tipos de interés de corta duración.
Nota: Quicknode Earn no genera rendimiento por sí mismo. Son los mercados de préstamos subyacentes de Morpho los que generan los rendimientos, mientras que Earn se encarga de gestionar la asignación entre las cuentas de depósito elegibles.
Quicknode no cobra comisiones de gestión ni de rendimiento. El reequilibrio puede conllevar gastos de gas, y la rentabilidad obtenida sigue dependiendo del rendimiento de la caja fuerte, la liquidez del mercado y el momento en que se realicen los movimientos de capital.
De cara al futuro: cómo actuar ante el rendimiento del USDC
La rentabilidad del USDC comienza cuando el capital genera un rendimiento. Los tipos de interés varían. El capital se mueve.
Un bono que hoy ofrezca un 9 % podría generar menos rendimiento que otro que ofrezca un 7 % durante los próximos seis meses.
La duración de una ventaja de rendimiento es tan importante como su magnitud.
Antes de transferir USDC, averigua de dónde procede el rendimiento adicional, cuánto queda después de deducir los gastos y si se puede retirar el capital cuando sea necesario.
Si la ventaja es temporal, se debe a incentivos o es demasiado pequeña para cubrir los costes de cambio, quédate donde estás.
Acerca de Quicknode
Fundada en 2017, Quicknode ofrece una infraestructura de blockchain de nivel institucional para desarrolladores y empresas. Con un tiempo de actividad del 99,99 % y compatibilidad con más de 76 cadenas, los equipos pueden crear y ampliar aplicaciones en cadena sin renunciar a nada.
Mantente al día
Las últimas novedades sobre ingeniería, actualizaciones de productos y noticias sobre la Web3, directamente en tu bandeja de entrada.