Les actions tokenisées en 2026 : un aperçu de l'avenir des marchés boursiers mondiaux
Les actions tokenisées en 2026 : un aperçu de l'avenir des marchés boursiers mondiaux
Les actions tokenisées sont des actions et des ETF émis sur des blockchains. Voici ce qu'elles sont, comment elles fonctionnent et ce qui pose encore problème.

27 avril 2026 — 13 min de lecture
Les actions tokenisées font déjà l'objet de transactions, de règlements et sont utilisées comme garantie sur la blockchain. Mais ce qui est négocié n'est pas toujours la même chose.
Tout, qu'il s'agisse d'une action au sens juridique du terme, d'une part de fonds, d'un droit de dépôt ou même d'un produit dérivé, est regroupé sous l'appellation « actions tokenisées », ce qui donne une image très trompeuse de la réalité.
Nous avons donc décidé de tout passer au crible et d'aborder tous les points importants.
Cet article présente les actions tokenisées, leurs différentes architectures, les avantages concrets qu'elles offrent, les risques associés ainsi que les principaux acteurs du marché.
Que sont les actions tokenisées ?
Les titres tokenisés Les titres tokenisés sont des représentations numériques d’actions cotées en bourse et de fonds indiciels cotés (ETF), émis et transférés sur une blockchain.
Ils répliquent le cours de l'actif sous-jacent et permettent aux investisseurs de négocier, de détenir et de transférer des positions en actions sur la blockchain, avec un règlement 24 h/24, 7 j/7 et une conformité réglementaire.
Ça a l'air simple, n'est-ce pas ? Voyons maintenant comment tout cela fonctionne concrètement.
Comment fonctionnent les actions tokenisées ?
Les actions tokenisées relient deux systèmes très différents : les marchés financiers traditionnels, d'où proviennent les actifs, et les blockchains, où ceux-ci circulent et font l'objet de règlements.
L'flow ion ci-dessous montre comment un titre passe de son émission à sa conservation, est représenté sur la blockchain, puis est finalement négocié et réglé.
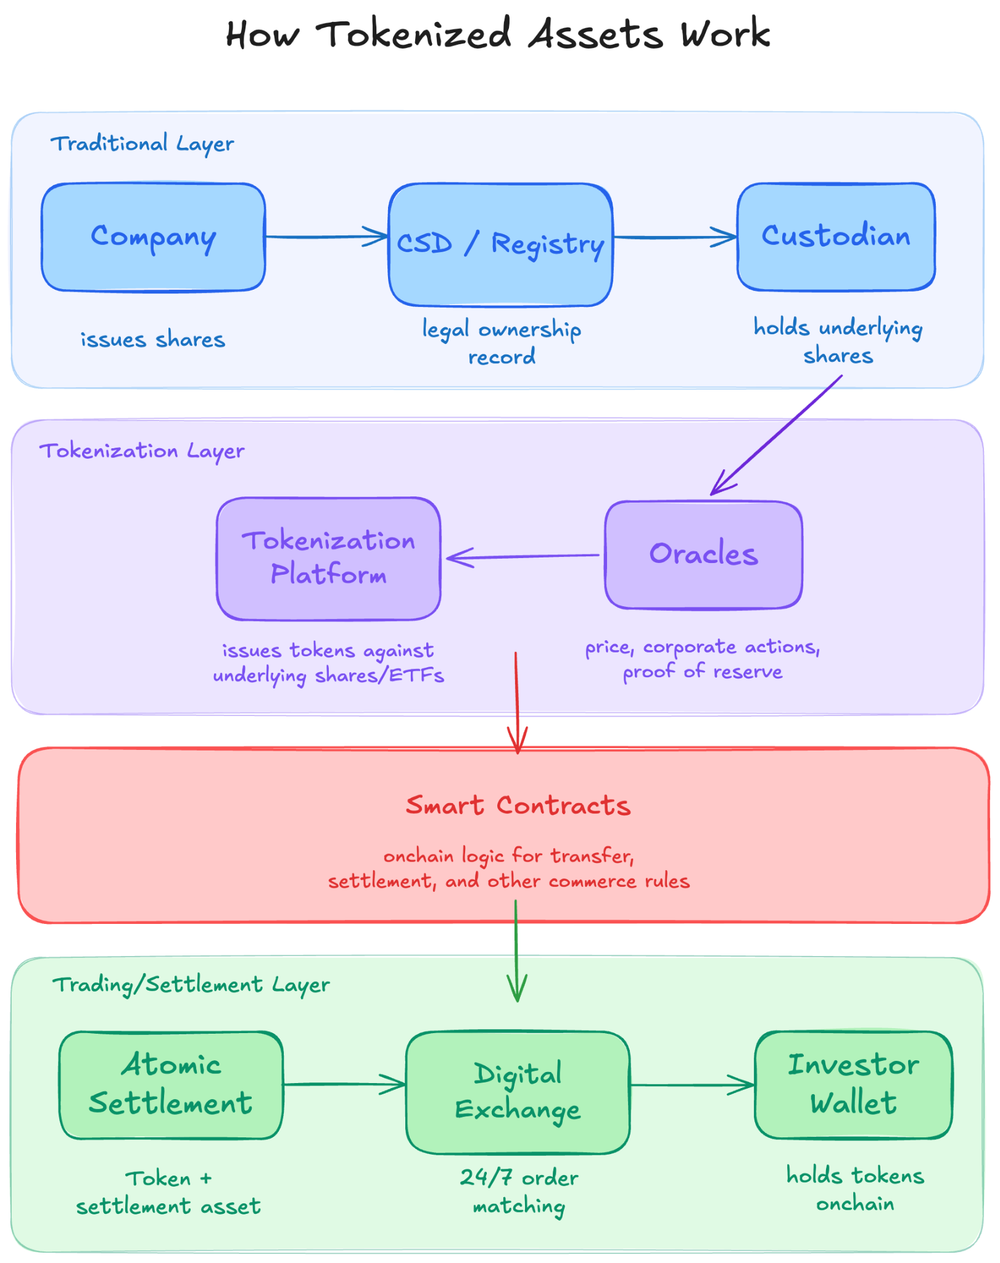
Fondamentalement, la tokenisation d’un titre de capital implique la refonte de trois niveaux de l’infrastructure traditionnelle du marché — émission, conformité et règlement — sur une blockchain.
L'infrastructure et le processus sont désormais clairs. Cependant, les actions tokenisées n'étant pas standardisées, il existe plusieurs types différents actuellement disponibles.
Les quatre architectures des actions tokenisées
Toutes les actions tokenisées ne représentent pas la même chose et n'ont pas toutes la même valeur juridique.
Même si elles peuvent sembler identiques sur la blockchain, elles reposent sur des structures différentes qui déterminent ce que vous possédez réellement, comment cela est garanti et où se situent les risques.
Voici un tableau succinct comparant quatre architectures courantes de actions tokenisées:
Architecture | De quoi s'agit-il ? | Ce que vous possédez | Exemples de joueurs |
|---|---|---|---|
Contrat de dépôt / Émetteur | Jetons émis en contrepartie d'actions réelles détenues par un dépositaire ou un émetteur. | Créance d'un créancier. Aucune participation directe au capital. | |
En-têtes de fonds / de véhicules d'investissement | Un « token » représente une part dans un fonds commun ou un véhicule d'investissement détenant des actions. | Part d'un fonds (exposition basée sur la valeur liquidative). | |
Exposition synthétique | Le token suit l'évolution des cours via des produits dérivés ou des flux d'oracles. | Exposition aux fluctuations de prix via une structure dérivée | - |
Capital propre natif sur la chaîne de blocs | Actions émises directement sur la blockchain. | Détention directe de l'action. |
Bien qu'ils relèvent tous de la même catégorie d'actifs, à savoir les « actions tokenisées », chacun des produits susmentionnés présente des caractéristiques uniques quant à l'exposition économique de l'investisseur.
C'est important, car cela détermine tout ce qui suit :
traitement réglementaire,
conséquences lors d'opérations sur titres (vote, dividendes, etc.),
priorité en cas de sinistre, et
la composabilité au sein de l'écosystème DeFi.
Maintenant que nous savons ce que sont les actions tokenisées, comment elles fonctionnent et ce que les investisseurs détiennent réellement, plongeons-nous dans ce marché et découvrons ses principaux acteurs.
Marché des actions tokenisées : aperçu des principaux acteurs
Le marché des actions tokenisées compte une poignée d'acteurs majeurs.
Chaque émission de jetons liés à des actions cotées en bourse ou à des ETF permet à leurs détenteurs d'obtenir une exposition aux actions sur la blockchain.
Elles se distinguent par leur structure juridique, leur statut réglementaire, leur portée géographique et leur niveau d'intégration dans l'écosystème DeFi.
Titriser
Securitize , avec son slogan « Tokenize the World », est sans doute l'acteur le plus en phase avec les institutions dans ce secteur et gère actuellement plus de 4 milliards de dollars d'actifs tokenisés.
Ses principaux produits sont des parts de fonds tokenisées tels que BlackRock BUIDL, Apollo ACRED et VanEck VBILL.
Comment fonctionne Securitize ?
Securitize exerce ses activités en tant qu’ agent e de transfert et courtier-négociant réglementé, émettant des titres tokenisés par le biais de son protocole DS* v4.
Les actifs réels sont conservés hors chaîne auprès de dépositaires tels que BNY Mellon, tandis que Securitize agit en tant qu'agent de transfert agréé par la SEC, en
Émission/destruction de jetons blockchain représentant des actions,
Assure la conformité au niveau du portefeuille, et
Automatisation des règlements et des versements.
Les investisseurs de Securitize reçoivent principalement des parts dans des fonds tokenisés et non des actions directes.
Le saviez-vous ?
En mars 2026, le NYSE a désigné Securitize comme premier « agent » de transfert numérique pour sa future plateforme de négociation numérique.
L'accès à Securitize est strictement soumis à autorisation. La plupart des offres sont structurées en vertu d'exemptions telles que la Réglementation D et la Réglementation S, ce qui signifie que :
Les investisseurs doivent être des acheteurs accrédités ou qualifiés (par exemple : disposer d'au moins 5 millions de dollars d'actifs investissables pour des produits tels que BUIDL)
La participation est soumise à des restrictions selon la juridiction (par exemple : des règles distinctes s'appliquent aux investisseurs américains et aux investisseurs non américains)
Seuls les investisseurs dont l'identité a été vérifiée (KYC) et dont les portefeuilles figurent sur la liste blanche peuvent acheter, détenir ou transférer des jetons.
Securitize se distingue comme la solution offrant l'environnement réglementaire le plus complet du marché :
Transfert enregistré auprès de la SEC agent
Capacités en matière de courtage et de systèmes alternatifs de négociation (ATS)
Administration de fonds et agréments des entreprises d'investissement de l'UE
Cependant, toutes ces dérives autorisées font de Securitize un protocole très concentré et non destiné au grand public, qui ne propose pas d'offres directes d'actions.
Ondo Finance (Marchés mondiaux)
Ondo GM est une plateforme de tokenisation qui permet aux investisseurs non américains d'accéder directement à plus de 200 actions et ETF américains tokenisés, notamment AAPL et TSLA.
« Des actions sur la blockchain, la liquidité de Wall Street » illustre parfaitement ce que fait Ondo et ce qu’il permet de réaliser.
Comment fonctionne Ondo ?
Ondo émet des actions tokenisées (TSLAon) qui reflètent à l'identique, dans un rapport de 1 pour 1, le cours de l'action Tesla (TSLA).
Les actions sous-jacentes sont acquises et détenues par Alpaca Securities, une société de courtage et de dépôt enregistrée aux États-Unis.
Des jetons sont émis en contrepartie de ces actifs, représentant une créance contractuelle garantie sur la société ad hoc.
Les données relatives aux cours et aux entreprises sont transmises sur la blockchain via Chainlink Data Streams.
Les jetons sont déployés sur Ethereum, Solana et la BNB Chain, les transferts inter-chaînes étant rendus possibles grâce à LayerZero.
Veuillez également noter que les marchés mondiaux d'Ondo fonctionnent 24 heures sur 24, mais uniquement pendant 5 jours, du dimanche à 20 h (heure de l'Est) au vendredi à 19 h (heure de l'Est).
Ce qu'Ondo offre aux investisseurs
Lorsqu'ils achètent une action tokenisée sur Ondo, les utilisateurs acquièrent techniquement un droit contractuel garanti à l'égard de la SPV, ainsi qu'une exposition économique au rendement total.
Les dividendes générés par ces actions sont réinvestis automatiquement, après déduction d'une retenue à la source américaine d'environ 30 %.
L'accès à Ondo est réservé aux investisseurs non américains en vertu du Règlement S. Plus précisément,
Les utilisateurs situés aux États-Unis, au Royaume-Uni, au Canada et dans plusieurs autres pays sont bloqués
La vérification d'identité (KYC) est obligatoire lors de l'inscription
Une fois émis, les jetons peuvent être conservés et transférés sur la blockchain en gestion autonome.
Ondo a également reçu l'agrément de l'Autorité de surveillance financière du Liechtenstein (FMA), autorisant l'accès dans une trentaine de pays de l'EEE pour les investisseurs professionnels.
Ondo se distingue par son envergure et son intégration « on-chain » :
Plus de 600 millions de dollars en TVL d'actions tokenisées
Plus de 9 milliards de dollars de volume de transactions cumulé depuis le lancement (septembre 2025)
Accepté comme garantie sur les plateformes Morpho, Euler et 1inch
Cotation mondiale d'Ondo, lancée en février 2026, permet la tokenisation des introductions en bourse le jour même.
Ondo offre aujourd’hui l’une des expériences utilisateur les plus fluides en matière d’actions tokenisées, mais il convient de prendre en compte les inconvénients liés à la conservation unique et à la perte de dividendes.
Super-État
Superstate est un gestionnaire d'actifs sur la blockchain soumis à une réglementation, surtout connu pour son fonds du Trésor tokenisé, l'USTB.
En revanche, pour les actions tokenisées, leur nouvelle initiative, « Opening Bell », qui est une plateforme native d'émission d'actions, est plus pertinente.
Comment fonctionne « Opening Bell » ?
Opening Bell est la seule plateforme de ce marché où le token correspond à l'action réelle enregistrée auprès de la SEC et officiellement enregistrée sur la blockchain.
Le token correspond à une part sociale. Il est émis au format SPL sur Solana ou au format ERC-20 sur Ethereum.
Les mises à jour du tableau de capitalisation sont enregistrées sur la blockchain via un transfert enregistré agent.
Les émissions, les transferts et les mises à jour relatives à la propriété s'effectuent par le biais de transactions sur la blockchain liées à des entités réglementées.
Quoi ? Opening Bell, les investisseurs acquièrent une participation directe sous la forme d’une action ordinaire entièrement enregistrée auprès de la SEC, assortie de droits de vote, d’un droit au dividende et de droits légaux.
Plus important encore, il n'existe aucune entité ad hoc (SPV) détenant l'actif sous-jacent, ni aucun intermédiaire entre le token et l'action.
Bonus : Le saviez-vous ?
En avril 2026, Galaxy Digital, une société cotée aux États-Unis et émetteur actif de tokens GLXY sur Superstate, a annoncé le premier vote par procuration sur la chaîne.
Tous ses actionnaires tokenisés peuvent voter directement depuis leur portefeuille.
L'accès à Superstate est soumis à autorisation et repose sur une liste blanche :
Les investisseurs doivent effectuer les démarches d'identification (KYC) et de lutte contre le blanchiment d'argent (AML) lors de leur inscription.
Les portefeuilles doivent être ajoutés à la liste blanche avant de pouvoir détenir ou transférer des actions.
Les transferts sont réservés aux participants agréés
Superstate se distingue par le fait qu' il s'agit du seul modèle d'émission native actuellement en production.
Leur programme d’émission directe permet en outre aux sociétés cotées d’émettre de nouvelles actions tokenisées directement sur la blockchain pour les des stablecoins avec une mise à jour en temps réel du tableau de capitalisation.
Pour l'instant, Superstate est le modèle de tokenisation d'actions le plus complet et le plus solide sur le plan juridique. Une image plus fidèle de la réalité se dessinera probablement à mesure que le nombre d'utilisateurs, d'émetteurs, de liquidités et de cas d'utilisation augmentera.
xStocks
xStocks (un produit Backed) est le produit d'actions tokenisées le plus largement diffusé sur le marché.
Depuis son lancement en juin 2025, xStocks a franchi la barre des 25 milliards de dollars de volume de transactions cumulé.
Comment fonctionne xStocks ?
xStocks sont émises par Backed Assets (JE) Limited, une société à vocation spécifique (SPV) basée à Jersey, dans le cadre d'un prospectus approuvé par l'Autorité de surveillance financière du Liechtenstein (FMA).
Chaque xStock correspond à un certificat indiciel (un titre de créance) sous la forme d'un jeton SPL sur Solana ou d'un jeton similaire sur Ethereum.
Les actions sous-jacentes sont achetées et détenues à raison de 1 pour 1 par Alpaca Securities, ce qui permet l'émission de xStocks.
Chainlink Proof of Reserve publie chaque semaine un rapport de vérification, étayé par des audits trimestriels de conformité à la norme ISAE 3000.
xStocks fonctionne 24 heures sur 24, 5 jours sur 7, sur les blockchains suivantes : Solana, Ethereum et d'autres.
Les investisseurs dans xStocks bénéficient d'une exposition économique aux fluctuations de cours de l'action ou de l'ETF sous-jacent.
Les dividendes, comme dans le cas d'Ondo, sont réinvestis après déduction d'une retenue à la source de 30 %.
L'accès à xStocks est disponible dans le monde entier, à l'exception des États-Unis, conformément au cadre réglementaire du Liechtenstein.
La procédure KYC est appliquée au niveau des distributeurs, c'est-à-dire sur des plateformes telles que Kraken, Bybit, Gate.io et KuCoin.
xStocks se distingue par son envergure et sa diffusion : à ce jour, plus de 100 xStocks sont déjà disponibles, avec plus de 100 000 détenteurs.
Tous ces compromis découlent de la nature même de l'instrument. En tant qu'instrument de crédit, il existe une dépendance vis-à-vis des dépositaires (Alpaca) et de la structure de l'émetteur.
xStocks est la solution la plus accessible et la plus liquide actuellement disponible sur le marché.
Dinari
Dinari est l'initiative la plus typiquement américaine en matière de tokenisation des actions. Il s'agit de la première société de courtage enregistrée auprès de la SEC et autorisée à tokeniser des titres.
Comment fonctionne Dinari ?
Dinari exerce ses activités en tant que société de courtage et d'agent de transfert enregistrée auprès de la SEC, émettant des actions tokenisées (« dShares ») adossées à raison de 1 pour 1 à des actions réelles.
Un utilisateur dont l'identité a été vérifiée (KYC) effectue un dépôt en USDC, USDT ou USD+.
Dinari transmet l'ordre à Alpaca, qui achète et conserve l'action sous-jacente sur une bourse américaine.
Dinari émet l'équivalent en dShare dans le portefeuille de l'utilisateur, directement sur la blockchain.
L'OFT de LayerZero permet des transferts inter-chaînes sur quatre blockchains, et son déploiement sur Solana est prévu prochainement.
La principale différence entre les autres modèles tokenisés et Dinari réside dans le fait qu'avec Dinari, l'émission et la conservation s'inscrivent dans le cadre réglementaire américain.
Dinari offre aux investisseurs une exposition économique de 1 pour 1 au titre sous-jacent.
C'est là que le concept de « dShares » doit être décortiqué avec soin :
Les dShares sont des produits dérivés de gré à gré entièrement financés et tokenisés.
Il s'agit d'un contrat entièrement financé, sans effet de levier, indexé à raison de 1 pour 1 sur la performance de l'action ou de l'ETF sous-jacent.
Ainsi, les investisseurs ne détiennent pas de parts, mais disposent uniquement d'un droit à l'égard de Dinari au titre de leur produit dérivé de gré à gré.
Les dividendes sont versés en USD+, le stablecoin rémunéré propre à Dinari, adossé à raison de 1 pour 1 à des bons du Trésor américain.
L'accès à Dinari est mondial et soumis à des procédures de vérification d'identité (KYC). La distribution en Europe s'effectue via la plateforme Gemini EU. Toutefois, il n'existe pas encore d'accès actif pour les particuliers aux États-Unis.
Dinari se distingue notamment par son positionnement axé sur le marché américain.
Elle dispose de toutes les autorisations nationales nécessaires pour se conformer à la législation en vigueur en matière de valeurs mobilières, ce qui constitue un avantage décisif dont aucune autre plateforme ne bénéficie.
Dinari travaille à la mise au point d'une version de titres tokenisés pouvant être négociés sur les marchés américains, mais à l'heure actuelle, l'écosystème qui l'entoure en est encore à ses débuts et reste peu développé.
Bon, passons à la suite. La question est simple :
Si chaque mise en œuvre implique des compromis différents, quels avantages la tokenisation offre-t-elle réellement que les actions traditionnelles ne peuvent pas offrir ?
Arguments en faveur des actions tokenisées : en quoi consiste réellement le « déblocage » ?
Les actions tokenisées sont souvent présentées comme offrant deux avantages principaux : la possibilité de négocier 24 heures sur 24, 7 jours sur 7, et un accès mondial.
En dehors de cela, découvrons quatre fonctionnalités cachées qui, bien que peu évidentes, ont un impact considérable :
Le règlement atomique élimine le risque de contrepartie
Sur les marchés traditionnels, la période comprise entre l'exécution d'une transaction et son règlement constitue une fenêtre de risque de crédit. Le système T+1 implique qu'une contrepartie peut faire défaut avant que la transaction ne soit définitivement conclue.
Avec Atomic DvP, cette fenêtre est réduite à zéro. Le token et l'actif de paiement changent de mains en une seule transaction, ou bien aucun des deux ne change de mains.
La composabilité est un atout majeur
Une action tokenisée stockée dans un portefeuille ne sert à rien.
Une même action donnée en garantie sur Kamino ou Morpho génère un rendement dans le cadre d'un prêt, contrairement à une action qui ne l'est pas,
transfert de garde,
la complexité de la réhypothécation, ou
tout intermédiaire.
Conséquence en termes d'efficacité du capital :des fonds propres qui génèrent simultanément des rendements et garantissent les emprunts n'a pas d'équivalent sur le marché traditionnel.
Le saviez-vous ?
Les détenteurs de actions FWDI tokenisées de Forward de Forward sur Superstate peuvent désormais utiliser leur participation comme garantie sur Kamino et accéder à des liquidités sur la chaîne.
Conformité programmable
Sur les marchés traditionnels, la conformité est assurée au niveau des intermédiaires, tels que les courtiers, les dépositaires ou les chambres de compensation.
Les actions tokenisées intègrent les règles de conformité dans des contrats intelligents.
Les restrictions de transfert, les vérifications d'accréditation, les blocages liés à la juridiction et les limites imposées aux investisseurs peuvent être appliqués automatiquement au niveau du jeton lors de chaque transaction.
Les opérations sur titres deviennent des flux programmables
De la même manière que ci-dessus, les opérations sur titres telles que les dividendes, les fractionnements d'actions et les émissions de droits ne nécessitent pas de coordination manuelle entre les courtiers, les dépositaires et les registres.
Elles peuvent être créées, validées et exécutées sous forme de transitions d'état sur la chaîne, ce qui réduit le risque de rapprochement et la latence.
Les actions tokenisées transforment la manière dont les capitaux propres sont détenus, transférés et mobilisés. Les avantages sont évidents.
Mais chacune de ces évolutions entraîne de nouvelles dépendances et de nouveaux risques.
Lacunes majeures dans le domaine des actions tokenisées
Les possibilités offertes par les actions tokenisées sont bien réelles. Cependant, il existe trois lacunes structurelles à combler avant que ces possibilités puissent se concrétiser.
Le premier point important concerne entièrement la liquidité.
Risques de liquidité
On parle souvent des actions tokenisées comme s'il s'agissait d'un marché unique. Or, ce n'est pas le cas.
Un même actif sous-jacent — par exemple, une action Apple tokenisée — peut exister simultanément sur plusieurs chaînes, auprès de plusieurs émetteurs et sur plusieurs plateformes.
Et chacune dispose de son propre réservoir de liquidité, de son propre cours, sans qu'aucun mécanisme d'arbitrage garanti ne les relie entre elles.
Il s'agit là de différentes formes de fragmentation de la liquidité, qui peut se manifester de multiples façons :
Fragmentation des carnets d'ordres : la liquidité est répartie entre différentes plateformes (bourses centralisées, AMM sur la chaîne, systèmes RFQ), ce qui accroît le glissement de prix et affaiblit la formation des prix.
Dépendance vis-à-vis de l'arbitrage : l'alignement des prix dépend de la capacité des arbitragistes à combler les écarts entre les différentes places de marché et le marché sous-jacent.
Lorsque les moyens financiers ou l'accès sont limités (restrictions juridictionnelles, hors horaires d'ouverture), ces liens s'affaiblissent.
Déficits de liquidité intrajournaliers : la liquidité n'est pas continue.
Même si les échanges se déroulent « en continu », la liquidité peut venir à manquer en dehors des heures de pointe, ce qui peut entraîner un impact important sur les cours pour des transactions d'un volume relativement faible.
Risque de sortie en situation de crise : dans un contexte de forte volatilité, les rachats, les écarts de taux et la liquidité peuvent s'effondrer simultanément.
Le problème de fond lié à la liquidité est d'ordre structurel : chaque déploiement d'une nouvelle chaîne ajoute un pool isolé sans pour autant renforcer automatiquement la liquidité des autres.
Tant que la liquidité multiplateforme ne sera pas unifiée — sur les plans technique, juridique et opérationnel —, le marché restera un ensemble de places de marché à faible volume plutôt qu'une seule place de marché à forte liquidité.
Outre la question de la liquidité, les plateformes de tokenisation doivent encore surmonter quelques autres obstacles.
Le paradoxe des dépositaires et des intermédiaires
La promesse de la tokenisation réside dans la propriété directe, sans avoir recours à des intermédiaires qui génèrent des frictions opérationnelles ni à une chaîne de conservation qui accroît les risques et les coûts.
Pourtant, tous les modèles d'actions tokenisées que nous avons passés en revue reposent sur des dépositaires : des entités ad hoc (SPV) ou des fonds, des courtiers compensateurs, des opérateurs d'oracles ou des détenteurs de clés d'administration.
Ces nouveaux intermédiaires sont moins réglementés, disposent d'un capital moins important et ont moins fait leurs preuves que ceux qu'ils remplacent, ce qui représente un risque accru pour l'investisseur.
Propagation des contraintes
Ces systèmes étant organisés en couches (dépositaire > émetteur > jeton > DeFi), les défaillances se propagent en cascade.
Un problème de conservation, un décalage d’Oracle ou une suspension des rachats peut rapidement entraîner des distorsions de prix, des liquidationsou des tensions sur les garanties au sein des protocoles.
Étant donné que ces processus sont davantage automatisés et nécessitent moins d'intervention humaine, il existe de nombreux cas limites liés aux risques et aux recours qui seront testés pour la première fois.
Alors, à quoi ressemble l'avenir des actions tokenisées ?
L'avenir des actions tokenisées
D'un point de vue technique, les actions tokenisées fonctionnent.
Les actions sont réglées de manière atomique. Les dividendes sont versés dans les portefeuilles sous forme de des stablecoins. Les positions de garantie sont ouvertes sur des actions sans passer par un courtier principal.
Tous ces produits sont actuellement en production.
Dans tous les domaines abordés — architectures, acteurs, liquidité, conservation et exécution —, on observe le même schéma :
Les systèmes « on-chain » sont rapides, programmables et modulables.
Les systèmes hors chaîne sont légaux, applicables et font autorité.
Aujourd'hui, les actions tokenisées se situent entre les deux.
Ce dont le marché a besoin, ce n'est pas seulement une clarté réglementaire. Il s'agit d'une architecture réglementaire dans laquelle la propriété juridique, les mécanismes de transfert, les obligations liées aux opérations sur titres et la protection des investisseurs sont définis spécifiquement pour les instruments sur la chaîne de blocs et tokenisés.
D'ici là, les actions tokenisées continueront d'exister sous la forme de systèmes hybrides : puissants, mais limités.
À propos Quicknode
Fondée en 2017, Quicknode met à disposition une infrastructure blockchain de niveau institutionnel destinée aux développeurs et aux entreprises. Grâce à une disponibilité de 99,99 % et à la prise en charge de plus de 77 chaînes, les équipes peuvent développer et faire évoluer des applications sur la chaîne sans aucun compromis.
Restez informé
Les dernières actualités en matière d'ingénierie, les mises à jour sur les produits et les nouvelles du Web3, directement dans votre boîte mail.