Comment les plateformes de rendement USDC calculent l'APY : explication à travers 5 plateformes
Comment les plateformes de rendement USDC calculent l'APY : explication à travers 5 plateformes
Pourquoi les taux de rendement de l'USDC varient-ils ? Découvrez comment les principales plateformes DeFi calculent le taux de rendement annuel (APY) et quels sont les facteurs qui déterminent le rendement réel perçu par les déposants.
12 novembre 2026 — 10 min de lecture
L'USDC ne génère aucun rendement intrinsèque. Tout comme le dollar ou l'euro.
Pourtant, à un moment donné, le fait de percevoir des intérêts ou un rendement sur son argent est devenu une attente courante.
Les banques, les gouvernements et les stablecoins ont rendu ce rendement familier. Mais ce rendement, qu'on l'appelle « rendement » ou « intérêt », doit bien provenir de quelque part.
L'USDC génère un rendement lorsque les capitaux sont mis à profit. Les emprunteurs paient des intérêts, les marchés de crédit perçoivent des commissions et les protocoles redistribuent les rendements aux déposants.
C'est là l'aspect visible du rendement en USDC. Ce qui est le plus significatif, ce sont les calculs qui se cachent derrière ce chiffre.
La première partie a abordé les sources de rendement de l'USDC. La deuxième partie se penche sur le taux lui-même, depuis le mécanisme qui le fixe jusqu'au rendement effectivement perçu par les déposants.
Comment les plus grandes plateformes de rendement USDC calculent le taux de rendement annuel (APY)
Le rendement de l'USDC repose tout d'abord sur une source de revenus : le montant que l'emprunteur paie pour obtenir des fonds. Les protocoles appliquent ensuite leurs propres calculs et leur propre logique pour transformer ces revenus en rendements pour les déposants.
Passons en revue les principales plateformes offrant des rendements en USDC et voyons comment chacune d'entre elles calcule ce rendement.
Lieu | Mécanisme de fixation des tarifs | Qui finance ce rendement ? | Qu'est-ce qui influe sur le rendement ? | Comment le rendement est reversé aux déposants |
|---|---|---|---|---|
Aave V3 | Courbe d'utilisation à deux pentes | Emprunteurs ayant fourni des garanties et versant des intérêts en USDC | Demande de crédit, dépôts, retraits et coefficient de réserve | Le solde en aUSDC augmente |
Composé V3 | Courbes d'offre et de demande indépendantes | Emprunteurs ayant fourni des garanties et versant des intérêts en USDC | Paramètres de courbe définis en fonction de l'utilisation et de la gouvernance | Le solde des fournisseurs s'accumule via l'indice d'approvisionnement |
Morpho | Courbe de taux d'intérêt adaptative et répartition des actifs | Les emprunteurs sur les marchés du crédit isolés | Utilisation, temps passé hors de la cible et répartition des sauts | La valeur des actions de Vault progresse |
Spark | Taux d'épargne fixé par les autorités | Produits issus des activités de crédit et des stratégies d'investissement | Décisions de gouvernance, conditions de financement et rendements stratégiques | La valeur des jetons d'épargne ou des parts de coffre-fort augmente |
Érable | Taux des prêts institutionnels négociés | Les emprunteurs institutionnels qui paient des intérêts sur leurs emprunts | Conditions de prêt, capital investi, frais et performance de crédit | La valeur de l'action syrupUSDC augmente |
Voyons maintenant en détail chaque mécanisme et comprenons le calcul en partant de zéro.
Avant d'aller plus loin, il est utile de bien comprendre une distinction essentielle : le taux annuel effectif global (TAEG) et le taux de rendement annuel (APY).
Le TAEG correspond au taux d'intérêt annualisé avant capitalisation.
Le taux APY tient compte de la capitalisation des intérêts sur une année ; il est donc généralement plus élevé lorsque les intérêts sont capitalisés plusieurs fois.
Remarque : sauf indication contraire, les taux mentionnés dans cette section correspondent au taux annuel effectif global (TAEG) et non au taux de rendement annuel (TRA).
Courbes d'utilisation : Aave V3 et Compound V3
Aave V3 et Compound V3 calculent les taux d'emprunt en USDC en fonction du taux d'utilisation : le pourcentage des USDC déposés qui sont actuellement empruntés.
Avec un taux d'utilisation de 80 %, 80 millions de dollars sur une enveloppe totale de 100 millions de dollars sont prêtés, et 20 millions de dollars restent disponibles pour les retraits et les nouveaux prêts.
À mesure que le taux d'utilisation augmente, le coût de l'emprunt s'alourdit et les déposants bénéficient généralement de taux d'intérêt plus élevés.
Comment Aave V3 calcule le rendement annuel (APY) de l'USDC
Aave calcule le taux offert aux déposants en fonction des intérêts versés par les emprunteurs. Ce calcul repose sur trois paramètres :
Taux annuel effectif global (TAEG) de l'offre = TAEG de l'emprunt × Taux d'utilisation × (1 − Facteur de réserve)
Le taux d'utilisation indique la part des USDC fournis par le pool qui a été empruntée.
Le facteur de réserve correspond à la part des intérêts sur les emprunts qu'Aave affecte aux réserves du protocole.
Prenons un pool présentant un taux annuel effectif global (TAEG) de 4,50 %, un taux d'utilisation de 94 % et un facteur de réserve de 10 % :
4,50 % × 94 % × 90 % = 3,81 %
Les déposants bénéficient d'un taux annuel effectif global (TAEG) de 3,81 %. En revanche, le TAEG de 4,50 % applicable aux emprunts n'est pas fixe. Il varie en fonction du taux d'utilisation du fonds commun.
Aave utilise un modèle de taux d'intérêt à deux pentes pour fixer le coût des emprunts.
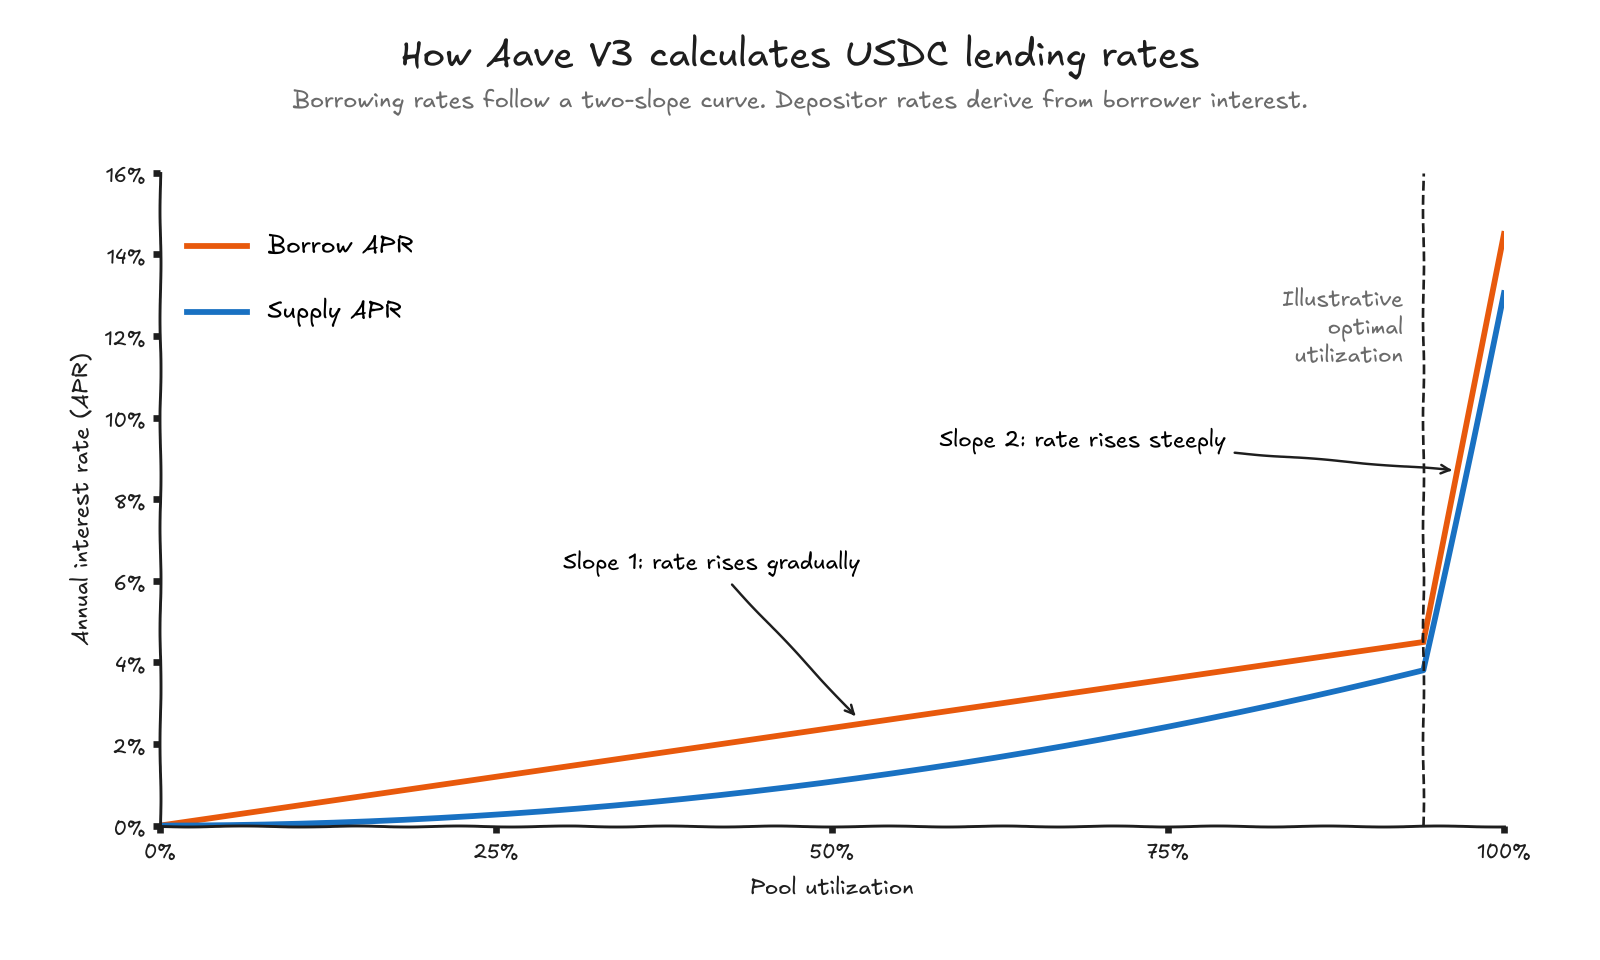
En dessous du seuil d'utilisation optimale, les taux augmentent progressivement. Au niveau de ce seuil, appelé « kink », la courbe s'accentue brusquement, ce qui rend l'emprunt plus coûteux.
Ce taux plus élevé rend également les dépôts en USDC plus attractifs et contribue à rétablir la liquidité disponible.
Le taux d'offre suit indirectement la même courbe. À mesure que les taux d'emprunt augmentent, les déposants perçoivent davantage d'intérêts.
Aave suit les intérêts courus grâce à son indice de liquidité, ce qui entraîne une augmentation des soldes en aUSDC à mesure que les intérêts s'accumulent.
Passons maintenant à Compound V3.
Comment Compound V3 calcule le rendement annuel (APY) de l'USDC
Compound V3 utilise également des courbes d'utilisation pour calculer le taux de rendement annuel (APY), mais avec une différence par rapport à Aave : Compound calcule les taux d'offre et d'emprunt de manière indépendante.
Chaque courbe possède son propre taux de base, son seuil d'utilisation (point d'inflexion) et ses pentes, qui sont définis par les instances dirigeantes.
Pour les déposants, le calcul obéit à une règle simple :
Taux annuel effectif global (TAEG) de l'offre = Base Taux de l'offre + intérêts déterminés en fonction de l'utilisation
Le taux de base de l'offre sert de point de départ. À mesure que le volume d'USDC emprunté augmente, le taux annuel effectif global (TAEG) de l'offre augmente selon la courbe définie.
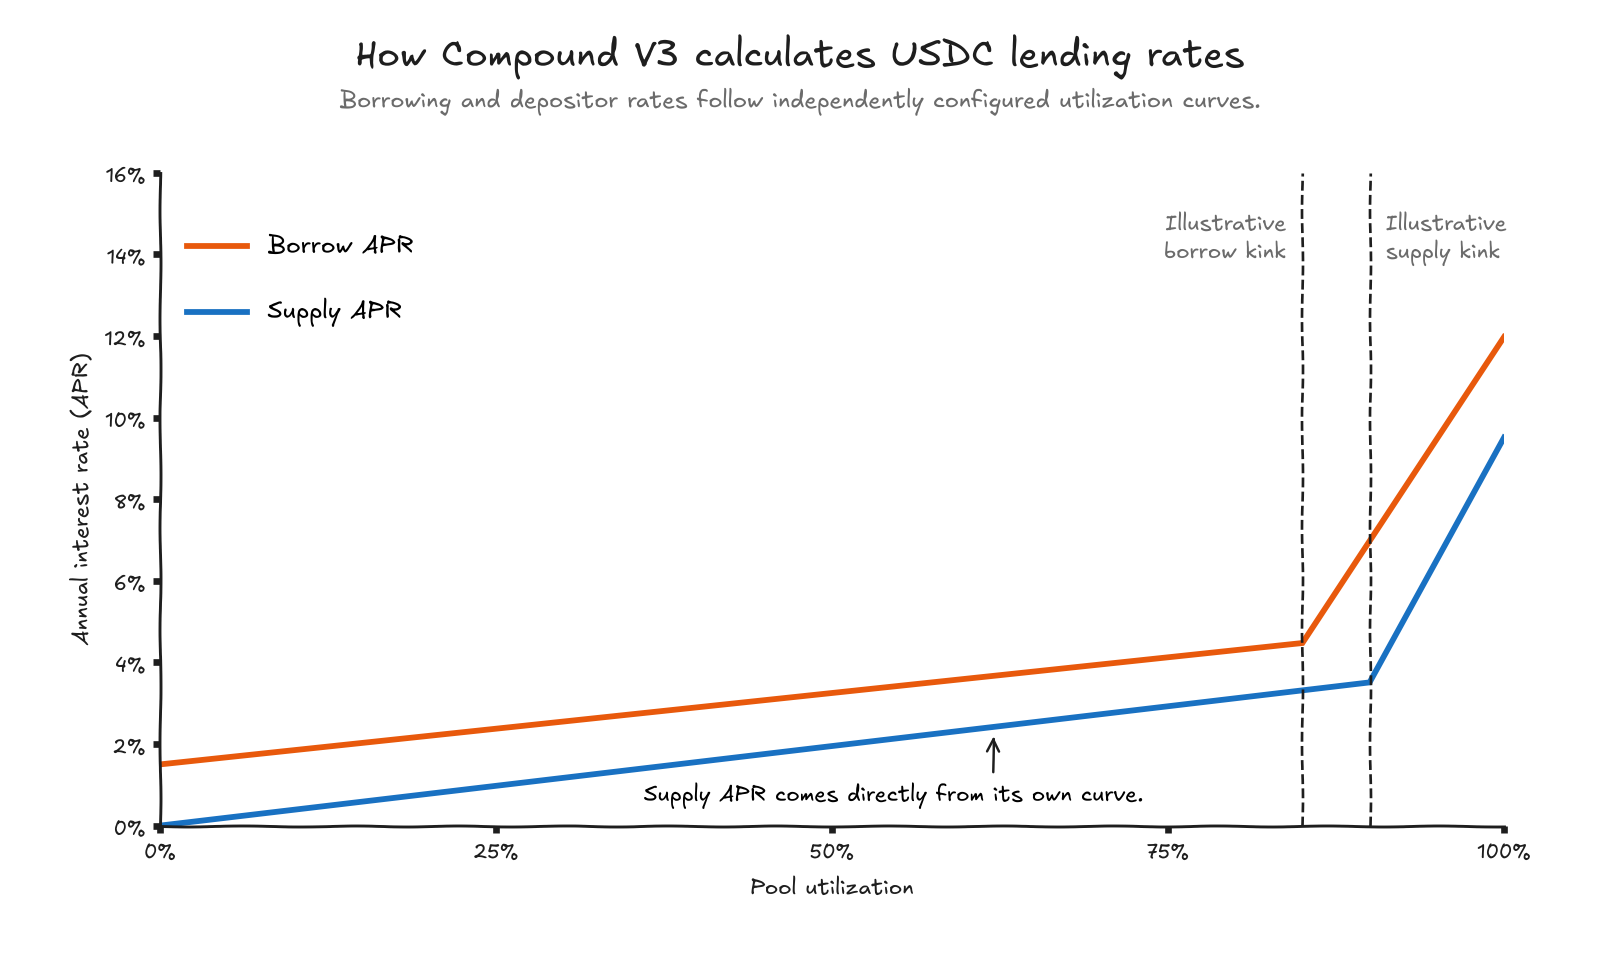
Chaque courbe s'accentue au-delà de son propre point d'inflexion. Les paramètres étant différents, les taux d'emprunt et d'offre peuvent augmenter à des rythmes différents.
Compound génère des intérêts pour les déposants grâce à son indice de l'offre de base, ce qui entraîne une augmentation progressive des soldes en USDC.
Courbes adaptatives : comment Morpho calcule le rendement de l'USDC
La solution AdaptiveCurveIRM de Morpho ajuste automatiquement les taux d'emprunt, sans intervention des instances de gouvernance. Elle vise un taux d'utilisation de 90 % grâce à deux mécanismes :
En temps réel : les taux évoluent le long de la courbe existante à mesure que le taux d'utilisation change.
Au fil du temps : un taux d'utilisation supérieur ou inférieur à 90 % entraîne un décalage vers le haut ou vers le bas de l'ensemble de la courbe.
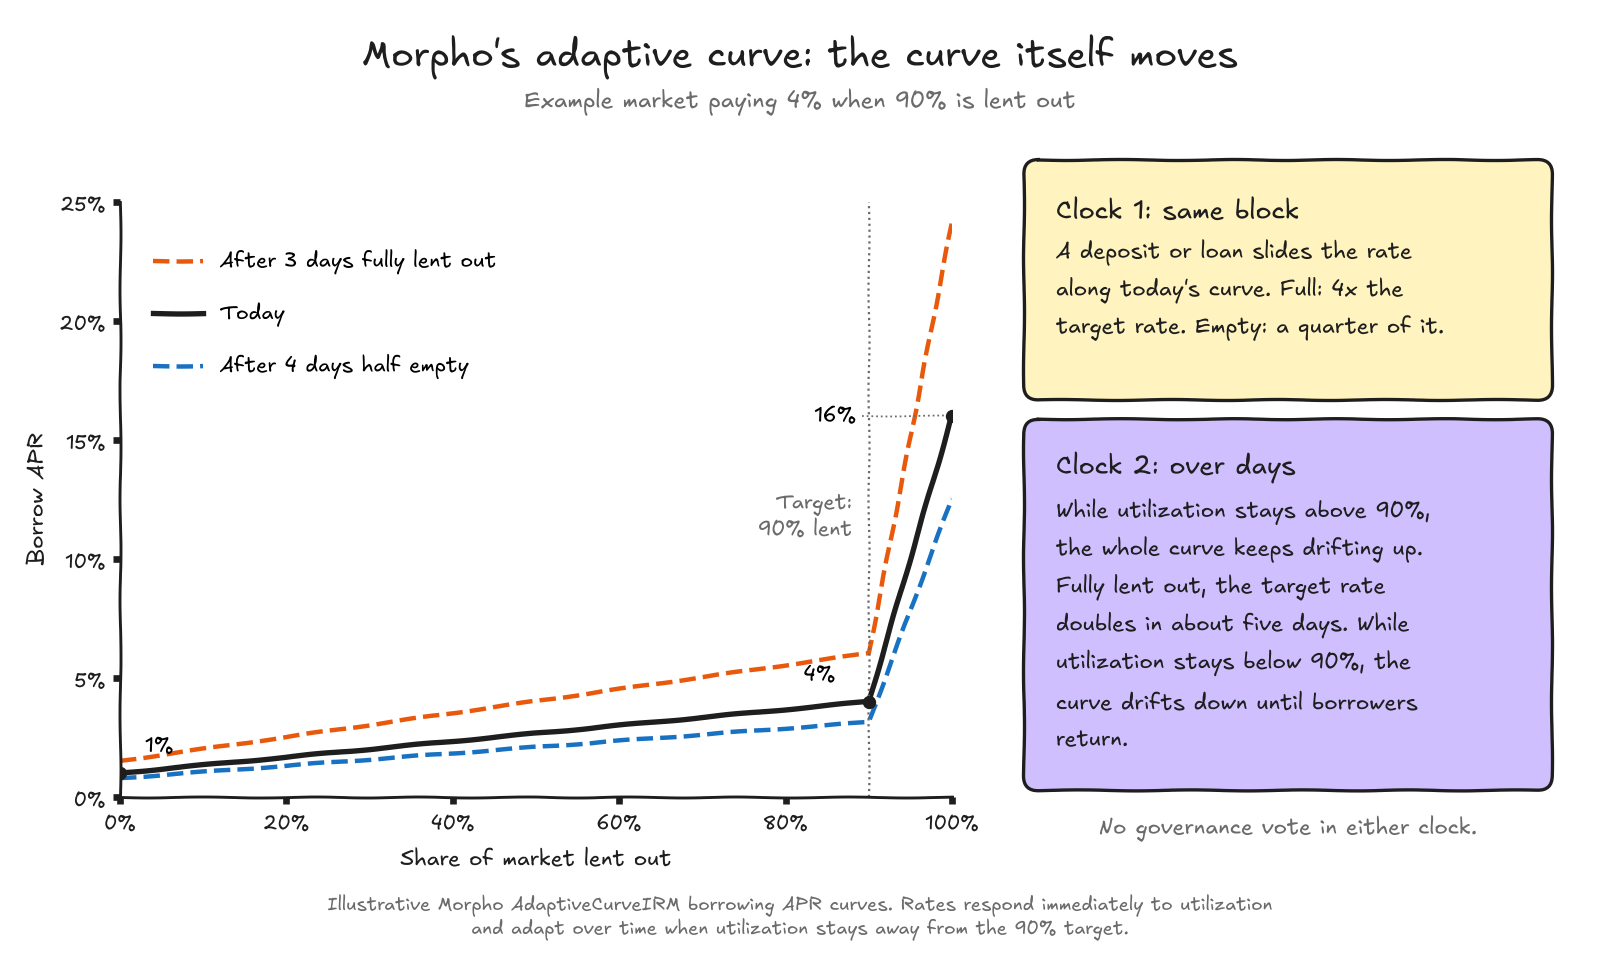
Le tableau indique un taux annuel effectif global (TAEG) de 4 % pour un taux d'utilisation de 90 %. À 100 %, ce taux grimpe à 16 %.
Si le marché reste saturé d'emprunts, la courbe continue de s'incliner vers le haut, ce qui rend les emprunts de plus en plus coûteux.
C'est l'inverse qui se produit lorsque le taux d'utilisation reste inférieur à 90 %. Les taux baissent progressivement afin d'encourager l'emprunt.
Morpho convertit les intérêts des emprunteurs en rendement pour les déposants à l'aide de :
Taux annuel effectif global (TAEG) de l'offre = TAEG de l'emprunt × Taux d'utilisation × (1 − Commission de marché)
Les « vaults » ajoutent une couche supplémentaire. Ils peuvent répartir les USDC sur plusieurs marchés ; le rendement final dépend donc du taux et de la répartition propres à chaque marché, du capital inutilisé et des frais liés aux « vaults ».
Les intérêts sont versés aux déposants sous la forme d'une augmentation de la valeur de leur part dans le fonds commun.
Taux fixés par la gouvernance : comment Spark Savings calcule le rendement de l'USDC
Spark propose un rendement en USDC via spUSDC, un compte d'épargne géré par la Spark Liquidity Layer (SLL). La SLL répartit les capitaux sur les marchés de prêt DeFi et dans d'autres stratégies génératrices de rendement.
Spark Governance fixe le taux d'épargne du coffre-fort (VSR) en fonction des rendements sous-jacents et des conditions du marché.
Plus important encore, Spark ne recalcule pas automatiquement les taux d'épargne à chaque fois que le taux d'utilisation change.
Les déposants reçoivent des parts spUSDC lorsqu'ils déposent des USDC. À mesure que le rendement s'accumule, chaque part devient échangeable contre davantage d'USDC.
Avertissement : les revenus réels dépendent des taux d'épargne en vigueur pendant toute la durée du dépôt.
Crédit négocié : comment Maple calcule le rendement de l'USDC
Maple calcule le rendement de l'USDC à partir des intérêts versés sur les prêts institutionnels. Les taux d'intérêt des prêts sont négociés avec les emprunteurs plutôt que déterminés par des courbes d'utilisation ou des taux d'épargne fixés par les instances dirigeantes.
Cependant, le taux payé par les emprunteurs ne correspond pas nécessairement au rendement perçu par les déposants. Le rendement final dépend du montant du capital investi, des intérêts perçus et des frais applicables.
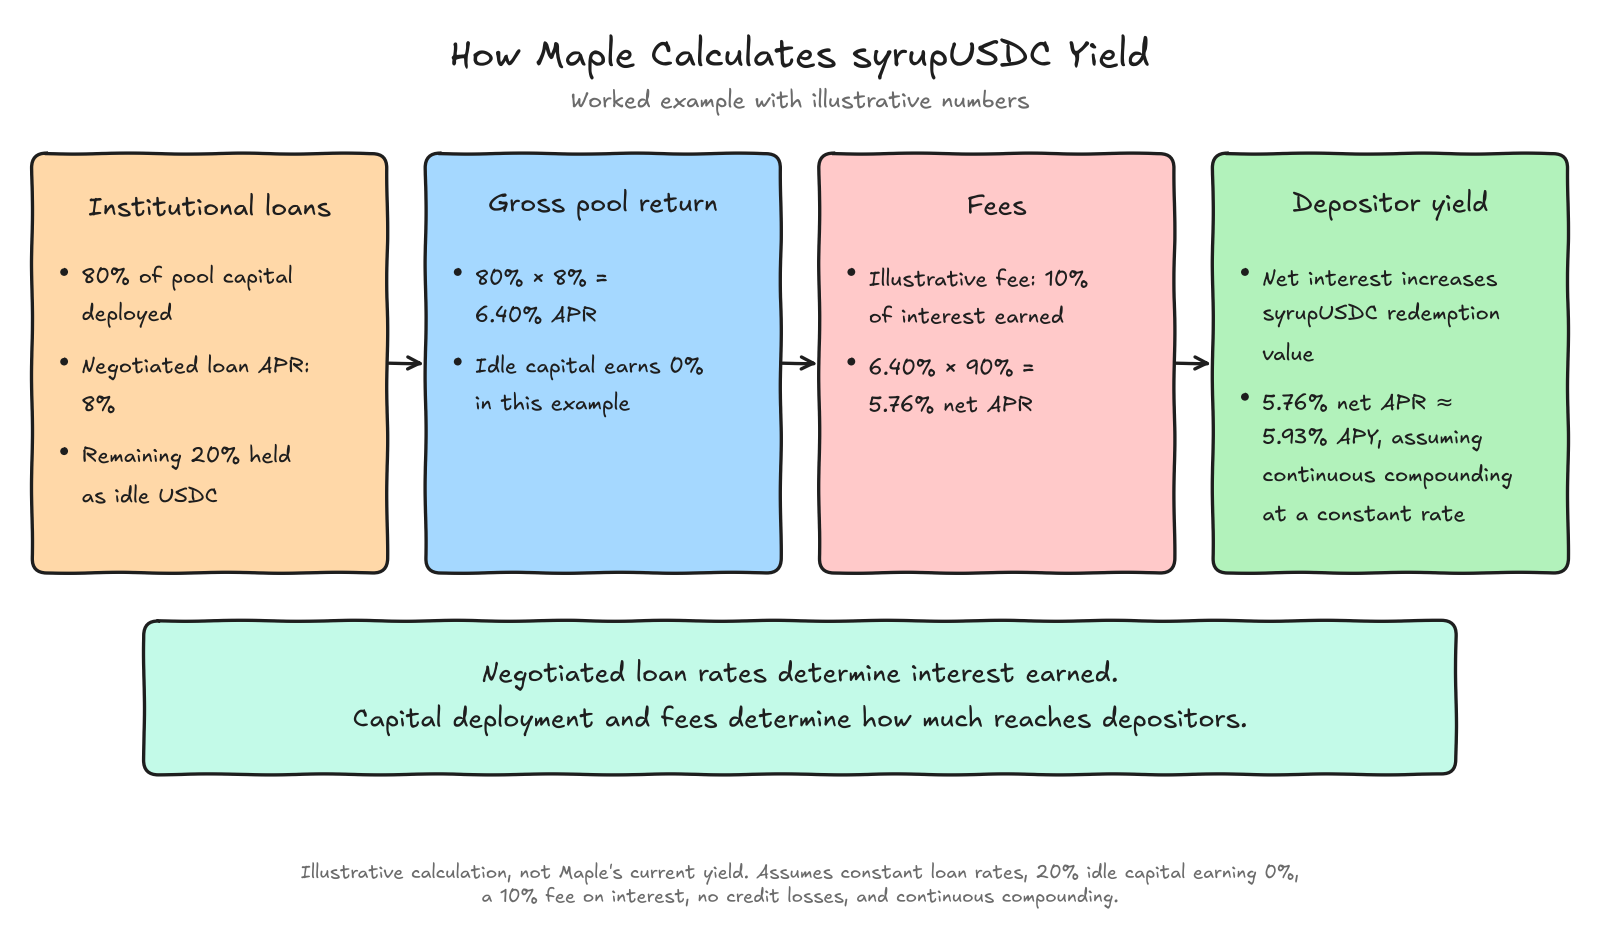
Dans cet exemple, 80 % du fonds commun génère un taux annuel effectif global (TAEG) de 8 %, tandis que les 20 % restants restent inutilisés. Il en résulte un TAEG brut du fonds commun de 6,40 %. Après déduction d'une commission indicative de 10 % sur les intérêts, les déposants perçoivent un TAEG net de 5,76 %, ce qui équivaut à environ 5,93 % de rendement annuel (APY) en cas de capitalisation continue.
Maple distribue les rendements courus par le biais de syrupUSDC, dont la valeur de rachat augmente à mesure que les intérêts nets s'accumulent.
Avertissement : le rendement réel varie en fonction des conditions du prêt, de l'affectation des capitaux, des frais et de la performance de crédit.
Les calculs expliquent comment chaque taux est fixé, mais d'autres facteurs déterminent le rendement que les déposants perçoivent réellement dans la pratique.
Qu'est-ce qui influence réellement le rendement de l'USDC dans la pratique ?
Le taux de rendement annuel (APY) de l'USDC affiché sur une plateforme reflète toujours la situation actuelle du marché. Il évolue à mesure que les emprunteurs contractent des prêts et que les déposants déplacent leurs capitaux.
Le taux pourrait baisser, les conditions de liquidité pourraient se resserrer, ou une partie du rendement annoncé pourrait provenir de mesures incitatives temporaires.
Comment les dépôts et les retraits influencent le taux de rendement annuel (APY)
Prenons l'exemple d'un pool de prêt en USDC dans lequel 100 millions de dollars ont été apportés et 80 millions de dollars ont été empruntés.
Événement | Utilisation | Impact probable sur le taux annuel effectif global (TAEG) de l'offre |
|---|---|---|
Position de départ | 80% | Taux actuel |
20 millions de dollars de nouveaux dépôts | 66.7% | Diminutions |
10 millions de dollars retirés de la position de départ | 88.9% | Augmentations |
10 millions de dollars d'emprunt supplémentaire par rapport à la position de départ | 90% | Augmentations |
Chaque scénario part d'une cagnotte initiale de 100 millions de dollars.
Une même demande d'emprunt peut générer des rendements différents pour les déposants selon la quantité d'USDC disponible. L'impact varie également selon les plateformes :
Plateforme | Que se passe-t-il lorsque les dépôts augmentent ? |
|---|---|
Aave V3 | La baisse du taux d'utilisation entraîne généralement une diminution de l'offre APR |
Composé V3 | Une baisse du taux d'utilisation fait baisser le taux d'offre sur sa courbe |
Morpho | Les allocations de la réserve peuvent modifier le rendement pondéré |
Spark | Les dépôts ne modifient pas automatiquement le taux d'épargne géré par la gouvernance |
Érable | Les capitaux non investis peuvent réduire le rendement du fonds. |
C'est pourquoi les conditions du marché ont un impact si important sur le rendement qui se répercute finalement sur les comptes des déposants.
Le prochain facteur important est la profondeur de la liquidité.
Pourquoi un taux de rendement annuel (APY) élevé peut aller de pair avec une faible liquidité
Une hausse du taux de rendement annuel (APY) des prêts en USDC peut indiquer une demande d'emprunt plus forte. Elle peut également signifier qu'il y a moins d'USDC disponibles pour les retraits.
Prenons l'exemple d'un fonds de prêt doté de 100 millions de dollars :
Utilisation de la piscine | USDC emprunté | USDC disponible | Liquidité de retrait |
|---|---|---|---|
50% | $50M | $50M | Élevé |
80% | $80M | $20M | Inférieur |
95% | $95M | $5M | Limité |
99% | $99M | $1M | Très limité |
Portefeuille indicatif ne tenant pas compte des réserves ni d'autres ajustements de liquidité.
Des taux de rendement annuels (APY) plus élevés peuvent donc s'accompagner d'une sortie plus longue ou moins prévisible. La liquidité disponible détermine la rapidité avec laquelle le capital peut être retiré.
Comparons maintenant le taux de rendement annuel (APY) annoncé avec celui dont bénéficient réellement les déposants.
Comment les récompenses, les dons et les points gonflent le taux de rendement annuel (APY) annoncé
Certaines plateformes annoncent des rendements qui incluent des récompenses ou des incitations en plus des intérêts générés par les USDC déposés.
Les plateformes peuvent combiner plusieurs sources de rendement :
Composante de rendement | Comment ça marche ? | À ne pas manquer |
|---|---|---|
Base rendement des prêts | Intérêts versés par les emprunteurs | Évolution des taux d'utilisation et des taux d'emprunt |
Récompenses sous forme de jetons | Jetons supplémentaires distribués aux déposants | Prix des jetons et calendriers d'émission |
Dons ou mesures incitatives | Les versements ponctuels qui augmentent le rendement du fonds | Cela ne se reproduira peut-être pas |
Points | Récompenses liées à de futures campagnes ou distributions | Aucune valeur monétaire garantie |
Par exemple, un coffre-fort générant 5 % grâce à des prêts et 3 % supplémentaires grâce à des récompenses sous forme de jetons peut annoncer un taux annualisé combiné de 8 %.
Si le programme d'incitation prend fin, les 3 % supplémentaires disparaissent. C'est pourquoi les incitations temporaires, les points et autres récompenses doivent toujours être évalués séparément.
Nous avons expliqué comment les taux sont calculés, ce qui les fait varier et pourquoi le taux annuel effectif global (TAEG) annoncé peut être trompeur. À présent, quelles mesures concrètes pouvez-vous prendre ?
Dans quels cas vaut-il vraiment la peine de rechercher un taux de rendement annuel (APY) plus élevé ?
Un taux de rendement annuel (APY) plus élevé ne vaut la peine d'être envisagé que si le rendement supplémentaire compense les risques, les coûts et les restrictions qui y sont associés.
Quelques questions fondamentales, auxquelles il convient de répondre en toute honnêteté, peuvent vous aider à prendre cette décision :
D'où provient ce rendement ?
Dans quelle mesure ce taux est-il stable ?
Combien gagne-t-on réellement ?
Dans quel délai peut-on retirer des USDC ?
Quel capital est exposé au risque ?
Cette décision dépend également de la durée pendant laquelle les fonds resteront déposés.
Un léger avantage en termes de taux de rendement annuel (APY) peut être annulé par les frais de transaction, en particulier lorsque les fonds sont fréquemment transférés d'un protocole à l'autre.
La difficulté réside dans le suivi de l'évolution de ces taux et dans la capacité à déterminer à quel moment il est réellement intéressant de changer de portefeuille. L'automatisation de cette décision peut réduire la nécessité d'un suivi constant et d'un rééquilibrage manuel.
Comment « Quicknode » optimise le rendement de Morpho Vault
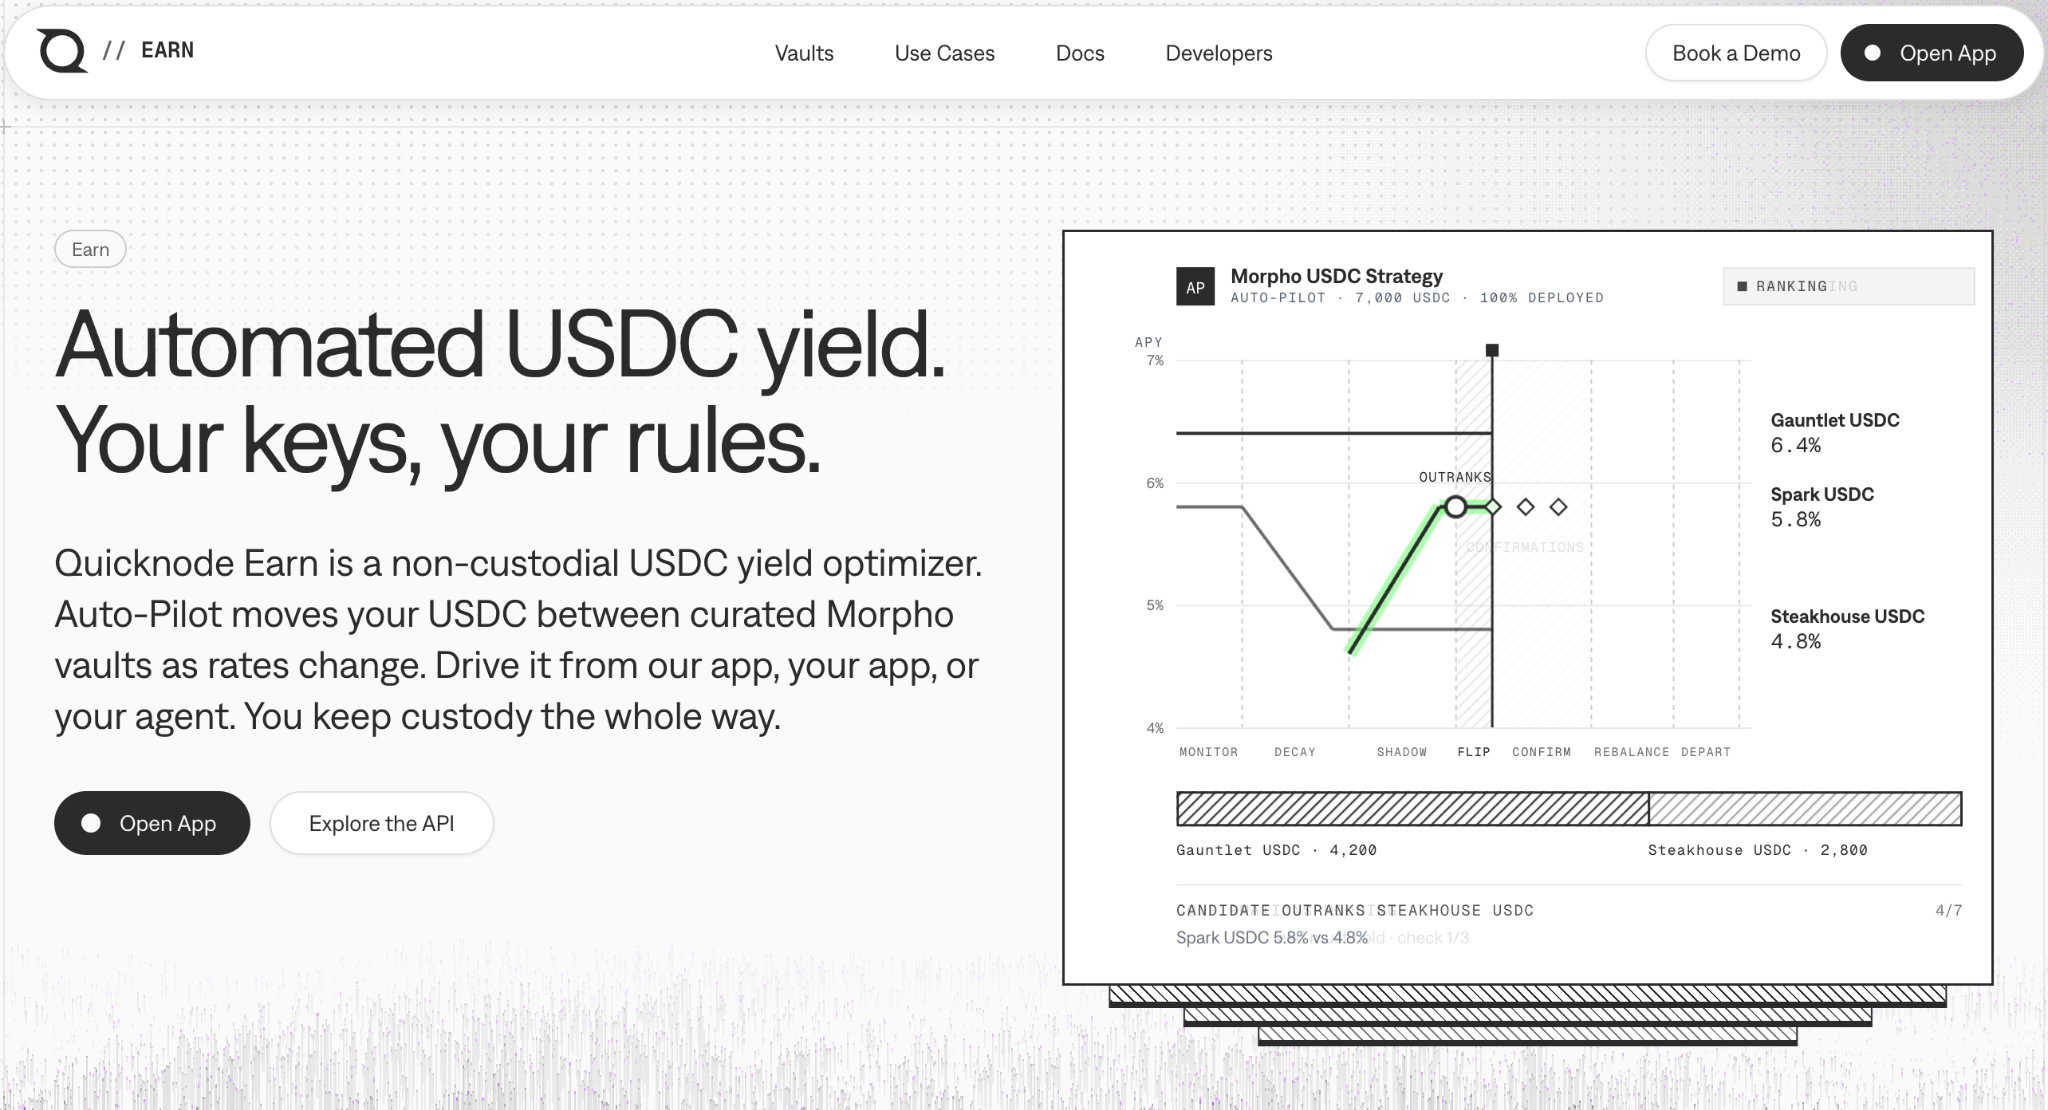
Quicknode Earn automatise la répartition des USDC entre les coffres Morpho éligibles. Il surveille l'évolution des rendements, compare les opportunités et rééquilibre le capital lorsque le marché offre une opportunité de rendement plus intéressante qui répond également aux conditions prédéfinies par Earn.
Le processus se déroule en quatre étapes :
Étape | Comment ça marche ? |
|---|---|
Définir les règles | Sélectionnez les réseaux éligibles, la taille minimale du coffre-fort, les exigences de liquidité et les seuils de rééquilibrage. |
Suivre les rendements | Suivez les taux annuels effectifs (APY) des opérations de trésorerie à l'aide d'instantanés toutes les cinq minutes et de taux lissés afin de réduire l'impact des pics temporaires. |
Évaluer les opportunités | Comparez les comptes d'épargne éligibles et vérifiez si un rendement plus élevé se maintient suffisamment longtemps pour justifier un changement. |
Rééquilibrer le capital | Transférez des USDC lorsque l'avantage de rendement répond aux seuils définis et aux exigences de liquidité. |
Il est important de noter qu'un taux de rendement annuel (APY) plus élevé ne déclenche pas automatiquement un rééquilibrage. L'amélioration doit être suffisamment importante pour justifier cette opération, en tenant compte des frais de transaction et du risque de fluctuations de taux de courte durée.
Remarque : Quicknode Earn ne génère pas de rendement par lui-même. Ce sont les marchés de prêt sous-jacents de Morpho qui génèrent les rendements, tandis qu’Earn gère la répartition entre les coffres éligibles.
Il n'y a pas de frais de gestion ni de commissions de performance pour « Quicknode ». Le rééquilibrage peut entraîner des frais de « gas », et les rendements réalisés dépendent toujours de la performance du « vault », de la liquidité du marché et du moment choisi pour les mouvements de capitaux.
Aller de l'avant : comment tirer parti du rendement de l'USDC
Le rendement de l'USDC commence par la génération d'un rendement sur le capital. Les taux varient. Le capital circule.
Un placement à 9 % aujourd'hui pourrait rapporter moins qu'un autre à 7 % au cours des six prochains mois.
La durée d'un avantage de rendement est tout aussi importante que son ampleur.
Avant de transférer des USDC, déterminez d'où provient le rendement supplémentaire, quel montant reste après déduction des frais et si le capital peut être retiré en cas de besoin.
Si l'avantage est temporaire, lié à des mesures incitatives ou trop faible pour couvrir les coûts de changement, restez où vous êtes.
À propos Quicknode
Fondée en 2017, Quicknode met à disposition une infrastructure blockchain de niveau institutionnel destinée aux développeurs et aux entreprises. Grâce à une disponibilité de 99,99 % et à la prise en charge de plus de 76 chaînes, les équipes peuvent développer et faire évoluer des applications sur la chaîne sans aucun compromis.
Restez informé
Les dernières actualités en matière d'ingénierie, les mises à jour sur les produits et les nouvelles du Web3, directement dans votre boîte mail.