Hyperliquid 融資利率:計算公式、手續費與交易策略
Hyperliquid 融資利率:計算公式、手續費與交易策略
了解Hyperliquid 的資金費率如何運作、付款如何計算,以及這些費率對交易成本、槓桿和策略有何影響。
綠色或紅色。這正是多數交易者追蹤Hyperliquid 永續合約市場表現的方式。資金費則增添了第三條(多半看不見的)線。
資金設定決定了交易者因持有部位而需支付或收取款項。
一筆交易可能朝著正確的方向走,但融資成本卻在悄無聲息地蠶食獲利。又或者,市場幾乎毫無波動,但融資費用卻不斷累積。
持倉時間越長,這些款項就越重要。
本指南說明Hyperliquid 如何計算資金費率、影響資金費率的因素,以及交易者在管理倉位時應如何將其納入考量。
什麼是Hyperliquid 的資金費率?
Hyperliquid 融資率是一種激勵機制,能使永續合約的價格維持在接近標的資產參考價格的水平。
該機制是透過持有永續期貨多頭與空頭部位的交易者之間進行定期結算來運作的。
為何永續期貨需要保證金
傳統的期貨合約設有到期日。隨著到期日臨近,其價格會趨近於標的資產的價格。
永久期貨沒有到期日,因此沒有任何因素會迫使其價格回歸現貨價格。這種收斂需要另一種驅動力。
資金正是這種激勵機制:一種使兩者價格保持一致的經濟壓力。當永續合約的交易價格高於或低於其參考價格時,這會導致持有市場其中一方的成本增加。
這種壓力可能朝任何一個方向產生。
正向與負向資助:誰支付給誰?
資金流向取決於利率是正值還是負值:
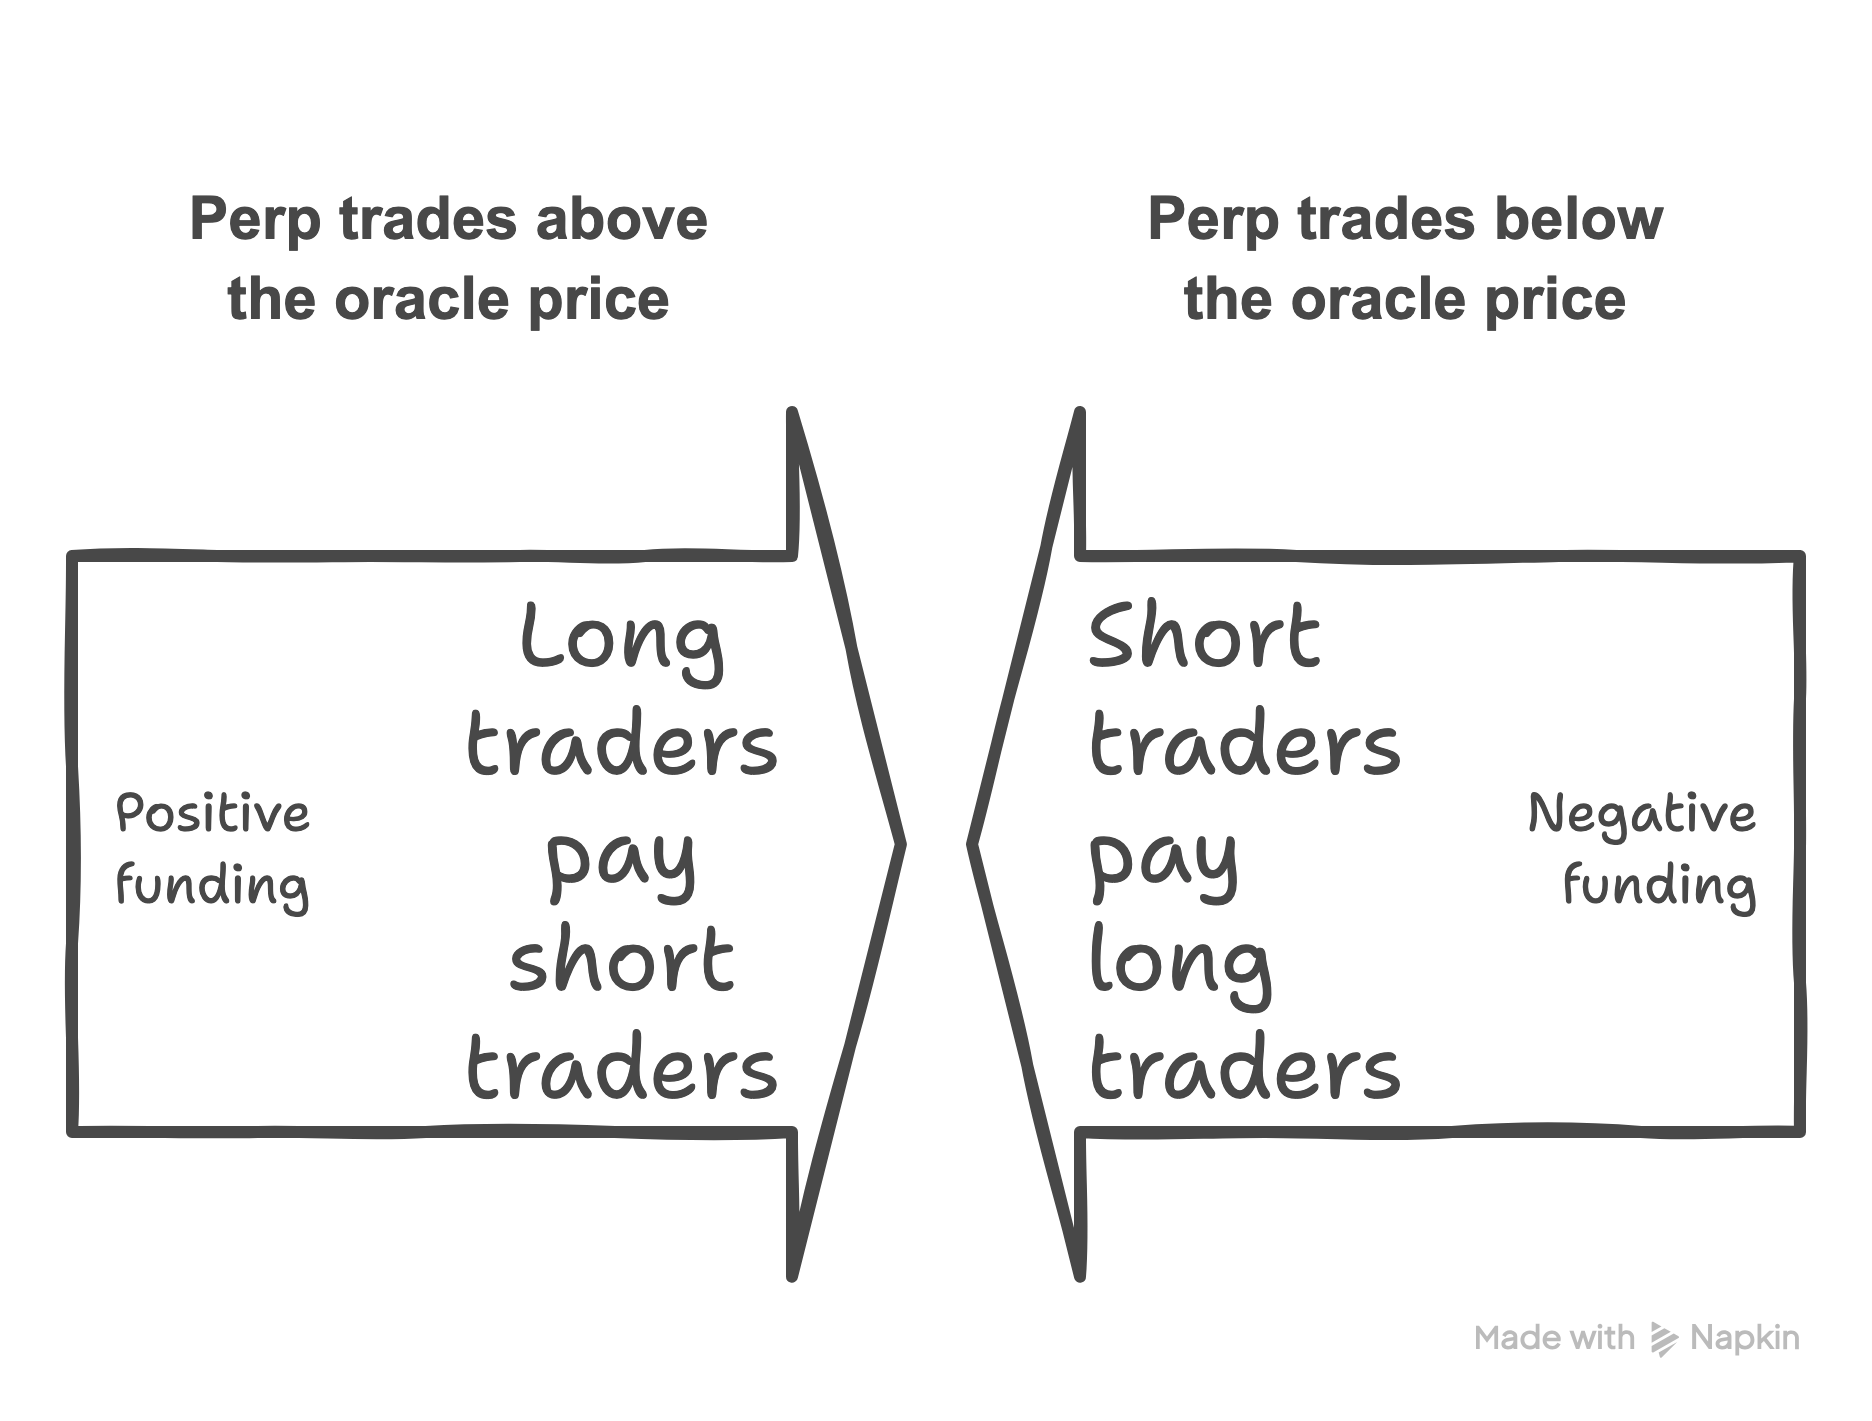
資金支付flow 由交易者之間直接進行。這並非Hyperliquid 的收入來源,該網站對此不收取任何手續費。
什麼因素會導致融資利率上升或下降?
資金費率會根據永續期貨價格與其參考價格之間的差額而變動。
對多頭頭寸的強勁需求可能會推高永續合約價格,從而增加正向融資。對空頭頭寸的強勁需求則可能壓低價格,導致融資減少或轉為負值。
訂單簿的流動性同樣至關重要。訂單簿深度不足可能會放大價格差異,並導致融資費率出現劇烈波動。
這些變化反映了永續合約市場的現況,但並不能預測價格接下來將如何走勢。
以上說明了資金存在的理由以及驅動資金流動的因素。接下來將探討Hyperliquid 如何將這些市場狀況轉化為利率。
Hyperliquid 是如何計算資金費率的?
Hyperliquid 透過以下兩個組成部分來計算資金:
溢價指數 (P): 永續合約市場報價與預言機價格之間的百分比差異,以衝擊買入價和賣出價為基準進行計算。
利率(I): 針對標準永續市場,每八小時固定利率 為 0.01%。
Impact 的買入價與賣出價,是指訂單簿兩側固定規模訂單的平均成交價:BTC 和 ETH 為 20,000 USDC,其他標準市場則為 6,000 USDC。預言機價格是根據各大交易所的現貨價格計算得出的。
Hyperliquid 每五秒採樣一次,並將一小時內的讀數求出平均值。
該公式還使用了夾緊函數,將利率與保費指數之間的差值限制在 −0.05% 至 +0.05% 的範圍內。
Hyperliquid 融資率計算公式
此公式將這些成分整合在一起:
融資利率 = P + clamp(I − P, −0.05%, +0.05%)
此處,P 代表保費指數,I 則代表固定利率 0.01%。
此公式得出的結果為八小時利率。Hyperliquid 將該結果除以八,即可得出每小時融資利率。正利率表示多頭需向空頭支付費用。
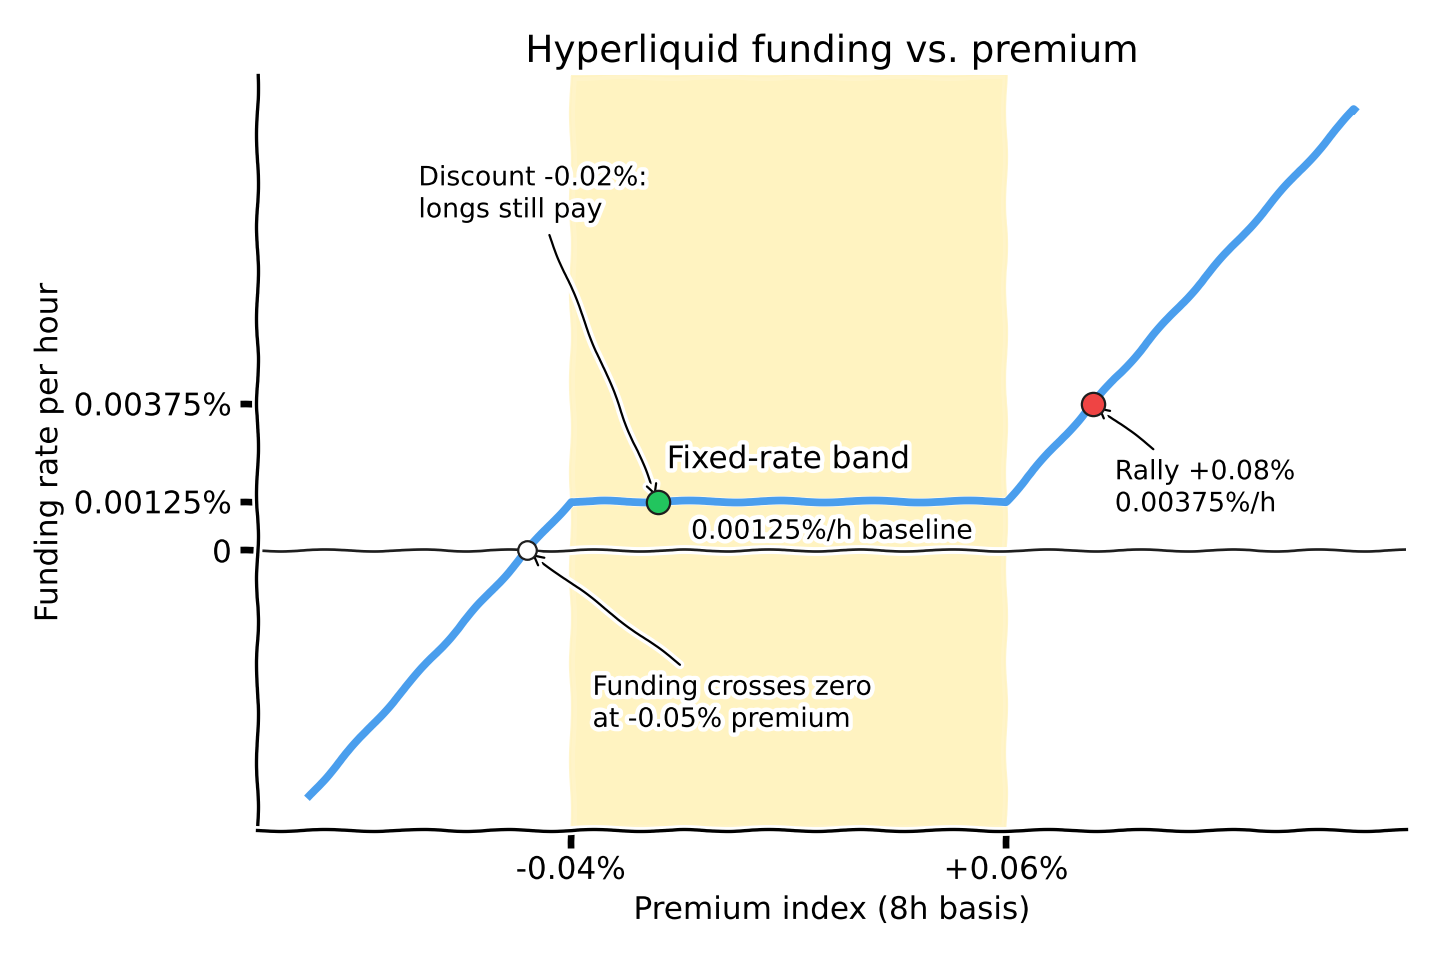
在固定利率區間內(即溢價介於−0.04%至+0.06%之間),融資利率維持在每小時 0.00125%。
在該區間之外,每八小時的費率遵循兩項規則:
高於 +0.06%:融資 = P − 0.05%
低於 −0.04%:融資額 = P + 0.05%
Hyperliquid 將任一結果除以八,以計算每小時結算值。只有當溢價跌破 −0.05% 時,資金狀況才會轉為負值。
範例:BTC 永續合約的融資率計算
假設Bitcoin 價格上漲,且買盤壓力將 BTC 永續合約推升至龐克價格之上。該小時內的平均溢價指數達到 +0.08%。
融資利率:
= 0.08% + clamp(0.01% − 0.08%, −0.05%, +0.05%)
= 0.08% − 0.05%
= 每八小時 0.03%,或每小時 0.00375%
因此,以預言機價格建立的價值 100,000 美元的 BTC 多頭部位,在結算時需支付 3.75 美元,而空頭方則會收到這筆款項。
若接下來一小時內平均溢價降至 +0.03%,融資利率將恢復至每小時 0.00125%,而下一筆付款金額將降至 1.25 美元。
以上是關於數學的部分。接下來要探討的是,資金對交易者而言在日常操作中究竟意味著什麼。
資金費率如何影響交易者的持倉?
融資會改變持倉的經濟效益。其影響取決於由哪一方支付費用、持倉時間長短,以及支撐該倉位的保證金金額。
資金配置可改變交易的獲利能力
一筆需支付正向融資費用的多頭部位,其價格漲幅必須足夠以支付這些融資費用及交易手續費。
對於獲得相同融資的空頭部位而言,這些款項既可抵銷虧損,亦可增加獲利。
然而,即使融資率處於有利水準,也難以抵禦標的資產價格的劇烈波動。
資金成本也會隨時間變化。若在資金成本低廉時建立的部位,一旦溢價上升,持有該部位的成本便可能變得高昂。
槓桿效應使資金籌措更具意義
Hyperliquid 根據預言機價格,以該倉位的全額名義價值計算保證金,無論槓桿倍數為何。
假設以每小時 0.005% 的利率開立 100,000 美元的多頭部位。每小時可獲得 5 美元收益,即每天 120 美元。
以 1x 槓桿計算,每天的 120 美元相當於支撐該倉位的 100,000 美元保證金的 0.12%
以 10 倍槓桿計算,保證金為 10,000 美元,而那 120 美元則佔其 1.2%
融資付款會減少帳戶權益,並可能使槓桿部位更接近平倉點。收到融資款項則會增加帳戶權益。
那麼,交易者該如何運用資金費率呢?
如何在交易中運用Hyperliquid 的資金費率
有兩點觀察經常被提及:
高融資率可能預示交易過於擁擠
負利率可能會讓另一邊顯得頗具吸引力
這兩種做法都合理,但若未先檢視價格走勢、未平倉合約數量及歷史資金費率,便貿然採取其中任何一種做法,都可能造成代價高昂的失誤。
目前的融資利率是高還是低?
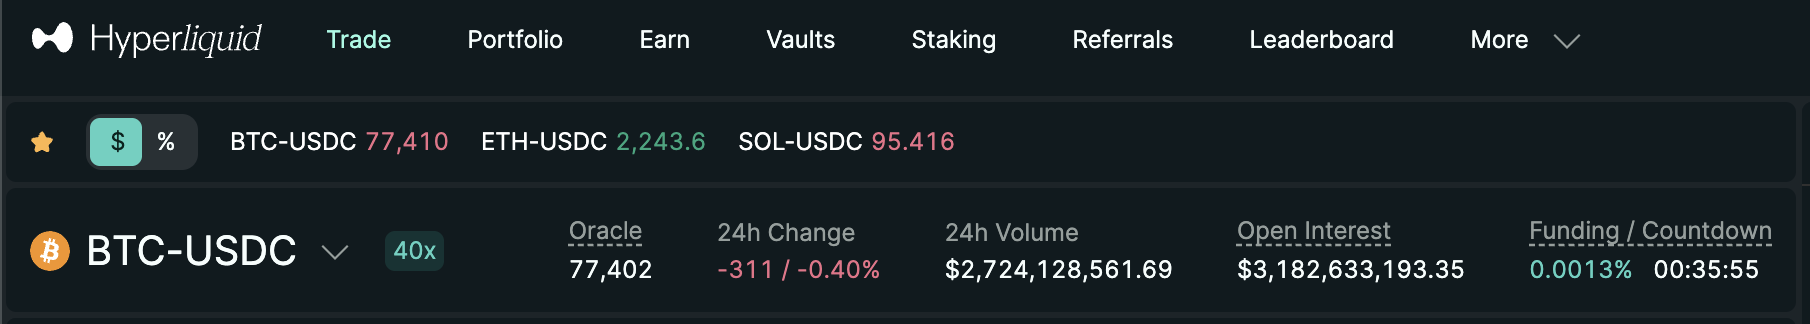
Hyperliquid 在其交易介面上顯示當前的資金費率,而歷史費率則可透過其資金費率歷史資料查閱。
交易者亦可透過Hyperliquid 的「資金費率比較」頁面,比較各大交易所的資金費率。
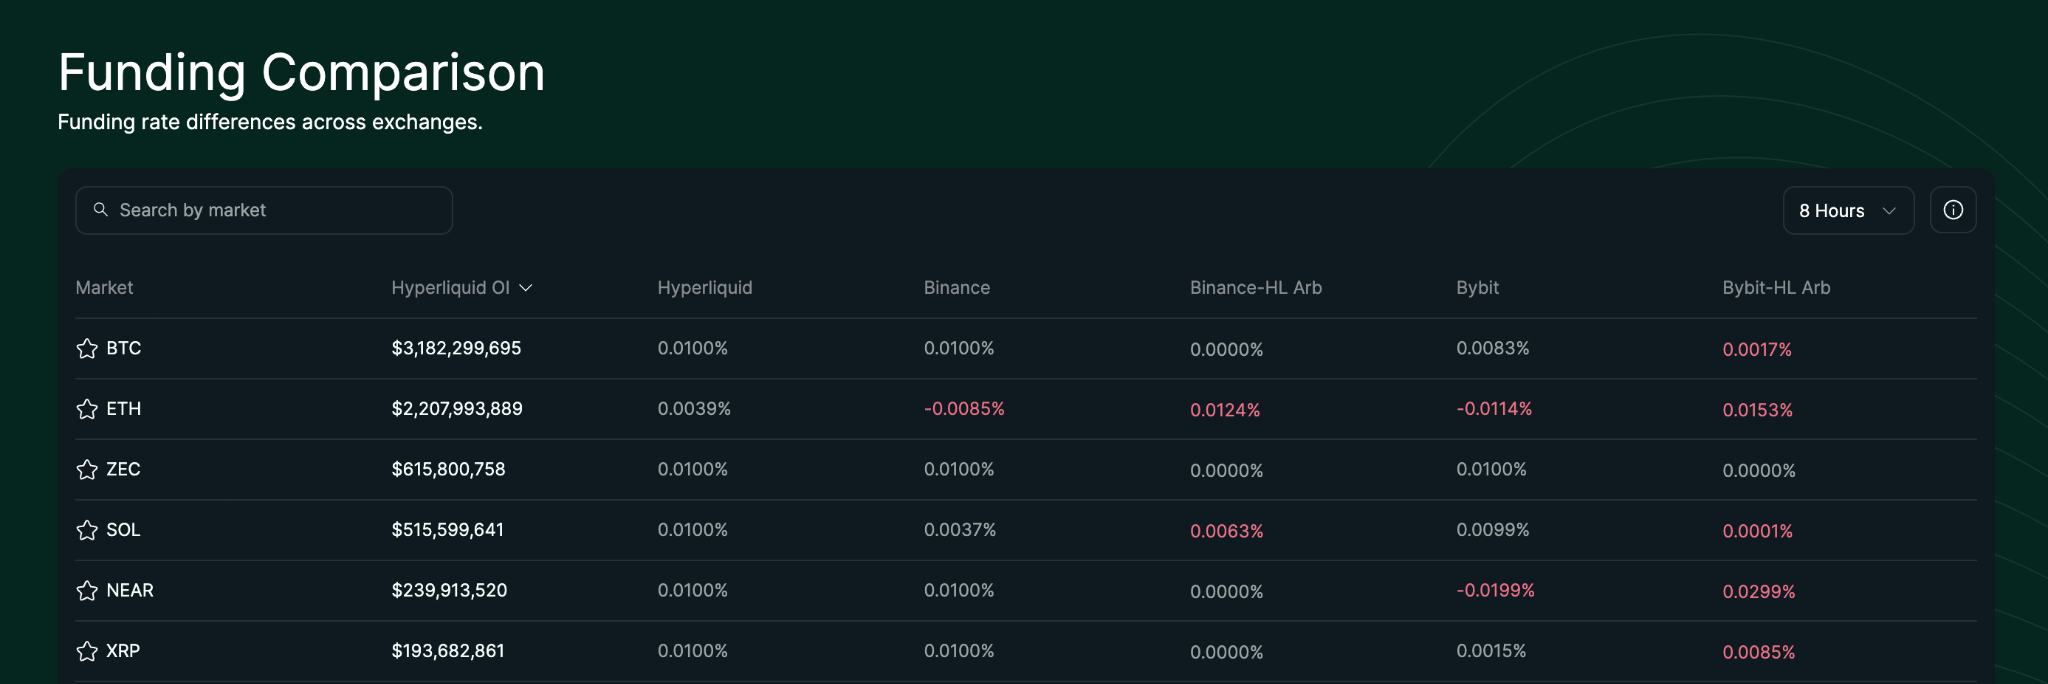
以一致的小時為單位,比較同一資產在不同時間點的利率。每小時 0.01% 的利率看似微不足道,但若能持續維持,年化利率將達 87.6%。
資金狀況能反映出什麼樣的市場定位?
正向融資比率偏高,通常預示著對做多頭寸的需求強勁;而負向融資比率深陷負值,則可能顯示空頭部位過於擁擠。
當與價格和未平倉合約量一併考量時,資金流向便能提供更豐富的資訊:
價格上漲、未平倉合約增加,且資金流為正: 可能正有新的 多頭頭寸在累積
價格下跌、未平倉合約增加及負融資費:新的 空頭頭寸可能正在累積
這兩種走勢形態都無法保證會出現反轉。當市場持倉過於集中時,即使價格持續走勢,這種集中狀態仍可能維持不變。
資金套利值得冒這個風險嗎?
交易者可以嘗試透過持有永續合約的收款方,同時在其他地方對沖價格風險,來籌集資金。
舉例來說,一個獲得正資金費的短期永續合約部位,可以與等值的現貨持倉進行配對。這種對沖策略既能降低方向性風險,同時資金費又能帶來潛在收益:
當資金流為正值時,空頭會從多頭那裡收到款項。
現貨持倉可抵銷空頭對價格波動的風險,使資金成本成為潛在的獲利來源。
顯示的資金費率並非實際回報。交易手續費、現貨與永續合約基差的變動、資金費率反轉、滑點以及平倉風險,都會影響最終結果。
關於「Hyperliquid 」資助率的常見問題
即使交易處於虧損狀態,Hyperliquid 是否仍會收取資金管理費?
是的。資金費取決於倉位規模及適用的資金費率,與未實現損益無關。即使虧損的倉位,仍需支付資金費。
當比特幣上漲時,資金費率會轉為負值嗎?
是的。資金費反映的是永續合約市場價格與預言機價格之間的溢價,而非比特幣價格的走勢。即使比特幣價格上漲,只要其永續合約相對於預言機價格的折價幅度足夠大(溢價低於 −0.05%),仍可能產生負資金費。
一個職位每天能提供多少資助?
將倉位規模 × 預言機價格 × 每小時費率 × 24 相乘,假設費率保持不變。以 0.00125% 的基準費率計算,100,000 美元的倉位每天可獲得 30 美元收益。
哪裡可以查到過往的撥款比率?
Hyperliquid其公開的 Info API 會傳回這些資料: 資金沿革 針對某個市場,以及 使用者資助 用於錢包的付款。
比率以小數形式返回,因此 0.0000125 代表 0.00125%。
在Hyperliquid 上,資金支付會觸發清算嗎?
是的。保證金入金會減少帳戶權益,並可能導致槓桿部位跌破其維持保證金要求。即使價格未出現顯著不利波動,平倉風險仍可能上升。
關於Quicknode
Quicknode 成立於 2017 年,為開發者與企業部署機構級的區塊鏈基礎設施。憑藉 99.99% 的正常運行時間以及對 76 條以上區塊鏈的支持,各團隊得以在無須妥協的情況下,開發並擴展鏈上應用程式。
隨時掌握最新資訊
將最新的工程見解、產品更新及 Web3 新聞直接送至您的收件匣。