《2026 年代幣化股票:全球股票市場的未來全景》
《2026 年代幣化股票:全球股票市場的未來全景》
代幣化股票是指在區塊鏈上發行的股票和 ETF。以下將說明它們是什麼、如何運作,以及目前仍存在哪些問題。

代幣化的股票已經在鏈上進行交易、結算,並被用作抵押品。但實際交易的標的並不總是相同。
從法定股份到基金單位、託管索賠,甚至衍生性金融商品,所有這些都被統稱為「代幣化股票」,這描繪出一幅極具誤導性的畫面。
因此,我們決定將所有內容逐一剖析,並涵蓋所有重要的環節。
本文將說明代幣化股票的概念、各種架構、實際釋放的價值、相關風險,以及市場上的主要參與者。
何謂代幣化股票
代幣化 代幣化股票是公開上市股票及ETF的數位化表現形式,其發行與轉讓皆透過區塊鏈進行。
它們追蹤標的資產的價格,並讓投資者能夠在鏈上交易、持有及轉讓股權曝險,同時具備全天候結算及監管 合規性。
聽起來很簡單,對吧?現在讓我們來了解這些機制實際上是怎麼運作的。
代幣化股票的運作方式
代幣化股票串聯了兩個截然不同的系統:資產的來源——傳統資本市場,以及資產流動與結算的場所——區塊鏈。
下方的「flow 」說明了股票如何從發行到託管,如何在區塊鏈上進行表示,並最終完成交易與結算。
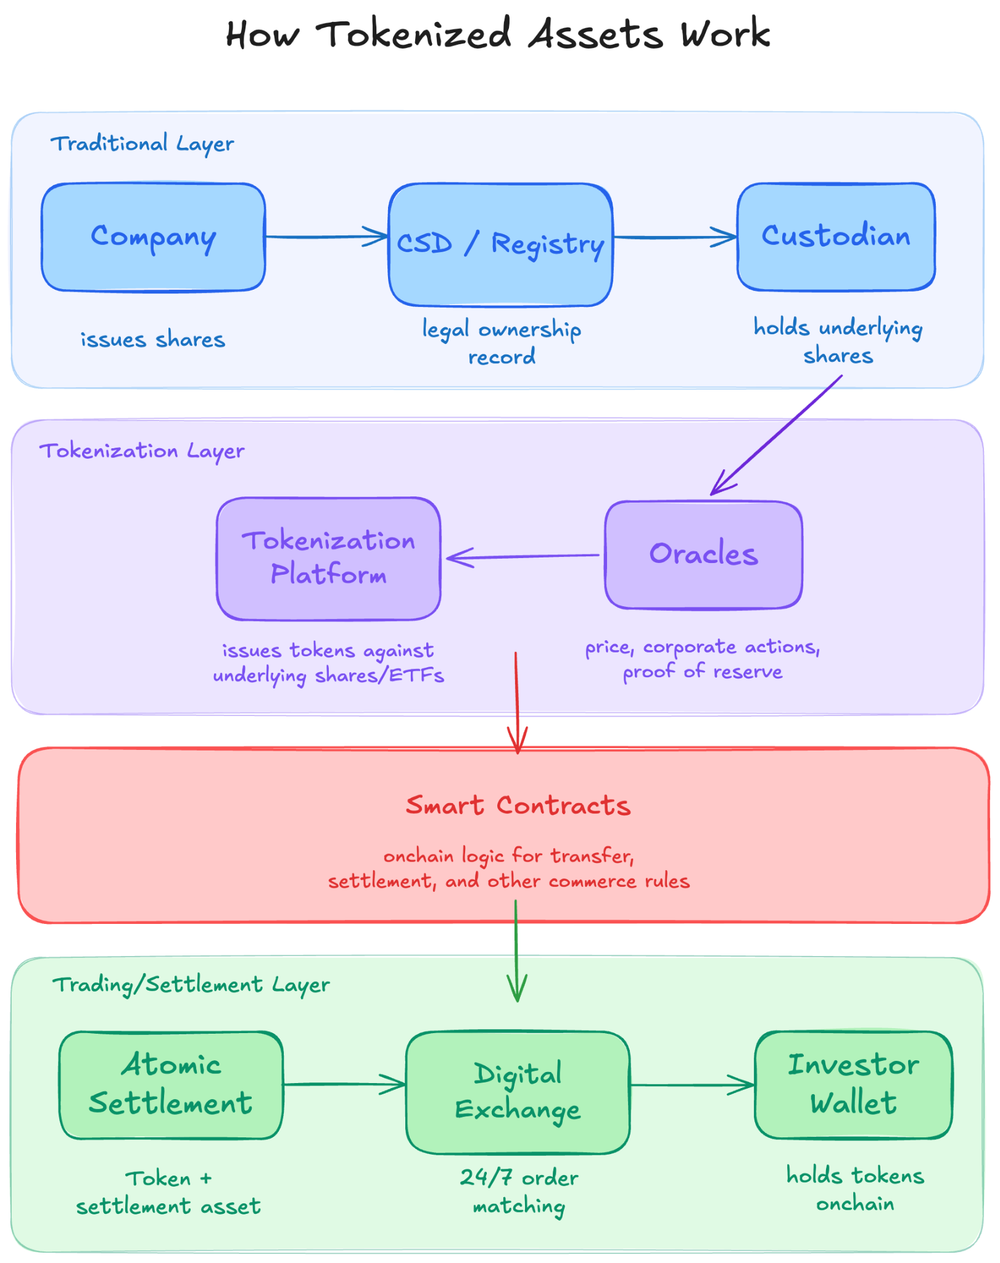
歸根結底,將股權代幣化意味著必須重建傳統市場基礎設施的三大層面 ——發行、合規與結算—— 於區塊鏈上重新建構。
額外內容: 開發者實用指南:實體資產代幣化
相關的基礎架構與流程現已釐清。不過,由於代幣化股票尚未標準化,目前已有幾種不同類型投入運作。
代幣化股票的四種架構
並非所有代幣化的股票都代表相同的事物,或具有相同的法律效力。
雖然它們在區塊鏈上看起來可能完全相同,但它們是建基於不同的架構之上,這些架構決定了您實際擁有什麼、如何執行相關權利,以及風險由誰承擔。
以下是一張簡要表格,用以比較四種常見的 已分拆的股票的四種常見架構:
建築 | 這是什麼 | 您擁有的東西 | 球員範例 |
|---|---|---|---|
託管/發行機構封裝 | 以託管人或發行人持有的實物股份為基礎發行的代幣。 | 債權人申索。無直接持股。 | |
基金/投資工具封裝程式 | 代幣代表在持有股票的集合基金或投資工具中的一份份額。 | 基金單位(以淨資產價值為基礎的投資曝險)。 | |
合成曝光 | 該代幣透過衍生性金融商品或預言機資料流來追蹤價格。 | 透過衍生性金融商品結構產生的價格風險 | - |
原生鏈上權益 | 直接在區塊鏈上發行的股權。 | 直接持有該股份。 |
儘管它們全都歸類於「代幣化股票」這一資產類別之下,但上述各項在投資者所承擔的經濟風險方面各有不同。
這一點至關重要,因為它決定了後續的所有事項:
監管處理,
在公司行動(表決、股息分配等)期間產生的後果,
在理賠時的優先權,以及
DeFi 生態系統中的可組合性。
在了解何謂代幣化股票、其運作方式,以及投資者實際持有的是什麼之後,讓我們深入探討這個市場及其主要參與者。
代幣化股票市場:主要參與者概覽
代幣化股票市場中,有少數幾家實力雄厚的參與者。
每種代幣均與公開上市的股票或 ETF 掛鉤,並讓持有者能在鏈上獲得股權曝險。
它們之間的差異在於法律架構、監管地位、地理覆蓋範圍,以及在去中心化金融(DeFi)可組合性方面的深入程度。
證券化
Securitize 以「將世界代幣化」為口號的 Securitize,可說是該領域中與機構投資者最為契合的參與者,目前管理的代幣化資產規模超過 40 億美元。
其主要產品為 代幣化基金權益 ,例如 BlackRock BUIDL、Apollo ACRED 及 VanEck VBILL。
Securitize 的運作方式
Securitize 作為受監管的轉讓agent 及經紀交易商營運,透過其 DS* Protocol v4發行代幣化證券。
實物資產存放於鏈外,由紐約梅隆銀行(BNY Mellon)等託管機構保管,而 Securitize 則擔任美國證交會(SEC)註冊的轉讓agent ,透過,
鑄造/銷毀代表股份的區塊鏈代幣,
在錢包層級強制執行合規性,並
結算與款項支付的自動化。
Securitize 的投資者主要獲得的是代幣化基金的股份,而非直接持股。
你知道嗎?
2026年3月, 紐約證交所(NYSE)指定 Securitize 為其即將推出的數位交易平台首家數位轉讓agent 。
對 Securitize 的存取權限受到 嚴格管制。大多數發行案均依據《D 規則》及《S 規則》等豁免條款進行結構化安排,這意味著:
投資者必須為合資格或符合資格的買家(例如:對於 BUIDL 等產品,可投資資產須達 500 萬美元以上)
參與資格受司法管轄區限制(例如:美國投資者與非美國投資者適用不同的規則)
僅限已完成 KYC 驗證且持有預先列入白名單錢包的投資者,方可購買、持有或轉讓代幣。
Securitize 以其市場上最完善的監管架構而脫穎而出:
美國證交會(SEC)註冊之轉讓agent
經紀商與替代交易系統(ATS)的服務能力
基金管理及歐盟投資公司牌照
然而,上述所有經授權的延伸應用,使得 Securitize 成為一個高度集中且不面向零售用戶的協議,且不進行直接的股權發行。
Ondo Finance(全球市場)
Ondo GM 是一個代幣化平台,讓非美國投資者能夠直接投資 200 多種已代幣化的美國股票和 ETF,包括 AAPL 和 TSLA。
「鏈上股票,華爾街流動性」 這正是 Ondo 的核心理念,也恰如其分地體現了其所能實現的價值。
Ondo 的運作方式
Ondo 發行代幣化股票(TSLAon),作為特斯拉(TSLA)股票的 1:1 鏡像。
相關股票由 Alpaca Securities(一家於美國註冊的經紀商、交易商及託管機構)購買並持有。
基於這些持有的資產,將發行代幣,該等代幣代表對特殊目的實體(SPV)的一項有擔保的合約債權。
價格與企業資料是透過 Chainlink DataStreams傳輸至區塊鏈上。
這些代幣部署於Ethereum 、Solana 以及 BNB Chain 上,並透過 LayerZero 實現跨鏈轉移。
此外,請注意:Ondo Global Markets 雖為 24 小時運作,但僅於週日美東時間晚上 8 點至週五美東時間晚上 7 點這 5 天內提供服務。
翁多州為投資者提供的優勢
使用者在 Ondo 上購買代幣化股票時,從技術層面而言,將獲得針對特殊目的實體(SPV)的一項有擔保合約索償權,同時也將獲得總回報的經濟曝險。
這些股票所產生的股息將自動再投資,並扣除約 30% 的美國預扣稅。
根據《S 規則》,非美國投資者不得投資 Ondo 。具體而言,
來自美國、英國、加拿大及其他幾個司法管轄區的用戶已被封鎖
註冊時必須進行 KYC 驗證
代幣一旦發行,即可透過自主託管的方式在鏈上持有及轉讓
翁多還獲得了 列支敦士登金融市場管理局(FMA)的批准,使專業投資者得以在約30個歐洲經濟區(EEA)國家享有「護照制度」的權益。
Ondo 在規模和鏈上整合方面脫穎而出:
代幣化股票的總鎖定價值(TVL)超過~6億美元
自推出以來(2025年9月),累計交易量已超過90億美元
在Morpho、Euler 和 1inch上均被接受為抵押品
Ondo 全球上市該平台於 2026 年 2 月推出,可實現首次公開募股(IPO)的當日代幣化。
Ondo 目前提供當今最流暢的代幣化股票使用者體驗之一,但必須考量單一託管與股息拖累所帶來的權衡取捨。
超級國家
Superstate 是一家受監管的鏈上資產管理公司,以其代幣化國庫基金 USTB 最為人熟知。
但就代幣化股票而言,他們的新計畫「Opening Bell」——一個原生股票發行平台——則更具相關性。
《開盤鈴》的運作方式
開盤鈴 是該市場中唯一一個,其代幣即為經美國證交會(SEC)註冊、並正式在區塊鏈上登記的實體股份的平台。
該代幣即為法定股份。其以 SPL 格式發行於Solana ,或以 ERC-20 格式發行於Ethereum 。
股權結構表的更新會透過一筆已登記的轉帳agent 記錄在區塊鏈上。
發行、轉讓及所有權變更皆透過與受監管實體綁定的鏈上交易進行。
什麼 「開盤鈴」 投資者所獲得的是 經美國證交會(SEC)完整註冊之普通股的 直接 股權,包含表決權、股息領取權及法律權利。
更重要的是,沒有任何特殊目的實體(SPV)持有底層資產,且代幣與股份之間亦不存在任何中介機構。
額外資訊:你知道嗎?
2026年4月,美國上市公司Galaxy Digital——同時也是 GLXY 代幣 的發行方,宣布將舉行首場鏈上代理投票。
所有代幣化股東均可直接透過其錢包進行投票。
存取「Superstate」需經授權,並基於白名單機制:
投資者必須完成「認識客戶(KYC)」及「反洗錢(AML)」的入會程序
錢包必須先被列入白名單,才能持有或轉讓股份
轉讓僅限於經核准的參與者
Superstate 的獨特之處在於,它是目前唯一已投入實際運作的原生發行模型。
他們的 「直接發行計畫」 更進一步讓上市公司能夠直接在區塊鏈上發行新的代幣化股份,以 穩定幣 ,並能即時更新股權結構表。
就目前而言,Superstate 是最完善且在法律上最具可辯護性的代幣化股票設計方案。隨著更多使用者、發行方、流動性及應用場景的加入,其真實面貌將逐漸顯現。
xStocks
xStocks (一款由 Backed 支持的產品)是市場上分銷範圍最廣的代幣化股權產品。
自 2025 年 6 月推出以來,xStocks 的交易量已突破 250 億美元 的累計交易量。
xStocks 的運作方式
xStocks 由總部位於澤西島的特殊目的實體(SPV)Backed Assets (JE) Limited,依據列支敦士登金融市場管理局(FMA)核准的招股說明書發行。
每份 xStock 代表一張追蹤憑證(一種債務工具),其形式為Solana 上的 SPL 代幣,或Ethereum 上的類似代幣。
Alpaca Securities 會以 1:1 的比例購入並持有基礎股票,並據此鑄造 xStocks。
Chainlink 儲備證明每週發布驗證報告,並由每季一次的 ISAE 3000 保證審計提供支持。
xStocks 每週 5 天、每天 24 小時在Solana 、Ethereum 及其他區塊鏈上運作。
xStocks 投資者所獲得的是對標的股票或 ETF 價格波動的經濟曝險。
股息(例如 Ondo 的情況)在扣除 30% 的預扣稅後,將予以再投資。
根據列支敦士登的監管框架,xStocks 服務在全球範圍內(美國除外)均可使用。
KYC 規定是在經銷商層級實施的,也就是像 Kraken、Bybit、Gate.io、KuCoin 這樣的平台。
xStocks 的突出之處在於規模與分發範圍:目前已有超過 100 種 xStocks 上線,持有者人數更突破 10 萬。
所有權衡取捨皆源自該金融工具本身的特性。作為一種信用工具,其運作取決於託管機構(Alpaca)及發行結構。
xStocks 是當今市場上最易於使用且流動性最高的解決方案。
迪納里
Dinari 是美國本土在證券代幣化領域最為純正的嘗試。它是首家獲美國證交會(SEC)註冊、並獲准進行證券代幣化的經紀自營商。
Dinari 的運作方式
Dinari 作為一家在美國證券交易委員會(SEC)註冊的經紀商及過戶機構agent ,發行由實體股票以 1:1 比例擔保的代幣化股票(「dShares」)。
一位已完成 KYC 驗證的用戶存入 USDC、USDT 或 USD+。
Dinari 將該筆訂單轉交給 Alpaca,由 Alpaca 在美國交易所購入並保管相關標的股票。
Dinari 會在鏈上將等值的 dShare 鑄造至用戶的錢包中。
LayerZero OFT 支援橫跨四個區塊鏈的跨鏈轉帳,且即將推出Solana 的部署服務。
其他代幣化模型與 Dinari 之間的關鍵差異在於,Dinari的發行與託管均符合美國監管框架。
Dinari 為投資者提供的,是與標的證券 1:1 的經濟曝險。
這裡就是 dShares 需要被仔細剖析的地方:
dShares 是一種代幣化且已全額撥備的場外衍生性金融商品。
這是一種全額擔保、無槓桿的合約,其表現與標的股票/ETF 呈 1:1 掛鉤。
因此,投資者並未持有股權,而僅針對其場外衍生性金融商品對迪納里公司擁有債權。
股息以 USD+ 支付,這是一種由 Dinari 發行的、由美國國債以 1:1 比例擔保的、可產生收益的穩定幣。
Dinari 開放全球用戶使用,並設有 KYC 身份驗證門檻。歐洲地區的發行透過 Gemini EU 平台進行。然而,目前尚未開放美國零售用戶使用。
Dinari 最突出的之處,在於其「美國優先」的定位。
該平台已取得所有符合現行證券法規所需的境內核准,這是一項其他平台所不具備的關鍵先機。
Dinari 正致力於開發一種可在美國市場運作的代幣化股票,但目前圍繞該技術的生態系統仍處於早期階段,且規模尚小。
現在,讓我們繼續往下看。現在,問題很簡單:
如果每種實施方式都涉及不同的權衡取捨,那麼代幣化究竟能帶來什麼傳統股票無法提供的優勢?
為代幣化股票辯護:所謂的「解鎖」究竟是什麼?
代幣化股票的優勢通常可歸納為兩點:全天候交易與全球可及性。
除此之外,讓我們進一步了解四項看似不顯眼卻影響深遠的解鎖功能:
原子式結算可消除交易對手風險
在傳統市場中,交易執行與交割之間的這段期間屬於信用風險窗口。T+1 意味著交易對手方可能在交易最終確定前發生違約。
Atomic DvP 將該時間窗壓縮至零。代幣與支付資產將在單一交易中完成交割,否則兩者皆不會交割。
可組合性是一項重要的突破
存放在錢包裡的代幣化股份,根本沒有發揮任何作用。
在卡米諾或莫爾福作為抵押品登記的同一股權,若未搭配貸款,則可獲得收益,
交收,
再質押的複雜性,或
任何中介機構。
這對資本效率的啟示是:既能產生回報又能作為借款擔保的股本 在傳統市場中並無類似案例。
你知道嗎?
Forward 平台上的 FWDI 代幣化股份 的持有者,現可將其股權作為抵押品上傳至 Kamino,並獲取鏈上流動性。
可程式化順應性
在傳統市場中, 合規 的執行主要在中介層級進行,例如經紀商、託管人或結算所。
代幣化股票將合規規則編碼至智慧合約中。
轉讓限制、認證檢查、管轄權封鎖及投資者限額,皆可在每筆交易中於代幣層級自動執行。
公司行動轉變為可程式化的流程
與上述情況類似,股息、股票拆細及供股等公司行動,無需透過經紀商、託管人及股份登記處之間進行人工協調。
它們可以作為鏈上狀態轉換來發起、驗證和執行,從而降低對帳風險並減少延遲。
代幣化股票正在改變股本的持有、轉移與運用方式。其優勢顯而易見。
但這些解鎖功能中的每一項,都會帶來新的依賴關係和新的風險。
代幣化股票的關鍵缺口
代幣化股票確實具備這些潛力。然而,在這些潛力得以實現之前,仍有 3 項結構性缺口亟待解決。
第一個主要問題完全與流動性有關。
流動性風險
代幣化股票常被視為單一市場,但事實並非如此。
同一項基礎資產——例如代幣化的蘋果股票——可以同時存在於多條區塊鏈、由多個發行方發行,並在多個平台上流通。
而且每種資產都有各自的流動性池、各自的價格,且之間並無任何保證的套利機制將其連結起來。
這些都是流動性碎片化的不同形式,且可能以多種方式呈現:
訂單簿碎片化:流動性分散於各交易場所(中心化交易所、鏈上自動做市商、報價查詢系統),導致滑點增加並削弱價格發現機制。
套利依賴性:價格對齊取決於套利者能否彌合交易場所與基礎市場之間的價差。
當資金或使用管道受到限制(例如管轄範圍的限制、非營業時間)時,這些連結便會變得薄弱。
盤中流動性缺口:流動性並非連續的。
即使交易是「全天候進行」,但在非尖峰時段,市場深度仍可能消失,導致相對較小的交易對價格造成劇烈衝擊。
壓力情境下的贖回風險:在市場波動劇烈的情況下,贖回、利差及流動性可能同時出現問題。
流動性面臨的更深層問題在於結構性:每部署一條新鏈,都會增加一個孤立的流動性池,卻不會自動加深其他任何流動性池的深度。
在跨平台流動性尚未在技術、法律及營運層面實現統一之前,市場仍是一群流動性較薄的交易場所的集合,而非一個流動性深厚的市場。
除了流動性之外,代幣化平台還需解決其他幾項問題。
託管人與中介機構的悖論
代幣化的優勢在於能實現直接持有,無需透過會造成營運摩擦的中介機構,也無需依賴會增加風險與成本的託管鏈。
然而,我們所探討的所有代幣化股票模型,都仰賴託管方:特殊目的實體(SPV)或基金、結算經紀商、預言機營運商,以及管理金鑰持有者。
相較於它們所取代的那些中介機構,這些新興中介機構受到的監管較少、資本金較少,且缺乏實戰經驗,這對投資者而言風險更高。
應力傳播
由於這些系統採分層架構(託管方 > 發行方 > 代幣 > DeFi),因此故障會產生連鎖反應。
託管問題、預言機延遲或贖回暫停,都可能迅速引發定價失衡,進而導致自動 強制平倉,或導致跨協議的抵押品壓力。
由於這些工作流程的自動化程度較高,且人為干預較少, 因此將有許多與風險及救濟措施相關的邊緣案例,將首次接受測試。
那麼,代幣化股票的未來會是什麼樣子呢?
代幣化股票的未來
從技術層面來看,代幣化股票是可行的。
股份以原子式方式結算。股息將於 穩定幣。無需透過主要經紀商,即可針對股票開立擔保品倉位。
這些產品目前全都已投入量產。
在所有探討的範疇——架構、參與者、流動性、託管及交易執行——中,都呈現出相同的模式:
鏈上系統具備速度快、可程式化及可組合性等特點。
鏈下系統是合法的、具有強制力的,且具有權威性。
如今,代幣化股票則介於兩者之間。
市場所需要的,不僅是監管上的明確性,更需要一套監管架構,該架構須針對鏈上及代幣化金融工具,具體界定法律所有權、轉讓機制、公司行動義務以及投資者保障措施。
在此之前,代幣化股票將繼續以混合系統的形式存在:功能強大,但仍有限制。
關於Quicknode
Quicknode 成立於 2017 年,為開發者與企業提供機構級的區塊鏈基礎設施。憑藉 99.99% 的正常運行時間以及對 77 條以上區塊鏈的支持,各團隊得以在無需妥協的情況下,開發並擴展鏈上應用程式。
隨時掌握最新資訊
將最新的工程見解、產品更新及 Web3 新聞直接送至您的收件匣。