USDC 收益平台如何計算 APY?以 5 個平台為例詳解
USDC 收益平台如何計算 APY?以 5 個平台為例詳解
為什麼 USDC 的收益率會變動?來了解主要 DeFi 平台是如何計算年化收益率(APY),以及哪些因素決定了存款人實際能獲得的回報。
USDC 本身並無收益。美元或歐元亦然。
然而,不知不覺間,從金錢中賺取利息或收益,已成為人們日常的期待。
銀行、政府以及穩定幣,讓這種回報變得司空見慣。但這種回報——無論你稱之為收益還是利息——都必須來自某處。
當資金投入運作時,USDC 便能產生收益。借款人支付利息,借貸市場收取手續費,而協議則將收益分配給存款人。
這只是賺取 USDC 收益的顯而易見部分。更具影響力的是收益數字背後的數學原理。
第一部分探討了 USDC 如何產生收益。第二部分則聚焦於利率本身,從利率的制定機制到存款人實際獲得的回報。
最大的 USDC 收益平台是如何計算 APY 的
USDC 的收益始於一項收入來源:借款人為取得資金所支付的費用。隨後,各協議會運用自身的計算方式與邏輯,將這筆收入轉化為存款人的回報。
讓我們列出頂尖的 USDC 收益平台,並看看每個平台是如何計算收益的。
活動地點 | 定價機制 | 誰為這項收益提供資金? | 什麼會影響回報率? | 收益如何回饋給存款人 |
|---|---|---|---|---|
Aave V3 | 雙斜率利用曲線 | 以資產作為擔保的借款人支付 USDC 利息 | 借貸需求、存款、提款及準備金率 | aUSDC 餘額持續增長 |
化合物 V3 | 獨立的供給曲線與借入曲線 | 以資產作為擔保的借款人支付 USDC 利息 | 利用率與治理設定的曲線參數 | 供應商結餘是透過供應指數累積而成的 |
Morpho | 自適應利率曲線加上金庫配置 | 處於孤立放貸市場的借款人 | 利用率、偏離目標的時間,以及跳箱分配 | Vault 股價上漲 |
Spark | 由政府設定的儲蓄率 | 來自貸款及投資策略的收入 | 治理決策、資金條件與策略回報 | 儲蓄代幣或金庫股份價值上漲 |
楓樹 | 經協商訂定的機構貸款利率 | 支付貸款利息的機構借款人 | 貸款條款、已投入資本、費用及信貸表現 | syrupUSDC 的代幣價值上漲 |
現在,讓我們逐一剖析每個機制,並從頭開始理解其計算方式。
在繼續探討之前,先了解「年百分率(APR)」與「年化收益率(APY)」之間的關鍵區別,會有所幫助。
APR 是指未計入複利前的年化利率。
APY 考量了為期一年的複利計算,因此當利息累計次數超過一次時,其數值通常會較高。
註:除非另有說明,本節所列利率均為年百分率(APR),而非年收益率(APY)。
利用率曲線:Aave V3 與 Compound V3
Aave V3 和 Compound V3 會根據利用率(即目前已被借出的 USDC 佔已存入 USDC 的百分比)來計算 USDC 的借貸利率。
當利用率為 80% 時,1 億美元的資金池中已有 8,000 萬美元被貸出,其餘 2,000 萬美元仍可供提領及發放新貸款。
隨著利用率上升,借款成本隨之增加,而存款人通常也能獲得較高的利率。
Aave V3 如何計算 USDC 的年化收益率(APY)
Aave 根據借款人支付的利息來決定存款人利率。該計算包含三個參數:
供應年利率 = 借款年利率 × 使用率 × (1 − 儲備係數)
利用率用以衡量該資金池所提供的 USDC 中,已有多少被借出。
儲備係數是指 Aave 從借貸利息中撥出用於協議儲備的比重。
假設有一筆貸款組合,其借款年利率(APR)為 4.50%、利用率為 94%,且儲備係數為 10%:
4.50% × 94% × 90% = 3.81%
存款人可享有 3.81% 的供應年利率。但 4.50% 的借款年利率並非固定,會隨資金池使用率而變動。
Aave 採用雙斜率利率模型來計算借款利率。
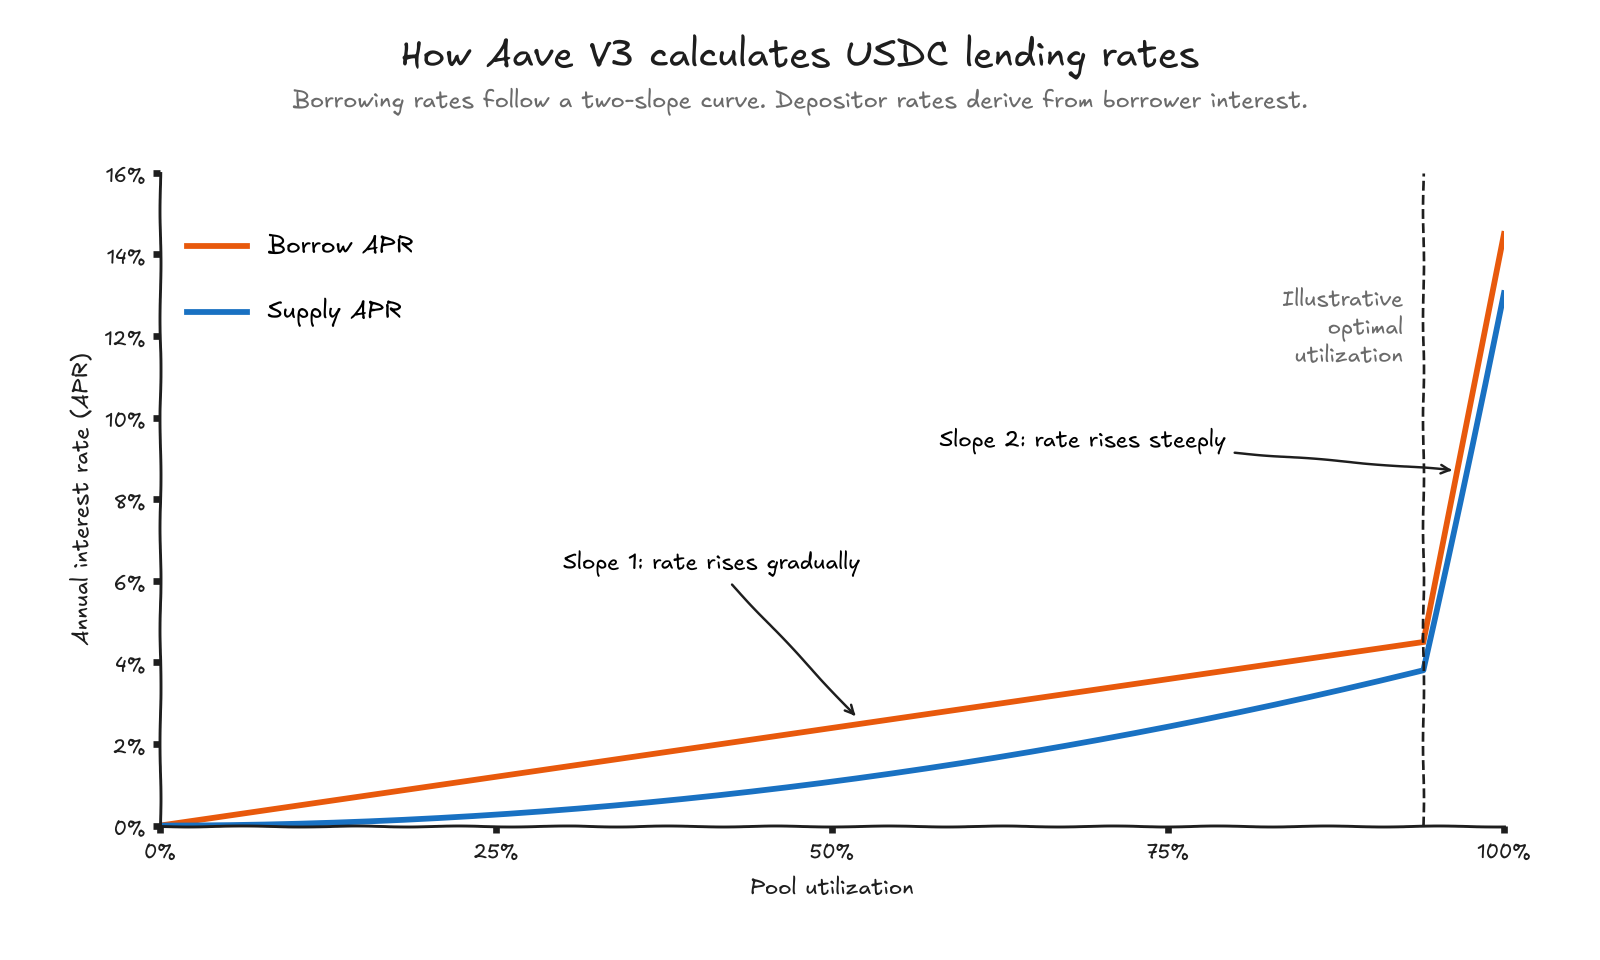
在最佳利用率門檻之下,利率會逐漸上升。當達到該門檻(即所謂的「摺點」)時,曲線會急遽變陡,導致借款成本上升。
較高的利率也讓 USDC 存款更具吸引力,並有助於恢復可用流動性。
供給利率間接地遵循相同的曲線。隨著借貸利率上升,存款人可獲得的利息便隨之增加。
Aave 透過其流動性指數追蹤應計利息,並隨著利息累積而增加 aUSDC 的餘額。
現在,讓我們來談談 Compound V3。
Compound V3 如何計算 USDC 的年化收益率(APY)
Compound V3 同樣使用利用率曲線來計算年化收益率(APY),但與 Aave 有一處不同:Compound 會分別計算供給利率和借款利率。
每條曲線都有其由治理機制所設定的基準利率、使用門檻(拐點)及斜率。
對存款人而言,計算方式遵循一項簡單的規則:
供給年利率(APR)=Base 供給利率+依使用率決定的利息
基礎供應利率是起點。隨著借出的 USDC 數量增加,供應年化收益率(APR)會依照設定的曲線而上升。
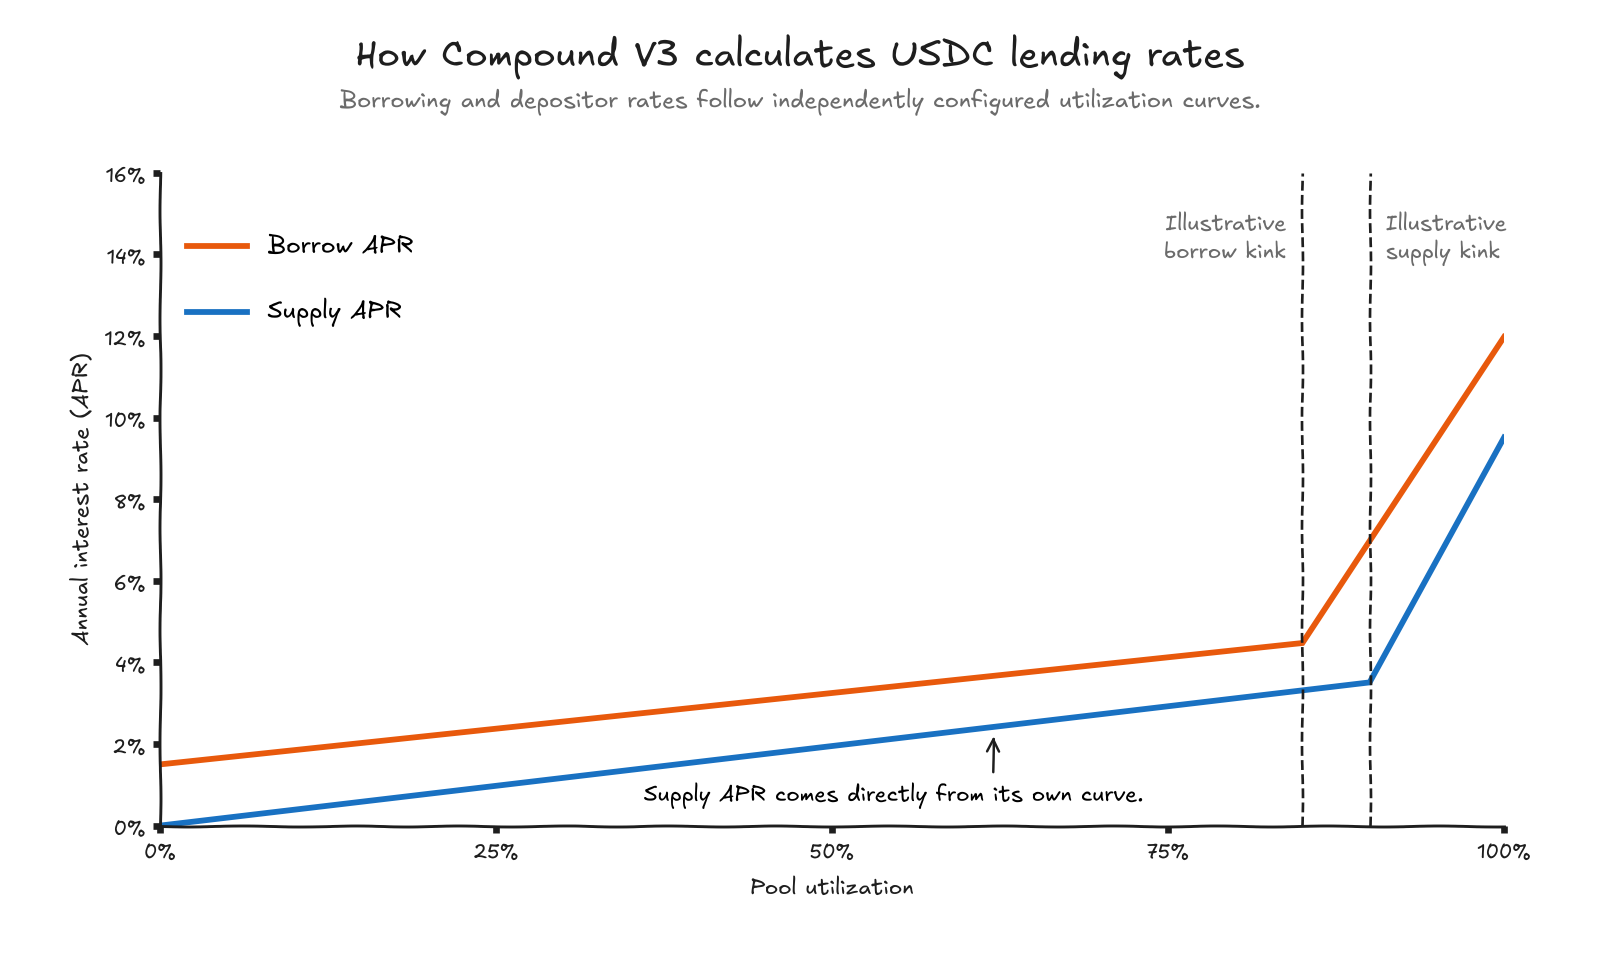
每條曲線在各自的摺點之後都會變得更陡峭。由於參數各不相同,借貸利率與供給利率的上升速度可能有所不同。
Compound 透過其 baseSupplyIndex, 隨著時間推移,USDC 餘額逐漸增加。
適應性曲線:Morpho 如何計算 USDC 收益率
Morpho 的 AdaptiveCurveIRM 會自動調整借入利率,無需治理層介入。它透過以下兩種機制,以達到 90% 的利用率為目標:
即時:隨著利用率變化,利率會沿著現有曲線波動。
隨著時間推移:若利用率持續高於或低於 90%,則會使整條曲線向上或向下移動。
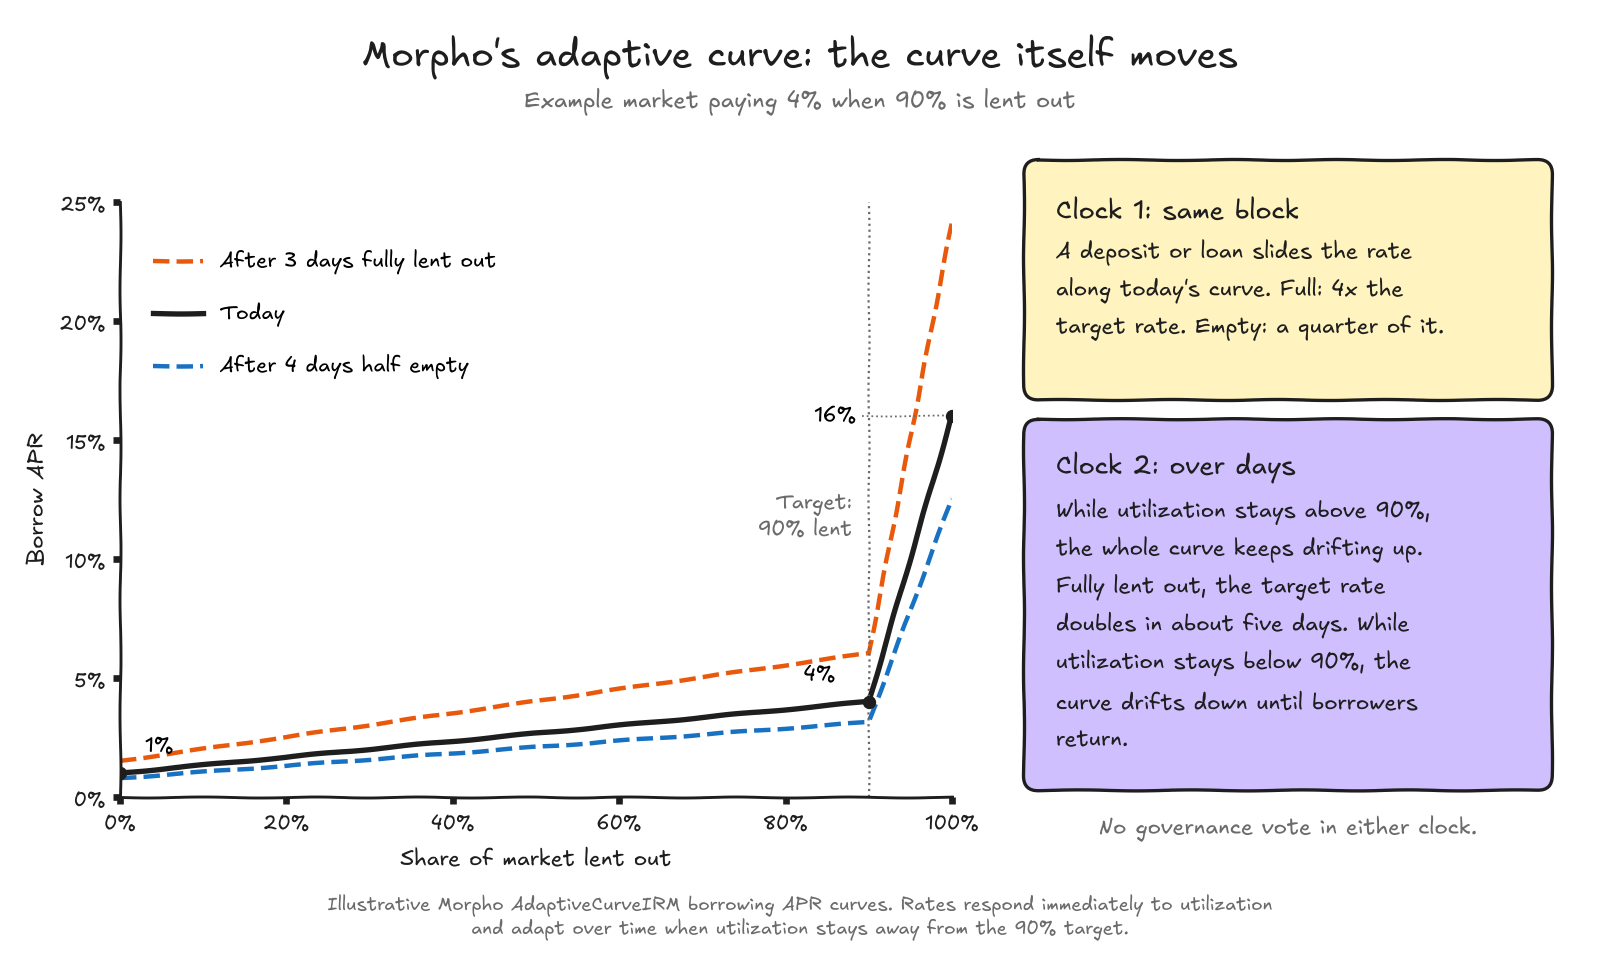
此圖表以 90% 信用額度使用率、4% 的借款年利率(APR)為起點。當使用率達到 100% 時,利率將躍升至 16%。
如果市場持續處於全面借入狀態,收益率曲線便會持續上移,導致借入成本逐漸上升。
當利用率維持在 90% 以下時,情況則恰恰相反。利率會逐漸下降,以鼓勵借貸。
Morpho 透過以下方式,將借款人的利息轉化為存款人的收益:
供應年利率 = 借款年利率 × 使用率 × (1 − 市場手續費)
金庫為投資增添了另一層複雜性。它們可將 USDC 分配至多個市場,因此最終收益取決於各市場的利率與分配比例、閒置資本,以及金庫手續費。
存款人的利息是透過金庫股份價值的增長而累積的。
治理設定的利率:Spark Savings 如何計算 USDC 收益率
Spark 透過 spUSDC 提供 USDC 收益,這是一個由 Spark 流動性層(SLL)驅動的儲蓄金庫。SLL 會將資金配置於 DeFi 借貸市場及其他能產生收益的策略中。
Spark Governance 會根據基礎投資回報率及市場狀況,設定「金庫儲蓄率」(VSR)。
更重要的是,每當使用率發生變化時,Spark 並不會自動重新計算存款人的利率。
存款人存入 USDC 時,將獲得 spUSDC 股份。隨著收益累積,每股股份皆可兌換更多 USDC。
免責聲明:實際收益取決於存款期間內適用的儲蓄利率。
協商信用:Maple 如何計算 USDC 收益率
Maple 根據機構貸款所支付的利息來計算 USDC 的收益率。貸款利率是與借款人協商而定,而非由利用率曲線或治理機制設定的儲蓄率所決定。
然而,借款人支付的利率未必等同於存款人獲得的收益。最終的回報取決於投入的資本金額、收取的利息以及相關費用。
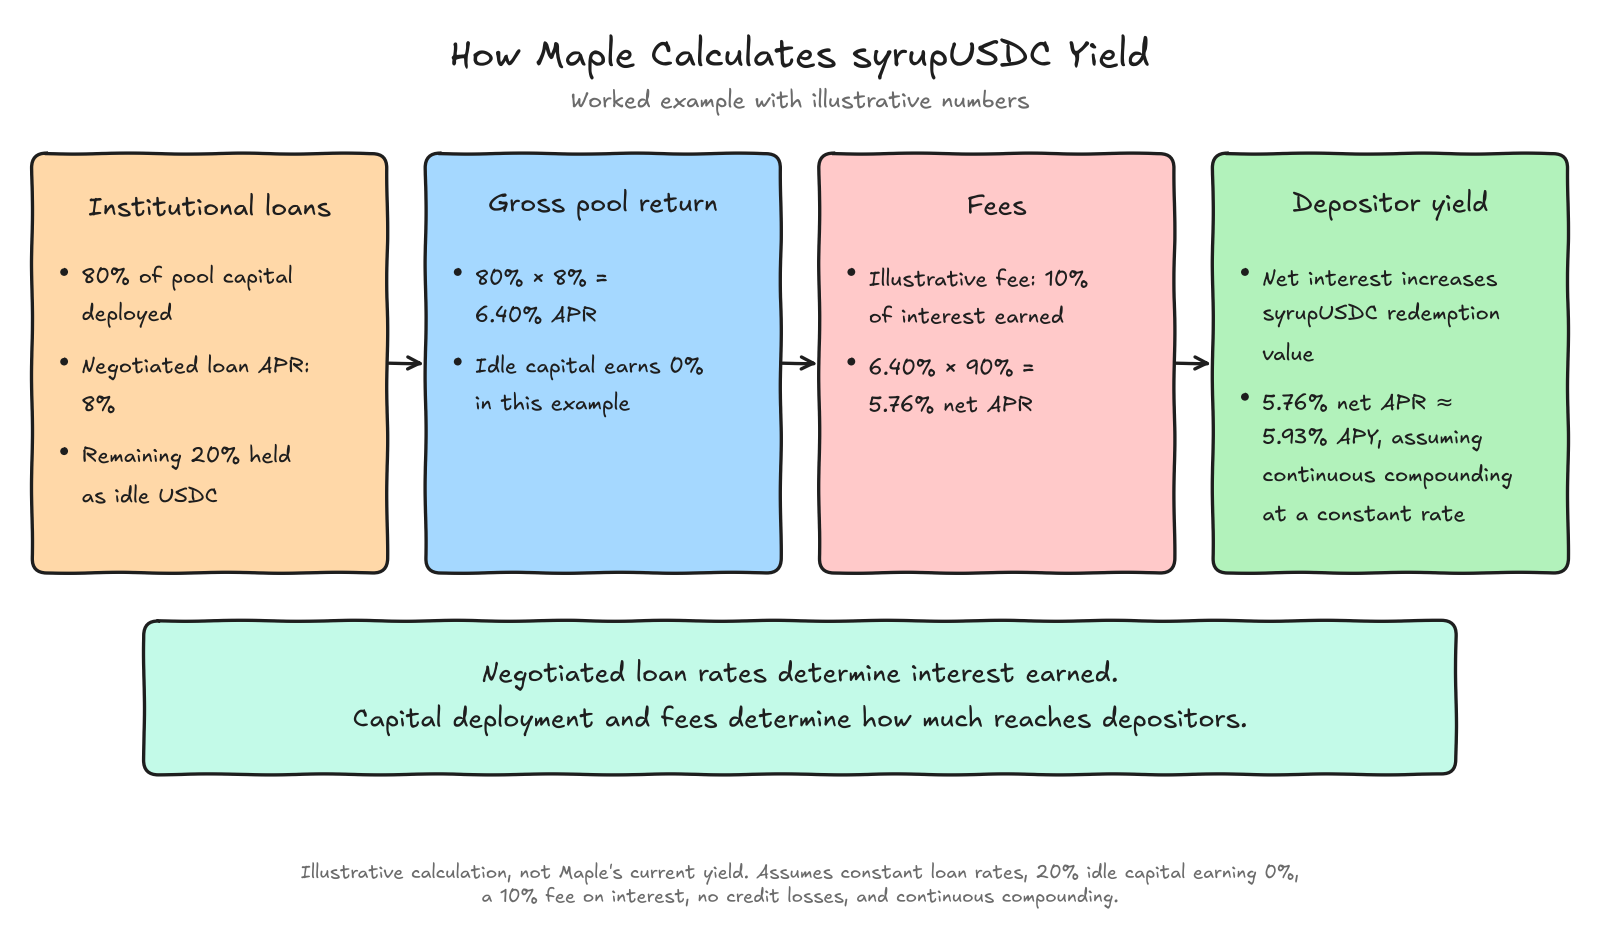
在此範例中,資金池中有 80% 獲得 8% 的年百分率(APR),其餘 20% 則處於閒置狀態。這使得資金池的總年百分率(APR)為 6.40%。假設利息需扣除 10% 的示意性手續費後,存款人可獲得 5.76% 的淨年百分率(APR),這相當於在連續複利計算下約 5.93% 的年收益率(APY)。
Maple 透過 syrupUSDC 分配應計收益,隨著淨利息的累積,其贖回價值亦隨之增加。
免責聲明:實際收益會因貸款條款、資金配置、費用及信用表現而有所變動。
雖然數學模型解釋了各項利率的設定方式,但在現實世界中,存款人實際獲得的收益率還取決於其他因素。
在現實世界中,究竟是什麼因素會影響 USDC 的收益率?
平台上顯示的 USDC 年化收益率(APY)始終是當前市場狀況的快照。隨著借款人申貸及存款人調動資金,該數值會隨之變動。
利率可能會下降,流動性可能會收緊,或者所宣傳的收益率中有一部分可能來自臨時性激勵措施。
存款與提款如何影響年化收益率(APY)
假設有一個 USDC 借貸池,其中供給金額為 1 億美元,借款金額為 8,000 萬美元。
活動 | 利用率 | 對供應年百分率(APR)的預期影響 |
|---|---|---|
起始位置 | 80% | 當前匯率 |
2,000萬美元的新存款 | 66.7% | 減少 |
從起始位置提取了 1,000 萬美元 | 88.9% | 增加 |
相較於起始點,額外借款 1,000 萬美元 | 90% | 增加 |
每個情境皆以原始的 1 億美元資金池為起點。
相同的借款需求,會因可用的 USDC 數量不同而產生不同的存款人回報。其影響亦因平台而異:
平台 | 當存款增加時會發生什麼事? |
|---|---|
Aave V3 | 利用率下降,通常會導致供應年化率(APR)降低 |
化合物 V3 | 利用率下降會使供給率沿其曲線向下移動 |
Morpho | Vault 的配置可能會影響綜合收益率 |
Spark | 存款不會自動改變由治理機制管理的儲蓄率 |
楓樹 | 未投入的資本可能會稀釋投資組合的報酬率 |
這就是為什麼市場狀況會對存款人最終實際獲得的收益率產生如此巨大的影響。
下一個重要因素是流動性深度。
為何高年化收益率(APY)可能與低流動性並存
USDC 借貸年化收益率(APY)的上升,可能顯示借款需求增強。這也可能意味著可供提領的 USDC 數量減少。
假設有一個貸款池,其中注入了 1 億美元:
泳池使用率 | 借出的 USDC | 支援 USDC | 提現流動性 |
|---|---|---|---|
50% | $50M | $50M | 高 |
80% | $80M | $20M | 較低 |
95% | $95M | $5M | 限量版 |
99% | $99M | $1M | 數量極為有限 |
示例性資金池,不含儲備金或其他流動性調整項目。
因此,較高的年化收益率(APY)往往伴隨著更長的贖回期,或贖回時點較難預測。可用的流動性決定了資金能多快被贖回。
接下來,讓我們比較廣告上標示的年化收益率(APY)與存款人實際獲得的年化收益率(APY)。
獎勵、捐款和積分如何推高標示的年化收益率(APY)
某些平台宣傳的收益率,除了存款所產生的 USDC 利息外,還包含獎勵或激勵措施。
平台可以結合多種收益來源:
產量組成部分 | 運作原理 | 看什麼 |
|---|---|---|
Base 放款收益率 | 借款人支付的利息 | 隨使用率與貸款利率的變化 |
代幣獎勵 | 向存款人額外發放的代幣 | 代幣價格與發行時程 |
捐款或獎勵 | 可提高金庫回報的一次性供款 | 可能不會再次發生 |
要點 | 與未來活動或分派相關的獎勵 | 無保證的貨幣價值 |
舉例來說,某個金庫若透過放貸獲得 5% 的收益,並透過代幣獎勵再獲得 3% 的收益,便可能會宣傳其綜合年化收益率為 8%。
如果獎勵計畫結束,那額外的 3% 就會消失。這就是為什麼應始終將臨時性獎勵、積分及其他獎勵分別進行評估。
我們已經探討過利率的計算方式、導致利率變動的因素,以及為何標示的年化收益率(APY)可能會產生誤導。接下來,您可以採取哪些實際行動呢?
什麼時候才值得追求更高的年化收益率(APY)?
只有當額外回報足以彌補所涉及的風險、成本及限制時,較高的年化收益率(APY)才值得考慮。
若能誠實地回答幾個基本問題,將有助於做出這個決定:
收益從何而來?
該利率的穩定性如何?
實際上能賺多少?
USDC 最快能在多久內提領?
哪些資本面臨風險?
這項決定也取決於資金將存入多久。
一旦扣除交易成本,微小的年化收益率(APY)優勢便可能不復存在,特別是在資金頻繁在不同協議之間流動的情況下。
難處在於要追蹤這些不斷變動的利率,並判斷何時轉換投資組合才真正值得。將此決策自動化,可減少持續監控與手動再平衡的需求。
Quicknode Earn 如何優化 Morpho Vault 的收益
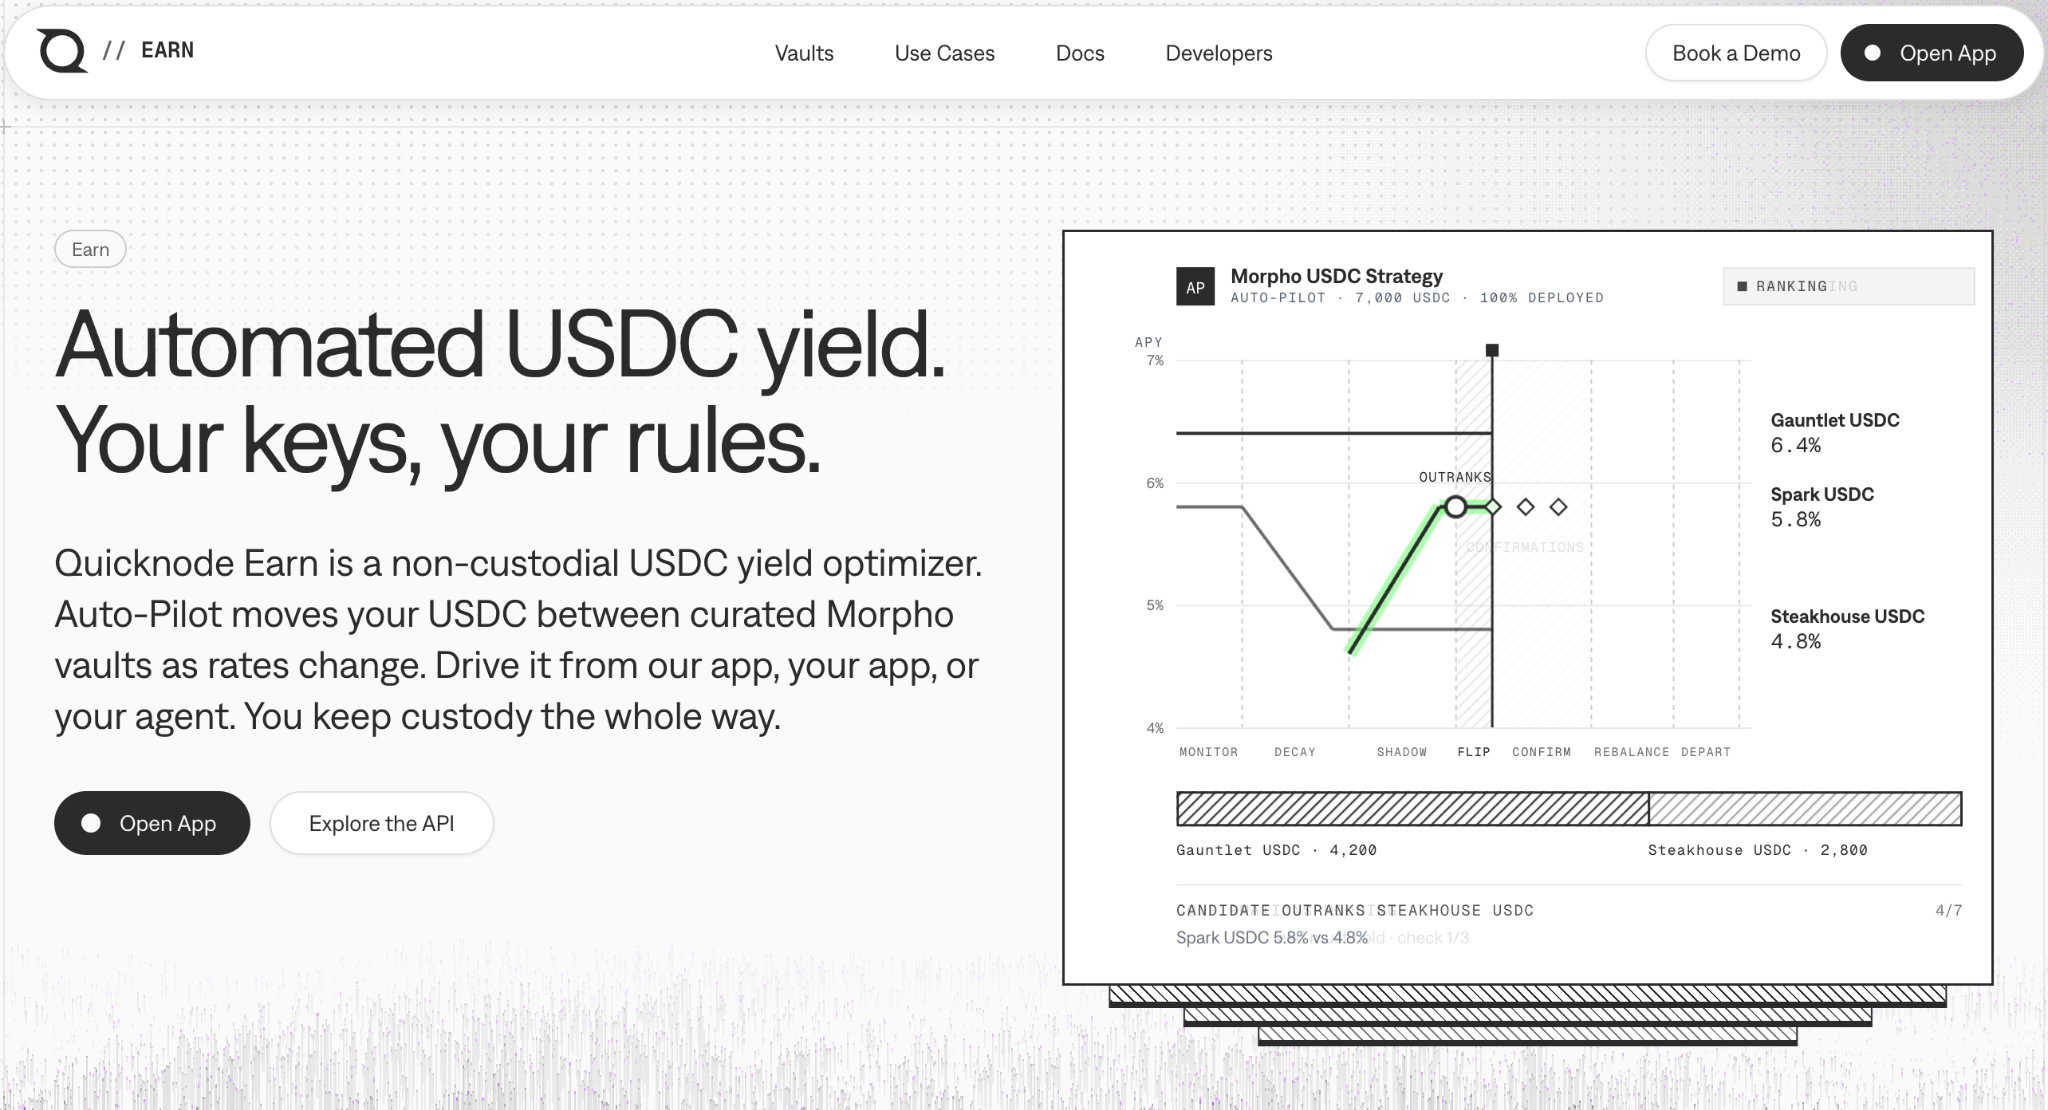
Quicknode Earn 會自動將 USDC 分配至符合資格的 Morpho 金庫中。當市場出現既能滿足 Earn 預先設定的條件,又能提供更佳收益的機會時,系統會監控收益率變化、比較各項投資機會,並重新調整資本配置。
此流程共分四個步驟:
步驟 | 運作原理 |
|---|---|
制定規則 | 請選擇符合資格的網路、最低金庫容量、流動性要求以及再平衡門檻。 |
監測產量 | 透過五分鐘快照和平滑利率來追蹤 Vault 的年化收益率(APY),以減輕暫時性飆升的影響。 |
評估機會 | 比較符合資格的投資組合,並確認較高的收益率是否能維持足夠長的時間,以證明轉換是值得的。 |
重新配置資本 | 當收益優勢符合設定的閾值及流動性要求時,即進行 USDC 的轉移。 |
關鍵的區別在於,較高的年化收益率(APY)並不會自動觸發投資組合再平衡。收益率的提升必須足夠顯著,才能證明進行再平衡的必要性,同時還需考量交易成本以及利率短期波動的風險。
註: Quicknode 的「Earn」功能本身並不會產生收益。收益由 Morpho 的底層借貸市場產生,而「Earn」則負責管理資金在符合資格的保管庫之間的分配。
Quicknode 不收取任何管理費或績效費。資產再平衡可能會產生 gas 費用,且實際報酬仍取決於 Vault 的表現、市場流動性以及資金調度的時機。
展望未來:如何把握 USDC 的收益機會
USDC 的收益始於資本產生回報。利率會變動,資本也會流動。
一項今天提供 9% 收益率的債券,在未來六個月內的收益可能還不如一項提供 7% 收益率的債券。
收益優勢的持續時間與其幅度同樣重要。
在轉移 USDC 之前,請先釐清額外收益的來源、扣除成本後剩餘多少,以及是否能在需要時提取本金。
如果這項優勢只是暫時的、源於激勵措施,或是微不足以抵銷轉換成本,那就維持現狀吧。
關於Quicknode
Quicknode 成立於 2017 年,為開發者與企業部署機構級的區塊鏈基礎設施。憑藉 99.99% 的正常運行時間以及對 76 條以上區塊鏈的支持,各團隊得以在無須妥協的情況下,開發並擴展鏈上應用程式。
隨時掌握最新資訊
將最新的工程見解、產品更新及 Web3 新聞直接送至您的收件匣。