Hyperliquid 融资费率:计算公式、费用及交易策略
Hyperliquid 融资费率:计算公式、费用及交易策略
了解Hyperliquid 的资金费率如何运作、如何计算,以及这些费率对交易成本、杠杆和交易策略有何影响。
绿色或红色。这是大多数交易者在Hyperliquid 永续合约市场上追踪表现的方式。资金费率则增添了第三条(大多不可见)的指标。
资金状况决定了交易者在持仓时是支付还是收取资金。
一笔交易可能朝着正确的方向发展,而融资成本却在悄无声息地蚕食收益。又或者,市场几乎毫无波动,但融资费用却在不断累积。
头寸持仓时间越长,这些支付就越重要。
本指南将说明Hyperliquid 如何计算资金费率、影响资金费率的因素,以及交易者在管理头寸时如何考虑这些因素。
什么是Hyperliquid 的融资利率?
Hyperliquid 融资费率是一种激励机制,可使永续合约价格保持在接近标的资产参考价格的水平。
该机制通过持有永续期货多头和空头头寸的交易者之间进行的定期结算来运作。
为什么永续期货需要保证金
传统的期货合约都有到期日。随着到期日的临近,其价格会趋近于标的资产的价格。
永续期货没有到期日,因此没有任何因素会迫使其价格回归现货价格。这种收敛需要另一种激励因素。
资金就是这种激励机制:一种使两种价格保持一致的经济压力。当永续合约相对于其基准价格出现溢价或折价时,这种机制会增加持有市场某一方的成本。
这种压力可能朝任何一个方向发展。
正向和负向资助:谁向谁支付?
资金流向取决于利率是正值还是负值:
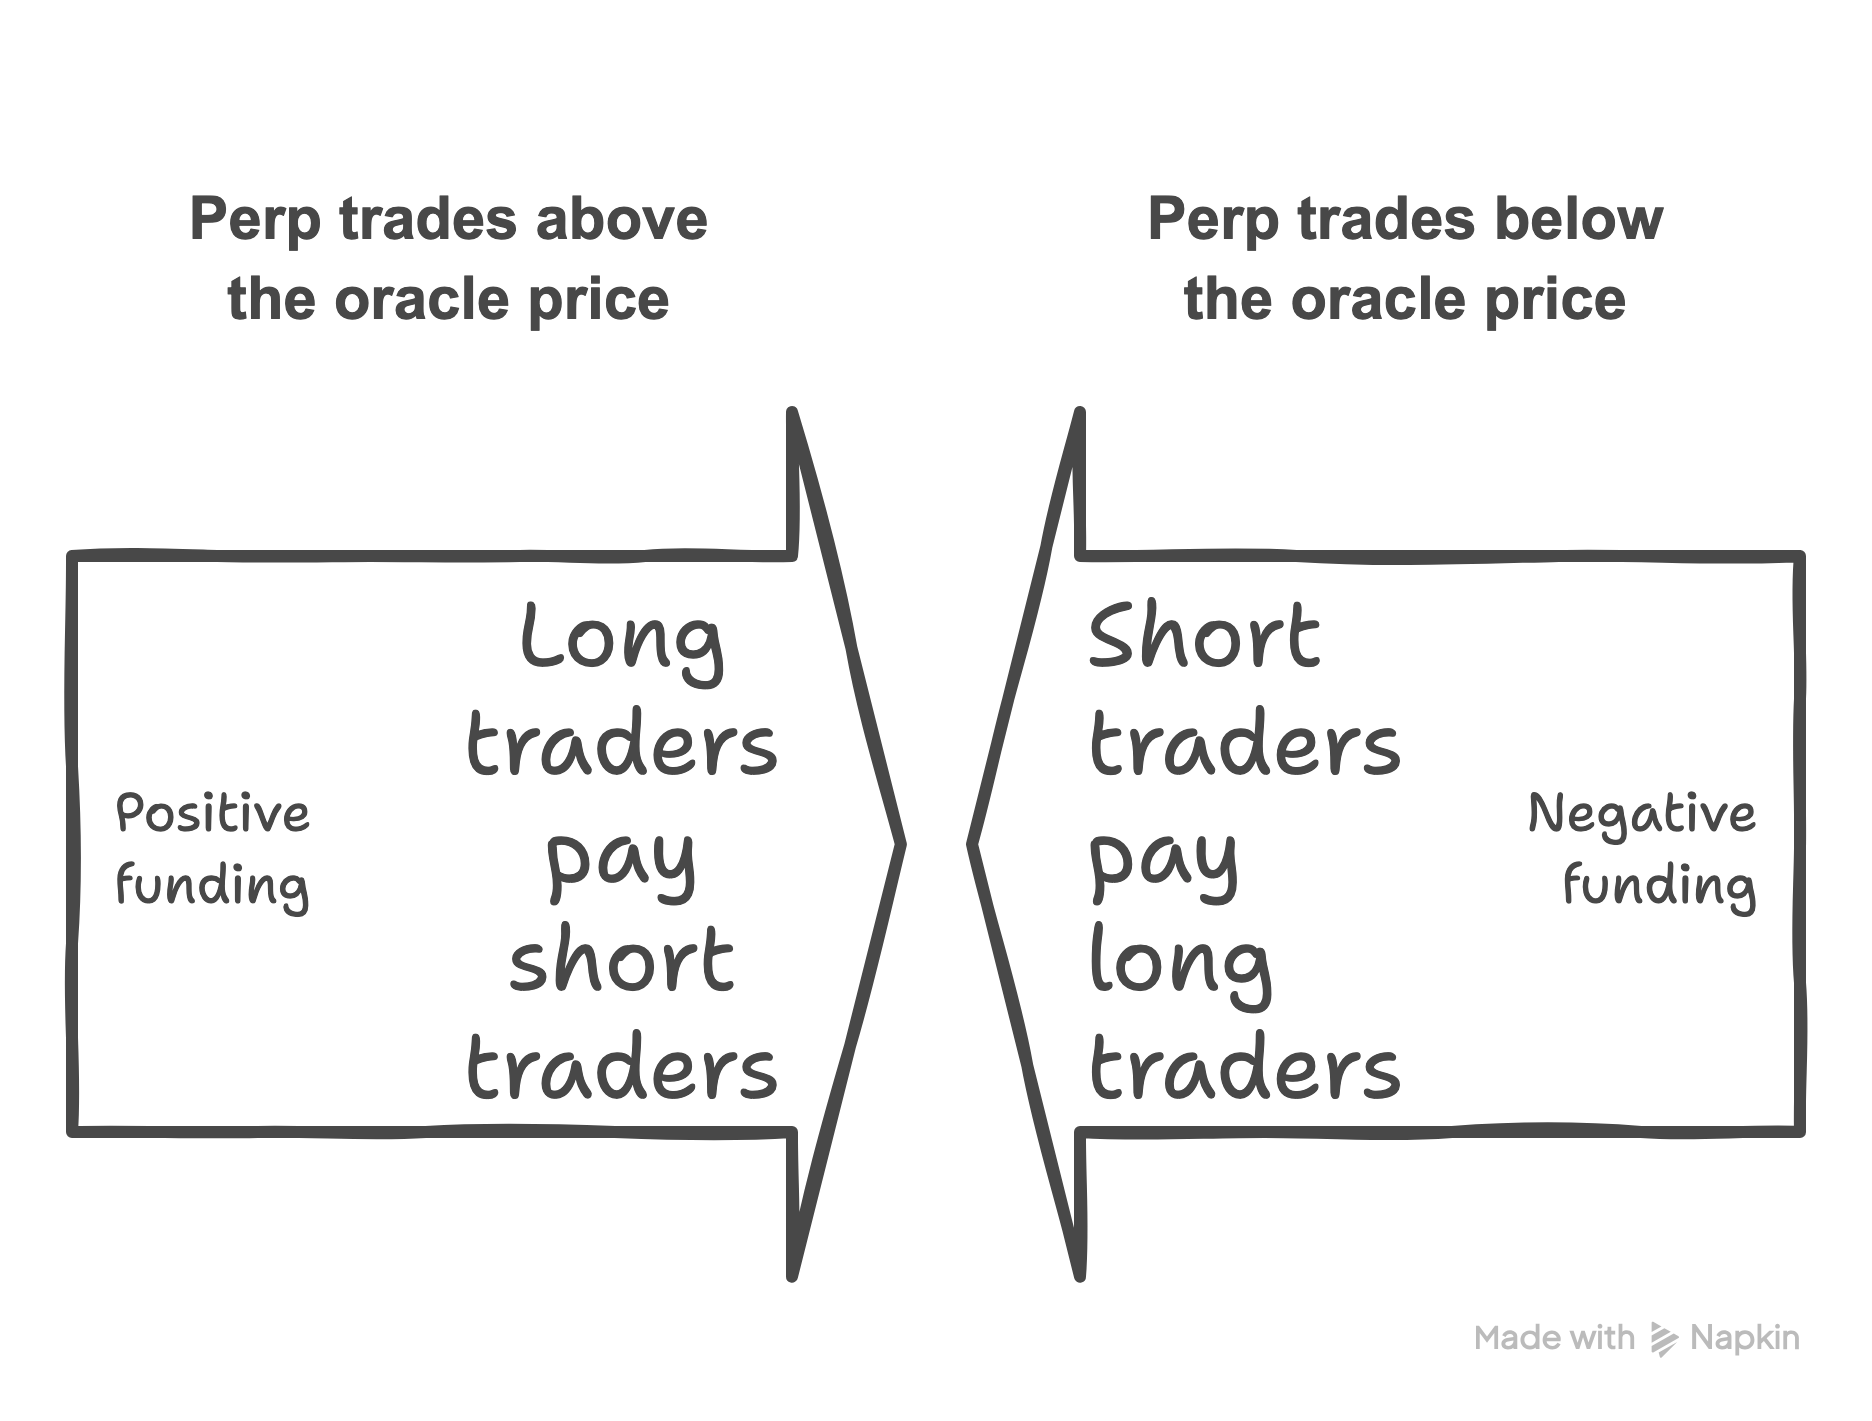
资金支付flow 直接在交易者之间进行。这并非Hyperliquid 的收入来源,该网站对此不收取任何费用。
是什么因素导致融资利率上升或下降?
资金费率取决于永续合约价格与其参考价格之间的差额。
对多头头寸的强劲需求会推高永续合约价格,从而增加正向融资费率;对空头头寸的强劲需求会压低价格,从而减少融资费率或使其转为负值。
订单簿的流动性同样重要。订单簿深度不足会放大价格差异,并导致融资费率出现剧烈波动。
这些变化反映了永续合约市场的状况。它们并不能预测价格接下来将如何走势。
以上内容解释了资金存在的理由以及推动资金流动的因素。接下来将介绍Hyperliquid 如何根据这些市场状况确定利率。
Hyperliquid 是如何计算融资费率的?
Hyperliquid 根据以下两个组成部分计算资金:
溢价指数(P): 永续合约市场价格与预言机价格之间的百分比差异,以影响买入价和卖出价为基准进行计算。
利率(I): 对于标准永续合约市场,每8小时的固定利率 为0.01%。
Impact的买入价和卖出价是订单簿两端固定规模订单的平均成交价:BTC和ETH为20,000 USDC,其他标准市场为6,000 USDC。预言机价格基于各大交易所的现货价格计算得出。
Hyperliquid 每五秒采样一次,并将一小时内的读数求平均值。
该公式还使用了一个钳位函数,该函数将利率与保费指数之间的差值限制在−0.05%至+0.05%的范围内。
Hyperliquid 融资费率计算公式
该公式将这些成分结合在一起:
融资利率 = P + clamp(I − P, −0.05%, +0.05%)
这里,P 表示溢价指数,I 表示固定利率 0.01%。
该公式得出的结果为八小时利率。Hyperliquid 将该结果除以八,即可得出每小时融资利率。正利率意味着多头需向空头支付费用。
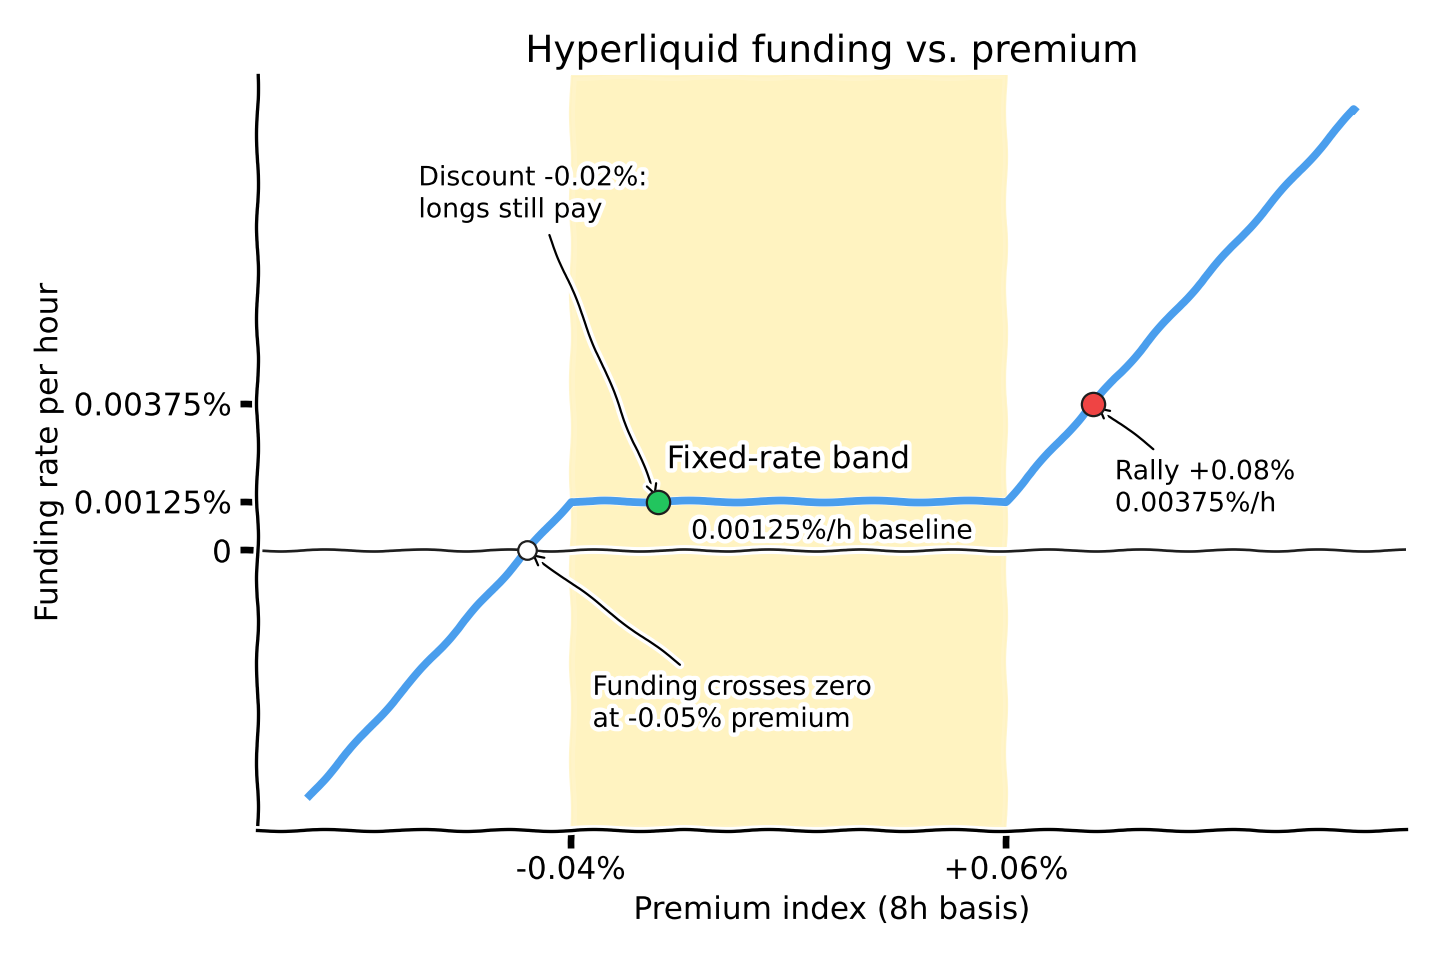
在固定利率区间内(即溢价在−0.04%至+0.06%之间),融资利率保持在每小时0.00125%。
在该区间之外,每8小时的费率遵循以下两条规则:
高于 +0.06%:融资 = P − 0.05%
低于 −0.04%:融资额 = P + 0.05%
Hyperliquid 将任一结果除以八,以得出每小时结算值。只有当溢价跌破−0.05%时,资金状况才会转为负值。
示例:BTC 永续合约的资金费率计算
假设Bitcoin 价格上涨,且买盘压力推动BTC永续合约价格升至预言机价格之上。该小时内的平均溢价指数达到+0.08%。
融资利率:
= 0.08% + clamp(0.01% − 0.08%, −0.05%, +0.05%)
= 0.08% − 0.05%
= 每8小时0.03%,即每小时0.00375%
因此,按预言机价格计算,价值100,000美元的BTC多头头寸在结算时需支付3.75美元,而空头方将收到这笔款项。
如果接下来一小时内平均溢价降至+0.03%,融资利率将恢复至每小时0.00125%,下一笔支付金额将降至1.25美元。
关于数学部分就讲到这里。接下来要谈的是资金对交易者日常交易意味着什么。
资金费率如何影响交易者的持仓?
融资会改变持仓的经济状况。其影响取决于由哪一方支付费用、头寸持有多久,以及用于维持该头寸的保证金数额。
资金配置可以改变交易的盈利能力
一个产生正融资费的做多头寸,需要价格有足够的上涨幅度才能覆盖这些融资费和交易费用。
对于获得相同融资的空头头寸,这些款项既可以抵消亏损,也可以增加盈利。
但即使融资利率有利,也难以抵御标的资产价格的剧烈波动。
资金成本也会随时间变化。如果在资金成本较低时建仓,一旦溢价上升,持有该头寸的成本可能会变得很高。
杠杆作用使融资更具意义
Hyperliquid 根据预言机价格,按头寸的全部名义价值计算保证金,无论杠杆倍数如何。
以每小时0.005%的利率做一笔100,000美元的多头交易。每小时收益5美元,即每天120美元。
按1倍杠杆计算,每天的120美元相当于支撑该头寸的100,000美元的0.12%
在10倍杠杆下,保证金为10,000美元,而这120美元占其1.2%
融资支付会减少账户净值,并可能使杠杆头寸更接近平仓。收到融资则会增加净值。
那么,交易者该如何利用资金费率呢?
如何在交易中运用Hyperliquid 的融资利率
有两点观察经常被提及:
高融资率可能预示着交易过于拥挤
负利率可能会让另一边显得更有吸引力
这两种做法都合理,但若不先查看价格走势、未平仓合约和历史资金费率就贸然行动,可能会付出高昂的代价。
目前的融资利率是高还是低?
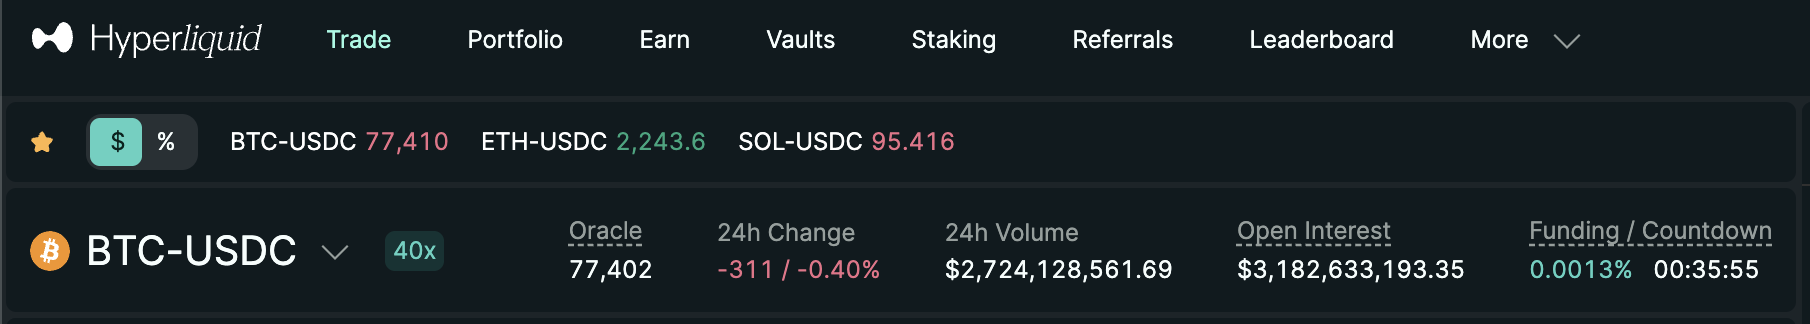
Hyperliquid 在交易界面上显示当前的资金费率,用户可通过资金费率历史数据查看历史费率。
交易者还可以在Hyperliquid 的“资金费率对比”页面上,对比各大交易所的资金费率。
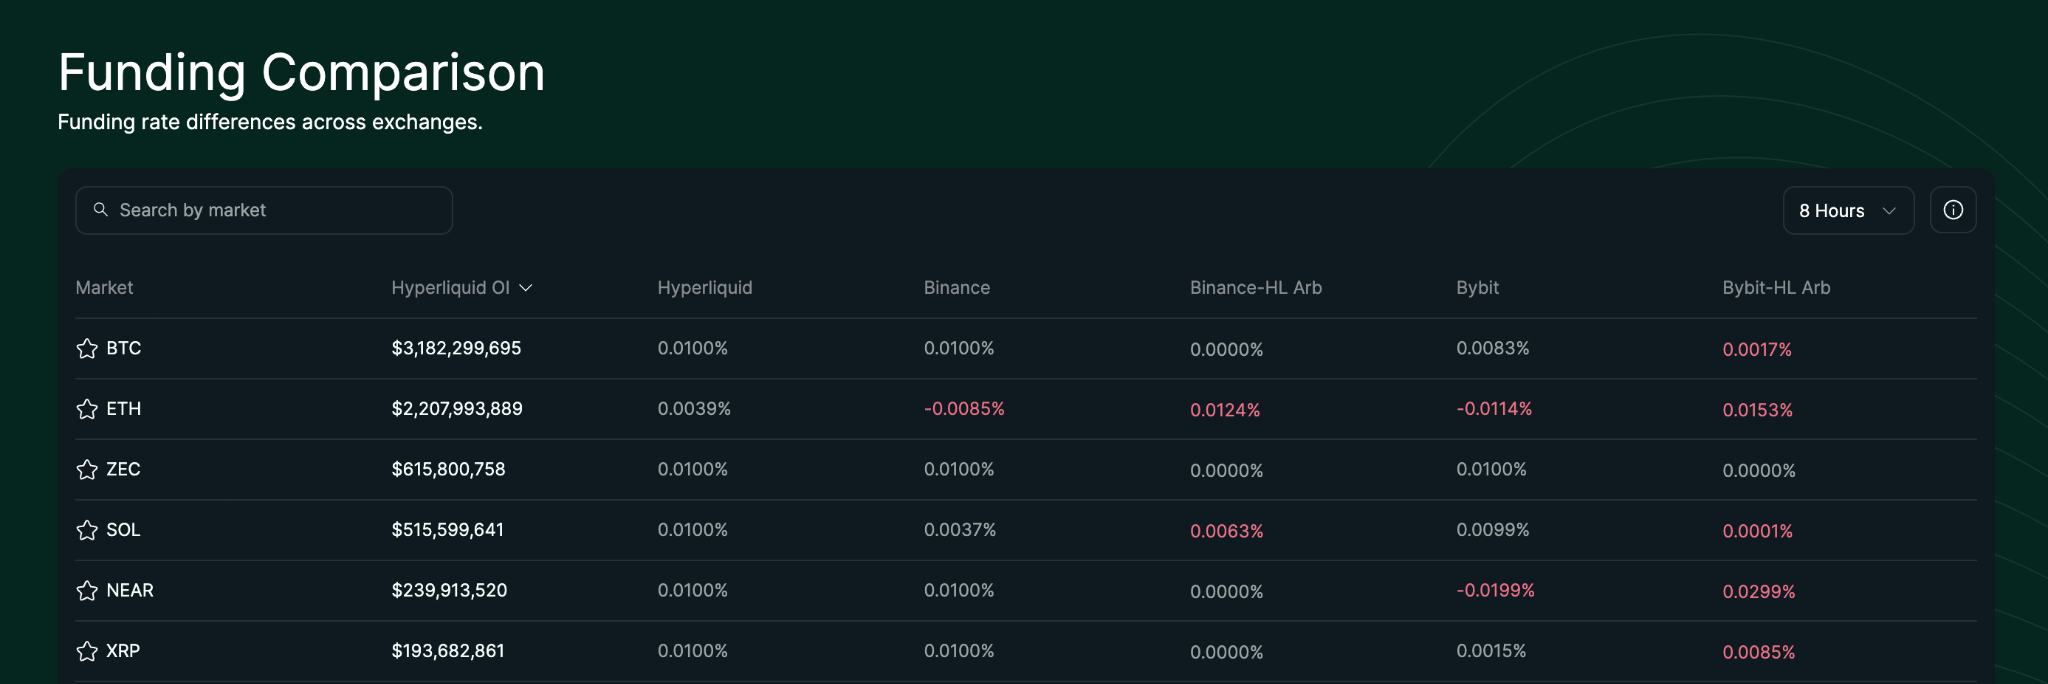
以一致的小时为单位,比较同一资产在不同时间段的收益率。0.01%的小时收益率看似微不足道,但如果能持续保持,年化收益率将达到87.6%。
融资情况能反映出什么市场定位?
较高的正融资率通常表明对做多头寸的需求强劲。极低的负融资率则可能表明空头头寸过于集中。
当与价格和未平仓合约量结合时,资金流数据能提供更多信息:
价格上涨、未平仓合约增加以及正向融资费率:新的 多头头寸可能正在积累
价格下跌、未平仓合约增加以及负融资费率:新的 做空头寸可能正在积累
这两种走势均不能保证会出现反转。在价格持续趋势运行的情况下,持仓拥挤的局面仍可能持续。
资金套利值得冒这个风险吗?
交易者可以通过持有永续合约的买方头寸,同时在其他地方对冲价格风险,来尝试筹集资金。
例如,一个获得正资金费率的短期永续合约头寸可以与等值的现货头寸进行对冲。这种对冲既能降低方向性风险,又能通过资金费率带来潜在收益:
当资金流为正时,空头会从多头那里收到款项。
现货头寸抵消了空头对价格波动的风险敞口,从而使融资成为潜在的收益来源。
显示的资金费率并非实际收益。交易手续费、现货与永续合约基差的变化、资金费率反转、滑点以及平仓风险都会影响最终结果。
关于Hyperliquid 资助率的常见问题解答
即使交易出现亏损,Hyperliquid 是否仍会收取资金费用?
是的。资金费率取决于头寸规模和适用的费率,与未实现盈亏无关。亏损头寸仍需支付资金费。
在比特币上涨期间,资金费率会转为负值吗?
是的。资金费率反映的是永续合约市场价格与预言机价格之间的溢价,而非比特币价格的走势。即使比特币价格上涨,只要其永续合约相对于预言机价格的折价幅度足够大(即溢价低于−0.05%),仍可能产生负资金费率。
一个职位每天能提供多少资助?
将仓位规模 × 预言机价格 × 每小时费率 × 24,假设费率保持不变。以0.00125%的基准费率计算,100,000美元的仓位每天可获得30美元收益。
在哪里可以查到历史资助率?
Hyperliquid其公共信息 API 会返回这些内容: 资金历史 针对一个市场,以及 用户资助 用于钱包的支付。
利率以小数形式返回,因此 0.0000125 表示 0.00125%。
在Hyperliquid 上,资金支付会触发清算吗?
是的。保证金入金会减少账户净值,并可能导致杠杆头寸跌破维持保证金要求。即使价格没有出现显著不利波动,平仓风险仍可能上升。
关于Quicknode
Quicknode 成立于 2017 年,致力于为开发者和企业部署机构级区块链基础设施。凭借 99.99% 的运行时间和对 76 条以上区块链的支持,各团队能够毫无妥协地构建和扩展链上应用程序。
随时掌握最新动态
将最新的工程见解、产品更新和 Web3 资讯直接发送至您的收件箱。