2026年代币化股票:全球股票市场的未来全景
2026年代币化股票:全球股票市场的未来全景
代币化股票是指在区块链上发行的股票和ETF。以下将介绍它们的定义、运作原理以及目前仍存在的问题。

代币化的股票已经在链上进行交易、结算,并被用作抵押品。但交易的具体标的并不总是相同的。
从法定股份到基金份额、托管索赔,甚至衍生品,一切都在被统称为“代币化股票”,这给人们描绘了一幅极具误导性的画面。
因此,我们决定逐一分析,全面涵盖所有重要内容。
本文介绍了代币化股票、其不同的架构、实际价值释放、相关风险以及市场上的主要参与者。
什么是代币化股票
通证化 证券代币是公开上市股票和ETF的数字化表现形式,在区块链上发行和转让。
它们追踪标的资产的价格,并允许投资者在链上交易、持有和转让股权头寸,同时提供全天候结算和合规 合规性。
听起来很简单,对吧?现在让我们来了解一下这些机制究竟是如何运作的。
代币化股票的运作原理
代币化股票将两个截然不同的系统联系在一起:资产产生的传统资本市场,以及资产流通和结算的区块链。
下方的flow 展示了股票如何从发行到托管,在链上得到体现,并最终进行交易和结算。
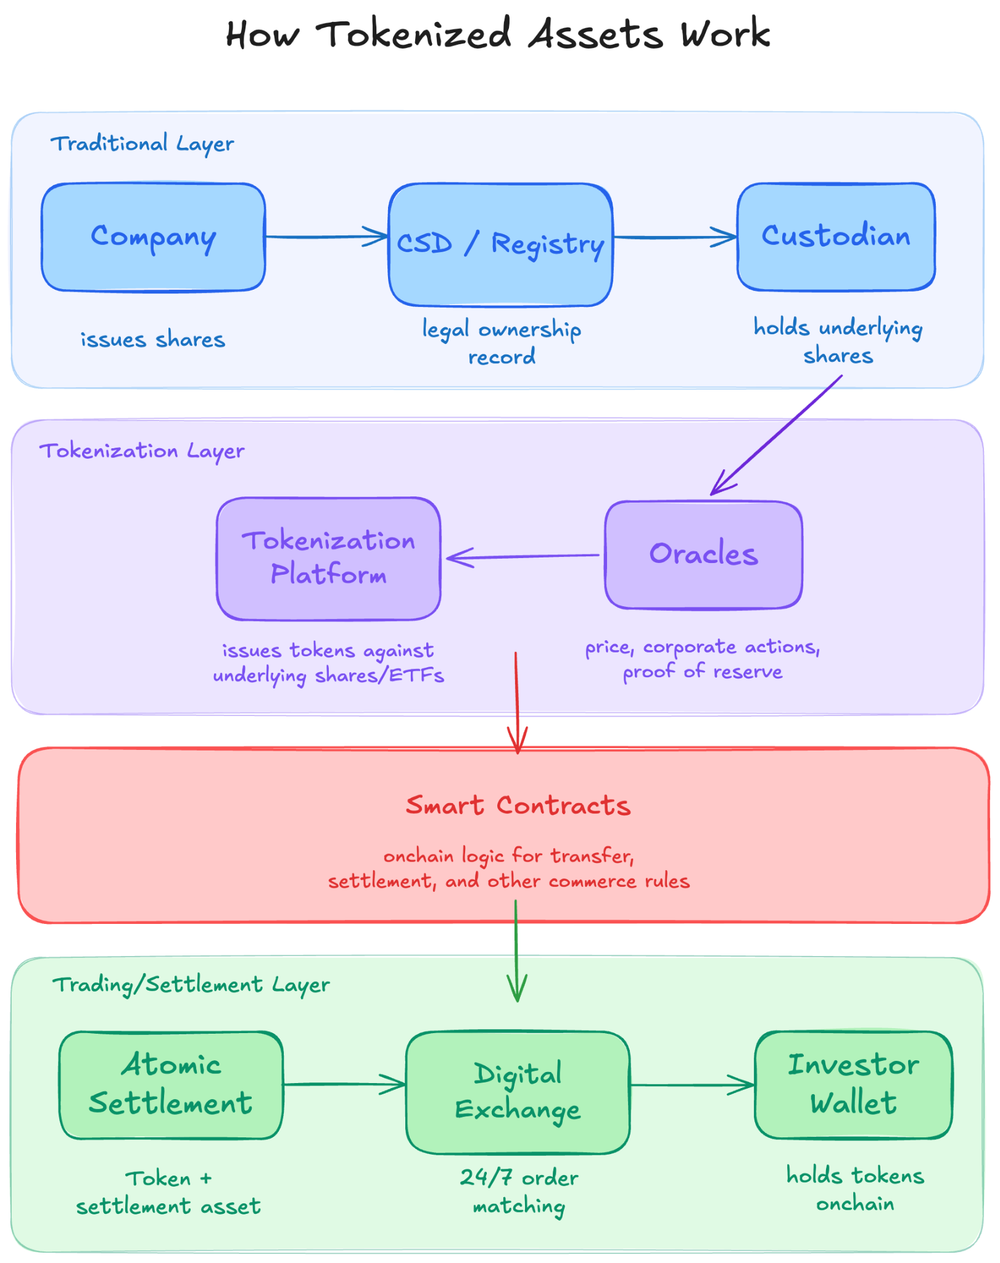
从本质上讲,股权代币化意味着要重建传统市场基础设施的三个层面 ——发行、合规和结算—— 。
附赠内容: 开发者指南:现实世界资产的通证化
目前,相关基础设施和流程已经明确。但由于代币化股票尚未标准化,目前已有几种不同类型的代币化股票投入运营。
代币化股票的四种架构
并非所有代币化的股票都代表同一事物,也不都具有相同的法律效力。
虽然它们在链上看起来可能完全一样,但它们是建立在不同的架构之上的,这些架构决定了你实际拥有什么、如何执行以及风险由谁承担。
下表简要比较了四种常见的 分片化股票的四种常见架构:
建筑 | 什么是…… | 你的财产 | 球员示例 |
|---|---|---|---|
托管/发行人包装 | 基于托管人或发行人持有的实际股份发行的代币。 | 债权人主张。无直接股权持有。 | |
基金/投资工具封装 | 代币代表在持有股票的集合基金或投资工具中的一份份额。 | 基金份额(基于净值的风险敞口)。 | |
合成曝光 | 该代币通过衍生品或预言机数据源追踪价格。 | 通过衍生品结构产生的价格风险 | - |
原生链上权益 | 直接在链上发行的股权。 | 对该股份的直接持有。 |
尽管它们都归属于“代币化股票”这一同一资产类别,但上述每种资产在投资者承担经济风险的方式上各不相同。
这一点很重要,因为它决定了后续的所有环节:
监管处理,
在公司行为(表决、分红等)期间产生的后果,
在理赔时的优先权,以及
DeFi 生态系统内的可组合性。
在了解了什么是代币化股票、其运作原理以及投资者实际持有的资产后,让我们深入探讨这一市场及其主要参与者。
代币化股票市场:主要参与者概述
代币化股票市场中只有少数几家实力雄厚的参与者。
每种代币均与公开上市的股票或ETF挂钩,使持有者能够在链上获得股权敞口。
它们之间的区别在于法律结构、监管地位、地理覆盖范围,以及在去中心化金融(DeFi)可组合性方面的深度。
证券化
Securitize Securitize以“让世界通证化”为口号,堪称该领域中与机构投资者契合度最高的企业,目前管理的通证化资产规模已超过40亿美元。
其主要产品是 代币化的基金权益 ,例如贝莱德BUIDL、阿波罗ACRED、范艾克VBILL。
Securitize 的运作原理
Securitize 作为受监管的证券转让agent 和经纪自营商开展业务,通过其 DS* 协议 v4发行代币化证券。
这些实物资产由纽约梅隆银行等托管机构离链保管,而Securitize则作为美国证券交易委员会(SEC)注册的转让代理机构agent ,通过……
铸造/销毁代表股份的区块链代币,
在钱包层面上强制执行合规性,并且
结算和支付的自动化。
Securitize的投资者主要获得代币化基金的份额,而非直接持股。
你知道吗?
2026年3月, 纽约证券交易所(NYSE)指定Securitize 作为其即将推出的数字交易平台的首个数字转让agent 。
对Securitize平台的访问权限受到 严格限制 。大多数发行项目均依据《D条例》和《S条例》等豁免条款进行结构设计,这意味着:
投资者必须是经认证或符合资格的购买者(例如:对于BUIDL等产品,可投资资产需在500万美元以上)
参与资格受司法管辖区的限制(例如:针对美国投资者和非美国投资者有不同的规则)
只有通过KYC认证且钱包已预先列入白名单的投资者才能购买、持有或转出代币。
Securitize 以其在市场上最全面的监管架构而脱颖而出:
美国证券交易委员会(SEC)注册的转让agent
经纪自营商和替代交易系统(ATS)能力
基金管理及欧盟投资公司牌照
然而,上述所有受许可的延伸功能使得Securitize成为一个高度集中且不面向零售用户的协议,且不进行直接股权发行。
Ondo Finance(全球市场)
Ondo GM 是一个代币化平台,允许非美国投资者直接投资 200 多只代币化的美国股票和 ETF,包括 AAPL 和 TSLA。
“链上资产,华尔街流动性” 恰如其分地体现了Ondo的业务本质及其所赋能的价值。
Ondo 的工作原理
Ondo 发行了代币化股票(TSLAon),该代币与特斯拉(TSLA)股票保持 1:1 的挂钩关系。
标的股票由Alpaca Securities(一家在美国注册的经纪自营商和托管机构)购买并持有。
基于这些持有的资产发行代币,这些代币代表对特殊目的实体(SPV)的担保合同债权。
价格和企业数据通过 Chainlink DataStreams。
代币部署在Ethereum 、Solana 和BNB Chain上,并通过LayerZero实现了跨链转账。
此外,请注意:Ondo Global Markets 虽提供 24 小时服务,但仅在每周日美国东部时间晚上 8 点至周五美国东部时间晚上 7 点这 5 天内运营。
翁多州为投资者提供的机遇
用户在Ondo上购买代币化股票时,从技术上讲,既获得了针对特殊目的实体(SPV)的受保障合同债权,同时也获得了对总回报的经济权益。
这些股票产生的股息将在扣除约30%的美国预扣税后自动再投资。
根据《S条例》的规定,非美国投资者不得投资Ondo 。具体而言,
来自美国、英国、加拿大以及其他几个司法管辖区的用户被屏蔽
注册时需要进行KYC认证
代币一旦发行,即可在链上进行自主托管、持有和转让
翁多还获得了 列支敦士登金融市场管理局(FMA)的批准,从而允许专业投资者在约30个欧洲经济区(EEA)国家享受“护照”待遇。
Ondo 在规模和链上集成方面表现突出:
代币化股票的TVL超过~6亿美元
自上线以来(2025年9月),累计交易额超过90亿美元
在Morpho、Euler和1inch平台上均被接受为抵押品
Ondo 全球上市该平台于2026年2月推出,可实现首次公开募股(IPO)的当日代币化。
Ondo 目前提供了最流畅的代币化股票用户体验之一,但需要权衡单一托管和股息拖累带来的利弊。
超级国家
Superstate 是一家受监管的链上资产管理公司,以其代币化国债基金 USTB 而闻名。
但对于代币化股票而言,他们的新举措“Opening Bell”(一个原生股票发行平台)则更为切合实际。
“开盘钟”的运作原理
Opening Bell 是该市场中唯一一个将代币作为经美国证券交易委员会(SEC)注册、并在区块链上正式登记的实际股份的平台。
该代币即为法定股份。它们以SPL格式在Solana 上发行,或以ERC-20格式在Ethereum 上发行。
股权结构表的更新通过一笔已登记的转账记录在链上:agent 。
发行、转让和所有权变更均通过与受监管实体关联的链上交易进行。
什么 Opening Bell 投资者所获得的是美国 证券交易委员会(SEC)完全注册的普通股 直接 股权,享有表决权、分红权及法律权利。
更重要的是,既没有特殊目的实体(SPV)持有底层资产,也没有任何中介机构介于代币与股份之间。
附赠:你知道吗?
2026年4月,美国上市公司Galaxy Digital(也是 GLXY 代币 的发行方,宣布了首次链上代理投票。
所有代币化股东均可直接通过自己的钱包进行投票。
访问 Superstate 采用许可制,并基于白名单:
投资者必须完成KYC/AML开户流程
钱包必须先被加入白名单,才能持有或转账股份
转会仅限于经批准的参与者
Superstate 的突出之处在于,它是目前唯一一个已投入实际运行的原生发行模型。
他们的 直接发行计划 还允许上市公司直接在链上发行新的代币化股份,用于 稳定币 ,并实时更新股权结构表。
就目前而言,Superstate 是最完善且在法律上最具可辩护性的代币化股票设计方案。随着更多用户、发行方、流动性和应用场景的加入,其真实面貌将逐渐显现。
xStocks
xStocks (一款由Backed提供支持的产品)是市场上发行范围最广的代币化股权产品。
自2025年6月上线以来,xStocks的交易额已突破 250亿美元 的累计交易额。
xStocks 的运作原理
xStocks 由总部位于泽西岛的特殊目的实体(SPV)Backed Assets (JE) Limited 根据列支敦士登金融市场管理局(FMA)批准的招股说明书发行。
每份 xStock 代表一份追踪证书(一种债务工具),其形式为Solana 上的 SPL 代币,或Ethereum 上的类似代币。
Alpaca Securities 以 1:1 的比例购买并持有基础股票,据此铸造 xStocks。
Chainlink 储备证明每周发布验证报告,并由每季度的 ISAE 3000 保证审计提供支持。
xStocks 在Solana 、Ethereum 及其他区块链上提供每周5天、每天24小时的服务。
xStocks的投资者所获得的是对标的股票或ETF价格波动的经济敞口。
股息(如Ondo的情况)在扣除30%的预扣税后进行再投资。
根据列支敦士登的监管框架,除美国外,全球各地均可使用 xStocks 服务。
KYC 审核在分销商层面进行,即在 Kraken、Bybit、Gate.io、KuCoin 等平台上实施。
xStocks 的突出优势在于规模和分发范围:目前已有 100 多种 xStocks 上线,持有者超过 10 万。
所有权衡取舍均源于该金融工具本身的特性。作为一种信贷工具,它依赖于托管机构(Alpaca)和发行人的结构。
xStocks 是当前市场上最易于使用且流动性最强的解决方案。
迪纳里
Dinari 是美国本土在证券代币化领域最具有代表性的尝试。它是首家获准将证券代币化的、在美国证券交易委员会(SEC)注册的经纪自营商。
Dinari 的运作原理
Dinari 作为一家在美国证券交易委员会(SEC)注册的经纪自营商和过户机构agent 开展业务,发行由真实股票 1:1 背书的代币化股票(“dShares”)。
一位已通过KYC认证的用户存入USDC、USDT或USD+。
Dinari 将该订单转交给 Alpaca,后者在美国证券交易所购买并托管相关股票。
Dinari 会在链上向用户的钱包铸造等值的 dShare。
LayerZero OFT 支持在四个区块链之间进行跨链转账,Solana 的部署即将推出。
其他代币化模型与Dinari的核心区别在于,Dinari的发行和托管均在美國監管框架內進行。
Dinari 为投资者提供的,是对标的证券的 1:1 经济敞口。
这里就是 dShares 需要被仔细剖析的地方:
dShares 是一种代币化的、全额担保的场外衍生品。
它们是全额保证金、无杠杆的合约,与标的股票/ETF的表现1:1挂钩。
因此,投资者并不持有股权,而仅就其场外衍生品对迪纳里公司拥有债权。
股息以 USD+ 形式支付,这是一种由 Dinari 发行的、由美国国债 1:1 担保的、具有收益性的稳定币。
Dinari 面向全球开放,但需通过 KYC 身份验证。在欧洲,其分销通过 Gemini EU 平台进行。不过,目前美国零售用户尚无法使用该服务。
Dinari 的突出之处在于其“美国优先”的定位。
它已获得满足现行证券法要求的所有境内审批,这是其他平台所不具备的关键先发优势。
Dinari 正致力于打造一种可在美国市场内运作的代币化股票,但目前,其周边的生态系统仍处于早期阶段且规模尚小。
现在,让我们继续。现在,问题很简单:
如果每种实施方案都涉及不同的权衡取舍,那么代币化究竟能带来哪些传统股票无法实现的优势?
为代币化股票辩护:所谓“解锁”究竟是什么?
代币化股票的优势通常归结为两点:全天候交易和全球可及性。
除此之外,让我们进一步了解四个看似不显眼但影响深远的解锁内容:
原子结算消除了交易对手风险
在传统市场中,交易执行与交割之间的这段时间段是信用风险窗口。T+1意味着交易对手方可能在交易最终确定前出现违约。
Atomic DvP 将该时间窗口缩短至零。代币和支付资产要么在单笔交易中同时完成交割,要么均未完成。
可组合性是一项关键突破
存放在钱包里的代币化股份没有任何作用。
在卡米诺或莫尔福作为抵押品登记的同一股份,在未获得贷款的情况下也能产生收益,
交接计量,
再质押的复杂性,或者
任何中介机构。
这在资本效率方面意味着:既能产生回报又能为借款提供担保的股权 在传统市场上没有可比对象。
你知道吗?
Forward在Superstate平台上的代币化FWDI股份 的持有者,现可在Kamino上将股权作为抵押品,从而获得链上流动性。
可编程顺应性
在传统市场中, 合规 是在经纪商、托管机构或清算所等中介层面实施的。
代币化股票将合规规则编码到智能合约中。
在每笔交易中,均可在代币层面自动执行转让限制、资质核查、管辖权封锁及投资者限额等操作。
公司行为成为可编程流程
与上述情况类似,股息、股票拆分和配股等公司行为无需在经纪商、托管行和登记机构之间进行人工协调。
它们可以作为链上状态转换进行发起、验证和执行,从而降低对账风险和延迟。
代币化股票正在改变股权资本的持有、转移和配置方式。其优势显而易见。
但这些解锁功能中的每一项都会带来新的依赖关系和新的风险。
代币化股票中的关键缺陷
代币化股票确实具备这些潜力。但在这些潜力得以实现之前,还有3个结构性缺陷需要解决。
第一个主要问题完全与流动性有关。
流动性风险
人们常将代币化股票视为一个单一的市场。但事实并非如此。
同一项基础资产——例如,一枚代币化的苹果公司股票——可以同时存在于多条区块链、多个发行方和多个平台上。
而且每种资产都有各自的流动性池和各自的价格,且没有将它们连接起来的、能保证套利的机制。
所有这些都是流动性碎片化的不同表现形式,且可能以多种方式显现:
订单簿碎片化:流动性分散在各个交易场所(中心化交易所、链上自动做市商、询价系统),导致滑点增加,价格发现能力减弱。
套利依赖性:价格趋同取决于套利者能否弥合交易场所与基础市场之间的价差。
当资金或访问受到限制(如管辖范围限制、非工作时间)时,这些联系就会减弱。
盘中流动性缺口:流动性并非连续的。
即使交易是“全天候”进行的,但在非高峰时段,市场深度仍可能消失,从而导致相对较小的交易对价格产生剧烈冲击。
压力下的赎回风险:在市场波动剧烈的条件下,赎回、利差和流动性可能同时出现问题。
流动性面临的更深层次问题是结构性的:每部署一条新链,都会增加一个孤立的资金池,却不会自动加深其他任何资金池的流动性。
在跨平台流动性尚未在技术、法律和运营层面实现统一之前,市场仍是一系列流动性较浅的交易场所的集合,而非一个流动性深厚的统一市场。
除了流动性之外,代币化平台还需要解决其他一些问题。
托管人与中介机构的悖论
代币化的优势在于实现直接所有权,无需依赖会造成运营摩擦的中介机构,也不需要会增加风险和成本的托管链。
然而,我们所探讨的所有代币化股票模型都依赖于托管方:特殊目的实体(SPV)或基金、清算经纪商、预言机运营商以及管理密钥持有者。
与它们所取代的那些中介机构相比,这些新中介机构受到的监管较少、资本金较少,且缺乏实战经验,这对投资者而言风险更大。
应力传播
由于这些系统是分层的(托管方 > 发行方 > 代币 > DeFi),因此故障会产生连锁反应。
托管问题、预言机延迟或赎回暂停都可能迅速引发定价失衡,并导致自动 强制平仓,或导致跨协议的抵押品压力。
由于这些工作流更加自动化,人工干预较少, 因此将首次对大量涉及风险和追索权的边界情况进行测试。
那么,代币化股票的未来会是怎样的呢?
代币化股票的未来
从技术上讲,代币化股票是可行的。
股票交易以原子方式结算。股息将在 稳定币。无需主经纪商即可针对股票开立抵押头寸。
这些产品目前均已投入生产。
在所涉及的所有方面——架构、参与者、流动性、托管和交易执行——都呈现出相同的模式:
链上系统具有速度快、可编程和可组合的特点。
链下系统是合法的、具有强制执行力的且具有权威性的。
如今,代币化股票处于两者之间。
市场需要的不仅仅是监管的明确性,更需要一套监管框架,该框架应专门针对链上和代币化工具,明确界定法律所有权、转让机制、公司行为义务以及投资者保护措施。
在此之前,代币化股票将继续以混合系统的形式存在:功能强大,但存在局限。
关于Quicknode
Quicknode 成立于 2017 年,为开发者和企业提供机构级区块链基础设施。凭借 99.99% 的运行时间以及对 77 条以上区块链的支持,团队能够毫无妥协地构建和扩展链上应用程序。
随时掌握最新动态
将最新的工程见解、产品更新和 Web3 资讯直接发送至您的收件箱。