Réponses>En savoir plus sur le MEV et l'ordre des transactions>Pourquoi le MEV existe-t-il ?
Pourquoi le MEV existe-t-il ?
// Tags
Pourquoi le MEV existe-t-il ? L'économie du MEV
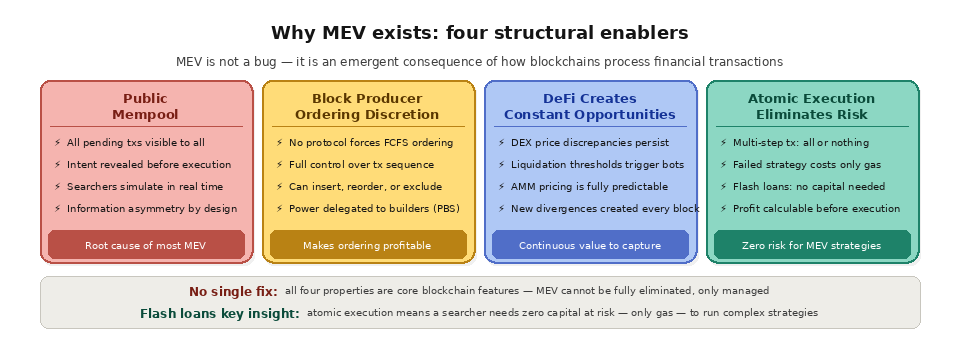
En bref : le MEV existe en raison de quatre propriétés fondamentales de l’architecture de la blockchain : les mempools publics qui exposent les transactions en attente avant leur exécution, le pouvoir discrétionnaire des producteurs de blocs quant à l’ordre des transactions, les protocoles DeFi qui génèrent en permanence des opportunités économiques grâce aux écarts de prix et aux seuils de liquidation, et les garanties d’exécution atomique qui permettent aux stratégies complexes en plusieurs étapes de réussir entièrement ou d’être entièrement annulées, sans risque d’échec partiel. Ces caractéristiques structurelles se combinent pour créer un environnement dans lequel des acteurs bien informés peuvent tirer profit de l’ordre des transactions. Le MEV n’est pas un bug inhérent à un protocole en particulier. Il s’agit d’une conséquence émergente de la manière dont les blockchains traitent les transactions financières dans un environnement transparent et programmable.
L'explication simple
Pour comprendre pourquoi le MEV existe, il faut saisir la combinaison unique de propriétés que les blockchains offrent à quiconque souhaite en tirer parti. Aucun système financier traditionnel ne présente simultanément toutes ces propriétés, ce qui explique pourquoi le MEV est un phénomène propre à la blockchain.
Dans la finance traditionnelle, les carnets d’ordres ne sont pas publics avant l’exécution. Une bourse ne diffuse pas les ordres en attente de chacun à l’ensemble du marché avant de les appairer. Les teneurs de marché et les traders à haute fréquence bénéficient d’avantages en matière d’information, mais l’ flow brute relative aux ordres en attente n’est pas visible par tous. Sur une blockchain, chaque transaction en attente se trouve dans le mempool public, entièrement visible par toute personne surveillant le réseau. L’intention d’un utilisateur d’échanger 500 000 dollars d’ETH contre de l’USDC sur Uniswap est diffusée au monde entier avant même d’être exécutée. Tout participant disposant des moyens techniques nécessaires pour surveiller le mempool peut voir cette transaction et y réagir.
Cette transparence est une caractéristique fondamentale de la conception des blockchains, et non un défaut. Les réseaux décentralisés ont besoin d'une propagation publique des transactions afin que les validateurs du monde entier puissent recevoir, vérifier et intégrer ces transactions. Mais cette même transparence qui permet une vérification sans tiers de confiance facilite également le « front-running » éclairé de la part d'acteurs avertis.
Cause structurelle
Pourquoi cela permet-il le MEV ?
Mempool public
Les transactions en attente sont visibles avant leur exécution
Discrétion dans la passation de commande
Les producteurs de blocs choisissent l'ordre des données au sein d'un bloc
Activité DeFi
Les écarts de prix et les liquidations offrent sans cesse de nouvelles opportunités
Exécution atomique
Les stratégies en plusieurs étapes aboutissent pleinement ou échouent sans risque partiel
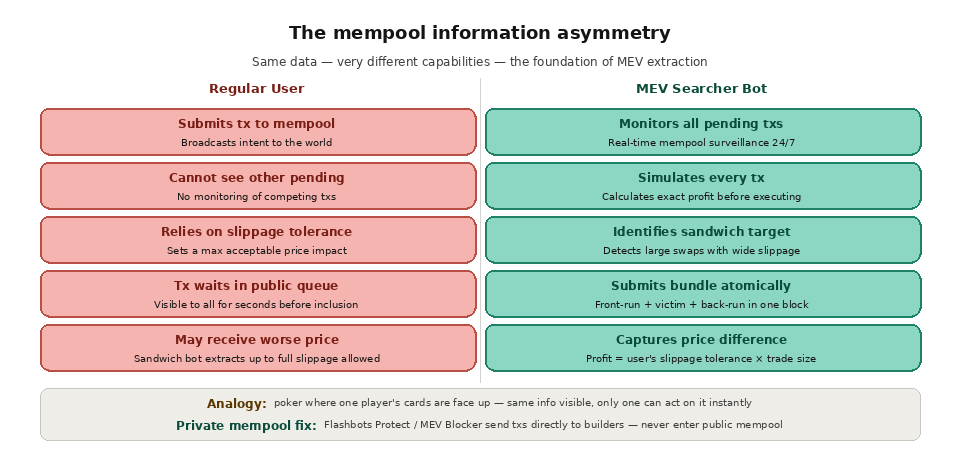
Les mempools publics créent une asymétrie d'information
Le mempool est à l’origine de la plupart des cas de MEV. Lorsqu’une transaction entre dans le mempool, elle révèle l’intention de l’expéditeur : quel contrat il appelle, quelle fonction il exécute, quels paramètres il transmet et, implicitement, quel impact son action aura sur les prix des marchés on-chain. Ces informations sont accessibles à tous, mais seul un petit nombre d’acteurs dispose de l’infrastructure et des algorithmes nécessaires pour en tirer parti en temps réel.
Un utilisateur lambda qui soumet un swap sur un DEX ne surveille pas le mempool. Il ne sait pas quelles autres transactions sont en attente, comment sa transaction va interagir avec les autres opérations en attente, ni si un bot est sur le point de le « prendre en sandwich ». Un chasseur de MEV, en revanche, exploite une infrastructure de surveillance dédiée qui analyse chaque transaction en attente, simule son exécution par rapport à l’état actuel de la chaîne et détermine s’il existe une opportunité de placement rentable. Cette asymétrie d’information, où les deux parties voient les mêmes données mais où une seule peut agir efficacement, est le fondement de l’extraction du MEV.
La situation s'apparente à une partie de poker où les cartes d'un joueur sont posées face visible sur la table. Techniquement, ces cartes sont visibles par tout le monde, mais seuls les joueurs qui savent les interpréter et réagir instantanément en tirent un avantage.
Les producteurs de blocs contrôlent l'ordre d'insertion
Le deuxième facteur structurel favorisant le MEV réside dans le fait que les producteurs de blocs disposent d’une totale liberté quant à l’ordre dans lequel ils classent les transactions au sein d’un bloc. Aucune règle au niveau du protocole n’impose que les transactions soient classées en fonction de leur heure de soumission, de l’adresse de l’expéditeur ou de tout autre critère neutre. Le producteur de blocs peut organiser les transactions dans l’ordre de son choix, à condition que chaque transaction soit valide compte tenu de l’état généré par les transactions qui la précèdent.
Ce pouvoir d'ordonnancement est absolu au sein d'un bloc. Si un validateur repère une transaction en attente susceptible d'influencer le marché, il peut insérer sa propre transaction avant, après ou aux deux endroits. Il peut réorganiser des transactions sans rapport entre elles afin de créer des conditions d'état rendant d'autres transactions plus ou moins rentables. Il peut également exclure complètement certaines transactions (bien que cela ait des implications en termes de réputation et de protocole).
Dans la pratique, la plupart des validateurs sur Ethereum n'exercent plus directement ce pouvoir d'ordonnancement. Ils délèguent la construction des blocs à des constructeurs spécialisés grâce au principe de séparation entre proposeurs et constructeurs (PBS). Mais le pouvoir sous-jacent demeure : celui qui construit le bloc en détermine l'ordre, et cet ordre détermine qui y gagne et qui y perd.
La DeFi génère des opportunités économiques en continu
Il ne vaudrait pas la peine d'extraire du MEV s'il n'y avait rien de précieux à capturer. L'explosion de l'activité DeFi a généré un flux constant d'opportunités exploitables.
Les écarts de prix entre les bourses décentralisées (DEX) surviennent naturellement, car chaque pool fixe le prix des actifs en fonction de ses propres taux de réserve. Lorsqu’une transaction importante fait fluctuer le prix sur une DEX, le prix sur les autres DEX ne se met à jour que lorsque quelqu’un procède à un arbitrage pour exploiter cette différence. Cela crée un cycle perpétuel : les utilisateurs effectuent des transactions, les prix divergent, les arbitragistes les corrigent, puis de nouvelles transactions entraînent de nouvelles divergences. Chaque correction représente une opportunité de MEV.
Les protocoles de prêt tels qu’Aave et Compound génèrent des opportunités de liquidation dès lors que le ratio de garantie d’un emprunteur passe en dessous du seuil requis. Le protocole incite quiconque à liquider ces positions en proposant une remise sur les garanties saisies. Lors des phases baissières du marché, des centaines de positions peuvent devenir susceptibles d’être liquidées simultanément, ce qui déclenche une véritable ruée parmi les bots MEV qui se livrent à une course effrénée pour être les premiers à exécuter ces liquidations.
Grâce à leurs courbes de prix prévisibles, les « automated market makers » (AMM) permettent de calculer mathématiquement et sans difficulté le bénéfice exact généré par n’importe quelle séquence de transactions. Contrairement aux marchés traditionnels, où la profondeur du carnet d’ordres et la liquidité cachée sont sources d’incertitude, la formation des prix des AMM est entièrement déterministe et accessible au public. Un utilisateur peut ainsi calculer le bénéfice exact d’une « attaque en sandwich » avant même de l’exécuter, sans aucune incertitude quant au résultat.
L'exécution atomique élimine tout risque
Le dernier élément structurel déterminant est le modèle d’exécution atomique de la blockchain. Lorsqu’une transaction de contrat intelligent est soumise, elle s’exécute soit dans son intégralité, soit elle est entièrement annulée. Il n’y a pas d’exécution partielle. Cela signifie qu’une stratégie MEV comportant plusieurs étapes (achat sur le DEX A, vente sur le DEX B, remboursement d’un prêt flash) soit aboutit entièrement et génère un bénéfice, soit échoue et ne coûte rien d’autre que les frais de gaz liés à la transaction annulée.
Cette caractéristique est extrêmement puissante pour l'extraction de MEV. Dans la finance traditionnelle, la mise en œuvre d'un arbitrage à plusieurs étapes comporte un risque d'exécution à chaque étape. Il peut arriver que vous achetiez un actif sur une bourse mais que vous ne parveniez pas à le revendre sur une autre avant que le cours n'évolue. Sur une blockchain, l'ensemble de la stratégie en plusieurs étapes s'exécute en une seule transaction. Si une étape échoue, la transaction entière est annulée et vous revenez à la case départ (moins le coût du gaz).
Les « flash loans » amplifient encore davantage cette caractéristique. Un utilisateur peut emprunter des millions de dollars, réaliser une opération d’arbitrage, rembourser le prêt et empocher le bénéfice, le tout au cours d’une seule transaction atomique. Si l’arbitrage ne génère pas suffisamment de bénéfices pour rembourser le prêt, l’ensemble de la transaction est annulée, y compris l’emprunt. Cela signifie que l’extraction de MEV ne nécessite aucun capital à risque au-delà des frais de gaz, ce qui réduit considérablement les barrières à l’entrée pour les stratégies sophistiquées.
Le MEV peut-il être éliminé ?
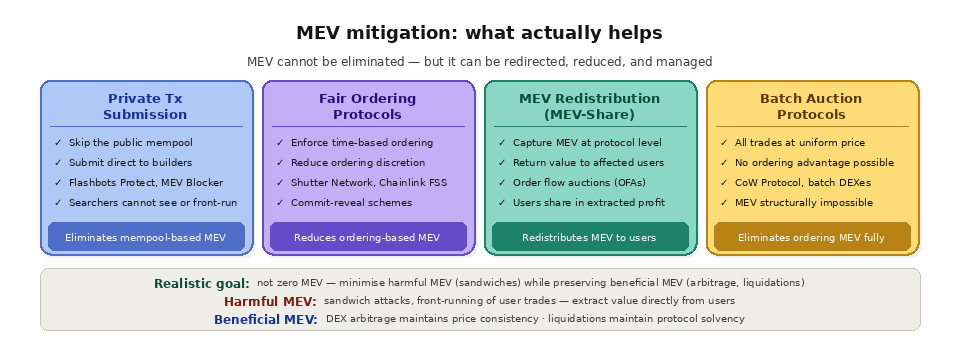
Le MEV ne peut pas être totalement éliminé tant que les blockchains disposent de mempools publics, d'un ordre de traitement des transactions discrétionnaire et d'une activité financière sur la chaîne. Il s'agit là de propriétés architecturales fondamentales, et non d'options de configuration pouvant être désactivées.
Cependant, le MEV peut être atténué, redistribué et géré. La soumission privée des transactions (via des services tels que Flashbots Protect et MEV Blocker) empêche les « chercheurs » de voir les transactions avant leur exécution, éliminant ainsi l’avantage d’information lié au mempool pour ces utilisateurs. Les protocoles d’ordonnancement équitable tentent d’imposer un ordonnancement basé sur le temps, réduisant ainsi l’intérêt de la manipulation de l’ordonnancement. MEV-Share et d’autres mécanismes similaires redistribuent le MEV capturé aux utilisateurs dont les transactions l’ont généré. Les protocoles d’enchères par lots, tels que le CoW Protocol, exécutent toutes les transactions à un prix de compensation uniforme, supprimant ainsi totalement l’extraction basée sur l’ordre des transactions.
L'objectif réaliste n'est pas de réduire le MEV à zéro, mais de minimiser le MEV qui porte préjudice aux utilisateurs (attaques de type « sandwich », « front-running ») tout en préservant le MEV qui profite à l'écosystème (arbitrage garantissant l'efficacité du marché, liquidations assurant la solvabilité du protocole).
Comment « Quicknode » aide les développeurs à comprendre le MEV
Quicknode fournit l'infrastructure de base permettant de comprendre et de contrer le MEV dans les applications en production. L'accès RPC à faible latence de l'API Core permet aux développeurs de surveiller l'état du mempool, de suivre l'évolution du prix du gas et de soumettre des transactions avec un timing précis. Quicknode Streams fournit des données en temps réel sur les blocs et les transactions avec une livraison garantie, permettant ainsi aux développeurs de créer des systèmes d’analyse qui quantifient l’activité MEV sur leurs protocoles, détectent les attaques de type « sandwich » visant leurs utilisateurs et mesurent les schémas d’ordonnancement au sein des blocs qui affectent leurs applications.
Pour les développeurs qui créent des protocoles DeFi, la capacité à analyser les schémas d’ordonnancement des transactions à partir des données d’ Streams s est essentielle pour concevoir des mécanismes résistants au MEV. Pour les développeurs d’applications, la compréhension du MEV grâce à des données en temps réel permet une meilleure estimation des coûts de gaz, des stratégies plus intelligentes de soumission des transactions et des estimations plus précises de l’impact sur les prix pour les utilisateurs. L’infrastructure de Quicknode vous garantit de disposer des données et de la rapidité nécessaires pour prendre des décisions éclairées dans un environnement blockchain tenant compte du MEV.
Pourquoi le MEV ne se produit-il pas de la même manière dans la finance traditionnelle ?
Les marchés traditionnels masquent les ordres en attente, appliquent des règles de passation d'ordres par le biais de bourses réglementées et exposent les traders à un risque d'exécution à chaque étape d'une transaction. Les blockchains renversent ces trois principes : les ordres sont publics, leur passation relève de la discrétion du producteur de blocs et leur exécution est atomique. C'est cette combinaison qui rend possible le phénomène plus large du MEV dans la blockchain, d'une manière qui n'existe tout simplement pas dans la finance traditionnelle.
Biens immobiliers
Finance traditionnelle
Chaîne de blocs publique
Ordres en attente
Masqué jusqu'à ce qu'il y ait une correspondance
Visible dans le mempool public
Règles de classement
Marché boursier soumis à une réglementation et à des contrôles
Limiter le pouvoir discrétionnaire du producteur de blocs
Risque d'exécution
Chaque jambe peut céder séparément
Atomic, tout ou rien
Qui peut réagir ?
Quelques initiés privilégiés
Toute personne exploitant un robot de recherche
Qui tire réellement profit du MEV ?
Trois groupes se partagent cette valeur. Les « chercheurs » identifient les opportunités et mettent en place les transactions qui permettent de les exploiter, les « constructeurs » assemblent le bloc le plus rentable, et les « validateurs » perçoivent une rémunération pour l’avoir proposé. Le point commun entre tous ces acteurs réside dans le contrôle de l’ordre des transactions, levier dont chacun d’entre eux dépend en fin de compte.
Les utilisateurs et les développeurs peuvent-ils réduire leur exposition au MEV ?
Oui. Les utilisateurs peuvent acheminer leurs transactions via des « order flow » privés, définir un slippage serré et fractionner les swaps volumineux afin que les bots aient moins à exploiter. Un aperçu pratique des stratégies de réduction du MEV présente les différentes options et leurs compromis.
Les développeurs disposent d'un levier supplémentaire : l'endpoint. Le fait de soumettre des transactions via une endpoint RPC privée ou protégée permet de les maintenir hors du mempool public, ce qui supprime la visibilité dont dépendent la plupart des extractions.
Le MEV est-il identique sur les réseaux de couche 2 ?
Pas tout à fait. Aujourd’hui, la plupart des « rollups » acheminent les transactions via un seul séquenceur plutôt que par le biais d’un mempool public ; le « front running » classique est donc plus difficile à mettre en œuvre, mais c’est le séquenceur lui-même qui détient le pouvoir de détermination de l’ordre des transactions. À mesure que les séquenceurs se décentralisent, le paysage du MEV sur la couche 2 devrait continuer à évoluer.
Foire aux questions
Le MEV est-il un bug du protocole ?
Non. Le MEV est le résultat d'une interaction entre les mempools publics, l'ordre discrétionnaire des transactions et la finance sur la chaîne. Aucun protocole ne l'a introduit à lui seul, et aucun correctif ne peut le supprimer à lui seul.
Peut-on éliminer complètement le MEV ?
Pas tant que les blockchains conserveront des mempools publics et un classement discrétionnaire des ordres. Ces données peuvent être réduites et redistribuées grâce à l'flow e des ordres privés, à un classement équitable et à des enchères par lots, mais elles ne peuvent pas être effacées.
Le MEV est-il toujours néfaste pour les utilisateurs ?
Non. L'arbitrage et les liquidations sont des mécanismes sains qui assurent le bon fonctionnement des marchés et des protocoles de prêt. Ce sont les formes abusives, telles que les « attaques en sandwich », qui constituent le côté néfaste contre lequel s'orientent la plupart des mesures d'atténuation.
Les prêts flash sont-ils à l'origine du MEV ?
Les « flash loans » ne génèrent pas de MEV, mais ils l'amplifient. Étant donné qu'un « flash loan » et la stratégie qu'il finance sont réglés en une seule transaction atomique, les traders peuvent saisir des opportunités importantes sans pratiquement aucun capital en jeu.
Le MEV existe-t-il sur les réseaux de couche 2 ?
Oui, mais sous une forme différente. Une blockchain de couche 2 organise généralement les transactions via un séquenceur, ce qui modifie qui peut tirer profit du système et comment, par rapport à Ethereum mainnet .