HyperliquidLe HIP-4 passe au mode « sans autorisation » : modèles, aspects économiques et risques
HyperliquidLe HIP-4 passe au mode « sans autorisation » : modèles, aspects économiques et risques
HIP-4 passe à un déploiement sans autorisation. Découvrez ce qui change, ce qui reste réglementé, comment les marchés sont lancés et où se situent les risques.
18 septembre 2026 — 12 min de lecture
L'argent modifie la façon dont les gens répondent à une question. Demandez qui va remporter une élection, et tout le monde se contente de deviner. Demandez-leur de parier là-dessus, et là, ils se mettent vraiment à réfléchir.
C'est le principe même des marchés prédictifs : transformer des convictions en probabilités négociables.
Polymarket et Kalshi se sont développés autour de ce concept. Hyperliquid a choisi une approche différente avec le trading de résultats via HIP-4, où les marchés se stabilisent à 0 ou 1.
Mais l'accès à ce marché était au départ soumis à des conditions d'accès restreintes.
Depuis peu, HIP-4 s'oriente vers un déploiement sans autorisation. Mais cela ne signifie pas pour autant que tout soit sans autorisation.
Voyons ce qui sera réellement « sans autorisation », ce qui restera contrôlé, comment fonctionnent ces marchés et ce que cette évolution pourrait signifier pour Hyperliquid.
Qu'est-ce que le HIP-4 ?
HIP-4 est la norme de l'Hyperliquid relative aux contrats à rendement. Il s'agit de contrats entièrement garantis dont le règlement varie entre 0 et 1 en fonction des résultats d'un événement.
Lancés en mai, ces contrats fonctionnent nativement sur HyperCore, le même carnet d'ordres qui gère les marchés à terme perpétuels et au comptant d'Hyperliquid. Ils partagent donc la liquidité, les marges, le système d'appariement et l'infrastructure nécessaires avec tous les autres éléments de la blockchain.
Depuis son lancement, la plateforme a enregistré un volume cumulé d'environ 283 millions de dollars, avec près de 19 000 traders uniques. On observe par ailleurs une nette accélération ces derniers temps : la première semaine de septembre a ainsi affiché un volume de transactions de 16,2 millions de dollars et 351 000 transactions.
Ces chiffres témoignent de la demande en matière de trading axé sur les résultats. Mais ils en disent moins sur le côté de l'offre : qui est chargé de créer les marchés sur lesquels s'effectuent ces transactions ?
Ce que le déploiement sans autorisation change réellement pour HIP-4
Le HIP-4 sans autorisation permet à des déployeurs tiers de lancer des marchés de résultats sur Hyperliquid sans avoir à faire approuver chaque marché individuellement par les validateurs.
Cependant, les opérateurs ne peuvent toujours pas créer n'importe quel marché.
Chaque marché doit respecter un modèle approuvé par un validateur, qui définit les lignes directrices applicables à une catégorie de contrats de résultat.
Les responsables du déploiement peuvent ensuite créer des marchés individuels en respectant ces règles ou ces modèles.
Cela divise la création de marchés en deux niveaux :
Les validateurs régissent la structure du marché à l'aide de modèles.
Les opérateurs y créent des marchés.
Voyons ce que cette répartition implique pour l'ensemble du marché HIP-4 :
Avant le HIP-4 sans autorisation | HIP-4 sans autorisation | |
|---|---|---|
Qui peut créer des marchés ? | Hyperliquid validateurs | Prestataires de services de déploiement tiers |
Que peuvent-ils créer ? | Les validateurs choisissent des marchés spécifiques | Les déployeurs créent des marchés à partir de modèles approuvés par les validateurs |
Conditions requises pour le déploiement | Privilège de validateur (caution initiale de 1 million d'HYPE) | 500 000 HYPE mis en jeu pendant au moins six mois sur mainnet (100 HYPE sur testnet) |
Répartition des honoraires | Pas de gestionnaire de déploiement tiers | Les contributeurs peuvent percevoir jusqu'à 50 % des frais de transaction |
Rôle de validateur | Choisir et se développer sur tous les marchés | Approuver les modèles, voter sur les réductions, déployer des marchés canoniques rares |
Le déploiement sans autorisation n'exclut donc pas les validateurs du HIP-4. Quelles seront leurs responsabilités ?
Ce que les validateurs contrôlent réellement dans le HIP-4 sans autorisation
Une des responsabilités des validateurs leur est retirée, à savoir la création de marchés individuels, qui est désormais confiée aux déployeurs.
Il reste toutefois trois fonctions que les validateurs doivent encore exécuter :
1. Valider les modèles
Les validateurs votent sur les modèles que les déployeurs peuvent utiliser. Un modèle approuvé définit une structure de marché capable de prendre en charge de nombreux marchés individuels.
2. Renforcer la responsabilité des responsables du déploiement
Chaque déployeur « sans autorisation » mise 500 000 HYPE sur mainnet. Les validateurs peuvent voter pour réduire cette mise en cas d’infractions telles qu’un règlement incorrect du marché.
3. Déployer des marchés canoniques
Les validateurs peuvent toujours créer des marchés directement. Hyperliquid Cette voie est réservée aux résultats canoniques rares qui doivent exister indépendamment des déployeurs tiers.
Nous allons maintenant répondre à la question centrale : qu'est-ce qu'un modèle exactement et comment fonctionne-t-il ?
Modèles HIP-4 : les règles à respecter pour les déploiements sans autorisation
Les modèles définissent l'apparence que les marchés sont autorisés à avoir avant leur déploiement sans autorisation.
Que sont les modèles HIP-4 ?
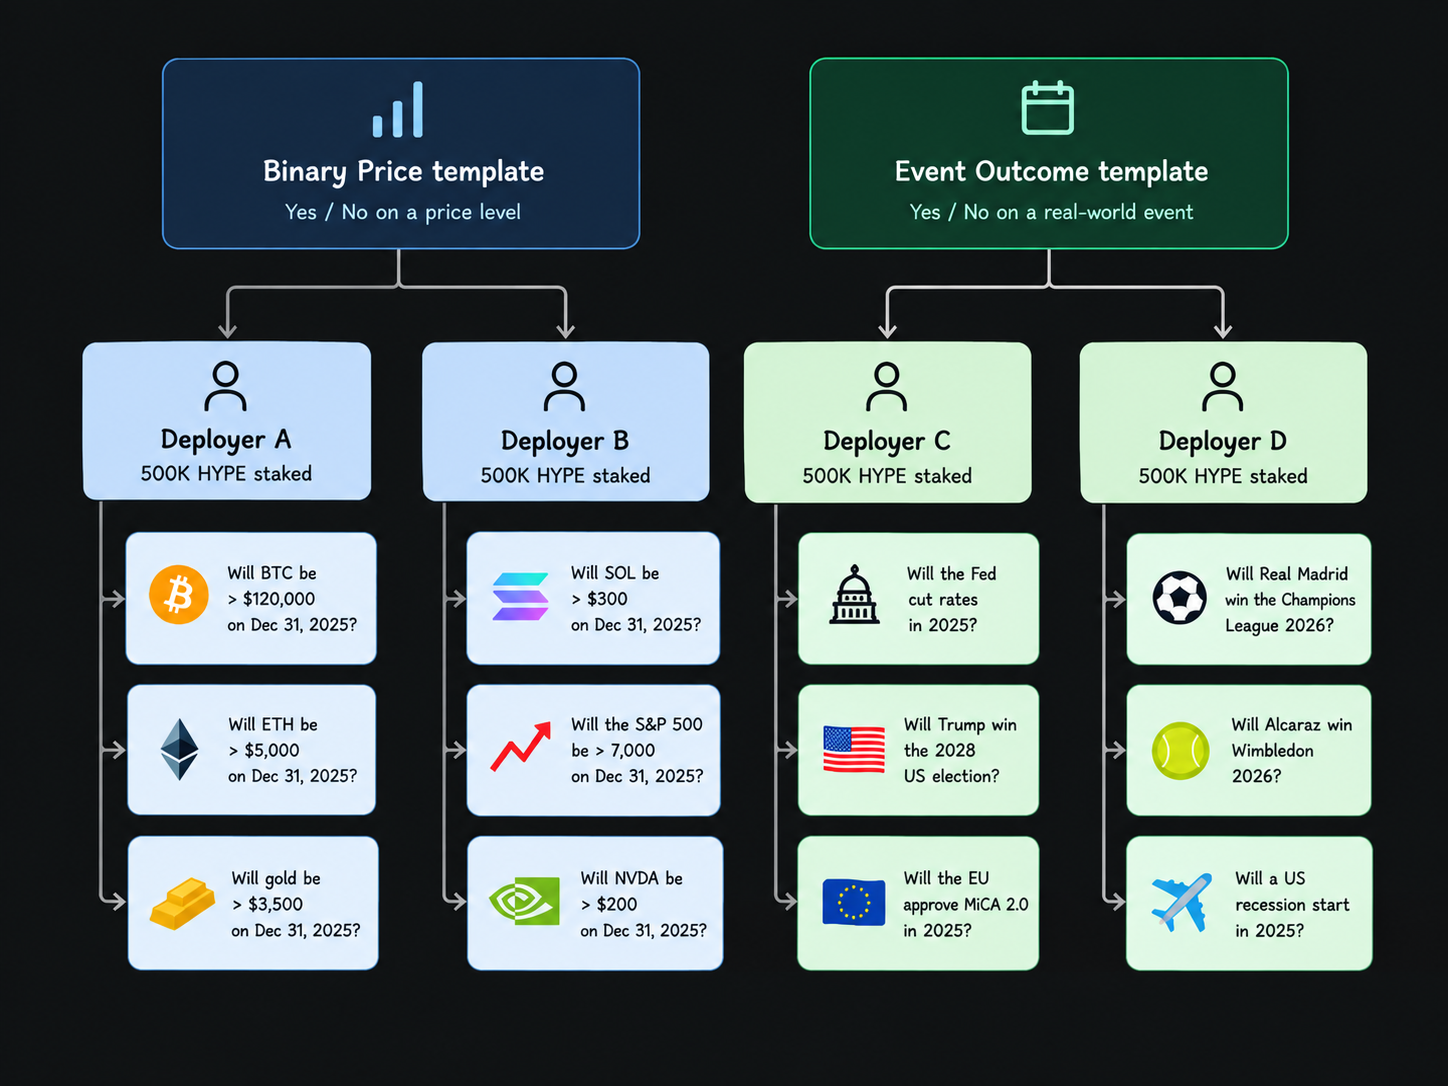
HIP-4 Les modèles HIP-4 sont des spécifications contractuelles approuvées par un organisme de validation pour une catégorie de marchés de résultats.
Par exemple, un modèle pourrait définir le fonctionnement et les modalités de règlement d'un résultat binaire.
Les responsables du déploiement peuvent alors utiliser cette structure pour différentes questions sans avoir à demander aux validateurs d'approuver chaque question séparément.
C'est cette séparation qui rend le déploiement sans autorisation évolutif : approuver la structure une seule fois > déployer à partir de celle-ci de nombreux marchés individuels.
Comment fonctionnent les modèles HIP-4 ?
Le processus comporte trois niveaux :
1. Un modèle définit les limites
Définit les règles que les responsables du déploiement doivent respecter, notamment la structure des résultats et les critères de règlement pris en charge par ce modèle.
2. Les validateurs approuvent le modèle
Une nouvelle structure de marché ne devient pas accessible sans autorisation simplement parce qu'un développeur le souhaite. Les validateurs doivent d'abord approuver le modèle.
3. Les déployeurs créent des marchés individuels
Une fois l'approbation obtenue, les déployeurs éligibles peuvent créer des marchés conformes au modèle sans qu'un nouveau vote des validateurs soit nécessaire pour chaque déploiement.
Les constructeurs potentiels du projet HIP-4 ont donc deux options possibles :
Conforme à un modèle approuvé > déploiement sans autorisation
Une nouvelle structure de marché est nécessaire > l'approbation du modèle est la première étape > mise en place du marché, si le modèle est approuvé
À présent, une fois le modèle mis au point, le processus de mise en place d'un marché des résultats HIP-4 est assez simple.
Comment fonctionne concrètement un marché HIP-4 sans autorisation préalable ?
Les marchés HIP-4 sans autorisation passent par cinq étapes :
1. Choisissez un modèle approuvé
Le responsable du déploiement consulte le catalogue en ligne via « outcomeTemplates » et sélectionne un modèle adapté au marché.
Si aucun ne prend en charge la structure prévue, un nouveau modèle doit d'abord être approuvé par le validateur.
2. Respecter les exigences du déployeur et définir les paramètres
Sur mainnet, les développeurs doivent mettre en jeu 500 000 HYPE pendant au moins six mois et activer le déploiement via la fonction `activateOutcomeDeployer`. Sur testnet , l'exigence est de 100 HYPE, ce qui permet de tester l'flow e dans son intégralité avant d'engager du capital mainnet .
La mise garantit tous les marchés sur lesquels ils opèrent. Ils définissent ensuite les paramètres autorisés par le modèle, tels que la question, la date de règlement et les critères de résultat.
Forge en est un exemple concret sur testnet: choisissez un format approuvé par les validateurs, remplissez le formulaire et signez avec votre portefeuille pour déployer le marché.
3. Lancer la plateforme de trading
Un simple appel suffit à créer le marché :
registerStandaloneOutcomeFromTemplate pour un marché unique de type « oui/non »
registerQuestionFromTemplate pour une question comportant plusieurs résultats nommés
Les marchés fonctionnent comme des actifs HyperCore natifs, en s'appuyant sur l'infrastructure existante d'appariement et de négociation d'Hyperliquid.
Les « deployers » peuvent percevoir jusqu'à 50 % des frais de transaction générés par leurs marchés.
4. Déterminer le résultat
La résolution peut prendre l'une des deux formes suivantes :
Sur les marchés à seuil de prix, le règlement s'effectue selon que le prix franchit ou non un seuil défini. Le prix de règlement est interpolé à partir des mises à jour du prix de référence HyperCore immédiatement avant et après le règlement.
Les marchés basés sur des événements passent par l'oracle autorisé du déployeur ou par une autre source de résolution qui détermine le résultat et le soumet sur la blockchain.
C'est là que le choix des mots prend toute son importance. Des définitions ambiguës ou une interprétation erronée peuvent mettre en péril les intérêts du déployeur.
5. Régler les positions
Une fois la transaction finalisée, HyperCore fixe le cours de clôture à sa valeur définitive.
Marchés autonomes : un participant autorisé appelle la fonction ` settleOutcome`.
Questions à réponses multiples : la fonction ` settleQuestion2` permet de déterminer simultanément les réponses restantes.
Et le système de compensation prend le relais. Le marché ferme, puis les garanties sont réparties et réglées en fonction de ces positions finales.
Une fois le règlement effectué correctement, le marché ne maintient plus la participation du déployeur bloquée en tant que marché en cours.
Les validateurs peuvent voter en faveur d'une réduction de la mise si le déployeur effectue un règlement non conforme aux critères du modèle ou laisse un marché incorrectement non réglé.
Ainsi, les marchés de résultats HIP-4 peuvent être créés sans autorisation, sans pour autant manquer de confiance à chaque étape de leur cycle de vie.
Au-delà des mécanismes, quels sont les enjeux économiques des marchés de résultats du programme HIP-4 ?
HIP-4 Économie : qui doit gagner de l'argent pour qu'un marché existe ?
Pour que chaque marché HIP-4 fonctionne, il faut que trois acteurs aient un intérêt à y participer : un opérateur chargé de le gérer, des teneurs de marché chargés d'assurer la liquidité, et des traders chargés de créer de l'flow.
Participant | Capital / coût | Incitations économiques | Qu'est-ce qui permet à ce modèle économique de fonctionner ? |
|---|---|---|---|
Déployeur | 500 000 HYPE en mise (mainnet) + frais d'exploitation | Jusqu'à 50 % des frais de transaction provenant des marchés sur lesquels la plateforme est déployée | Un volume global suffisant sur l'ensemble des marchés pour justifier l'immobilisation de capitaux et les activités |
Teneur de marché | Garanties intégrales (sans effet de levier) + stocks + infrastructures | Spread, programmes d'incitation financés par les déployeurs lorsqu'ils existent, résultats de trading (P&L) | Un volume suffisant et une « flow » bilatérale permettant de compenser les risques liés aux stocks et au règlement |
Trader | Garantie de transaction + frais + écart de cours | Tirez profit du fait d'avoir raison ou d'être plus réactif que le marché | Une profondeur suffisante pour entrer et sortir sans perdre l'avantage en termes de coûts d'exécution |
Les enjeux économiques créent une tension manifeste.
1. Déployeur
La mise de 500 000 HYPE s'applique par déployeur ; les opérateurs peuvent donc répartir ce coût fixe sur plusieurs marchés. Cela favorise ceux qui sont en mesure d'effectuer des lancements à répétition et de générer un volume de transactions important.
2. Les teneurs de marché
Les teneurs de marché sont confrontés à la situation inverse : chaque nouveau marché représente un nouveau carnet d'ordres qui entre en concurrence pour un capital limité. Un trop grand nombre de marchés peu liquides peut fragmenter la liquidité et rendre les transactions coûteuses.
3. Les traders
Les traders forment un cercle vertueux. Leur volume génère des commissions et des opportunités de trading ; une liquidité plus importante peut réduire les coûts d'exécution et attirer davantage de volume.
Or, la multiplication des marchés sans autorisation permet effectivement d'améliorer l'offre de biens à échanger.
Cependant, en fin de compte, qu'il s'agisse de marchés autorisés ou non, c'est la liquidité qui détermine quels marchés deviennent viables.
La liquidité est un problème lié au marché. Le déploiement de HIP-4 est une solution visant à favoriser la liquidité. Cela comporte-t-il des risques que même une forte liquidité ne saurait résoudre ?
Cartographie des risques liés au déploiement du programme HIP-4
Le déploiement de HIP-4 constitue un terrain d'action pour les validateurs, les déployeurs, les sources de résolution, les teneurs de marché et les traders. Les risques et les responsabilités sont partagés entre tous ces acteurs.
Risque | Quels problèmes peuvent survenir ? | Qui ou quoi effectue la vérification ? |
|---|---|---|
Risque lié à la définition du marché | La formulation laisse place à plusieurs interprétations d'un même événement | Préciser clairement l'objet, les critères, les sources et les conditions de règlement dès le déploiement |
Risque de résolution | La source est erronée, indisponible, contestée ou ne permet pas de répondre clairement à la question relative au marché. | Règles de résolution définies par des modèles + responsabilité du déployeur |
Risque de liquidité | Il existe un marché, mais celui-ci manque de liquidité pour permettre des transactions efficaces | Teneurs de marché + traders flow; aucune garantie de liquidité de la part du protocole |
Risque de fragmentation | Des marchés similaires se font concurrence pour attirer les mêmes traders et les mêmes capitaux destinés à la tenue de marché | Distribution, qualité du marché, réputation des opérateurs et concentration de la liquidité |
Risque lié aux validateurs | Les validateurs approuvent des modèles peu rigoureux ou prennent des décisions controversées concernant les sanctions financières | Le consensus des validateurs et le modèle plus large de gouvernance et de sécurité d'Hyperliquid |
La distinction entre les résultats liés aux prix et ceux liés aux événements revêt ici une importance particulière.
Les marchés de prix peuvent déterminer leur cours de règlement à partir de l'historique des prix de référence d'HyperCore.
Cependant, les événements du monde réel introduisent une autre dépendance : un mécanisme externe doit déterminer ce qui s'est passé. Les marchés liés aux élections, aux décisions réglementaires, aux résultats sportifs et autres événements similaires dépendent donc de la qualité de la formulation des questions et de la source de leur résolution.
Le déploiement sans autorisation élimine un goulot d'étranglement au niveau de la cotation, mais ne supprime pas le travail nécessaire pour rendre un marché fiable et propice aux transactions.
Alors, comment les marchés de résultats HIP-4 d'Hyperliquid 'en sortent-ils face à Kalshi et Polymarket ?
Le HIP-4 fait-il d'Hyperliquid une véritable alternative à Polymarket et Kalshi ?
Bien que ces trois plateformes semblent proposer des services similaires, les raisons de négocier sur chacune d'entre elles restent néanmoins différentes.
Facteur déterminant | Polymarket | Kalshi | |
|---|---|---|---|
Création de marchés | Sans autorisation préalable dans les modèles approuvés par le validateur | Marchés sélectionnés par Polymarket | Contrats répertoriés par Kalshi |
Modèle de négociation | HyperCore CLOB | CLOB du marché des prédictions | CLOB d'une bourse réglementée |
Couverture du marché | En pleine croissance ; limité par les modèles approuvés | Vaste catalogue d'événements et de marchés | Vaste catalogue d'événements et de marchés |
La liquidité aujourd'hui | Précoce et intense | Liquidité établie sur le marché des prédictions | Liquidité établie sur le marché des prédictions |
Résolution | Soumis par un développeur, modifiable par un validateur | Oracle optimiste de l'UMA, « bond-and-challenge » | Règles des bourses réglementées par la CFTC |
Parcours du litige | Aucune sur la chaîne. Le slashing n'est qu'une conséquence. | Ouvrir la fenêtre de contestation avant que la décision ne devienne définitive | Décision réglementaire |
Déploiement sans autorisation | Oui, dans le cadre des modèles approuvés | Non | Non |
Arête structurelle principale | Intégration native avec la plateforme de trading d'Hyperliquid | Répartition du marché des prédictions et ampleur du marché | Lieu dédié aux contrats événementiels soumis à la réglementation américaine |
Parlons chiffres pour voir quelle est l'ampleur des écarts entre les différentes plateformes.
Sur un marché de la Fed en septembre, les prix sur Hyperliquid, Kalshi et Polymarket se situaient à environ un cent les uns des autres. Cependant, la différence résidait dans la profondeur du marché : l’ Hyperliquid événement affichait un volume d’environ 600 000 dollars, alors que ses concurrents en enregistraient déjà plusieurs dizaines de millions.
Le projet HIP-4 se retrouve donc confronté à un problème différent de celui avec lequel il avait commencé.
Le déploiement sans autorisation peut créer des marchés. Il ne peut toutefois pas garantir que la liquidité suive. Quelle est la prochaine étape ?
Quelle sera la suite pour le HIP-4 sans autorisation ?
Le déploiement sans autorisation modifie la contrainte imposée à HIP-4.
La première phase a démontré que les contrats de résultats peuvent être négociés de manière native sur HyperCore. La phase suivante vise à vérifier si des développeurs indépendants sont capables de transformer cette fonctionnalité de base en un écosystème de marché.
Cela fait peser la pression ailleurs.
Les modèles doivent couvrir un nombre suffisant de structures de marché.
Les investisseurs doivent identifier les titres qui méritent d'être négociés.
Les teneurs de marché ont besoin d'un volume suffisant pour justifier la répartition de leur capital sur plusieurs carnets d'ordres.
La volatilité doit rester prévisible alors que l'attention des marchés se détourne des cours des cryptomonnaies pour se porter sur les élections, les événements macroéconomiques, le sport et d'autres événements du monde réel.
Le signal le plus fort viendra des opérateurs qui reviennent régulièrement, attirant ainsi une liquidité récurrente sur d’autres marchés sans dépendre d’ Hyperliquid s pour choisir les titres à coter.
Premiers pas avec le développement sur Hyperliquid à l'aide de Quicknode
Quicknode prend en charge à la fois HyperCore et HyperEVM via une plateforme de développement unifiée, permettant ainsi aux développeurs de se connecter à Hyperliquid sans avoir à gérer leur propre infrastructure. Pour les applications de trading, les plateformes d’analyse et les agents d’IA, elle offre un accès prêt à l’emploi via une seule adresse endpoint.
Consultez les tarifs actuels : quicknode.com/api-credits/hyperliquid.
Autres ressources d'Quicknode s destinées aux développeurs d'Hyperliquid s :
Hyperliquid Présentation de l'API, Documentation d'Quicknode
Hyperliquid Tout savoir sur le peering Sentry : configuration, coût, options | Quicknode
Comparaison des 6 principaux fournisseurs de RPC « Hyperliquid » pour HyperCore et HyperEVM
SDK et outils
Hyperliquid SDK Python (également disponible sur PyPI), Hyperliquid Exemples d'API, Hyperliquid Exemples d'SDK , HyperCore CLI et hyperliquidapi.com.
Ensemble, ces ressources offrent aux développeurs tout ce dont ils ont besoin, de l’accès aux RPC à la gestion des événements en temps réel en passant par la logique hors chaîne, faisant d’ Quicknode la solution la plus rapide pour lancer des applications, des marchés et des outils d’analyse sur Hyperliquid.
Foire aux questions sur le déploiement sans autorisation de HIP-4
1. Deux organisateurs peuvent-ils créer des marchés pour un même événement ?
Oui. Plusieurs opérateurs peuvent utiliser des modèles approuvés pour créer des marchés autour d'un même événement, ce qui peut les amener à se faire concurrence pour attirer des liquidités et des traders.
2. Comment les exploitants de HIP-4 gagnent-ils de l'argent ?
Les déployeurs peuvent percevoir jusqu'à 50 % des commissions de négociation générées par les marchés d'outcomes qu'ils ont déployés.
3. Les marchés HIP-4 partagent-ils leur liquidité avec les titres à durée indéterminée « Hyperliquid » ?
Non. Elles utilisent l'infrastructure de négociation d'HyperCore, mais gèrent des carnets d'ordres distincts et ont besoin de leur propre liquidité de marché.
4. Les fournisseurs d'infrastructures peuvent-ils s'appuyer sur les marchés HIP-4 sans autorisation ?
Oui. HIP-4 met à disposition des primitives de marché et de déploiement que les interfaces utilisateur, les systèmes de négociation, les teneurs de marché et d'autres infrastructures peuvent intégrer.
5. Les traders sont-ils indemnisés si un règlement HIP-4 s'avère erroné ?
Non. Une caution de déployeur réduite est brûlée, et non redistribuée ; les traders concernés ne peuvent donc pas récupérer leurs pertes par ce biais.
6. Les marchés de résultats HIP-4 peuvent-ils faire l'objet de transactions à effet de levier ?
Non. Chaque position est entièrement couverte par des garanties dès son ouverture, sans effet de levier ni risque de liquidation.
7. Le site Hyperliquid, et par extension HIP-4, est-il accessible aux traders basés aux États-Unis ?
Hyperliquid reste soumis à un blocage géographique pour les personnes résidant aux États-Unis, quel que soit le degré d'ouverture du processus de déploiement.
À propos Quicknode
Fondée en 2017, Quicknode met à disposition une infrastructure blockchain de niveau institutionnel destinée aux développeurs et aux entreprises. Grâce à une disponibilité de 99,99 % et à la prise en charge de plus de 75 chaînes, les équipes peuvent développer et faire évoluer des applications sur la chaîne sans aucun compromis.
Restez informé
Les dernières actualités en matière d'ingénierie, les mises à jour sur les produits et les nouvelles du Web3, directement dans votre boîte mail.