Dépôts tokenisés vs stablecoins : différences, aspects économiques, cas d'utilisation
Dépôts tokenisés vs stablecoins : différences, aspects économiques, cas d'utilisation
Dépôts tokenisés et stablecoins : explications sur leur fonctionnement, leurs émetteurs, leurs principaux risques, leurs aspects économiques et leurs cas d'utilisation concrets.

23 octobre 2026 — 10 min de lecture
En 2009, le premier article publié sur Bitcoin portait sur le sauvetage des banques. Il soulevait une question concernant l'argent et la confiance : et si le transfert de valeur ne nécessitait pas l'intervention d'une banque ?
BitcoinL'évolution des cours, cependant, rendait les paiements quotidiens difficiles. Les stablecoins ont comblé cette lacune en permettant d'utiliser des dollars ou des euros numériques sans passer par les circuits de paiement bancaires habituels.
Aujourd'hui, les banques font leur entrée sur ce même marché. Les dépôts tokenisés permettent de transférer la monnaie bancaire existante vers des registres numériques, la banque restant débitrice du montant du dépôt.
Alors, sont-ils identiques ? C'est précisément ce que cet article cherche à élucider, en comparant leur fonctionnement, leurs aspects économiques, leurs cas d'utilisation, et bien plus encore.
Que sont les dépôts tokenisés et les stablecoins ?
Les dépôts tokenisés sont des dépôts bancaires commerciaux représentés sous forme de jetons numériques et enregistrés sur une blockchain ou un registre partagé.
La banque émettrice doit toujours la même somme au client. La tokenisation modifie toutefois la manière dont le dépôt est comptabilisé et transféré.
Les stablecoins sont des actifs numériques conçus pour maintenir un cours stable (généralement 1 dollar ou 1 euro). Les émetteurs garantissent cette valeur à l'aide de réserves, de garanties ou d'autres mécanismes de stabilisation des cours.
Essayons de comprendre les principes fondamentaux de ces deux formes de monnaie :
Dépôt tokenisé | Stablecoin | |
|---|---|---|
Émetteur | Une banque agréée | Un émetteur non bancaire agréé ou une filiale bancaire |
Recours juridique | Un dépôt : la banque est redevable envers le titulaire | Une demande de rachat adressée à l'émetteur |
Soutien | Le bilan de la banque | Actifs de réserve : il s'agit souvent de liquidités et de titres d'État à court terme |
Rédemption | Par la banque, au pair, selon les conditions du compte | Destiné directement aux clients institutionnels La plupart des petits investisseurs vendent plutôt en bourse |
Transférabilité | Entre clients agréés | Sur l'ensemble des portefeuilles et des chaînes de blocs pris en charge |
Risque principal | Ruées sur les banques, défaillances opérationnelles et risques similaires dépassant le plafond d'assurance | Liquidités de réserve et déliement Pas d'assurance-dépôts |
Ces deux instruments permettent de transférer de l'argent et de la valeur à l'aide de registres numériques, mais :
Les dépôts tokenisés permettent de maintenir la relation de dépôt au sein du système bancaire.
Les stablecoins permettent à la valeur de circuler sur la blockchain, même si leur émission et leurs passerelles d'entrée et de sortie dépendent toujours des banques.
Les différences apparaissent plus clairement lorsque l'argent commence à circuler. Voyons maintenant comment cela se passe concrètement et quel est le déroulement des opérations.
Pourquoi des dépôts tokenisés ?
Les banques traitent déjà des milliers de milliards par voie électronique, alors pourquoi tokeniser les dépôts ?
Le problème réside dans la manière dont les banques tiennent leurs registres et procèdent au règlement. Les dépôts tokenisés visent à combler trois lacunes :
Données fragmentées : un registre partagé permet aux institutions de disposer d'un ensemble de données synchronisées, ce qui réduit les opérations de rapprochement.
Règlement différé : les virements au sein d'une même banque sont comptabilisés dans le grand livre, tandis que les virements interbancaires sont accélérés grâce à des réseaux et des actifs interopérables.
Transactions non liées : les paiements programmables peuvent être subordonnés à la livraison des actifs, de sorte que soit les deux parties honorent leurs engagements, soit aucune ne le fait.
Pour les entreprises, l'intérêt réside dans une circulation plus rapide des fonds, une réduction des processus manuels et la possibilité d'automatiser des transactions complexes.
Mais la tokenisation à elle seule ne peut garantir ces avantages. Le règlement interbancaire nécessite toujours de la monnaie de banque centrale ou un mécanisme équivalent.
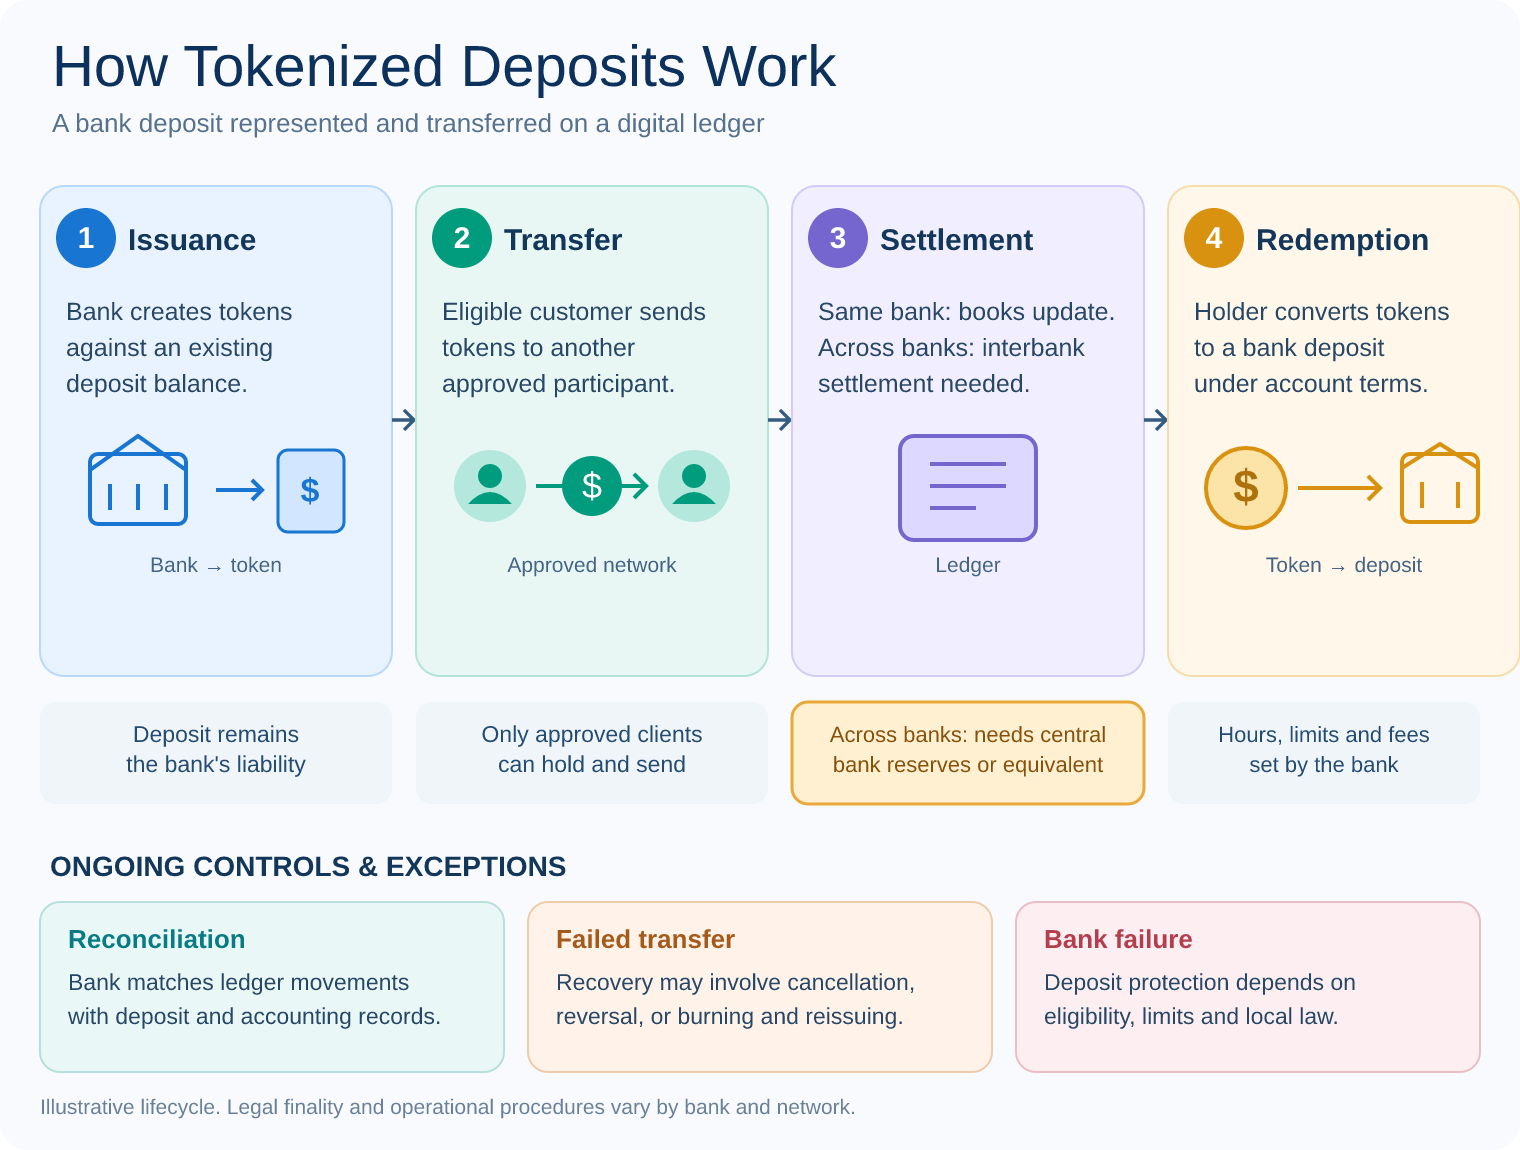
Fonctionnement des dépôts tokenisés
L'infographie ci-dessous illustre ce cycle de vie :
Passons maintenant aux stablecoins et à leur fonctionnement.
Pourquoi les stablecoins ?
Les banques effectuent déjà des transferts d'argent par voie numérique, alors pourquoi les stablecoins ont-ils connu un tel essor ?
La difficulté réside dans l'accès et les délais. Un virement bancaire nécessite un compte de chaque côté et s'effectue selon les horaires fixés par les banques.
Les stablecoins visent à combler trois lacunes :
Accès fermé : toute personne disposant d'un portefeuille peut en détenir et en envoyer, sans avoir besoin d'un compte bancaire.
Horaire de fermeture : les virements sont traités sur la blockchain en quelques secondes ou minutes, tous les jours de la semaine.
Réseau fragmenté : le token figure sur le même registre que les plateformes d'échange, les protocoles de prêt et les actifs tokenisés.
Ce chiffre explique l'ampleur du phénomène : environ 302 milliards de dollars de stablecoins sont en circulation en octobre 2026.
Le saviez-vous ?
Il existe plus de 10 types de stablecoins, au-delà de l'USDT et de l'USDC, chacun répondant à un objectif spécifique.
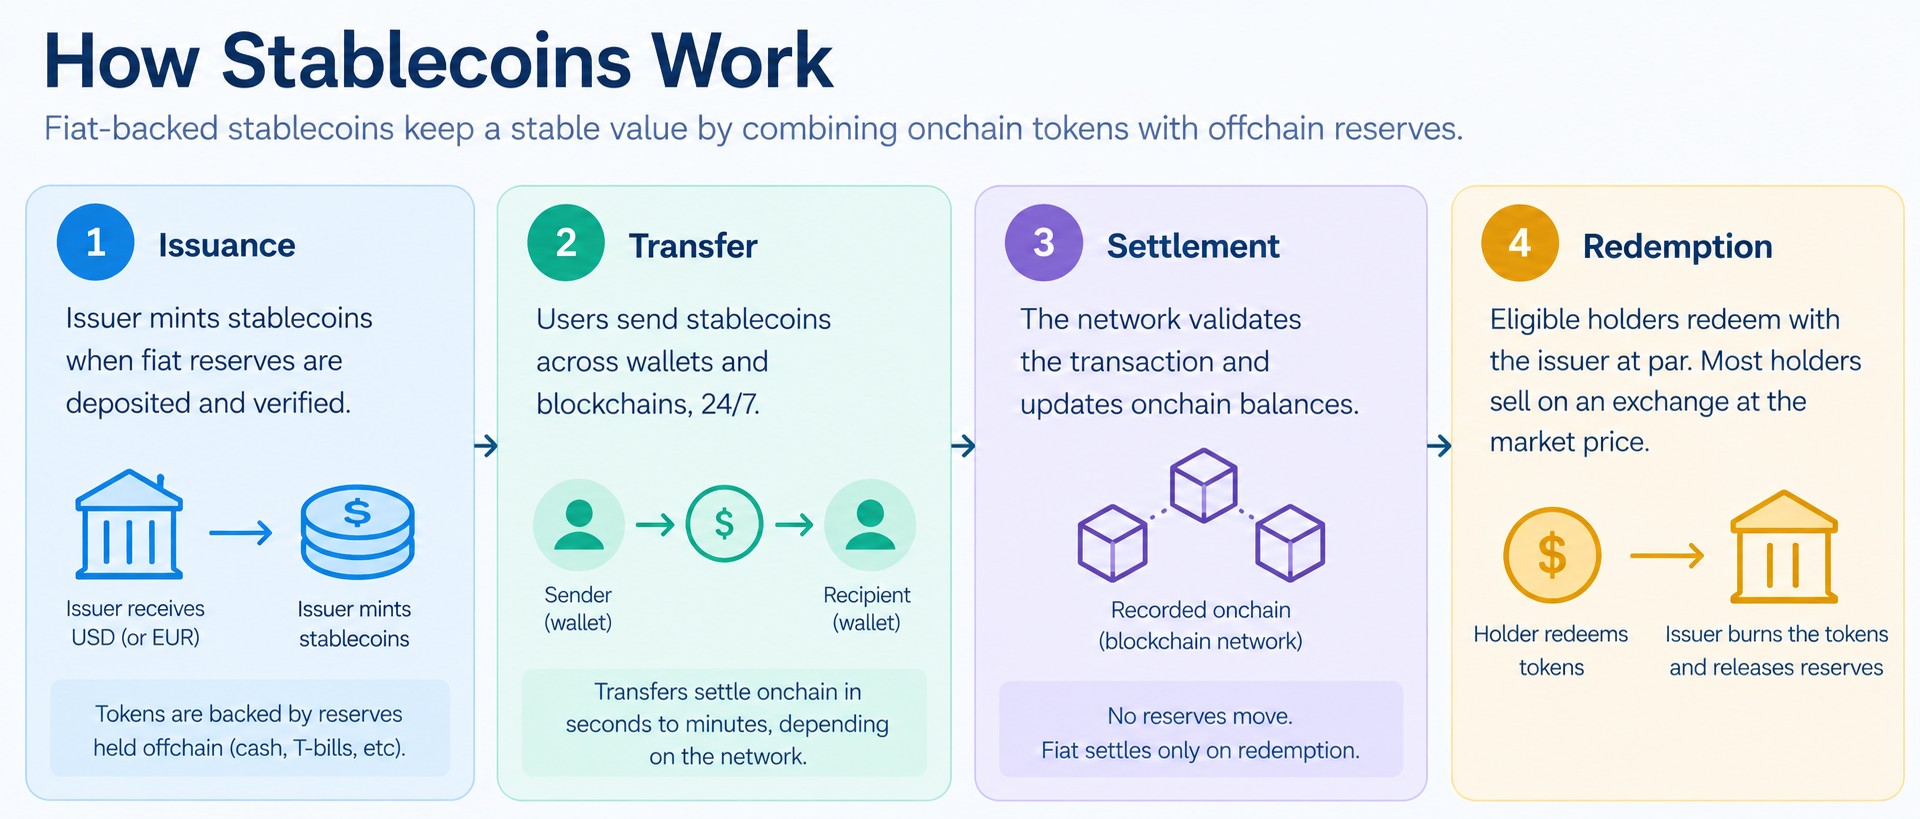
Comment fonctionnent les stablecoins ?
L'infographie illustre le cycle de vie en quatre étapes :
Outre les dépôts tokenisés et les stablecoins, quelques autres formes de monnaie numérique font progressivement leur apparition.
Dépôts tokenisés, stablecoins, CBDC et autres formes de monnaie numérique
Les dépôts tokenisés et les stablecoins font partie d'une catégorie plus large de monnaie numérique. Les principales différences résident dans l'identité de l'émetteur, le droit qu'ils représentent et les protections qui s'y appliquent.
Instrument | Ce que cela représente | Émetteur | Protection | Différence essentielle |
|---|---|---|---|---|
Dépôt bancaire classique | Une action en justice à l'encontre d'une banque commerciale | Banque commerciale | Les dépôts éligibles sont assurés à hauteur des plafonds nationaux | Enregistré dans le grand livre existant de la banque |
Dépôt tokenisé | Un dépôt bancaire représenté par un jeton numérique | Banque commerciale | Une assurance-dépôts peut s'appliquer, en fonction de la structure juridique et de la juridiction concernée. | Permet de préserver le droit sur le dépôt tout en autorisant les transferts via des jetons |
Stablecoin soutenu par Fiat | Un jeton numérique adossé à des réserves, dont les droits de rachat sont déterminés par la loi et les conditions fixées par l'émetteur | Émetteur bancaire ou non bancaire | En règle générale, il n'existe pas d'assurance-dépôts. Les obligations de réserve et les mesures de protection des déposants varient. | Circule sur la blockchain. Le rachat direct peut être réservé aux détenteurs éligibles. |
Monnaie électronique | Valeur monétaire stockée sous forme électronique et droit à l'égard de son émetteur | Établissement de monnaie électronique agréé ou banque | Les fonds des clients sont soumis à des règles de protection. En règle générale, il n'existe pas d'assurance-dépôts pour la monnaie électronique non bancaire. | Généralement remboursables au pair. Peuvent également être tokenisées. |
Fonds monétaire tokenisé | Droit de propriété ou droit de jouissance sur un fonds détenant des actifs à court terme | Fonds d'investissement géré par un gestionnaire d'actifs | Pas d'assurance-dépôts. La valeur du fonds peut baisser. | Exposition aux risques d'investissement. La valeur et le rachat dépendent des actifs du fonds et de ses conditions générales. |
CBDC | Une monnaie numérique émise par une banque centrale | Banque centrale | Aucun risque de crédit lié aux banques commerciales. Les risques opérationnels et autres subsistent. | Monnaie de banque centrale destinée à un usage de détail ou de gros, selon sa conception |
Il convient de distinguer trois points importants :
Monnaie des banques commerciales et monnaie de la banque centrale : les dépôts bancaires comportent un risque de crédit lié aux banques commerciales. Les CBDC constituent des engagements directs de la banque centrale.
Argent ou investissement : les fonds monétaires tokenisés constituent des placements. Leur valeur peut fluctuer, contrairement aux dépôts, qui sont remboursables au pair.
Numérique ou tokenisé : les dépôts bancaires et la monnaie électronique sont déjà numériques. La tokenisation modifie la manière dont les droits sont représentés, transférés et programmés.
Ces catégories peuvent se recouper. Dans le cadre de la directive MiCA de l'UE, les stablecoins adossés à une monnaie fiduciaire et indexés sur une seule monnaie officielle sont considérés comme des jetons de monnaie électronique.
Maintenant que nous avons réglé cette question, revenons aux stablecoins et aux dépôts tokenisés.
Les arguments économiques et commerciaux en faveur des stablecoins et des dépôts tokenisés
Ces deux instruments promettent des paiements plus rapides, moins d'intermédiaires et des transactions programmables. Mais leur modèle économique diffère, car les banques tirent leurs revenus des dépôts, tandis que les émetteurs de stablecoins tirent généralement leurs revenus des actifs qui garantissent leurs jetons.
Comment les émetteurs de stablecoins gagnent-ils de l'argent ?
Les émetteurs de stablecoins soutenus par Fiat reçoivent des dollars lorsque des clients éligibles créent des jetons, puis investissent ces réserves dans des actifs tels que des titres d'État à court terme ou des bons du Trésor.
Supposons qu’il y ait 1 milliard de dollars de stablecoins en circulation, adossés à des réserves rapportant 4 % par an :
Revenus de réserve : 40 millions de dollars par an, avant déduction des charges.
Coûts : garde, mise en conformité, distribution, opérations et accords de partage des recettes.
Résultat net : le bénéfice restant après déduction de ces coûts.
La plupart des stablecoins ne versent aucun intérêt à leurs détenteurs. Cela permet aux émetteurs de conserver une grande partie des revenus générés par leurs réserves.
Adoption des stablecoins
Système métrique | Figure | Ce que cela nous apprend |
|---|---|---|
Offre en circulation | environ 300 milliards de dollars (octobre 2026) | Les stablecoins ont donné naissance à un marché important pour les dollars numériques |
Volume annuel ajusté des transferts | Biens, services, salaires et virements | |
Portefeuilles actifs | 316 millions en 2025 | Une activité importante au niveau des portefeuilles, bien que les portefeuilles ne correspondent pas nécessairement à des personnes distinctes |
Paiements entre entreprises | La plus grande part des paiements réels |
En bonus : pourquoi les gens utilisent-ils exactement les stablecoins ? Découvrez l'adoption des stablecoins dans les principales économies, à travers des exemples concrets et le cadre réglementaire.
Comment les dépôts tokenisés permettent aux banques de générer des bénéfices
Les banques tirent déjà des revenus des dépôts en prêtant ou en plaçant ces fonds, tout en versant aux déposants un taux d'intérêt inférieur.
La tokenisation ne crée pas de nouvelle réserve d'argent et ne génère pas automatiquement de rendement supplémentaire. Son intérêt réside dans la fidélisation des dépôts et l'optimisation de leur circulation.
Trois avantages sont à retenir :
Rétention des dépôts : les banques peuvent proposer des fonctionnalités de paiement programmables, disponibles 24 heures sur 24 et 7 jours sur 7, sans pousser les clients vers des stablecoins non bancaires.
Réduction des coûts d'exploitation : le partage des données et le règlement automatisé permettent de réduire les opérations de rapprochement, le traitement des paiements et les interventions manuelles.
Nouveaux services : les banques peuvent désormais prendre en charge les paiements conditionnels, le règlement d'actifs tokenisés et les opérations de trésorerie automatisées.
Le revers de la médaille réside dans le coût des infrastructures. Les banques doivent mettre en place ou intégrer des réseaux de jetons, assurer le respect des règles de conformité et relier les mouvements de jetons à leurs systèmes comptables existants.
Dépôts tokenisés : les banques et les initiatives en 2026
Banque / initiative | Statut | Introduction |
|---|---|---|
JPMorgan : JPM Coin (JPMD) | En direct | Jeton de dépôt en USD destiné aux clients institutionnels. Lancé sur Base en novembre 2025, puis étendu à Ethereum le 19 octobre 2026. |
Citi : Services de jetons | En direct | Les paiements institutionnels et la gestion des liquidités 24 h/24 et 7 j/7 sont désormais disponibles sur sept marchés. Le Japon et les Émirats arabes unis sont les derniers à avoir rejoint le réseau. |
HSBC : Service de dépôt tokenisé | En direct | Services de trésorerie d'entreprise et transferts de liquidités 24 h/24, 7 j/7 pour les clients institutionnels éligibles à Hong Kong, à Singapour, au Luxembourg, au Royaume-Uni, aux États-Unis et aux Émirats arabes unis. |
Swift + banques participantes | Première phase pilote en conditions réelles | Le grand livre de Swift permet de faire correspondre et de compenser les obligations interbancaires, tandis que chaque banque enregistre les dépôts dans son propre système. |
Les stablecoins ont désormais une portée mondiale, tandis que les dépôts tokenisés gagnent du terrain auprès des banques et des clients institutionnels. Pourtant, aucun des deux n'a remplacé l'infrastructure de paiement traditionnelle. Pourquoi ?
Quels sont les freins à l'adoption en 2026 ?
Déplacer des jetons est relativement simple. Il est en revanche plus difficile de les faire fonctionner de manière interopérable entre les banques, les blockchains, les devises et les systèmes juridiques. Cinq défis restent à relever :
1. Interopérabilité
La liquidité des stablecoins est répartie entre différentes blockchains. Les dépôts tokenisés s'effectuent principalement au sein des réseaux bancaires individuels.
Le transfert de valeurs entre ces systèmes nécessite toujours des passerelles, des intermédiaires ou des mécanismes de règlement.
2. Fragmentation réglementaire
Les règles relatives à l'émission, aux réserves, au rachat et au règlement varient d'une juridiction à l'autre. Un token accepté sur un marché peut faire l'objet de restrictions sur un autre.
3. Liquidité et rachat
Les transferts sur la chaîne peuvent être finalisés en quelques secondes, mais la conversion des jetons en argent bancaire dépend de la liquidité disponible, des conditions fixées par l'émetteur et des horaires d'ouverture des banques.
4. Sécurité et risques opérationnels
Les failles de sécurité des contrats intelligents, les portefeuilles piratés, les problèmes d'intégration et les pannes de réseau peuvent interrompre les transferts ou entraîner des pertes.
La tokenisation engendre de nouveaux risques opérationnels qui s'ajoutent aux risques financiers existants.
5. Effets de réseau et coûts
Un règlement plus rapide n'apporte qu'une valeur limitée lorsque les contreparties ne peuvent pas recevoir le jeton.
Les banques et les entreprises doivent également justifier les coûts liés à l'intégration, à la conformité, à la conservation et à la conversion.
Le principal défi consiste à relier la monnaie sous forme de jetons aux systèmes financiers déjà utilisés par les entreprises.
Alors, ces solutions peuvent-elles être utilisées dès aujourd'hui ?
Comment choisir entre les dépôts tokenisés et les stablecoins : un point de départ
En termes simples, les stablecoins sont adaptés aux transactions ouvertes, de portefeuille à portefeuille, tandis que les dépôts tokenisés conviennent aux mouvements réglementés, de banque à banque, et sont adossés à une créance bancaire.
Ce choix se résume à trois questions : qui doit recevoir l'argent ? Où sera-t-il transféré ? Quelles sont les protections juridiques à prendre en compte ?
Situation | Commencez par | Pourquoi ? |
|---|---|---|
Effectuer un paiement vers le portefeuille d'une contrepartie sur une chaîne prise en charge | Stablecoins | N'importe quel portefeuille sur la chaîne peut le recevoir, à toute heure |
Clients payants des banques appartenant au même réseau | Dépôts tokenisés | Couvre la créance relative au dépôt bancaire, y compris l'assurance, à hauteur du plafond prévu |
Accéder aux applications DeFi et aux applications sur la blockchain | Stablecoins | Les plateformes d'échange, les protocoles de prêt et les portefeuilles les intègrent déjà |
Les opérations de trésorerie d'entreprise au sein du réseau d'une banque | Dépôts tokenisés | Automatise les transferts de liquidités à toute heure dans le cadre des accords bancaires |
Paiements transfrontaliers aux fournisseurs | Des stablecoins si le fournisseur en détient déjà ; sinon, les canaux de paiement existants ou un réseau bancaire | Les frais de conversion à chaque extrémité peuvent annuler les économies réalisées |
Aucune des deux n'est automatiquement l'option la moins chère ou la plus sûre.
Les paiements en stablecoins comportent des risques liés à l'émetteur, à la liquidité et au rachat.
Les dépôts tokenisés conservent le risque lié aux banques commerciales et dépendent des établissements participants.
Pour de nombreuses entreprises, les virements bancaires classiques resteront suffisants. La tokenisation s'avère utile lorsque les infrastructures de paiement existantes ne permettent pas de répondre à une exigence spécifique en matière d'accès, de disponibilité ou d'automatisation.
Et maintenant, quelle est la prochaine étape ?
Stablecoins ou dépôts tokenisés : conclusion
Les stablecoins et les dépôts tokenisés répondent à des besoins différents dans le domaine des paiements numériques.
Les stablecoins privilégient la portée : ils permettent à la valeur de circuler entre les portefeuilles, les blockchains et les applications pris en charge sans qu'une banque ait à traiter chaque transfert.
Les dépôts tokenisés privilégient l'intégration bancaire : ils permettent d'effectuer des virements programmables à partir de dépôts bancaires existants tout en préservant la relation entre les banques et les déposants.
Aucune de ces deux solutions n'élimine les intermédiaires financiers, le risque de crédit ni la nécessité d'une réglementation. Toutes deux reposent sur un système de règlement fiable, sur la liquidité et sur des protections juridiques.
La coexistence semble être l'issue la plus probable. Les stablecoins peuvent servir les marchés ouverts sur la blockchain et les paiements transfrontaliers, tandis que les dépôts tokenisés facilitent les paiements institutionnels et les opérations de trésorerie bancaires.
La question n'est pas tant de savoir quel instrument remplace l'autre, mais plutôt quelle forme de monnaie convient le mieux à une transaction donnée.
À propos Quicknode
Fondée en 2017, Quicknode met à disposition une infrastructure blockchain de niveau institutionnel destinée aux développeurs et aux entreprises. Grâce à une disponibilité de 99,99 % et à la prise en charge de plus de 76 chaînes, les équipes peuvent développer et faire évoluer des applications sur la chaîne sans aucun compromis.
Restez informé
Les dernières actualités en matière d'ingénierie, les mises à jour sur les produits et les nouvelles du Web3, directement dans votre boîte mail.