Ethereum とSolana におけるMEV:主な相違点とリスク |Quicknode🤖 新着:Quicknode AIクックブック AIプログラミングの10の実証済みレシピ エージェント.
レシピを見る 回答>MEVとトランザクションの順序付けについて学ぶ>ブロックチェーン におけるMEVとは? // Tags
MEVブロックチェーン最大抽出可能値
要約:最大抽出可能価値(MEV)とは、ブロック生成者や「サーチャー」と呼ばれる専門のプレイヤーが、ブロック内の取引を戦略的にby 含めたり、除外したり、順序を変更したりすることで獲得できる利益のことです。MEVが生じるのは、保留中の取引が確認される前にパブリック・メンプール上で可視化されており、ブロックを組み立てる主体がその中の取引順序を完全に制御できるためです。 一般的なMEV戦略には、分散型取引所(DEX)間の裁定取引、貸付プロトコルにおける清算、および通常のユーザー'取引を悪用するサンドイッチ攻撃などがあります。MEVはブロックチェーン ネットワークにおける決定的な経済的要因となり、ブロックの構築方法、トランザクションの順序付け、そしてエンドユーザーユーザー がオンチェーン 活動から実際に受け取る価値の額といったものを再構築しています。
わかりやすい説明
ブロックチェーン で取引を送信しても、その取引はすぐにブロックに組み込まれるわけではありません。まず「メンプール」と呼ばれる公開の待機エリアに入り、ブロック生成者がその取引を取り上げるまで、すべての保留中の取引はそこで待機します。重要な点は、メンプールが誰にでも見える状態にあるということです。ネットワークを監視している人なら誰でも、取引が確定する前にその内容を確認することができます。具体的には、何を行っているのか、どのスマートコントラクトを呼び出しているのか、どのくらいの量を交換しようとしているのか、そしてどの価格を想定しているのかといった情報がすべて見えてしまいます。
ブロックプロデューサー(プルーフ・オブ・ステーク(PoS)チェーン上のバリデーター、プルーフ・オブ・ワーク(PoW)チェーン上のマイナー)は、メモプールにある取引のうち、どの取引をどの順序で次のブロックに組み込むかを決定する権限を持っています。この順序決定権は極めて大きな価値を持ちます。 もしバリデーターが、分散型取引所(DEX)でトークンの価格を動かすような大規模なスワップが間もなく行われようとしているのを察知した場合、彼ら(あるいは彼らに代わって行動する特殊なボット)は、その直前に自らの取引を挿入して安値で買い付け、ユーザー のスワップによって価格が押し上げられるのを待ってから、直後に売却して利益を得ることができます。その結果、ユーザー は不利な価格で取引することになります。MEV抽出者はその差額を懐に入れます。
これは、特定のプロトコルのバグではありません。これは、ブロックチェーン が機能する仕組みにおける構造的な特徴です。パブリック・メンプールが存在し、トランザクションの順序決定に裁量が認められ、オンチェーン で金融活動が行われている場所であればどこでも、MEVは存在します。主要なブロックチェーン で抽出されたMEVの総額は、Ethereum の初期のDeFi時代以来、数十億ドル規模と推定されており、オンチェーン での活動が活発化するにつれて、その額は増え続けています。
SOC 2 タイプ II 認証取得・ISO 27001
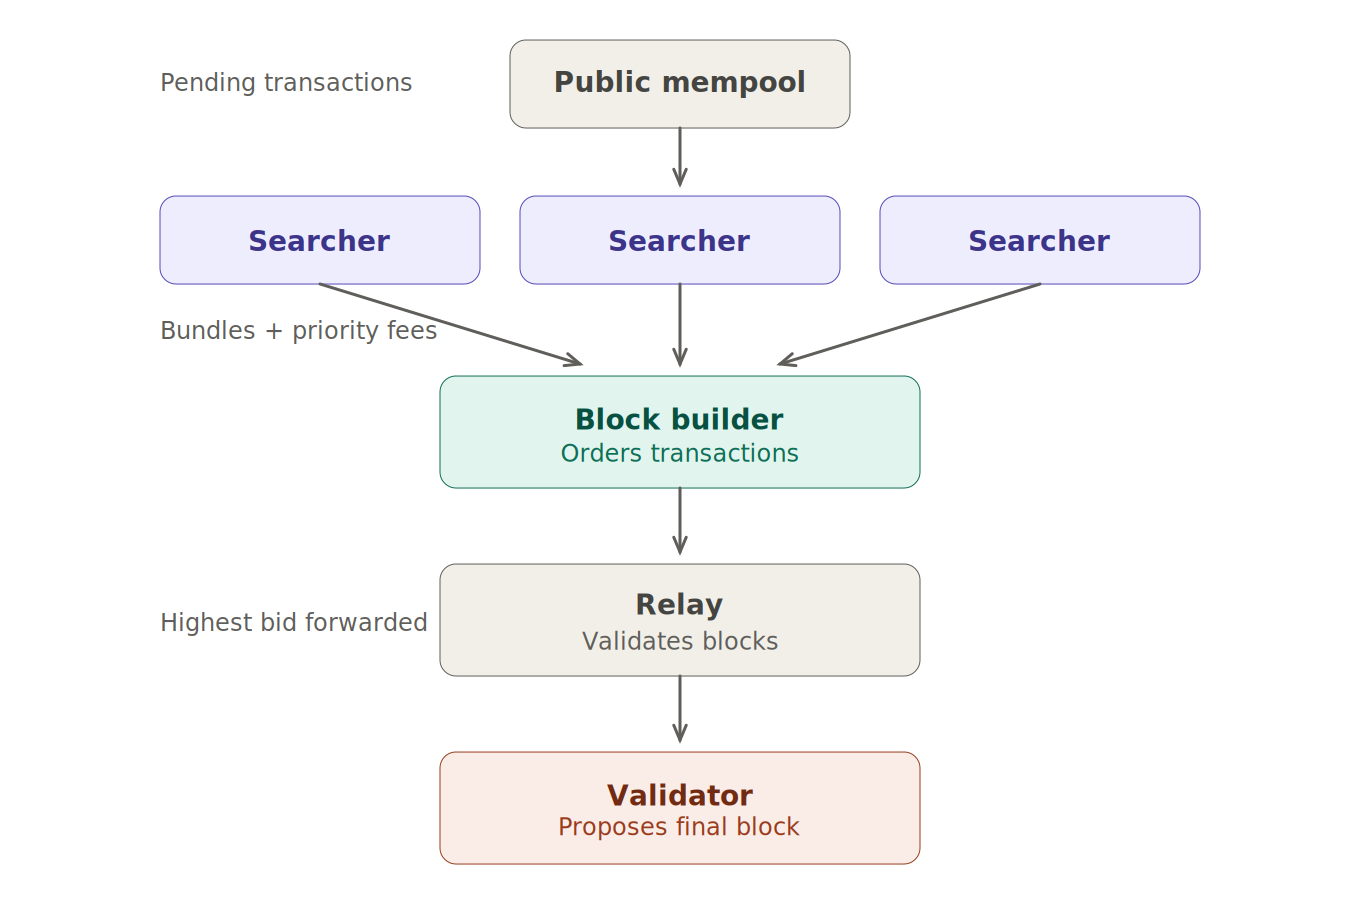
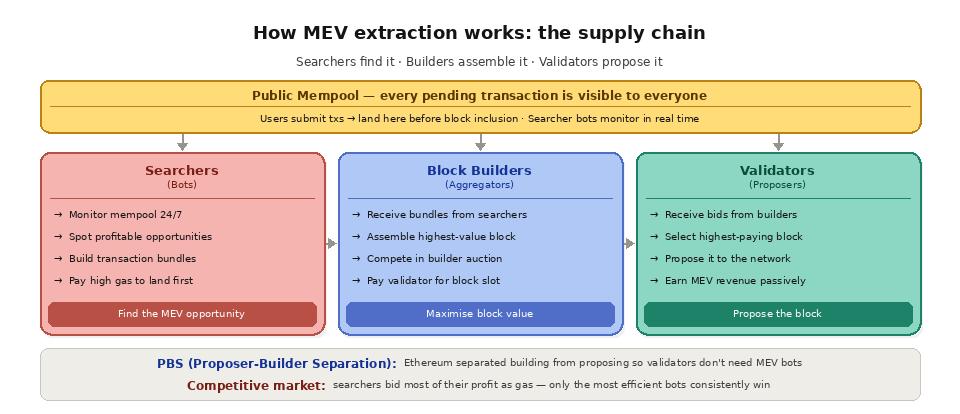
MEVの抽出には、専門的な参加者からなるサプライチェーンが関与しており、各参加者は取引の順序から価値を見出し、それを獲得する上で、それぞれ独自の役割を果たしています。
サーチャーは最前線で活動するオペレーターです。彼らは、メンプールやオンチェーン の状態をリアルタイムで監視するボットを稼働させ、利益を得られる機会を探しています。サーチャーが、2つのDEXプール間の価格差や、担保不足となった貸付ポジションといった機会を特定すると、その利益を獲得するために設計された取引(または取引の束)を作成します。 サーチャー同士は熾烈な競争を繰り広げており、取引がブロック内の適切な位置に配置されるよう、期待利益の大部分をガス料や優先料として支払うことも珍しくありません。
ブロックビルダーとは、ブロックの内容を組み立てる主体です。Ethereum の現在のアーキテクチャである「提案者・ビルダー分離(PBS)」の下では、ビルダーはサーチャーからトランザクション・バンドルを受け取り、総価値を最大化する完全なブロックを構築します。ビルダーは、バリデーターによって自身のブロックが選択されるよう、オークションで競い合いますby 。落札するビルダーのブロックは、バリデーターに最高の手数料を支払うものとなります。つまり、ビルダーは、利益を確保しつつ、その支払いを賄うのに十分なMEVを抽出する必要があります。
バリデーター(またはプロポーザー)とは、どのブロックがチェーンに追加されるかについて最終決定権を持つネットワーク参加者です。PBSの下では、バリデーターは自らブロックを構築するわけではありません。その代わりに、複数のビルダーからの入札を受け取り、最も高額なブロックを選択します。この役割分担は、バリデーターが自ら高度なMEV抽出ソフトウェアを実行する必要がないように設計されたものですが、同時に、バリデーターはビルダーからの支払いを通じて、MEV収益の一部を受動的に得ることにもなります。
この3層構造のサプライチェーン(探索者が機会を見つけ、構築者がブロックを組み立て、検証者がそれを提案する)は、Ethereum におけるブロック生成の主流モデルとなっています。これは競争が激しく、高速に動く市場であり、ミリ秒単位のタイムラグやガス料金の正確さが、誰が価値を獲得し、誰がそれを逃すかを決定づけています。
一般的なMEV戦略
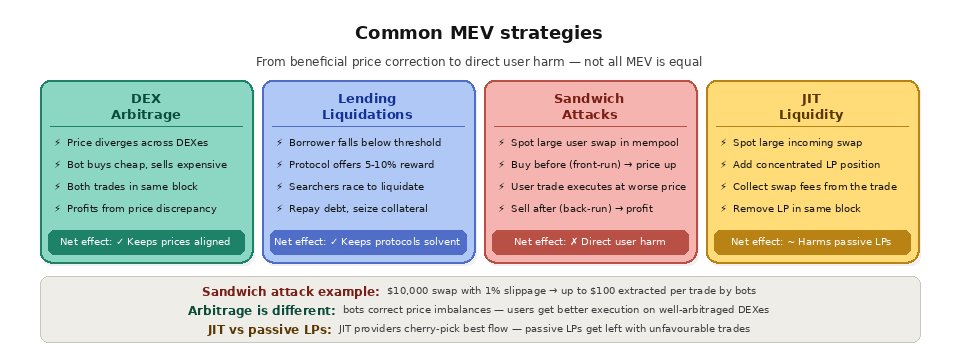
DEXアービトラージは、MEVの中でも最も一般的であり、おそらく最も無害な形態である。2つの分散型取引所(DEX)間でトークンの価格に乖離が生じた場合(例えば、ETHがUniswapでは3,000ドル取引 、SushiSwapでは3,005ドルとなっている場合)、アービトラージボットは同じブロック内で、価格が安い取引所で購入し、高い取引所で売却することで、その差額を利益として得る。 裁定取引は、市場間の価格を統一させるため、一般的にエコシステムにとって有益であると見なされています。裁定取引を行う者がいなければ、DEXの価格は乖離し、ユーザー の取引執行条件が悪化することになります。
Aave や Compound といったレンディングプロトコルでは、借り手の担保が所定の閾値を下回った場合に清算が発生します。 プロトコルは、借り手の債務を返済し、担保を差し押さえた者に対して、報酬(通常は清算された担保の5~10%)を提供します。MEVハンターたちは、これらの清算をいち早く実行しようと激しく競い合い、他の清算者を先回りするために高額な優先手数料を支払います。裁定取引と同様に、清算はプロトコルの重要な機能である支払能力の維持by を果たしていますが、この競争的な回収プロセスは、すべての利用者にとってガス料金の高騰を招く可能性があります。
サンドイッチ攻撃は、一般のユーザー にとって最も有害なMEV戦略です。その仕組みは次の通りです。検索者は、メモプールに滞留している大規模なスワップ取引を検知します。そして、被害者の取引の直前に買い注文を出し(フロントランニング)、価格を押し上げます。その結果、被害者の取引は予想よりも不利な価格で約定してしまいます。 その後、検索者は直後に売り注文を出し(バックランニング)、被害者の取引によって生じた価格変動から利益を得ます。結果として、被害者は本来支払うべき金額よりも多く支払うことになり、検索者はその差額を利益として得ることになります。サンドイッチ攻撃はユーザー から直接価値を搾取するものであり、エコシステムに何の利益ももたらさず、MEVが一般のブロックチェーン ユーザー の間で否定的な評判を得ている主な理由となっています。
ジャスト・イン・タイム(JIT)流動性は、Uniswap V3のような流動性が集中しているDEXに特化した、より高度なMEV戦略です。検索者が大規模なスワップの発生を検知すると、そのスワップが実行される正確な価格帯に、極めて集中した流動性ポジションを追加し、そのスワップから取引 手数料を徴収した上で、同じブロック内で流動性を撤去します。 スワップ実行者はわずかに良好な執行条件(流動性が増えればスリッページは減少する)を得られますが、JITプロバイダーは、本来ならパッシブな流動性プロバイダーに支払われるはずだった手数料を獲得することになります。
戦略 | 仕組み | ~への影響ユーザー |
|---|
DEXアービトラージ | あるDEXで安く買い、別のDEXで高く売ることを1つのブロック内で行う | 中立から強気、価格水準を維持 |
清算 | 不良債権を返済して担保報酬を受け取る | 中立的であり、貸付プロトコルの支払能力を維持する |
サンドイッチ攻撃 | 保留中のスワップについて、フロントランとバックランが発生する | 残念なことに、ユーザー の価格はさらに高くなっている |
JIT流動性 | スワップ周辺の集中流動性を追加・削除する | 賛否両論。実行力を向上させられるが、パッシブ運用事業者から手数料を徴収する |
なぜMEVが開発者 にとって重要なのか、そしてユーザー
MEVは、abstract の経済概念ではありません。ブロックチェーン と関わるすべての人にとって、直接的かつ測定可能な影響をもたらします。
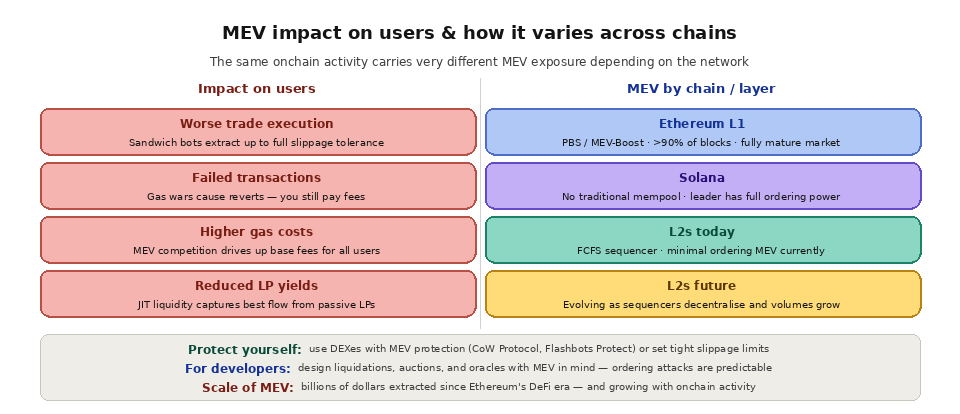
エンドユーザー(ユーザー )にとって、MEVは主に取引執行の悪化という形で現れます。スリッページ許容範囲が1%のDEXでスワップ注文を出した場合、サンドイッチボットによって、その1%の全額が取引から搾取されてしまう可能性があります。 10,000ドルのスワップの場合、これはあなたのポケットから100ドルが搾取されることを意味します。また、ユーザー では、MEVボットが同じ機会を争ってガス価格を押し上げ、ガスが不足している取引がロールバックされる(それでもガス手数料は発生する)ため、取引が失敗することもあります。
DeFi開発者 において、MEV はプロトコルの設計上の決定に影響を与えます。プロトコルは、スマートコントラクトのやり取りがトランザクションの順序付けを通じてどのように悪用される可能性があるかを考慮しなければなりません。オラクルの更新メカニズム、清算プロセス、オークションの設計、ガバナンス投票はすべて、MEV に関連しています。MEV を考慮したプロトコルを構築するということは、順序操作を通じて抽出可能な価値を最小限に抑えるシステム、あるいは抽出された価値をユーザー へ再分配するシステムを設計することを意味します。
ネットワーク自体に関しては、MEVはすべての参加者に影響を及ぼす形でブロックスペースの需要を牽引しています。MEVが活発な時期に行われる優先ガスオークションは、MEVの機会に関与する当事者だけでなく、すべての参加者の取引コストを増加させます。また、少数の熟練したビルダーにMEVの抽出が集中していることは、中央集権化への懸念を引き起こしています。これは、MEV抽出における規模の経済が、新規のブロックビルダーにとって参入障壁となっているためです。
異なるチェーンにおけるMEV
MEVの動向は、ブロックチェーン の各ネットワーク間で大きく異なります。Ethereum では、FlashbotsのMEV-Boostを備えたPBSインフラストラクチャによってMEVのサプライチェーンが体系化されており、ブロックの90%以上がこのシステムを通じて生成されています。Solana のアーキテクチャは、従来のメンプールを持たないため、異なるMEVの状況を形成しています。 バリデーターはトランザクションを直接受け取り、リーダーベースのブロック生成モデルでは、現在のリーダーがそのスロットにおいて独占的な順序決定権を持つことになります。これにより、一部のMEV(従来のフロントランニングなど)は減少しますが、別の形態のMEV(リーダーが自身のトランザクションを挿入できる能力など)が生じます。
Arbitrum 、Base 、Optimism などのレイヤー2ネットワークには、トランザクションの順序を制御する中央集権型のシーケンサーが存在します。つまり、L2におけるMEVは、シーケンサーの裁量によって獲得される(あるいは獲得されない)ことになります。 現在、ほとんどのL2シーケンサーはトランザクションを「先着順」で並べ替えているため、L1と比較して順序に基づくMEVは減少しています。しかし、L2の取引高が増加し、シーケンサーの分散化が進むにつれて、L2におけるMEVの動向は大きく変化すると予想されます。
ネットワークの種類 | メンプール | 発注管理 | MEVプロファイル |
|---|
Ethereum | パブリック・メンプール | PBSを介したビルダーおよびバリデーター | MEV-Boostを通じて成熟・体系化された |
Solana | パブリック・メンプールなし | 現在のスロット部門首位 | フロントランニングを最小限に抑え、リーダーに基づく抽出 |
レイヤー2ロールアップ | プライベート・シーケンサー・キュー | 集中型シーケンサー | 今日は基本的に先着順です |
Quicknode が開発者 のMEV対策にどのように貢献しているか
MEVを理解し、それに対応するには、ブロックチェーン のデータへの迅速かつ信頼性の高いアクセスが必要です。QuicknodeのCore APIは 、MEVに対応したアプリケーションがmempoolの活動を監視し、ガス料金を正確に見積もり、適切なタイミングでトランザクションを送信するために必要な、低遅延のRPCアクセスを提供します 。競合他社よりも2.5倍速い応答速度により、アプリケーションはオンチェーン の状態変化をより早く把握できます。これは、MEVボットが同じブロックスペースを争っている状況において極めて重要です。
Quicknode Streams スマートコントラクトのイベント、トランザクションパターン、ブロックデータをリアルタイムで監視できるため、開発者 は、自社のプロトコルに影響を与えるMEV活動を検知するのに役立ちます。By では、配信保証とファイナリティ順の処理を備えたフィルタリング済みのイベントデータをバックエンドにストリーミングし、Streams は、MEV検知ダッシュボード、ユーザー 保護メカニズム、およびプロトコル分析を構築するためのデータ基盤を提供します。開発者 MEVがユーザー の結果に直接影響を与える取引 アプリケーションやDeFiプロトコルを構築する場合、Quicknode のインフラストラクチャにより、MEVを意識した世界で競争するために必要な速度と信頼性 をシステムに確保できます。
MEVはすべて有害なのでしょうか?
いいえ。MEVは幅広い行動を網羅しており、そのすべてが有害というわけではありませんユーザー 。アービトラージは取引所間の価格均衡を維持し、清算は貸付市場の健全性を保つため、どちらも健全であると広く見なされています。一方、有害な側面としては、サンドイッチ攻撃のような略奪的な価値搾取が挙げられます。これは、ユーザー から見返りなく直接価値を奪う行為です。いずれの場合も、その根本的な要因は取引の順序にあり、そのため、MEVの良し悪しの境界線は、誰がどのように影響を受けるかによって決まるのです。
MEVから取引をどのように保護すればよいでしょうか?
最も効果的な防御策は、取引が確定するまで、その取引をパブリック・メンプールに入れないようにすることです。プライベートオーダーflow サービスや保護されたRPCエンドポイントを利用すれば、検索者が取引を閲覧したりフロントランしたりできないようにルーティングできます。スリッページの上限を厳しく設定したり、非常に大規模なスワップを小口に分割したりすることも、ボットによる利益の搾取を抑えるのに役立ちます。MEV対策戦略についてさらに詳しく見ていくと、各アプローチのトレードオフが明らかになります。
使用する エンドポイント 使用する方法も重要です。プライベートまたは保護されたRPCエンドポイント経由でトランザクションを送信すると、パブリック・メンプールからそのトランザクションが隠され、ほとんどの抽出手法がそもそも依存している可視性が失われてしまいます。
そもそも、なぜMEVが存在するのでしょうか?
MEVが存在するのは、パブリックなブロックチェーン において、次の2つのことが常に当てはまるためです。すなわち、保留中のトランザクションは確定する前に可視化されており、ブロックを組み立てる者がその順序を決定するということです。これらを、実際の金銭的価値がオンチェーン で移動している状況と組み合わせると、順序付けによる利益の発生は避けられません。根本的な原因についてより詳しく知りたい場合は、「MEVが存在する理由」をご覧ください。
よくある質問
MEVは違法なのでしょうか?
いいえ。MEVは、ブロックチェーン が取引を注文する方法に内在する結果であり、犯罪ではありません。アービトラージのような形態は健全なものですが、サンドイッチ攻撃のような略奪的な形態は、たとえ法律に違反していなくても、広く有害であると見なされています。
MEVとガス代にはどのような違いがありますか?
ガス料金は、トランザクションをブロックに組み込むための標準的な手数料です。MEVとは、ガス料金やブロック報酬に加えて、トランザクションの順序から得られる追加の価値のことです。検索者は、MEVの機会を確実に得るために、意図的に高額なガス料金を支払うことがよくあります。
サンドイッチ攻撃を避けるにはどうすればいいですか?
スリッページの設定を厳しくし、プライベートまたは保護された注文flow 経由で取引を行い、非常に大規模なスワップは小口に分けて実行してください。現在、多くのウォレットでは、デフォルトで保護されたエンドポイントby 経由で取引が送信されるようになっています。
Solana やレイヤー2ネットワーク上でMEVは存在するのでしょうか?
はい、ただし仕組みは異なります。Solana にはパブリックなメンプールがないため、現在のリーダーがそのスロットのトランザクションの順序を制御します。ほとんどのロールアップでは、単一のシーケンサーがトランザクションの順序を決定するため、Ethereum メインネット。
MEVはユーザー にとってメリットとなることはあるのでしょうか?
はい。アービトラージは市場間の価格均衡を維持し、清算はレンディングプロトコルの支払能力を確保します。これらは不可欠な機能であり、健全なレイヤー2のブロックチェーン上であれば、一般のトレーダーへの悪影響を大幅に抑えながら運用することができます。
参考資料