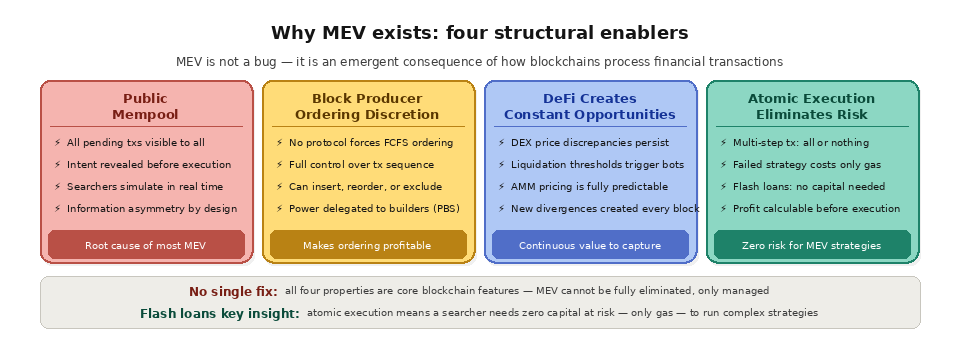
要約:MEVが存在するのは、 ブロックチェーン アーキテクチャの4つの基本的な特性によるものです。すなわち、実行前に保留中のトランザクションを公開するパブリック・メンプール、トランザクションの順序付けに関するブロックプロデューサーの裁量権、価格の乖離や清算閾値を通じて継続的に経済的機会を生み出すDeFiプロトコル、そして部分的な失敗のリスクなしに、複雑な多段階戦略を完全に成功させるか、あるいは完全に元に戻すことを可能にするアトミック実行の保証です。これらの構造的特徴が相まって、情報を持つ参加者がトランザクションの順序付けから価値を引き出せる環境が生まれています。 MEVは、個々のプロトコルにおけるバグではありません。これは、ブロックチェーン が透明でプログラム可能な環境において金融取引を処理する方法から生じる結果なのです。
わかりやすい説明
MEVが存在する理由を理解するには、ブロックチェーン が、それを活用しようとする人々に提供する、独自の特性の組み合わせを理解する必要があります。従来の金融システムには、これらの特性をすべて同時に備えているものは存在しません。そのため、MEVはブロックチェーン に特有の現象なのです。
従来の金融市場では、注文帳は約定前に公開されません。証券取引所は、注文をマッチングさせる前に、すべての参加者の未約定注文を市場全体に公開することはありません。マーケットメーカーや高頻度トレーダーは情報上の優位性を持っていますが、未約定注文の生のデータflow は、誰にでも見えるわけではありません。ブロックチェーン 上では、すべての未約定取引がパブリックなメンプールに格納され、ネットワークを監視している者なら誰でも完全に閲覧可能です。ユーザー がUniswap上で50万ドル相当のETHをUSDCと交換しようとする意図は、執行される前に全世界に公開されます。メンプールを監視する技術的能力を持つ参加者であれば誰でも、この取引を確認し、それに反応することができます。
この透明性は、ブロックチェーン の設計上の核心的な特徴であり、欠陥ではありません。分散型ネットワークでは、世界中のバリデーターがトランザクションを受信、検証、および取り込むことができるよう、トランザクションの公開的な伝播が必要です。しかし、信頼を必要としない検証を可能にするこの透明性は、同時に、情報に基づいたフロントランニングをby 行う洗練された攻撃者にも機会を与えてしまいます。
構造的な原因 | なぜMEVが可能になるのか |
|---|---|
パブリック・メンプール | 保留中の取引は、実行される前に確認できます |
注文の裁量 | ブロック生成者は、ブロック内の順序を決定する |
DeFiの活動状況 | 価格差や清算は、絶えず投資機会を生み出します |
アトミック実行 | 多段階戦略は、完全に成功するか、あるいは部分的なリスクを負うことなく元に戻るかのいずれかである |
公開メモプールは情報の非対称性を生み出す
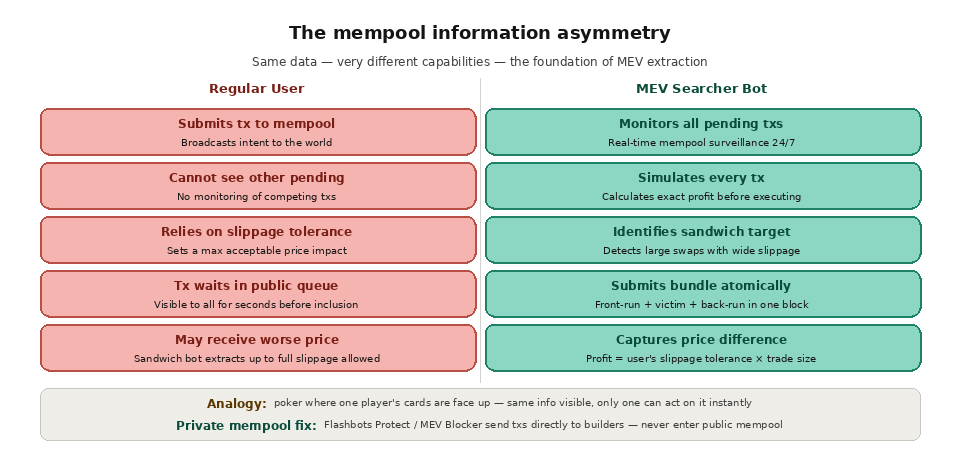
メンプールは、ほとんどのMEVの根本的な原因となっています。トランザクションがメンプールに入ると、送信者の意図――どのコントラクトを呼び出しているか、どの関数を実行しているか、どのようなパラメータを渡しているか、そして暗黙的にその行動がオンチェーン の市場にどのような価格への影響を与えるか――が明らかになります。この情報は誰でも入手可能ですが、それに基づいてリアルタイムで行動できるインフラとアルゴリズムを備えているのは、ごく少数の参加者だけです。
DEXでスワップを注文する一般的なユーザー は、mempoolを監視していません。彼らは、他にどのような取引が保留中なのか、自分の取引が他の保留中の取引とどのように相互作用するのか、あるいはボットにサンドイッチされようとしているのかどうかを把握していません。 対照的に、MEVサーチャー(by )は、専用の監視インフラを運用しており、保留中のすべての取引を解析し、現在のチェーン状態に対してその実行をシミュレートし、利益を生む注文の機会が存在するかどうかを計算します。双方が同じデータを見ているにもかかわらず、その情報に基づいて効果的に行動できるのは一方のみというこの情報の非対称性が、MEV抽出の基盤となっています。
この状況は、あるプレイヤーのカードがテーブルの上に表向きに置かれているポーカーゲームに例えることができます。技術的には誰もがそのカードを見ることができますが、そのカードを読み解き、即座に対応できるプレイヤーだけが優位に立つことができます。
ブロックプロデューサーによる順序制御
MEVを可能にする2つ目の構造的要因は、ブロック生成者がブロック内のトランザクションの順序付けについて完全な裁量権を持っていることです。トランザクションをby 送信された時刻、by 送信者のアドレス、by その他の中立的な基準に基づいて順序付けなければならないとするプロトコルレベルのルールは存在しません。ブロック生成者は、by それ以前のトランザクションによって生成された状態において各トランザクションが有効である限り、任意の順序でトランザクションを配置することができます。
この順序付けの権限は、ブロック内では絶対的なものです。バリデーターが、市場に影響を与える可能性のある保留中のトランザクションを検知した場合、その前に、または後に、あるいはその両方に、自身のトランザクションを挿入することができます。また、無関係なトランザクションの順序を変更して、他のトランザクションの収益性を高めたり低めたりするような状態を作り出すことも可能です。さらに、トランザクションを完全に除外することもできます(ただし、これにはレピュテーションやプロトコル上の影響が伴います)。
実際には、Ethereum 上のバリデーターのほとんどは、もはやこの順序決定権を直接行使していません。彼らは「提案者・構築者の分離(PBS)」を通じて、ブロックの構築を専門のビルダーに委任しています。しかし、その根底にある権限は依然として残っています。つまり、ブロックを構築する者が順序を決定し、その順序によって誰が利益を得て、誰が損失を被るかが決まるのです。
DeFiは継続的な経済的機会を生み出す
獲得すべき価値あるものが何もないのであれば、MEVを抽出する意味はないだろう。DeFi活動の爆発的な拡大により、悪用可能な機会が絶え間なく生み出されている。
分散型取引所(DEX)間の価格差は、各プールが独自の準備率に基づいて資産の価格を設定しているため、必然的に生じます。あるDEXで大規模な取引が行われ価格が変動しても、誰かがその差額を裁定取引で解消するまでは、他のDEXの価格は更新されません。これにより、次のような無限のサイクルが生まれます:ユーザー 取引が行われ、価格が乖離し、裁定取引者がそれを是正し、新たな取引によって再び乖離が生じる。こうした是正のたびに、MEVの機会が生まれます。
AaveやCompoundのような貸付プロトコルでは、借り手の担保比率が所定の閾値を下回ると、清算の機会が発生します。プロトコルは、差し押さえた担保を割引価格で提供することで、誰でもこれらのポジションを清算するようインセンティブを与えています(by )。市場が下落局面に入ると、同時に数百ものポジションが清算対象となり、MEVボットの間で、誰が真っ先に清算を実行できるかを巡る熾烈な争いが繰り広げられます。
予測可能な価格曲線を持つ自動マーケットメイカー(AMM)により、任意の取引シーケンスから得られる正確な利益を数学的に簡単に算出することができます。オーダーブックの深さや隠れた流動性によって不確実性が生じる従来の市場とは異なり、AMMの価格設定は完全に決定論的であり、公開されています。攻撃者は、サンドイッチ攻撃を実行する前に、その結果に関する不確実性を一切抱くことなく、その攻撃から得られる正確な利益を算出することができます。
アトミック実行によりリスクを排除
最後の構造的な要因は、ブロックチェーン の「アトミック実行モデル」です。スマートコントラクトのトランザクションが送信されると、それは完全に実行されるか、あるいは完全にリバートされます。部分的な実行は存在しません。つまり、複数のステップ(DEX Aでの購入、DEX Bでの売却、フラッシュローンの返済)を含むMEV戦略は、完全に成功して利益を生み出すか、あるいは失敗してリバートされたトランザクションのガス代以外のコストは一切かからないかのいずれかとなります。
この特性は、MEVの抽出において極めて強力なものです。従来の金融では、多段階のアービトラージを実行する際、各段階で執行リスクが伴います。ある取引所で資産を購入しても、価格が変動する前に別の取引所で売却できない可能性があります。ブロックチェーン では、多段階にわたる戦略全体が単一のトランザクション内で実行されます。いずれかの段階で失敗した場合、トランザクション全体が元に戻り、開始時点の状態に戻ります(ガス代は差し引かれます)。
フラッシュローンは、この特性をさらに増幅させます。利用者は、1回のアトミックトランザクション内で、数百万ドルを借り入れ、アービトラージを実行し、ローンを返済し、利益を懐に入れることが可能です。もしアービトラージによる利益がローンの返済に十分でない場合、借入を含め取引全体が元に戻ります。つまり、MEVの抽出にはガス代以外のリスクとなる資本が一切必要とされないため、高度な戦略の参入障壁が劇的に低くなります。
MEVは排除できるのか?
ブロックチェーン にパブリック・メンプールが存在し、トランザクションの順序付けが裁量に委ねられており、オンチェーン のような金融活動が行われている限り、MEVを完全に排除することはできません。これらはアーキテクチャ上の根本的な特性であり、オン/オフを切り替えられるような設定オプションではありません。
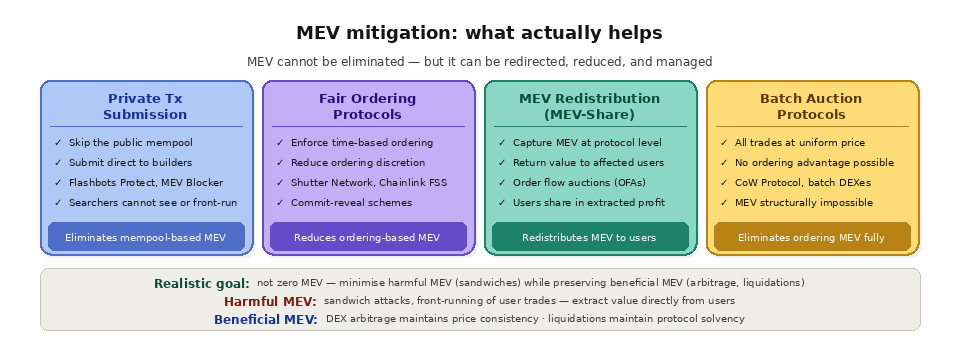
しかし、MEVは軽減、再分配、管理することが可能です。プライベート取引の送信(Flashbots ProtectやMEV Blockerなどのサービスを通じて)により、検索者が実行前に取引を閲覧することを防ぎ、ユーザー といった者たちが持つメンプール情報の優位性を排除します。フェア・オーダリング・プロトコルは、時間に基づく順序を強制しようとするもので、順序操作の価値を低減させます。 MEV-Shareや類似のメカニズムは、捕捉されたMEVを、その取引を生成したユーザー に再分配します。CoW Protocolのようなバッチオークションプロトコルは、すべての取引を均一な清算価格で執行し、順序に基づく抽出を完全に排除します。
現実的な目標は、MEVをゼロにすることではなく、エコシステムに利益をもたらすMEV(市場の効率性を維持する裁定取引や、プロトコルの支払能力を維持する清算など)を確保しつつ、ユーザー に損害を与えるMEV(サンドイッチ攻撃やフロントランニングなど)を最小限に抑えることです。
Quicknode が、開発者 がMEVを理解するのをどのように支援しているか
Quicknode 本番環境のアプリケーションにおいてMEVを理解し、対応するためのインフラ基盤を提供します。Core APIの低遅延RPCアクセスにより、開発者 はメンプール状態の監視、ガス価格の変動の追跡、および正確なタイミングでトランザクションを送信することが可能になります。Quicknode Streams 配信保証付きのリアルタイムなブロックおよびトランザクションデータを提供することで、開発者 は、自社のプロトコルにおけるMEV活動を定量化し、ユーザー に対するサンドイッチ攻撃を検知し、アプリケーションに影響を与えるブロック内の順序パターンを測定する分析システムを構築できるようになります。
DeFiプロトコルを構築する開発者 にとって、Streams のデータを通じてトランザクションの順序パターンを分析する能力は、MEV耐性のあるメカニズムを設計するために不可欠です。アプリケーション開発者 においては、リアルタイムデータを通じてMEVを理解することで、より適切なガス料金の推定、より賢明なトランザクション送信戦略、そしてユーザー における価格への影響をより正確に予測することが可能になります。Quicknode のインフラストラクチャにより、MEVを意識したブロックチェーン 環境において、情報に基づいた意思決定を行うために必要なデータとスピードが確保されます。
なぜ、従来の金融ではMEVが同じようには発生しないのでしょうか?
従来の市場では、未約定注文は非公開とされ、規制された取引所を通じて注文ルールが適用され、トレーダーは取引の各段階で約定リスクにさらされます。ブロックチェーン は、これら3つの要素をすべて逆転させています。注文は公開され、注文の処理はブロックプロデューサーの裁量に委ねられ、約定はアトミックに行われます。この組み合わせこそが、 ブロックチェーン におけるMEVという広範な現象を、従来の金融では決してあり得ない形で可能にしているのです。
プロパティ | 伝統的な金融 | 公開ブロックチェーン |
|---|---|---|
保留中の注文 | マッチするまで非表示 | パブリック・メンプールに表示される |
注文ルール | 取引所の規制および監督 | ブロックプロデューサーの裁量権 |
実行リスク | 各脚は個別に故障する可能性があります | アトミック、すべてか、何もないか |
MEVから実際に利益を得ているのは誰なのか?
この価値は3つのグループによって共有されています。検索者は機会を見出し、それを捉える取引を構築し、構築者は最も収益性の高いブロックを組み立て、検証者はその提案に対して報酬を受け取ります。これらに共通するのは、取引の順序を制御することであり、これはこれらの参加者全員が最終的に依存する重要な要素です。
ユーザー と開発者 は、MEVへのエクスポージャーを低減できるのでしょうか?
はい。「ユーザー 」は、プライベートオーダー(flow )を通じて取引をルーティングし、スリッページを最小限に抑え、大規模なスワップを分割することで、ボットが搾取できる利益を減らすことができます。MEV軽減戦略の実践的な概要では、各選択肢とそのトレードオフについて解説しています。
開発者 もう1つの手段として、 エンドポイント。プライベートまたは保護されたRPCエンドポイントを通じてトランザクションを送信すると、それらはパブリック・メンプールに入らないため、ほとんどの抽出が依存している可視性が失われます。
MEVはレイヤー2ネットワークでも同じなのでしょうか?
必ずしもそうとは限りません。現在のロールアップの多くは、パブリック・メンプールではなく単一のシーケンサーを経由してトランザクションをルーティングしているため、従来のフロントランニングは難しくなっていますが、シーケンサー自体が順序決定権を握っています。シーケンサーの分散化が進むにつれ、レイヤー2におけるMEVの状況は今後も変化し続けると予想されます。
よくある質問
MEVはプロトコルのバグなのでしょうか?
いいえ。MEVは、パブリック・メンプール、裁量的な取引順序付け、およびオンチェーン ファイナンスが相互に作用した結果として生じたものです。これをもたらしたのは単一のプロトコルではなく、また、単一のパッチでこれを解消できるものでもありません。
MEVは完全に排除できるのでしょうか?
ブロックチェーン がパブリック・メンプールと裁量的な順序付けを維持している限り、それは不可能です。プライベート・オーダー(flow )、フェア・オーダリング、およびバッチオークションを通じて、その量を削減・再配分することは可能ですが、完全に解消することはできません。
ユーザー にとって、MEVはすべて悪影響なのでしょうか?
いいえ。アービトラージや清算は健全なものであり、市場や貸付プロトコルの機能を維持する役割を果たしています。サンドイッチ攻撃のような悪質な形態こそが、ほとんどの対策が対象としている有害な側面です。
フラッシュローンはMEVを引き起こすのか?
フラッシュローンはMEVを生み出すわけではありませんが、それを増幅させます。フラッシュローンとその資金を投じる戦略は、1つのアトミックトランザクション内で決済されるため、検索者はリスクにさらされる資本をほとんど持たずに、大きな機会を追い求めることができるのです。
レイヤー2ネットワークにはMEVは存在するのでしょうか?
はい、形は異なります。レイヤー2のブロックチェーン は通常、1つのシーケンサーを通じてトランザクションを順序付けますが、これにより、Ethereum メインネット。
参考資料
MEVとその影響について-Quicknode ガイド
Streams の入門-Quicknode Docs
効率的な RPC リクエストのガイド-Quicknode
Quicknode Core API
