HyperliquidHIP-4がパーミッションレス化へ:テンプレート、経済的側面、そしてリスク
HyperliquidHIP-4がパーミッションレス化へ:テンプレート、経済的側面、そしてリスク
HIP-4はパーミッションレスな展開へと移行します。どのような点が変更され、どのような点が引き続き規制の対象となるか、マーケットはどのように立ち上げられるか、そしてリスクはどこにあるのかについてご確認ください。
2026年9月18日 — 読了時間12分
お金があると、人々の答え方は変わる。選挙で誰が勝つかと尋ねれば、誰もが当てずっぽうに答える。しかし、賭けてみろと頼めば、人々は真剣に考えるようになる。
これが予測市場の根底にある考え方です: 「信念」を「取引可能な確率」に変換すること。
PolymarketとKalshiはこれを基盤として構築されました。Hyperliquid は別のアプローチを採用し、HIP-4を通じて取引 という結果を生み出しました。このモデルでは、市場の値は0または1に収束します。
しかし、市場の創出は当初、参入障壁が設けられていた。
最近、HIP-4はパーミッションレスなデプロイメントへと移行しつつあります。しかし、だからといってすべてがパーミッションレスになるわけではありません。
では、実際に何がパーミッションレスになるのか、何が引き続き規制の対象となるのか、こうした市場がどのように機能するのか、そしてこの変化がHyperliquid にとってどのような意味を持つのかについて学んでいきましょう。
HIP-4とは何ですか?
HIP-4 は、Hyperliquid のアウトカム契約に関する標準仕様です。これらは、イベントの結果に基づいて0から1の間で決済される、完全に担保付き契約です。
5月に導入されたこれらの契約は、Hyperliquid の永久先物および現物市場を扱うのと同じオーダーブックであるHyperCore上でネイティブに稼働しています。そのため、ブロックチェーン 上の他のすべての取引と同様に、必要な流動性、証拠金、マッチング、インフラを共有しています。
ローンチ以来、このプリミティブは、約19,000人のユニークトレーダーを動員し、累計取引高は約2億8,300万ドルに達しています。最近では取引が明らかに活発化しており、9月の第1週には取引 での取引高が1,620万ドル、取引件数が35万1,000件を記録しました。
これらの数字は、取引 への需要を示しています。しかし、供給面、つまり取引される市場を誰が創り出すのかについては、あまり語っていません。
HIP-4にとって、パーミッションレスなデプロイメントが実際に何をもたらすのか
パーミッションレスなHIP-4により、サードパーティのデプロイ担当者は、 Hyperliquid 個々の市場ごとにby のバリデータから承認を得る必要なく、アウトカム市場を立ち上げることが可能になります。
しかし、デプロイ担当者は依然として、思い通りの市場を構築することはできない。
各マーケットは、ある種のアウトカム契約に関するガイドラインを定めた、バリデーターによって承認されたテンプレートに従わなければならない。
その後、デプロイ担当者は、それらのルールやテンプレートに基づいて個別のマーケットを作成できるようになります。
これにより、市場の創出は2つの層に分けられます:
バリデーターは、テンプレートを用いて市場構造を管理します。
展開者はその中に市場を創出する。
この分割がHIP-4市場全体にとってどのような意味を持つのか、理解してみましょう:
パーミッションレスなHIP-4以前 | パーミッションレスなHIP-4 | |
|---|---|---|
誰が市場を創出できるのか? | Hyperliquid バリデータ | サードパーティのデプロイ業者 |
彼らは何を作り出すことができるのでしょうか? | バリデーターは個々の市場を選択します | デプロイ担当者は、バリデーターによって承認されたテンプレートからマーケットを作成します |
導入要件 | バリデーターの権限(当初は100万HYPEの担保) | 500K HYPEを少なくとも6か月間ステーキングしたメインネット (100 HYPEを テストネット) |
手数料の配分 | サードパーティ製のデプロイツールは使用しない | デプロイを行うユーザーは、 取引 の手数料の最大50%を受け取ることができます |
バリデーターの役割 | あらゆる市場を選定し、展開する | テンプレートの承認、スラッシングの採決、希少な正規市場の展開 |
つまり、パーミッションレスなデプロイメントを行っても、HIP-4からバリデーターが排除されるわけではありません。では、バリデーターはどのような役割を担うことになるのでしょうか?
パーミッションレスなHIP-4において、バリデーターが実際に管理しているもの
バリデーターの責任の一つ、すなわち個別のマーケットの構築という役割が、彼らの肩から取り除かれ、デプロイヤーに移管されることになっています。
ただし、バリデータが実行する必要がある機能は、まだ3つあります:
1. テンプレートを承認する
バリデーターは、デプロイヤーが使用できるテンプレートについて投票を行います。承認されたテンプレートは、サポート 多くの個別市場を構成する市場構造を定義します。
2. デプロイ担当者の責任を徹底する
許可不要なデプロイを行うすべてのユーザーは、 メインネットにステークします。バリデーターは、市場の清算を誤った場合などの違反行為に対して、そのステークをスラッシュするよう投票することができます。
3. 標準市場を展開する
バリデーターは、引き続き直接マーケットを作成することができます。 Hyperliquid この方法は、サードパーティのデプロイ元とは独立して存在すべき、ごく稀な標準的な結果のために留保されています。
次に、核心となる疑問、「テンプレートとは一体何なのか、そしてどのように機能するのか」について解説します。
HIP-4 テンプレート:パーミッションレスなデプロイメントが遵守すべきルール
テンプレートは、市場が許可不要で展開される前に、どのような形態をとることが許されるかを決定します。
HIP-4テンプレートとは何ですか?
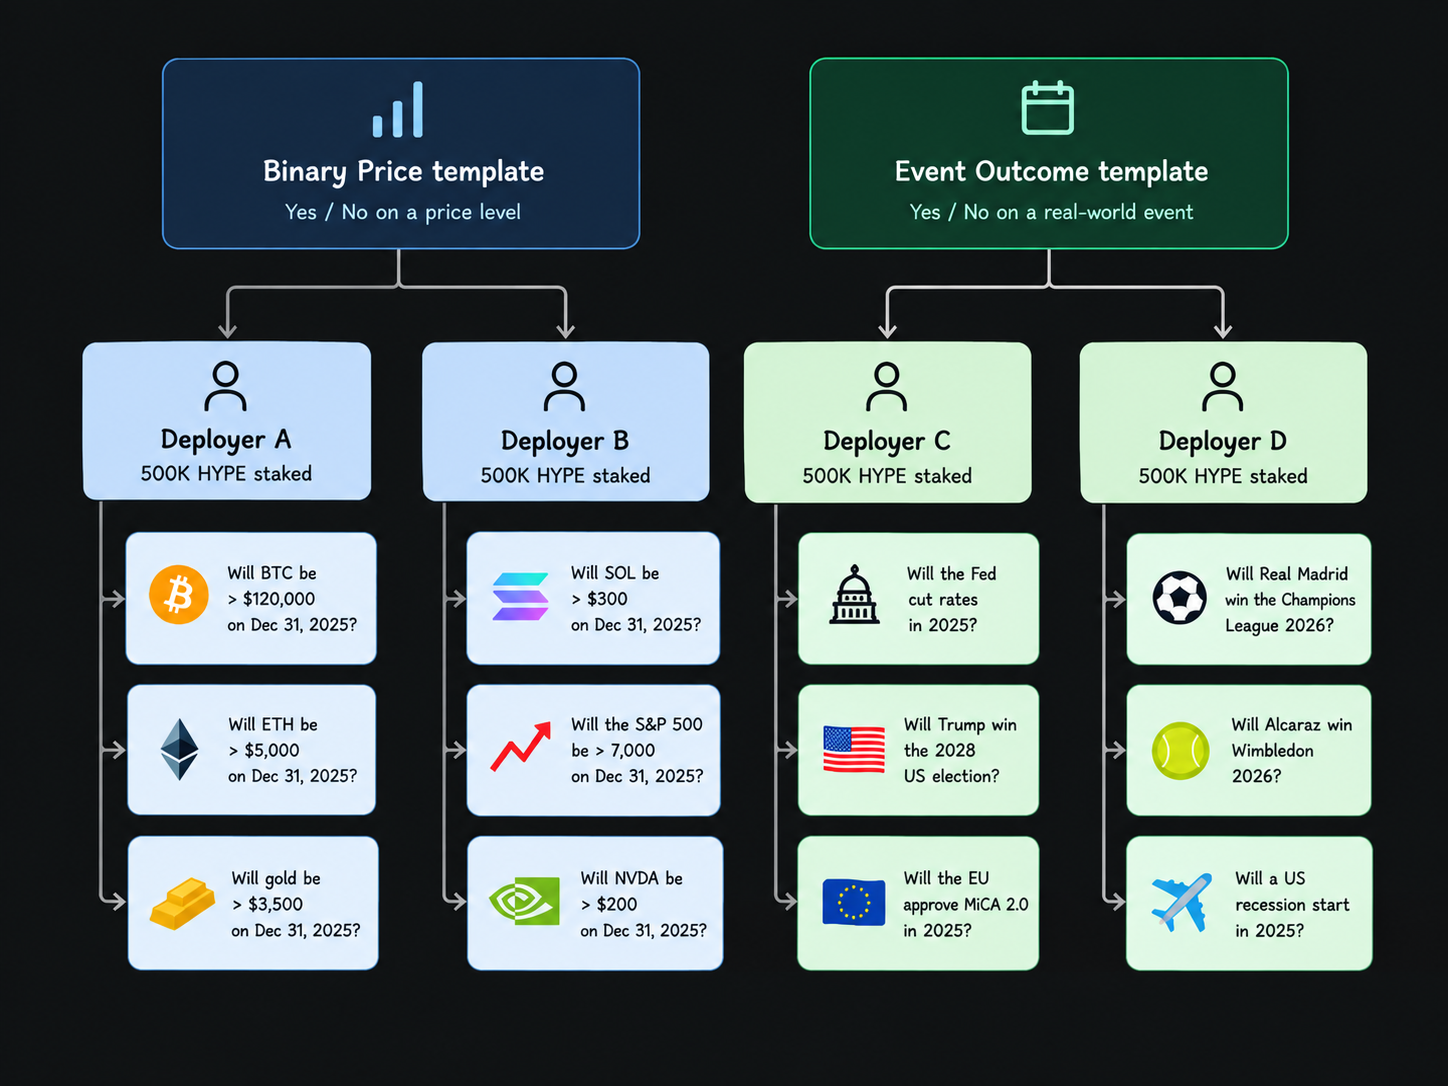
HIP-4 テンプレートは、ある種のアウトカム市場向けの、バリデーターによって承認された契約仕様書です。
例えば、テンプレートによって、二者択一の結果がどのように機能し、確定するかが定められることがあります。
これにより、デプロイ担当者は、各質問を個別にバリデーターに承認してもらうことなく、その構造をさまざまな質問に流用することができます。
この分離こそが、パーミッションレスなデプロイのスケーラビリティを実現しているのです。つまり、構造を一度承認すれば、そこから多数の個別のマーケットをデプロイできるのです。
HIP-4テンプレートはどのように機能するのでしょうか?
このプロセスには3つの層があります:
1. テンプレートは境界を定義する
そのテンプレートでサポートされている結果の構造や決済基準など、デプロイ担当者が従わなければならないルールを指定します。by
2. バリデーターがテンプレートを承認する
新しい市場構造は、デプロイ者がそれを望んだというだけで、許可なしに利用可能になるわけではありません。まず、バリデーターがテンプレートを承認する必要があります。
3. デプロイ担当者は個々のマーケットをインスタンス化する
承認されると、条件を満たすデプロイ者は、デプロイのたびにバリデーターの投票を改めて行うことなく、テンプレートに準拠したマーケットを作成できるようになります。
したがって、HIP-4の建設を検討している事業者には、2つの選択肢があります:
承認済みのテンプレートに適合 > 許可なしでデプロイ
新しい市場構造が必要 > まずはテンプレートの承認 > 承認されれば市場を展開する
さて、テンプレートが整えば、HIP-4成果市場の導入プロセスはかなり単純明快です。
パーミッションレスなHIP-4市場は実際にどのように機能するのか
パーミッションレスなHIP-4市場は、以下の5つの段階を経て発展します:
1. 承認済みのテンプレートを選択する
デプロイ担当者は、outcomeTemplatesを通じてライブカタログを確認し、その市場に適したテンプレートを選択します。
意図した構造に対応するテンプレートがない場合は、新しいテンプレートをまずバリデーターの承認を得る必要があります。
2. デプロイ元の要件を満たし、パラメータを設定する
また メインネット、デプロイヤーは50万HYPEを少なくとも6か月間ステーキングし、activateOutcomeDeployerを通じてアクティベートする必要があります。また テストネット 要件は100 HYPEであるため、flow の全機能を、資本を投入する前にテストすることが可能です メインネット 。
このステークにより、彼らが展開するすべての市場が担保されます。その後、彼らは質問、決済日、判定基準など、by のテンプレートで許可されているパラメータを設定します。
Forgeは、これの実例として テストネット:バリデーターが承認したフォーマットを選択し、質問を入力し、ウォレットで署名してマーケットをデプロイするだけです。
3. マーケットを起動して取引
たった一本の電話が市場を生み出す:
単一の「はい/いいえ」市場向けのregisterStandaloneOutcomeFromTemplate
複数の名前付き結果を持つ質問に対する `registerQuestionFromTemplate`
マーケットは、Hyperliquid の既存のマッチング機能および取引 のインフラストラクチャを活用し、ネイティブのHyperCore資産として運用されます。
デプロイヤーは、by 自身のマーケットで発生した取引 手数料の最大50%を受け取ることができます。
4. 結果の確定
解決には、次の2つの経路のいずれかを通ります:
価格閾値型市場では、価格が設定された閾値を超えたかどうかに基づいて決済が行われます。決済価格は、決済の直前および直後のHyperCoreのマーク価格の更新値から補間されて算出されます。
イベントベースのマーケットは、デプロイ元が承認したオラクルやその他の解決ソースを通じて実行され、そこで結果が決定され、オンチェーン に送信されます。
ここで表現の選び方が重要になります。定義が曖昧だったり、解決方法が不適切だったりすると、導入者の利益が危険にさらされる可能性があります。
5. ポジションを決済する
解決が完了すると、HyperCoreは市場を最終値で決済します。
スタンドアロン市場:認可されたセトラーが `settleOutcome` を呼び出します。
複数の結果がある質問: settleQuestion2を使用すると、残りの結果をまとめて解決できます。
あとはマッチングエンジンが処理を行います。市場が引けを迎えると、それらの最終ポジションに基づいて担保が分配・決済されます。
一度正しく決済されると、市場はデプロイ者の保有分を「未決済の市場」としてロックし続けることはなくなります。
デプロイ者がテンプレートの基準に反して決済を行ったり、市場の決済を誤って未決済のままにしたりした場合、バリデーターはステークのスラッシュを行うよう投票することができます。
このように、HIP-4のアウトカム・マーケットは、ライフサイクルのあらゆる段階で「トラストレス」である必要はないものの、許可不要で作成することができます。
メカニズムはさておき、HIP-4の結果市場の経済的側面はどのようなものなのでしょうか?
HIP-4 経済学:市場が存在するためには、誰が利益を上げなければならないのか?
すべてのHIP-4市場において、参加する理由を持つ3つの主体が必要です。すなわち、市場を運営するデプロイヤー、流動性を供給するマーケットメーカー、そしてflow を生み出すトレーダーです。
参加者 | 資本/コスト | 経済的インセンティブ | 経済的に成り立つ理由 |
|---|---|---|---|
デプロイヤー | 500K HYPE ステーク (メインネット)+運営費 | 展開済みの市場における 取引 の手数料の最大50% | 各市場における総取引高が、固定資本および事業運営を正当化するのに十分な水準にある |
マーケットメーカー | 全額担保(レバレッジなし)+在庫+インフラ | (実施されている場合は)デプロイヤーが資金を提供するインセンティブプログラムを拡大し、取引 の損益(P&L) | 在庫リスクおよび決済リスクを相殺するのに十分な取引高と、両面でのflow |
トレーダー | 取引 担保+手数料+スプレッド | 市場の見通しを的中させること、あるいは市場より迅速に動くことで利益を得る | 実行コストの面で不利にならない範囲で、入出力が可能な十分な深さ |
こうした経済的要因が、明らかな緊張関係を生み出している。
1. デプロイ担当者
500K HYPEのステークはデプロイ者ごとに設定されるため、オペレーターはこの固定コストを複数の市場に分散させることができます。これにより、繰り返しローンチを行い、取引 の取引高を集めることができるオペレーターに有利になります。
2. マーケットメーカー
マーケットメーカーにとっては逆の事態が生じます。新しい市場が一つ増えるごとに、限られた資金をめぐって競合する注文帳がまた一つ増えることになるからです。流動性の薄い市場が多すぎると、流動性が分散し、取引 のコストが高くなってしまう可能性があります。
3. トレーダー
トレーダーたちがループを形成します。彼らの取引高は手数料や取引 の機会を生み出し、流動性が深まれば執行コストを削減し、さらなる取引高を呼び込むことができます。
さて、許可不要な市場が増えれば、取引対象となる商品の供給は確かに増加する。
とはいえ、結局のところ、許可型か否かに関わらず、どの市場が成立するかは流動性によって決まる。
流動性は市場の問題です。HIP-4の導入は、マーケットメイキングによる解決策です。これには、たとえ十分な流動性が確保されたとしても解決できないようなリスクは伴うのでしょうか?
HIP-4導入に伴うリスクの把握
HIP-4の展開は、バリデーター、デプロイヤー、解決情報源、マーケットメーカー、トレーダーにとっての活動の場です。リスクと責任は、これらすべての主体間で分担されます。
リスク | どのような問題が発生する可能性があるか | 誰が、あるいは何がその確認を行うのか |
|---|---|---|
市場定義リスク | その表現の仕方により、同じ出来事に対して複数の解釈が可能となっている | 導入時に、質問内容、基準、情報源、および決済条件を明確にする |
破綻処理リスク | 情報源が誤っている、入手できない、議論の的となっている、あるいは市場の疑問に明確に答えられない | テンプレートで定義された解決ルールとデプロイヤーの責任 |
流動性リスク | 市場は存在するが、取引を効率的に行うには流動性が低すぎる | マーケットメーカー+トレーダーflow ;プロトコルによる流動性の保証はありません |
断片化リスク | 類似した市場は、同じトレーダーやマーケットメイキング資金を巡って競合している | 流通、市場の質、ディプロイヤーの評判、および流動性の集中 |
バリデーターのリスク | バリデーターは、不十分なテンプレートを承認したり、物議を醸すスラッシングの決定を下したりする | バリデーターのコンセンサスと、より広範なHyperliquid のガバナンス/セキュリティモデル |
ここでは、価格に基づく結果と事象に基づく結果の区別が重要となる。
価格市場は、HyperCore独自の評価価格履歴に基づいて決済を行うことができます。
しかし、現実世界の出来事には、もう一つの依存関係が生じます。つまり、何が起きたのかを確定するためには、何らかの外部の仕組みが必要となるのです。したがって、選挙、規制当局の決定、スポーツの結果、およびこれらに類する市場は、その質問の表現や解決の根拠となる情報源の質をそのまま受け継ぐことになります。
許可不要の展開により、上場のボトルネックは解消されますが、市場を信頼性が高く取引可能なものにするために必要な作業がなくなるわけではありません。
さて、Hyperliquid のHIP-4アウトカム市場は、KalshiやPolymarketと比べてどうでしょうか?
HIP-4によって、Hyperliquid はPolymarketやKalshiに代わる真の選択肢となるのか?
これら3つのプラットフォームは、同様の機能を備え、同様の目的を果たしているように見えますが、それぞれで取引を行う理由は依然として異なります。
決定要因 | Polymarket | カルシ | |
|---|---|---|---|
市場の創出 | バリデーターが承認したテンプレート内でのパーミッションレス | 選択された市場:by 、Polymarket | 掲載されている契約一覧by カルシ |
取引 モデル | HyperCore CLOB | 予測市場 CLOB | 規制対象取引所のCLOB |
市場カバー率 | 拡張中;by の承認済みテンプレートに制限あり | 幅広いイベント・マーケットのカタログ | 幅広いイベント・マーケットのカタログ |
今日の流動性 | 早期かつ集中的に | 確立された予測市場の流動性 | 確立された予測市場の流動性 |
決議 | デプロイ担当者が提出、バリデータによる修正可能 | UMAの楽観的なオラクル、ボンド・アンド・チャレンジ | CFTCの規制対象となる取引所の規則 |
紛争の経緯 | なしオンチェーン 。スラッシングは余波である | 確定前にチャレンジウィンドウを開く | 規制上の裁定 |
許可不要なデプロイ | はい、承認済みのテンプレートの範囲内であれば | いいえ | いいえ |
一次構造エッジ | Hyperliquid の取引 スタックとのネイティブ統合 | 予測市場の分布と市場の広がり | 米国規制の対象となるイベント契約会場 |
各プラットフォーム間の格差がどれほど大きいか、数字を見てみましょう。
9月のFed市場において、Hyperliquid 、Kalshi、Polymarketの各プラットフォームの価格は、互いに約1セント以内の範囲に収まっていました。しかし、その差は市場の深さにありました。この Hyperliquid 当該イベントの取引高は約60万ドルであったのに対し、他社の取引高はすでに数千万ドル規模に達していた。
その結果、HIP-4は当初抱えていた問題とは異なる問題を抱えることになった。
パーミッションレスな展開は市場を生み出すことはできますが、そこに流動性が伴うことを保証するものではありません。では、次はどうなるのでしょうか?
パーミッションレス型HIP-4の今後の展開
パーミッションレスなデプロイにより、HIP-4に対する制約が変更されます。
第1フェーズでは、アウトカム契約がHyperCore上でネイティブに取引可能であることが実証されました。次のフェーズでは、独立したデプロイヤーがその基盤を市場エコシステムへと発展させることができるかどうかを検証します。
それによって、プレッシャーが別の場所へ移ることになる。
テンプレートは、十分な市場構造を網羅している必要があります。
デプロイ担当者は、取引 する価値のある質問を見つけ出す必要があります。
マーケットメーカーは、より多くのオーダーブックに資金を分散させることを正当化できるだけの十分な取引量が必要です。
市場が仮想通貨の価格から、選挙、マクロ経済イベント、スポーツ、その他の現実世界の出来事へと関心の的を移していく中でも、価格の推移は予測可能なままである必要がある。
より明確な兆候となるのは、Hyperliquid に上場銘柄の選定を委ねることなく、他の市場からも継続的な流動性を呼び込むリピートデプロイヤーたちの存在だろう。
Hyperliquid での開発を始めるにはQuicknode
Quicknode 統一された開発者プラットフォームを通じてHyperCoreとHyperEVMの両方をサポートしているため、開発者は独自のインフラを運用することなくHyperliquid に接続できます。取引 アプリケーション、分析プラットフォーム、AI エージェントに対し、単一の エンドポイントを通じて、本番環境ですぐに利用可能なアクセスを提供します。,
現在の価格を確認する:quicknode.com/api-credits/hyperliquid 。
『Hyperliquid 』開発者のための、Quicknode に関するその他のリソース:
SDKおよびツール
Hyperliquid PythonのSDK(PyPIでも公開中)、Hyperliquid のAPIサンプル、Hyperliquid のSDK サンプル、HyperCore CLI、およびhyperliquidapi.com。
これらのリソースを組み合わせることで、開発者はRPCアクセスからリアルタイムイベント処理、オフチェーンロジックに至るまであらゆる機能を利用できるようになり、Quicknode は、Hyperliquid 上でアプリ 、マーケット、分析機能を立ち上げるための最速の道となります。
HIP-4のパーミッションレス展開に関するよくある質問
1. 2人のデプロイヤーが、同じイベントに対して市場を作成することは可能ですか?
はい。複数のデプロイ担当者が承認済みのテンプレートを使用して、同じイベントを題材としたマーケットを作成することができ、その結果、流動性やトレーダーの獲得をめぐって競合する可能性があります。
2. HIP-4のデプロイヤーはどのように収益を上げているのか?
デプロイヤーは、by を通じてデプロイされたアウトカム・マーケットで発生した取引 の手数料のうち、最大50%を受け取ることができます。
3. HIP-4市場は、Hyperliquid の永久債と流動性を共有していますか?
いいえ。彼らはHyperCoreの取引 インフラを利用していますが、注文帳は個別に管理しており、独自の市場流動性を確保する必要があります。
4. インフラプロバイダーは、パーミッションレスなHIP-4マーケットを基盤としてサービスを構築できるか?
はい。HIP-4は、フロントエンド、取引 システム、マーケットメーカー、その他のインフラストラクチャが統合できる、マーケットおよびデプロイメントのプリミティブを提供しています。
5. HIP-4による決済に誤りがあった場合、トレーダーには補償が支払われるのでしょうか?
いいえ。減額されたデプロイヤー・ボンドは焼却され、再分配されることはありません。そのため、影響を受けたトレーダーは、その仕組みを通じて損失を補填することはできません。
6. HIP-4のアウトカム・マーケットは、レバレッジをかけて取引できますか?
いいえ。すべてのポジションは建玉時に完全に担保化されており、レバレッジは一切なく、清算リスクも伴いません。
7. 「Hyperliquid 」および「HIP-4by 」の拡張版は、米国在住のトレーダーも利用できますか?
Hyperliquid は、その展開プロセスがどれほど許可不要なものになったとしても、米国人に対しては引き続き地域制限が適用されます。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、76以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。