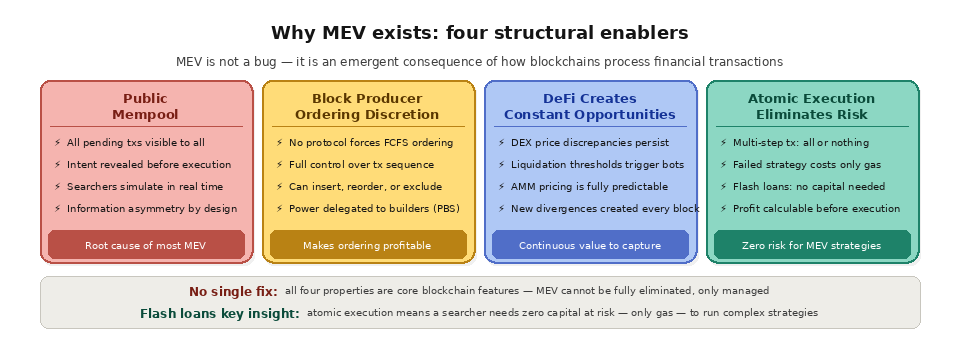
簡而言之:MEV 的存在源於區塊鏈架構的四大基本特性:公開的記憶池(mempool)會在交易執行前揭露待處理交易;區塊生產者對交易排序擁有裁量權;DeFi 協議透過價格差異與清算門檻持續產生經濟機會;以及原子性執行保證,使複雜的多步驟策略能要麼完全成功,要麼完全回滾,且不存在部分失敗的風險。這些結構性特徵相互結合,共同營造出一個環境,讓具備資訊優勢的參與者得以從交易排序中提取價值。 MEV 並非任何單一協議中的漏洞,而是區塊鏈在透明且可程式化的環境中處理金融交易所衍生的結果。
簡單的解釋
要理解為何會出現 MEV,您需要了解區塊鏈所具備的那種獨特屬性組合——任何願意加以利用的人都能從中獲益。沒有任何傳統金融系統同時具備所有這些屬性,這正是 MEV 成為區塊鏈特有現象的原因。
在傳統金融中,訂單簿在交易執行前並不會對外公開。證券交易所不會在匹配訂單前,將所有人的待執行訂單廣播給整個市場。做市商和高頻交易者雖擁有資訊優勢,但原始的待執行訂單flow 並不會被所有人看見。 在區塊鏈上,每筆待處理交易都會存放在公開的記憶池(mempool)中,任何監控網路的人都能完全看見。使用者在 Uniswap 上將 500,000 美元的 ETH 兌換為 USDC 的意圖,會在執行前向全世界廣播。任何具備技術能力監控記憶池的參與者,都能看見這筆交易並對此做出反應。
這種透明性是區塊鏈的核心設計特點,而非缺陷。去中心化網路需要公開傳播交易,以便全球各地的驗證者能夠接收、驗證並納入交易。然而,這種既能實現無需信任驗證的透明性,也讓精明的參與者得以進行有根據的搶跑交易。
結構性原因 | 為什麼它能實現 MEV |
|---|---|
公開 mempool | 待處理的交易在執行前即可查看 |
下單的酌情權 | 區塊生產者決定區塊內的順序 |
去中心化金融(DeFi)活動 | 價差與平倉不斷創造投資機會 |
原子執行 | 多步驟策略要麼完全成功,要麼完全回歸,不存在部分風險 |
公開的記憶池造成資訊不對稱
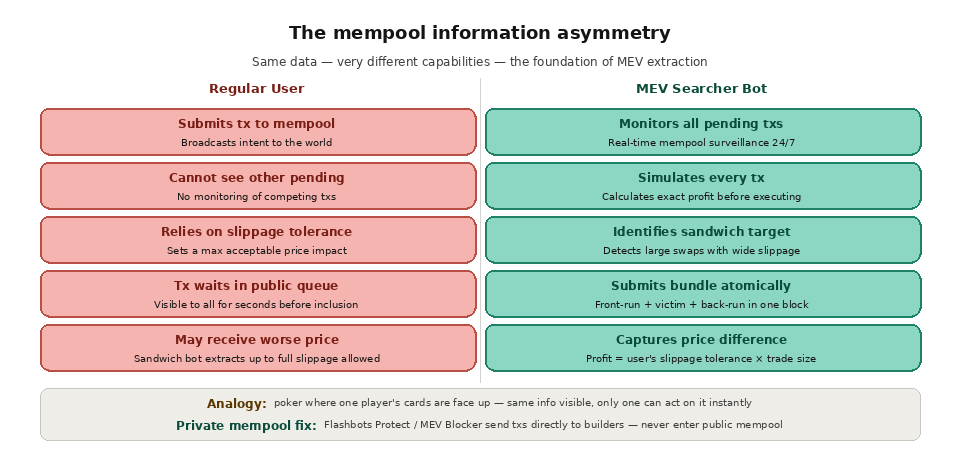
記憶池(mempool)是大多數 MEV 的根本原因。當一筆交易進入記憶池時,便會揭露發送者的意圖:他們正在呼叫哪個合約、執行哪個函式、傳入哪些參數,以及其行為將對鏈上市場產生何種隱含的價格衝擊。這些資訊對所有人皆可查閱,但只有少數參與者具備相應的基礎設施和演算法,能夠據此即時採取行動。
一般使用者在去中心化交易所(DEX)提交交換交易時,並不會監控記憶池(mempool)。他們不知道還有哪些交易處於待處理狀態、自己的交易將如何與其他待處理交易相互作用,也不知道是否有交易機器人即將對其進行「夾擊」。 相較之下,MEV 搜尋者會運行專用的監控基礎設施,解析每一筆待處理交易,根據當前區塊鏈狀態模擬其執行過程,並計算是否存在有利可圖的下單機會。這種資訊不對稱——雙方雖看到相同數據,但僅有一方能有效利用這些資訊——正是 MEV 提取的基礎。
這種情況就像一場撲克牌遊戲,其中一名玩家的牌是正面朝上攤在桌上的。嚴格來說,這些牌是所有人都能看到的,但只有懂得解讀這些牌並能立即做出反應的玩家,才能佔得先機。
區塊生產者控制排序
MEV 的第二項結構性驅動因素在於,區塊生產者對區塊內交易的排序擁有完全的裁量權。並無任何協定層級的規則規定,交易必須依照提交時間、寄件者地址,或任何其他中立標準來排序。只要每筆交易在考量其前置交易所產生的狀態下仍屬有效,區塊生產者便可隨意安排交易的順序。
這種排序權力在區塊內是絕對的。若驗證者發現一筆可能影響市場的待處理交易,便可將自己的交易插入該交易之前、之後,或兩者皆可。他們可以重新排序無關的交易,藉此創造使其他交易獲利更多或更少的狀態條件。他們甚至可以完全排除某些交易(儘管此舉會對聲譽和協議產生影響)。
實際上,Ethereum 上的多數驗證者已不再直接行使這項排序權力。他們透過「提議者與建構者分離」(PBS)機制,將區塊建構工作委派給專門的建構者。但其背後的權力依然存在:無論誰建構區塊,誰就決定排序順序;而該順序則決定了誰獲利、誰蒙受損失。
DeFi 創造了持續的經濟機會
如果沒有值得獲取的價值,那麼提取 MEV 就毫無意義。去中心化金融(DeFi)活動的蓬勃發展,創造了源源不絕的可利用機會。
去中心化交易所之間的價格差異是自然產生的,因為每個交易池都是根據自身的準備金比率來為資產定價。當一筆大額交易導致某個去中心化交易所的價格波動時,其他去中心化交易所的價格不會立即更新,直到有人進行套利以消除價差為止。這形成了一個永無止境的循環:用戶進行交易、價格產生偏差、套利者進行修正、新的交易又會造成新的偏差。每次修正都是一個 MEV 機會。
像 Aave 和 Compound 這樣的借貸協議,每當借款人的抵押品比率跌破規定門檻時,便會產生清算機會。該協議透過對被沒收的抵押品提供折扣,來鼓勵任何人對這些倉位進行清算。在市場下跌期間,可能會有數百個倉位同時面臨清算風險,進而引發 MEV 機器人間的瘋狂搶奪,爭相搶先執行清算。
自動做市商(AMM)憑藉其可預測的定價曲線,使得從數學上計算任何給定交易序列的確切利潤變得十分簡單。與傳統市場中因訂單簿深度和隱性流動性而產生不確定性不同,AMM 的定價完全是確定性的,且對公眾透明。攻擊者可以在執行「三明治攻擊」之前,計算出其確切利潤,且對結果毫無不確定性。
原子式執行可消除風險
最後一項結構性驅動因素是區塊鏈的原子執行模型。當智慧合約交易被提交時,它要麼完全執行,要麼完全回滾,不存在部分執行的情況。這意味著,任何涉及多個步驟的 MEV 策略(例如在 DEX A 買入、在 DEX B 賣出、償還閃電貸款),要麼完全成功並產生利潤,要麼失敗,而除了回滾交易所需的 gas 費之外,不會產生任何其他成本。
這項特性對於 MEV 提取而言極具威力。在傳統金融中,執行多階段套利策略時,每個步驟都存在執行風險。你可能在某個交易所買入資產,卻未能在價格波動前於另一個交易所賣出。而在區塊鏈上,整個多步驟策略皆在單一交易中執行。若任何步驟失敗,整個交易將回滾,而你將回到起點(扣除 gas 費用)。
閃電貸款更進一步放大此特性。交易者可在單一原子交易內,借入數百萬美元、執行套利交易、償還貸款,並將利潤收入囊中。若套利交易產生的利潤不足以償還貸款,則整個交易(包括借款部分)將自動撤銷。這意味著提取市場額外價值(MEV)所需的風險資本僅限於 gas 費,大幅降低了複雜策略的進入門檻。
MEV 能否被消除?
只要區塊鏈仍具備公開的記憶池、可自由決定的交易排序,以及鏈上金融活動,就無法完全消除 MEV。這些是根本性的架構特性,而非可以關閉的設定選項。
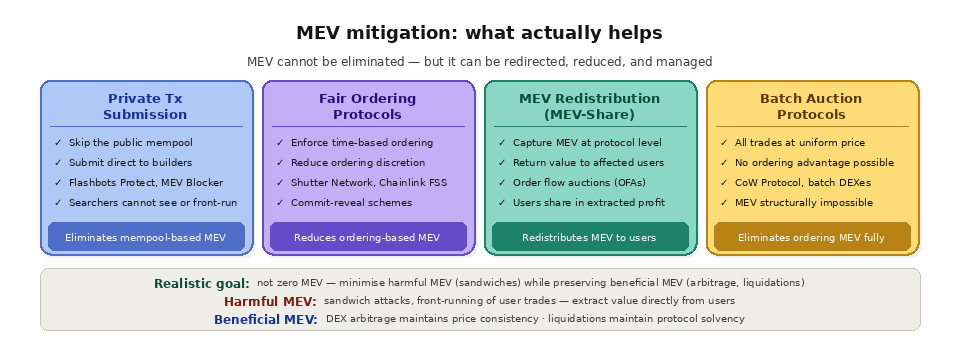
然而,MEV 是可以被緩解、重新分配及管理的。透過私有交易提交(例如使用 Flashbots Protect 和 MEV Blocker 等服務),可防止搜尋者在交易執行前看到交易內容,從而消除這些使用者在記憶池資訊上的優勢。公平排序協議則試圖強制執行基於時間的排序,以降低操縱排序所帶來的價值。 MEV-Share 及類似機制會將捕獲的 MEV 重新分配給產生該 MEV 的交易使用者。像 CoW Protocol 這樣的批次拍賣協議,會以統一的結算價格執行所有交易,從而徹底消除基於排序的套利行為。
切實可行的目標並非將 MEV 降至零,而是將損害用戶的 MEV(如三明治攻擊、搶跑)降至最低,同時保留對生態系統有益的 MEV(例如維持市場效率的套利,以及維持協議償付能力的清算)。
Quicknode 如何協助開發者理解 MEV
Quicknode 為理解並因應生產環境應用程式中的 MEV 提供了基礎架構。Core API 的低延遲 RPC 存取功能,讓開發者能夠監控記憶池狀態、追蹤 gas 價格動態,並在精確的時機提交交易。Quicknode Streams 提供具備傳送保證的即時區塊與交易資料,讓開發者能夠建置分析系統,用以量化其協議上的 MEV 活動、偵測針對用戶的「三明治攻擊」,並衡量影響其應用程式的區塊內交易排序模式。
對於開發 DeFi 協議的開發者而言,透過Streams 的數據分析交易排序模式,對於設計能抵禦 MEV 的機制至關重要。對於應用程式開發者來說,透過即時數據理解 MEV,有助於更精準地估算 gas 費用、制定更明智的交易提交策略,以及提供更準確的用戶端價格衝擊預估。Quicknode 的基礎設施確保您擁有所需的數據與速度,以便在具備 MEV 意識的區塊鏈環境中做出明智的決策。
為什麼在傳統金融中,MEV 不會以同樣的方式發生?
傳統市場會隱藏待執行訂單、透過受監管的交易所執行訂單規則,並使交易者在交易的每個環節都面臨執行風險。區塊鏈則將這三者徹底顛倒:訂單是公開的、訂單排序由區塊生產者自行決定,且執行具有原子性。正是這種組合,使得區塊鏈中更廣泛的 MEV現象成為可能,而這種現象在傳統金融中根本不存在。
屬性 | 傳統金融 | 公開區塊鏈 |
|---|---|---|
待處理訂單 | 在配對成功前保持隱藏 | 可在公共記憶池中看到 |
排序規則 | 交易所受監管並受規範 | 區塊生產者的裁量權 |
執行風險 | 每條支腿都可能分別發生故障 | Atomic,全有或全無 |
究竟是誰從 MEV 中獲利?
有三類群體共享這項價值。搜尋者發掘機會並建立能把握這些機會的交易;建構者組建最有利可圖的區塊;而驗證者則因提出該區塊而獲得報酬。其中的共同點在於對交易排序的控制權,這正是這三類參與者最終都仰賴的關鍵槓桿。
使用者和開發者能否降低其面臨的 MEV 風險?
是的。使用者可以透過私人訂單flow 進行交易,設定嚴格的滑點範圍,並將大額掉期交易拆分,以減少交易機器人能從中獲利的空間。一篇關於MEV 緩解策略的實用概述,詳細闡述了各項選項及其利弊權衡。
開發者還有一項額外的手段:endpoint 。透過私有或受保護的RPCendpoint提交交易,可避免交易進入公開的記憶池(mempool),從而消除多數提取操作所依賴的能見度。
在第二層(Layer 2)網路中,MEV 是否也一樣?
不盡然。當今大多數 Rollup 都是透過單一排序器(sequencer)而非公開的記憶池(mempool)來路由交易,因此傳統的「搶跑」(front running)行為較難實現,但排序器本身仍掌握著交易排序的權力。隨著排序器趨向去中心化,第二層(Layer 2)的 MEV 情勢預計將持續演變。
常見問題
MEV 算是協議中的漏洞嗎?
不。MEV 是公共記憶池、自主排序以及鏈上金融相互作用所產生的結果。它並非由單一協議所引入,也無法透過單一修補程式予以消除。
MEV 能否被徹底消除?
只要區塊鏈仍維持公開的記憶池(mempool)和自由排序機制,就無法做到這點。雖然可以透過私有訂單flow 、公平排序和批次拍賣來減少並重新分配交易,但無法將其刪除。
所有 MEV 對使用者來說都是壞事嗎?
不。套利與清算具有正向作用,能維持市場及借貸協議的正常運作。像「三明治攻擊」這類掠奪性行為,才是多數緩解措施所針對的有害現象。
閃電貸款會導致市場效率價值(MEV)嗎?
閃電貸款本身並不會創造市場效應價值(MEV),但會放大其影響。由於閃電貸款及其所資助的策略是在單一原子交易中結算,因此交易者幾乎無需承擔資本風險,便能追逐大型投資機會。
MEV 在第二層網路中是否存在?
是的,形式有所不同。第二層區塊鏈通常透過單一排序器來排序交易,這與Ethereum mainnet 相比,改變了誰能從中獲利以及獲利的方式。
延伸閱讀
了解 MEV 及其影響-Quicknode 指南
Streams 入門指南 - Quicknode 文件
高效 RPC 請求指南-Quicknode
Quicknode 核心 API
