USDC 收益平台如何计算 APY?以 5 个平台为例进行解析
USDC 收益平台如何计算 APY?以 5 个平台为例进行解析
为什么USDC的收益率会发生变化?了解各大DeFi平台如何计算年化收益率(APY),以及哪些因素决定了存款人实际获得的收益。
USDC 本身不产生收益。美元和欧元也是如此。
然而,不知从何时起,从钱上赚取利息或收益竟成了人们的日常期待。
银行、政府和稳定币让这种回报变得司空见惯。但这种回报——无论你称之为收益还是利息——都必须来自某处。
当资金投入运作时,USDC 便能产生收益。借款人支付利息,借贷市场收取手续费,而协议则将收益分配给存款人。
这是赚取USDC收益的显而易见的一面。更具影响力的部分,则是收益数字背后的数学原理。
第一部分介绍了USDC的收益来源。第二部分将重点探讨利率本身,从利率的制定机制到存款人实际获得的收益。
最大的USDC收益平台是如何计算APY的
USDC 的收益始于一项收入来源:借款人支付的资金成本。随后,协议会运用自身的计算模型和逻辑,将该收入转化为存款人的回报。
让我们列出排名前列的USDC收益平台,看看它们各自是如何计算收益的。
地点 | 定价机制 | 谁为收益提供资金? | 是什么因素影响了回报率? | 收益如何惠及储户 |
|---|---|---|---|---|
Aave V3 | 双斜率利用曲线 | 支付 USDC 利息的有抵押借款人 | 借贷需求、存款、取款及准备金率 | aUSDC 余额增长 |
化合物V3 | 独立的供给曲线和需求曲线 | 支付 USDC 利息的有抵押借款人 | 利用率与治理配置的曲线参数 | 供应商余额通过供应指数累计形成 |
Morpho | 自适应利率曲线加金库配置 | 处于孤立贷款市场的借款人 | 利用率、偏离目标的时间以及跳箱分配 | Vault股价上涨 |
Spark | 治理设定的储蓄率 | 来自贷款和投资策略的收入 | 治理决策、融资条件及战略回报 | 储蓄代币或金库份额价值上涨 |
枫树 | 协商确定的机构贷款利率 | 支付贷款利息的机构借款人 | 贷款条款、已投放资本、费用及信贷表现 | syrupUSDC 份额价值上涨 |
现在,让我们逐一分析这些机制,并从头开始理解其计算过程。
在继续讨论之前,了解“APR”与“APY”之间的一个关键区别会很有帮助。
APR 是复利计算前的年化利率。
APY 反映了一年内的复利效应,因此当利息计提次数超过一次时,该数值通常会更高。
注:除非另有说明,本节中的利率均为年百分比利率(APR),而非年收益率(APY)。
利用率曲线:Aave V3 和 Compound V3
Aave V3 和 Compound V3 根据利用率(即当前已借出的 USDC 占存入 USDC 的百分比)来计算 USDC 借贷利率。
在80%的利用率下,1亿美元资金池中有8000万美元已发放贷款,剩余2000万美元可用于提款和新贷款。
随着利用率的提高,借贷成本会增加,而储户通常能获得更高的利率。
Aave V3 如何计算 USDC 的年化收益率(APY)
Aave 根据借款人支付的利息来确定存款人的利率。该计算包含三个输入参数:
供应年利率 = 借款年利率 × 利用率 × (1 − 储备系数)
利用率衡量的是该资金池中已发放的USDC中有多少已被借出。
储备系数是指 Aave 从借款利息中划拨给协议储备金的份额。
以一个贷款年利率(APR)为4.50%、利用率为94%、储备系数为10%的贷款池为例:
4.50% × 94% × 90% = 3.81%
存款人可享受3.81%的供应年利率。但4.50%的借款年利率并非固定,会随资金池利用率的变化而变化。
Aave 采用双斜率利率模型来确定借款利率。
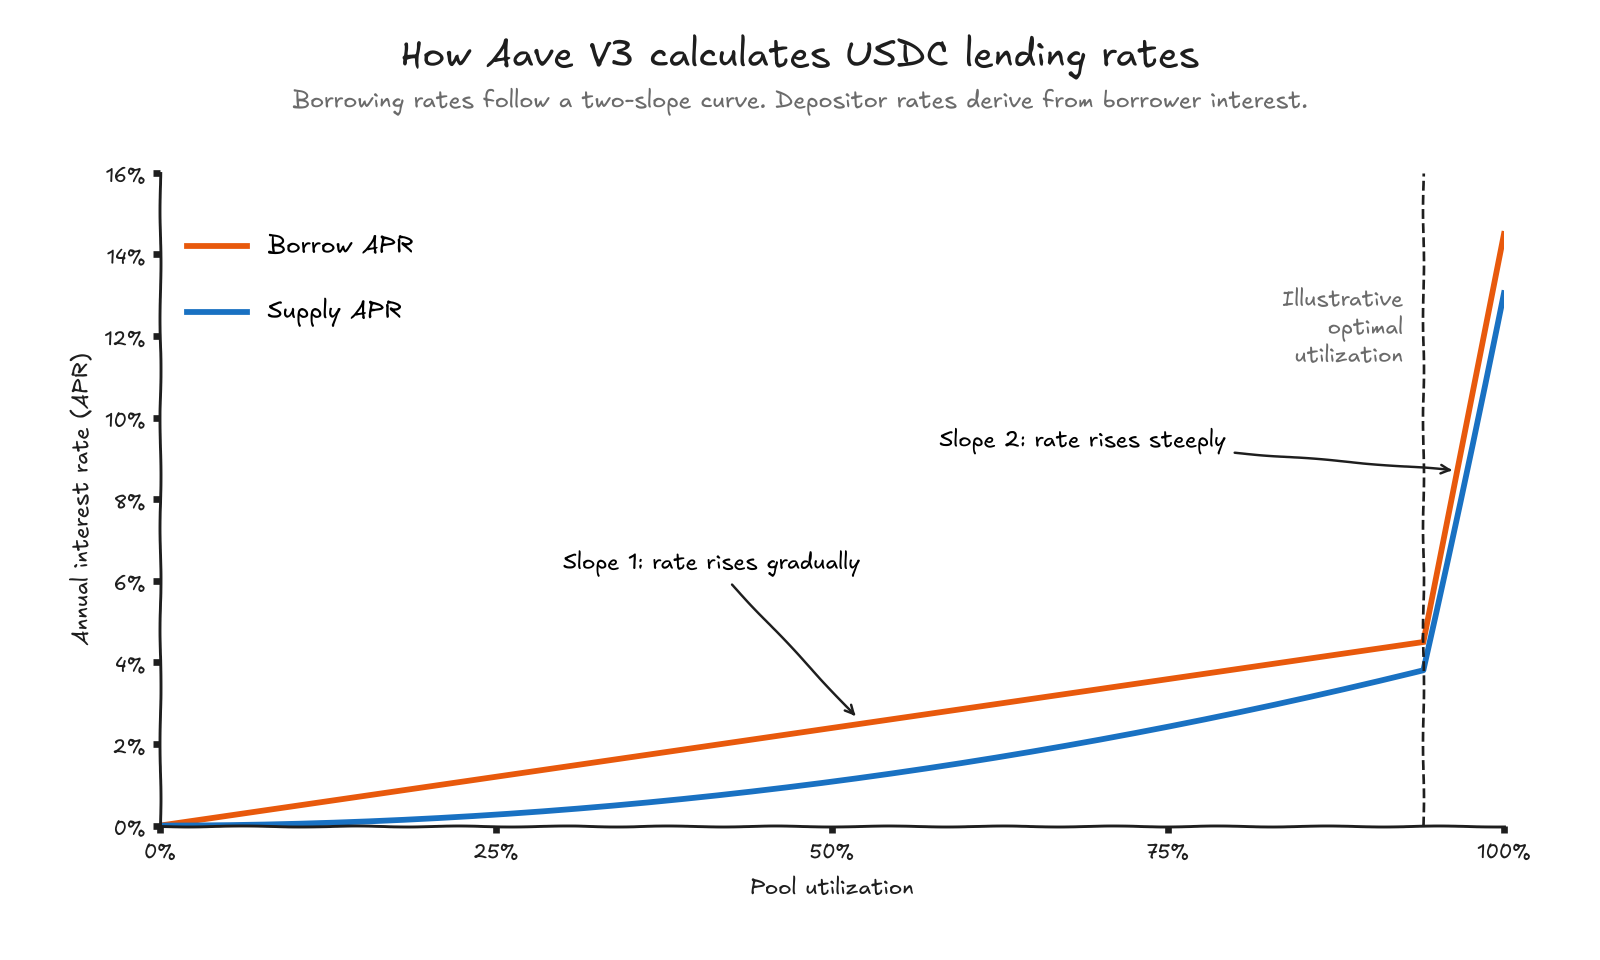
在最优利用率阈值以下,利率逐渐上升。在该阈值处(即“拐点”),曲线陡峭度骤增,导致借贷成本上升。
较高的利率也使USDC存款更具吸引力,并有助于恢复可用流动性。
供应利率间接地遵循同一条曲线。随着借贷利率上升,存款人可获得的利息也会增加。
Aave 通过其流动性指数追踪应计利息,随着利息的累积,aUSDC 余额也会相应增加。
现在,让我们来看看Compound V3。
Compound V3 如何计算 USDC 的年化收益率(APY)
Compound V3 同样使用利用率曲线来计算年化收益率(APY),但与 Aave 有一处不同:Compound 会分别计算供应利率和借款利率。
每条曲线都有其由治理机制设定的基准利率、使用阈值(拐点)和斜率。
对于存款人而言,计算方法遵循一条简单的规则:
供应年利率(APR)=Base 供应利率 + 根据利用率确定的利息
基础供应利率是起点。随着借出的USDC越来越多,供应年化收益率(APR)会按照预设的曲线逐渐上升。
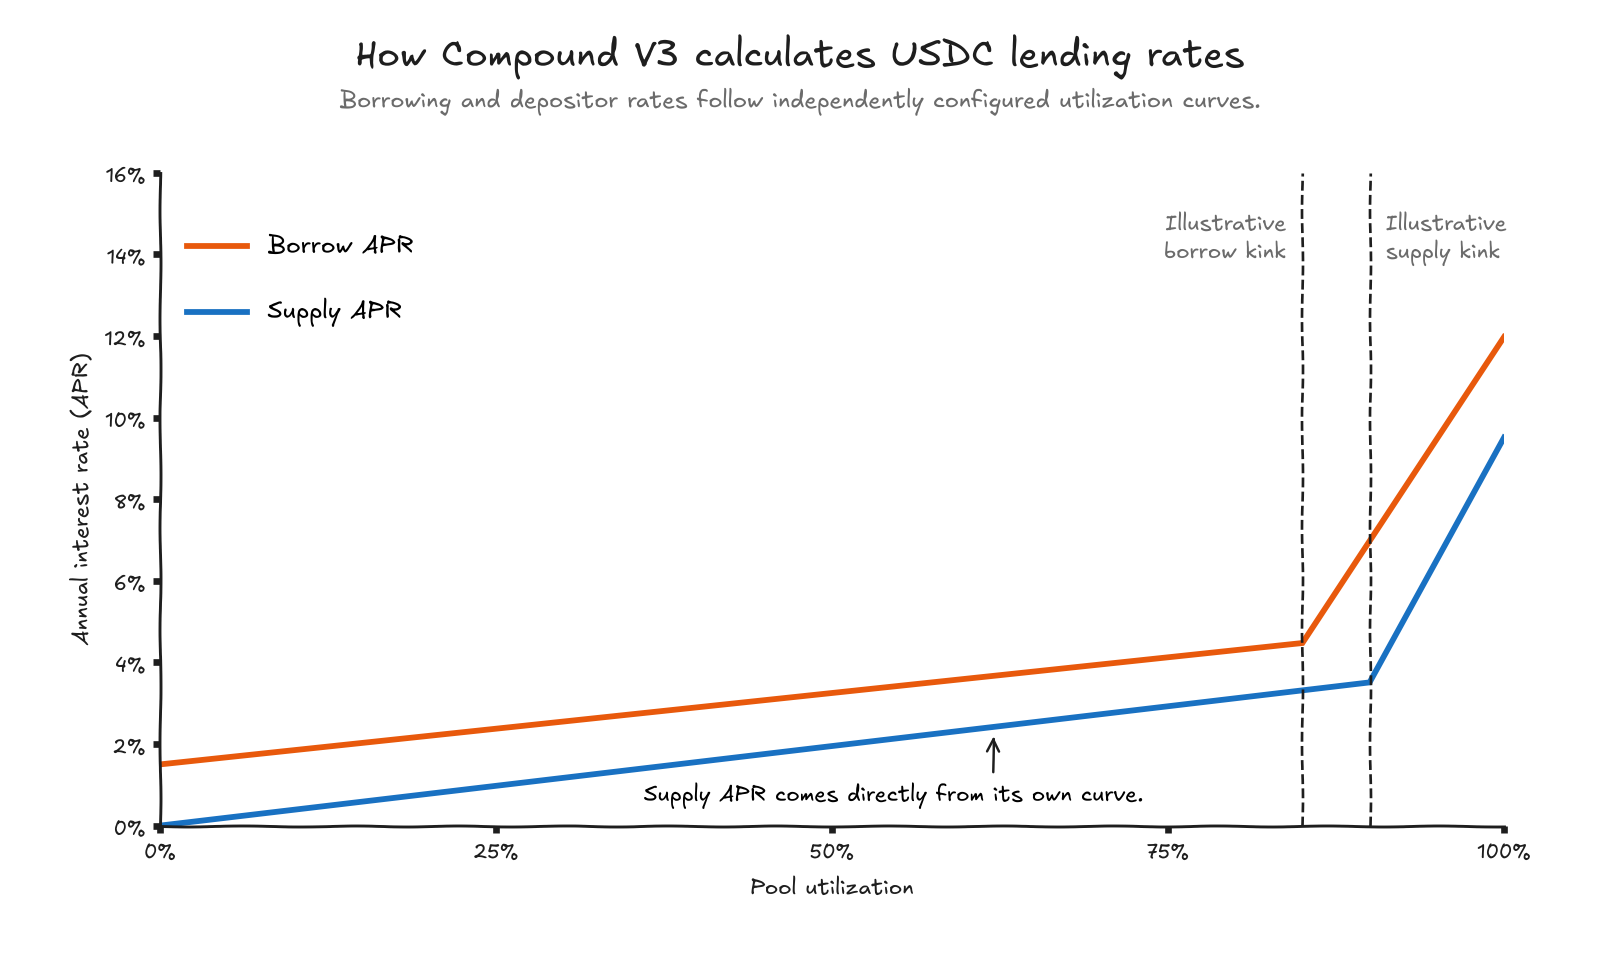
每条曲线在各自的拐点之后都变得更加陡峭。由于参数各不相同,借贷利率和供应利率的上升速度可能会有所不同。
Compound 通过其 基础供应指数,随着时间的推移,USDC 余额不断增加。
自适应曲线:Morpho 如何计算 USDC 收益率
Morpho 的 AdaptiveCurveIRM 可在无需治理干预的情况下自动调整借贷利率。它通过两种机制将利用率目标设定为 90%:
即时:随着利用率的变化,利率沿现有收益率曲线波动。
随着时间的推移:若利用率长期维持在90%以上或以下,整个曲线将相应向上或向下移动。
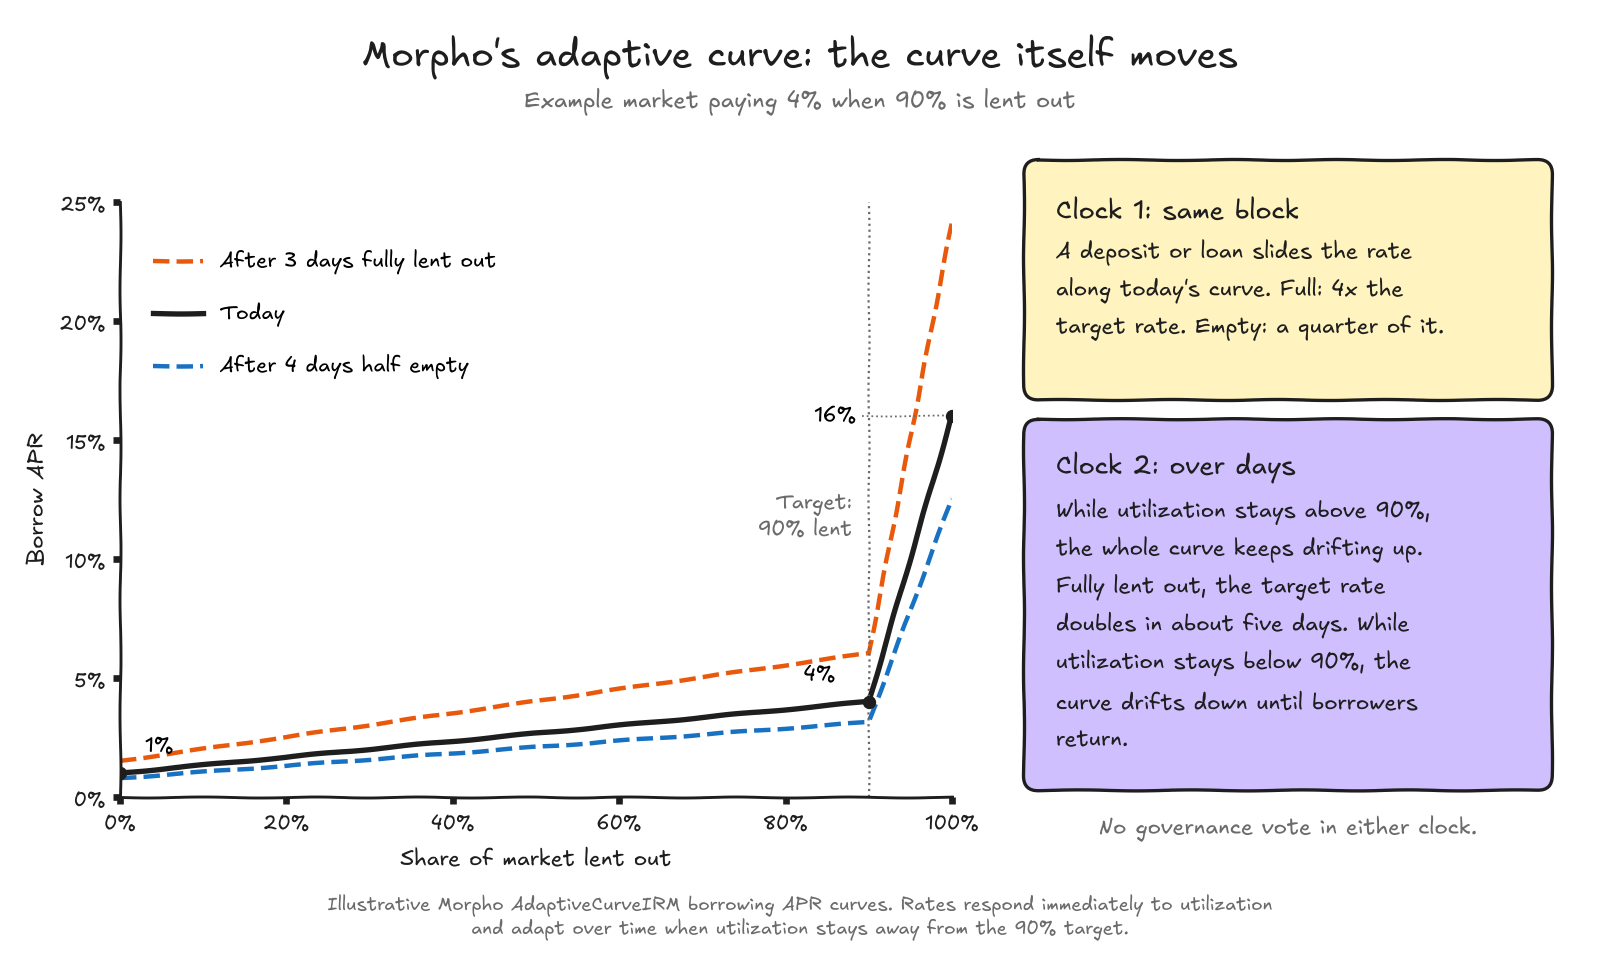
该图表显示,当信用额度使用率为90%时,借款年利率(APR)为4%。当使用率达到100%时,利率跃升至16%。
如果市场仍处于全面借贷状态,收益率曲线就会持续上移,导致借贷成本逐渐上升。
当利用率低于90%时,情况则恰恰相反。利率会逐渐下调以鼓励借贷。
Morpho 通过以下方式将借款人的利息转化为存款人的收益:
供应年利率 = 借款年利率 × 使用率 × (1 − 市场手续费)
金库增加了另一层复杂性。它们可以在多个市场之间分配USDC,因此最终收益取决于各市场的利率和分配比例、闲置资金以及金库手续费。
存款人通过金库份额价值的增长获得利息。
治理-设定利率:Spark Savings 如何计算 USDC 收益率
Spark 通过 spUSDC 提供 USDC 收益,这是一款由 Spark 流动性层(SLL)驱动的储蓄金库。SLL 将资金部署到 DeFi 借贷市场及其他能产生收益的策略中。
Spark Governance 根据基础回报和市场状况设定金库储蓄率(VSR)。
更重要的是,每当利用率发生变化时,Spark 并不会自动重新计算存款利率。
存款人在存入USDC时将获得spUSDC份额。随着收益的累积,每份份额可兑换更多USDC。
免责声明:实际收益取决于存款期间适用的储蓄利率。
协商信用:Maple 如何计算 USDC 收益率
Maple 根据机构贷款的利息支付额来计算 USDC 的收益率。贷款利率是与借款人协商确定的,而非由利用率曲线或治理机制设定的储蓄率决定。
然而,借款人支付的利率并不一定等同于存款人的收益。最终的回报取决于投入的资本金额、收取的利息以及相关费用。
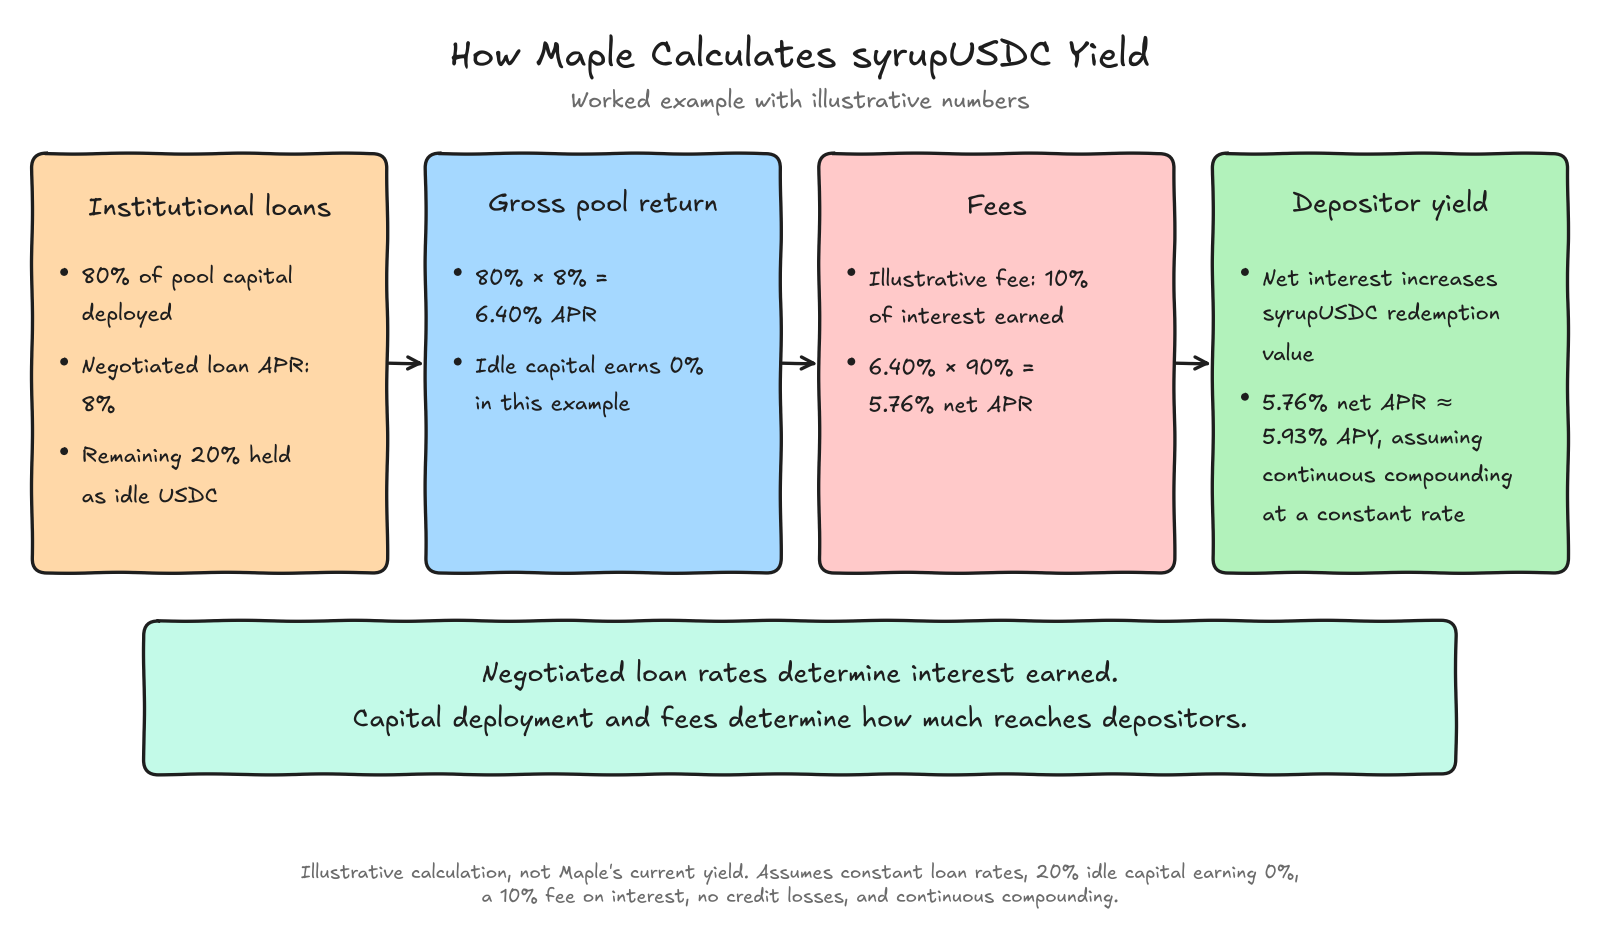
在此示例中,资金池的80%可获得8%的年利率(APR),而剩余的20%则处于闲置状态。这使得资金池的总年利率(APR)为6.40%。假设按利息收取10%的手续费,存款人可获得5.76%的净年利率(APR),这相当于连续复利计算下的约5.93%的年收益率(APY)。
Maple 通过 syrupUSDC 分配信托收益,随着净利息的累积,该代币的赎回价值也会随之增加。
免责声明:实际收益率会因贷款期限、资金配置、费用及信用表现而有所变化。
虽然数学公式解释了每种利率的设定方式,但在现实中,实际决定存款人能获得多少收益的还有其他因素。
现实世界中,究竟是什么因素影响了USDC的收益率?
平台上显示的USDC年化收益率(APY)始终是当前市场状况的快照。随着借款人借款和存款人调配资金,该数值会发生变化。
利率可能会下降,流动性可能会收紧,或者宣传的收益率中的一部分可能来自临时性激励措施。
存款和取款如何影响年化收益率(APY)
假设有一个USDC借贷池,其中供款1亿美元,借款8000万美元。
活动 | 利用率 | 对供应年利率(APR)的可能影响 |
|---|---|---|
起始位置 | 80% | 当前汇率 |
2000万美元的新存款 | 66.7% | 减少 |
从初始头寸中提取了1000万美元 | 88.9% | 增加 |
在初始位置基础上额外借款1000万美元 | 90% | 增加 |
每个情景都以最初的1亿美元资金池为起点。
相同的借贷需求会因可用的USDC数量不同而产生不同的存款人收益。这种影响在不同平台上也各不相同:
平台 | 当存款增加时会发生什么? |
|---|---|
Aave V3 | 利用率下降,通常会导致供应APR降低 |
化合物V3 | 利用率下降会使供给率沿其曲线向下移动 |
Morpho | Vault的资产配置可能会影响综合收益率 |
Spark | 存款不会自动改变治理机制管理的储蓄率 |
枫树 | 未投入的资本可能会稀释投资组合的回报 |
这就是为什么市场状况会对最终体现在储户钱包里的收益产生如此大的影响。
下一个重要因素是流动性深度。
为什么高年化收益率(APY)可能与低流动性并存
USDC 贷款年化收益率(APY)的上升可能表明借贷需求增强。这也可能意味着可供提取的 USDC 数量减少。
假设有一个贷款池,其中注入了1亿美元:
泳池使用率 | 借出的USDC | 支持USDC | 提现流动性 |
|---|---|---|---|
50% | $50M | $50M | 高 |
80% | $80M | $20M | 较低 |
95% | $95M | $5M | 限量版 |
99% | $99M | $1M | 非常有限 |
示例性池,不包含储备或其他流动性调整。
因此,更高的年化收益率(APY)往往伴随着更长的赎回周期或更难预测的赎回时机。可用的流动性决定了资金能够多快被赎回。
接下来,让我们将宣传的年化收益率(APY)与储户实际获得的年化收益率(APY)进行比较。
奖励、捐赠和积分如何推高标称年化收益率(APY)
某些平台宣传的收益率中,除了USDC存款产生的利息外,还包含奖励或激励。
平台可以结合多种收益来源:
收益构成 | 工作原理 | 看点 |
|---|---|---|
Base 贷款收益率 | 借款人支付的利息 | 随使用率和贷款利率的变化 |
代币奖励 | 向存款人额外分发的代币 | 代币价格和发行计划 |
捐赠或奖励 | 可提高保险库收益的一次性供款 | 可能不会再次发生 |
要点 | 与未来营销活动或分红相关的奖励 | 不保证具体金额 |
例如,一个通过放贷获得5%收益、通过代币激励再获得3%收益的保险库,可能会宣传其综合年化收益率为8%。
如果激励计划结束,这额外的3%就会消失。这就是为什么临时激励、积分和其他奖励应该始终单独进行评估。
我们已经介绍了利率的计算方式、导致利率变动的原因,以及为什么标称年化收益率(APY)可能会产生误导。接下来,您可以采取哪些实际措施呢?
在什么情况下,追求更高的年化收益率(APY)才真正值得?
只有当额外收益能够抵消所涉及的风险、成本和限制时,较高的年化收益率(APY)才值得考虑。
诚实地回答几个基本问题,有助于做出这一决定:
收益从何而来?
该利率的稳定性如何?
实际赚了多少钱?
USDC 能多快提现?
哪些资本面临风险?
这一决定还取决于资金将存入多长时间。
一旦扣除交易成本,微小的年化收益率(APY)优势就可能不复存在,尤其是在资金在不同协议之间频繁转移的情况下。
难点在于跟踪这些不断变化的利率,并判断何时切换投资组合才真正划算。将这一决策自动化,可以减少对持续监控和手动再平衡的需求。
Quicknode 如何通过“Earn”功能优化Morpho Vault的收益
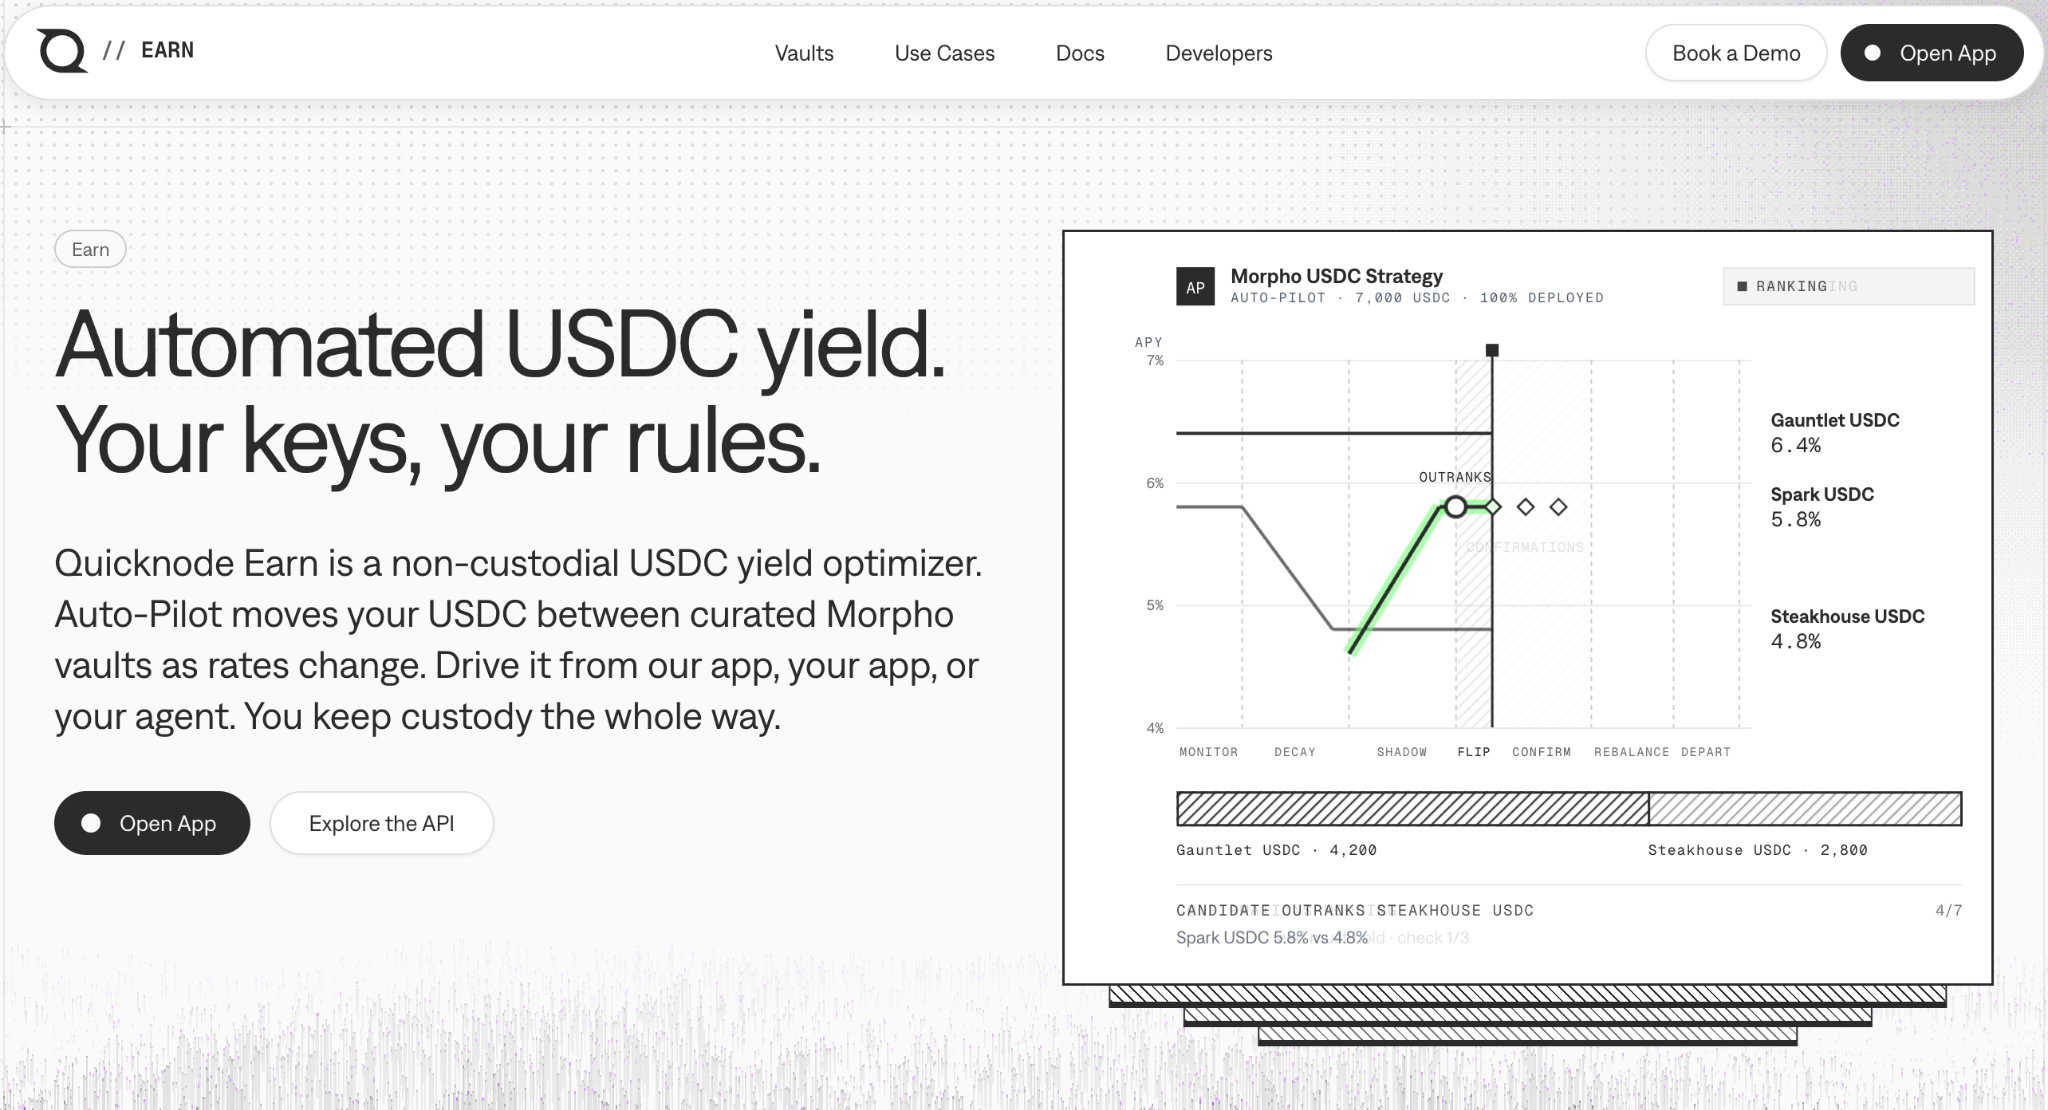
Quicknode Earn 会自动将 USDC 分配至符合条件的 Morpho 保险库中。它会监控收益率的变化,比较投资机会,并在市场出现既能提供更高收益率、又符合 Earn 预设条件的投资机会时,对资金进行再平衡。
该流程包括以下四个步骤:
步骤 | 工作原理 |
|---|---|
制定规则 | 选择符合条件的网络、最低金库容量、流动性要求以及再平衡阈值。 |
监控产量 | 通过五分钟快照和平滑利率来追踪Vault的年化收益率(APY),以减轻暂时性飙升的影响。 |
评估机会 | 比较符合条件的投资组合,并确认较高的收益率能否持续足够长的时间,以证明转换是值得的。 |
资本再平衡 | 当收益优势满足配置的阈值和流动性要求时,转移 USDC。 |
需要特别注意的是,更高的年化收益率(APY)并不一定会自动触发再平衡。收益率的提升必须足够显著,才能证明进行再平衡的必要性,同时还要考虑到交易成本以及利率短期波动的风险。
注: Quicknode 的“Earn”功能本身不会产生收益。收益来源于Morpho的基础借贷市场,而“Earn”负责管理符合条件的资金池之间的资产配置。
Quicknode 不收取任何管理费或业绩费。资产再平衡可能会产生gas费用,且实际收益仍取决于Vault的投资表现、市场流动性以及资金调拨的时机。
展望未来:如何把握USDC的收益机会
USDC的收益始于资本获得回报。利率会发生变化。资本会流动。
一款目前收益率为9%的保险单,在未来六个月内的收益可能还不如一款收益率为7%的保险单。
收益率优势的持续时间与规模同样重要。
在转移USDC之前,请先确认额外收益的来源、扣除成本后剩余多少,以及是否可以在需要时提取本金。
如果这种优势只是暂时的、由激励措施驱动的,或者微不足以抵消转换成本,那就保持现状吧。
关于Quicknode
Quicknode 成立于 2017 年,致力于为开发者和企业部署机构级区块链基础设施。凭借 99.99% 的运行时间和对 76 条以上区块链的支持,各团队能够毫无妥协地构建和扩展链上应用程序。
随时掌握最新动态
将最新的工程见解、产品更新和 Web3 资讯直接发送至您的收件箱。