HyperliquidHIP-4 wird genehmigungsfrei: Vorlagen, wirtschaftliche Aspekte und Risiken
HyperliquidHIP-4 wird genehmigungsfrei: Vorlagen, wirtschaftliche Aspekte und Risiken
HIP-4 stellt auf eine genehmigungsfreie Bereitstellung um. Erfahren Sie, was sich ändert, was weiterhin reguliert bleibt, wie Märkte gestartet werden und wo Risiken bestehen.
18. September 2026 – 12 Minuten Lesezeit
Geld verändert die Art und Weise, wie Menschen eine Frage beantworten. Fragt man, wer eine Wahl gewinnen wird, raten alle nur. Bittet man sie jedoch, darauf zu wetten, denken sie tatsächlich darüber nach.
Das ist das Grundprinzip von Prognosemärkten: die Umwandlung von Überzeugungen in handelbare Wahrscheinlichkeiten.
Polymarket und Kalshi wurden darauf aufbauend entwickelt. Hyperliquid schlug mit dem Outcome-Trading über HIP-4, bei dem sich die Märkte auf 0 oder 1 einpendeln, einen anderen Weg ein.
Die Schaffung neuer Märkte unterlag jedoch zunächst einer Zugangsbeschränkung.
In letzter Zeit hat sich HIP-4 in Richtung einer genehmigungsfreien Bereitstellung entwickelt. Das bedeutet jedoch nicht, dass alles genehmigungsfrei ist.
Schauen wir uns einmal an, was tatsächlich genehmigungsfrei sein wird, was weiterhin reguliert bleibt, wie diese Märkte funktionieren und was dieser Wandel für Hyperliquid bedeuten könnte.
Was ist HIP-4?
HIP-4 ist der Standard der „ Hyperliquid “ für Ergebniskontrakte. Dabei handelt es sich um vollständig besicherte Kontrakte, deren Abrechnung je nach Ereignisausgang zwischen 0 und 1 erfolgt.
Diese im Mai eingeführten Kontrakte laufen nativ auf HyperCore, demselben Orderbuch, das auch die Perpetual- und Spotmärkte von Hyperliquid verwaltet. Somit teilen sie sich die erforderliche Liquidität, Margin, Abgleichung und Infrastruktur mit allen anderen Elementen auf der Blockchain.
Seit seiner Einführung hat das Primitive ein kumuliertes Handelsvolumen von rund 283 Millionen US-Dollar mit fast 19.000 einzelnen Händlern verzeichnet. In jüngster Zeit war zudem ein deutlicher Anstieg zu beobachten: In der ersten Septemberwoche belief sich das Handelsvolumen auf 16,2 Millionen US-Dollar und es wurden 351.000 Handelsgeschäfte getätigt.
Diese Zahlen belegen die Nachfrage nach Ergebnis-Trading. Über die Angebotsseite sagen sie jedoch weniger aus: Wer gestaltet die Märkte, auf denen gehandelt wird?
Was sich durch die genehmigungsfreie Bereitstellung für HIP-4 tatsächlich ändert
Das genehmigungsfreie HIP-4 ermöglicht es Drittanbietern, Ergebnismärkte einzurichten, Hyperliquid , ohne dass jeder einzelne Markt von Validatoren genehmigt werden muss.
Den Betreibern ist es jedoch nach wie vor nicht möglich, jeden beliebigen Markt aufzubauen.
Jeder Markt muss sich an eine vom Validator genehmigte Vorlage halten, die die Richtlinien für eine Klasse von Ergebnisverträgen festlegt.
Die Verantwortlichen für die Bereitstellung können dann innerhalb dieser Regeln oder Vorlagen individuelle Märkte anlegen.
Dadurch wird die Marktbildung in zwei Ebenen unterteilt:
Validatoren steuern die Marktstruktur mithilfe von Vorlagen.
Die Anbieter schaffen darin Märkte.
Schauen wir uns einmal an, was diese Aufteilung für den gesamten HIP-4-Markt bedeutet:
Vor der Einführung von HIP-4 ohne Genehmigungsverfahren | HIP-4 ohne Genehmigungsverfahren | |
|---|---|---|
Wer kann Märkte schaffen? | Hyperliquid Validatoren | Drittanbieter für die Bereitstellung |
Was können sie erschaffen? | Validatoren wählen einzelne Märkte aus | Deployer erstellen Märkte anhand von durch Validatoren genehmigten Vorlagen |
Voraussetzung für die Bereitstellung | Validator-Berechtigung (anfänglich 1 Mio. HYPE-Bonds) | 500.000 HYPE, die für mindestens sechs Monate auf mainnet gestaked wurden (100 HYPE auf testnet) |
Gebührenanteil | Kein Deployment-Tool eines Drittanbieters | Deployer können bis zu 50 % der Handelsgebühren erhalten |
Rolle des Validators | Jeden Markt auswählen und erschließen | Vorlagen genehmigen, über Kürzungen abstimmen, seltene kanonische Märkte einführen |
Die genehmigungsfreie Bereitstellung führt also nicht dazu, dass Validatoren aus HIP-4 entfernt werden. Wofür werden sie dann zuständig sein?
Was Validatoren in Permissionless HIP-4 tatsächlich regeln
Den Validatoren wird eine Aufgabe abgenommen, nämlich die individuelle Markterschließung, die nun den Deployern obliegt.
Es gibt jedoch drei Funktionen, die Validatoren noch ausführen müssen:
1. Vorlagen genehmigen
Validatoren stimmen über die Vorlagen ab, die von den Bereitstellern verwendet werden dürfen. Eine genehmigte Vorlage definiert eine Marktstruktur, die viele einzelne Märkte unterstützen kann.
2. Die Rechenschaftspflicht der für die Bereitstellung Verantwortlichen durchsetzen
Jeder „Permissionless Deployer“ setzt 500.000 HYPE auf mainnet ein. Validatoren können darüber abstimmen, diesen Einsatz bei Verstößen – wie beispielsweise der fehlerhaften Abwicklung eines Marktes – zu kürzen.
3. Kanonische Märkte einführen
Validatoren können weiterhin direkt Märkte erstellen. Hyperliquid Dieser Weg ist für seltene kanonische Ergebnisse reserviert, die unabhängig von Drittanbietern existieren sollten.
Als Nächstes werden wir die zentrale Frage beantworten: Was genau ist eine Vorlage und wie funktioniert sie?
HIP-4-Vorlagen: Die Regeln, die bei genehmigungsfreien Bereitstellungen beachtet werden müssen
Vorlagen legen fest, wie die Märkte aussehen dürfen, bevor sie ohne Genehmigung bereitgestellt werden.
Was sind HIP-4-Vorlagen?
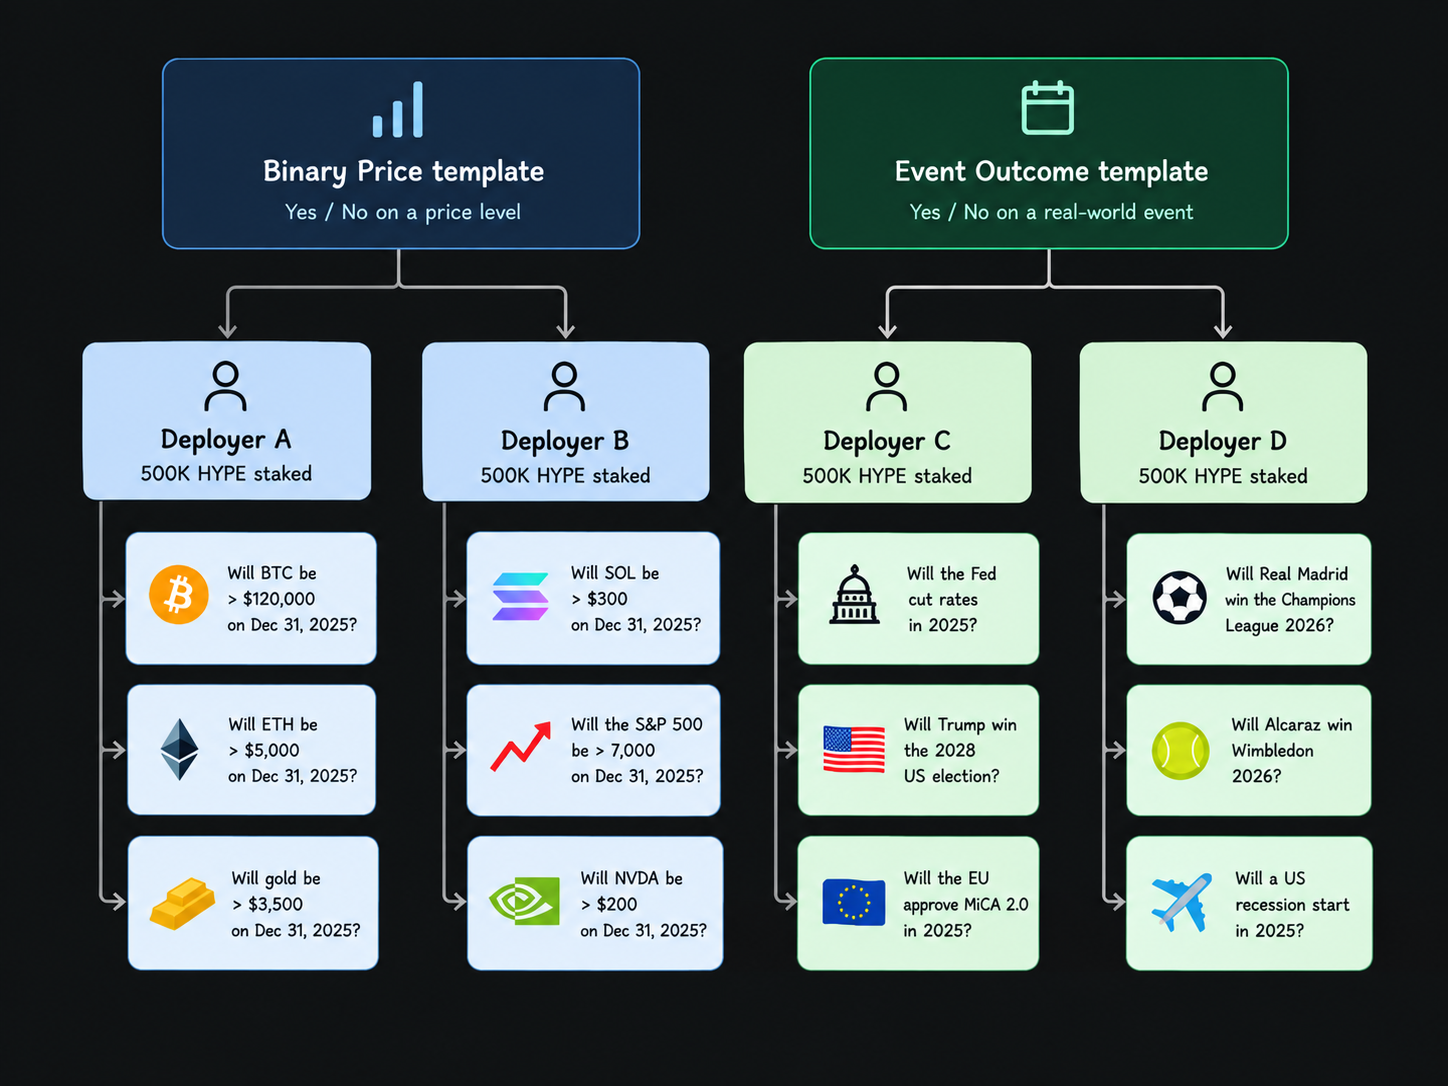
HIP-4 Vorlagen sind vom Validator genehmigte Vertragsspezifikationen für eine Klasse von Ergebnismärkten.
Eine Vorlage könnte beispielsweise festlegen, wie ein binäres Ergebnis funktioniert und abgerechnet wird.
Die Verantwortlichen für die Bereitstellung können diese Struktur dann für verschiedene Fragen nutzen, ohne dass die Prüfer jede Frage einzeln genehmigen müssen.
Diese Trennung ist es, die die skalierbare, genehmigungsfreie Bereitstellung ermöglicht: Die Struktur einmal genehmigen > daraus viele einzelne Märkte bereitstellen.
Wie funktionieren HIP-4-Vorlagen?
Der Prozess besteht aus drei Ebenen:
1. Eine Vorlage legt die Grenzen fest
Legt die Regeln fest, die Implementierer befolgen müssen, einschließlich der Ergebnisstruktur und der Abrechnungskriterien, die von dieser Vorlage unterstützt werden.
2. Die Prüfer genehmigen die Vorlage
Eine neue Marktstruktur wird nicht einfach deshalb ohne Genehmigung verfügbar, weil ein Bereitsteller dies wünscht. Die Validatoren müssen die Vorlage zunächst genehmigen.
3. Die Bereitsteller instanziieren einzelne Märkte
Nach der Genehmigung können berechtigte Bereitsteller Märkte erstellen, die der Vorlage entsprechen, ohne dass für jede Bereitstellung eine weitere Abstimmung durch die Validatoren erforderlich ist.
Potenzielle HIP-4-Bauherren haben also zwei Möglichkeiten:
Entspricht einer zugelassenen Vorlage > ohne Berechtigung bereitstellen
Es ist eine neue Marktstruktur erforderlich > zunächst muss die Vorlage genehmigt werden > bei Genehmigung wird der Markt eingeführt
Sobald die Vorlage fertig ist, ist der Einführungsprozess eines HIP-4-Ergebnismarktes ziemlich unkompliziert.
Wie ein genehmigungsfreier HIP-4-Markt tatsächlich funktioniert
Die genehmigungsfreien HIP-4-Märkte durchlaufen fünf Phasen:
1. Wählen Sie eine zugelassene Vorlage aus
Der Deployer überprüft den Live-Katalog anhand der „outcomeTemplates“ und wählt eine Vorlage aus, die zum Markt passt.
Wenn keine der Vorlagen die beabsichtigte Struktur unterstützt, muss eine neue Vorlage zunächst vom Validierer genehmigt werden.
2. Anforderungen des Bereitstellers erfüllen und Parameter festlegen
Unter mainnet müssen Deployer 500.000 HYPE für mindestens sechs Monate staken und den Deployer über „activateOutcomeDeployer“ aktivieren. Unter testnet beträgt die Anforderung 100 HYPE, sodass der gesamte „ flow “ getestet werden kann, bevor Kapital über „ mainnet “ gebunden wird.
Der Einsatz sichert alle Märkte ab, die sie einrichten. Anschließend legen sie die durch die Vorlage vorgegebenen Parameter fest, wie beispielsweise die Frage, das Abrechnungsdatum und die Erfolgskriterien.
Forge ist ein anschauliches Beispiel dafür unter testnet: Wählen Sie ein von Validatoren genehmigtes Format aus, geben Sie die Frage ein und signieren Sie mit Ihrer Wallet, um den Markt zu starten.
3. Den Handelsmarkt starten
Ein einziger Anruf schafft den Markt:
registerStandaloneOutcomeFromTemplate für einen einzelnen Ja/Nein-Markt
registerQuestionFromTemplate für eine Frage mit mehreren benannten Antwortmöglichkeiten
Die Märkte werden als native HyperCore-Assets betrieben und nutzen die bestehende Matching- und Handelsinfrastruktur vonHyperliquid.
Anbieter können bis zu 50 % der auf ihren Märkten anfallenden Handelsgebühren erhalten.
4. Das Ergebnis festlegen
Die Auflösung verläuft auf einem von zwei Wegen:
Bei Märkten mit Preisschwelle erfolgt die Abrechnung danach, ob der Kurs eine festgelegte Schwelle überschreitet. Der Abrechnungskurs wird anhand der HyperCore-Markpreis-Aktualisierungen unmittelbar vor und nach der Abrechnung interpoliert.
Ereignisbasierte Märkte laufen über das vom Betreiber autorisierte Orakel oder eine andere Auswertungsquelle, die das Ergebnis ermittelt und es in die Blockchain übermittelt.
Hier kommt es auf die Formulierung an. Mehrdeutige Definitionen oder eine falsche Auslegung können die Interessen des Bereitstellers gefährden.
5. Positionen glattstellen
Sobald die Abwicklung abgeschlossen ist, schließt HyperCore den Markt auf seinem Endkurs.
Eigenständige Märkte: Ein autorisierter Abwickler ruft die Methode „settleOutcome“ auf.
Fragen mit mehreren möglichen Ergebnissen: Mit „settleQuestion2“ können die verbleibenden Ergebnisse gemeinsam ausgewertet werden.
Und die Abgleich-Engine übernimmt dann den Rest. Der Markt schließt, und die Sicherheiten werden entsprechend dieser endgültigen Positionen verteilt und abgerechnet.
Sobald die Abwicklung korrekt erfolgt ist, hält der Markt die Beteiligung des Einbringers nicht mehr als ausstehenden Markt fest.
Validatoren können dafür stimmen, den Einsatz zu kürzen, wenn der Deployer entgegen den Kriterien der Vorlage abrechnet oder einen Markt fälschlicherweise nicht abgerechnet lässt.
Auf diese Weise lassen sich HIP-4-Ergebnismärkte ohne Genehmigung einrichten, ohne dass sie in jeder Phase ihres Lebenszyklus vertrauensfrei sein müssen.
Abgesehen von den Mechanismen: Wie sieht die wirtschaftliche Seite der HIP-4-Ergebnismärkte aus?
HIP-4 Wirtschaft: Wer muss Geld verdienen, damit ein Markt existieren kann?
Jeder HIP-4-Markt benötigt drei Akteure, die einen Anreiz zur Teilnahme haben: einen Betreiber, der den Markt betreibt, Market Maker, die für Liquidität sorgen, und Händler, die flow erstellen.
Teilnehmer | Kapital / Kosten | Wirtschaftlicher Anreiz | Was sorgt dafür, dass das wirtschaftlich funktioniert? |
|---|---|---|---|
Bereitsteller | 500.000 HYPE-Stake (mainnet) + Betriebskosten | Bis zu 50 % der Handelsgebühren aus den eingesetzten Märkten | Ein ausreichend großes Gesamtvolumen über alle Märkte hinweg, um das gebundene Kapital und den Betrieb zu rechtfertigen |
Market Maker | Vollständige Besicherung (keine Fremdkapitalnutzung) + Lagerbestand + Infrastruktur | Spread, von den Anbietern finanzierte Anreizprogramme, sofern vorhanden, Handelsergebnis (P&L) | Ausreichendes Volumen und beidseitige „ flow “, um Bestands- und Abwicklungsrisiken auszugleichen |
Händler | Handelssicherheiten + Gebühren + Spread | Profitieren Sie davon, dass Sie richtig liegen oder schneller sind als der Markt | Ausreichende Tiefe, um ein- und auszusteigen, ohne an Wettbewerbsfähigkeit bei den Ausführungsgebühren einzubüßen |
Die wirtschaftlichen Gegebenheiten führen zu einem deutlichen Spannungsfeld.
1. Deployer
Der HYPE-Einsatz in Höhe von 500.000 gilt pro Bereitsteller, sodass Betreiber diese Fixkosten auf mehrere Märkte verteilen können. Dies begünstigt diejenigen, die wiederholt neue Märkte erschließen und Handelsvolumen generieren können.
2. Market Maker
Für Market Maker gilt das Gegenteil: Jeder neue Markt ist ein weiteres Orderbuch, das um das begrenzte Kapital konkurriert. Zu viele Märkte mit geringer Handelsaktivität können die Liquidität zersplittern und den Handel verteuern.
3. Händler
Händler schließen den Kreislauf. Ihr Handelsvolumen generiert Gebühren und Handelsmöglichkeiten; eine höhere Liquidität kann die Ausführungskosten senken und weiteres Volumen anziehen.
Nun verbessern mehr Märkte ohne Zugangsbeschränkungen tatsächlich das Angebot an Handelsgütern.
Letztendlich entscheidet jedoch – unabhängig davon, ob es sich um einen genehmigungsgebundenen Markt handelt oder nicht – die Liquidität darüber, welche Märkte rentabel sind.
Liquidität ist ein Marktproblem. Der Einsatz von HIP-4 ist eine Lösung zur Marktpflege. Sind damit Risiken verbunden, die selbst eine hohe Liquidität nicht beseitigen kann?
Erfassung der Risiken bei der Einführung von HIP-4
Die HIP-4-Implementierung ist ein gemeinsames Spielfeld für Validatoren, Implementierer, Auflösungsquellen, Market Maker und Händler. Risiko und Verantwortung werden von allen gemeinsam getragen.
Risiko | Was kann schiefgehen? | Wer/was führt die Überprüfung durch? |
|---|---|---|
Risiko der Marktdefinition | Die Formulierung lässt Raum für unterschiedliche Interpretationen desselben Ereignisses. | Klare Festlegung von Fragestellung, Kriterien, Quellen und Abrechnungsbedingungen bei der Bereitstellung |
Abwicklungsrisiko | Die Quelle ist falsch, nicht verfügbar, umstritten oder kann die Marktfrage nicht eindeutig beantworten. | In Vorlagen definierte Auflösungsregeln + Verantwortlichkeit des Bereitstellers |
Liquiditätsrisiko | Es gibt zwar einen Markt, dieser weist jedoch zu geringe Tiefe auf, um effizient handeln zu können. | Market Maker + Händler- flow; keine Protokollgarantie für Liquidität |
Fragmentierungsrisiko | Ähnliche Märkte konkurrieren um dieselben Händler und dasselbe Kapital für das Market-Making | Verteilung, Marktqualität, Reputation des Emittenten und Liquiditätskonzentration |
Validator-Risiko | Validatoren genehmigen mangelhafte Vorlagen oder treffen umstrittene Slashing-Entscheidungen | Konsens unter den Validatoren und das umfassendere Governance- und Sicherheitsmodell von „ Hyperliquid “ |
Die Unterscheidung zwischen preisbasierten und ereignisbasierten Ergebnissen spielt hier eine Rolle.
Preismärkte können ihre Abrechnungswerte aus der HyperCore-eigenen Kurshistorie ableiten.
Allerdings bringen Ereignisse aus der realen Welt eine weitere Abhängigkeit mit sich: Ein externer Mechanismus muss feststellen, was geschehen ist. Wahlen, behördliche Entscheidungen, Sportergebnisse und ähnliche Märkte sind daher von der Qualität ihrer Fragestellung und der Quelle der Ergebnisermittlung abhängig.
Die genehmigungsfreie Einführung beseitigt zwar einen Engpass bei der Notierung, nimmt jedoch nicht den Aufwand weg, der erforderlich ist, um einen Markt vertrauenswürdig und handelbar zu machen.
Wie schneiden nun die HIP-4-Ergebnismärkte von Hyperliquid im Vergleich zu Kalshi und Polymarket ab?
Macht HIP-4 „ Hyperliquid “ zu einer echten Alternative zu Polymarket und Kalshi?
Obwohl die drei Plattformen auf den ersten Blick ähnliche Funktionen zu erfüllen scheinen, unterscheiden sich die Gründe für den Handel auf den einzelnen Plattformen dennoch voneinander.
Entscheidungsfaktor | Polymarket | Kalshi | |
|---|---|---|---|
Markterschließung | Ohne Berechtigung innerhalb von durch Validatoren genehmigten Vorlagen | Von Polymarket ausgewählte Märkte | Von Kalshi aufgelistete Verträge |
Handelsmodell | HyperCore CLOB | CLOB für Prognosemärkte | Reguliertes CLOB an einer Börse |
Marktabdeckung | Wachstum; eingeschränkt durch genehmigte Vorlagen | Umfangreicher Veranstaltungskatalog | Umfangreicher Veranstaltungskatalog |
Die Liquidität heute | Früh und konzentriert | Etablierte Liquidität auf dem Prognosemarkt | Etablierte Liquidität auf dem Prognosemarkt |
Beschluss | Vom Bereitsteller eingereicht, vom Validierer überarbeitbar | UMA Optimistic Oracle, „Bond-and-Challenge“ | Regeln der von der CFTC regulierten Börse |
Streitfallablauf | Keine On-Chain-Transaktionen. Slashing ist eine Folge davon. | Fenster „Einwände“ vor der endgültigen Entscheidung öffnen | Verwaltungsgerichtsverfahren |
Bereitstellung ohne Genehmigung | Ja, im Rahmen der genehmigten Vorlagen | Nein | Nein |
Primäre Strukturkante | Native Integration in die Handelsplattform von Hyperliquid | Verteilung auf den Prognosemärkten und Marktbreite | Veranstaltungsort für Event-Verträge, der den US-Vorschriften unterliegt |
Schauen wir uns mal die Zahlen an, um zu sehen, wie groß die Unterschiede zwischen den Plattformen sind.
An einem Fed-Markt im September lagen die Preise bei Hyperliquid, Kalshi und Polymarket innerhalb einer Spanne von etwa einem Cent. Der Unterschied lag jedoch in der Markttiefe: Das Hyperliquid Veranstaltung wies ein Volumen von rund 600.000 Dollar auf, während die der Mitbewerber bereits im zweistelligen Millionenbereich lag.
Damit steht HIP-4 nun vor einem anderen Problem als dem, mit dem es ursprünglich begonnen hat.
Eine genehmigungsfreie Bereitstellung kann Märkte schaffen. Sie kann jedoch nicht garantieren, dass Liquidität folgt. Wie geht es weiter?
Wie es mit dem „Permissionless HIP-4“ weitergeht
Die genehmigungsfreie Bereitstellung ändert die Einschränkung für HIP-4.
In der ersten Phase wurde nachgewiesen, dass Ergebnisverträge direkt auf HyperCore gehandelt werden können. In der nächsten Phase wird geprüft, ob unabhängige Betreiber diese Grundfunktion in ein Marktökosystem umwandeln können.
Dadurch verlagert sich der Druck auf andere Bereiche.
Vorlagen müssen ausreichend viele Marktstrukturen abdecken.
Anleger müssen Wertpapiere finden, mit denen sich Handel lohnt.
Market Maker benötigen ein ausreichendes Volumen, um die Verteilung ihres Kapitals auf mehrere Orderbücher zu rechtfertigen.
Die Preisentwicklung muss vorhersehbar bleiben, während sich die Märkte von den Kryptopreisen hin zu Wahlen, makroökonomischen Ereignissen, Sport und anderen realen Entwicklungen verlagern.
Ein deutliches Signal wird sein, dass wiederkehrende Emittenten auch auf anderen Märkten wieder Liquidität generieren, ohne sich bei der Auswahl der zu notierenden Wertpapiere auf „ Hyperliquid “ verlassen zu müssen.
Erste Schritte beim Entwickeln auf Hyperliquid mit Quicknode
Quicknode unterstützt sowohl HyperCore als auch HyperEVM über eine einheitliche Entwicklerplattform, sodass Entwickler eine Verbindung zu Hyperliquid herstellen können, ohne eine eigene Infrastruktur betreiben zu müssen. Für Handelsanwendungen, Analyseplattformen und KI- agents bietet es produktionsreifen Zugriff über eine einzige Schnittstelle: endpoint.
Aktuelle Preise anzeigen: quicknode.com/api-credits/hyperliquid.
Weitere Ressourcen von „ Quicknode “ für Entwickler von „ Hyperliquid “:
Hyperliquid Sentry Peering erklärt: Einrichtung, Kosten, Optionen | Quicknode
Entwickeln Sie einen „Whale Alert“-Bot für „ Hyperliquid “ in Echtzeit
Vergleich der sechs führenden RPC-Anbieter für HyperCore und HyperEVM auf Hyperliquid
SDKs und Tools
Hyperliquid Python- SDK (auch auf PyPI), Hyperliquid API-Beispiele, Hyperliquid Beispiele für „SDK “, HyperCore CLI und hyperliquidapi.com.
Zusammen bieten diese Ressourcen Entwicklern alles, was sie benötigen – vom RPC-Zugriff über die Echtzeit-Ereignisverarbeitung bis hin zur Off-Chain-Logik –, wodurch „ Quicknode “ der schnellste Weg zur Einführung von Apps, Marktplätzen und Analysetools auf Hyperliquid ist.
Häufig gestellte Fragen zur genehmigungsfreien Bereitstellung von HIP-4
1. Können zwei Veranstalter Märkte für dieselbe Veranstaltung einrichten?
Ja. Mehrere Anbieter können genehmigte Vorlagen nutzen, um Märkte rund um dasselbe Ereignis zu schaffen, wodurch sie möglicherweise um Liquidität und Händler konkurrieren.
2. Wie verdienen die Betreiber von HIP-4 ihr Geld?
Anbieter können bis zu 50 % der Handelsgebühren erhalten, die durch die von ihnen bereitgestellten Outcome-Märkte generiert werden.
3. Teilen sich die HIP-4-Märkte ihre Liquidität mit den unbefristeten „ Hyperliquid “-Anleihen?
Nein. Sie nutzen zwar die Handelsinfrastruktur von HyperCore, führen jedoch separate Orderbücher und benötigen ihre eigene Marktliquidität.
4. Können Infrastrukturanbieter auf den genehmigungsfreien HIP-4-Märkten aufbauen?
Ja. HIP-4 stellt Markt- und Bereitstellungsprimitive bereit, die von Frontends, Handelssystemen, Market Makern und anderen Infrastrukturkomponenten integriert werden können.
5. Werden Händler entschädigt, wenn sich eine HIP-4-Abrechnung als fehlerhaft herausstellt?
Nein. Eine gekürzte Deployer-Bürgschaft wird verbrannt und nicht neu verteilt, sodass betroffene Händler ihre Verluste nicht über diesen Mechanismus ausgleichen können.
6. Können HIP-4-Ergebnismärkte mit Hebel gehandelt werden?
Nein. Jede Position ist bei Eröffnung vollständig besichert, es besteht weder eine Hebelwirkung noch ein Liquidationsrisiko.
7. Stehen „ Hyperliquid “ und damit auch „HIP-4“ Händlern mit Sitz in den USA offen?
Nr. Hyperliquid bleibt für US-Bürger geoblockt, unabhängig davon, wie „permissionless“ der Bereitstellungsprozess auch werden mag.
Über Quicknode
Quicknode wurde 2017 gegründet und stellt Entwicklern und Unternehmen eine Blockchain-Infrastruktur auf institutionellem Niveau zur Verfügung. Dank einer Verfügbarkeit von 99,99 % und der Unterstützung von mehr als 77 Blockchains können Teams On-Chain-Anwendungen ohne Kompromisse entwickeln und skalieren.
Bleiben Sie auf dem Laufenden
Die neuesten Erkenntnisse aus der Technik, Produkt-Updates und Neuigkeiten aus der Web3-Welt – direkt in Ihren Posteingang.