Respuestas>Más información sobre el MEV y el orden de las transacciones>¿Qué es el MEV en la cadena de bloques?
¿Qué es el MEV en la cadena de bloques?
// Tags
Cadena de bloques MEVvalor máximo extraíble
En resumen: El valor máximo extraíble (MEV) es el beneficio que los productores de bloques y los actores especializados, denominados «searchers», pueden obtener al incluir, excluir o reordenar estratégicamente las transacciones dentro de un bloque. El MEV surge porque las transacciones pendientes son visibles en el mempool público antes de ser confirmadas, y la entidad que ensambla un bloque tiene control total sobre el orden de las transacciones en su interior. Entre las estrategias habituales de MEV se incluyen el arbitraje entre exchanges descentralizados, las liquidaciones en protocolos de préstamo y los ataques «sandwich», que se aprovechan de las operaciones de los usuarios comunes. El MEV se ha convertido en una fuerza económica determinante en las redes blockchain, redefiniendo cómo se construyen los bloques, cómo se ordenan las transacciones y cuánto valor reciben realmente los usuarios finales de su actividad en la cadena.
La explicación sencilla
Cuando envías una transacción a una cadena de bloques, esta no pasa directamente a un bloque. Entra en el mempool, una sala de espera pública donde permanecen todas las transacciones pendientes hasta que un productor de bloques las recoge. El detalle clave es que el mempool es visible para todo el mundo. Cualquiera que supervise la red puede ver tu transacción antes de que se confirme: qué estás haciendo, a qué contrato estás llamando, cuánto estás intercambiando y qué precio esperas obtener.
Los productores de bloques (validadores en las cadenas de Prueba de Participación, mineros en las cadenas de Prueba de Trabajo) son quienes deciden qué transacciones del mempool se incluyen en el siguiente bloque y en qué orden. Ese poder de ordenación tiene un valor enorme. Si un validador detecta un intercambio de gran volumen a punto de hacer variar el precio de un token en un exchange descentralizado, él (o un bot especializado que actúe en su nombre) puede insertar su propia transacción justo antes de ese intercambio para comprar al precio más bajo, dejar que el intercambio del usuario haga subir el precio y, a continuación, vender inmediatamente después para obtener un beneficio. El usuario obtiene un precio menos favorable. El extractor de MEV se embolsa la diferencia.
No se trata de un fallo en ningún protocolo concreto. Es una característica estructural del funcionamiento de las cadenas de bloques. Siempre que exista un mempool público, discrecionalidad en el orden de las transacciones y actividad financiera en la cadena, existe el MEV. Se estima que el MEV total extraído en las principales cadenas de bloques asciende a miles de millones de dólares desde los inicios de las finanzas descentralizadas (DeFi) en Ethereum, y la cifra sigue creciendo a medida que aumenta la actividad en la cadena.
Cómo funciona la extracción de MEV
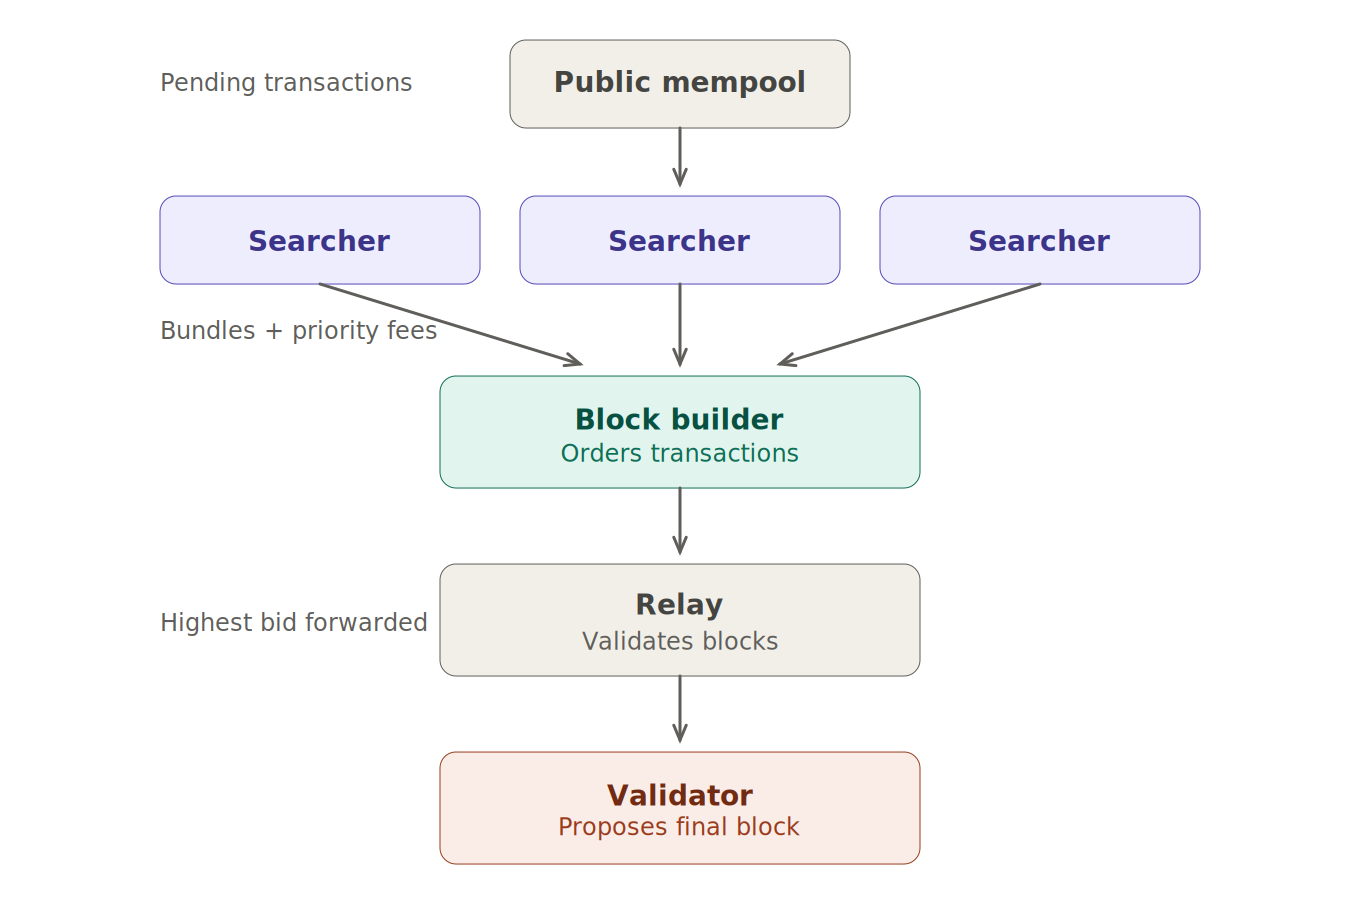
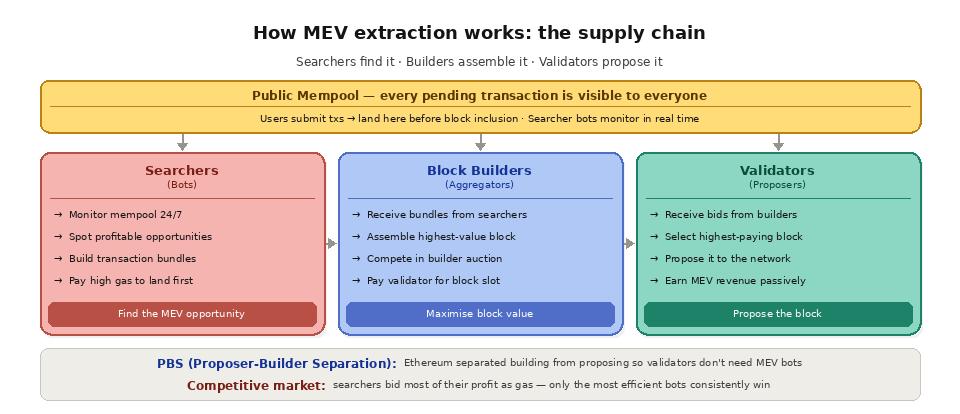
La extracción de MEV implica una cadena de suministro formada por participantes especializados, cada uno de los cuales desempeña un papel específico a la hora de identificar y obtener valor a partir del orden de las transacciones.
Los «searchers» son los operadores de primera línea. Ejecutan bots que supervisan el mempool y el estado de la cadena en tiempo real, en busca de oportunidades rentables. Cuando un «searcher» identifica una oportunidad, como una discrepancia de precios entre dos pools de un DEX o una posición de préstamo que ha quedado insuficientemente colateralizada, elabora una transacción (o un conjunto de transacciones) diseñada para obtener ese beneficio. Los «searchers» compiten intensamente entre sí y, a menudo, destinan la mayor parte de su beneficio esperado al pago de comisiones de gas o de prioridad para garantizar que su transacción ocupe la posición adecuada dentro del bloque.
Los «block builders» son entidades que ensamblan el contenido de un bloque. En la arquitectura actual de Ethereum, basada en la separación entre proponentes y constructores (PBS), los constructores reciben paquetes de transacciones de los «searchers» y construyen un bloque completo que maximiza el valor total. Los constructores compiten en una subasta para que su bloque sea seleccionado por el validador. El bloque del constructor ganador es aquel que paga al validador la comisión más alta, lo que significa que el constructor debe extraer suficiente MEV para cubrir ese pago y, al mismo tiempo, obtener beneficios.
Los validadores (o proponentes) son los participantes de la red que tienen la última palabra a la hora de decidir qué bloque se añade a la cadena. En el marco del PBS, los validadores no construyen el bloque ellos mismos. En su lugar, reciben ofertas de varios constructores y seleccionan el bloque que ofrece la mayor remuneración. Esta separación se diseñó para evitar que los validadores tuvieran que ejecutar ellos mismos un sofisticado software de extracción de MEV, pero también significa que los validadores obtienen una parte de los ingresos por MEV de forma pasiva a través de los pagos de los constructores.
Esta cadena de suministro de tres niveles (los buscadores encuentran oportunidades, los constructores ensamblan bloques y los validadores los proponen) se ha convertido en el modelo dominante para la producción de bloques en Ethereum. Se trata de un mercado competitivo y de gran velocidad en el que los milisegundos y la precisión en el precio del gas determinan quién obtiene valor y quién se queda sin él.
Estrategias habituales de MEV
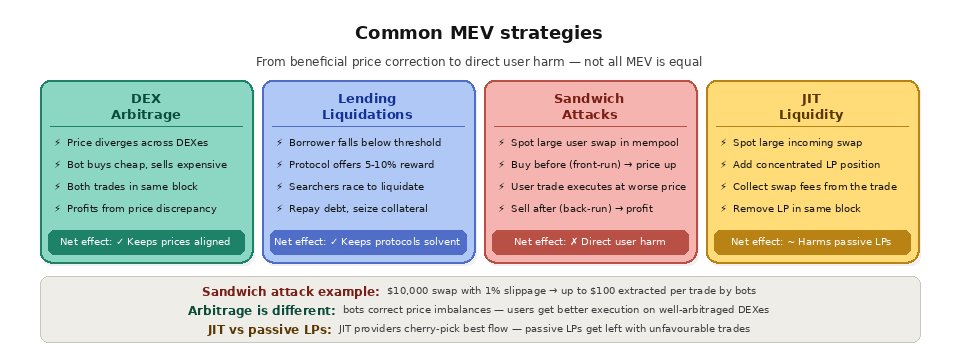
El arbitraje en DEX es la forma más común y, posiblemente, la más benigna de MEV. Cuando el precio de un token diverge entre dos intercambios descentralizados (por ejemplo, el ETH cotiza a 3.000 dólares en Uniswap, pero a 3.005 dólares en SushiSwap), un bot de arbitraje compra en el intercambio más barato y vende en el más caro en el mismo bloque, quedándose con la diferencia. El arbitraje se considera generalmente beneficioso para el ecosistema, ya que mantiene la coherencia de los precios entre los distintos mercados. Sin los arbitrajistas, los precios de los DEX se dispararían, lo que provocaría una peor ejecución de las operaciones de los usuarios.
Las liquidaciones se producen en protocolos de préstamo como Aave y Compound cuando la garantía de un prestatario cae por debajo del umbral requerido. El protocolo ofrece una recompensa (normalmente entre el 5 % y el 10 % de la garantía liquidada) a cualquiera que salde la deuda del prestatario y se haga con la garantía. Los buscadores de MEV compiten agresivamente por ser los primeros en ejecutar estas liquidaciones, pagando elevadas comisiones de prioridad para adelantarse a otros liquidadores. Al igual que el arbitraje, las liquidaciones cumplen una importante función en el protocolo al mantener la solvencia, pero el competitivo proceso de extracción puede hacer que suban los precios del gas para todos.
Los ataques «sandwich» son la estrategia de MEV más perjudicial para los usuarios comunes. Funcionan así: un «searcher» detecta una gran operación de intercambio pendiente en el mempool. Envía una orden de compra justo antes de la operación de la víctima (front-running), lo que hace que el precio suba. La operación de la víctima se ejecuta entonces a un precio peor de lo esperado. A continuación, el atacante envía una orden de venta inmediatamente después (back-running), sacando provecho del movimiento del precio provocado por la operación de la víctima. La víctima acaba pagando más de lo que debería, y el atacante se queda con la diferencia. Los ataques «sandwich» extraen valor directamente de los usuarios, no aportan ningún beneficio al ecosistema y son la principal razón por la que el MEV tiene mala reputación entre los usuarios habituales de las cadenas de bloques.
La liquidez «just-in-time» (JIT) es una estrategia de MEV más avanzada, específica de los DEX de liquidez concentrada como Uniswap V3. Cuando un «searcher» detecta un intercambio de gran volumen a punto de realizarse, añade una posición de liquidez muy concentrada en el rango de precios exacto en el que se ejecutará el intercambio, cobra las comisiones de negociación del mismo y retira la liquidez en el mismo bloque. El ejecutor del intercambio obtiene una ejecución ligeramente mejor (más liquidez significa menos deslizamiento), pero el proveedor JIT se queda con las comisiones que, de otro modo, habrían ido a parar a los proveedores de liquidez pasivos.
Estrategia
Cómo funciona
Repercusión en los usuarios
Arbitraje en DEX
Compra a bajo precio en un DEX y vende a alto precio en otro en un solo bloque
De neutral a positivo, mantiene los precios alineados
Liquidaciones
Liquida los préstamos morosos para reclamar una indemnización por la garantía
Neutro, mantiene la solvencia de los protocolos de préstamo
El ataque del sándwich
Las operaciones «front run» y «back run» suponen un intercambio pendiente
Es perjudicial: el usuario obtiene un precio peor.
Liquidez JIT
Añade y retira liquidez concentrada en torno a un swap
Mixto: puede mejorar la ejecución, pero cobra comisiones a los proveedores de fondos pasivos
Por qué el MEV es importante para los desarrolladores y los usuarios
El MEV no es un concepto económico « abstract ». Tiene consecuencias directas y cuantificables para cualquiera que interactúe con una cadena de bloques.
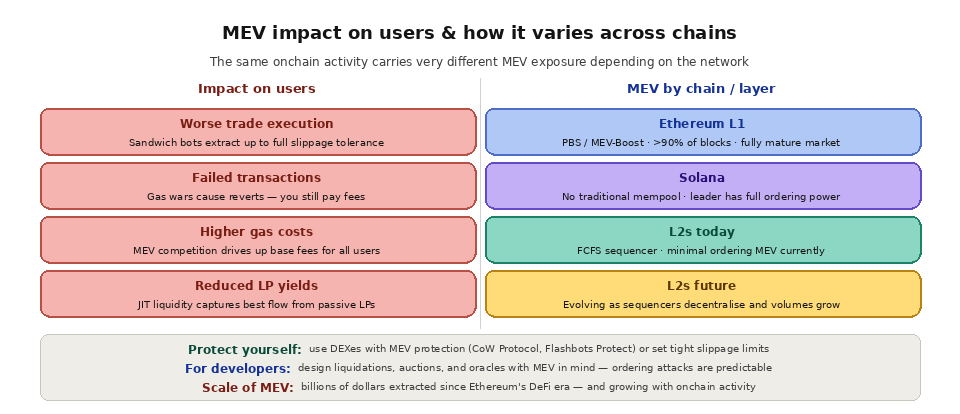
Para los usuarios finales, el MEV se manifiesta principalmente en una peor ejecución de las operaciones. Cuando envías un intercambio en un DEX con una tolerancia al deslizamiento del 1 %, los bots «sandwich» pueden extraer hasta ese 1 % completo de tu operación. En un intercambio de 10 000 dólares, eso supone 100 dólares que se te quitan de tu bolsillo. Los usuarios también sufren transacciones fallidas cuando los bots de MEV compiten por la misma oportunidad y hacen subir los precios del gas, lo que provoca que las transacciones con gas insuficiente se reviertan (aunque sigan costando comisiones de gas).
Para los desarrolladores de DeFi, el MEV influye en las decisiones de diseño de los protocolos. Los protocolos deben tener en cuenta cómo se pueden aprovechar las interacciones de sus contratos inteligentes mediante el orden de las transacciones. Los mecanismos de actualización de los oráculos, los procesos de liquidación, el diseño de las subastas y las votaciones de gobernanza tienen implicaciones relacionadas con el MEV. Crear protocolos que tengan en cuenta el MEV significa diseñar sistemas que minimicen el valor que se puede extraer mediante la manipulación del orden de las transacciones o que redistribuyan el valor extraído a los usuarios.
En cuanto a la propia red, el MEV impulsa la demanda de espacio en los bloques de formas que afectan a todos los participantes. Las subastas prioritarias de gas durante los periodos de alto MEV aumentan los costes de transacción para todos, no solo para las partes implicadas en la oportunidad de MEV. La concentración de la extracción de MEV en un pequeño número de desarrolladores sofisticados suscita preocupaciones sobre la centralización, ya que las economías de escala en la extracción de MEV crean barreras de entrada para los nuevos desarrolladores de bloques.
MEV en diferentes cadenas
La dinámica del MEV varía significativamente entre las distintas redes blockchain. En Ethereum, la infraestructura PBS con MEV-Boost de Flashbots ha formalizado la cadena de suministro del MEV, y más del 90 % de los bloques se crean a través de este sistema. La arquitectura de Solana crea un panorama diferente en cuanto al MEV, ya que no cuenta con un mempool tradicional. Los validadores reciben las transacciones directamente, y el modelo de producción de bloques basado en líderes implica que el líder actual tiene poder exclusivo para ordenar las transacciones en su ranura. Esto reduce algunas formas de MEV (como el «front-running» tradicional), pero genera otras (como la capacidad del líder para insertar sus propias transacciones).
Las redes de capa 2, como Arbitrum, Base y Optimism , cuentan con un secuenciador centralizado que controla el orden de las transacciones, lo que significa que el MEV en las L2 se captura (o no) a discreción del secuenciador. Actualmente, la mayoría de los secuenciadores de L2 ordenan las transacciones por orden de llegada, lo que reduce el MEV basado en el orden en comparación con L1. Sin embargo, a medida que crecen los volúmenes de L2 y avanzan los esfuerzos de descentralización de los secuenciadores, se espera que la dinámica del MEV en las L2 evolucione de forma significativa.
Tipo de red
Mempool
Control de pedidos
Perfil de MEV
Ethereum L1
Mempool público
Compiladores y validadores a través de PBS
Maduro, formalizado a través de MEV-Boost
Solana
No hay mempool público
Líder actual de la clasificación
Extracción basada en el líder, con menos adelantamientos
Rollups de capa 2
Cola privada del secuenciador
Secuenciador centralizado
Hoy, en su mayoría, por orden de llegada
Cómo ayuda « Quicknode » a los desarrolladores a gestionar el MEV
Para comprender y responder al MEV es necesario disponer de un acceso rápido y fiable a los datos de la cadena de bloques. La API Core de Quicknodeofrece el acceso RPC de baja latencia que necesitan las aplicaciones preparadas para el MEV para supervisar la actividad del mempool, estimar con precisión los precios del gas y enviar transacciones en el momento adecuado. Los tiempos de respuesta, 2,5 veces más rápidos que los de la competencia, permiten que tu aplicación detecte antes los cambios en el estado de la cadena, lo cual es fundamental cuando los bots de MEV compiten por el mismo espacio en el bloque.
Quicknode Streams permite la supervisión en tiempo real de eventos de contratos inteligentes, patrones de transacciones y datos de bloques, lo que puede ayudar a los desarrolladores a detectar actividades de MEV que afecten a sus protocolos. Al transmitir datos de eventos filtrados a tu backend con entrega garantizada y procesamiento por orden de finalidad, Streams proporciona la base de datos necesaria para crear paneles de control de detección de MEV, mecanismos de protección de usuarios y análisis de protocolos. Para los desarrolladores que crean aplicaciones de negociación o protocolos DeFi en los que el MEV afecta directamente a los resultados de los usuarios, la infraestructura de Quicknode garantiza que sus sistemas cuenten con la velocidad y la fiabilidad necesarias para competir en un mundo consciente del MEV.
¿Todo el MEV es perjudicial?
No. El MEV abarca una amplia gama de comportamientos, y no todos ellos perjudican a los usuarios. El arbitraje mantiene los precios alineados entre las distintas plataformas de intercambio y las liquidaciones mantienen la solvencia de los mercados de crédito, por lo que ambos se consideran, en general, positivos. El extremo perjudicial del espectro lo constituyen las prácticas de extracción abusivas, como los «ataques sándwich», en los que se sustrae valor directamente a un usuario sin ofrecerle ningún beneficio a cambio. El factor determinante en todos los casos es el orden de las transacciones, por lo que la línea divisoria entre el MEV «bueno» y el «malo» se reduce a quién se ve afectado y de qué manera.
¿Cómo puedes proteger tus transacciones frente al MEV?
La defensa más eficaz consiste en mantener tu transacción fuera del mempool público hasta que se confirme. Los servicios de órdenes privadas flow y los puntos finales RPC protegidos redirigen tu operación, de modo que los buscadores no puedan verla ni adelantarse a ella. Establecer límites de deslizamiento estrictos y dividir las operaciones muy grandes en partes más pequeñas también reduce la cantidad que un bot puede extraer. Un análisis más detallado de las estrategias de mitigación del MEV aborda las ventajas e inconvenientes de cada enfoque.
El « endpoint » que utilices también es importante. El envío de transacciones a través de un RPC privado o protegido endpoint las oculta del mempool público, lo que elimina la visibilidad de la que dependen la mayoría de las extracciones en primer lugar.
¿Por qué existe el MEV, en primer lugar?
El MEV existe porque hay dos cosas que siempre son ciertas en una cadena de bloques pública: las transacciones pendientes son visibles antes de que se confirmen, y quien crea el bloque decide el orden. Si a esto le sumamos que en la cadena circula valor financiero real, resulta inevitable obtener beneficios gracias al orden de las transacciones. Para un análisis más detallado de las causas fundamentales, consulta «Por qué existe el MEV».
Preguntas frecuentes
¿Es ilegal el MEV?
No. El MEV es una consecuencia inherente a la forma en que las cadenas de bloques públicas ordenan las transacciones, no un delito. Algunas formas, como el arbitraje, son positivas, mientras que otras formas abusivas, como los «ataques sándwich», se consideran en general perjudiciales, aunque no infrinjan ninguna ley.
¿Cuál es la diferencia entre el MEV y las comisiones de gas?
Las comisiones de gas son el pago habitual por incluir una transacción. El MEV es el valor adicional que se obtiene del orden de las transacciones, además de las comisiones de gas y las recompensas por bloque. Los buscadores suelen pagar comisiones de gas elevadas precisamente para aprovechar una oportunidad de MEV.
¿Cómo puedo evitar que me hagan un «ataque sándwich»?
Utiliza ajustes de deslizamiento estrictos, canaliza las operaciones a través de puntos de acceso privados o protegidos flow y divide los swaps muy grandes en partes más pequeñas. Actualmente, muchos monederos envían las operaciones a través de puntos de acceso protegidos de forma predeterminada.
¿Existe el MEV en las redes de « Solana » y de capa 2?
Sí, aunque parece diferente. Solana no tiene un mempool público, por lo que el líder actual controla el orden de su ranura. En la mayoría de los rollups, un único secuenciador ordena las transacciones, lo que modifica el perfil de MEV en comparación con Ethereum mainnet .
¿Puede el MEV beneficiar alguna vez a los usuarios?
Sí. El arbitraje mantiene los precios alineados entre los distintos mercados y las liquidaciones garantizan la solvencia de los protocolos de préstamo. Se trata de funciones necesarias y, en una cadena de bloques de Capa 2 en buen estado, pueden funcionar causando un daño mucho menor a los operadores habituales.