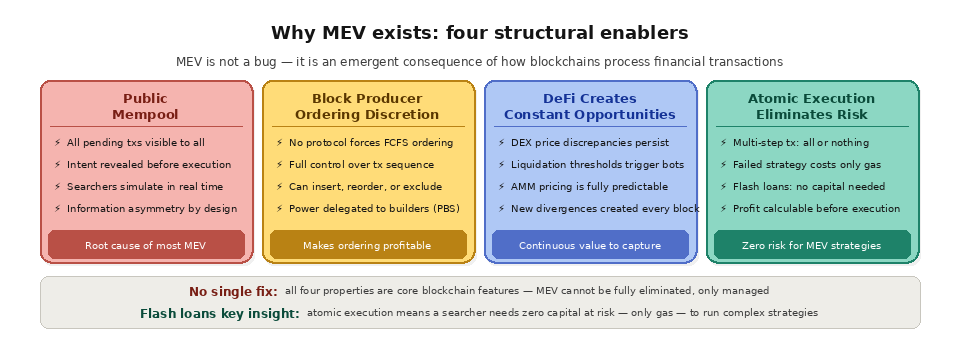
En resumen: el MEV existe debido a cuatro propiedades fundamentales de la arquitectura de la cadena de bloques: los mempools públicos que exponen las transacciones pendientes antes de su ejecución; la discrecionalidad de los productores de bloques a la hora de ordenar las transacciones; los protocolos DeFi que generan continuamente oportunidades económicas a través de las discrepancias de precios y los umbrales de liquidación; y las garantías de ejecución atómica que permiten que las estrategias complejas de varios pasos tengan éxito por completo o se reviertan por completo sin riesgo de fallo parcial. Estas características estructurales se combinan para crear un entorno en el que los actores bien informados pueden extraer valor del orden de las transacciones. El MEV no es un error de ningún protocolo concreto. Es una consecuencia emergente de la forma en que las cadenas de bloques procesan las transacciones financieras en un entorno transparente y programable.
La explicación sencilla
Para comprender por qué existe el MEV, hay que entender la combinación única de propiedades que las cadenas de bloques ofrecen a cualquiera que esté dispuesto a aprovecharlas. Ningún sistema financiero tradicional reúne todas estas propiedades a la vez, por lo que el MEV es un fenómeno específico de las cadenas de bloques.
En las finanzas tradicionales, los libros de órdenes no son públicos antes de la ejecución. Una bolsa de valores no difunde las órdenes pendientes de todos los participantes al mercado en su conjunto antes de emparejarlas. Los creadores de mercado y los operadores de alta frecuencia cuentan con ventajas informativas, pero el « flow » de las órdenes pendientes en bruto no es visible para todos. En una cadena de bloques, todas las transacciones pendientes se encuentran en el mempool público, totalmente visibles para cualquiera que supervise la red. La intención de un usuario de cambiar 500 000 dólares en ETH por USDC en Uniswap se difunde a todo el mundo antes de que se ejecute. Cualquier participante con la capacidad técnica para supervisar el mempool puede ver esta transacción y reaccionar ante ella.
Esta transparencia es una característica fundamental del diseño de las cadenas de bloques, no un defecto. Las redes descentralizadas necesitan que las transacciones se propaguen públicamente para que los validadores de todo el mundo puedan recibir, verificar e incluir las transacciones. Pero esa misma transparencia que permite una verificación sin necesidad de confianza también facilita que actores sofisticados realicen operaciones de «front-running» con conocimiento de causa.
Causa estructural | ¿Por qué permite el MEV? |
|---|---|
Mempool público | Las transacciones pendientes se pueden ver antes de que se ejecuten |
Discreción en la realización de pedidos | Los productores de bloques eligen el orden de los datos dentro de un bloque |
Actividad en el ámbito de las finanzas descentralizadas (DeFi) | Las diferencias de precio y las liquidaciones generan oportunidades constantes |
Ejecución atómica | Las estrategias de varios pasos tienen éxito total o se revierten sin riesgo parcial. |
Los mempools públicos generan asimetría de información
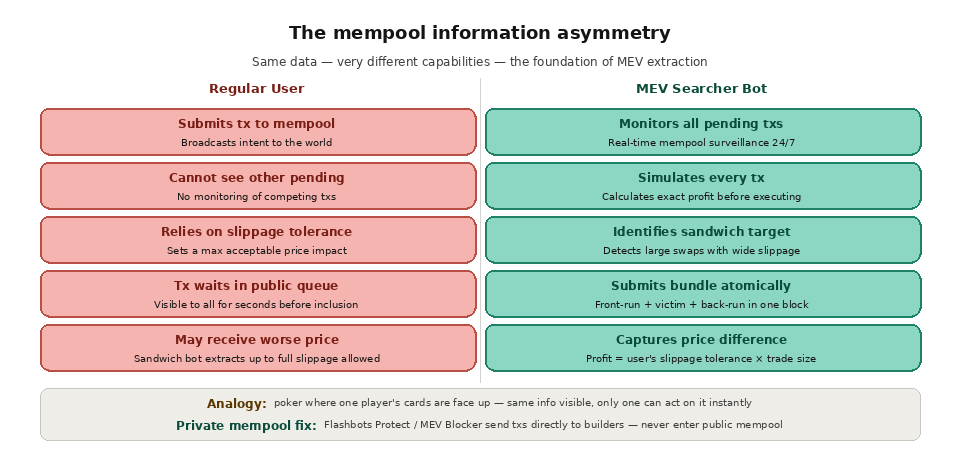
El mempool es la causa principal de la mayor parte del MEV. Cuando una transacción entra en el mempool, revela la intención del remitente: qué contrato está llamando, qué función está ejecutando, qué parámetros está pasando e, implícitamente, qué impacto tendrá su acción en los precios de los mercados en cadena. Esta información está disponible para todo el mundo, pero solo un pequeño número de participantes cuenta con la infraestructura y los algoritmos necesarios para actuar en tiempo real en función de ella.
Un usuario habitual que realiza un intercambio en un DEX no supervisa el mempool. No sabe qué otras transacciones están pendientes, cómo interactuará su transacción con otras operaciones pendientes ni si un bot está a punto de «atraparlo» en un «sandwich». Un buscador de MEV, por el contrario, cuenta con una infraestructura de supervisión específica que analiza cada transacción pendiente, simula su ejecución en función del estado actual de la cadena y calcula si existe una oportunidad rentable de ordenación. Esta asimetría de información, en la que ambas partes ven los mismos datos pero solo una puede actuar sobre ellos de forma efectiva, es la base de la extracción de MEV.
La situación es similar a una partida de póquer en la que las cartas de uno de los jugadores están boca arriba sobre la mesa. Técnicamente, las cartas son visibles para todos, pero solo los jugadores que saben interpretarlas y reaccionar al instante obtienen una ventaja.
Control del orden de los bloques por parte de los productores
El segundo factor estructural que propicia el MEV es que los productores de bloques tienen total libertad para decidir cómo ordenar las transacciones dentro de un bloque. No existe ninguna regla a nivel de protocolo que establezca que las transacciones deban ordenarse según la hora en que se enviaron, según la dirección del remitente o según cualquier otro criterio neutral. El productor de bloques puede ordenar las transacciones en la secuencia que elija, siempre y cuando cada transacción sea válida teniendo en cuenta el estado generado por las transacciones que la preceden.
Este poder de ordenación es absoluto dentro de un bloque. Si un validador detecta una transacción pendiente que va a influir en el mercado, puede insertar su propia transacción antes, después o en ambos lugares. Puede reordenar transacciones no relacionadas entre sí para crear condiciones de estado que hagan que otras transacciones sean más o menos rentables. Puede excluir transacciones por completo (aunque esto tiene implicaciones en cuanto a la reputación y al protocolo).
En la práctica, la mayoría de los validadores de Ethereum ya no ejercen directamente este poder de ordenación. Delegan la creación de bloques a creadores especializados a través de la separación entre proponente y creador (PBS). Pero el poder subyacente sigue existiendo: quien construye el bloque determina el orden, y ese orden determina quién se beneficia y quién sale perdiendo.
Las finanzas descentralizadas (DeFi) generan oportunidades económicas continuas
No valdría la pena extraer MEV si no hubiera nada valioso que obtener. El auge de la actividad en el ámbito de las finanzas descentralizadas (DeFi) ha generado un flujo constante de oportunidades que se pueden aprovechar.
Las discrepancias de precios entre los intercambios descentralizados surgen de forma natural, ya que cada fondo común fija el precio de los activos en función de sus propios coeficientes de reserva. Cuando una operación de gran volumen hace variar el precio en un DEX, el precio en otros DEX no se actualiza hasta que alguien aprovecha la diferencia mediante el arbitraje. Esto crea un ciclo perpetuo: los usuarios operan, los precios divergen, los arbitrajistas los corrigen y las nuevas operaciones generan nuevas divergencias. Cada corrección supone una oportunidad de MEV.
Los protocolos de préstamo como Aave y Compound generan oportunidades de liquidación cada vez que el ratio de garantía de un prestatario cae por debajo del umbral exigido. El protocolo incentiva a cualquiera a liquidar estas posiciones ofreciendo un descuento sobre la garantía embargada. Durante las caídas del mercado, cientos de posiciones pueden quedar sujetas a liquidación simultáneamente, lo que provoca una carrera frenética entre los bots de MEV que compiten por ejecutar las liquidaciones en primer lugar.
Los creadores de mercado automatizados, con sus curvas de precios predecibles, hacen que sea matemáticamente sencillo calcular el beneficio exacto de cualquier secuencia de operaciones dada. A diferencia de los mercados tradicionales, en los que la profundidad del libro de órdenes y la liquidez oculta generan incertidumbre, la fijación de precios de los AMM es totalmente determinista y visible públicamente. Un usuario puede calcular el beneficio exacto de un «ataque sándwich» antes de ejecutarlo, sin ninguna incertidumbre sobre el resultado.
La ejecución atómica elimina el riesgo
El último factor estructural clave es el modelo de ejecución atómica de la cadena de bloques. Cuando se envía una transacción de contrato inteligente, esta se ejecuta por completo o se revierte íntegramente. No hay ejecución parcial. Esto significa que una estrategia de MEV que implique varios pasos (comprar en el DEX A, vender en el DEX B, devolver un préstamo flash) o bien se lleva a cabo con éxito y genera un beneficio, o bien fracasa y no supone ningún coste más allá de la tarifa de gas de la transacción revertida.
Esta característica resulta extraordinariamente eficaz para la extracción de MEV. En las finanzas tradicionales, la ejecución de un arbitraje de varias etapas conlleva un riesgo de ejecución en cada paso. Es posible que compres el activo en una bolsa, pero que no consigas venderlo en otra antes de que el precio varíe. En una cadena de bloques, toda la estrategia de varias etapas se ejecuta en una única transacción. Si falla cualquier paso, toda la transacción se revierte y vuelves al punto de partida (menos el gas).
Los préstamos flash amplifican aún más esta característica. Un usuario puede pedir prestados millones de dólares, realizar una operación de arbitraje, devolver el préstamo y quedarse con el beneficio, todo ello en una única transacción atómica. Si la operación de arbitraje no genera suficientes beneficios para devolver el préstamo, toda la transacción se anula, incluido el préstamo. Esto significa que la extracción de MEV no requiere ningún capital en riesgo más allá de las comisiones de gas, lo que reduce drásticamente la barrera de entrada para estrategias sofisticadas.
¿Se puede eliminar el MEV?
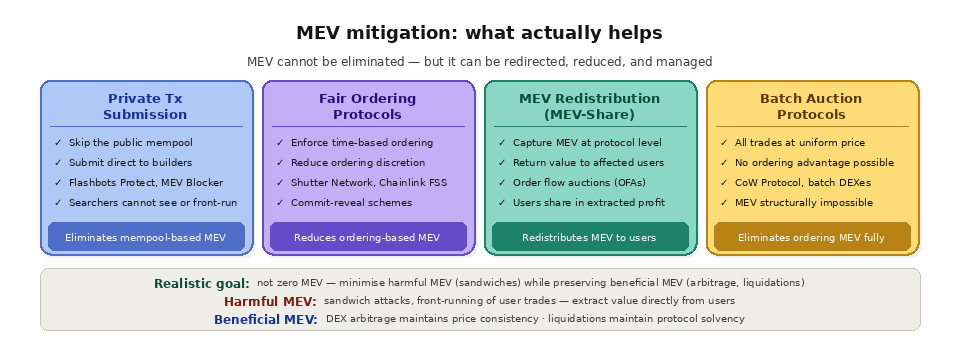
El MEV no puede eliminarse por completo mientras las cadenas de bloques cuenten con mempools públicos, un orden discrecional de las transacciones y actividad financiera en la cadena. Se trata de propiedades arquitectónicas fundamentales, no de opciones de configuración que puedan desactivarse.
Sin embargo, el MEV puede mitigarse, redistribuirse y gestionarse. El envío privado de transacciones (a través de servicios como Flashbots Protect y MEV Blocker) impide que los buscadores vean las transacciones antes de su ejecución, lo que elimina la ventaja de información del mempool para esos usuarios. Los protocolos de ordenación justa intentan imponer una ordenación basada en el tiempo, reduciendo así el valor de la manipulación de la ordenación. MEV-Share y mecanismos similares redistribuyen el MEV capturado a los usuarios cuyas transacciones lo generaron. Los protocolos de subasta por lotes, como el CoW Protocol, ejecutan todas las operaciones a un precio de liquidación uniforme, eliminando por completo la extracción basada en el orden de las órdenes.
El objetivo realista no es reducir el MEV a cero, sino minimizar el MEV que perjudica a los usuarios (ataques «sandwich», «front-running»), al tiempo que se preserva el MEV que beneficia al ecosistema (el arbitraje que mantiene la eficiencia del mercado y las liquidaciones que mantienen la solvencia del protocolo).
Cómo ayuda « Quicknode » a los desarrolladores a comprender el MEV
Quicknode Proporciona la infraestructura básica para comprender y responder al MEV en aplicaciones en producción. El acceso RPC de baja latencia de la API Core permite a los desarrolladores supervisar el estado del mempool, realizar un seguimiento de la evolución del precio del gas y enviar transacciones con una sincronización precisa. Quicknode Streams Ofrece datos de bloques y transacciones en tiempo real con entrega garantizada, lo que permite a los desarrolladores crear sistemas de análisis que cuantifiquen la actividad de MEV en sus protocolos, detecten ataques «sandwich» contra sus usuarios y midan los patrones de ordenación dentro de los bloques que afectan a sus aplicaciones.
Para los desarrolladores que crean protocolos DeFi, la capacidad de analizar los patrones de ordenación de las transacciones a través de datos de Streams es esencial para diseñar mecanismos resistentes al MEV. Para los desarrolladores de aplicaciones, comprender el MEV a través de datos en tiempo real permite realizar mejores estimaciones del gas, aplicar estrategias más inteligentes de envío de transacciones y ofrecer a los usuarios estimaciones más precisas del impacto en los precios. La infraestructura de Quicknode garantiza que dispongas de los datos y la velocidad necesarios para tomar decisiones fundamentadas en un entorno de cadena de bloques que tiene en cuenta el MEV.
¿Por qué el MEV no se produce de la misma manera en las finanzas tradicionales?
Los mercados tradicionales ocultan las órdenes pendientes, aplican normas de ordenación a través de bolsas reguladas y exponen a los operadores al riesgo de ejecución en cada etapa de una operación. Las cadenas de bloques invierten estos tres aspectos: las órdenes son públicas, la ordenación queda a discreción del productor de bloques y la ejecución es atómica. Esa combinación es lo que hace posible el fenómeno más amplio del MEV en las cadenas de bloques, de una forma que simplemente no existe en las finanzas tradicionales.
Propiedad | Finanzas tradicionales | Cadena de bloques pública |
|---|---|---|
Pedidos pendientes | Oculto hasta que se encuentre una coincidencia | Visible en el mempool público |
Reglas de ordenación | Mercado regulado y supervisado | Limitar la discrecionalidad de los productores de bloques |
Riesgo de ejecución | Cada pata puede fallar por separado | Atómico, todo o nada |
¿Quién se beneficia realmente del MEV?
Hay tres grupos que comparten este valor. Los buscadores detectan oportunidades y crean las transacciones que las aprovechan; los constructores arman el bloque más rentable; y los validadores cobran una recompensa por proponerlo. El denominador común es el control sobre el orden de las transacciones, que es la palanca de la que, en última instancia, dependen todos estos participantes.
¿Pueden los usuarios y los desarrolladores reducir su exposición al MEV?
Sí. Los usuarios pueden canalizar sus operaciones a través de un gestor de órdenes privado flow, establecer un deslizamiento reducido y dividir las operaciones de gran volumen para que los bots tengan menos de lo que sacar provecho. Una visión general práctica de las estrategias de mitigación del MEV expone las opciones y sus ventajas e inconvenientes.
Los desarrolladores disponen de una herramienta adicional: el « endpoint ». El envío de transacciones a través de un RPC privado o protegido endpoint evita que estas entren en el mempool público, lo que elimina la visibilidad de la que dependen la mayoría de las extracciones.
¿El MEV es igual en las redes de capa 2?
No exactamente. Hoy en día, la mayoría de los rollups canalizan las transacciones a través de un único secuenciador en lugar de un mempool público, por lo que el «front running» clásico resulta más difícil, pero es el propio secuenciador el que tiene el poder de ordenar las transacciones. A medida que los secuenciadores se descentralicen, se espera que el panorama del MEV en la Capa 2 siga evolucionando.
Preguntas frecuentes
¿Es el MEV un error del protocolo?
No. El MEV es un resultado emergente de la interacción entre los mempools públicos, el orden discrecional y las finanzas en cadena. No lo introdujo ningún protocolo en concreto, y tampoco hay ningún parche que lo elimine por sí solo.
¿Se puede eliminar por completo el MEV?
No mientras las cadenas de bloques mantengan mempools públicos y un orden discrecional. Se puede reducir y redistribuir mediante el orden privado flow, el orden equitativo y las subastas por lotes, pero no se puede borrar.
¿Todo el MEV es perjudicial para los usuarios?
No. El arbitraje y las liquidaciones son procesos saludables que mantienen el funcionamiento de los mercados y los protocolos de préstamo. Las formas abusivas, como los «ataques sándwich», constituyen el aspecto perjudicial contra el que se dirigen la mayoría de las medidas de mitigación.
¿Los préstamos relámpago generan MEV?
Los préstamos flash no generan MEV, pero sí lo amplifican. Dado que un préstamo flash y la estrategia que financia se liquidan en una única transacción atómica, los operadores pueden aprovechar grandes oportunidades sin poner en riesgo prácticamente ningún capital.
¿Existe el MEV en las redes de capa 2?
Sí, pero con una estructura diferente. Una cadena de bloques de capa 2 suele ordenar las transacciones a través de un secuenciador, lo que cambia quién puede obtener valor y cómo, en comparación con Ethereum mainnet .
Lecturas recomendadas
Comprender el MEV y su impacto - Quicknode Guía
Primeros pasos con Streams - Quicknode Docs
Guía para realizar solicitudes RPC eficientes - Quicknode
Quicknode API principal