Depósitos tokenizados frente a stablecoins: diferencias, aspectos económicos y casos de uso
Depósitos tokenizados frente a stablecoins: diferencias, aspectos económicos y casos de uso
Explicación de los depósitos tokenizados frente a las stablecoins: cómo funcionan, quién los emite, los principales riesgos, aspectos económicos y casos de uso en la vida real.

23 de octubre de 2026 — 10 minutos de lectura
En 2009, el primer bloque de Bitcoin incluía un titular sobre el rescate bancario. Planteaba una pregunta sobre el dinero y la confianza: ¿y si para transferir valor no fuera necesario que hubiera un banco de por medio?
BitcoinSin embargo, la volatilidad de los precios dificultaba los pagos cotidianos. Las monedas estables cubrieron esta necesidad, permitiendo utilizar dólares o euros digitales sin recurrir a los canales habituales de pago bancario.
Hoy en día, los bancos están entrando en ese mismo mercado. Los depósitos tokenizados trasladan el dinero bancario existente a los libros de contabilidad digitales, sin que por ello el banco deje de ser deudor del depósito.
Entonces, ¿son lo mismo? Eso es precisamente lo que aclara este artículo, comparando su funcionamiento, sus aspectos económicos, sus casos de uso y mucho más.
¿Qué son los depósitos tokenizados y las monedas estables?
Los depósitos tokenizados son depósitos bancarios comerciales representados como tokens digitales y registrados en una cadena de bloques o en un libro mayor compartido.
El banco emisor sigue debiendo al cliente la misma cantidad de dinero que antes. Sin embargo, la tokenización cambia la forma en que se registra y se transfiere el depósito.
Las stablecoins son activos digitales diseñados para mantener un precio estable (normalmente 1 dólar o 1 euro). Los emisores respaldan este valor con reservas, garantías u otros mecanismos de estabilización de precios.
Veamos cuáles son los fundamentos de ambas formas de dinero:
Depósito tokenizado | Moneda estable | |
|---|---|---|
Emisor | Un banco autorizado | Un emisor no bancario autorizado o una filial bancaria |
Reclamación judicial | Un depósito: el banco tiene una deuda con el titular | Una reclamación de reembolso contra el emisor |
Respaldo | El balance del banco | Activos de reserva: suelen ser efectivo y títulos públicos a corto plazo |
Redención | Desde el banco, a la par, según las condiciones de la cuenta | Directamente para clientes institucionales La mayoría de los inversores particulares venden en una bolsa, en cambio |
Transferibilidad | Entre los clientes autorizados | En todas las carteras y cadenas de bloques compatibles |
Riesgo principal | Pánico bancario, fallos operativos y riesgos similares que superen el límite de la garantía de depósitos | Liquidez de reserva y desvinculaciones Sin seguro de depósitos |
Ambos instrumentos permiten transferir dinero y valor mediante libros de contabilidad digitales, pero:
Los depósitos tokenizados mantienen la relación de depósito dentro del sistema bancario.
Las stablecoins permiten que el valor circule en la cadena de bloques, aunque su emisión y las vías de entrada y salida siguen dependiendo de los bancos.
Las diferencias se hacen más evidentes cuando el dinero empieza a circular. A continuación, veamos cómo funciona este movimiento y el flujo de trabajo.
¿Por qué los depósitos tokenizados?
Los bancos ya mueven billones por vía electrónica, así que, ¿por qué tokenizar los depósitos?
El problema radica en la forma en que los bancos llevan sus registros y realizan las liquidaciones. Los depósitos tokenizados abordan tres carencias:
Registros fragmentados: un libro mayor compartido proporciona a las instituciones un único registro sincronizado, lo que reduce la necesidad de conciliaciones.
Liquidación diferida: las transferencias dentro del mismo banco se liquidan en el libro mayor, mientras que las transferencias entre bancos se agilizan gracias a las redes y los activos interoperables.
Transacciones desconectadas: los pagos programables pueden vincularse a la entrega de activos, de modo que o bien ambas partes completan la transacción, o bien ninguna de las dos lo hace.
Para las empresas, el valor reside en una mayor rapidez en la transferencia de fondos, una reducción de los procesos manuales y la capacidad de automatizar transacciones complejas.
Sin embargo, la tokenización por sí sola no puede garantizar estas ventajas. La liquidación interbancaria sigue necesitando dinero del banco central o un mecanismo equivalente.
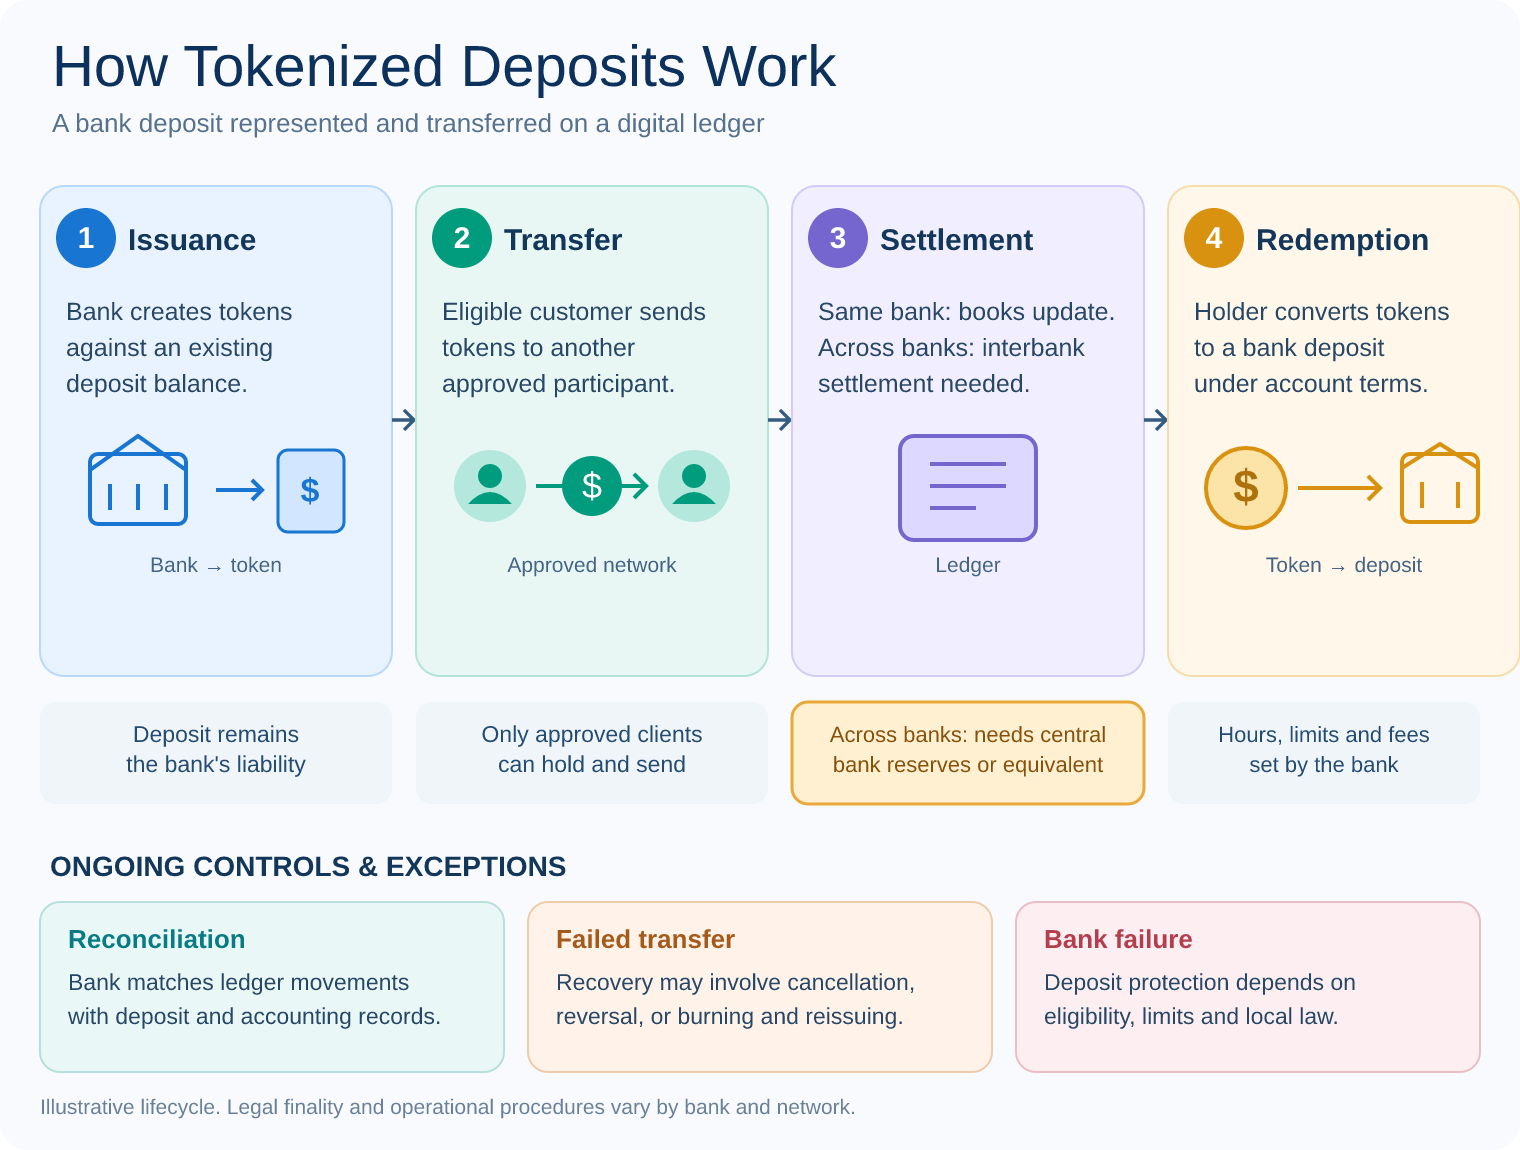
Cómo funcionan los depósitos tokenizados
La siguiente infografía ilustra el ciclo de vida:
Ahora, pasemos a las stablecoins y a cómo funcionan.
¿Por qué las stablecoins?
Los bancos ya transfieren dinero de forma digital, así que, ¿por qué han tenido tanto éxito las stablecoins?
El problema radica en el acceso y los plazos. Una transferencia bancaria requiere una cuenta en cada extremo y se realiza según el horario de los bancos.
Las monedas estables tienen como objetivo cubrir tres carencias:
Acceso cerrado: Cualquier persona que tenga un monedero puede almacenarlas y enviarlas, sin necesidad de una cuenta bancaria.
Horario de cierre: Las transferencias se liquidan en la cadena de bloques en cuestión de segundos o minutos, cualquier día de la semana.
Red fragmentada: El token se encuentra en el mismo libro mayor que las plataformas de intercambio, los protocolos de préstamo y los activos tokenizados.
Esa cifra explica la magnitud: en octubre de 2026 circulaban stablecoins por un valor aproximado de 302.000 millones de dólares.
¿Sabías que...?
Hay más de 10 tipos de stablecoins, además del USDT y el USDC, y cada una de ellas tiene una finalidad específica.
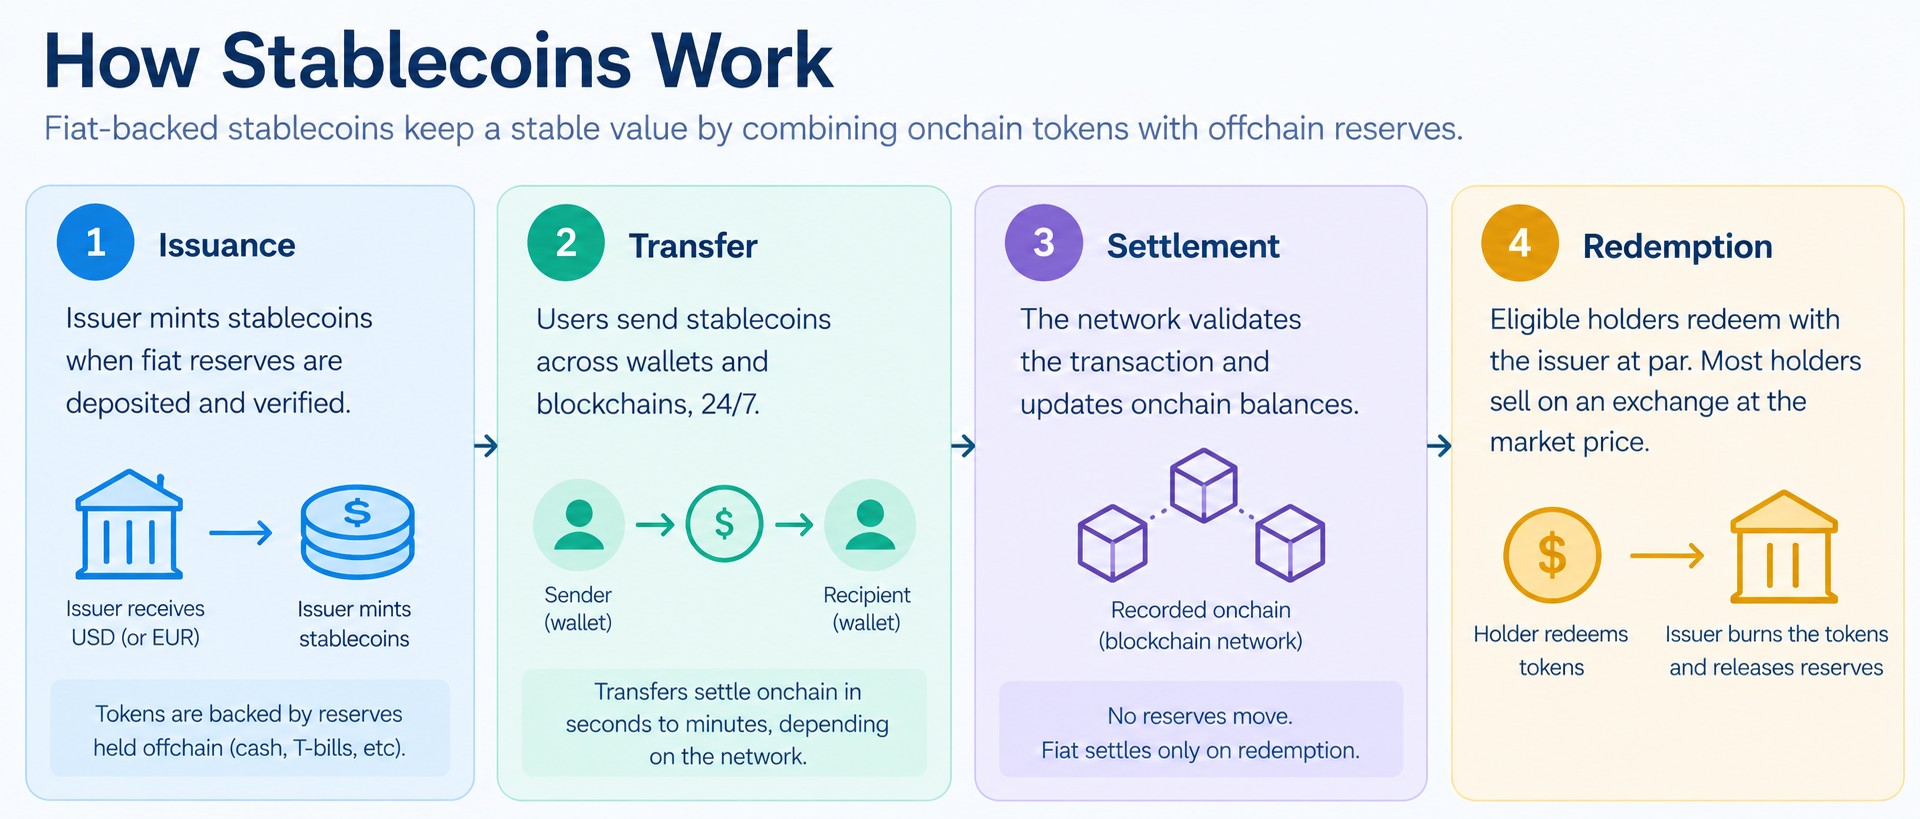
Cómo funcionan las monedas estables
La infografía ilustra el ciclo de vida en cuatro etapas:
Aparte de los depósitos tokenizados y las monedas estables, están surgiendo poco a poco otras formas de dinero digital.
Depósitos tokenizados, monedas estables, CBDC y otros tipos de dinero digital
Los depósitos tokenizados y las monedas estables forman parte de una categoría más amplia de dinero digital. Las diferencias fundamentales residen en quién los emite, qué derecho legal representan y qué protecciones se les aplican.
Instrumento | Qué representa | Emisor | Protección | Diferencia clave |
|---|---|---|---|---|
Depósito bancario convencional | Una reclamación contra un banco comercial | Banco comercial | Los depósitos que cumplan los requisitos están asegurados hasta los límites nacionales | Anotado en el libro mayor actual del banco |
Depósito tokenizado | Un depósito bancario representado por un token digital | Banco comercial | Es posible que se aplique el seguro de depósitos, en función de la estructura jurídica y la jurisdicción. | Mantiene el derecho sobre el depósito al tiempo que permite realizar transferencias basadas en tokens |
Stablecoin respaldada por Fiat | Un token digital respaldado por reservas, cuyos derechos de reembolso vienen determinados por la ley y las condiciones del emisor | Emisor bancario o no bancario | Por lo general, no existe un seguro de depósitos. Los requisitos de reserva y las protecciones para los titulares varían. | Circula en la cadena de bloques. El canje directo puede estar restringido a los titulares que cumplan los requisitos. |
Dinero electrónico | Valor monetario almacenado electrónicamente y derecho de crédito frente a su emisor | Entidad de dinero electrónico autorizada o banco | Los fondos de los clientes están sujetos a normas de protección. Por lo general, no existe seguro de depósitos para el dinero electrónico no bancario. | Normalmente se pueden canjear a su valor nominal. También se pueden tokenizar. |
Fondo del mercado monetario tokenizado | Participación o derecho de disfrute en un fondo que posea activos a corto plazo | Fondo de inversión gestionado por una gestora de activos | Sin garantía de depósito. El valor del fondo puede bajar. | Exposición de la inversión. El valor y el reembolso dependen de los activos del fondo y de sus condiciones. |
CBDC | Un activo digital frente al banco central | Banco central | No existe riesgo de crédito de los bancos comerciales. Persisten los riesgos operativos y de otro tipo. | Dinero del banco central para uso minorista o mayorista, según su diseño |
Hay tres distinciones importantes:
Dinero de los bancos comerciales frente a dinero del banco central: los depósitos bancarios conllevan el riesgo de crédito de los bancos comerciales. Las CBDC son pasivos directos del banco central.
Dinero frente a inversión: los fondos del mercado monetario tokenizados constituyen activos de inversión. Su valor puede fluctuar, a diferencia de los depósitos, que son reembolsables a su valor nominal.
Digital frente a tokenizado: los depósitos bancarios y el dinero electrónico ya son digitales. La tokenización cambia la forma en que se representan, transfieren y programan los derechos.
Estas categorías pueden solaparse. En el marco de la MiCA de la UE, las monedas estables respaldadas por moneda fiduciaria y indexadas a una única moneda oficial se consideran tokens de dinero electrónico.
Ahora que ya hemos aclarado eso, volvamos a las stablecoins y a los depósitos tokenizados.
Los argumentos económicos y empresariales que sustentan las monedas estables y los depósitos tokenizados
Ambos instrumentos prometen pagos más rápidos, menos intermediarios y transacciones programables. Sin embargo, su funcionamiento económico difiere, ya que los bancos obtienen beneficios de los depósitos, mientras que los emisores de stablecoins suelen obtenerlos de los activos que respaldan sus tokens.
Cómo ganan dinero los emisores de stablecoins
Los emisores de stablecoins respaldadas por Fiat reciben dólares cuando los clientes que cumplen los requisitos emiten tokens y, a continuación, invierten esas reservas en activos como valores públicos a corto plazo o letras del Tesoro.
Supongamos que hay 1.000 millones de dólares en stablecoins en circulación respaldadas por reservas que generan un rendimiento del 4 % anual:
Ingresos por reservas: 40 millones de dólares al año antes de gastos.
Costes: custodia, cumplimiento normativo, distribución, operaciones y acuerdos de reparto de ingresos.
Beneficio neto: Los ingresos que quedan una vez deducidos esos costes.
La mayoría de las stablecoins no pagan intereses a sus titulares. Esto permite a los emisores quedarse con gran parte de los rendimientos generados por sus reservas.
Adopción de las monedas estables
Métrico | Figura | Qué nos dice esto |
|---|---|---|
Oferta en circulación | ~300 000 millones de dólares (octubre de 2026) | Las monedas estables han creado un mercado considerable de dólares digitales |
Volumen anual ajustado de transferencias | Bienes, servicios, nóminas y remesas | |
Carteras activas | 316 millones en 2025 | Se observa una amplia actividad en las carteras, aunque las carteras no corresponden a personas concretas |
Pagos entre empresas | ~226 000 millones de dólares al año | La mayor parte de los pagos reales |
Extra: ¿Por qué se utilizan exactamente las stablecoins? Descubre cómo se están adoptando las stablecoins en las principales economías, con ejemplos reales y información sobre la normativa vigente.
Cómo los depósitos tokenizados generan beneficios para los bancos
Los bancos ya obtienen ingresos de los depósitos al conceder préstamos o invertir los fondos, al tiempo que pagan a los depositantes un tipo de interés más bajo.
La tokenización no crea una nueva reserva de dinero ni genera automáticamente un rendimiento adicional. Su interés comercial radica en retener los depósitos y mejorar su circulación.
Hay tres ventajas que son importantes:
Retención de depósitos: Los bancos pueden ofrecer funciones de pago programables y disponibles las 24 horas del día, los 7 días de la semana, sin empujar a los clientes hacia las stablecoins no bancarias.
Menores costes operativos: los registros compartidos y la liquidación automatizada pueden reducir las tareas de conciliación, el procesamiento de pagos y la intervención manual.
Nuevos servicios: Los bancos pueden ofrecer pagos condicionales, liquidación de activos tokenizados y operaciones de tesorería automatizadas.
La contrapartida es el coste de la infraestructura. Los bancos deben crear o integrar redes de tokens, mantener controles de cumplimiento normativo y vincular los movimientos de tokens a sus sistemas contables actuales.
Depósitos tokenizados: bancos e iniciativas en 2026
Banco / iniciativa | Estado | Introducción |
|---|---|---|
JPMorgan: JPM Coin (JPMD) | En directo | Tóken de depósito en USD para clientes institucionales. Lanzado en Base en noviembre de 2025 y ampliado a Ethereum el 19 de octubre de 2026. |
Citi: Servicios de tokens | En directo | Los pagos institucionales y la gestión de liquidez 24 horas al día, 7 días a la semana, ya están operativos en siete mercados. Japón y los Emiratos Árabes Unidos son las últimas incorporaciones. |
HSBC: Servicio de depósitos tokenizados | En directo | Gestión de tesorería corporativa y transferencias de liquidez las 24 horas del día, los 7 días de la semana, para clientes institucionales que cumplan los requisitos en Hong Kong, Singapur, Luxemburgo, el Reino Unido, Estados Unidos y los Emiratos Árabes Unidos. |
Swift + bancos participantes | Prueba piloto inicial en directo | El libro mayor de Swift concilia y compensa las obligaciones entre bancos, mientras que cada banco registra los depósitos en su propio sistema. |
Las monedas estables han alcanzado una dimensión mundial, mientras que los depósitos tokenizados están ganando terreno entre los bancos y los clientes institucionales. Sin embargo, ninguno de los dos ha sustituido a la infraestructura de pagos convencional. ¿Por qué?
¿Qué está frenando la adopción en 2026?
Mover tokens es relativamente fácil. Lo difícil es conseguir que funcionen en distintos bancos, cadenas de bloques, divisas y ordenamientos jurídicos. Quedan cinco retos por superar:
1. Interoperabilidad
La liquidez de las stablecoins se distribuye entre distintas cadenas de bloques. Los depósitos tokenizados operan, en su mayor parte, dentro de las redes bancarias individuales.
Para transferir valores entre estos sistemas sigue siendo necesario recurrir a puentes, intermediarios o acuerdos de liquidación.
2. Fragmentación normativa
Las normas relativas a la emisión, las reservas, el rescate y la liquidación varían según la jurisdicción. Un token aceptado en un mercado puede estar sujeto a restricciones en otro.
3. Liquidez y reembolso
Las transferencias en cadena pueden liquidarse en segundos, pero la conversión de tokens en dinero bancario depende de la liquidez disponible, de las condiciones del emisor y del horario bancario.
4. Seguridad y riesgo operativo
Las vulnerabilidades de los contratos inteligentes, las carteras comprometidas, los fallos de integración y las interrupciones de la red pueden interrumpir las transferencias o provocar pérdidas.
La tokenización conlleva nuevos riesgos operativos, además de los riesgos financieros ya existentes.
5. Efectos de red y costes
Una liquidación más rápida tiene un valor limitado cuando las contrapartes no pueden recibir el token.
Los bancos y las empresas también deben justificar los costes de integración, cumplimiento normativo, custodia y conversión.
El principal reto consiste en integrar el dinero basado en tokens en los sistemas financieros que ya utilizan las empresas.
Entonces, ¿se pueden utilizar estas soluciones hoy en día?
Cómo elegir entre depósitos tokenizados y stablecoins: un punto de partida
En pocas palabras, las stablecoins se adaptan a las transacciones abiertas de monedero a monedero, mientras que los depósitos tokenizados se adaptan a los movimientos regulados de banco a banco, respaldados por el crédito de un banco.
La decisión se reduce a tres preguntas: ¿Quién debe recibir el dinero? ¿A dónde se transferirá? ¿Qué protecciones legales son importantes?
Situación | Empieza por | ¿Por qué? |
|---|---|---|
Realizar un pago a la cartera de una contraparte en una cadena compatible | Monedas estables | Cualquier monedero de la cadena puede recibirlo, a cualquier hora. |
Clientes de bancos de la misma red que realizan pagos | Depósitos tokenizados | Cubre la reclamación por el depósito bancario, incluido el seguro hasta el límite establecido |
Acceso a aplicaciones DeFi y en cadena | Monedas estables | Las plataformas de intercambio, los protocolos de préstamo y los monederos ya los incorporan |
Operaciones de tesorería corporativa dentro de la red de un banco | Depósitos tokenizados | Automatiza las transferencias de liquidez a cualquier hora dentro de los acuerdos bancarios |
Pagos transfronterizos a proveedores | Stablecoins, si el proveedor ya dispone de ellas; en caso contrario, los canales de pago existentes o una red bancaria. | Las pérdidas por conversión en cada extremo pueden contrarrestar el ahorro |
Ninguna de las dos es, por sí sola, la opción más barata ni la más segura.
Los pagos con stablecoins conllevan riesgos relacionados con el emisor, la liquidez y el reembolso.
Los depósitos tokenizados siguen entrañando el riesgo propio de los bancos comerciales y dependen de las entidades participantes.
Para muchas empresas, las transferencias bancarias convencionales seguirán siendo suficientes. La tokenización resulta útil cuando los canales de pago existentes no pueden satisfacer un requisito específico en materia de acceso, disponibilidad o automatización.
Entonces, ¿y ahora qué?
Stablecoins frente a depósitos tokenizados: conclusión
Las monedas estables y los depósitos tokenizados responden a diferentes necesidades en el ámbito de las transacciones con dinero digital.
Las stablecoins dan prioridad al alcance: permiten que el valor circule entre las carteras, las cadenas de bloques y las aplicaciones compatibles sin necesidad de que un banco procese cada transferencia.
Los depósitos tokenizados dan prioridad a la integración bancaria: permiten realizar transferencias programables desde los depósitos bancarios existentes, al tiempo que preservan la relación entre los bancos y los depositantes.
Ninguna de las dos elimina a los intermediarios financieros, el riesgo de crédito ni la necesidad de regulación. Ambas dependen de una liquidación fiable, de la liquidez y de las garantías jurídicas.
Lo más probable es que se produzca una coexistencia. Las monedas estables pueden dar servicio a los mercados abiertos en cadena y a los pagos transfronterizos, mientras que los depósitos tokenizados respaldan los pagos institucionales y las operaciones de tesorería bancarias.
La cuestión no es tanto qué instrumento sustituye al otro, sino más bien qué forma de dinero se adapta mejor a una transacción concreta.
Acerca de Quicknode
Fundada en 2017, Quicknode ofrece una infraestructura de blockchain de nivel institucional para desarrolladores y empresas. Con un tiempo de actividad del 99,99 % y compatibilidad con más de 77 cadenas, los equipos pueden crear y ampliar aplicaciones en cadena sin renunciar a nada.
Mantente al día
Las últimas novedades sobre ingeniería, actualizaciones de productos y noticias sobre la Web3, directamente en tu bandeja de entrada.