トークン化された預金とステーブルコイン:違い、経済的側面、活用事例
トークン化された預金とステーブルコイン:違い、経済的側面、活用事例
トークン化された預金とステーブルコインの解説:仕組み、発行主体、主なリスク、経済的側面、そして実際の活用事例。

2026年10月23日 — 読了時間10分
2009年、Bitcoin の最初のブロックには、銀行救済措置に関する見出しが掲載されました。そこには、お金と信頼に関する疑問が投げかけられていました。もし、価値の移転に銀行という仲介者が必要なかったとしたら、どうなるのでしょうか?
Bitcoinしかし、その価格変動の激しさゆえに、日常的な支払いが困難になっていた。ステーブルコインは、通常の銀行決済システムを経由せずにデジタルドルやユーロを利用できる手段として、このギャップを埋めた。
今日、銀行も同様の市場に参入しつつある。トークン化された預金により、既存の銀行預金がデジタル台帳上に移行されるが、預金の債務を負っているのは依然として銀行である。
では、これらは同じものなのでしょうか?本記事では、その仕組みや経済性、活用事例などを比較しながら、まさにその点を解き明かしていきます。
トークン化された預金とステーブルコインとは何ですか?
トークン化された預金とは、デジタルトークンとして表現され、ブロックチェーン (分散型台帳)または共有台帳に記録された商業銀行の預金を指します。
発行銀行は、以前と変わらず顧客に対して同額の債務を負っています。ただし、トークン化により、預金の記録や振替の方法が変更されます。
ステーブルコインとは、価格を安定させる(通常は1ドルまたは1ユーロ)ように設計されたデジタル資産です。発行者は、準備金、担保、またはその他の価格安定化メカニズムを用いて、この価値を裏付けています。
それでは、この2つの通貨形態の基本について理解していきましょう:
トークン化された預金 | ステーブルコイン | |
|---|---|---|
発行者 | 認可を受けた銀行 | 認可を受けた非銀行発行体、または銀行の子会社 |
法的請求 | 預金:銀行は預金者に債務を負う | 発行体に対する償還請求 |
バッキング | 当行の貸借対照表 | 準備資産:多くの場合、現金および短期国債 |
贖い | 銀行から、額面通り、口座条件に基づき | 法人顧客向け(直接) 個人投資家の多くは、代わりに取引所で売却しています |
移転可能性 | 承認済みのクライアント間 | 対応しているウォレット全体で、およびブロックチェーン |
主なリスク | 保険限度額を超える銀行取り付け騒ぎ、業務上の障害、およびこれらに類するリスク | 準備預金とペッグ解除 預金保険なし |
どちらの手段も、デジタル台帳を用いて資金や価値を移動させるが、:
トークン化された預金は、預金関係を銀行システム内に留める。
ステーブルコインは価値の流通を可能にしていますが(オンチェーン )、その発行や入出金機能は依然として銀行に依存しています。
資金が動き始めると、その違いがより明確になります。次に、その動きとワークフローについて理解していきましょう。
なぜトークン化された預金なのか?
銀行はすでに数兆単位の資金を電子的に送金しているのに、なぜ預金をトークン化する必要があるのでしょうか?
問題点は、銀行がどのように記録を管理し、決済を行うかにある。トークン化された預金は、以下の3つの課題の解決を目指している:
記録の断片化:共有台帳により、各機関は1つの同期化された記録を利用できるようになり、照合作業が軽減されます。
決済の遅延:同一銀行間の振込は台帳上で決済され、銀行間振込は相互運用可能なネットワークと資産によって迅速化されます。
切断型取引:プログラム可能な支払いは資産の引渡しと連動させることができるため、双方が取引を完了するか、あるいはどちらも完了しないかのいずれかとなる。
企業にとっての価値は、資金の移動が迅速化されること、手作業によるプロセスが削減されること、そして複雑な取引を自動化できる点にあります。
しかし、トークン化だけではこれらのメリットを保証することはできない。銀行間決済には、依然として中央銀行マネー、あるいはそれに相当する仕組みが必要である。
トークン化された預金の仕組み
以下のインフォグラフィックは、そのライフサイクルを示しています:
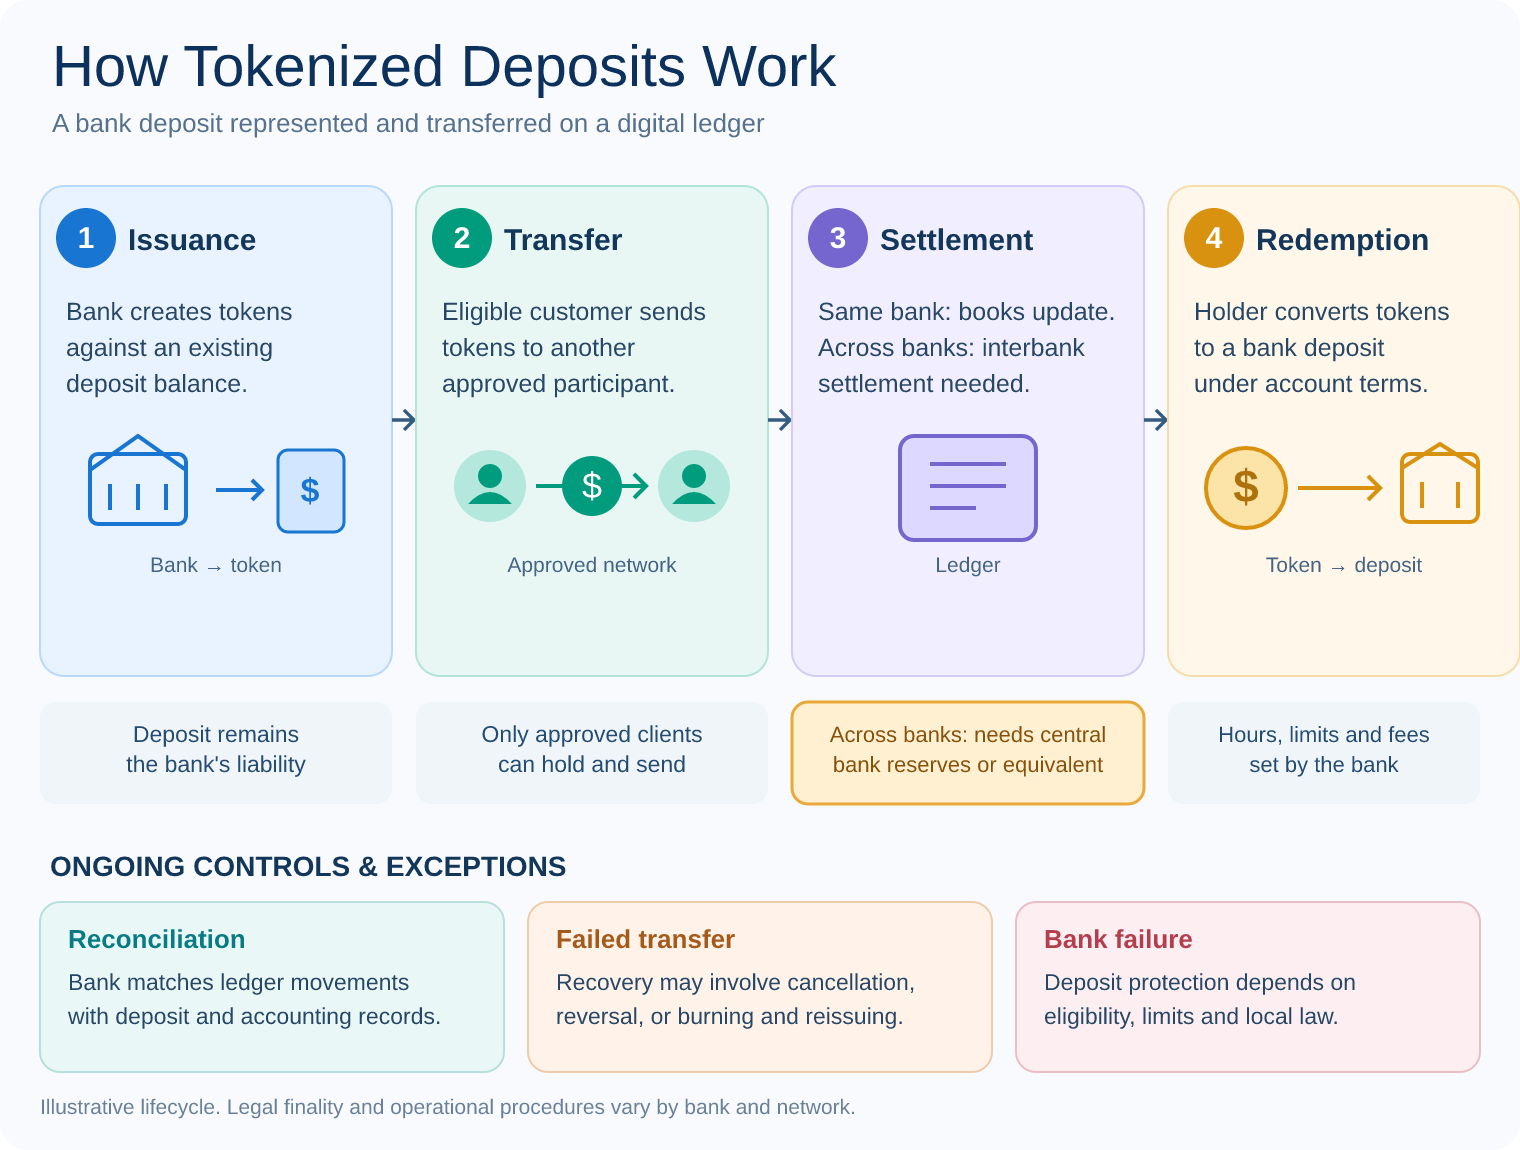
それでは、ステーブルコインとその仕組みについて見ていきましょう。
なぜステーブルコインなのか?
銀行はすでにデジタルで資金を移動させているのに、なぜステーブルコインが普及したのでしょうか?
問題となるのは、アクセスとタイミングです。銀行振込には、送金側と受取側の双方に口座が必要であり、銀行のスケジュールに従って処理されます。
ステーブルコインは、以下の3つのギャップを埋めることを目的としています:
非公開型:ウォレットさえあれば、誰でもそれらを保有・送金することができ、銀行口座は一切必要ありません。
休業時間:送金は、オンチェーン を通じて、週のどの日でも数秒から数分で処理されます。
分散型ネットワーク:このトークンは、取引所、レンディングプロトコル、トークン化された資産と同じ台帳上に存在します。
この推計から、その規模が明らかになります。2026年10月時点で、約3,020億ドル相当のステーブルコインが流通しています。
ご存知でしたか?
USDTやUSDC以外にも10種類以上のステーブルコインが存在し、それぞれが独自の目的を果たしています。
ステーブルコインの仕組み
このインフォグラフィックは、4段階からなるライフサイクルを次のように示しています:
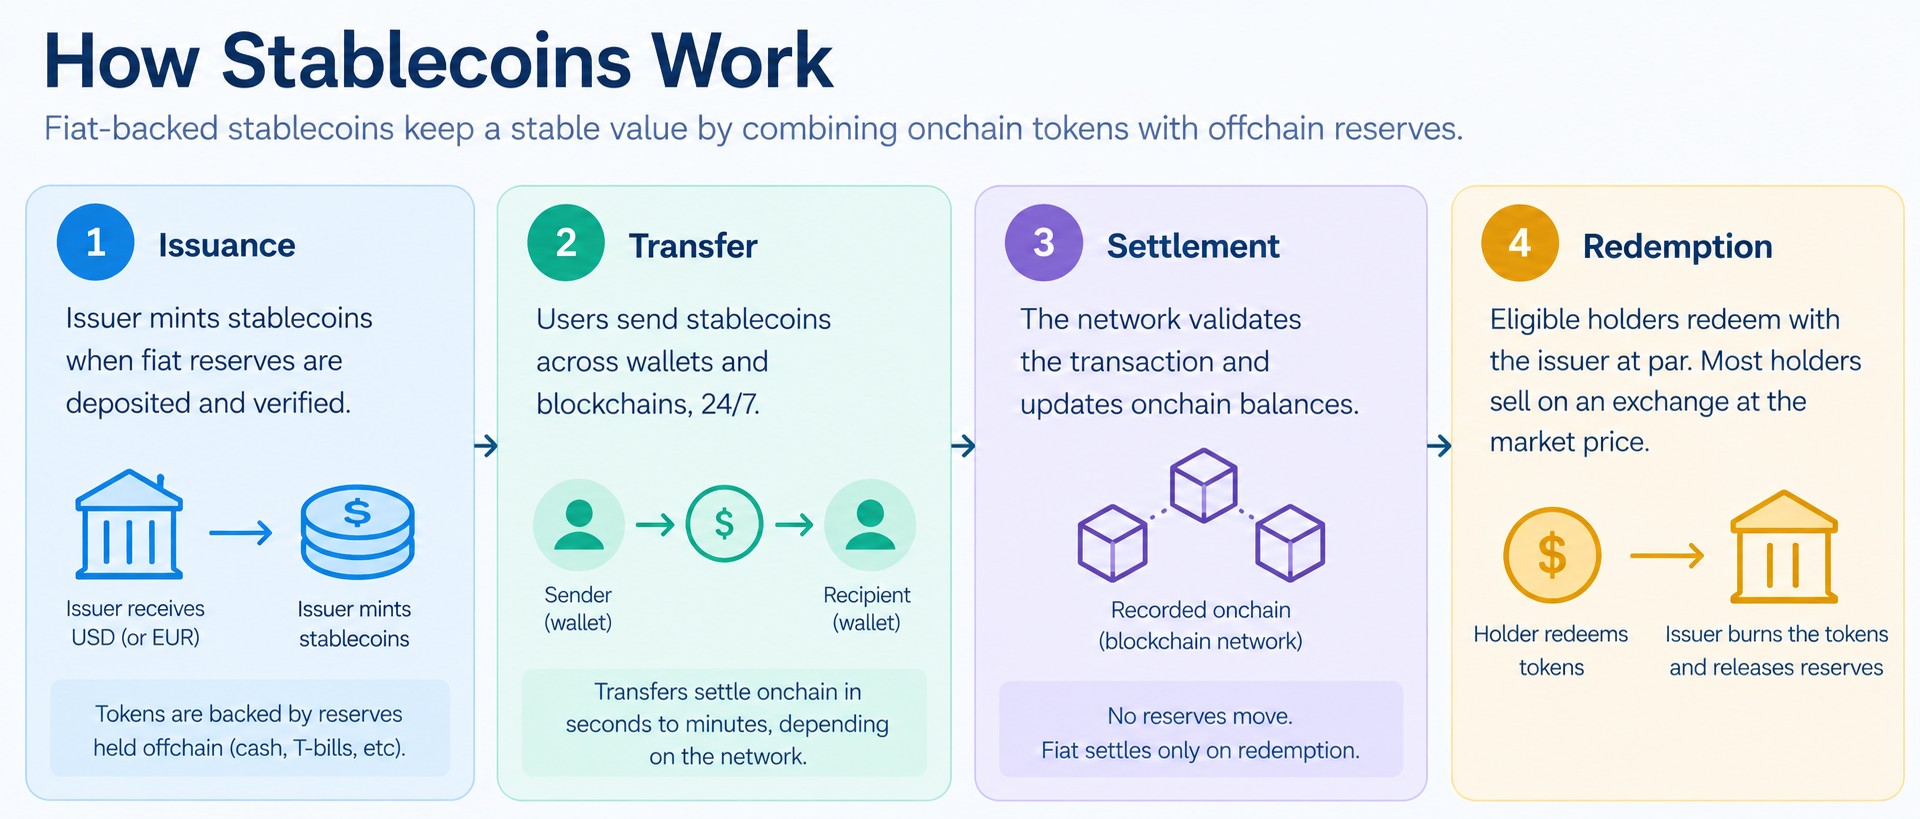
トークン化された預金やステーブルコイン以外にも、いくつかの異なる形態のデジタルマネーが徐々に登場しつつある。
トークン化された預金、ステーブルコイン、CBDC、およびその他のデジタルマネー
トークン化された預金やステーブルコインは、デジタルマネーというより広いカテゴリーの一部です。主な違いは、発行主体、それらがどのような法的権利を表しているか、そしてどのような保護措置が適用されるかという点にあります。
楽器 | その意味 | 発行者 | 保護 | 主な違い |
|---|---|---|---|---|
従来の銀行預金 | 商業銀行に対する請求 | 商業銀行 | 対象となる預金は、国の保険限度額まで補償されます | 銀行の既存の元帳に記録された |
トークン化された預金 | 銀行預金は、by デジタルトークンに相当していた | 商業銀行 | 法的構造や管轄区域によっては、預金保険が適用される場合があります。 | トークンベースの送金を可能にしつつ、預託請求権を保全する |
フィアットが裏付けするステーブルコイン | by の準備金に裏付けられたデジタルトークンであり、償還権はby の法律および発行者の規約に基づいて決定される | 銀行または非銀行の発行体 | 一般的に預金保険は適用されません。準備金要件や預金者保護の措置は金融機関によって異なります。 | オンチェーン が流通しています。直接償還は、適格な保有者に限定される場合があります。 |
電子マネー | 電子的に保存された金銭的価値およびその発行者に対する請求権 | 認可を受けた電子マネー事業者または銀行 | 顧客の資金は保護規則の対象となります。一般的に、銀行以外の電子マネーには預金保険は適用されません。 | 通常は額面価格で償還可能です。トークン化することも可能です。 |
トークン化されたマネーマーケットファンド | 短期資産を保有するファンドにおける所有権または受益権 | 資産運用会社by が運用する投資ファンド | 預金保険の対象外です。ファンドの価値は下落する可能性があります。 | 投資リスク。価値および償還額は、ファンドの資産および規約によって異なります。 |
CBDC | 中央銀行に対するデジタル債権 | 中央銀行 | 商業銀行の信用リスクはない。ただし、オペレーショナル・リスクやその他のリスクは依然として残っている。 | 設計に応じて、小売用または卸売用の中央銀行通貨 |
重要な区別が3つあります:
商業銀行の通貨と中央銀行の通貨:銀行預金には商業銀行の信用リスクが伴います。CBDCは中央銀行の直接的な負債です。
「お金」と「投資」の違い:トークン化されたマネーマーケットファンドは投資対象となります。その価値は変動する可能性がありますが、額面通り償還される預金とは異なります。
「デジタル」と「トークン化」の違い:銀行預金や電子マネーはすでにデジタル化されています。トークン化は、権利の表現、移転、およびプログラムの仕方を変えるものです。
これらのカテゴリーは重複する場合があります。EUのMiCA枠組みの下では、単一の公的通貨を基準とする法定通貨裏付け型ステーブルコインは、電子マネートークンに該当します。
さて、その話はひとまず置いておいて、ステーブルコインとトークン化された預金について話を戻しましょう。
ステーブルコインとトークン化された預金にまつわるビジネス・経済的根拠
どちらの手段も、決済の迅速化、仲介者の削減、プログラム可能な取引を約束しています。しかし、銀行は預金から収益を得るのに対し、ステーブルコインの発行体は通常、トークンの裏付けとなる資産から収益を得るため、その経済構造は異なります。
ステーブルコインの発行者はどのように収益を上げているのか
フィアット通貨に裏付けされたステーブルコインの発行体は、対象となる顧客がトークンを発行する際にドルを受け取り、その準備金を短期国債やT-billsなどの資産に投資する。
年率4%の利回りを生み出すby の準備金に裏付けられた、流通中の10億ドルのステーブルコインについて考えてみましょう:
準備金:経費控除前の年間4,000万ドル。
費用:保管、コンプライアンス、流通、運営、および収益分配に関する取り決め。
純利益:これらの費用を差し引いた後に残る利益。
ほとんどのステーブルコインは、保有者に利息を支払いません。これにより、発行者は準備金から生じる収益の大部分をby 留保することができます。
ステーブルコインの採用
おまけ:なぜ人々はステーブルコインを利用するのでしょうか?by の実例や規制を基に、主要経済圏におけるステーブルコインの普及状況を探ります。
トークン化された預金が銀行に利益をもたらす仕組み
銀行はすでに、預金から収益を得ており、by 預金者に低い金利を支払う一方で、資金を貸し出したり投資したりしている。
トークン化によって、新たな資金プールが生まれるわけでも、自動的に追加の収益が生み出されるわけでもありません。そのビジネス上の意義は、預金の維持と、その流動性の向上にあります。
重要なメリットは3つあります:
預金の維持:銀行は、顧客を銀行以外のステーブルコインへと誘導することなく、プログラム可能な24時間365日の決済機能を提供することができる。
運用コストの削減:記録の共有と決済の自動化により、照合作業、支払処理、および手作業による介入を削減できます。
新サービス:銀行は、サポート による条件付き決済、トークン化された資産の決済、および自動化された財務業務を利用できます。
その代償となるのがインフラコストです。銀行は、トークンネットワークを構築または統合し、コンプライアンス管理を維持し、トークンの動きを既存の会計システムと連携させる必要があります。
トークン化された預金:2026年の銀行と取り組み
銀行/取り組み | ステータス | 入門書 |
|---|---|---|
JPMorgan:JPMコイン(JPMD) | ライブ | 機関投資家向けの米ドル預金トークン。2025年11月にBase で提供が開始され、2026年10月19日にEthereum にも提供が拡大された。 |
シティ:トークンサービス | ライブ | 機関投資家向け決済サービスおよび24時間365日の流動性管理が、7つの市場で提供されています。日本とUAEが、最も最近追加された市場です。 |
HSBC:トークン化預金サービス | ライブ | 香港、シンガポール、ルクセンブルク、英国、米国、およびアラブ首長国連邦(UAE)の適格機関投資家向けに、企業財務管理および24時間365日対応の資金移動サービスを提供しています。 |
Swift および提携銀行 | 初期のライブパイロット | Swiftの元帳では、銀行間の債務を照合して相殺しますが、各銀行は自社のシステム上で預金を記録します。 |
ステーブルコインは世界的な規模に達している一方で、トークン化された預金は銀行や機関投資家の間で普及しつつある。しかし、いずれも従来の決済インフラに取って代わるには至っていない。なぜだろうか?
2026年に導入が進まない要因は何だろうか?
トークンの移動自体は比較的簡単です。しかし、銀行、ブロックチェーン 、通貨、法制度の垣根を越えて機能させることは、より困難です。依然として5つの課題が残されています:
1. 相互運用性
ステーブルコインの流動性は、ブロックチェーン に分散しています。トークン化された預金は、主に個々の銀行ネットワーク内で運用されています。
これらのシステム間で価値を移動させるには、依然としてブリッジや仲介者、あるいは決済の仕組みが必要となります。
2. 規制の断片化
発行、準備金、償還、決済に関する規則は、管轄区域によって異なります。ある市場で受け入れられているトークンであっても、別の市場では制限を受ける可能性があります。
3. 流動性と償還
オンチェーン 送金は数秒で完了することがありますが、トークンを銀行預金に変換するには、利用可能な流動性、発行者の条件、および銀行の営業時間によって異なります。
4. セキュリティおよび業務リスク
スマートコントラクトの脆弱性、ウォレットの不正アクセス、統合の不具合、ネットワーク障害などは、送金を中断させたり、損失を招いたりする可能性があります。
トークン化は、既存の金融リスクに加え、新たな業務上のリスクをもたらす。
5. ネットワーク効果とコスト
取引相手がトークンを受け取ることができない場合、決済の迅速化によるメリットは限定的である。
銀行や企業は、統合、コンプライアンス、保管、および変換にかかるコストについても、その正当性を説明しなければならない。
最大の課題は、トークンベースの通貨を、企業がすでに利用している金融システムと連携させることである。
では、これらの解決策は今日でも活用できるのでしょうか?
トークン化された預金とステーブルコインのどちらを選ぶべきか:その第一歩
簡単に言えば、ステーブルコインは規制のない「ウォレット間」の送金に適しており、トークン化された預金は、銀行の債権を裏付けとする規制された「銀行間」の送金に適している。
その選択は、次の3つの質問に帰着します。誰が資金を受け取る必要があるのか?資金はどこへ移動するのか?どのような法的保護が重要なのか?
状況 | まずは | なぜ |
|---|---|---|
対応しているチェーン上で取引相手のウォレットへ送金する | ステーブルコイン | チェーン上のどのウォレットでも、いつでも受け取ることができます |
同じネットワークに属する銀行の有料顧客 | トークン化された預金 | 銀行預金に対する請求権を、保険限度額までの範囲で維持します |
DeFiおよびオンチェーン アプリケーションへのアクセス | ステーブルコイン | 取引所、レンディングプロトコル、ウォレットではすでにこれらが統合されています |
ある銀行のネットワーク内における企業財務業務の動き | トークン化された預金 | 銀行間の取り決めに基づき、24時間いつでも流動性の移転を自動化します |
国境を越えたサプライヤーへの支払い | ステーブルコイン(供給者がすでに保有している場合)。そうでない場合は、既存の決済経路または銀行ネットワーク | 両端での変換によって、その節約分が相殺されてしまう可能性がある |
どちらが自動的に安かったり安全だったりするわけではありません。
ステーブルコインによる決済には、発行者リスク、流動性リスク、および償還リスクが伴います。
トークン化された預金には、商業銀行のリスクが残存しており、参加金融機関に依存しています。
多くの企業にとって、従来の銀行振込で十分であることに変わりはありません。トークン化が有用となるのは、既存の決済インフラが、アクセス、可用性、あるいは自動化に関する特定の要件を満たせない場合です。
さて、次は?
ステーブルコイン対トークン化された預金:結論
ステーブルコインとトークン化された預金は、デジタルマネーの流通においてそれぞれ異なるニーズに応えています。
ステーブルコインは普及範囲を重視しています。これにより、銀行がすべての送金を処理する必要なく、対応しているウォレット、ブロックチェーン 、およびアプリ 間で価値を循環させることができます。
トークン化された預金は、銀行システムとの統合を重視しています。つまり、銀行と預金者の関係を維持しつつ、既存の銀行預金にプログラム可能な送金機能をもたらすものです。
どちらも、金融仲介機関や信用リスク、あるいは規制の必要性を排除するものではありません。どちらも、信頼性の高い決済、流動性、そして法的保護に依存しています。
おそらくは共存という形になるだろう。ステーブルコインは、オープンなオンチェーン 市場や国境を越えた決済に活用できる一方、トークン化された預金はサポート 機関間決済や銀行を基盤とした財務業務に活用できる。
重要なのは、どちらの手段がもう一方に取って代わるかということよりも、特定の取引にはどのような形態のお金が適しているかという点である。
Quicknodeについて
2017年に設立されたQuicknode は、開発者 および企業向けに、機関投資家レベルのブロックチェーン インフラストラクチャを提供しています。99.99%の稼働率と、76以上のチェーンに対応したサポート を備え、チーム は妥協のないオンチェーン アプリケーションの構築とスケーリングを実現します。
最新情報を入手する
最新のエンジニアリングに関する知見、製品の最新情報、Web3のニュースを、メールボックスに直接お届けします。