HyperliquidHIP-4 转向无许可模式:模板、经济机制与风险
HyperliquidHIP-4 转向无许可模式:模板、经济机制与风险
HIP-4 正转向无许可部署模式。了解哪些方面将发生变化、哪些方面仍受监管、市场如何启动以及风险所在。
金钱会改变人们对一个问题的回答方式。问谁会赢得选举,大家只会猜测;让他们下注,他们就会认真思考。
这就是预测市场的基本原理: 将信念转化为可交易的概率。
Polymarket 和 Kalshi 都是围绕这一机制构建的。Hyperliquid 则另辟蹊径,通过 HIP-4 进行结果交易,该机制下市场结算结果为 0 或 1。
但市场创建最初是受限制的。
最近,HIP-4 正朝着无许可部署的方向发展。但这并不意味着一切都无许可。
让我们来了解一下,究竟哪些领域将真正实现无许可化,哪些领域仍将受到管控,这些市场是如何运作的,以及这一转变对Hyperliquid 意味着什么。
什么是HIP-4?
HIP-4 是Hyperliquid 针对结果合约制定的标准。此类合约为全额抵押合约,其结算值根据事件结果在0到1之间浮动。
这些合约于5月推出,原生运行于HyperCore上——该订单簿同时也负责处理Hyperliquid 的永续合约和现货市场。因此,它们与区块链上的其他所有产品共享必要的流动性、保证金、撮合机制和基础设施。
自上线以来,该交易对的累计交易量已达约2.83亿美元,独立交易者数量接近1.9万人。最近,其交易活动也明显升温,9月第一周的交易量达到1620万美元, 交易笔数达35.1万笔。
这些数据反映了市场对结果交易的需求。但它们对供给侧的揭示却不多:究竟由谁来创建这些交易市场?
“无许可部署”对 HIP-4 究竟带来了哪些变化
无需许可的 HIP-4 允许第三方部署者在不 Hyperliquid ,而无需让每个单独的市场都获得验证者的批准。
然而,部署者仍然无法构建他们想要的任何市场。
每个市场都必须遵循经验证者批准的模板,该模板为某类结果合约制定了指导方针。
部署人员随后可以在这些规则或模板的框架内创建各自的市场。
这将市场创建分为两个层次:
验证者通过模板来管理市场结构。
部署者在其内部创建市场。
让我们来了解这一分化对整个HIP-4市场意味着什么:
在无许可的 HIP-4 之前 | 无许可型 HIP-4 | |
|---|---|---|
谁能创造市场? | Hyperliquid 验证者 | 第三方部署商 |
他们能创造出什么? | 验证者选择具体的市场 | 部署者根据验证者批准的模板创建市场 |
部署要求 | 验证者权限(初始需质押100万HYPE) | 在mainnet 上质押至少六个月的500K HYPE(在testnet 上质押100 HYPE) |
费用分摊 | 不使用第三方部署工具 | 部署者可获得最高50%的交易手续费 |
验证者角色 | 选择并开拓每个市场 | 审批模板、对削减提案进行投票、部署稀有规范市场 |
那么,无许可部署并不会将验证者从HIP-4中移除。他们将负责什么?
在无许可的 HIP-4 中,验证者实际上管理着什么
验证者的一项职责将从他们肩上卸下,即单独进行市场建设,这项职责将转移给部署者。
不过,验证者仍需运行以下三个函数:
1. 批准模板
验证者对部署者可使用的模板进行投票。经批准的模板定义了一种市场结构,该结构可支持多个独立市场。
2. 落实部署者的责任
每位无需许可的部署者需在mainnet 上质押 500K HYPE。若出现错误结算市场等违规行为,验证者可通过投票削减该质押金额。
3. 部署标准市场
验证者仍然可以直接创建市场。 Hyperliquid 此途径专用于那些应独立于第三方部署者而存在的罕见规范结果。
接下来,我们将解答一个核心问题:模板究竟是什么?它是如何工作的?
HIP-4 模板:无许可部署必须遵循的规则
模板决定了市场在未经许可部署之前应呈现何种形态。
什么是 HIP-4 模板?
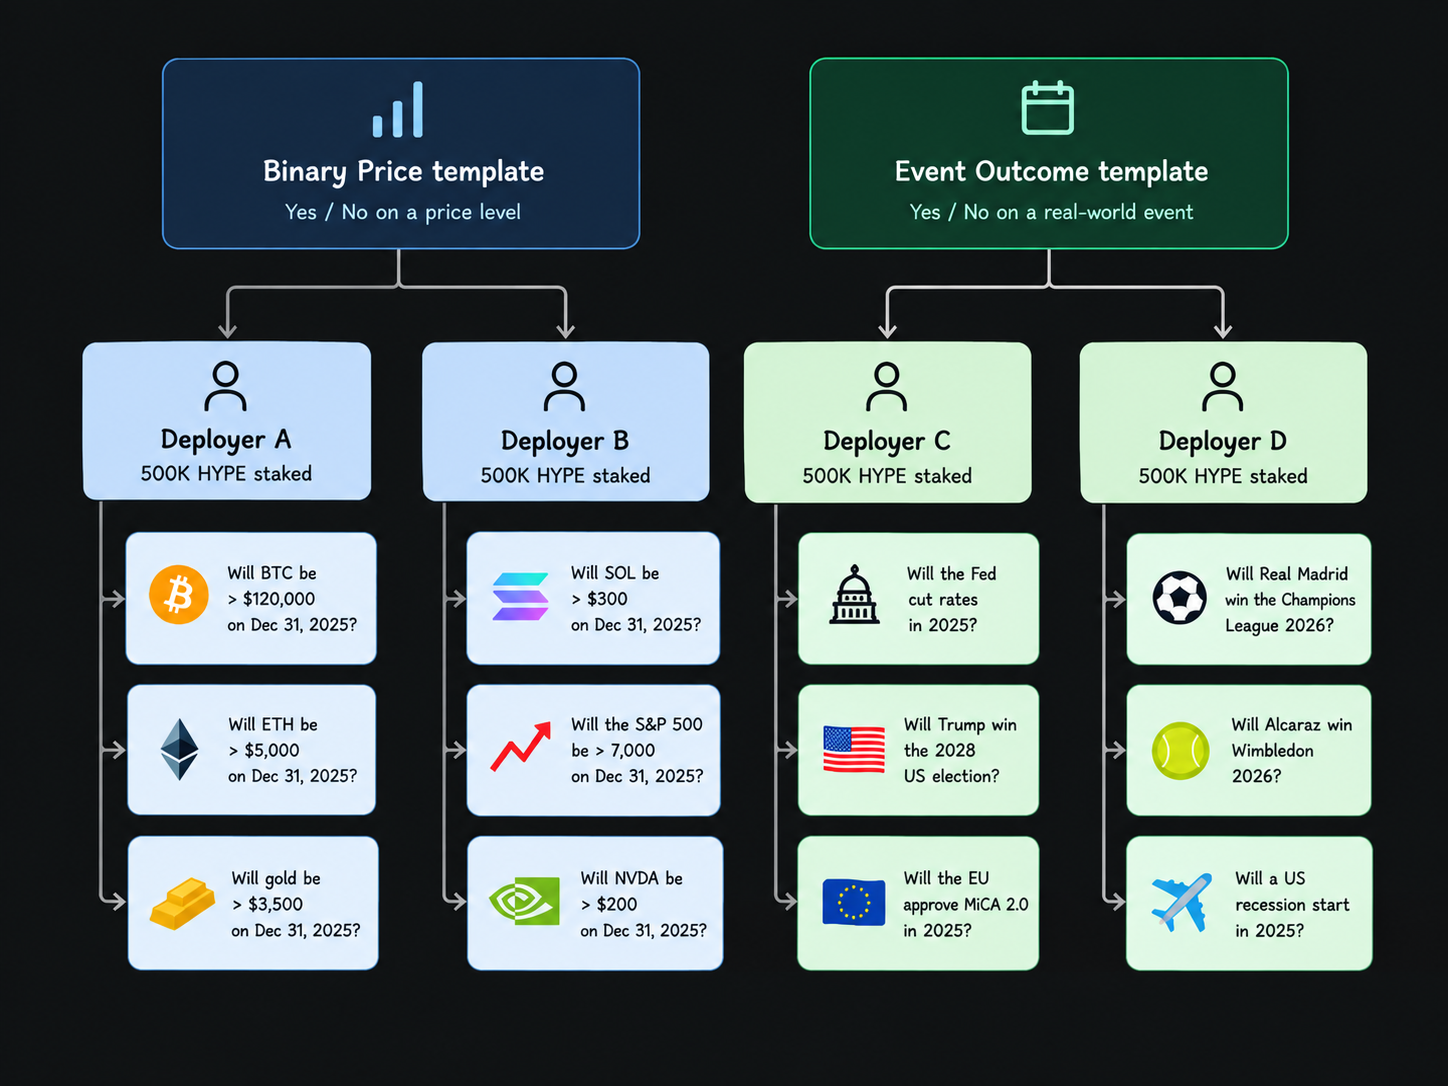
HIP-4 这些模板是针对某类结果市场的、经验证器批准的合约规范。
例如,一个模板可以规定二元结果如何运作和确定。
部署者随后可以利用该结构处理不同的问题,而无需让验证者对每个问题分别进行审批。
正是这种分离使得无许可部署具备可扩展性:只需批准一次架构 > 即可基于该架构部署多个独立的市场。
HIP-4 模板是如何工作的?
该流程分为三个层次:
1. 模板定义了边界
指定部署人员必须遵循的规则,包括该模板支持的结果结构和结算标准。
2. 验证者批准该模板
新的市场结构不会仅仅因为部署者希望如此,就自动以无许可的方式提供。验证者必须先批准该模板。
3. 部署者实例化各个市场
一旦获得批准,符合条件的部署者即可创建符合该模板的市场,而无需在每次部署时都进行另一次验证者投票。
因此,潜在的HIP-4建设者有两条可能的途径:
符合已批准的模板 > 无需授权即可部署
需要新的市场结构 > 首先需获得模板批准 > 若获批准,则部署市场
现在,一旦模板确定下来,HIP-4结果市场的部署过程就相当简单了。
无许可的 HIP-4 市场实际上是如何运作的
无许可的HIP-4 市场经历五个阶段:
1. 选择一个已批准的模板
部署人员通过outcomeTemplates检查实时目录,并选择一个适合该市场的模板。
如果没有一个模板支持预期的结构,则必须先让新模板获得验证员的批准。
2. 满足部署者的要求并设置参数
在mainnet 上,部署者必须质押 50 万 HYPE 并持有至少六个月,然后通过activateOutcomeDeployer 进行激活。在testnet 上,要求为 100 HYPE,因此可以在投入mainnet 资金之前,对完整的flow 进行测试。
该押注可保障其部署的所有市场。随后,他们会根据模板允许的范围设置相关参数,例如问题、结算日期和结果标准。
Forge就是这方面的一个实例,可在testnet 上查看:选择一种经验证者批准的格式,填写问题,然后使用您的钱包签名以部署该市场。
3. 启动交易市场
一通电话便开创了市场:
为单个是/否市场注册基于模板的独立结果
针对具有多个命名结果的问题调用 registerQuestionFromTemplate 方法
市场作为原生HyperCore资产运行,利用Hyperliquid 现有的撮合和交易基础设施。
部署者可获得其市场产生的交易费用的最高50%。
4. 确定结果
解决过程有以下两种途径之一:
价格阈值市场的结算取决于价格是否突破设定的阈值。结算价格是根据结算前后的HyperCore标价更新数据通过插值计算得出的。
基于事件的市场通过部署者的授权预言机或其他结算源运行,该预言机或结算源负责确定结果并将其提交至链上。
这正是措辞至关重要的地方。模棱两可的定义或错误的处理方式可能会使部署方的权益面临风险。
5. 平仓
一旦结算完成,HyperCore 便会将市场价格锁定在最终值。
独立市场:授权结算方调用settleOutcome 方法。
多结果问题: settleQuestion2可以一次性处理剩余的所有结果。
随后,匹配引擎将接手处理。市场收盘后,将根据这些最终头寸分配并结算抵押品。
一旦正确结算,市场将不再将部署者的持仓锁定为未结算头寸。
如果部署者结算时不符合模板的标准,或者错误地未结算某个市场,验证者可以投票削减其质押的代币。
这样一来,HIP-4 结果市场在创建时无需许可,但在其生命周期的每个阶段也并非完全无需信任。
抛开机制不谈,HIP-4结果市场的经济效应如何?
HIP-4 经济学:市场要存在,谁必须赚钱?
每个 HIP-4 市场都需要有三方参与的动机:负责运营的部署方、提供流动性的做市商,以及创造flow 的交易者。
参与者 | 资本/成本 | 经济激励 | 是什么让经济模式行得通 |
|---|---|---|---|
部署者 | 50万 HYPE 质押(mainnet )+ 运营成本 | 来自已部署市场的交易手续费最高可达50% | 各市场总交易量充足,足以支撑锁定的资本和运营 |
做市商 | 全额抵押(无杠杆)+ 库存 + 基础设施 | 点差、部署方出资的激励计划(如有)、交易损益 | 充足的交易量以及双边flow ,以抵消库存和结算风险 |
交易员 | 交易保证金 + 费用 + 点差 | 从判断正确或跑赢市场中获利 | 深度足够,可在不因执行成本而失去价格优势的情况下进行进出场操作 |
经济因素造成了明显的矛盾。
1. 部署者
500K HYPE 质押额度按部署者计算,因此运营商可以将这笔固定成本分摊到多个市场。这有利于能够反复上线并吸引交易量的运营商。
2. 做市商
做市商面临的情况恰恰相反:每一个新市场都意味着又一个与有限资金竞争的订单簿。过多的流动性不足的市场会导致流动性分散,从而增加交易成本。
3. 交易员
交易者构成了这个循环。他们的交易量带来了手续费和交易机会;更深的流动性可以降低成交成本,并吸引更多的交易量。
现在,更多的无许可市场确实能增加可交易商品的供应。
不过,归根结底,无论是否为许可制,流动性都决定了哪些市场能够存活下来。
流动性是一个市场问题。HIP-4的部署是一种做市解决方案。这是否伴随着连深度流动性也无法解决的风险?
HIP-4部署风险评估
HIP-4 的部署是验证者、部署者、解析源、做市商和交易者共同参与的舞台。风险与责任由他们共同承担。
风险 | 可能会出现什么问题 | 由谁或什么来提供这笔款项 |
|---|---|---|
市场界定风险 | 措辞使得同一事件可以有多种解释 | 在部署时明确问题、标准、来源及结算条件 |
处置风险 | 该来源有误、不可用、存在争议,或者无法清晰地回答市场问题 | 模板定义的分辨规则 + 部署者的责任 |
流动性风险 | 虽然存在市场,但市场深度不足,无法进行高效的交易 | 做市商 + 交易员flow ;协议不保证流动性 |
碎片化风险 | 同类市场在争夺同一批交易者和做市资金 | 分销、市场质量、发行方声誉及流动性集中度 |
验证者风险 | 验证者批准了不完善的模板,或做出了有争议的惩罚决定 | 验证者共识以及更广泛的Hyperliquid 治理/安全模型 |
在此,基于价格的结果与基于事件的结果之间的区别至关重要。
价格市场可以从HyperCore自身的标价历史数据中获取结算价格。
但是,现实世界中的事件引入了另一种依赖关系:必须由某种外部机制来确定究竟发生了什么。因此,选举、监管决策、体育赛事结果以及类似的市场,其特性取决于问题表述的方式和结果来源。
无许可部署消除了上市瓶颈,但并不能免除为使市场值得信赖且可交易而必须完成的工作。
那么,Hyperliquid 的HIP-4结果市场与Kalshi和Polymarket相比表现如何?
HIP-4 能否让Hyperliquid 成为 Polymarket 和 Kalshi 的真正替代选择?
尽管这三个平台看似功能相似、服务目的相近,但在每个平台上进行交易的具体原因却各不相同。
决策因素 | Polymarket | 卡尔希 | |
|---|---|---|---|
市场培育 | 在验证器批准的模板内无需许可 | Polymarket 选定的市场 | Kalshi 发布的合同 |
交易模型 | HyperCore CLOB | 预测市场 CLOB | 受监管交易所的场外交易(CLOB) |
市场覆盖范围 | 正在发展;受制于已批准的模板 | 广泛的活动与市场目录 | 广泛的活动与市场目录 |
今天的流动性 | 及早且集中 | 已建立的预测市场流动性 | 已建立的预测市场流动性 |
决议 | 由部署者提交,可由验证者进行修改 | UMA 乐观预言机,债券与挑战 | 受CFTC监管的交易所规则 |
争议处理流程 | 链上没有。减持是后续影响 | 在最终确定前打开挑战窗口 | 监管裁决 |
无需许可的部署 | 是的,在批准的模板范围内 | 不 | 不 |
主要结构边缘 | 与Hyperliquid 交易平台原生集成 | 预测市场的分布与市场广度 | 受美国监管的活动合同场所 |
让我们来看看具体数据,了解各平台之间的差距有多大。
在9月份的美联储市场中,Hyperliquid 、Kalshi和Polymarket上的价格彼此相差仅约1美分。然而,两者的差距在于市场深度:该 Hyperliquid 该交易活动的成交量约为60万美元,而同类交易平台的成交量早已达到数千万美元。
这使得HIP-4面临的问题与最初面临的问题不同了。
无许可部署可以创造市场,但无法保证流动性会随之而来。接下来会怎样?
无许可版 HIP-4 的未来走向
无许可部署改变了HIP-4的约束条件。
第一阶段证明了结果合约可以在HyperCore上原生交易。下一阶段将测试独立部署者能否将这一基础功能转化为一个市场生态系统。
这便将压力转移到了其他地方。
模板需要涵盖足够多的市场结构。
交易者需要找到值得交易的标的。
做市商需要有足够的交易量,才能将资金分散到更多的订单簿中。
随着市场关注点从加密货币价格转向大选、宏观事件、体育赛事及其他现实世界中的结果,市场走势仍需保持可预测性。
更强有力的信号在于,重复部署者将吸引其他市场的重复流动性,而无需依赖Hyperliquid 来决定哪些项目被上线。
使用Hyperliquid 开始构建Quicknode
Quicknode 通过统一的开发者平台同时支持 HyperCore 和 HyperEVM,因此开发者无需运行自己的基础设施即可连接到Hyperliquid 。对于交易应用、分析平台和 AIagents ,它通过单一的endpoint 提供可投入生产使用的访问通道。
查看当前价格:quicknode.com/api-credits/hyperliquid 。
面向Hyperliquid 开发者的更多Quicknode 资源:
SDK 和工具
Hyperliquid PythonSDK(也可在PyPI 上找到)、Hyperliquid API 示例、Hyperliquid SDK 示例、HyperCore CLI 以及hyperliquidapi.com。
这些资源综合起来,为开发者提供了从 RPC 访问到实时事件处理及链下逻辑等全方位支持,使Quicknode 成为在Hyperliquid 上发布应用、市场和分析工具的最快途径。
关于 HIP-4 无许可部署的常见问题解答
1. 两个部署者能否为同一事件创建市场?
是的。多个部署者可以使用经批准的模板,围绕同一事件创建市场,这可能会导致它们在流动性和交易者方面产生竞争。
2. HIP-4的部署者是如何盈利的?
部署者可获得其部署的成果市场所产生的交易费用的最高50%。
3. HIP-4市场是否与Hyperliquid 永续合约共享流动性?
不。它们虽然使用HyperCore的交易基础设施,但保持独立的订单簿,并且需要自己的市场流动性。
4. 基础设施提供商能否在无许可的 HIP-4 市场基础上进行开发?
是的。HIP-4 提供了市场和部署基础组件,前端、交易系统、做市商及其他基础设施均可与之集成。
5. 如果 HIP-4 结算结果有误,交易者能否获得补偿?
不。被削减的部署者债券会被销毁,不会重新分配,因此受影响的交易者无法通过该机制挽回损失。
6. HIP-4 结果合约是否可以进行杠杆交易?
不。每个仓位在开仓时均已全额抵押,不涉及杠杆,也不存在平仓风险。
7.Hyperliquid (以及由此延伸的HIP-4)是否对美国交易者开放?
Hyperliquid 仍对美国人士实施地域限制,无论其部署过程变得多么无需许可。
关于Quicknode
Quicknode 成立于 2017 年,为开发者和企业提供机构级区块链基础设施。凭借 99.99% 的运行时间以及对 75 条以上区块链的支持,各团队能够毫无妥协地构建和扩展链上应用程序。
随时掌握最新动态
将最新的工程见解、产品更新和 Web3 资讯直接发送至您的收件箱。